Банкинг для экспатов: счета, документы и налоговые правила
Оглавление
- Какой тип счёта подходит вашему резидентству и доходу
- Традиционный банк или финтех-счёт
- Документы, которые требуют банки, и допустимые замены
- Почему один и тот же профиль получает два разных ответа
- Соберите одну папку с подтверждениями
- Как открыть счёт из-за границы: пошагово
- Семь шагов
- Как выглядит здоровый новый счёт
- Комиссии и самые дешёвые способы перевода
- Три уровня расходов
- Пример ежемесячного счёта
- Налоговое резидентство и правила отчётности, от которых зависит выбор банка
- Что передаётся в налоговые органы
- Порядок действий, когда страны не совпадают
- Отказы, блокировки счетов и защита от мошенничества
- Начните с самых частых причин
- Меры против мошенничества, которые действительно важны
- Выберите банковскую схему до переезда
- Правило выбора
- Ваши следующие шаги по порядку
Вы только что прилетели, клиент ждёт, чтобы заплатить вам, а домашний банк заблокировал оплату картой в новой стране. Арендодатель хочет местное автосписание, работодатель — местные реквизиты, а банк, куда вы подали заявку онлайн, просит подтвердить адрес, которого у вас ещё нет. С этого и начинается банкинг для экспатов. Дело не в том, чтобы найти известный банковский логотип. Дело в том, чтобы доказать, кто вы, где вы налоговый резидент и откуда ваши деньги, в форме, которую примет отдел комплаенса. Приведите эти доказательства в порядок — и большинство решений о счетах станут управляемыми. Ошибитесь — и даже простая заявка застрянет.
Какой тип счёта подходит вашему резидентству и доходу
Начните с резидентства и дохода, а не с рейтинга в магазине приложений. Счёт резидента предполагает законное проживание и местный адрес. Счёт нерезидента предназначен для тех, у кого нет ни того, ни другого — сохраняют ли они связь с родной страной или открывают счёт за границей, — и обычно предполагает более строгие проверки и меньше продуктов.
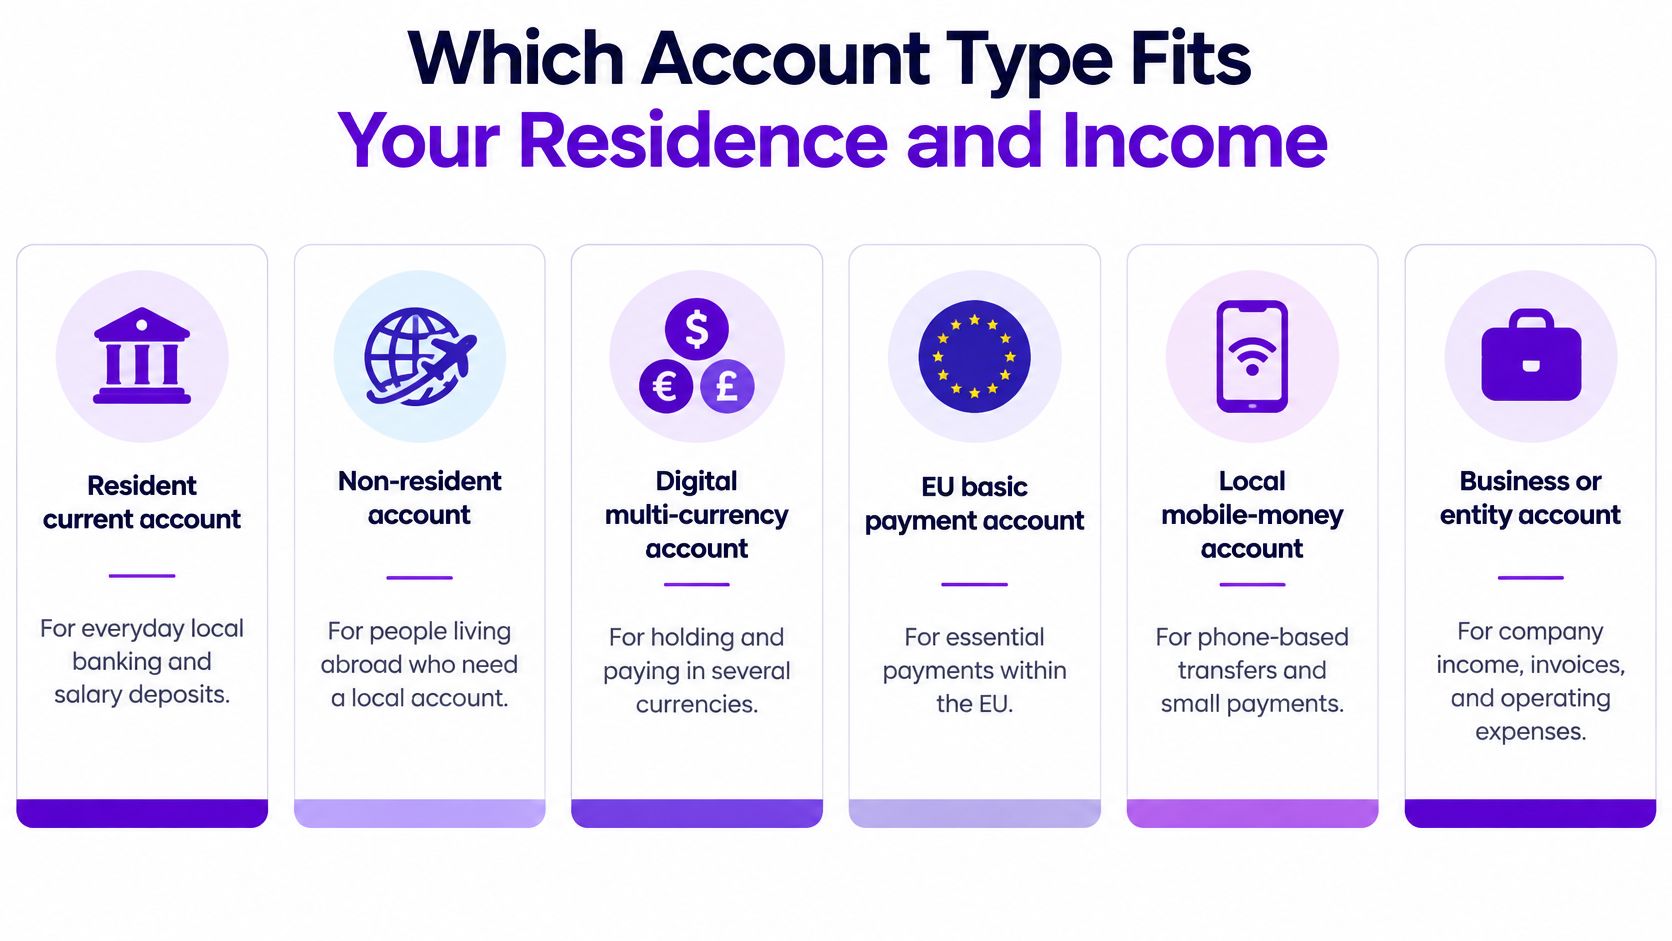
Типы счетов для экспатов вкратце
| Тип счёта | Кому обычно подходит | Плюс | Ограничение |
|---|---|---|---|
| Текущий счёт резидента | Людям с законным проживанием и местным адресом | Полный набор местных услуг, карты и автосписания | Нужна справка о проживании, возможно, визит в отделение |
| Счёт нерезидента | Иностранцам без местного адреса | Сохраняет гибкость банкинга между странами | Более строгая проверка, меньше продуктов, возможно, выше комиссии |
| Цифровой мультивалютный счёт | Фрилансерам и кочевникам с доходом в нескольких валютах | Хранит много валют и дёшево конвертирует | Меньше кредитных продуктов; защита вкладов зависит от лицензии провайдера |
| Базовый платёжный счёт в ЕС | Потребителям, законно проживающим в ЕС | Право на базовые платёжные услуги | Без овердрафта и премиальных функций |
| Местный счёт мобильных денег | Людям там, где мало банковских отделений | Доступ с телефона и низкий порог входа | Ограниченные международные и кредитные функции |
| Бизнес-счёт или счёт компании | Основателям с компаниями или холдинговыми структурами | Отделяет выручку бизнеса от личных денег | Подробная проверка владельцев |
Сам доступ уже не редкость. Global Findex 2021 Всемирного банка показал, что 76% взрослых в мире имели счёт в банке или у другого регулируемого провайдера, а 33% взрослых в Африке южнее Сахары имели счёт мобильных денег в 2021 году. Это не значит, что каждый счёт даёт кредит, дешёвый обмен валют, защиту вкладов или надёжные международные платежи.
Традиционный банк или финтех-счёт
Традиционный банк даёт отделения, кредиты, ипотеку и более полную регуляторную защиту. Он медленнее, если у вас нет местного адреса, местной кредитной истории или документов в привычном для сотрудников формате. При долгом пребывании такое трение часто стоит пройти один раз.
Мультивалютный финтех-счёт обычно открывается быстрее, хранит несколько валют и конвертирует с меньшим спредом. Взамен — меньше кредитных продуктов, ниже лимиты и провайдер, у которого может быть лицензия платёжной организации или эмитента электронных денег — а не полная банковская лицензия. Проверьте, какая лицензия действует, защищены ли средства клиентов и какие услуги исключены, прежде чем переводить туда зарплату.
Я бы выбрал традиционный счёт резидента, если вы:
Остаётесь надолго: вам нужны автосписания, местный зарплатный счёт и история для аренды жилья.
Берёте кредиты на месте: вам нужны ипотека, кредит или кредитная карта с оценкой по местному доходу.
Имеете дело с местными учреждениями: работодатель, арендодатель или налоговая ждут местные реквизиты.
Я бы выбрал цифровой мультивалютный счёт, если вы:
Получаете оплату в нескольких валютах: вы выставляете счета зарубежным клиентам и не хотите принудительной конвертации при поступлении. Если вы только набираете таких клиентов, удалённые вакансии не только в IT помогут найти работу под такую модель дохода.
Часто меняете страну: вам нужны реквизиты, которые переживут переезд.
Тестируете рынок: вы основатель, и платежи должны работать до того, как вы зарегистрируете местную компанию и снимете помещение.
Практическое правило: Сначала выберите счёт для зарплаты и повседневных трат по карте, а затем добавьте второй — для валют или сбережений.
Не начинайте с самой хитрой схемы. Начните со счёта, на который вам платят и с которого можно без обходных путей платить за аренду.
Документы, которые требуют банки, и допустимые замены
Банки просят документы не для того, чтобы усложнить жизнь. Они обязаны проверить личность, адрес, цель счёта и ожидаемые операции до одобрения, а ваш профиль оценивают дважды: по местным требованиям и по собственной оценке рисков банка.
Какие документы проверяют банки и чем их обычно заменяют
| Документ | Что проверяет банк | О какой замене спросить |
|---|---|---|
| Действующий паспорт | Личность и гражданство | Национальное удостоверение личности, если банк его принимает |
| Вид на жительство или виза | Законное право находиться в стране и открыть счёт | Письмо об одобрении визы цифрового кочевника или справка о резидентстве |
| Подтверждение адреса | Текущий адрес проживания | Договор аренды, счёт за коммунальные услуги или письмо банка с адресом |
| Справка о налоговом резидентстве или ИНН | Налоговое резидентство для отчётности | ИНН плюс подписанная самосертификация |
| Подтверждение происхождения средств | Источник дохода | Договоры с клиентами, счета или выписки платёжных платформ |
| Пояснение об ожидаемых операциях | Страны, валюты и объёмы переводов | Письменное резюме, совпадающее с выписками |
Почему один и тот же профиль получает два разных ответа
В ЕС разъяснения Европейской комиссии о доступе к банковским счетам указывают, что Директива о платёжных счетах даёт законно проживающим потребителям право на базовый платёжный счёт. Обычно банки не могут отказать вам только потому, что вы живёте в другой стране ЕС. Это право не распространяется на премиальные счета, кредиты, овердрафты, инвестиции и неограниченный бизнес-банкинг.
Банк всё равно может попросить подтвердить реальную связь со страной: работу, учёбу, владение недвижимостью или трансграничную работу. Поэтому отделяйте базовые платежи от дополнительных продуктов. Сначала обеспечьте зарплату, счета, автосписания и оплату картой, а дополнительные услуги запрашивайте, когда у вас появится задокументированный местный профиль.
Открытие счёта нерезиденту сложнее, потому что банк должен ещё и проверить конечного бенефициара и ожидаемые операции, не встречаясь с вами. Если вы подаёте заявку из американской системы без привычного идентификатора, посмотрите, как открыть банковский счёт без SSN — там разобрана именно эта проблема с документами.
Соберите одну папку с подтверждениями
Храните заверенные копии и чистые сканы в одной папке с названиями по документу и дате. Каждая замена должна совпадать с тем, что вы указали. Договор аренды на другое имя, ИНН страны, которую вы якобы покинули, и счета с другими объёмами, чем заявлено, вызовут вопросы.
Отправляйте полный пакет с первой попытки. Загрузки по частям ведут к проверкам по частям, и каждый новый файл может перезапустить срок.
Как открыть счёт из-за границы: пошагово
Открытие счёта из-за границы работает, если относиться к нему как к комплаенс-заявке, а не к форме регистрации. Последовательность ниже сохраняет ваши данные согласованными от первого клика до первого перевода.
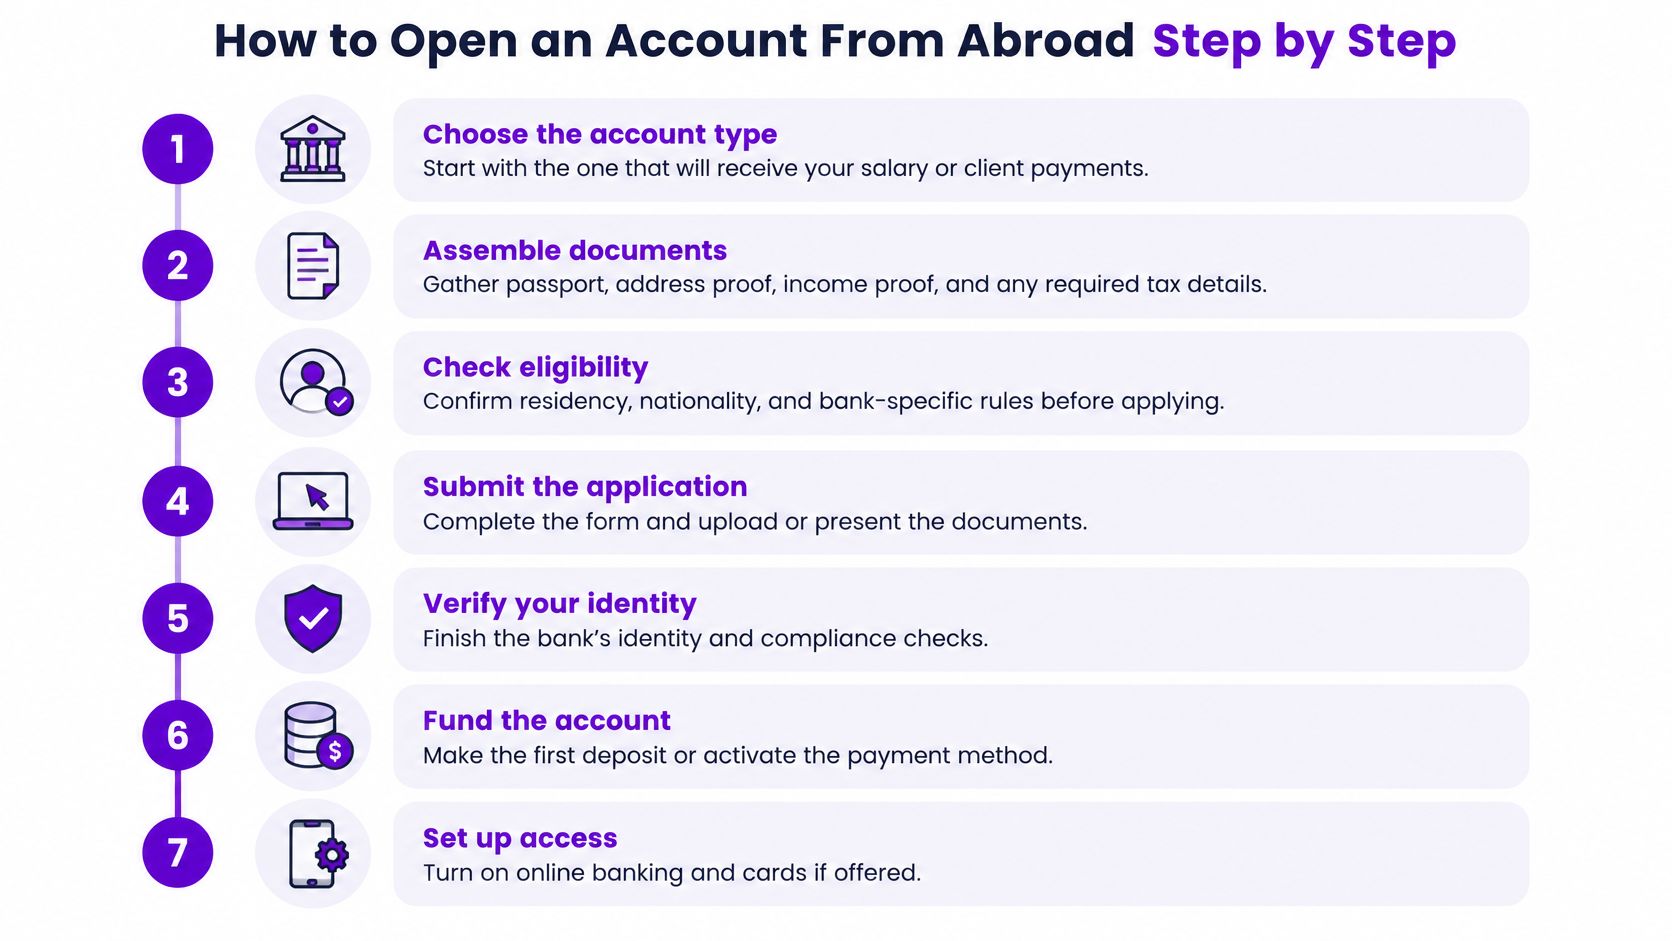
Семь шагов
Сначала выберите тип счёта, на который будет приходить доход. Выберите счёт для зарплаты или оплаты от клиентов до того, как оптимизировать сбережения или валютные функции. Если этот счёт не сработает, всё остальное подождёт.
Соберите пакет подтверждений. Используйте список документов и проверьте, что во всех файлах одинаковое написание имени, адрес и даты проживания. Понятно переименуйте сканы, чтобы проверяющему не приходилось гадать.
Проверьте соответствие требованиям до подачи. Спросите банк напрямую, принимает ли он ваше гражданство, статус проживания, временный адрес или цифровой документ о резидентстве. Частая ошибка — подать заявку из страны, которую банк не предусматривает для вашего профиля, а потом считать отказ загадкой.
Подавайте с согласованными данными. Заявленное резидентство, местоположение устройства и ожидаемые страны должны совпадать. Расхождения между тем, что вы заявили, и тем, где вы входите в аккаунт или тратите деньги, запускают углублённую проверку, поэтому не указывайте одну страну, если ежедневная активность явно показывает другую.
Пройдите проверку личности. Обычно это видеозвонок, загрузка документов или визит в отделение. Сохраните номер обращения, дату и название пройденной процедуры — поддержка спросит их, если заявка застрянет.
Сделайте небольшой тестовый перевод. Отправьте небольшую сумму с домашнего счёта и убедитесь, что она пришла с ожидаемыми данными отправителя и комиссиями. Не переводите деньги на аренду, пока не увидите один чистый входящий платёж.
Запишите лимиты и включите уведомления. Запишите дату одобрения, дневные лимиты, ограничения по карте и условия для входящих валют. Затем настройте уведомления о балансе и операциях, чтобы вовремя заметить блокировку или неудачный платёж.
Как выглядит здоровый новый счёт
Готово, когда выполнены три условия: карта работает при обычной местной покупке, входящий перевод пришёл как ожидалось, а в банке зафиксирована дата резидентства, совпадающая с вашими записями.
Если вы не можете объяснить платёж одной фразой с подтверждающим документом, не проводите его через совершенно новый счёт.
Особенно это касается первого крупного поступления от нового клиента из новой страны. Сделайте тестовый платёж, держите договор под рукой и дайте счёту сформировать нормальную картину операций.
Комиссии и самые дешёвые способы перевода
Вы двигаете деньги не в нишевой системе. Комментарий Банка международных расчётов к международной банковской статистике оценил мировые трансграничные требования банков примерно в 39 трлн долларов на конец четвёртого квартала 2023 года. Вы ощущаете эту систему через банки-корреспонденты, конвертацию, комплаенс-проверки и разницу во времени при обычных выплатах зарплаты и оплате счетов.
Способы перевода и что определяет их стоимость
| Категория | Главный фактор стоимости | Обычный срок | Лучшее применение |
|---|---|---|---|
| Банковский перевод (SWIFT) | Комиссии отправителя и получателя, удержания банков-посредников и завышенный курс | Часто 1–5 рабочих дней | Крупные разовые платежи |
| Сервис переводов по среднерыночному курсу | Видимая комиссия плюс конвертация близко к среднерыночному курсу | Часто в тот же день или до 2 дней | Регулярные переводы |
| Конвертация на мультивалютном счёте | Спред конвертации или фиксированная комиссия | Обычно мгновенно | Хранить и конвертировать при выгодном курсе |
| Оплата картой за рубежом | Комиссия за зарубежные операции и курс платёжной системы | Мгновенно | Мелкие повседневные траты |
| Снятие наличных в банкомате | Комиссия за снятие плюс курсовая наценка | Мгновенно | Только экстренные наличные |
| Вывод с платформы | Комиссия платформы плюс курс при выводе | Зависит от цикла выплат платформы | Фрилансерам, получающим оплату через маркетплейсы |
Три уровня расходов
У каждого способа до трёх видов расходов. Видна явная комиссия — а вот курсовая наценка часто не видна, и у международных переводов ещё есть удержания банков-посредников до поступления денег. Бесплатный перевод по плохому курсу может стоить дороже платного по честному курсу. Наше руководство о том, как избежать комиссий за зарубежные транзакции поможет разделить эти уровни при оплате картой.
Пример ежемесячного счёта
Допустим, вы получаете ежемесячную оплату счёта в 3 000 EUR на счёт в родной стране; пример иллюстративный, чтобы вы могли повторить расчёт со своими цифрами.
Наценка банковского перевода: 3 000 EUR x 1,5% = 45 EUR в месяц, или 540 EUR в год.
Меньший спред конвертации: 3 000 EUR x 0,4% = 12 EUR в месяц, или 144 EUR в год.
Разница: 540 EUR минус 144 EUR = 396 EUR в год, ещё до фиксированных комиссий по любому из способов.
Фрилансерам, работающим между странами, стоит учитывать комиссии за перевод, конвертацию валют, удерживаемые налоги и комиссии платформ в расчёте до того, как соглашаться на ставку клиента. Закладывайте способ оплаты в предложение, а не после того, как счёт просрочен.
Конвертируйте партиями при выгодном курсе, проводите крупные поступления через самый дешёвый надёжный для вас канал, а карту используйте для мелких повседневных трат. Не используйте зарубежные банкоматы как основной способ обмена валюты.
Налоговое резидентство и правила отчётности, от которых зависит выбор банка
Вы приезжаете с новым договором аренды, клиентами в другой стране и компанией, зарегистрированной где-то ещё. Банку всё равно нужно установить один факт, прежде чем решать, что передавать: ваше налоговое резидентство. Законное проживание, налоговое резидентство, почтовый адрес и место работы могут различаться. Отчётность следует за налоговым резидентством, а не за городом на визовой наклейке.
Изображение ниже показывает разговор, который стоит провести до переезда, а не после письма из банка о проверке.
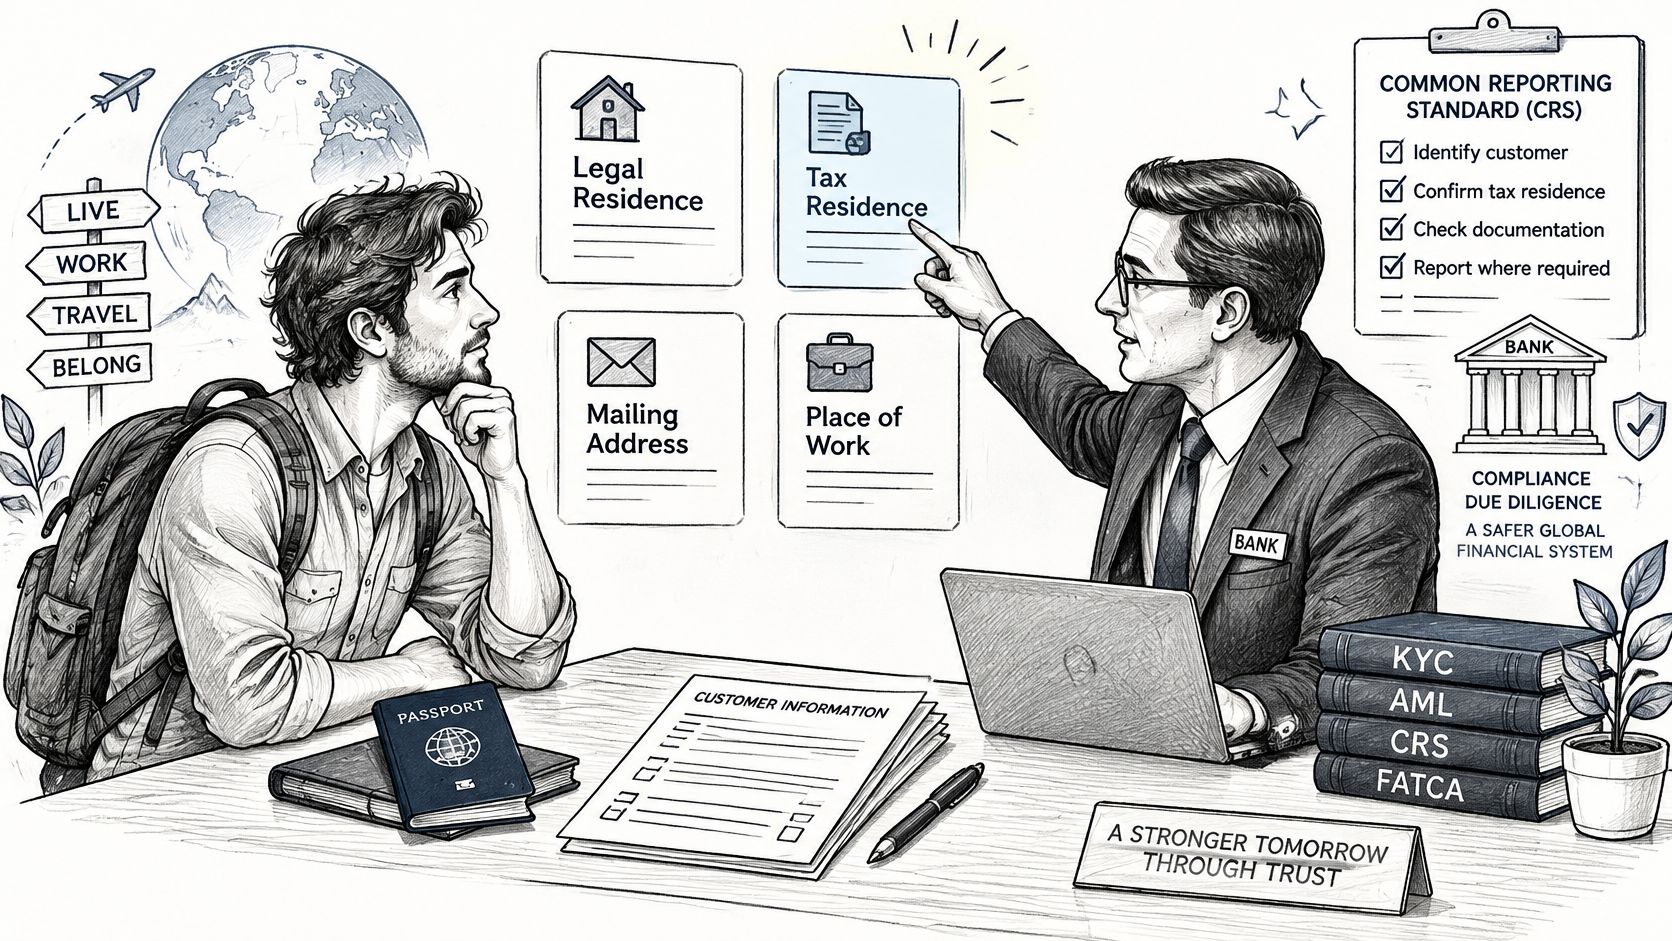
Что передаётся в налоговые органы
Согласно пояснениям ОЭСР к Единому стандарту отчётности (CRS), участвующие финансовые организации определяют налоговое резидентство клиента и передают сведения о счёте местному налоговому органу, который может обменяться ими со страной вашего налогового резидентства. В передаваемые данные могут входить имя, адрес, юрисдикция налогового резидентства, ИНН при наличии, дата рождения, номер счёта, остаток или стоимость на конец года и некоторые суммы дохода.
Счета компаний тоже подпадают под эти правила, если физическое лицо является контролирующим лицом. Это важно, если вы проводите выручку через компанию или холдинг. Основателям, открывающим бизнес в Европе, стоит следить и за налоговыми ошибками при регистрации компаний в ЕС, потому что плохо оформленная структура позже порождает вопросы банка. Те же вопросы о резидентстве возникают, если вы думаете об инвестициях при жизни за границей: инвестиционные счета тоже идентифицируются и передаются по налоговому резидентству.
Видео ниже — хорошее введение перед заполнением самосертификации в новой стране.
Порядок действий, когда страны не совпадают
При смене страны вовремя обновите самосертификацию и запомните дату, когда вы сообщили каждому банку. Позднее обновление оставляет в деле старую юрисдикцию, хотя ваша активность уже указывает на другую.
Если вы сохраняете адрес на родине, но работаете за границей, решите, в какой стране вы налоговый резидент, и запишите причину. Почтовый адрес в заявке — это не такое решение.
Если вы гражданин США: американское гражданство может обязать ваш банк отчитываться по FATCA, даже если вы не налоговый резидент США.
Ведите папку с договорами аренды, визами, налоговыми справками, данными о поездках и реестром по юрисдикциям с датами проживания, ИНН и контролем над компаниями. Сверяйте банковские выписки с бухгалтерией, чтобы передаваемый и задекларированный доход рассказывали одну историю. Банки проверяют, совпадают ли документы, самосертификация и движение денег. Проверку запускает расхождение, а не бренд счёта.
Жизнь без границ не отменяет географических банковских обязательств. Мобильность увеличивает объём документов, а не сокращает его.
Получите профессиональную налоговую консультацию, прежде чем менять резидентство или проводить доход бизнеса через новую страну. Неверная или устаревшая самосертификация может привести к ошибкам в отчётности, проверкам счетов, проблемам с удержанием налогов или штрафам.
Отказы, блокировки счетов и защита от мошенничества
Банк отказывает экспату в счёте или блокирует его, когда не может распознать документ или когда имя, адрес, налоговое резидентство и картина платежей в деле не описывают одного и того же человека. Переезд добавляет документы, которые банк запросит. Проверку он не смягчает.
Вы получаете оплату от клиента в новом городе. Приложение помечает перевод. Комплаенс сравнивает контрагента, страну и ваше заявленное резидентство, а не предлагает другой тип счёта.
Отказы и ограничения: причина и реакция
| Симптом | Вероятная причина | Что делать |
|---|---|---|
| Автоматическая проверка не проходит | Нечитаемый скан или разное написание имени в документах | Отправьте чёткие сканы и точно совместите написание имени |
| Заявка застряла на адресе | Временный адрес не принят | Предоставьте договор аренды или письмо банка с адресом |
| Счёт ограничен после переезда | Заявленное резидентство больше не совпадает с активностью по счёту | Обновите резидентство и самосертификацию с подтверждениями |
| Переводы задержаны для проверки | Неожиданный контрагент или страна | Отправьте договор и счёт, которые объясняют платёж |
| Отказ заявителю с визой | Документ о проживании истёк или временный | Предоставьте действующее разрешение или письмо о продлении |
| Уведомление о несанкционированной операции | Скомпрометированы логин или данные карты | Заблокируйте карту, смените пароль и позвоните в банк по проверенному номеру |
Начните с самых частых причин
Сначала проверьте написание имени. Второе имя, которое есть в паспорте, отсутствует в договоре аренды и сокращено в счёте, проваливает автоматическую сверку ещё до того, как кто-то прочитает о ваших доходах.
Затем проверьте, принимает ли банк по-прежнему адрес, который у него указан, и совпадает ли заявленное налоговое резидентство с тем, где вы входите в аккаунт, тратите и получаете деньги. Короткая поездка, похожая на новое резидентство, без обновлённой самосертификации — частая причина, по которой уже открытый счёт уходит на проверку. Решение — датированное подтверждение вашего налогового резидентства, а не новая заявка в другой банк.
Цифровое открытие счёта по-прежнему строже проверяет нестандартные профили. Временное разрешение обычно означает, что банк хочет увидеть действующее разрешение или письмо о продлении, прежде чем продолжить. Быстрый экран регистрации не может отменить документ, который организация не признаёт.
Меры против мошенничества, которые действительно важны
Никогда не сообщайте одноразовые коды: настоящему банку не нужно, чтобы вы зачитывали звонящему код входа.
Проверяйте домен перед входом: вводите его сами, а не переходите по ссылке из сообщения.
Включите уведомления: включите уведомления об операциях и балансе для каждого счёта и карты.
Держите второй способ связи: привяжите резервную почту или номер, к которым у вас есть доступ в поездках.
Сообщайте быстро: заблокируйте карту и позвоните по проверенному номеру, как только перевод покажется подозрительным.
Если счёт заблокирован, действуйте в таком порядке. Во-первых, запросите письменное объяснение причины. Во-вторых, отправьте полный пакет подтверждений одним разом: личность, адрес, текущий статус проживания и договор или счёт по каждому задержанному платежу. В-третьих, узнайте сроки проверки и имя контактного лица. В-четвёртых, сохраняйте датированные копии каждой отправки. Частичные ответы перезапускают то же самое несоответствие.
Выберите банковскую схему до переезда
Вам не нужны пять счетов. Нужна схема, которая соответствует сроку пребывания, способу получения дохода и тому, идут ли деньги через компанию. Выберите основной законный счёт там, где вы живёте или являетесь налоговым резидентом, мультивалютный счёт для дохода и конвертации — или оба.
Правило выбора
Живёте в одной стране 12 месяцев и дольше: отдайте приоритет счёту резидента и правильно подтвердите адрес. Он понадобится для аренды, коммунальных услуг, местной зарплаты и убедительного местного следа.
Переезжаете каждые несколько месяцев: отдайте приоритет цифровому мультивалютному счёту и сохраните счёт в родной стране. Не закрывайте домашний счёт, пока замена не выдержит реальные поступления и реальные счета.
Управляете компанией или холдингом: добавьте бизнес-счёт и до открытия уточните отчётность по контролирующим лицам. Смешивание выручки компании с личным счётом создаёт налоговые и комплаенс-проблемы, которые утомительно распутывать.
Раздел «Путешествия» на Mazurly рассказывает про визы для цифровых кочевников, банкинг между странами и международную медицинскую страховку, чтобы вы могли готовить подтверждения визы и адреса вместе со счётом, а не обнаруживать несоответствие при открытии.
Ваши следующие шаги по порядку
Составьте карту дат проживания. Запишите, где вы жили, где вы налоговый резидент и когда менялся каждый статус.
Соберите пакет подтверждений. Соберите его один раз — с совпадающими именами, адресами и подтверждениями источника средств.
Отберите двух провайдеров. Сравните их тарифы на ваших реальных суммах и частоте переводов, а не на рекламном курсе.
Подавайте заявку за один раз. Отправьте полную согласованную заявку и сохраните номера обращений.
Запланируйте ежегодную проверку. Каждый год и после каждого переезда перепроверяйте налоговое резидентство, адрес, срок действия разрешения и лимиты счёта.
Проверочный тест: счёт должен принимать ваш доход, оплачивать регулярные счета и давать выписки, совпадающие с вашими налоговыми записями.
Если он не проходит хоть одну часть теста, это ещё не ваш основной счёт, что бы ни обещало приложение. Исправьте слабое место до переезда, пока у вас есть работающий запасной вариант и время спокойно ответить отделу комплаенса. В этом разница между банкингом, который поддерживает мобильную жизнь, и банкингом, который её прерывает.
Планируйте переезд с практичными гайдами о банкинге между странами, визах, платежах и ведении бизнеса из любой точки мира на Mazurly. Соберите пакет подтверждений, сравните счета по своей реальной модели дохода и откройте счёт, на который будете получать деньги, ещё до прилёта.