Banca para expatriados: cuentas, documentos y normas fiscales
Tabla de contenidos
- Qué tipo de cuenta encaja con tu residencia e ingresos
- Banco tradicional o cuenta fintech
- Documentos que piden los bancos y alternativas aceptadas
- Por qué el mismo perfil recibe dos respuestas distintas
- Prepara una sola carpeta de pruebas
- Cómo abrir una cuenta desde el extranjero paso a paso
- Los siete pasos
- Cómo es una cuenta nueva en buen estado
- Comisiones y vías de transferencia más baratas
- Las tres capas de coste
- Un ejemplo de factura mensual
- Residencia fiscal y normas de información que condicionan tu banco
- Qué se comunica
- Un método para cuando los países no cuadran
- Rechazos, bloqueos de cuenta y precauciones contra el fraude
- Empieza por las causas más comunes
- Precauciones contra el fraude que de verdad importan
- Elige tu configuración bancaria antes de mudarte
- La regla de decisión
- Tus próximos pasos, en orden
Acabas de aterrizar, tu cliente está esperando para pagarte y tu banco de origen acaba de marcar un pago con tarjeta en un país nuevo. Tu casero quiere una domiciliación local, tu empleador quiere datos bancarios locales y el banco al que solicitaste online quiere un justificante de una dirección que aún no tienes. Este es el punto de partida de la banca para expatriados. No se trata sobre todo de encontrar el logo de un banco famoso. Se trata de demostrar quién eres, dónde tienes la residencia fiscal y de dónde viene tu dinero, de una forma que acepte un equipo de cumplimiento. Si pones en orden esas pruebas, la mayoría de las decisiones sobre cuentas se vuelven manejables. Si te equivocas, hasta una solicitud sencilla se atasca.
Qué tipo de cuenta encaja con tu residencia e ingresos
Empieza por la residencia y los ingresos, no por un ranking de la tienda de apps. Una cuenta de residente presupone residencia legal y una dirección local. Una cuenta de no residente es para quien no tiene ninguna de las dos cosas, ya sea porque mantiene un vínculo con su país o porque abre en el extranjero, y suele implicar controles más estrictos y menos productos.
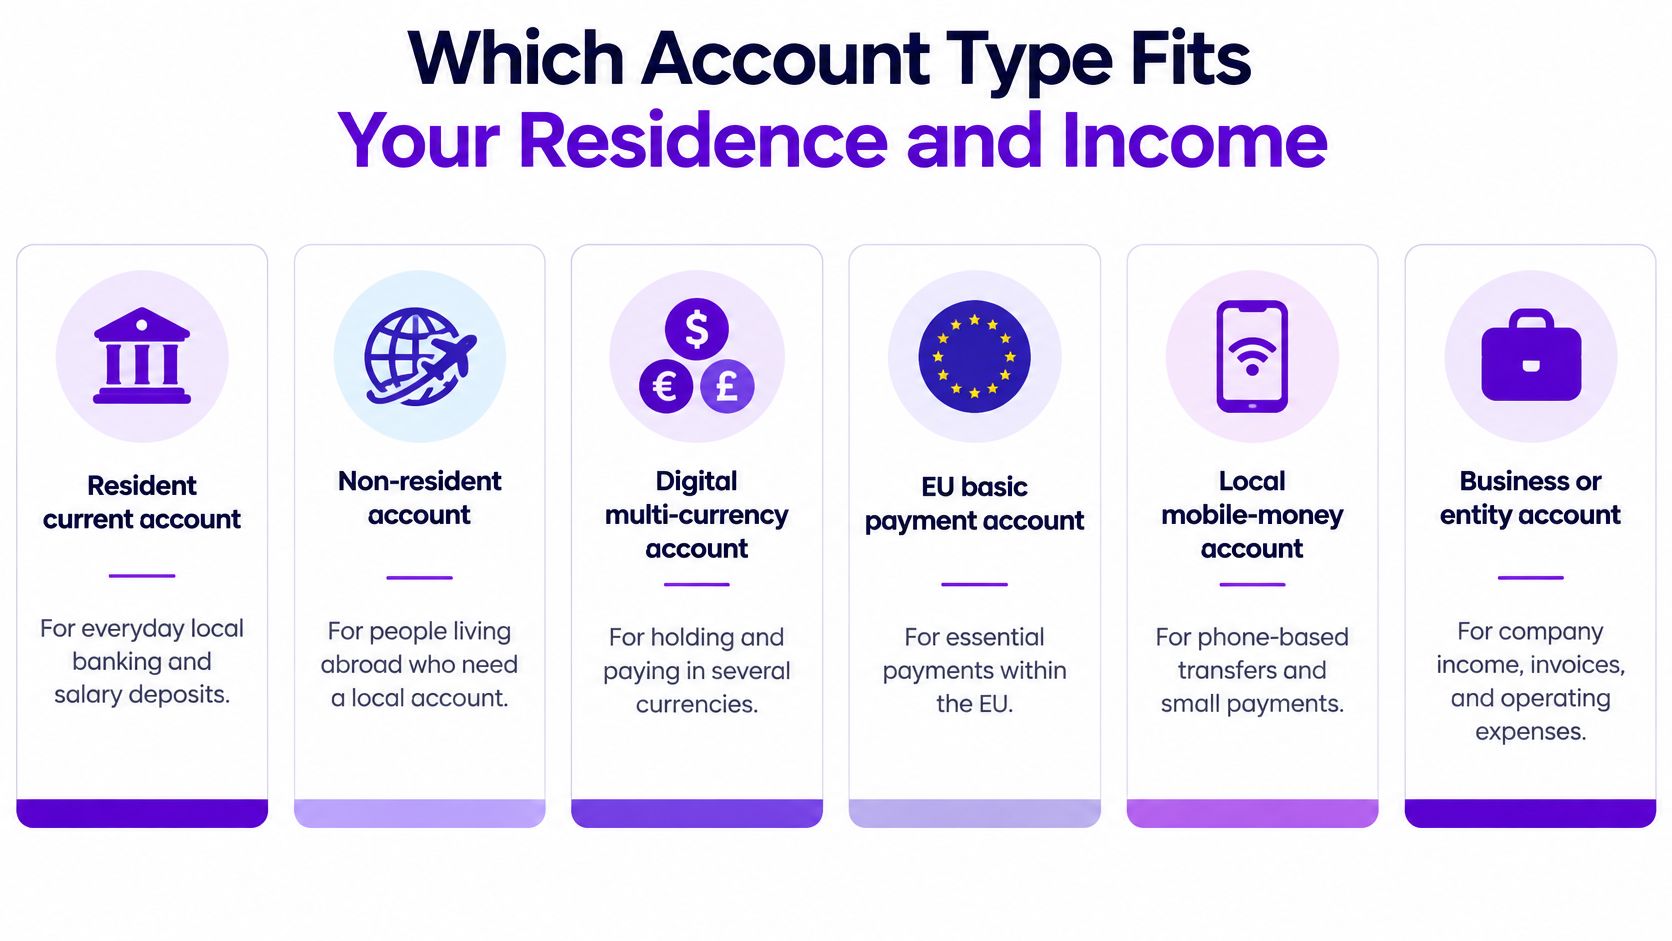
Tipos de cuenta para expatriados de un vistazo
| Tipo de cuenta | Quién suele cumplir los requisitos | Ventaja | Límite |
|---|---|---|---|
| Cuenta corriente de residente | Personas con residencia legal y dirección local | Servicios locales completos, tarjetas y domiciliaciones | Exige prueba de residencia y puede requerir ir a una oficina |
| Cuenta de no residente | Residentes extranjeros sin dirección local | Mantiene la banca flexible entre países | Verificación más estricta, menos productos, posibles comisiones más altas |
| Cuenta multidivisa digital | Freelancers y nómadas que cobran en varias monedas | Guarda muchas monedas y las convierte a bajo coste | Crédito más limitado; la protección de depósitos depende de la licencia del proveedor |
| Cuenta de pago básica de la UE | Consumidores con residencia legal en la UE | Derecho a servicios de pago esenciales | Sin descubierto ni funciones premium |
| Cuenta local de dinero móvil | Personas donde escasean las oficinas bancarias | Acceso móvil y requisitos de entrada bajos | Funciones internacionales y de crédito limitadas |
| Cuenta de empresa o sociedad | Fundadores con empresas o estructuras holding | Separa los ingresos del negocio del dinero personal | Diligencia debida detallada sobre los propietarios |
El acceso en sí ya no es raro. El Global Findex 2021 del Banco Mundial concluyó que el 76 % de los adultos del mundo tenía una cuenta en un banco u otro proveedor regulado, y el 33 % de los adultos del África subsahariana tenía una cuenta de dinero móvil en 2021. Eso no significa que todas las cuentas te den crédito, cambio de divisas barato, protección de depósitos o pagos internacionales fiables.
Banco tradicional o cuenta fintech
Un banco tradicional te da oficinas, préstamos, hipotecas y una protección regulatoria más completa. Es más lento cuando te falta una dirección local, un historial crediticio local o documentos en el formato que espera el personal. Para una estancia larga, esa fricción suele merecer la pena una vez.
Una cuenta multidivisa fintech suele abrirse más rápido, guarda varias monedas y convierte con un diferencial menor. A cambio, hay menos crédito, límites más bajos y un proveedor que puede tener una licencia de entidad de pago o de dinero electrónico en lugar de una licencia bancaria completa. Comprueba qué licencia se aplica, si los fondos de los clientes están salvaguardados y qué servicios quedan excluidos antes de domiciliar ahí tu salario.
Yo priorizaría una cuenta tradicional de residente si:
Te quedas a largo plazo: necesitas domiciliaciones, una cuenta local para la nómina y un historial para alquilar.
Pides financiación local: quieres una hipoteca, un préstamo o una tarjeta de crédito evaluados con tus ingresos locales.
Tratas con instituciones locales: tu empleador, tu casero o la agencia tributaria esperan datos bancarios nacionales.
Yo priorizaría una cuenta multidivisa digital si:
Cobras en varias monedas: facturas a clientes en el extranjero y no quieres conversiones forzosas al recibir el pago. Si estás creando esa cartera de clientes, las ofertas en remoto más allá de la tecnología pueden ayudarte a encontrar trabajo que encaje con este patrón de ingresos.
Cambias de país a menudo: necesitas datos de cuenta que sobrevivan a una mudanza.
Estás probando un mercado: eres fundador y necesitas que los pagos funcionen antes de comprometerte con una sociedad y un local.
Regla práctica: Elige primero la cuenta que cubre la nómina y el uso diario de la tarjeta, y luego añade una segunda cuenta para monedas o ahorro.
No empieces por la configuración más ingeniosa. Empieza por la cuenta que te permite cobrar y pagar el alquiler sin rodeos.
Documentos que piden los bancos y alternativas aceptadas
Los bancos no piden documentos para complicarte la vida. Deben verificar tu identidad, tu dirección, el propósito de la cuenta y la actividad prevista antes de aprobarla, y tu perfil se evalúa dos veces: una según los requisitos locales y otra según la evaluación de riesgos del propio banco.
Documentos que revisan los bancos y alternativas habituales
| Documento | Qué verifica el banco | Alternativa por la que preguntar |
|---|---|---|
| Pasaporte vigente | Identidad y nacionalidad | DNI o documento nacional, si el banco lo acepta |
| Permiso de residencia o visado | Derecho legal a residir y abrir la cuenta | Carta de aprobación de un visado de nómada digital o certificado de residencia |
| Justificante de domicilio | Dirección de residencia actual | Contrato de alquiler, factura de suministros o certificado de dirección emitido por un banco |
| Certificado de residencia fiscal o número fiscal | Residencia fiscal a efectos de información | Número fiscal más autocertificación firmada |
| Prueba del origen de los fondos | Origen de los ingresos | Contratos con clientes, facturas o extractos de plataformas de pago |
| Explicación de la actividad prevista | Países, monedas y volumen de transferencias | Resumen por escrito que coincida con tus extractos |
Por qué el mismo perfil recibe dos respuestas distintas
En la UE, la guía de la Comisión Europea sobre el acceso a cuentas bancarias explica que la Directiva de cuentas de pago da a los consumidores con residencia legal derecho a una cuenta de pago básica. En general, los bancos no pueden rechazarte solo porque vivas en otro país de la UE. Ese derecho no cubre cuentas premium, crédito, descubiertos, inversiones ni banca empresarial sin restricciones.
Aun así, un banco puede pedir pruebas de un vínculo real con el país, como un empleo, estudios, una propiedad o trabajo transfronterizo. Así que separa los pagos esenciales de los productos opcionales. Asegura primero la nómina, las facturas, las domiciliaciones y los pagos con tarjeta, y solicita los extras cuando ya tengas un perfil local documentado.
El alta para no residentes es más exigente porque el banco también debe verificar al titular real y la actividad prevista sin conocerte en persona. Si solicitas desde el sistema estadounidense sin el identificador habitual, nuestra guía para abrir una cuenta bancaria sin SSN trata ese problema documental concreto.
Prepara una sola carpeta de pruebas
Guarda copias compulsadas y escaneos digitales limpios en una sola carpeta, con nombres por documento y fecha. Cada alternativa debe coincidir con lo que has declarado. Un contrato de alquiler a otro nombre, un número fiscal de un país que dices haber dejado y facturas con volúmenes distintos a los declarados generarán preguntas.
Envía la documentación completa en la primera solicitud. Las subidas a trozos provocan revisiones a trozos, y cada archivo nuevo puede reiniciar el plazo.
Cómo abrir una cuenta desde el extranjero paso a paso
Abrir una cuenta desde el extranjero funciona cuando lo tratas como una presentación de cumplimiento, no como un formulario de registro. La secuencia de abajo mantiene coherentes tus datos declarados desde el primer clic hasta la primera transferencia.
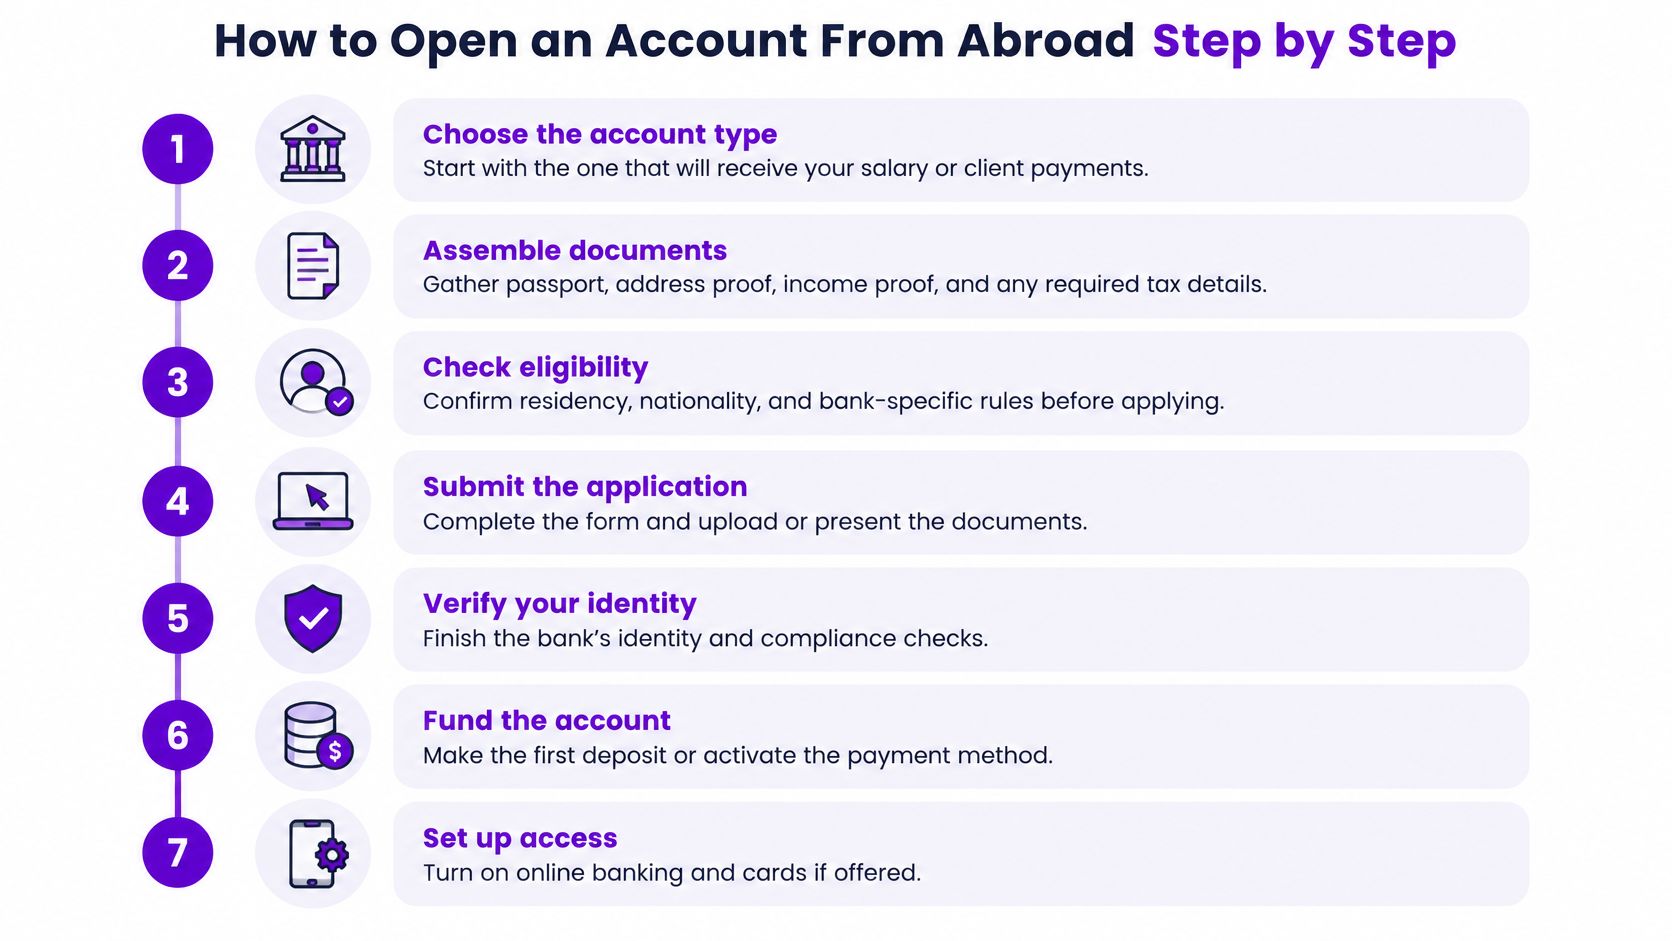
Los siete pasos
Elige primero el tipo de cuenta que recibirá los ingresos. Escoge la cuenta para la nómina o los pagos de clientes antes de optimizar el ahorro o las funciones de divisas. Si esa cuenta falla, todo lo demás espera.
Reúne la carpeta de pruebas. Usa la lista de documentos y comprueba que todos los archivos muestran el mismo nombre escrito igual, la misma dirección y las mismas fechas de residencia. Renombra los escaneos con claridad para que el revisor no tenga que adivinar.
Comprueba los requisitos antes de solicitar. Pregunta directamente al banco si acepta tu nacionalidad, tu situación de residencia, una dirección temporal o un documento de residencia digital. El error habitual es solicitar desde un país que el banco no contempla para tu perfil y luego ver el rechazo como un misterio.
Solicita con una declaración coherente. Tu residencia declarada, la ubicación de tu dispositivo y los países previstos deben coincidir. Las discrepancias entre lo que declaras y dónde inicias sesión o gastas activan una revisión reforzada, así que no declares un país mientras tu actividad diaria muestra claramente otro.
Completa la verificación de identidad. Suele ser una videollamada, una subida de documentos o una visita a la oficina. Guarda el número de referencia, la fecha y el nombre del proceso que completaste, porque el servicio de atención los pide cuando una solicitud se atasca.
Haz una pequeña transferencia de prueba. Envía una cantidad pequeña desde tu cuenta de origen y comprueba que llega con los datos del remitente y las comisiones previstas. No muevas el dinero del alquiler hasta haber visto un pago entrante sin problemas.
Anota los límites y activa las alertas. Anota la fecha de aprobación, los límites diarios, las restricciones de la tarjeta y cualquier condición sobre monedas entrantes. Después configura alertas de saldo y de movimientos para detectar pronto una retención o un pago fallido.
Cómo es una cuenta nueva en buen estado
Habrás terminado cuando se cumplan tres cosas. Tu tarjeta funciona en una compra local normal, ha llegado una transferencia entrante como esperabas y el banco tiene una fecha de residencia documentada que coincide con tus propios registros.
Si no puedes explicar un pago en una frase con un documento que lo respalde, no lo envíes por una cuenta recién abierta.
Sobre todo si es un primer cobro grande de un cliente nuevo en un país nuevo. Envía el pago de prueba, ten el contrato a mano y deja que la cuenta construya un patrón normal.
Comisiones y vías de transferencia más baratas
No estás moviendo dinero en un sistema de nicho. El comentario del Banco de Pagos Internacionales sobre las estadísticas bancarias internacionales situó los activos transfronterizos mundiales de los bancos en aproximadamente 39 billones de dólares a finales del cuarto trimestre de 2023. Notas ese sistema a través de bancos corresponsales, conversiones, controles de cumplimiento y diferencias de plazos en pagos normales de nóminas y facturas.
Vías de transferencia y qué determina su coste
| Vía | Principal factor de coste | Plazo habitual | Mejor uso |
|---|---|---|---|
| Transferencia bancaria (SWIFT) | Comisiones de envío y recepción, deducciones de intermediarios y un tipo de cambio recargado | A menudo 1-5 días hábiles | Pagos puntuales grandes |
| Servicio de transferencia al tipo medio de mercado | Comisión visible más conversión cercana al tipo medio de mercado | A menudo en el día o hasta 2 días | Transferencias recurrentes |
| Conversión en cuenta multidivisa | Diferencial de conversión o comisión fija | Normalmente inmediata | Mantener y convertir cuando el tipo es favorable |
| Pagos con tarjeta en el extranjero | Comisión por transacción en el extranjero y tipo de cambio de la red de la tarjeta | Inmediato | Gastos pequeños del día a día |
| Retirada de efectivo en cajero | Comisión de retirada más margen de cambio | Inmediato | Solo efectivo de emergencia |
| Pago desde una plataforma | Comisión de la plataforma más tipo de cambio al retirar | Según el ciclo de pagos de la plataforma | Freelancers que cobran a través de marketplaces |
Las tres capas de coste
Cada vía tiene hasta tres costes. Está la comisión explícita que ves, el margen en el tipo de cambio que a menudo no ves y, en las transferencias internacionales, las deducciones de intermediarios que se descuentan antes de que llegue el dinero. Una transferencia gratuita con un mal tipo de cambio puede costar más que una de pago a un tipo limpio. Nuestra guía sobre cómo evitar las comisiones por transacciones en el extranjero te ayuda a separar esas capas en los pagos con tarjeta.
Un ejemplo de factura mensual
Supón que recibes el pago de una factura mensual de 3.000 EUR en una cuenta de tu país de origen; este ejemplo es ilustrativo para que puedas repetirlo con tus propias cifras.
Margen de la transferencia bancaria: 3.000 EUR x 1,5 % = 45 EUR al mes, o 540 EUR al año.
Diferencial de conversión menor: 3.000 EUR x 0,4 % = 12 EUR al mes, o 144 EUR al año.
Diferencia: 540 EUR menos 144 EUR = 396 EUR al año, antes de cualquier comisión fija en cualquiera de las dos vías.
Los freelancers que trabajan entre países deberían incluir las comisiones de transferencia, la conversión de divisas, las retenciones fiscales y las comisiones de plataforma en el cálculo antes de aceptar la tarifa de un cliente. Incluye la vía de pago en el presupuesto, no cuando la factura ya esté vencida.
Convierte por lotes cuando el tipo sea favorable, envía los cobros grandes por la vía más barata en la que confíes y deja la tarjeta para los gastos pequeños del día a día. No uses los cajeros del extranjero como método de conversión por defecto.
Residencia fiscal y normas de información que condicionan tu banco
Llegas con un contrato de alquiler nuevo, clientes en otro país y una empresa registrada en otro lugar. El banco aún tiene que fijar un dato antes de decidir qué comunicar: tu residencia fiscal. La residencia legal, la residencia fiscal, la dirección postal y el lugar de trabajo pueden ser distintos. La información sigue a la residencia fiscal, no a la ciudad que aparece en tu visado.
La imagen de abajo muestra la conversación que conviene tener antes de mudarse, no después de recibir una carta de revisión del banco.
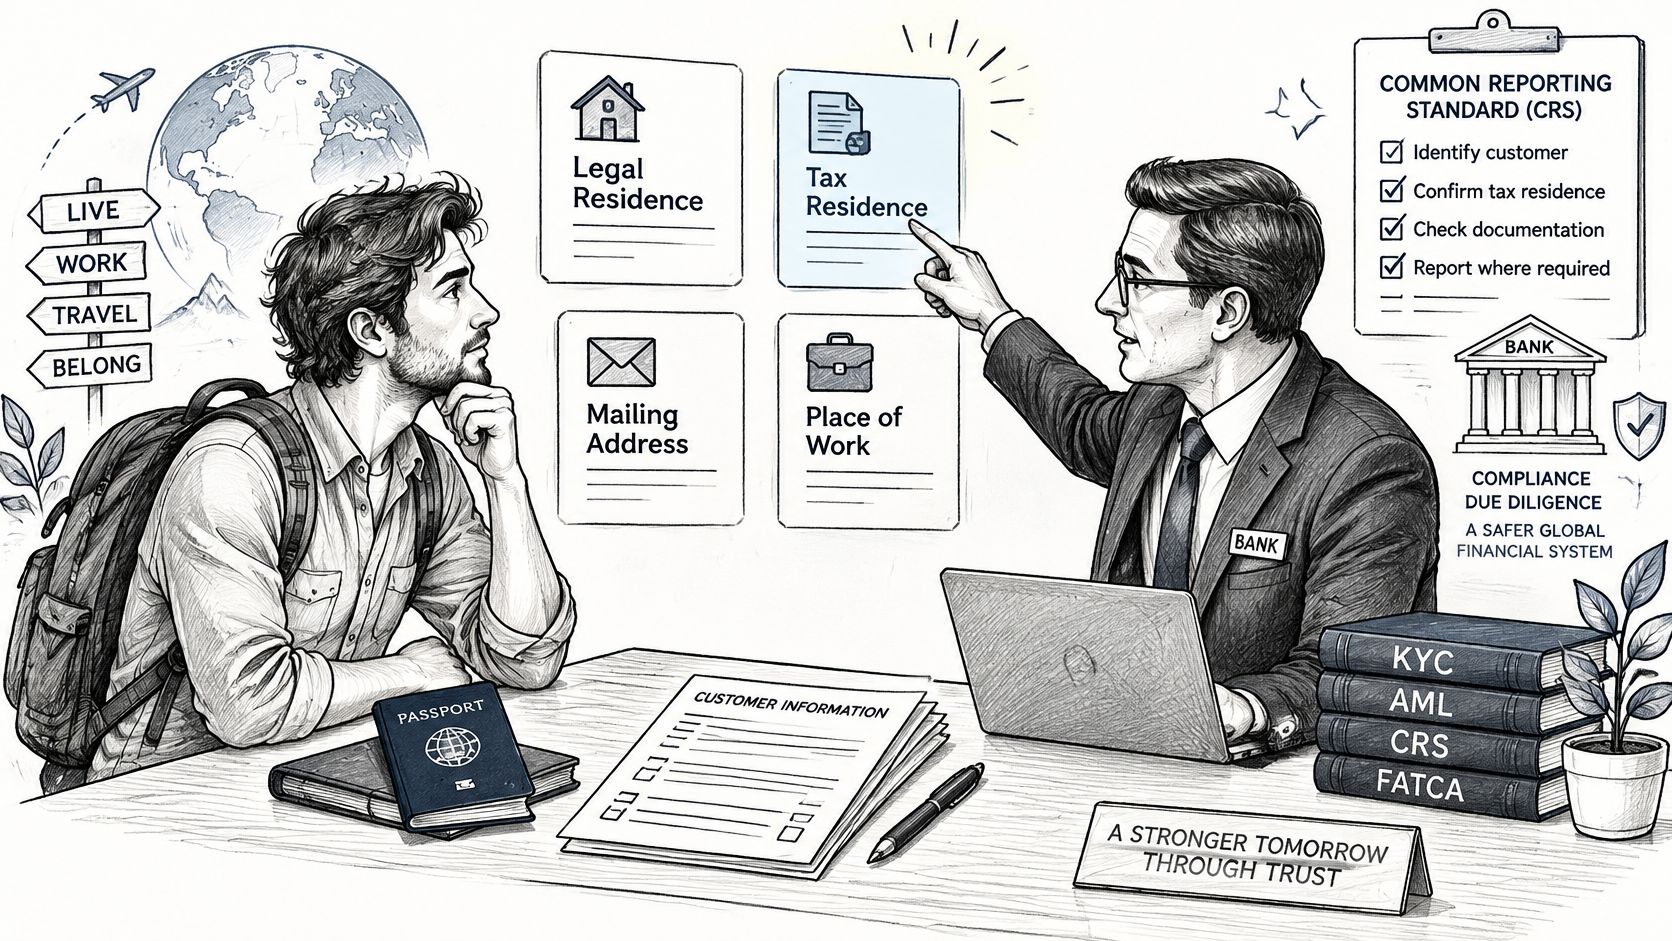
Qué se comunica
Según las notas orientativas de la OCDE sobre el Estándar Común de Comunicación de Información, las instituciones financieras participantes identifican la residencia fiscal del cliente y comunican la información de la cuenta a su autoridad fiscal local, que puede intercambiarla con el país en el que tienes la residencia fiscal. Los datos comunicables pueden incluir tu nombre, dirección, jurisdicción de residencia fiscal, número de identificación fiscal cuando corresponda, fecha de nacimiento, número de cuenta, saldo o valor a final de año y determinados importes de ingresos.
Las cuentas de sociedades siguen sujetas a esas normas cuando una persona física es una persona que ejerce el control. Eso importa si canalizas ingresos a través de una empresa o una holding. Los fundadores que se establecen en Europa también deben vigilar los errores fiscales al registrar empresas en la UE, porque una estructura mal registrada genera preguntas bancarias más adelante. Las mismas preguntas de residencia se aplican si quieres invertir mientras vives en el extranjero: las cuentas de inversión también se identifican y comunican según la residencia fiscal.
El vídeo de abajo es una buena introducción para ver antes de rellenar una autocertificación en un país nuevo.
Un método para cuando los países no cuadran
Cuando cambies de país, actualiza tu autocertificación cuanto antes y guarda la fecha en que informaste a cada banco. Una actualización tardía deja la jurisdicción anterior en el expediente mientras tu actividad ya apunta a otro sitio.
Si mantienes una dirección en tu país pero trabajas en el extranjero, decide en qué país tienes la residencia fiscal y apunta el motivo. La dirección postal de la solicitud no es esa decisión.
Si eres ciudadano estadounidense: la ciudadanía de EE. UU. puede hacer que tu banco tenga que informar según FATCA aunque no seas residente fiscal en Estados Unidos.
Mantén un archivo de pruebas con contratos de alquiler, visados, certificados fiscales, registros de viaje y un registro por jurisdicción de fechas de residencia, números fiscales y control de sociedades. Concilia los extractos bancarios con tu contabilidad para que los ingresos comunicados y los declarados cuenten la misma historia. Los bancos comprueban si los documentos, la autocertificación y los movimientos de dinero coinciden. Lo que activa la revisión es una laguna, no la marca de la cuenta.
Un estilo de vida sin fronteras no elimina las obligaciones bancarias geográficas. La movilidad aumenta la documentación en lugar de reducirla.
Busca asesoramiento fiscal profesional antes de cambiar de residencia o de canalizar ingresos del negocio por un país nuevo. Una autocertificación incorrecta o desactualizada puede provocar errores de información, revisiones de cuenta, problemas de retención o sanciones.
Rechazos, bloqueos de cuenta y precauciones contra el fraude
Un banco rechaza o bloquea la cuenta de un expatriado cuando no reconoce un documento, o cuando el nombre, la dirección, la residencia fiscal y el patrón de pagos que tiene registrados no describen a la misma persona. Una mudanza añade pruebas que el banco pedirá. No relaja el control.
Recibes el pago de un cliente en una ciudad nueva. La app marca la transferencia. Cumplimiento está comparando la contraparte, el país y tu residencia declarada, no ofreciéndote otro tipo de cuenta.
Rechazos y restricciones: causa y respuesta
| Síntoma | Causa probable | Respuesta |
|---|---|---|
| La verificación automática falla | Escaneo ilegible o nombre escrito de forma distinta en los documentos | Vuelve a enviar escaneos claros y haz coincidir el nombre exactamente |
| La solicitud se atasca en la dirección | Dirección temporal no aceptada | Aporta un contrato de alquiler o un certificado de dirección emitido por un banco |
| Cuenta restringida tras una mudanza | La residencia declarada ya no coincide con la actividad de la cuenta | Actualiza la residencia y la autocertificación con pruebas |
| Transferencias retenidas para revisión | Contraparte o país inesperado | Envía el contrato y la factura que explican el pago |
| Acceso denegado a un solicitante con visado | Documento de residencia caducado o temporal | Aporta el permiso vigente o una carta de renovación |
| Alerta de transacción no autorizada | Datos de acceso o de tarjeta comprometidos | Bloquea la tarjeta, cambia la contraseña y llama al banco a su número verificado |
Empieza por las causas más comunes
Revisa primero cómo está escrito tu nombre. Un segundo nombre que aparece en el pasaporte, falta en el contrato de alquiler y está abreviado en una factura hace fallar la comprobación automática antes de que nadie lea tu historia de ingresos.
Después comprueba si la dirección que tiene el banco sigue siendo válida para él y si tu residencia fiscal declarada sigue coincidiendo con dónde inicias sesión, gastas y recibes dinero. Una estancia corta que parece una nueva residencia, sin autocertificación actualizada, es un motivo habitual de que una cuenta ya abierta pase a revisión. La solución es una prueba fechada de dónde tienes la residencia fiscal, no una segunda solicitud en otro banco.
El alta digital sigue aplicando controles más estrictos a los perfiles atípicos. Un permiso temporal suele significar que el banco quiere el permiso vigente o una carta de renovación antes de seguir. Una pantalla de registro rápida no puede pasar por encima de un documento que la entidad no reconoce.
Precauciones contra el fraude que de verdad importan
Nunca compartas códigos de un solo uso: un banco de verdad no necesita que le leas un código de acceso a alguien por teléfono.
Comprueba el dominio antes de iniciar sesión: escríbelo tú en lugar de seguir un enlace de un mensaje.
Activa las alertas: activa alertas de movimientos y de saldo en todas tus cuentas y tarjetas.
Ten un segundo medio de contacto: registra un correo o teléfono de respaldo que controles mientras viajas.
Avisa rápido: bloquea la tarjeta y llama al número verificado en cuanto una transferencia parezca extraña.
Si una cuenta se bloquea, sigue este orden. Primero, pide el motivo por escrito. Segundo, envía toda la carpeta de pruebas de una vez: identidad, dirección, situación de residencia actual y el contrato o la factura de cualquier pago retenido. Tercero, pregunta por el plazo de revisión y por una persona de contacto. Cuarto, guarda copias fechadas de cada envío. Las respuestas parciales reinician la misma discrepancia.
Elige tu configuración bancaria antes de mudarte
No necesitas cinco cuentas. Necesitas una configuración que encaje con cuánto tiempo te quedarás, cómo cobras y si el dinero pasa por una empresa. Elige una cuenta ancla legal donde vives o tienes la residencia fiscal, una cuenta multidivisa para ingresos y conversión, o ambas.
La regla de decisión
Te quedas 12 meses o más en un país: prioriza una cuenta de residente y documenta bien tu dirección. La necesitarás para el alquiler, los suministros, la nómina local y una presencia local creíble.
Te mudas cada pocos meses: prioriza una cuenta multidivisa digital y mantén abierta una cuenta en tu país de origen. No cierres la cuenta de origen hasta que la sustituta haya superado ingresos y facturas reales.
Tienes una empresa o una holding: añade una cuenta de empresa y confirma la comunicación de las personas que ejercen el control antes de abrirla. Mezclar ingresos de la empresa en una cuenta personal crea problemas fiscales y de cumplimiento tediosos de deshacer.
La sección de Viajes de Mazurly trata los visados para nómadas digitales, la banca entre países y el seguro médico internacional, para que puedas preparar las pruebas de visado y dirección a la vez que la cuenta, en lugar de descubrir una discrepancia durante el alta.
Tus próximos pasos, en orden
Traza tus fechas de residencia. Apunta dónde has vivido, dónde tienes la residencia fiscal y cuándo cambió cada situación.
Reúne la carpeta de pruebas. Prepárala una vez, con nombres, direcciones y documentos de origen de fondos que coincidan.
Preselecciona dos proveedores. Compara sus tarifas con tus importes y frecuencias reales de transferencia, no con un tipo de reclamo.
Solicita de una sola vez. Envía una solicitud completa y coherente y guarda los números de referencia.
Programa una revisión anual. Revisa cada año y después de cada mudanza la residencia fiscal, la dirección, la caducidad del permiso y los límites de la cuenta.
Prueba de confirmación: la cuenta debe recibir tus ingresos, pagar tus recibos periódicos y generar extractos que coincidan con tus registros fiscales.
Si falla en alguna parte de esa prueba, todavía no es tu cuenta principal, prometa lo que prometa la app. Corrige lo que falla antes de mudarte, mientras aún tienes una alternativa que funciona y tiempo para responder con calma a un equipo de cumplimiento. Esa es la diferencia entre una banca que apoya una vida móvil y una banca que la interrumpe.
Planifica tu mudanza con guías prácticas sobre banca entre países, visados, pagos y gestión de un negocio desde cualquier lugar en Mazurly. Prepara tu carpeta de pruebas, compara cuentas según tu patrón real de ingresos y abre la cuenta con la que cobrarás antes de aterrizar.