Seguro de viaje para expatriados: qué te cubre en 2026
Tabla de contenidos
- Coberturas imprescindibles en toda póliza para expatriados
- Dónde suelen fallar las pólizas baratas
- ¿Te sigue bastando una póliza de viaje?
- Pólizas de viaje y seguros de salud para expatriados, frente a frente
- Tres filas que sorprenden
- Exclusiones y reglas de evacuación que anulan reclamaciones
- La evacuación es una prestación logística
- Cómo presentar una reclamación sin perder dinero
- Normas de cada país que cambian tu cobertura
- Qué cubre de verdad una tarjeta europea
- Escenarios de expatriados y la póliza adecuada
- Una conferencia de tres semanas en España
- Seis meses en Lisboa con asma
- Un año en Bali y un portátil de trabajo robado
- Elige tu cobertura antes de tu próxima mudanza
Has reservado el piso, has avisado a tus clientes de que trabajarás desde otra zona horaria, y la póliza de viaje del verano pasado sigue en tu bandeja de entrada. Parecía sólida cuando el viaje duraba diez días. Ahora que la fecha de regreso no deja de moverse, parece más endeble.
En ese hueco es donde la gente pierde dinero. El seguro de viaje para expatriados está pensado para una enfermedad repentina, una pierna que te impide seguir, una maleta perdida y un vuelo de urgencia a casa. No sustituye al médico que ves cada mes, al inhalador que repones ni a un año viviendo en una ciudad. Si los confundes, la reclamación que más necesitas será justo la que el contrato nunca prometió.
Imagina que te tuerces el tobillo la segunda semana. Una póliza de vacaciones puede pagar urgencias. Ahora imagina que ese tobillo necesita fisioterapia cada semana durante tres meses, o que se te acaba la medicación para la tensión. Eso es otro producto. Las secciones siguientes separan ambos según los días en el extranjero, la residencia, el derecho a cobertura en tu país y el tipo de atención que usas en el día a día.
Coberturas imprescindibles en toda póliza para expatriados
El seguro de viaje para expatriados es una cobertura centrada en urgencias para personas que viven o trabajan en el extranjero. Se contrata por viaje o por año, y está diseñada en torno a los riesgos que más golpean lejos de casa.
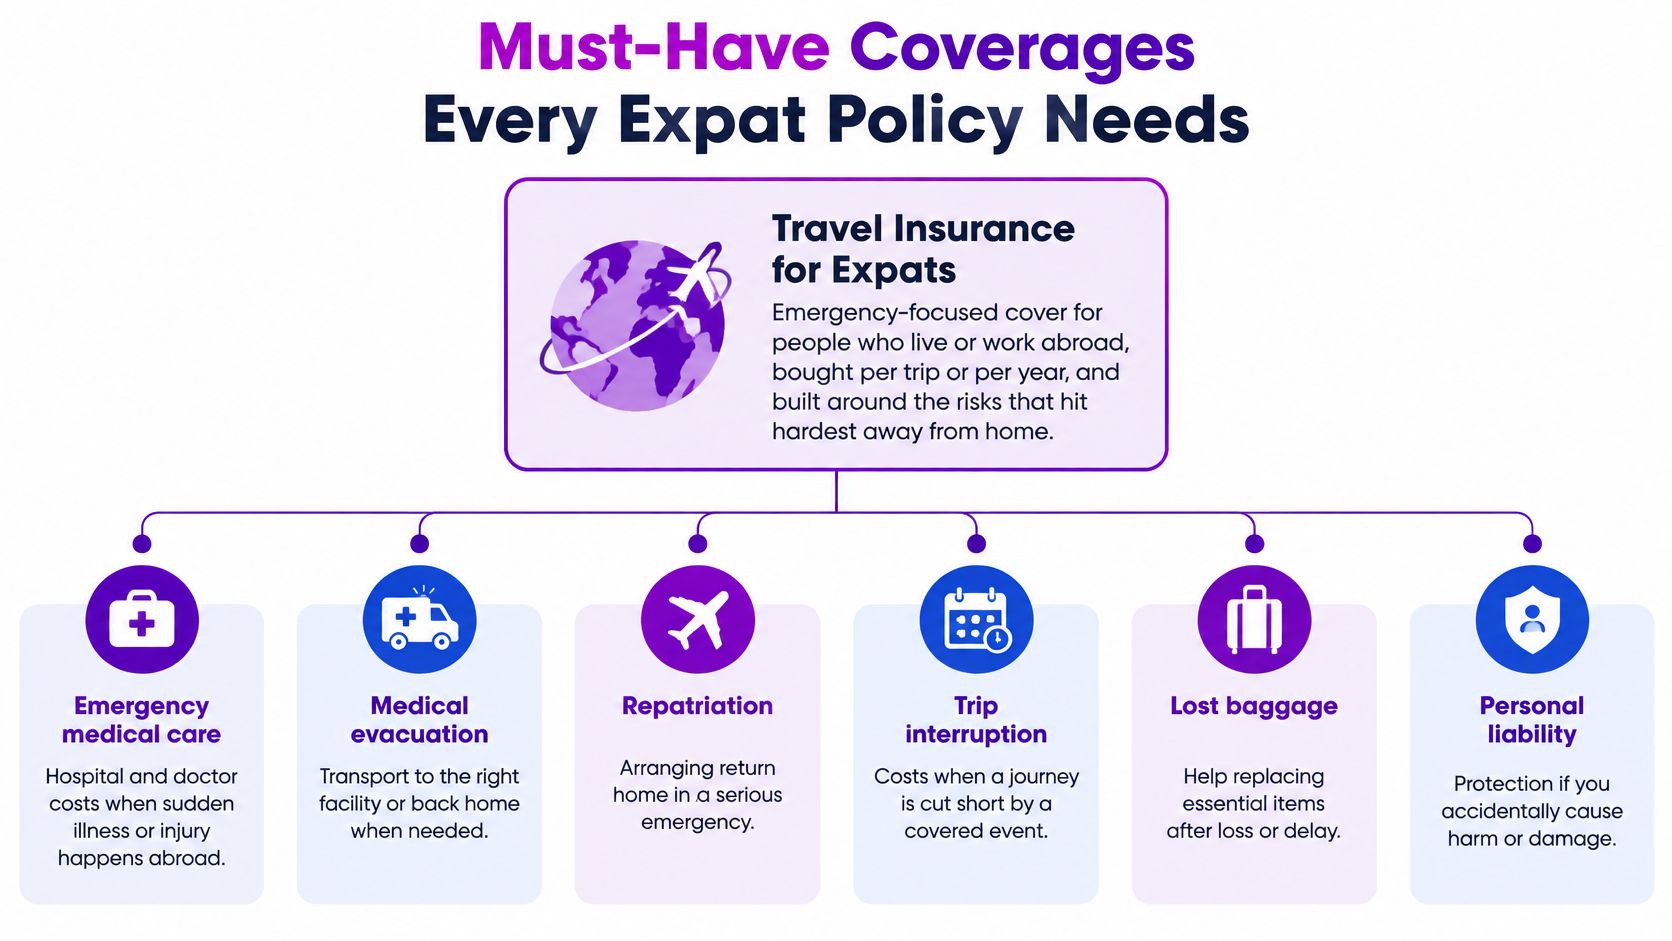
Revisa el cuadro de coberturas con esta lista antes de comparar precios. Una fila que falta no es un hueco pequeño. Es la factura que pagarás tú.
| Cobertura | Qué paga | Mínimo a comprobar | Por qué importa |
|---|---|---|---|
| Tratamiento médico de urgencia | Hospitalización, cirugía y visitas médicas de urgencia en el extranjero | Al menos 100 000 $ para la vigencia de la póliza | Los hospitales privados en el extranjero pueden cobrar muy por encima de las tarifas de tu país |
| Evacuación y repatriación de urgencia | Ambulancia aérea a un centro adecuado o de vuelta a tu país | Ilimitada, o al menos 250 000 $ | Solo la evacuación puede costar de 20 000 $ a 200 000 $ o más |
| Interrupción del viaje | Gastos no reembolsables si una enfermedad cubierta obliga a volver antes | Cubre vuelos, alquiler y reservas prepagadas | Reduce pérdidas cuando un problema médico acorta una estancia |
| Equipaje y efectos personales | Pertenencias perdidas, robadas o dañadas | Un límite por objeto que cubra tu portátil y tu teléfono | La electrónica suele tener un límite inferior a su valor de reposición |
| Responsabilidad civil | Lesiones o daños que causes a otras personas | Al menos 100 000 $ | Cubre costes legales si se presenta una reclamación en otro país |
| Retraso del viaje | Comidas y alojamiento tras un retraso largo | Se activa a partir de 6 a 12 horas | Reembolsa gastos extra cuando falla el transporte |
| Asistencia de urgencia 24/7 | Derivaciones, traducción, coordinación hospitalaria y pago directo | Disponible en tu idioma, con pago directo | Agiliza la atención y evita adelantar el pago |
Dónde suelen fallar las pólizas baratas
Tres filas provocan la mayoría de los arrepentimientos en una estancia larga.
Tratamiento médico de urgencia paga el hospital, al cirujano y al médico de urgencias. Busca al menos $100,000 para la vigencia de la póliza, no un pequeño límite por visita. El máximo anual importa tanto como cualquier límite por siniestro, porque varias facturas pueden acumularse bajo un mismo techo antes de que vuelvas a casa.
Evacuación y repatriación de urgencia es la fila que cambia las cuentas. El Departamento de Estado de EE. UU. afirma que una evacuación en ambulancia aérea a Estados Unidos puede costar entre 20 000 $ y 200 000 $, según el lugar y el estado de salud, y advierte de que los costes de evacuación pueden superar los $250,000 en algunas circunstancias. El Gobierno de EE. UU. no paga esas facturas de hospital ni los gastos de evacuación privada. Pregunta si el límite de evacuación es independiente del máximo médico o compartido con él.
Equipaje y efectos personales parecen bien cubiertos hasta que llegas al límite por objeto. Un portátil o un teléfono suele estar sujeto a un límite muy inferior a lo que cuesta reponerlo. Si la póliza paga 500 $ por objeto y el equipo costó más, la diferencia es tuya.
La responsabilidad civil, el retraso y la línea de asistencia también merecen un repaso. La responsabilidad civil es lo que responde a una reclamación contra ti en los tribunales de otro país. El retraso solo cuenta a partir de las horas indicadas en la póliza, a menudo 6 a 12 horas. La asistencia es el equipo que encuentra un hospital, traduce y, cuando el plan lo permite, organiza el pago directo para que no financies la atención con una tarjeta de crédito.
Regla práctica: Busca cada fila en el condicionado de la póliza, no solo en el resumen comercial. Si el condicionado no dice nada, no tienes esa cobertura.
¿Te sigue bastando una póliza de viaje?
Una póliza de viaje es un coche de alquiler pensado para unas vacaciones. Vivir en el extranjero se parece más a tener el coche en propiedad. El desgaste es distinto, el papeleo es distinto, y la asistencia en carretera del mostrador de alquiler no cubrirá un año conduciendo.
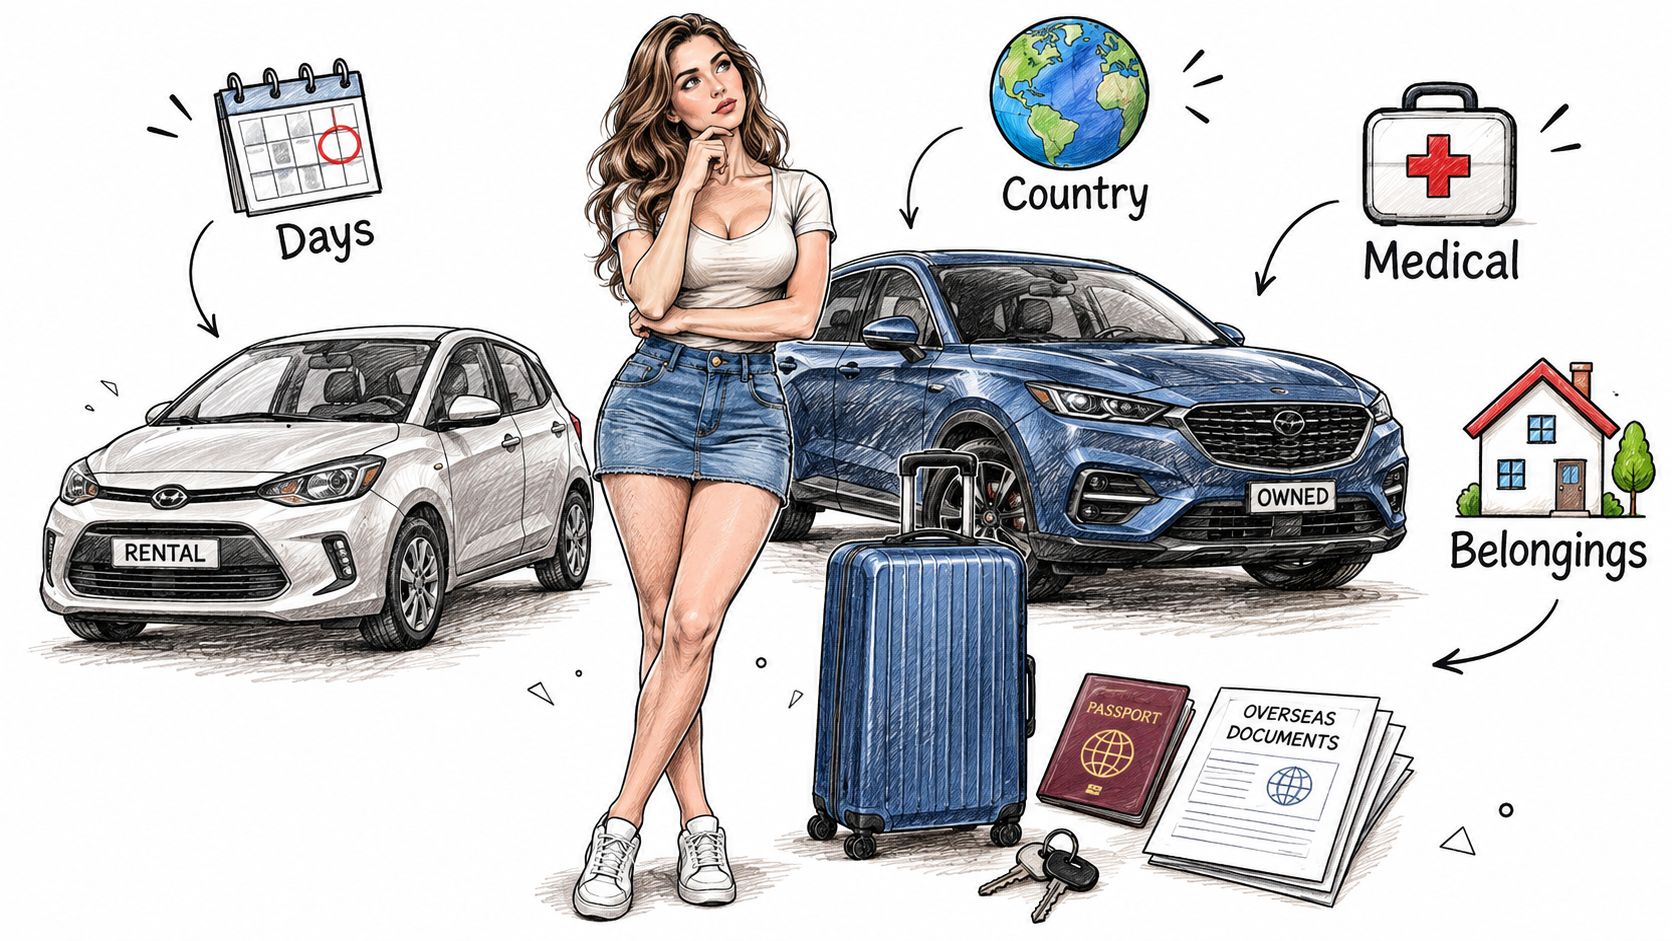
Haz estas cuatro pruebas en orden. La primera que no superes es la que debería cambiar el producto que compras.
Días en el extranjero. Suma todas las noches que prevés pasar fuera de tu país durante el próximo año, incluidos los saltos entre ciudades. Un contrato de viaje está escrito para un desplazamiento planificado con fecha de fin. Si tu calendario ya supera la duración máxima del viaje en la póliza, esta puede vencer mientras sigues pagando alquiler. Los trabajadores remotos que se mudan cada pocas semanas suelen suspender esta prueba sin darse cuenta, porque ninguna reserva parece larga.
Situación de residencia. Un visitante, un titular de visado y un residente fiscal no son la misma persona para una aseguradora. En cuanto un país te considera residente, el «viaje» puede dejar de existir en el condicionado. Revisa los requisitos de nacionalidad, país de residencia y si se permite el trabajo remoto. Veredicto: si tienes un permiso de residencia, o estás a punto de tenerlo, no des por hecho que un contrato de vacaciones sigue sirviendo.
Derecho a cobertura en tu país. Algunos seguros de salud de tu país siguen pagando en el extranjero solo si mantienes la afiliación allí. Otros dejan de pagar en cuanto la atención ocurre fuera. Llama a tu aseguradora y haz dos preguntas. ¿Seguirás teniendo derecho después de esta mudanza, y pagará algo por tratamientos fuera de tu país? Veredicto: si el seguro de tu país deja de cubrir en el extranjero, un complemento de viaje no puede reconstruirlo.
Tipo de atención. Haz una lista de lo que vas a usar. Las urgencias son una lista. Las recetas mensuales, las revisiones, la atención del embarazo y las consultas de salud mental son otra. Los contratos de viaje están pensados para la primera. Veredicto: si algo de tu lista es rutinario, la póliza de viaje no supera esta prueba aunque las fechas sigan encajando.
Si la estancia no tiene fecha de fin, o necesitas atención rutinaria, un seguro de salud para expatriados es el punto de partida correcto. Una prima de vacaciones no es un descuento sobre el producto equivocado.
Dentro de la tercera prueba hay una comprobación más. Algunas coberturas médicas en el extranjero son secundarias, es decir, la aseguradora quiere que tu seguro nacional pague, o lo rechace, antes de mirar la factura. Ese retraso duele cuando el seguro nacional excluye el tratamiento en el extranjero.
Pólizas de viaje y seguros de salud para expatriados, frente a frente
Una póliza de vacaciones barata puede cubrir una noche catastrófica en el hospital y aun así dejar sin seguro la atención previsible de una estancia larga. Esa es la trampa del coste. Ahorras en la prima y luego pagas tú las recetas, las visitas de seguimiento y las revisiones. Los costes médicos privados internacionales también suben. Un informe de tendencias médicas globales de 2025 situó el aumento de los costes médicos de los expatriados en aproximadamente un 9,25 % a 12 % a nivel mundial, con algunos lugares alcanzando el 14%, según la guía de MarketWatch sobre seguros de viaje para nómadas digitales.
| Criterio | Póliza de viaje | Seguro de salud para expatriados |
|---|---|---|
| Duración máxima | Normalmente un solo viaje, a menudo limitado a unos seis meses | Renovable, normalmente por 12 meses |
| Atención rutinaria y revisiones | Normalmente excluidas | Normalmente incluidas, a menudo con copago |
| Medicamentos con receta | Excluidos o limitados a urgencias | Normalmente incluidos para enfermedades crónicas |
| Enfermedades preexistentes | A menudo excluidas o limitadas | Cubiertas tras un periodo de carencia, según el plan |
| Primaria o secundaria | A menudo secundaria, paga después de tu aseguradora nacional | Normalmente primaria, paga directamente |
| Pago directo | Limitado, a menudo solo reembolso | Habitual a través de una red de proveedores |
| Evacuación de urgencia | Incluida, con límites fijos | Incluida, a menudo con límites más altos |
| Coste habitual | Bajo, por viaje | Más alto, según edad, región y nivel de cobertura |
Tres filas que sorprenden
Duración máxima es un límite del producto, no una sugerencia. La Asociación Nacional de Comisionados de Seguros de EE. UU. define el seguro de viaje como protección frente a los riesgos asociados a un viaje planificado y excluye expresamente las pólizas de salud completas para personas que trabajan o residen en el extranjero, incluidos los viajes de más de seis meses. Un nómada digital que supera ese límite, cambia de país una y otra vez o necesita atención ambulatoria rutinaria queda fuera de aquello para lo que sirve un contrato de viaje.
La atención rutinaria y las recetas son donde una estancia larga gasta dinero. Una póliza de viaje puede pagar la noche de tu ingreso y rechazar la reposición del inhalador al mes siguiente. Un seguro de salud para expatriados tiene un precio que incluye esa atención continua, normalmente con copago, y se renueva por un plazo que puedes ajustar a un visado.
El carácter primario o secundario decide quién paga primero. Los informes de la NAIC clasifican las pólizas médicas y dentales de urgencia en primarias y de exceso, o secundarias. Una póliza secundaria puede exigir que presentes primero la reclamación a tu seguro de salud nacional, a Medicare o a otro pagador. Si el seguro nacional excluye el tratamiento en el extranjero, esperas un rechazo y aun así puede quedarte un hueco.
El pago directo, los límites de evacuación y el precio se derivan de esos tres puntos. Una prima de viaje baja es real, igual que el precio más alto de un plan calculado por edad, región y nivel de cobertura. Antes de comparar esas primas, consigue tres respuestas por escrito. La duración debe cubrir toda la residencia. El condicionado sobre enfermedades preexistentes debe encajar con tu historial. La póliza debe indicar si es primaria o de exceso. Una comparación de primas solo tiene sentido cuando esos tres puntos coinciden. Mientras esperas esa carta, anota también las franquicias, el coaseguro, el máximo anual y si el trabajo remoto es un motivo admitido para estar en el extranjero.
Exclusiones y reglas de evacuación que anulan reclamaciones
El rechazo que más duele suele deberse a una enfermedad preexistente, no a un recibo que falta. Las aseguradoras revisan un periodo anterior fijado, a menudo de meses, y consideran preexistente una dolencia si tuviste síntomas, medicación o consejo médico en ese plazo. La gente cree que «me sentía bien en el avión» es el criterio. El criterio es el periodo de revisión.
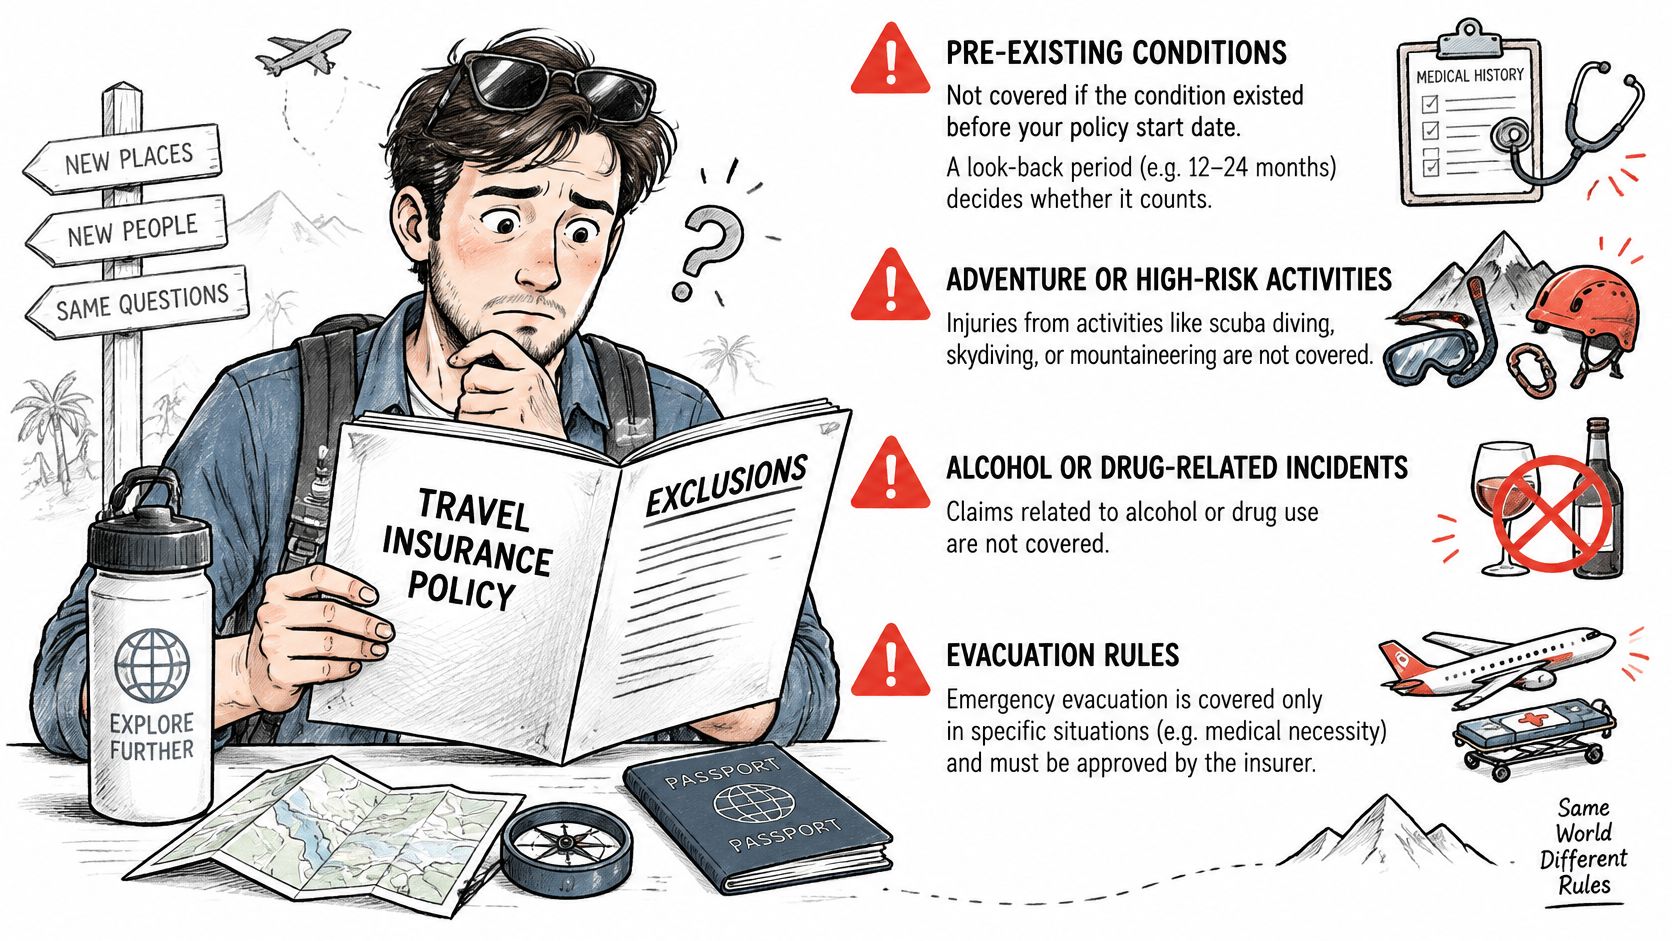
Lee esto antes de confiar en el certificado.
Enfermedades preexistentes. Un periodo de revisión decide si una dolencia cuenta, aunque no tengas un diagnóstico formal.
Atención rutinaria, programada o electiva. Las revisiones, las cirugías programadas y las limpiezas dentales quedan fuera del condicionado de urgencias.
Deportes de aventura. El buceo, la escalada y el esquí requieren un suplemento en muchos contratos. Sin él, la lesión queda excluida.
Incidentes relacionados con el alcohol. Una caída después de beber puede anular una reclamación médica que, por lo demás, sería válida.
Pandemias. Algunos condicionados dejan de pagar cuando la aseguradora, o un gobierno, ya ha emitido una advertencia.
Guerra y disturbios políticos. Las lesiones relacionadas con disturbios, aunque seas un simple transeúnte, son una exclusión habitual.
Pérdidas vinculadas al trabajo. El equipo y la responsabilidad ligados a tu trabajo suelen quedar fuera de un contrato de viaje personal.
La llamada que evita el rechazo por enfermedad preexistente es aburrida. Antes de comprar, apunta tus diagnósticos, tus medicamentos y la última vez que viste a un médico por cada uno, y pide a la aseguradora que confirme por escrito qué hará el periodo de revisión con esa lista. Una exención que no tienes por escrito no es una exención.
La evacuación es una prestación logística
La cobertura no empieza en la puerta del hospital. La guía de la NAIC sobre seguros de viaje describe la evacuación como el traslado al centro médico apropiado o adecuadamente equipado más cercano, con traslado posterior a casa solo cuando esté médicamente justificado. El seguro de salud estadounidense estándar no suele cubrir la repatriación desde el extranjero ni el traslado a un centro adecuado. La misma guía señala que muchos países, incluida la mayoría de los de la UE, pueden exigir prueba de seguro médico para un visado.
Una lesión grave en una isla, o en una ciudad con un hospital pequeño, puede requerir un avión medicalizado. Una póliza que solo reembolsa el hospital local deja ese vuelo sin cobertura. Comprueba cuatro cosas en el condicionado. ¿Organiza el vuelo la central de asistencia, o pagas tú y reclamas después? ¿Quién elige el hospital receptor? ¿Incluye el asiento de un acompañante? ¿La repatriación necesita autorización antes de que te trasladen?
Este breve repaso muestra cómo se activan las coberturas de evacuación y por qué saltarse la línea de asistencia es un motivo habitual de que una factura de traslado vuelva sin pagar.
Muchos rechazos vienen de trasladarse por cuenta propia. Tomaste un taxi a una ciudad más grande, o un familiar reservó un vuelo comercial, y nadie llamó antes al número de asistencia. Si el condicionado exige esa llamada, la aseguradora puede rechazar todo el coste del traslado aunque la lesión estuviera cubierta.
Para un expediente de visado, el certificado debe indicar las fechas de validez, el ámbito geográfico, los límites médicos de urgencia y la evacuación o repatriación. Una línea que solo dice «seguro de viaje» pesa menos que un certificado que nombra esos cuatro puntos. Ajusta las fechas al visado, no a la semana en que vuelas.
Cómo presentar una reclamación sin perder dinero
Una reclamación es un expediente que preparas cansado, en un idioma que quizá no domines. Las aseguradoras pagan por documentos, no por lo dura que fue la semana. El orden siguiente es el que evita que se escape dinero de una pérdida por lo demás válida.
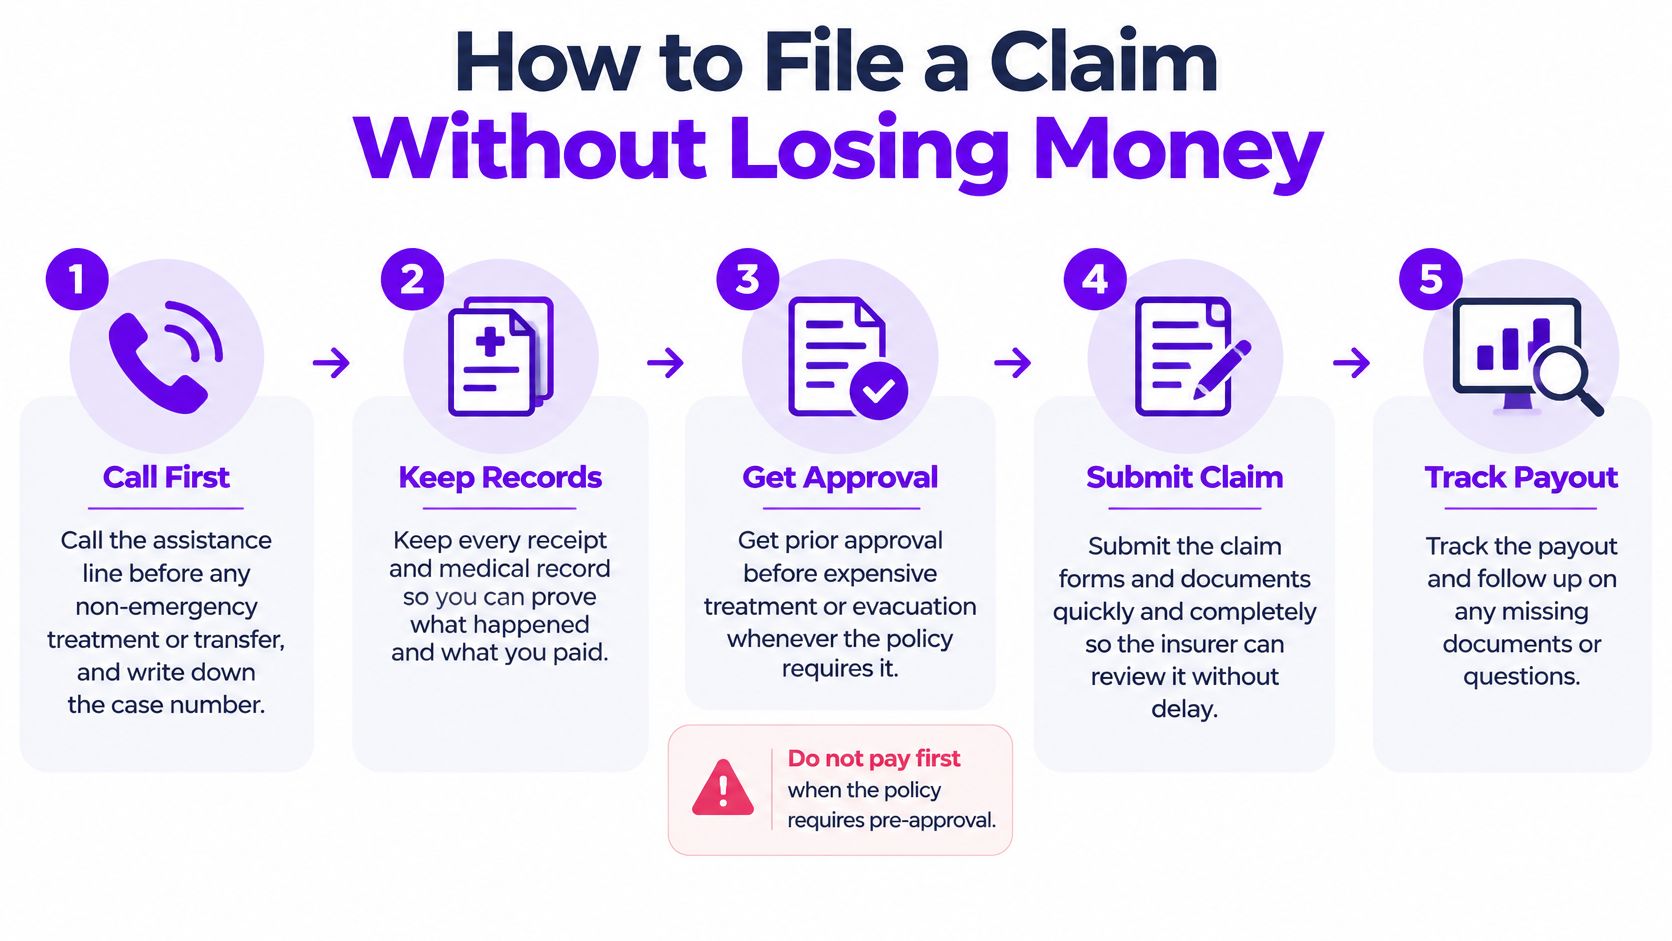
Llama primero a la línea de asistencia. Hazlo antes de cualquier tratamiento que no sea urgente o de cualquier traslado, y apunta el número de expediente. Con esa llamada la aseguradora aprueba el hospital y la ruta. Si te la saltas, un reembolso posterior puede rechazarse aunque la enfermedad estuviera cubierta.
Guarda todos los documentos médicos. Eso significa recibos, facturas detalladas y el informe de alta, más una traducción si la aseguradora la pide. Un comprobante de tarjeta sin factura detallada es difícil de vincular a un servicio cubierto, así que pide al hospital que desglose cada cargo antes de irte del mostrador.
Registra el equipo de trabajo al comprarlo. Fotografía los números de serie, guarda las facturas y conserva las pruebas de propiedad aparte de la lista de tus cosas personales. Un portátil en leasing, un equipo de la empresa o un dispositivo comprado en el extranjero es lo primero que cuestionan los peritos.
Revisa las cláusulas de uso profesional antes de volar. La Post Office británica señala que los portátiles y teléfonos propiedad de la empresa pueden quedar fuera de la cobertura de viaje ordinaria. Una maleta robada y un portátil de empresa robado pueden tratarse de forma distinta aunque estuvieran en la misma cafetería. Si la póliza excluye el uso profesional, añade un suplemento de equipo de trabajo o ciberriesgos antes de salir, no después del robo.
Denuncia el robo cuanto antes. Ve en cuanto puedas y pide una copia sellada con los objetos detallados, no una nota verbal de que pasaste por comisaría. Una denuncia fechada días después de la pérdida es de lo más fácil de cuestionar para un perito.
Presenta la reclamación antes del plazo. Cada póliza fija su propio plazo de reclamación en el condicionado, así que búscalo ahora y cuenta hacia atrás desde la fecha del suceso. Envía juntos el formulario, las facturas y la prueba de la pérdida. Un expediente completo avanza más rápido que un formulario con la promesa de enviar documentos más tarde.
Pregunta cómo se valoran los dispositivos. El valor de reposición y el valor depreciado dan cheques distintos. Si el condicionado paga el valor depreciado, un portátil de tres años no se liquidará al precio de hoy.
Una distinción más importa. La reclamación de urgencia de una póliza de viaje y la reclamación de atención rutinaria de un seguro para expatriados van a departamentos distintos con normas distintas. Si tienes ambos, envía cada factura al expediente correcto a la primera, porque un formulario rechazado no reinicia tu plazo.
Si el taxi desde el aeropuerto es la razón por la que estás en el hospital, el expediente médico y el del accidente tienen que avanzar juntos. Esta guía sobre cómo contactar con los servicios de emergencia tras un accidente en la carretera del aeropuerto complementa de forma práctica esa primera llamada a la asistencia.
Si tu póliza es secundaria, reclama primero a la aseguradora de tu país y guarda las dos series de cartas. Un rechazo de tu país suele ser lo que la aseguradora extranjera quiere ver antes de pagar.
«Trabajo remoto incluido» no significa «continuidad del negocio protegida».
Un portátil robado puede estar cubierto. La penalización del cliente, los días de trabajo perdidos y el coste de recuperar el acceso a los archivos de clientes normalmente no, y la cancelación del viaje tampoco los sustituye. Separa en tu carpeta el equipo personal del de trabajo, y decide antes de salir si los ciberriesgos y la responsabilidad civil van en esta póliza o en una póliza de empresa propia.
Normas de cada país que cambian tu cobertura
Los sistemas sanitarios públicos no son un seguro. Cambian cuánta cobertura privada sigues necesitando, y se detienen en fronteras que un contrato de alquiler no respeta. Confirma las normas de cada país antes de mudarte, porque tanto los sistemas públicos como las normas de entrada cambian.
| Región o situación | Atención pública | Aún necesario en privado |
|---|---|---|
| UE, Islandia, Liechtenstein, Noruega, Suiza y Reino Unido | Tarjeta Sanitaria Europea para estancias temporales, al coste local | Atención privada, repatriación, evacuación y objetos perdidos |
| Países sin acuerdo de reciprocidad | Sin cobertura pública para visitantes | Póliza privada completa con atención de urgencia y evacuación |
| Destinos que exigen prueba de seguro para entrar | La atención pública no sustituye a un certificado de entrada | Un certificado con fechas, territorio, límites médicos y evacuación |
| Lugares con atención especializada limitada | Los hospitales públicos locales pueden carecer de la especialidad que necesitas | Evacuación a un centro adecuado, con un proceso de asistencia claro |
Qué cubre de verdad una tarjeta europea
La Comisión Europea registró unos 253 millones de tarjetas sanitarias europeas en circulación en 2023, y el sistema tramitó aproximadamente 2,2 millones de solicitudes de reembolso al año. La tarjeta da acceso a la atención pública médicamente necesaria durante una estancia temporal en los 27 Estados miembros de la UE, Islandia, Liechtenstein, Noruega, Suiza y el Reino Unido, en general en las mismas condiciones y al mismo coste que un residente local.
No es un seguro de viaje ni un seguro médico privado internacional. No cubre hospitales privados, tratamientos programados, objetos perdidos ni el coste de llevarte a casa. Está pensada para estancias temporales. Muchas estancias de expatriados y nómadas son más largas. Dentro de los países participantes, la tarjeta puede reducir la factura del hospital público. Aun así necesitas cobertura privada para clínicas privadas, evacuación, repatriación, interrupción del viaje y cualquier atención fuera de ese mapa.
Fuera de los acuerdos de reciprocidad, un visitante a menudo no tiene ninguna cobertura pública. La póliza privada tiene que asumir sola la atención de urgencia y la evacuación. En una ciudad con poca atención especializada, la cobertura útil es el proceso de asistencia que te traslada, no la promesa de que el hospital local pueda operar.
Las estancias que se convierten en residencia también cambian el visado que tienes. Nuestras notas sobre visados para nómadas digitales te ayudan a ver qué países tratan una estancia remota larga como una visita y cuáles como residencia, porque esa etiqueta cambia lo que significa «temporal» tanto para la aseguradora como para la clínica.
Escenarios de expatriados y la póliza adecuada
Una conferencia de tres semanas en España
Una consultora vuela a España tres semanas, con vuelos prepagados, hotel y una agenda de reuniones. Los problemas médicos más probables son una fractura o un problema estomacal, no un año de recetas. Basta con una póliza de viaje con límites médicos de urgencia altos, interrupción del viaje para el hotel no usado y el cambio de vuelo, y evacuación a un hospital adecuado. Lo primero que hay que leer es si la evacuación es ilimitada o tiene un límite suficiente para un vuelo medicalizado, y si la interrupción incluye las habitaciones prepagadas. El veredicto cambia si piensa quedarse el resto del año o necesita una receta habitual allí. En ese punto, las fechas ya no describen una conferencia.
Seis meses en Lisboa con asma
Un freelance pasa seis meses trabajando en remoto en Lisboa y usa un inhalador para el asma cada mes, además de alguna revisión. El condicionado de urgencias no paga esa reposición. La prueba del tipo de atención falla el primer día, aunque las fechas encajen sobre el papel. Un seguro de salud para expatriados es el contrato correcto, y el condicionado sobre enfermedades preexistentes necesita una lectura atenta antes de comprar, porque el asma es justo el tipo de historial que detecta un periodo de revisión. Comprueba primero si los medicamentos para una enfermedad crónica figuran como cubiertos y si se aplica un periodo de carencia. El veredicto solo cambiaría si el inhalador fuera un suministro puntual de urgencia y la estancia una visita corta con vuelo de vuelta cerrado. No lo es.
Un año en Bali y un portátil de trabajo robado
Una fundadora vive un año en Bali, se mueve entre islas y pierde un portátil de la empresa la semana en que vence una entrega para un cliente. La necesidad médica es la evacuación desde una isla pequeña si ocurre algo grave, más la atención ordinaria durante un año completo de residencia. La necesidad de equipo es aparte. Necesita un seguro para expatriados, un suplemento de equipo de trabajo que acepte equipos de la empresa y una carpeta de reclamación con números de serie, facturas y denuncia lista antes de que algo desaparezca. Comprueba primero las fechas de residencia y luego la exclusión por uso profesional. Una comparación del costo de vida merece la pena antes de un alquiler largo, porque el alquiler y los gastos diarios quedan fuera de cualquier reclamación de viaje. El veredicto cambia si la estancia se reduce a unas vacaciones cortas y el portátil es personal, asegurado a valor de reposición, con un límite por objeto acorde a su precio.
Elige tu cobertura antes de tu próxima mudanza
Hazlo antes de la próxima salida, mientras aún puedes cambiar el contrato.
Cuenta los días. Suma cada noche que prevés pasar en el extranjero en los próximos 12 meses y marca cualquier tramo que supere medio año. La póliza tiene que encajar con ese calendario, no con el viaje más corto que imaginaste al principio.
Haz las cuatro pruebas. Días, residencia, derecho a cobertura en tu país y tipo de atención. Anota cuál falla primero. Ese fallo elige el producto.
Revisa cada país de la ruta. Usa la tabla de atención pública para ver qué queda en privado y luego confirma si la entrada exige un certificado con fechas, territorio, límites médicos y evacuación.
Prepara ya la carpeta de reclamaciones. Números de serie, facturas y el número de asistencia de cada dispositivo y cada viaje. No querrás buscarlos desde una cama de hospital.
Compra antes de salir. Los periodos de carencia y las reglas sobre enfermedades preexistentes suelen empezar en la fecha de compra, no el día en que enfermas.
Si quieres una lista de compra sencilla junto a estas pruebas, la guía de compra de seguros de viaje de HearSmart explica cómo comparar pólizas con un lenguaje cotidiano. Nuestra sección de Viajes cubre visados para nómadas digitales, banca entre países y seguro de salud internacional, para que la decisión de cobertura esté junto a las del visado y el dinero. Asegura la estancia que de verdad tienes.
Mazurly ayuda a fundadores con movilidad global, freelancers y equipos remotos a convertir visados, seguros y gestión de dinero internacional en procesos claros. Si estás ajustando un seguro de salud a una estancia larga, empieza por las guías y herramientas de Mazurly y ajusta la póliza a la mudanza antes de volar.