Assurance voyage pour expatriés : ce qui vous couvre en 2026
Table des matières
- Les garanties indispensables de toute police d’expatrié
- Là où les polices bon marché lâchent souvent
- Une police voyage vous suffit-elle encore ?
- Polices voyage et assurances santé expatrié côte à côte
- Trois lignes qui surprennent
- Exclusions et règles d’évacuation qui annulent les remboursements
- L’évacuation est une prestation logistique
- Comment déclarer un sinistre sans perdre d’argent
- Les règles nationales qui modifient votre couverture
- Ce que couvre vraiment une carte européenne
- Situations d’expatriés et police adaptée
- Une conférence de trois semaines en Espagne
- Six mois à Lisbonne avec de l’asthme
- Un an à Bali et un ordinateur de travail volé
- Choisissez votre couverture avant votre prochain départ
Vous avez réservé l’appartement, prévenu vos clients que vous travaillerez depuis un autre fuseau horaire, et la police voyage de l’été dernier dort encore dans votre boîte mail. Elle semblait solide quand le voyage durait dix jours. Elle paraît plus mince maintenant que la date de retour ne cesse de reculer.
C’est dans cet écart que l’on perd de l’argent. L’assurance voyage pour expatriés est conçue pour une maladie soudaine, une jambe qui vous empêche de continuer, un bagage perdu et un vol d’urgence vers chez vous. Elle ne remplace pas le médecin que vous voyez chaque mois, l’inhalateur que vous renouvelez ou une année de vie dans une même ville. Confondez les deux, et le remboursement dont vous avez le plus besoin sera justement celui que le contrat n’a jamais promis.
Imaginez une entorse de la cheville la deuxième semaine. Une police vacances peut payer les urgences. Imaginez maintenant que cette cheville nécessite de la kiné chaque semaine pendant trois mois, ou que votre traitement contre l’hypertension s’épuise. C’est un autre produit. Les sections ci-dessous séparent les deux selon les jours passés à l’étranger, la résidence, l’éligibilité dans le pays d’origine et le type de soins que vous utilisez au quotidien.
Les garanties indispensables de toute police d’expatrié
L’assurance voyage pour expatriés est une couverture axée sur l’urgence pour les personnes qui vivent ou travaillent à l’étranger. Vous la souscrivez par voyage ou à l’année, et elle est construite autour des risques les plus lourds loin de chez soi.
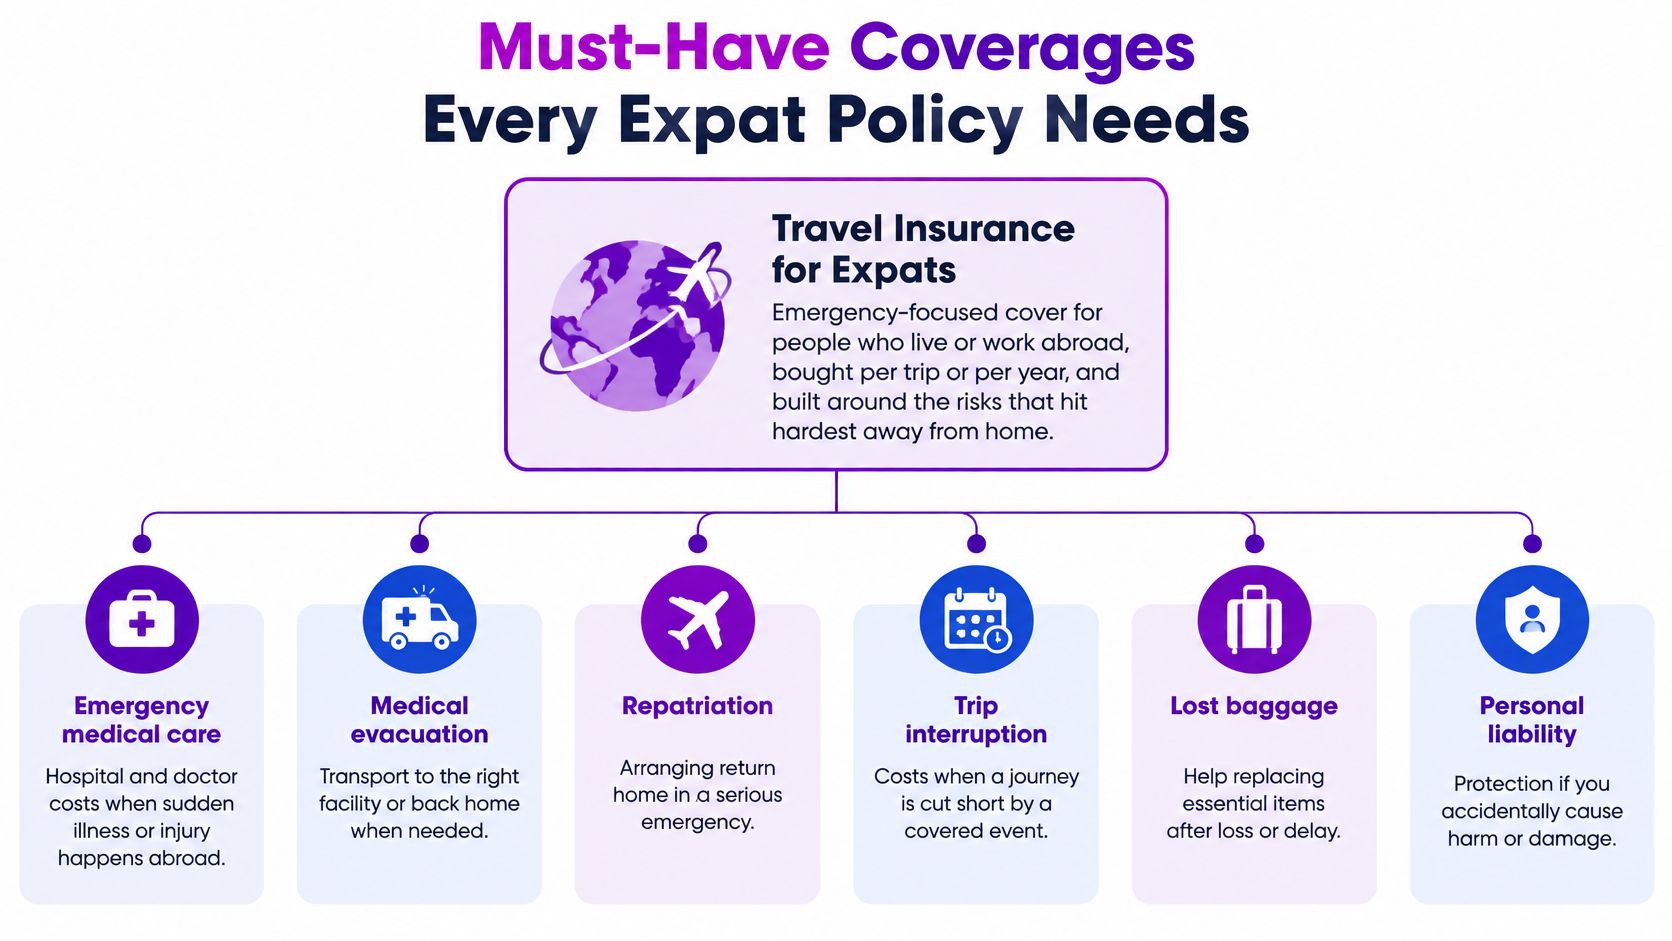
Lisez le tableau des garanties avec cette liste avant de comparer les prix. Une ligne manquante n’est pas un petit trou. C’est la facture que vous paierez vous-même.
| Garantie | Ce qu’elle paie | Minimum à vérifier | Pourquoi c’est important |
|---|---|---|---|
| Soins médicaux d’urgence | Hospitalisation, chirurgie et consultations d’urgence à l’étranger | Au moins 100 000 $ pour la durée du contrat | Les hôpitaux privés à l’étranger peuvent facturer bien au-delà des tarifs nationaux |
| Évacuation et rapatriement d’urgence | Avion sanitaire vers un établissement adapté ou retour dans votre pays | Illimité, ou au moins 250 000 $ | Une évacuation seule peut coûter de 20 000 $ à 200 000 $ ou plus |
| Interruption de voyage | Frais non remboursables si une maladie couverte impose un retour anticipé | Couvre vols, loyer et réservations prépayées | Limite les pertes quand un problème médical écourte un séjour |
| Bagages et effets personnels | Objets perdus, volés ou endommagés | Un plafond par objet adapté à votre ordinateur et votre téléphone | Les appareils électroniques sont souvent plafonnés sous leur valeur de remplacement |
| Responsabilité civile | Blessures ou dommages que vous causez à autrui | Au moins 100 000 $ | Couvre les frais juridiques si une réclamation est déposée dans un autre pays |
| Retard de voyage | Repas et hébergement après un long retard | Déclenchement après 6 à 12 heures | Rembourse les frais supplémentaires quand le transport fait défaut |
| Assistance d’urgence 24 h/24, 7 j/7 | Orientation, traduction, coordination hospitalière et tiers payant | Disponible dans votre langue, avec tiers payant | Accélère la prise en charge et évite d’avancer les frais |
Là où les polices bon marché lâchent souvent
Trois lignes causent l’essentiel des regrets lors d’un long séjour.
Soins médicaux d’urgence paient l’hôpital, le chirurgien et le médecin urgentiste. Visez au moins $100,000 pour la durée du contrat, et non un petit plafond par consultation. Le plafond annuel compte autant que la limite par sinistre, car plusieurs factures peuvent s’accumuler sous un même plafond avant votre retour.
Évacuation et rapatriement d’urgence sont la ligne qui change tout le calcul. Le Département d’État américain indique qu’une évacuation par avion sanitaire vers les États-Unis peut coûter entre 20 000 $ et 200 000 $, selon le lieu et l’état de santé, et avertit que les frais d’évacuation peuvent dépasser $250,000 dans certains cas. Le gouvernement américain ne paie ni ces factures d’hôpital ni les frais d’évacuation privée. Demandez si la limite d’évacuation est distincte du plafond médical ou partagée avec lui.
Bagages et effets personnels semblent bien couverts jusqu’au plafond par objet. Un ordinateur ou un téléphone est souvent soumis à un plafond très inférieur à son coût de remplacement. Si le contrat paie 500 $ par objet et que l’appareil a coûté plus, la différence est pour vous.
La responsabilité civile, le retard et la ligne d’assistance méritent aussi un coup d’œil. La responsabilité civile répond à une réclamation déposée contre vous devant les tribunaux d’un autre pays. Le retard ne commence qu’après le nombre d’heures inscrit au contrat, souvent 6 à 12 heures. L’assistance est l’équipe qui trouve un hôpital, traduit et, quand le contrat le permet, organise le tiers payant pour que vous ne financiez pas les soins avec une carte de crédit.
Règle pratique : Trouvez chaque ligne dans les conditions du contrat, pas seulement dans le résumé commercial. Si les conditions n’en disent rien, vous n’avez pas cette garantie.
Une police voyage vous suffit-elle encore ?
Une police voyage, c’est une voiture de location dimensionnée pour des vacances. Vivre à l’étranger, c’est plutôt posséder la voiture. L’usure est différente, les papiers sont différents, et l’assistance du loueur ne couvrira pas une année de route.
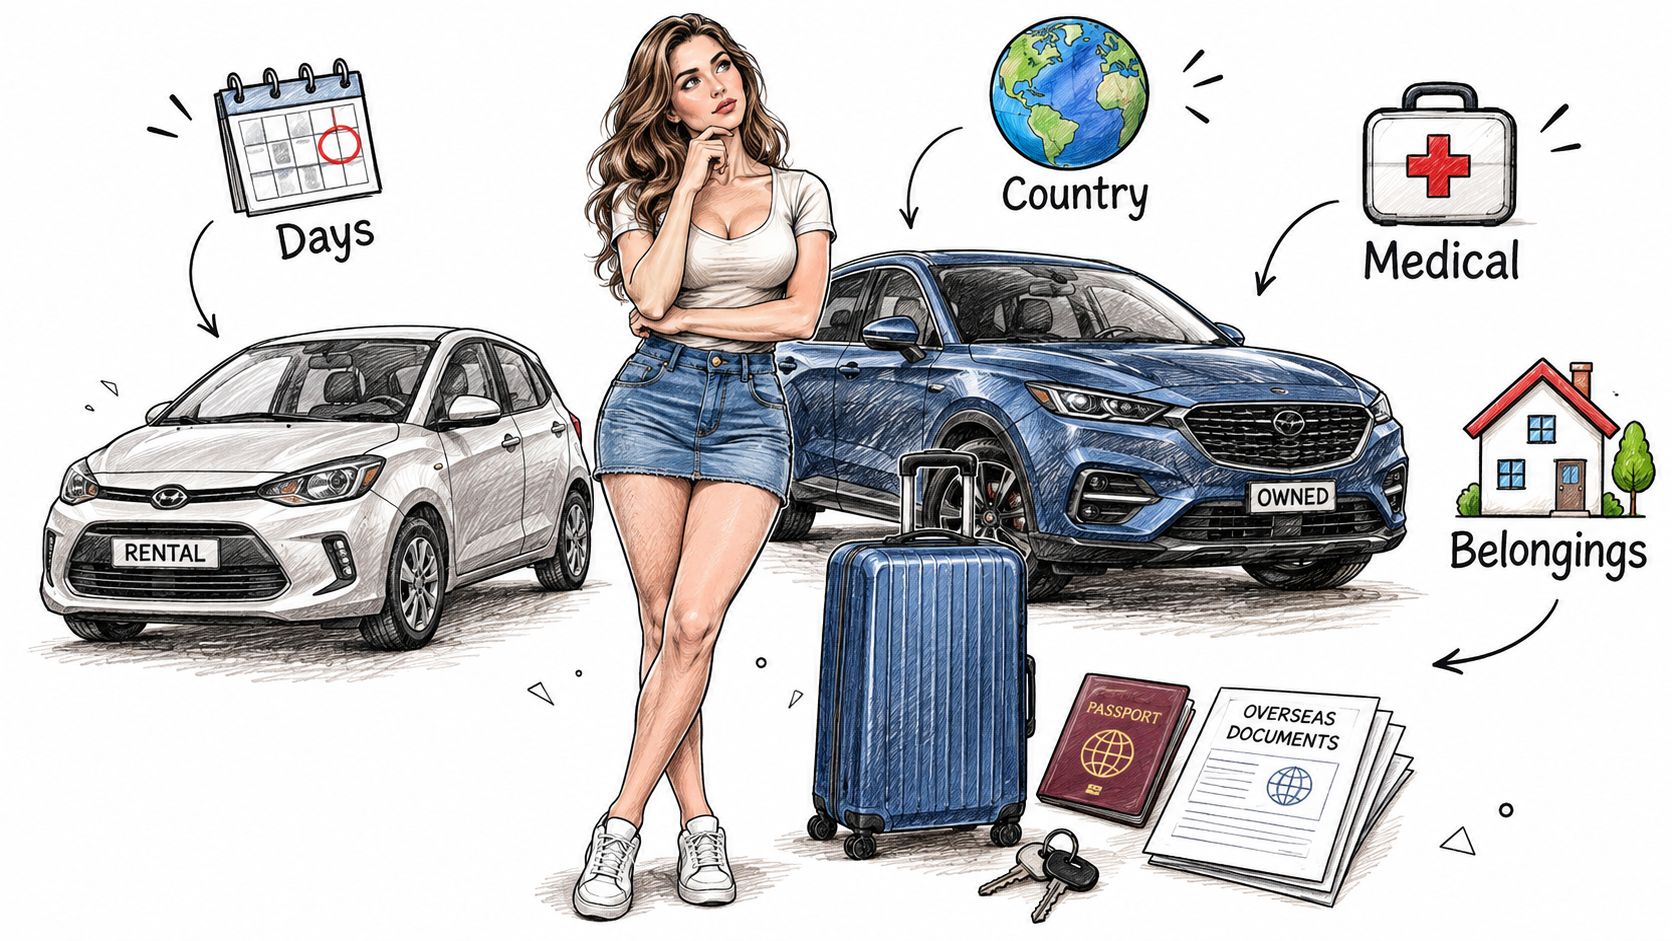
Faites ces quatre tests dans l’ordre. Le premier que vous ratez est celui qui doit changer le produit que vous achetez.
Jours à l’étranger. Additionnez toutes les nuits que vous prévoyez de passer hors de votre pays au cours de l’année à venir, y compris les sauts entre villes. Un contrat voyage est écrit pour un déplacement prévu avec une date de fin. Si votre calendrier dépasse déjà la durée maximale du contrat, la police peut expirer alors que vous payez encore un loyer. Les travailleurs à distance qui changent de lieu toutes les quelques semaines échouent souvent à ce test sans s’en rendre compte, car aucune réservation ne paraît longue.
Statut de résidence. Un visiteur, un titulaire de visa et un résident fiscal ne sont pas la même personne pour un assureur. Dès qu’un pays considère que vous y vivez, un « voyage » peut ne plus exister dans le contrat. Vérifiez les conditions d’éligibilité sur la nationalité, le pays de résidence et l’autorisation du travail à distance. Verdict : si vous avez un titre de séjour, ou allez en obtenir un, ne supposez pas qu’un contrat vacances convient encore.
Éligibilité dans le pays d’origine. Certains régimes de santé nationaux continuent de payer à l’étranger seulement si vous restez affilié chez vous. D’autres s’arrêtent dès que les soins ont lieu à l’étranger. Appelez votre assureur et posez deux questions. Resterez-vous éligible après ce départ, et paiera-t-il quoi que ce soit pour des soins hors du pays ? Verdict : si le régime national se tait à l’étranger, une option voyage ne peut pas le reconstruire.
Type de soins. Listez ce que vous utiliserez. Les urgences sont une liste. Les ordonnances mensuelles, les bilans, le suivi de grossesse et les consultations de santé mentale en sont une autre. Les contrats voyage sont conçus pour la première. Verdict : si un élément de votre liste est courant, la police voyage échoue à ce test même si les dates conviennent encore.
Si le séjour est sans date de fin, ou si vous avez besoin de soins courants, une assurance santé expatrié est le bon point de départ. Une prime de vacances n’est pas une remise sur le mauvais produit.
Une vérification de plus se cache dans le troisième test. Certaines garanties médicales à l’étranger sont secondaires : l’assureur veut que votre régime national paie, ou refuse, avant d’examiner la facture. Ce délai est pénible quand le régime national exclut les soins à l’étranger.
Polices voyage et assurances santé expatrié côte à côte
Une police vacances bon marché peut couvrir une nuit catastrophique à l’hôpital et laisser pourtant sans assurance les soins prévisibles d’un long séjour. C’est le piège du coût. Vous économisez sur la prime, puis payez vous-même les ordonnances, les visites de suivi et les bilans. Les frais médicaux privés internationaux augmentent aussi. Un rapport 2025 sur les tendances médicales mondiales situait la hausse des frais médicaux des expatriés à environ 9,25 % à 12 % au niveau mondial, certains pays atteignant 14%, comme le note le guide de MarketWatch sur l’assurance voyage pour nomades numériques.
| Critère | Police voyage | Assurance santé expatrié |
|---|---|---|
| Durée maximale | Généralement un seul voyage, souvent plafonné à environ six mois | Renouvelable, généralement sur 12 mois |
| Soins courants et bilans | Généralement exclus | Généralement inclus, souvent avec une participation |
| Médicaments sur ordonnance | Exclus ou limités aux urgences | Généralement inclus pour les affections chroniques |
| Affections préexistantes | Souvent exclues ou limitées | Couvertes après un délai de carence, selon le contrat |
| Primaire ou secondaire | Souvent secondaire, paie après votre assureur national | Généralement primaire, paie directement |
| Tiers payant | Limité, souvent remboursement uniquement | Courant via un réseau de prestataires |
| Évacuation d’urgence | Incluse, avec des plafonds fixés | Incluse, souvent avec des plafonds plus élevés |
| Coût typique | Faible, tarifé par voyage | Plus élevé, tarifé selon l’âge, la région et le niveau de couverture |
Trois lignes qui surprennent
Durée maximale est une limite du produit, pas une suggestion. L’Association nationale des commissaires aux assurances des États-Unis définit l’assurance voyage comme une protection contre les risques liés à un voyage prévu et exclut explicitement les contrats santé complets pour les personnes travaillant ou résidant à l’étranger, y compris les voyages de plus de six mois. Un nomade numérique qui dépasse ce plafond, change sans cesse de pays ou a besoin de soins ambulatoires courants sort du cadre d’un contrat voyage.
Les soins courants et les ordonnances sont le poste où un long séjour coûte de l’argent. Une police voyage peut payer la nuit de votre hospitalisation et refuser le renouvellement de l’inhalateur le mois suivant. Une assurance santé expatrié est tarifée pour inclure ces soins continus, généralement avec une participation, et se renouvelle sur une durée que vous pouvez caler sur un visa.
Le statut primaire ou secondaire détermine qui paie en premier. Les rapports de la NAIC classent les contrats médicaux et dentaires d’urgence en primaires et complémentaires, ou secondaires. Un contrat secondaire peut exiger que vous présentiez d’abord la demande à votre assurance santé nationale, à Medicare ou à un autre payeur. Si le régime national exclut les soins à l’étranger, vous attendez un refus et il peut quand même rester un trou.
Le tiers payant, les plafonds d’évacuation et le prix découlent de ces trois points. Une prime voyage basse est bien réelle, tout comme le prix plus élevé d’un contrat calculé selon l’âge, la région et le niveau de couverture. Avant de comparer ces primes, obtenez trois réponses par écrit. La durée doit couvrir toute la résidence. Les conditions sur les affections préexistantes doivent correspondre à vos antécédents. Le contrat doit préciser s’il est primaire ou complémentaire. Une comparaison de primes n’a de sens qu’une fois ces trois points alignés. En attendant cette lettre, notez aussi les franchises, la coassurance, le plafond annuel et si le travail à distance est un motif admis de séjour à l’étranger.
Exclusions et règles d’évacuation qui annulent les remboursements
Le refus qui fait le plus mal concerne généralement une affection préexistante, et non un reçu manquant. Les assureurs examinent une période passée définie, souvent de plusieurs mois, et considèrent une affection comme préexistante si vous avez eu des symptômes, un traitement ou un avis médical pendant cette période. On croit que « je me sentais bien dans l’avion » est le critère. Le critère, c’est la période d’antériorité.
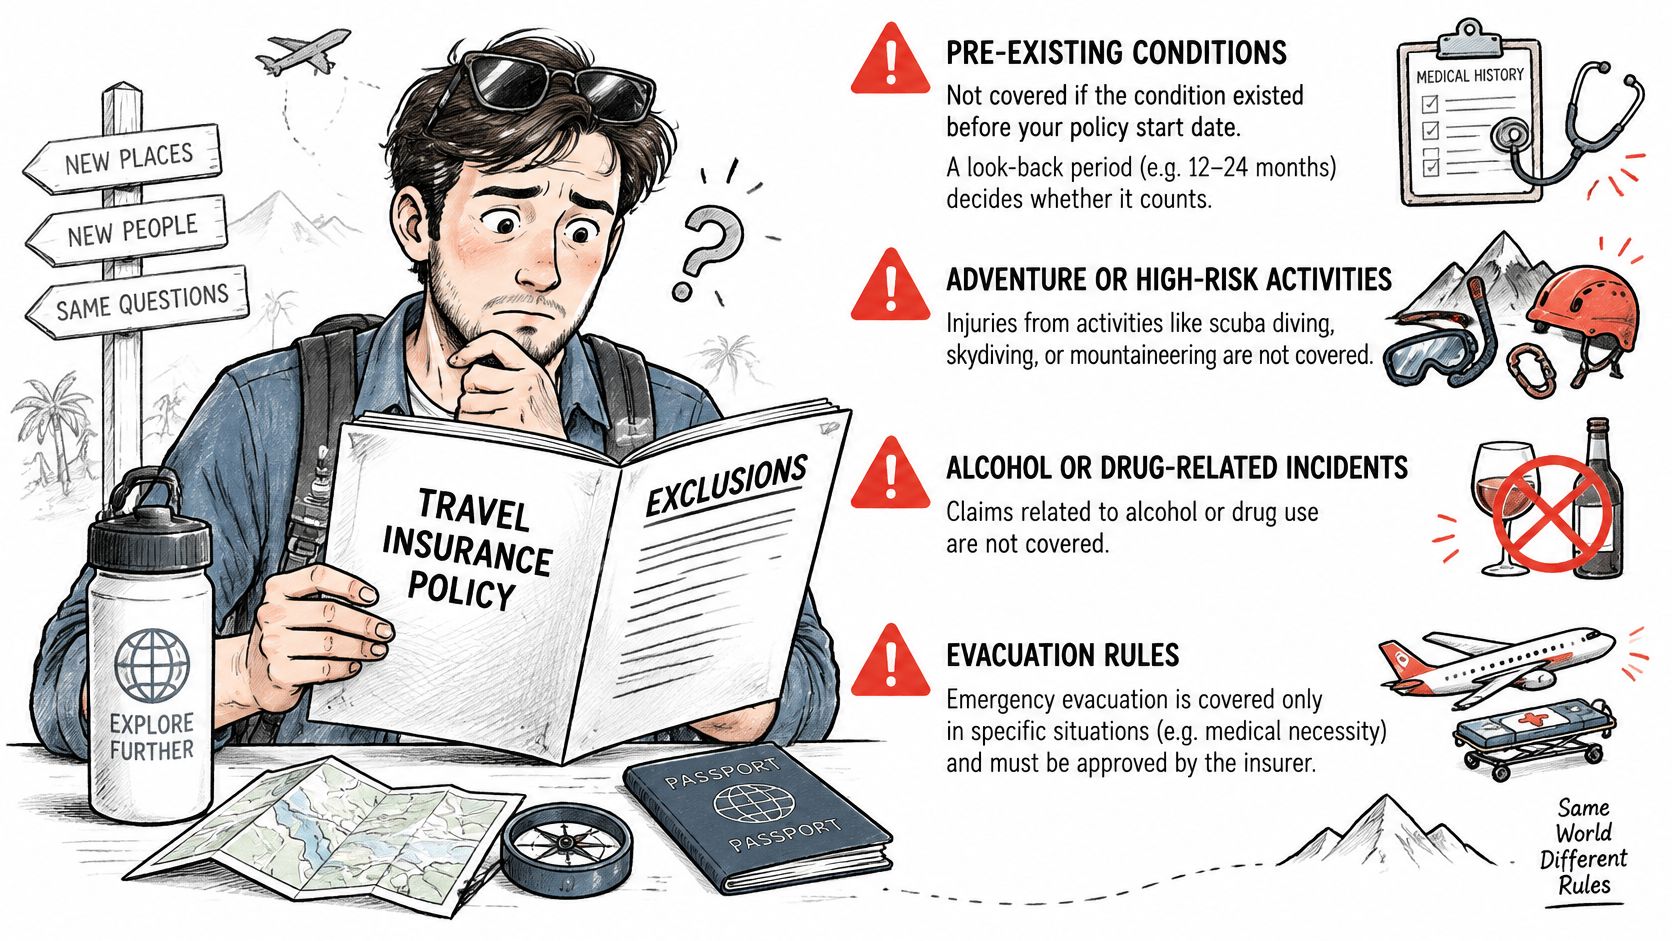
Lisez ces points avant de vous fier au certificat.
Affections préexistantes. Une période d’antériorité détermine si une affection compte, même sans diagnostic formel.
Soins courants, programmés ou de confort. Les bilans, les opérations programmées et les détartrages dentaires sortent des garanties d’urgence.
Sports à risque. La plongée, l’escalade et le ski exigent une option dans de nombreux contrats. Sans elle, la blessure est exclue.
Incidents liés à l’alcool. Une chute après avoir bu peut annuler une demande médicale par ailleurs valable.
Pandémies. Certains contrats cessent de payer quand l’assureur, ou un gouvernement, a déjà émis un avertissement.
Guerre et troubles politiques. Une blessure liée à des troubles, même en simple spectateur, est une exclusion courante.
Pertes liées au travail. Le matériel et la responsabilité liés à votre métier sortent souvent d’un contrat voyage personnel.
L’appel qui évite le refus pour affection préexistante est un appel ennuyeux. Avant d’acheter, listez vos diagnostics, vos médicaments et la date de votre dernière consultation pour chacun, puis demandez à l’assureur de confirmer par écrit comment la période d’antériorité traitera cette liste. Une dérogation que vous n’avez pas par écrit n’est pas une dérogation.
L’évacuation est une prestation logistique
La couverture ne commence pas à la porte de l’hôpital. Le guide de la NAIC sur l’assurance voyage décrit l’évacuation comme un transport vers l’établissement médical approprié ou suffisamment équipé le plus proche, avec un retour au pays seulement si c’est médicalement justifié. L’assurance santé américaine standard ne couvre généralement pas le rapatriement depuis l’étranger ni le transport vers un établissement adapté. Le même guide note que de nombreux pays, dont la plupart des pays de l’UE, peuvent exiger une preuve d’assurance médicale pour un visa.
Une blessure grave sur une île, ou dans une ville avec un petit hôpital, peut nécessiter un avion médicalisé. Une police qui rembourse seulement l’hôpital local laisse ce vol sans assurance. Vérifiez quatre points dans le contrat. Le centre d’assistance organise-t-il le vol, ou payez-vous puis demandez-vous le remboursement ? Qui choisit l’hôpital d’accueil ? La place d’un accompagnant est-elle incluse ? Le rapatriement exige-t-il un accord avant qu’on vous déplace ?
Cette courte présentation montre comment les garanties d’évacuation se déclenchent et pourquoi ignorer la ligne d’assistance est une raison fréquente pour laquelle une facture de transport revient impayée.
Beaucoup de refus viennent d’un transport organisé par soi-même. Vous avez pris un taxi vers une plus grande ville, ou un proche a réservé un vol commercial, et personne n’a appelé l’assistance avant. Si le contrat exige cet appel, l’assureur peut refuser tout le coût du transport même si la blessure était couverte.
Pour un dossier de visa, le certificat doit indiquer les dates de validité, la zone géographique, les plafonds médicaux d’urgence et l’évacuation ou le rapatriement. Une ligne qui dit seulement « assurance voyage » pèse moins qu’un certificat qui nomme ces quatre éléments. Alignez les dates sur le visa, pas sur la semaine où vous partez.
Comment déclarer un sinistre sans perdre d’argent
Un dossier de sinistre se monte quand vous êtes fatigué, dans une langue que vous parlez peut-être mal. Les assureurs paient sur pièces, pas sur la dureté de la semaine. L’ordre ci-dessous est celui qui empêche l’argent de fuir d’un sinistre par ailleurs valable.
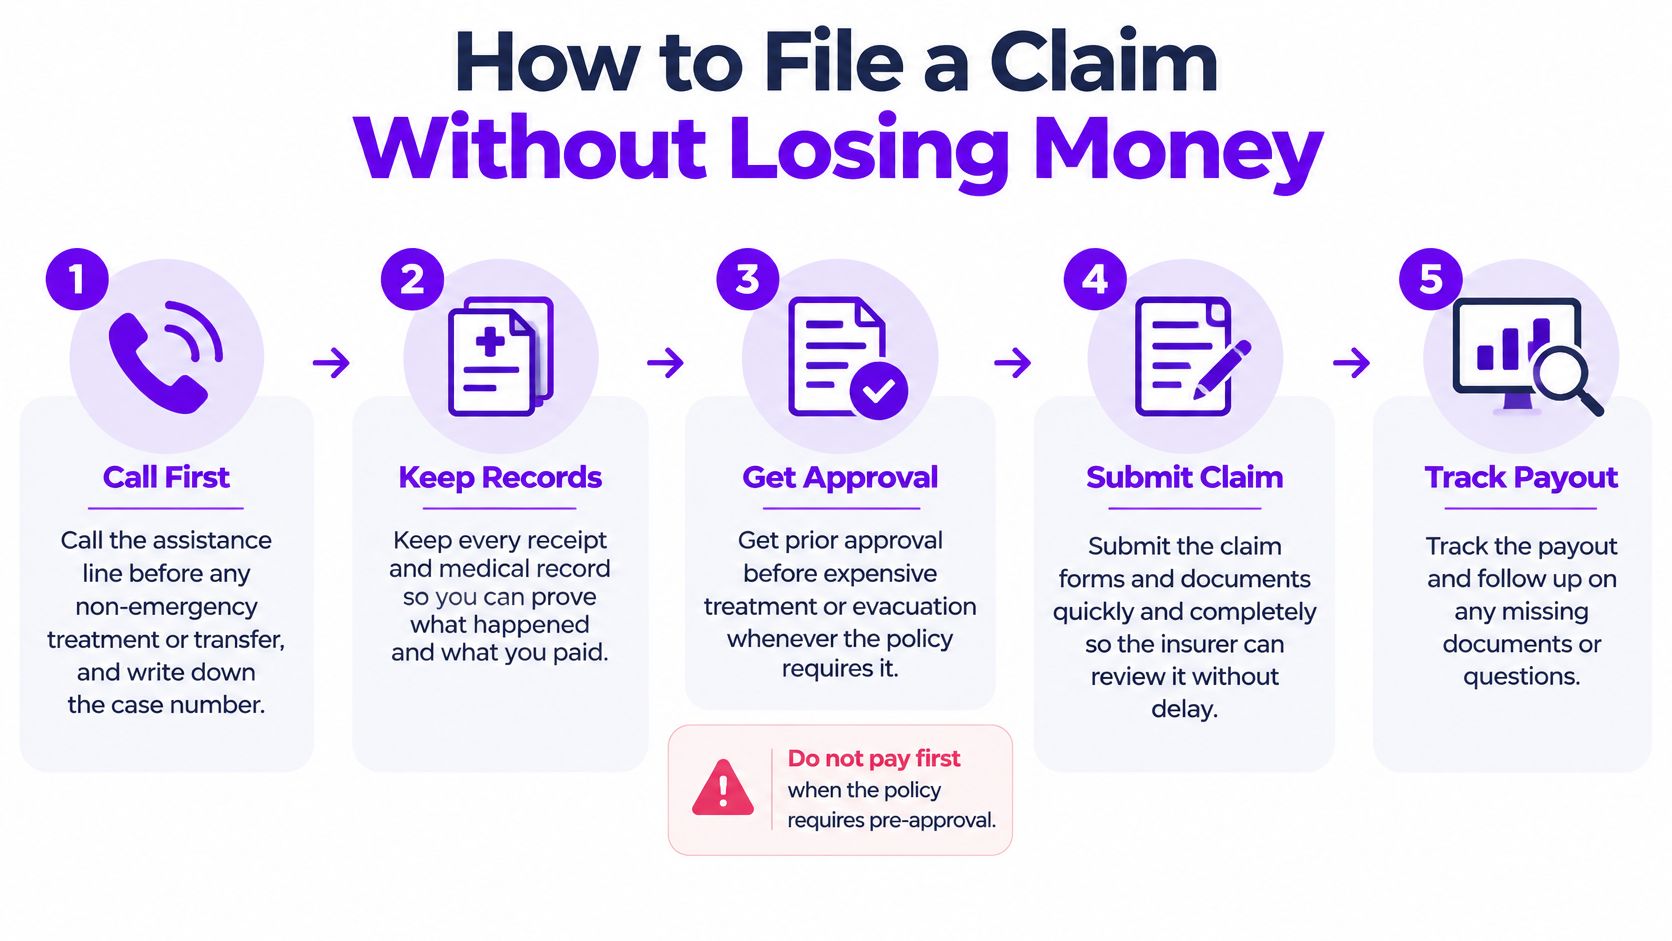
Appelez d’abord la ligne d’assistance. Faites-le avant tout soin non urgent ou tout transfert, et notez le numéro de dossier. C’est par cet appel que l’assureur valide l’hôpital et le trajet. Sautez-le et un remboursement ultérieur peut être refusé même si la maladie elle-même était couverte.
Gardez chaque document médical. Cela veut dire reçus, factures détaillées et compte rendu de sortie, plus une traduction si l’assureur la demande. Un ticket de carte sans facture détaillée est difficile à rattacher à un soin couvert, alors demandez à l’hôpital de détailler chaque frais avant de quitter le guichet.
Enregistrez le matériel professionnel dès l’achat. Photographiez les numéros de série, gardez les factures et conservez les preuves de propriété à part de la liste de vos affaires personnelles. Un ordinateur en location, une machine appartenant à l’entreprise ou un appareil acheté à l’étranger est le premier objet que les experts contestent.
Vérifiez les clauses d’usage professionnel avant de partir. La Poste britannique (Post Office) souligne que les ordinateurs et téléphones appartenant à l’entreprise peuvent sortir de la couverture voyage ordinaire. Une valise volée et un ordinateur d’entreprise volé peuvent être traités différemment même s’ils étaient dans le même café. Si la police exclut l’usage professionnel, ajoutez une option matériel professionnel ou cyber avant le départ, pas après le vol.
Portez plainte rapidement en cas de vol. Allez-y dès que possible et demandez une copie tamponnée listant les objets, pas une simple mention orale de votre passage au commissariat. Un procès-verbal daté de plusieurs jours après la perte est l’une des choses les plus faciles à contester pour un expert.
Envoyez la déclaration avant la date limite. Chaque contrat fixe son propre délai de déclaration, alors trouvez-le maintenant et comptez à rebours depuis la date de l’événement. Envoyez ensemble le formulaire, les factures et la preuve de la perte. Un dossier complet avance plus vite qu’un formulaire accompagné d’une promesse d’envoyer les pièces plus tard.
Demandez comment les appareils sont évalués. Valeur à neuf et valeur vétusté déduite donnent des chèques différents. Si le contrat paie la valeur vétusté déduite, un ordinateur de trois ans ne sera pas remboursé au prix d’aujourd’hui.
Une distinction de plus compte. Une demande d’urgence sur une police voyage et une demande de soins courants sur une assurance santé expatrié partent vers des services différents aux règles différentes. Si vous avez les deux, envoyez chaque facture au bon dossier dès la première fois, car un formulaire rejeté ne relance pas votre délai.
Si c’est le taxi depuis l’aéroport qui vous a envoyé à l’hôpital, le dossier médical et le dossier de l’accident doivent avancer ensemble. Ce guide pour joindre les secours après un accident sur la route de l’aéroport complète utilement ce premier appel à l’assistance.
Si votre police est secondaire, déclarez d’abord auprès de l’assureur national et gardez les deux séries de courriers. Un refus du pays d’origine est souvent ce que l’assureur étranger veut voir avant de payer.
« Travail à distance inclus » ne veut pas dire « continuité d’activité protégée ».
Un ordinateur volé peut être couvert. La pénalité client, les jours de travail perdus et le coût pour retrouver l’accès aux fichiers des clients ne le sont généralement pas, et l’annulation de voyage ne les remplace pas non plus. Séparez le matériel personnel du matériel professionnel dans votre dossier, et décidez avant de partir si le cyber et la responsabilité civile relèvent de cette police ou d’un contrat professionnel distinct.
Les règles nationales qui modifient votre couverture
Les dispositifs de santé publique ne sont pas une assurance. Ils modifient la part de couverture privée dont vous avez encore besoin, et ils s’arrêtent à des frontières qu’un bail ne respecte pas. Vérifiez les règles de chaque pays avant de partir, car les dispositifs publics comme les règles d’entrée changent.
| Région ou situation | Dispositif de santé publique | Encore nécessaire en privé |
|---|---|---|
| UE, Islande, Liechtenstein, Norvège, Suisse et Royaume-Uni | Carte européenne d’assurance maladie pour les séjours temporaires, au tarif local | Soins privés, rapatriement, évacuation et objets perdus |
| Pays sans accord de réciprocité | Aucune couverture publique pour les visiteurs | Police privée complète avec soins d’urgence et évacuation |
| Destinations exigeant une preuve d’assurance à l’entrée | Les soins publics ne remplacent pas un certificat d’entrée | Un certificat indiquant les dates, le territoire, les plafonds médicaux et l’évacuation |
| Lieux aux soins spécialisés limités | Les hôpitaux publics locaux peuvent manquer de la spécialité nécessaire | Évacuation vers un établissement adapté, avec une procédure d’assistance claire |
Ce que couvre vraiment une carte européenne
La Commission européenne a recensé environ 253 millions de cartes européennes d’assurance maladie en circulation en 2023, et le système a traité environ 2,2 millions de demandes de remboursement par an. La carte donne accès aux soins publics médicalement nécessaires pendant un séjour temporaire dans les 27 États membres de l’UE, en Islande, au Liechtenstein, en Norvège, en Suisse et au Royaume-Uni, en général aux mêmes conditions et au même coût qu’un résident local.
Ce n’est ni une assurance voyage ni une assurance santé privée internationale. Elle ne couvre ni les hôpitaux privés, ni les soins programmés, ni les objets perdus, ni le coût de votre retour. Elle est conçue pour des séjours temporaires. Beaucoup de séjours d’expatriés et de nomades dépassent ce cadre. Dans les pays participants, la carte peut réduire la facture de l’hôpital public. Il vous faut quand même une couverture privée pour les cliniques privées, l’évacuation, le rapatriement, l’interruption de voyage et tout soin hors de cette zone.
Hors des accords de réciprocité, un visiteur n’a souvent aucune couverture publique. La police privée doit alors porter seule les soins d’urgence et l’évacuation. Dans une ville où les spécialistes sont rares, la garantie utile est la procédure d’assistance qui vous déplace, pas la promesse que le service local peut opérer.
Les séjours qui deviennent une résidence changent aussi le visa que vous détenez. Nos notes sur les visas nomade numérique vous aident à voir quels pays traitent un long séjour à distance comme une visite et lesquels comme une résidence, car cette étiquette change le sens de « temporaire » pour l’assureur comme pour la clinique.
Situations d’expatriés et police adaptée
Une conférence de trois semaines en Espagne
Une consultante part trois semaines en Espagne, avec vols prépayés, hôtel et une série de réunions. Les risques médicaux les plus probables sont une fracture ou une gastro, pas une année d’ordonnances. Une police voyage avec de solides plafonds médicaux d’urgence, une garantie interruption pour l’hôtel non utilisé et le changement de vol, et une évacuation vers un hôpital adapté suffit. La première chose à lire : l’évacuation est-elle illimitée ou plafonnée assez haut pour un vol médical, et l’interruption inclut-elle les chambres prépayées ? Le verdict s’inverse si elle prévoit de rester le reste de l’année ou a besoin d’un traitement régulier sur place. À ce stade, les dates ne décrivent plus une conférence.
Six mois à Lisbonne avec de l’asthme
Un freelance part six mois en télétravail à Lisbonne et utilise un inhalateur pour l’asthme chaque mois, avec un bilan de temps en temps. Les garanties d’urgence ne paient pas ce renouvellement. Le test du type de soins échoue dès le premier jour, même si les dates conviennent sur le papier. Une assurance santé expatrié est le bon contrat, et les conditions sur les affections préexistantes demandent une lecture attentive avant l’achat, car l’asthme est exactement le type d’antécédent qu’une période d’antériorité repère. Vérifiez d’abord si les médicaments pour une affection chronique sont couverts et si un délai de carence s’applique. Le verdict ne changerait que si l’inhalateur était une dose d’urgence ponctuelle et le séjour une courte visite avec un vol retour ferme. Ce n’est pas le cas.
Un an à Bali et un ordinateur de travail volé
Une fondatrice vit un an à Bali, se déplace d’île en île et perd un ordinateur de l’entreprise la semaine où un livrable client est dû. Le besoin médical est l’évacuation depuis une petite île en cas de problème grave, plus les soins ordinaires pendant une année complète de résidence. Le besoin matériel est distinct. Elle a besoin d’une assurance expatrié, d’une option matériel professionnel qui accepte le matériel de l’entreprise, et d’un dossier de sinistre avec numéros de série, factures et procès-verbal prêt avant que quoi que ce soit disparaisse. Vérifiez d’abord les dates de résidence, puis l’exclusion d’usage professionnel. Une comparaison du coût de la vie vaut la peine avant un long bail, car le loyer et les dépenses courantes sortent de toute demande d’assurance voyage. Le verdict change si le séjour se réduit à de courtes vacances et que l’ordinateur est personnel, assuré en valeur à neuf, avec un plafond par objet qui correspond à son prix.
Choisissez votre couverture avant votre prochain départ
Faites-le avant le prochain départ, tant que vous pouvez encore modifier le contrat.
Comptez les jours. Additionnez chaque nuit que vous prévoyez de passer à l’étranger sur les 12 prochains mois, et repérez toute période qui dépasse six mois. La police doit correspondre à ce calendrier, pas au voyage plus court que vous aviez d’abord imaginé.
Faites les quatre tests. Jours, résidence, éligibilité dans le pays d’origine et type de soins. Notez lequel échoue en premier. Cet échec détermine le produit.
Vérifiez chaque pays du parcours. Utilisez le tableau des soins publics pour voir ce qui reste à couvrir en privé, puis vérifiez si l’entrée exige un certificat indiquant les dates, le territoire, les plafonds médicaux et l’évacuation.
Montez le dossier de sinistre dès maintenant. Numéros de série, factures et numéro d’assistance pour chaque appareil et chaque voyage. Vous n’aurez pas envie de les chercher depuis un lit d’hôpital.
Achetez avant de partir. Les délais de carence et les règles sur les affections préexistantes partent souvent de la date d’achat, pas du jour où vous tombez malade.
Si vous voulez une liste d’achat simple à côté de ces tests, le guide d’achat d’assurance voyage de HearSmart explique comment comparer les polices dans un langage courant. Notre rubrique Voyage couvre les visas nomade numérique, la banque entre plusieurs pays et l’assurance santé internationale, pour que le choix de la couverture se fasse à côté des questions de visa et d’argent. Assurez-vous pour le séjour que vous vivez vraiment.
Mazurly aide les fondateurs mobiles, les freelances et les équipes à distance à transformer visas, assurance et gestion de l’argent transfrontalière en processus clairs. Si vous adaptez une assurance santé à un long séjour, commencez par les guides et outils de Mazurly et alignez la police sur votre départ avant de prendre l’avion.