Banque pour expatriés : comptes, documents et règles fiscales
Table des matières
- Quel type de compte correspond à votre résidence et à vos revenus
- Banque traditionnelle ou compte fintech
- Documents exigés par les banques et alternatives acceptées
- Pourquoi un même profil reçoit deux réponses différentes
- Constituez un seul dossier de preuves
- Ouvrir un compte depuis l’étranger, étape par étape
- Les sept étapes
- À quoi ressemble un nouveau compte en bonne santé
- Frais et circuits de virement les moins chers
- Les trois couches de coûts
- Une facture mensuelle à titre d’exemple
- Résidence fiscale et règles de déclaration qui orientent le choix de la banque
- Ce qui est déclaré
- Une méthode quand les pays ne concordent pas
- Refus de compte, gels et précautions contre la fraude
- Commencez par les causes les plus fréquentes
- Les précautions anti-fraude qui comptent vraiment
- Choisissez votre organisation bancaire avant de partir
- La règle de décision
- Vos prochaines actions dans l’ordre
Vous venez d’atterrir, votre client attend pour vous payer et votre banque d’origine vient de bloquer un paiement par carte dans un nouveau pays. Votre propriétaire veut un prélèvement local, votre employeur veut des coordonnées bancaires locales, et la banque à laquelle vous avez postulé en ligne veut un justificatif d’une adresse que vous n’avez pas encore. C’est le point de départ de la banque pour expatriés. Il ne s’agit pas surtout de trouver un logo bancaire célèbre. Il s’agit de prouver qui vous êtes, où vous êtes résident fiscal et d’où vient votre argent, sous une forme qu’un service conformité accepte. Mettez ces preuves en ordre et la plupart des choix de compte deviennent gérables. Si vous vous trompez, même une demande simple bloque.
Quel type de compte correspond à votre résidence et à vos revenus
Partez de votre résidence et de vos revenus, pas d’un classement sur l’App Store. Un compte de résident suppose une résidence légale et une adresse locale. Un compte de non-résident s’adresse à ceux qui n’ont ni l’un ni l’autre, qu’ils gardent un lien avec leur pays d’origine ou ouvrent un compte à l’étranger, et il implique généralement des contrôles plus stricts et moins de produits.
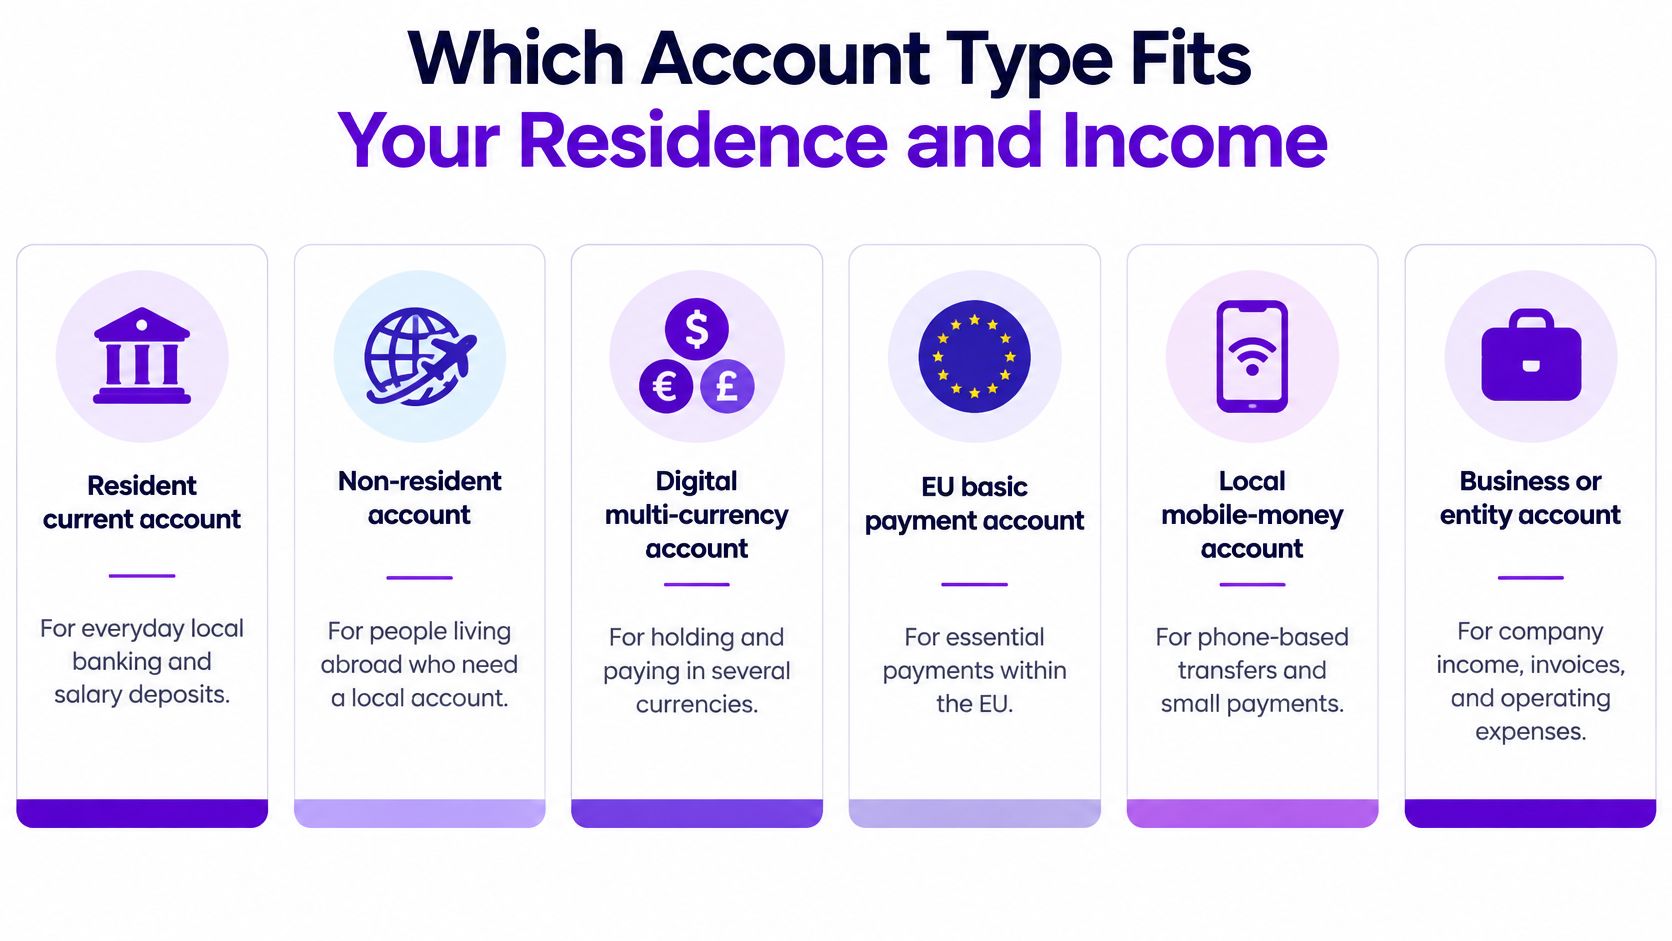
Les types de comptes pour expatriés en un coup d’œil
| Type de compte | Qui y a généralement droit | Point fort | Limite |
|---|---|---|---|
| Compte courant de résident | Personnes ayant une résidence légale et une adresse locale | Services locaux complets, cartes et prélèvements | Exige une preuve de résidence et parfois un passage en agence |
| Compte de non-résident | Résidents étrangers sans adresse locale | Garde une banque flexible entre plusieurs pays | Vérification plus stricte, moins de produits, frais parfois plus élevés |
| Compte multidevise numérique | Freelances et nomades payés en plusieurs devises | Détient de nombreuses devises et les convertit à faible coût | Crédit plus limité ; la protection des dépôts dépend de l’agrément du prestataire |
| Compte de paiement de base de l’UE | Consommateurs résidant légalement dans l’UE | Droit aux services de paiement essentiels | Pas de découvert ni de fonctions premium |
| Compte de mobile money local | Personnes vivant là où les agences bancaires sont rares | Accès mobile et conditions d’entrée faibles | Fonctions transfrontalières et de crédit limitées |
| Compte professionnel ou de société | Fondateurs avec sociétés ou structures de holding | Sépare le chiffre d’affaires de l’argent personnel | Vérification approfondie des propriétaires |
L’accès lui-même n’est plus rare. Le Global Findex 2021 de la Banque mondiale a montré que 76 % des adultes dans le monde détenaient un compte auprès d’une banque ou d’un autre prestataire réglementé, et 33 % des adultes en Afrique subsaharienne avaient un compte de mobile money en 2021. Cela ne veut pas dire que chaque compte vous donne du crédit, un change bon marché, une protection des dépôts ou des paiements internationaux fiables.
Banque traditionnelle ou compte fintech
Une banque traditionnelle vous offre des agences, des prêts, des crédits immobiliers et une protection réglementaire plus complète. Elle est plus lente si vous n’avez pas d’adresse locale, d’historique de crédit local ou de documents au format attendu. Pour un long séjour, cette friction vaut souvent d’être payée une fois.
Un compte multidevise fintech s’ouvre généralement plus vite, détient plusieurs devises et convertit avec un écart plus faible. En contrepartie, le crédit est plus limité, les plafonds plus bas, et le prestataire peut détenir un agrément d’établissement de paiement ou de monnaie électronique plutôt qu’un agrément bancaire complet. Vérifiez quel agrément s’applique, si les fonds des clients sont protégés et quels services sont exclus avant d’y faire passer votre salaire.
Je privilégierais un compte traditionnel de résident si vous :
Restez longtemps : vous avez besoin de prélèvements, d’un compte local pour le salaire et d’un historique pour louer.
Empruntez sur place : vous voulez un crédit immobilier, un prêt ou une carte de crédit évalués sur vos revenus locaux.
Traitez avec des institutions locales : votre employeur, votre propriétaire ou l’administration fiscale attendent des coordonnées bancaires nationales.
Je privilégierais un compte multidevise numérique si vous :
Êtes payé en plusieurs devises : vous facturez des clients à l’étranger et ne voulez pas de conversion forcée à réception. Si vous développez cette clientèle, des offres à distance au-delà de la tech peuvent vous aider à trouver un travail qui correspond à ce modèle de revenus.
Changez souvent de pays : il vous faut des coordonnées bancaires qui survivent à un déménagement.
Testez un marché : vous êtes fondateur et avez besoin que les paiements fonctionnent avant de vous engager dans une société et des locaux sur place.
Règle pratique : Choisissez d’abord le compte qui couvre le salaire et l’usage quotidien de la carte, puis ajoutez un second compte pour les devises ou l’épargne.
Ne commencez pas par l’organisation la plus astucieuse. Commencez par le compte qui vous permet d’être payé et de régler votre loyer sans contournement.
Documents exigés par les banques et alternatives acceptées
Les banques ne demandent pas des documents pour compliquer les choses. Elles doivent vérifier votre identité, votre adresse, l’objet du compte et l’activité prévue avant l’approbation, et votre profil est évalué deux fois : une fois selon l’éligibilité locale, puis selon l’évaluation des risques propre à la banque.
Documents vérifiés par les banques et alternatives courantes
| Document | Ce que la banque vérifie | Alternative à demander |
|---|---|---|
| Passeport valide | Identité et nationalité | Carte d’identité nationale, si la banque l’accepte |
| Titre de séjour ou visa | Droit légal de séjourner et d’ouvrir le compte | Lettre d’approbation d’un visa nomade numérique ou certificat de résidence |
| Justificatif de domicile | Adresse de résidence actuelle | Bail, facture de service ou attestation d’adresse émise par une banque |
| Certificat de résidence fiscale ou numéro fiscal | Résidence fiscale pour les déclarations | Numéro fiscal plus auto-certification signée |
| Justificatif de l’origine des fonds | Origine des revenus | Contrats clients, factures ou relevés de plateforme de paiement |
| Explication de l’activité prévue | Pays, devises et volumes de virements | Résumé écrit cohérent avec vos relevés |
Pourquoi un même profil reçoit deux réponses différentes
Dans l’UE, les recommandations de la Commission européenne sur l’accès aux comptes bancaires expliquent que la directive sur les comptes de paiement donne aux consommateurs résidant légalement le droit à un compte de paiement de base. Les banques ne peuvent généralement pas vous refuser au seul motif que vous vivez dans un autre pays de l’UE. Ce droit ne couvre ni les comptes premium, ni le crédit, ni les découverts, ni les placements, ni une banque professionnelle sans restriction.
Une banque peut tout de même demander la preuve d’un lien réel avec le pays, comme un emploi, des études, la propriété d’un bien ou un travail transfrontalier. Séparez donc les paiements essentiels des produits facultatifs. Sécurisez d’abord salaire, factures, prélèvements et paiements par carte, puis demandez les extras une fois un profil local documenté constitué.
L’ouverture pour un non-résident est plus exigeante, car la banque doit aussi vérifier le bénéficiaire effectif et l’activité prévue sans vous rencontrer. Si vous postulez depuis le système américain sans l’identifiant habituel, notre guide sur l’ouverture d’un compte bancaire sans SSN traite de ce problème de document précis.
Constituez un seul dossier de preuves
Gardez des copies certifiées et des scans numériques nets dans un seul dossier, nommés par document et par date. Chaque alternative doit correspondre à ce que vous avez déclaré. Un bail à un nom, un numéro fiscal d’un pays que vous dites avoir quitté et des factures aux volumes différents de ceux annoncés susciteront des questions.
Envoyez le dossier complet dès la première soumission. Des envois au compte-gouttes entraînent des examens au compte-gouttes, et chaque nouveau fichier peut relancer le délai.
Ouvrir un compte depuis l’étranger, étape par étape
L’ouverture depuis l’étranger fonctionne quand on la traite comme un dossier de conformité, pas comme un formulaire d’inscription. La séquence ci-dessous garde vos déclarations cohérentes du premier clic au premier virement.
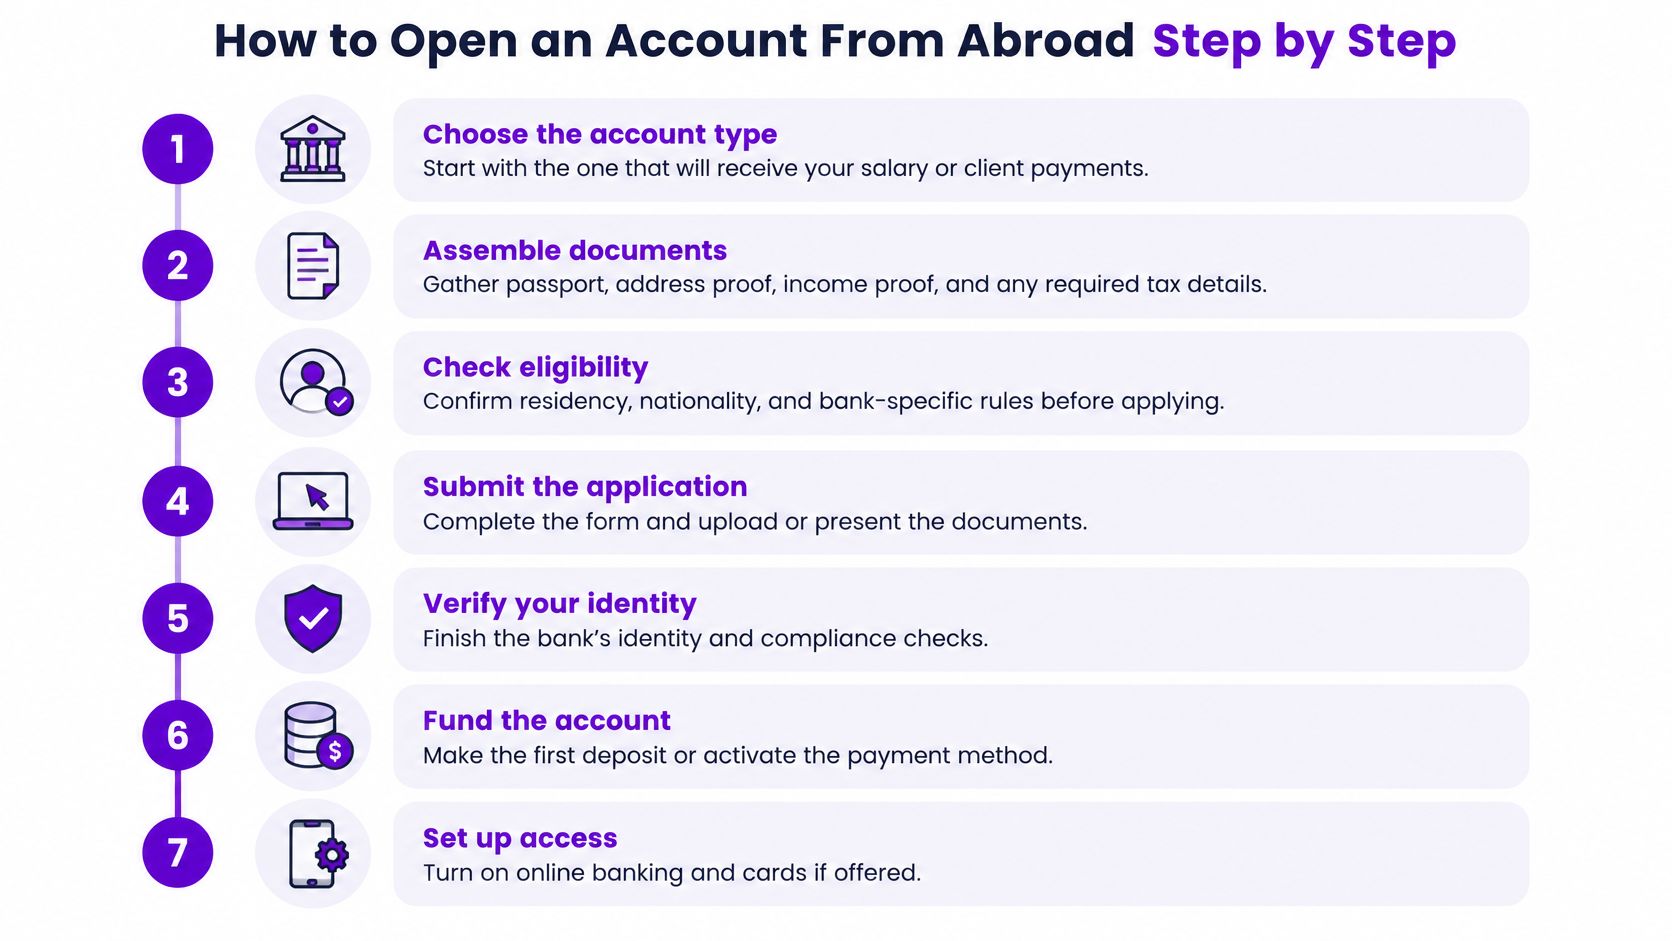
Les sept étapes
Choisissez d’abord le type de compte qui recevra les revenus. Choisissez le compte pour le salaire ou les paiements clients avant d’optimiser l’épargne ou les fonctions de devises. Si ce compte échoue, tout le reste attend.
Constituez le dossier de preuves. Utilisez la liste de documents et vérifiez que chaque fichier affiche la même orthographe du nom, la même adresse et les mêmes dates de résidence. Renommez clairement les scans pour que l’examinateur n’ait rien à deviner.
Vérifiez l’éligibilité avant de postuler. Demandez directement à la banque si elle accepte votre nationalité, votre statut de résidence, une adresse temporaire ou un titre de résidence numérique. L’erreur courante consiste à postuler depuis un pays que la banque ne prévoit pas pour votre profil, puis à voir le refus comme un mystère.
Postulez avec une déclaration cohérente. Votre résidence déclarée, la localisation de votre appareil et les pays prévus doivent concorder. Les écarts entre ce que vous déclarez et l’endroit où vous vous connectez ou dépensez déclenchent un examen approfondi : ne déclarez donc pas un pays alors que votre activité quotidienne en montre clairement un autre.
Effectuez la vérification d’identité. Il s’agit généralement d’un appel vidéo, d’un envoi de documents ou d’un passage en agence. Conservez le numéro de référence, la date et le nom de la procédure suivie, car le support les demande quand une demande bloque.
Faites un petit virement test. Envoyez un petit montant depuis votre compte d’origine et vérifiez qu’il arrive avec les bonnes coordonnées de l’émetteur et les frais attendus. Ne transférez pas l’argent du loyer avant d’avoir vu un paiement entrant sans problème.
Notez les plafonds et activez les alertes. Notez la date d’approbation, les plafonds quotidiens, les restrictions de carte et les conditions éventuelles sur les devises entrantes. Activez ensuite les alertes de solde et de transaction pour repérer tôt un blocage ou un paiement échoué.
À quoi ressemble un nouveau compte en bonne santé
C’est terminé quand trois conditions sont remplies. Votre carte fonctionne pour un achat local ordinaire, un virement entrant est arrivé comme prévu, et la banque détient une date de résidence documentée qui correspond à vos propres archives.
Si vous ne pouvez pas expliquer un paiement en une phrase avec un document à l’appui, ne le faites pas passer par un compte tout neuf.
C’est particulièrement vrai pour une première grosse rentrée d’un nouveau client dans un nouveau pays. Envoyez le paiement test, gardez le contrat à portée de main et laissez le compte se construire un historique normal.
Frais et circuits de virement les moins chers
Vous ne déplacez pas de l’argent dans un système de niche. Le commentaire de la Banque des règlements internationaux sur les statistiques bancaires internationales indiquait des créances transfrontalières mondiales des banques d’environ 39 000 milliards de dollars à la fin du quatrième trimestre 2023. Vous ressentez ce système à travers les banques correspondantes, la conversion, les contrôles de conformité et les décalages de délai sur des paiements ordinaires de salaire et de factures.
Circuits de virement et ce qui fait leur coût
| Voie | Principal facteur de coût | Délai habituel | Meilleur usage |
|---|---|---|---|
| Virement bancaire (SWIFT) | Frais d’émission et de réception, déductions d’intermédiaires et taux majoré | Souvent 1 à 5 jours ouvrés | Gros paiements ponctuels |
| Service de virement au taux interbancaire | Frais visibles plus conversion proche du taux interbancaire | Souvent le jour même à 2 jours | Virements réguliers récurrents |
| Conversion sur compte multidevise | Écart de conversion ou frais fixes | Généralement immédiat | Détenir et convertir quand le taux est favorable |
| Paiements par carte à l’étranger | Frais de transaction à l’étranger et taux de change du réseau de carte | Immédiat | Petites dépenses quotidiennes |
| Retrait d’espèces au DAB | Frais de retrait plus marge de change | Immédiat | Espèces d’urgence uniquement |
| Versement par une plateforme | Frais de plateforme plus taux de change au retrait | Fixé par le cycle de versement de la plateforme | Freelances payés via des places de marché |
Les trois couches de coûts
Chaque circuit comporte jusqu’à trois coûts. Il y a les frais explicites que vous voyez, la marge sur le taux de change que vous ne voyez souvent pas, et, sur les virements internationaux, les déductions d’intermédiaires prélevées avant l’arrivée de l’argent. Un virement gratuit à un mauvais taux peut coûter plus cher qu’un virement payant à un taux propre. Nos conseils sur comment éviter les frais de transaction à l’étranger vous aident à séparer ces couches pour les paiements par carte.
Une facture mensuelle à titre d’exemple
Imaginons que vous receviez un paiement de facture mensuel de 3 000 EUR sur un compte d’origine ; cet exemple est indicatif, pour que vous puissiez le refaire avec vos propres chiffres.
Marge d’un virement bancaire : 3 000 EUR x 1,5 % = 45 EUR par mois, soit 540 EUR par an.
Écart de conversion plus faible : 3 000 EUR x 0,4 % = 12 EUR par mois, soit 144 EUR par an.
Différence : 540 EUR moins 144 EUR = 396 EUR par an, avant tous frais fixes sur l’un ou l’autre circuit.
Les freelances transfrontaliers doivent intégrer les frais de virement, la conversion de devises, les retenues à la source et les frais de plateforme dans le calcul avant d’accepter le tarif d’un client. Intégrez le circuit dans le devis, pas après que la facture est en retard.
Convertissez par lots quand le taux est favorable, faites passer les grosses rentrées par le circuit le moins cher en qui vous avez confiance, et réservez la carte aux petites dépenses quotidiennes. N’utilisez pas les DAB à l’étranger comme méthode de conversion par défaut.
Résidence fiscale et règles de déclaration qui orientent le choix de la banque
Vous arrivez avec un nouveau bail, des clients dans un autre pays et une société immatriculée ailleurs. La banque doit tout de même établir un fait avant de décider quoi déclarer : votre résidence fiscale. Résidence légale, résidence fiscale, adresse postale et lieu de travail peuvent tous différer. Les déclarations suivent la résidence fiscale, pas la ville inscrite sur votre visa.
L’image ci-dessous montre la conversation qui vaut la peine d’avoir lieu avant un déménagement, pas après l’arrivée d’une lettre de révision de la banque.
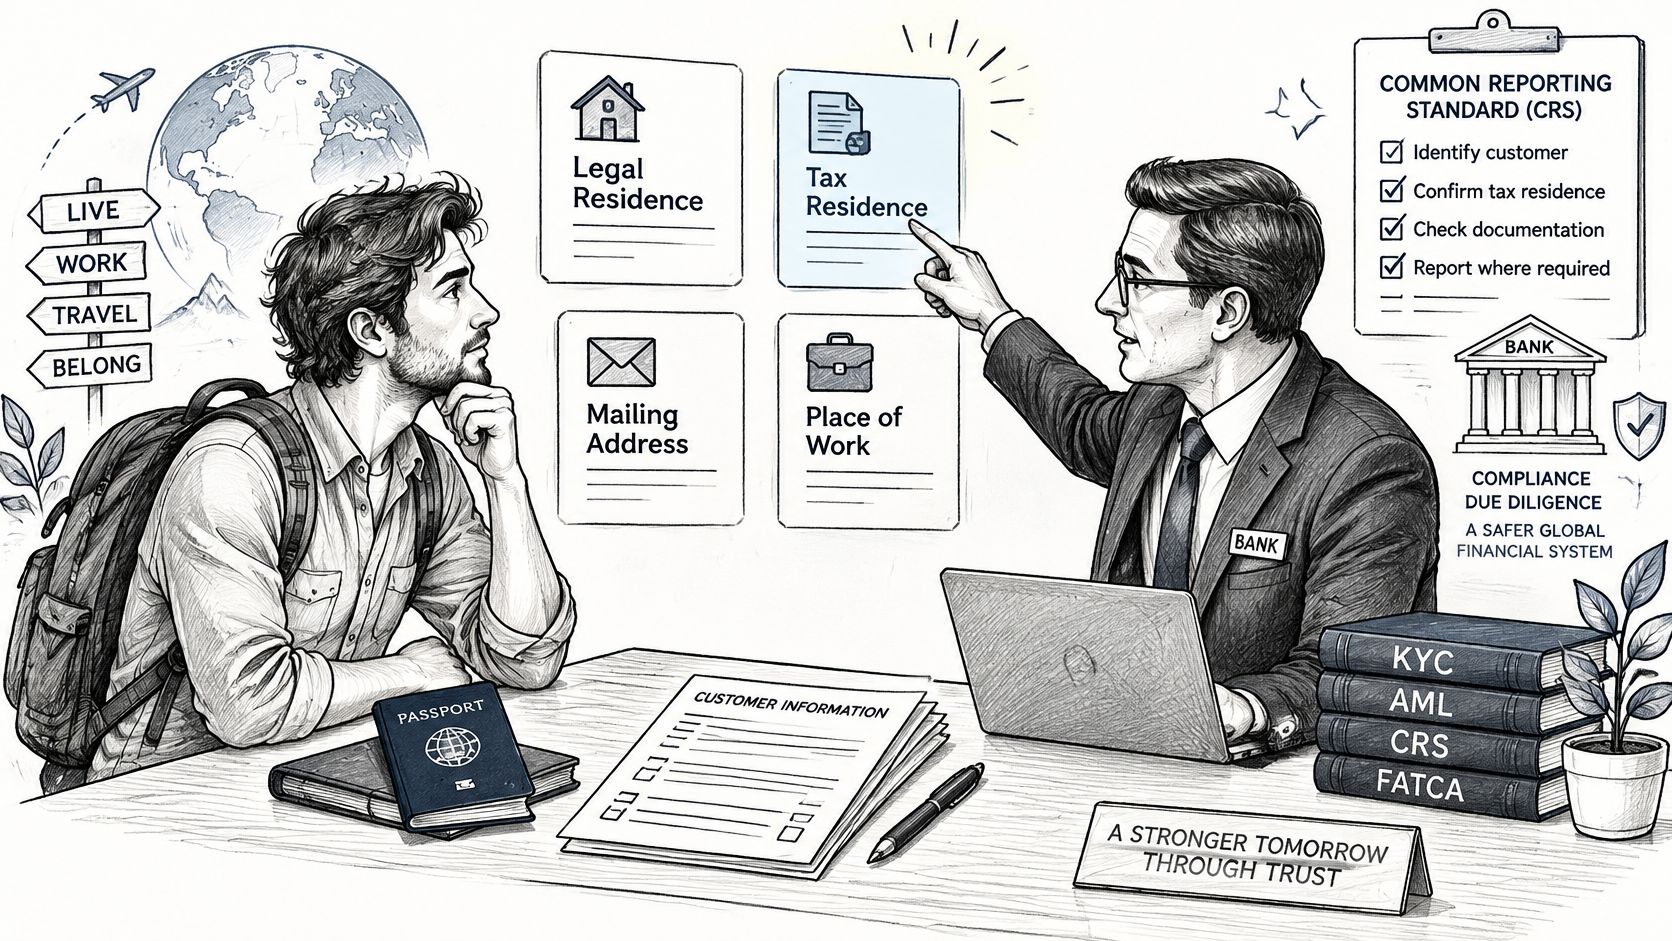
Ce qui est déclaré
Selon les notes d’orientation de l’OCDE sur la Norme commune de déclaration, les institutions financières participantes identifient la résidence fiscale de leurs clients et déclarent les informations de compte à leur administration fiscale locale, qui peut les échanger avec le pays où vous êtes résident fiscal. Les données déclarables peuvent inclure votre nom, votre adresse, votre juridiction de résidence fiscale, votre numéro d’identification fiscale le cas échéant, votre date de naissance, le numéro de compte, le solde ou la valeur en fin d’année et certains montants de revenus.
Les comptes de société restent soumis à ces règles lorsqu’une personne physique est une personne détenant le contrôle. Cela compte si vous faites passer vos revenus par une société ou une structure de holding. Les fondateurs qui s’installent en Europe doivent aussi surveiller les erreurs fiscales lors de l’immatriculation de sociétés dans l’UE, car une structure mal enregistrée crée des questions bancaires plus tard. Les mêmes questions de résidence s’appliquent si vous voulez investir en vivant à l’étranger : les comptes d’investissement sont eux aussi identifiés et déclarés selon la résidence fiscale.
La vidéo ci-dessous est une bonne introduction à regarder avant de remplir une auto-certification dans un nouveau pays.
Une méthode quand les pays ne concordent pas
Quand vous changez de pays, mettez rapidement à jour votre auto-certification et notez la date à laquelle vous avez informé chaque banque. Une mise à jour tardive laisse l’ancienne juridiction au dossier alors que votre activité pointe déjà ailleurs.
Si vous gardez une adresse dans votre pays mais travaillez à l’étranger, décidez dans quel pays vous êtes résident fiscal et notez pourquoi. L’adresse postale de la demande n’est pas cette décision.
Si vous êtes citoyen américain : la nationalité américaine peut entraîner une déclaration FATCA par votre banque même si vous n’êtes pas résident fiscal aux États-Unis.
Tenez un dossier de preuves avec baux, visas, certificats fiscaux, historiques de voyage et un registre par juridiction des dates de résidence, numéros fiscaux et contrôle de sociétés. Rapprochez vos relevés bancaires de votre comptabilité pour que revenus déclarés et revenus perçus racontent la même histoire. Les banques vérifient si les documents, l’auto-certification et les mouvements d’argent concordent. C’est l’écart qui déclenche l’examen, pas la marque du compte.
Un mode de vie sans frontières ne supprime pas les obligations bancaires géographiques. La mobilité augmente la documentation au lieu de la réduire.
Prenez conseil auprès d’un fiscaliste avant de changer de résidence ou de faire passer des revenus professionnels par un nouveau pays. Une auto-certification incorrecte ou périmée peut entraîner des erreurs de déclaration, des examens de compte, des problèmes de retenue à la source ou des pénalités.
Refus de compte, gels et précautions contre la fraude
Une banque refuse ou gèle le compte d’un expatrié lorsqu’elle ne reconnaît pas un document, ou lorsque le nom, l’adresse, la résidence fiscale et le schéma de paiements au dossier ne décrivent pas la même personne. Un déménagement ajoute des preuves que la banque demandera. Il n’assouplit pas le contrôle.
Vous recevez un paiement client dans une nouvelle ville. L’appli signale le virement. Le service conformité compare la contrepartie, le pays et votre résidence déclarée ; il ne vous propose pas un autre type de compte.
Refus et restrictions : causes et réponses
| Symptôme | Cause probable | Réponse |
|---|---|---|
| La vérification automatique échoue | Scan illisible ou nom orthographié différemment selon les documents | Renvoyez des scans nets et faites correspondre exactement le nom |
| La demande bloque sur l’adresse | Adresse temporaire non acceptée | Fournissez un bail ou une attestation d’adresse émise par une banque |
| Compte restreint après un déménagement | La résidence déclarée ne correspond plus à l’activité du compte | Mettez à jour résidence et auto-certification avec des preuves |
| Virements bloqués pour examen | Contrepartie ou pays inattendu | Envoyez le contrat et la facture qui expliquent le paiement |
| Accès refusé à un demandeur titulaire d’un visa | Titre de séjour expiré ou temporaire | Fournissez le permis en cours ou une lettre de renouvellement |
| Alerte de transaction non autorisée | Identifiants ou données de carte compromis | Bloquez la carte, changez le mot de passe et appelez la banque à son numéro vérifié |
Commencez par les causes les plus fréquentes
Vérifiez d’abord l’orthographe du nom. Un deuxième prénom présent sur le passeport, absent du bail et abrégé sur une facture fait échouer la correspondance automatique avant que quiconque ne lise votre situation de revenus.
Vérifiez ensuite si l’adresse détenue par la banque est toujours acceptée, et si votre résidence fiscale déclarée correspond toujours à l’endroit où vous vous connectez, dépensez et recevez de l’argent. Un court séjour qui ressemble à une nouvelle résidence, sans auto-certification mise à jour, est une raison fréquente de voir un compte déjà ouvert passer en examen. La solution est une preuve datée de votre résidence fiscale, pas une seconde demande auprès d’une autre banque.
L’ouverture numérique applique toujours des contrôles plus stricts aux profils atypiques. Un permis temporaire signifie généralement que la banque veut le permis en cours ou une lettre de renouvellement avant d’avancer. Un écran d’inscription rapide ne peut pas passer outre un document que l’établissement ne reconnaît pas.
Les précautions anti-fraude qui comptent vraiment
Ne partagez jamais de codes à usage unique : une vraie banque n’a pas besoin que vous lisiez un code de connexion à un interlocuteur au téléphone.
Vérifiez le domaine avant de vous connecter : tapez-le vous-même au lieu de suivre un lien reçu par message.
Activez les alertes : activez les alertes de transaction et de solde pour chaque compte et chaque carte.
Gardez un second moyen de contact : enregistrez un e-mail ou un numéro de secours que vous contrôlez pendant vos voyages.
Signalez vite : bloquez la carte et appelez le numéro vérifié dès qu’un virement semble anormal.
Si un compte est gelé, suivez cet ordre. D’abord, demandez le motif par écrit. Ensuite, envoyez le dossier de preuves complet en une fois : identité, adresse, statut de résidence actuel et le contrat ou la facture derrière tout paiement bloqué. Puis demandez le délai d’examen et un interlocuteur nommé. Enfin, gardez des copies datées de chaque envoi. Des réponses partielles relancent la même incohérence.
Choisissez votre organisation bancaire avant de partir
Vous n’avez pas besoin de cinq comptes. Il vous faut une organisation adaptée à la durée de votre séjour, à votre façon d’être payé et au fait que l’argent passe ou non par une société. Choisissez un compte d’ancrage légal là où vous vivez ou êtes résident fiscal, un compte multidevise pour les revenus et la conversion, ou les deux.
La règle de décision
Séjour de 12 mois ou plus dans un même pays : privilégiez un compte de résident et documentez correctement votre adresse. Vous en aurez besoin pour le loyer, les charges, un salaire local et une présence locale crédible.
Déménagements tous les quelques mois : privilégiez un compte multidevise numérique et gardez un compte ouvert dans votre pays d’origine. Ne fermez pas ce compte avant que son remplaçant ait résisté à de vrais revenus et de vraies factures.
Société ou structure de holding : ajoutez un compte professionnel et confirmez les déclarations relatives aux personnes détenant le contrôle avant de l’ouvrir. Mélanger le chiffre d’affaires de la société dans un compte personnel crée des problèmes fiscaux et de conformité fastidieux à démêler.
La rubrique Voyage de Mazurly couvre les visas nomade numérique, la banque à l’international et l’assurance santé internationale, pour que vous puissiez préparer les preuves de visa et d’adresse en même temps que le compte au lieu de découvrir une incohérence pendant l’ouverture.
Vos prochaines actions dans l’ordre
Cartographiez vos dates de résidence. Notez où vous avez vécu, où vous êtes résident fiscal et quand chaque statut a changé.
Constituez le dossier de preuves. Constituez-le une fois, avec des noms, des adresses et des justificatifs d’origine des fonds concordants.
Présélectionnez deux prestataires. Comparez leurs grilles tarifaires sur vos vrais montants et fréquences de virement, pas sur un taux d’accroche.
Postulez en une seule fois. Soumettez une demande complète et cohérente, et conservez les numéros de référence.
Planifiez une révision annuelle. Revérifiez chaque année et après chaque déménagement la résidence fiscale, l’adresse, l’expiration du permis et les plafonds du compte.
Test de validation : le compte doit recevoir vos revenus, payer vos factures récurrentes et produire des relevés cohérents avec vos documents fiscaux.
S’il échoue à une partie de ce test, ce n’est pas encore votre compte principal, quoi que promette l’appli. Corrigez la partie qui échoue avant de partir, tant que vous avez encore une solution de secours qui fonctionne et le temps de répondre calmement à un service conformité. C’est la différence entre une banque qui soutient une vie mobile et une banque qui l’interrompt.
Préparez votre déménagement avec des guides pratiques sur la banque transfrontalière, les visas, les paiements et la gestion d’une activité depuis n’importe où sur Mazurly. Constituez votre dossier de preuves, comparez les comptes selon votre vrai schéma de revenus et ouvrez le compte qui vous permettra d’être payé avant d’atterrir.