Comment ouvrir un compte bancaire sans SSN
Table des matières
- Pourquoi vous pouvez ouvrir un compte bancaire sans SSN
- Les documents acceptés par les banques à la place d’un SSN
- Rassemblez des documents cohérents
- Comment faire une demande avec un ITIN ou un identifiant fiscal étranger
- Si vous avez ou devez obtenir un ITIN
- Si vous justifiez d’un statut d’étranger
- Ce qu’un compte ne vous permet toujours pas de faire
- Testez l’opération, pas l’intitulé du compte
- Comparer banques américaines, fintechs et comptes à l’étranger
- Comparez la voie au paiement
- Conseils pour éviter un compte gelé ou inutile
- Votre prochaine étape une fois le compte ouvert
Une facture client est prête, le versement du fondateur arrive à échéance, et la demande d’ouverture de compte d’une banque américaine réclame un numéro de sécurité sociale. Vous n’en avez pas. Le formulaire peut alors ressembler à une porte fermée, surtout quand l’argent doit simplement couvrir des dépenses professionnelles courantes, pas un montage financier compliqué.
Pour beaucoup de personnes non américaines, il est légalement possible d’ouvrir un compte bancaire aux États-Unis sans SSN. Mais faire approuver un compte n’est que le premier obstacle. La vraie question est de savoir s’il peut recevoir le paiement de votre client, envoyer les virements dont vous avez besoin et soutenir la façon dont votre activité fonctionne d’un pays à l’autre.
Pourquoi vous pouvez ouvrir un compte bancaire sans SSN
Une facture de freelance a été validée, ou le versement d’un fondateur est en route, mais le formulaire contient un champ SSN obligatoire. Si vous êtes un demandeur non américain, ce champ ne signifie pas toujours que vous n’êtes pas éligible. Les règles fédérales d’identification des clients obligent les banques à recueillir des informations qui leur permettent d’identifier chaque client, mais le SSN n’est pas le seul numéro d’identification possible pour tous les demandeurs.
Selon les règles du Customer Identification Program, une banque a généralement besoin de votre nom, de votre date de naissance, de votre adresse et d’un numéro d’identification avant d’ouvrir un compte. Pour une personne non américaine, ce numéro peut être un numéro d’identification fiscale, un numéro de passeport avec le pays de délivrance, un numéro d’identification d’étranger, ou le numéro et le pays de délivrance d’un autre document officiel attestant la nationalité ou la résidence et comportant une photo ou un dispositif de sécurité équivalent. Les indications de l’Office of the Comptroller of the Currency sur l’identification des clients décrivent ces options d’identification.
L’éligibilité est donc possible, pas automatique. Une banque peut fixer des exigences plus strictes pour avoir une conviction raisonnable de savoir qui vous êtes. Selon votre résidence, votre statut fiscal et l’activité prévue sur le compte, elle peut demander un ITIN, une preuve d’adresse aux États-Unis, des documents d’immigration ou un rendez-vous en personne. Une banque peut accepter un passeport étranger en ligne ; une autre peut vouloir examiner les documents en agence.
Règle pratique : Traitez l’absence de SSN comme une question à régler avec l’établissement, pas comme une raison de donner de fausses informations dans une demande.
Pour ceux qui comparent les systèmes financiers de plusieurs pays, il peut aussi être utile de regarder au-delà des États-Unis. Le guide d’Inpro sur la banque aux Émirats pour les non-résidents offre un autre éclairage sur la façon dont l’éligibilité et les documents exigés varient selon la juridiction. Le principe reste le même : les bons documents dépendent de l’établissement et du compte que vous demandez.
Un passeport étranger peut satisfaire à une exigence d’identité essentielle, mais il ne règle pas les questions d’adresse, de documents fiscaux ou d’activité de paiement. Le plus important est de trouver une banque qui acceptera vos documents et prendra en charge les opérations dont votre travail dépend.
Les documents acceptés par les banques à la place d’un SSN
Les indications fédérales destinées aux consommateurs reconnaissent l’ITIN comme une alternative au SSN pour beaucoup de demandes d’ouverture de compte aux États-Unis. Le guide d’ouverture de compte de la FDIC cite un SSN ou un ITIN, avec une date de naissance et une pièce d’identité officielle. Parmi les pièces d’identité officielles figurent le permis de conduire, la carte d’identité d’un État, le passeport américain ou la carte d’identité militaire. Certaines banques et coopératives de crédit peuvent aussi accepter un passeport étranger, une carte d’identité consulaire, une carte d’identité d’étranger ou un autre numéro d’identification officiel.
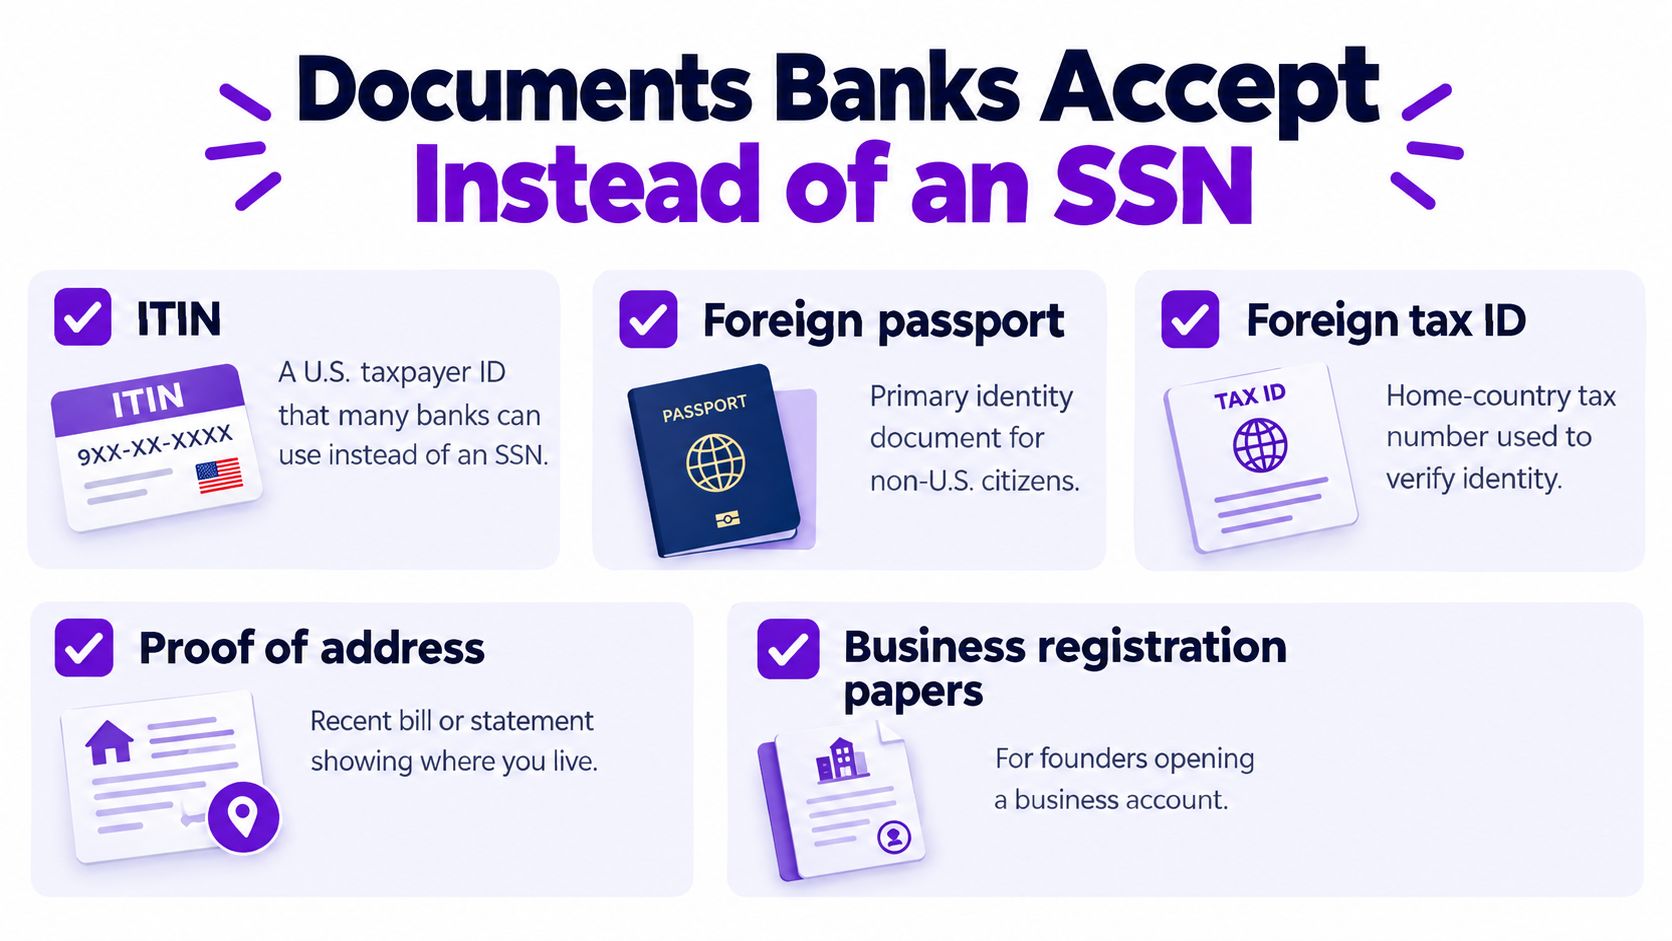
Si les banques demandent ces informations, ce n’est pas seulement une préférence d’agence. Le Customer Identification Program, mis en place dans le cadre de l’USA PATRIOT Act, oblige les banques à recueillir et vérifier des informations essentielles avant d’ouvrir des comptes. L’aisance d’un guichetier avec un document ne remplace pas les procédures de vérification officielles de la banque.
Rassemblez des documents cohérents
Avant de commencer une demande, rassemblez les pièces d’identité que vous avez déjà et vérifiez leur cohérence. L’orthographe du nom, l’adresse et les dates doivent correspondre entre votre passeport, les formulaires bancaires et vos documents fiscaux. Un écart peut déclencher un examen, même si chaque document est authentique.
Un premier dossier utile peut comprendre :
Les informations du passeport : Ayez le passeport à portée de main et notez son numéro et son pays de délivrance.
L’identifiant fiscal : Si vous avez un ITIN ou un identifiant fiscal étranger, demandez si la banque l’accepte pour le compte que vous voulez.
Les informations d’adresse : Soyez prêt à indiquer votre adresse actuelle et demandez si la banque exige un justificatif séparé.
Une autre pièce d’identité officielle : Demandez si une carte consulaire ou un autre document officiel est accepté.
Ne supposez pas que toutes les banques traitent ces documents de la même façon. Certaines peuvent quand même demander un ITIN ou limiter l’accès aux produits rémunérés. Avant de postuler, demandez à l’établissement quels documents il accepte pour le produit précis, s’il accepte les demandeurs non américains et si la procédure exige une visite en personne. Cela fait gagner du temps et vous évite de déposer une demande qui ne peut pas passer les contrôles de la banque.
Comment faire une demande avec un ITIN ou un identifiant fiscal étranger
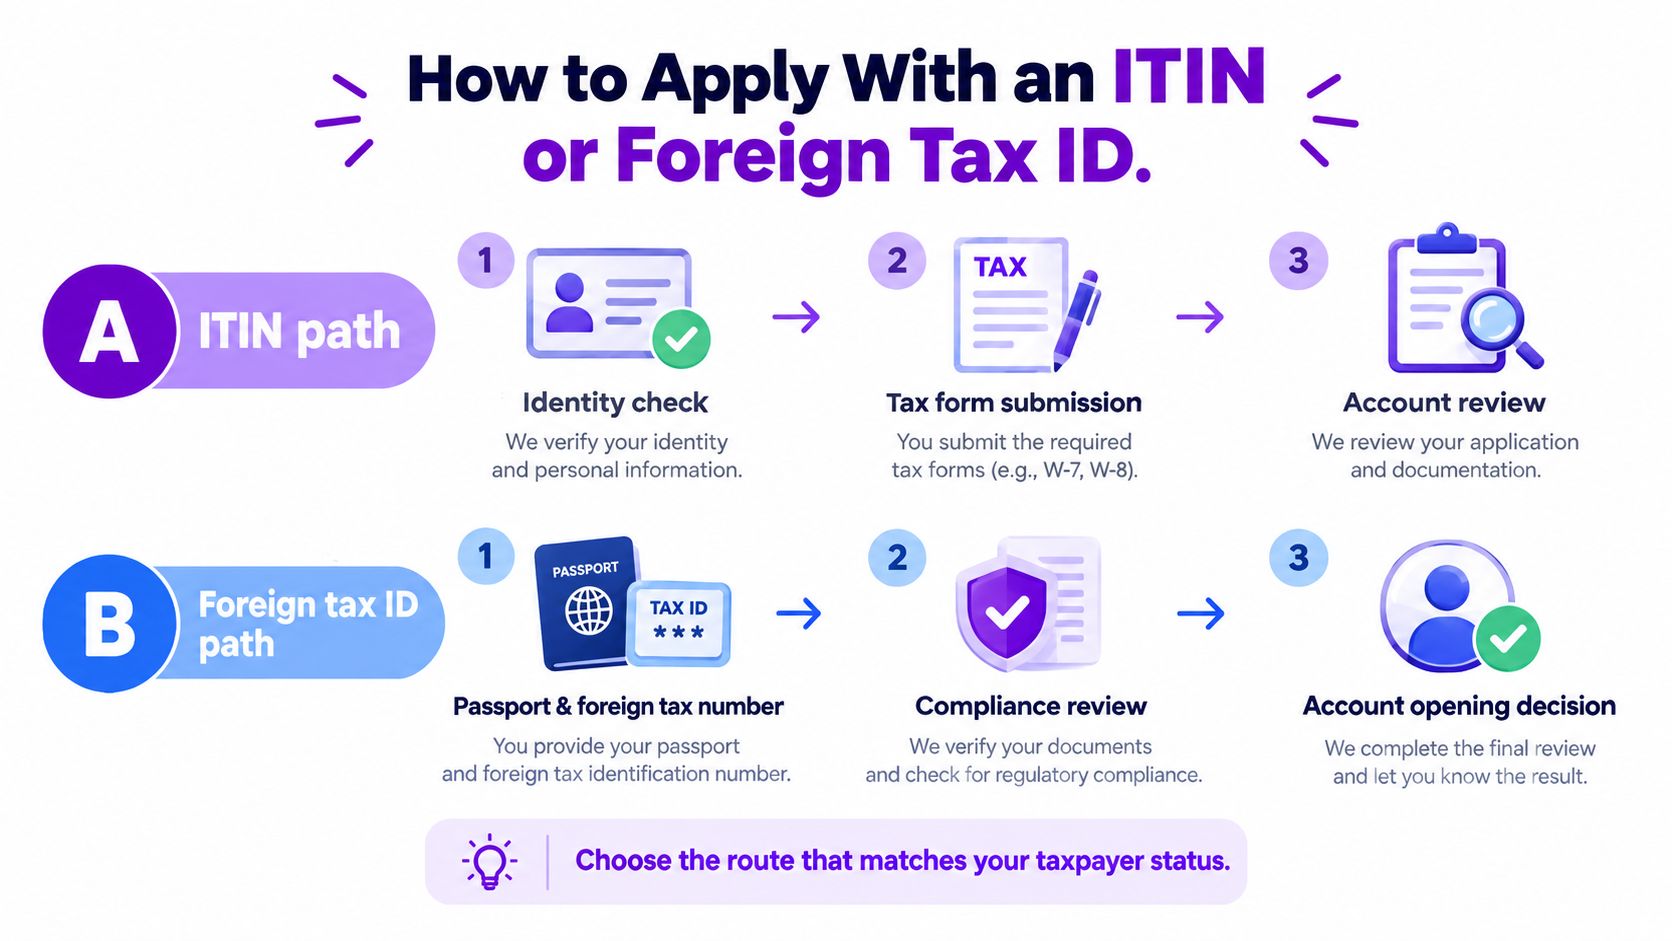
La vérification d’identité et les documents fiscaux sont liés, mais ce n’est pas la même démarche. L’ITIN est un identifiant fiscal américain, pas la promesse d’être éligible à tous les comptes bancaires, cartes de crédit ou autres produits financiers. Avant d’en demander un pour un usage bancaire, demandez si l’établissement l’accepte pour le compte et les services exacts dont vous avez besoin.
Si vous avez ou devez obtenir un ITIN
Confirmez l’exigence de la banque avant de considérer l’ITIN comme la solution à un problème de demande. Une banque peut l’accepter pour vérifier l’identité, mais ses règles pour les fonctionnalités du compte et les autres produits peuvent différer. Gardez les informations de l’ITIN cohérentes avec le nom et les autres détails de votre demande bancaire.
Si vous justifiez d’un statut d’étranger
Une personne étrangère peut avoir besoin du formulaire W-8BEN pour établir son statut d’étranger auprès d’un établissement financier ou d’un payeur américain. Identifiez d’abord votre résidence fiscale et obtenez le numéro d’identification fiscale délivré par ce pays, s’il en existe un. Remplissez le formulaire W-8BEN plutôt que de déposer à tort un formulaire W-9 quand la voie du statut d’étranger s’applique. Vérifiez que votre nom, votre adresse, votre nationalité et votre résidence fiscale correspondent à votre passeport et à votre demande de compte, et conservez les documents qui justifient votre statut d’étranger.
Les instructions de l’IRS pour le formulaire W-8BEN indiquent que le formulaire peut exiger un numéro d’identification fiscale étranger. Si votre pays n’en a pas délivré, les instructions demandent d’expliquer pourquoi. Le formulaire doit parvenir à l’agent de retenue ou au payeur avant que les revenus concernés ne soient payés ou crédités.
Ce calendrier compte pour un freelance ou un fondateur qui attend des revenus de source américaine. La banque peut approuver un compte alors que les documents fiscaux d’un paiement manquent encore. Ouvrir le compte et remplir les obligations fiscales sont deux démarches de conformité distinctes, alors ne traitez pas l’une comme un substitut de l’autre. Pour un regard plus large sur le fonctionnement des demandes de compte pour non-résidents sur un autre marché, le guide de RNC Group sur la banque pour non-résidents apporte un contexte utile sur la gestion bancaire hors de votre pays de résidence.
Ce qu’un compte ne vous permet toujours pas de faire
Une banque peut valider votre identité et refuser quand même de fournir les fonctionnalités financières dont vous avez besoin. L’autorisation d’ouvrir un compte de dépôt ne garantit ni carte de débit, ni virements internationaux, ni découvert, ni crédit, ni services bancaires professionnels. Vous pouvez aussi faire face à un examen qui traîne ou à des questions sur l’origine des fonds. L’ITIN est avant tout un identifiant fiscal : il ne vous rend donc pas automatiquement éligible à tous les comptes ou produits de crédit. Les indications de supervision de la FDIC sur l’identification des clients et l’accès aux comptes rappellent que les politiques et restrictions des établissements peuvent limiter ce à quoi les clients ont accès.
Prenons un consultant dont le client paie depuis un autre pays. Le client doit régler une facture établie au nom de la société du consultant, mais le compte disponible est un compte courant personnel. Même si un virement arrive, le compte peut ne pas gérer la correspondance avec le nom de la société, le virement international souhaité ou la gestion des devises qu’attend le consultant. Le compte existe, mais le circuit de paiement ne fonctionne toujours pas.
| Besoin | Souvent possible sans SSN | Souvent encore limité | Question à poser d’abord |
|---|---|---|---|
| Compte courant personnel | Une banque peut accepter d’autres pièces d’identité | L’accès par carte de débit, les options rémunérées ou le délai d’approbation peuvent varier | Ce compte accepte-t-il mon passeport et mon identifiant fiscal ? |
| Compte professionnel | Une banque peut examiner une demande sans SSN | La vérification du nom de l’entreprise et les documents peuvent être plus stricts | Le compte peut-il recevoir des paiements au nom de mon entreprise ? |
| Débit ou crédit | Un compte de dépôt peut être disponible | L’octroi de crédit peut exiger d’autres contrôles d’éligibilité | L’approbation inclut-elle une carte de débit, et qu’est-ce qu’elle n’inclut pas ? |
| ACH ou virements | L’accès aux virements nationaux peut être proposé | Les virements internationaux ou certains circuits de paiement peuvent être limités | Puis-je recevoir le paiement client attendu et envoyer les virements dont j’ai besoin ? |
| Ouverture ou contrôle continu | Le compte peut être ouvert après les contrôles d’identité | Des examens ultérieurs peuvent demander plus d’informations sur l’activité ou les fonds | Quels documents dois-je conserver pour les virements internationaux ? |
Testez l’opération, pas l’intitulé du compte
Avant de postuler, demandez si la banque accepte un passeport étranger, un identifiant fiscal étranger, une adresse américaine temporaire et des fonds d’origine non américaine. Demandez ensuite si ces documents permettent les opérations que vous prévoyez, notamment les paiements clients, les paiements au nom de l’entreprise, les virements nationaux et les virements internationaux.
Un compte personnel de base peut suffire pour les dépenses courantes, mais pas pour une activité internationale. Une banque peut aussi examiner l’activité après l’ouverture : préparez donc des justificatifs clairs sur l’objet et l’origine des paiements attendus. Ne choisissez pas un compte uniquement parce que sa demande accepte vos documents.
Comparer banques américaines, fintechs et comptes à l’étranger
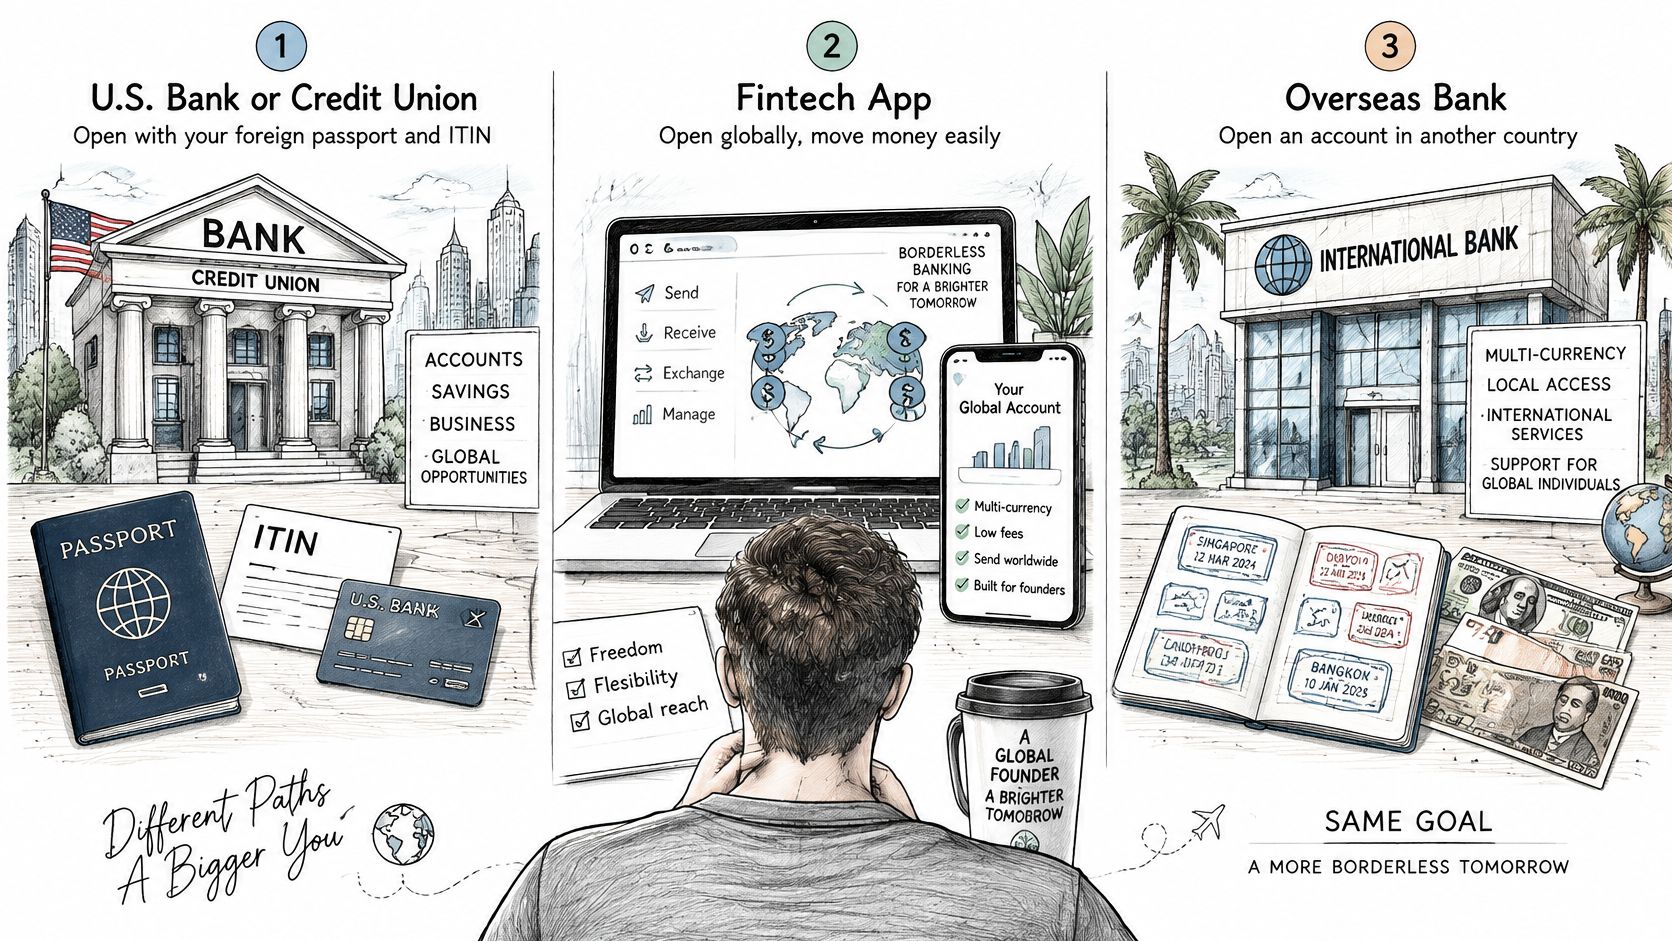
Une banque américaine, un compte à l’étranger et une fintech ou un service multidevise résolvent des problèmes différents. Le meilleur choix dépend moins du mot « banque » dans la description du prestataire que de l’endroit d’où vos clients envoient l’argent, de la devise dont vous avez besoin et des documents que vous pouvez fournir.
Comparez la voie au paiement
Une banque ou une coopérative de crédit américaine peut vous convenir si vous avez besoin d’un compte aux États-Unis et pouvez satisfaire aux exigences d’identité et d’adresse de l’établissement. Un passeport étranger ou un ITIN peuvent être utiles, mais la demande peut tout de même exiger une preuve d’adresse, des documents d’immigration ou un rendez-vous en personne. Vérifiez quelles opérations et fonctionnalités sont disponibles avant de déplacer l’argent de vos clients.
Un compte dans votre pays de résidence ou de nationalité peut être plus simple si vos documents et votre adresse locaux sont plus faciles à vérifier. Sa limite peut être pratique : il ne fournit pas forcément le circuit de paiement américain qu’attend votre client. Si vous envisagez une autre destination, vous pouvez aussi consulter le guide de Jasumo sur la banque au Japon pour les étrangers pour comprendre comment les exigences locales influencent le choix.
Une fintech ou un compte multidevise peut aider à recevoir et gérer des paiements internationaux, mais ce n’est pas l’équivalent d’une banque. Un prestataire non bancaire peut avoir ses propres procédures de vérification et ses propres limites, et vous devez vérifier qu’il prend en charge le circuit de paiement, l’identité professionnelle et la devise dont vous avez besoin. Ne supposez pas qu’une application capable de déplacer de l’argent offre tous les services d’une banque.
| Voie | Peut convenir quand | À vérifier avant d’en dépendre |
|---|---|---|
| Banque ou coopérative de crédit américaine | Vous avez besoin d’une banque aux États-Unis et pouvez satisfaire aux exigences de l’établissement | Règles d’adresse, démarches en personne, fonctionnalités du compte et types de paiement |
| Compte à l’étranger | Votre résidence ou votre nationalité rend l’ouverture locale pratique | S’il gère les circuits de paiement américains et les exigences clients dont vous avez besoin |
| Fintech ou service multidevise | Vous avez besoin d’un moyen numérique de gérer les encaissements internationaux | Statut du prestataire, vérification, plafonds d’opérations et prise en charge du nom de l’entreprise |
Choisissez selon la prochaine facture, pas selon la catégorie marketing du prestataire. Déterminez où le payeur enverra les fonds, quel nom figurera sur la facture et si vous devrez convertir ou transférer l’argent après son arrivée. Vérifiez ensuite que la voie envisagée accepte vos documents et permet ce flux.
Conseils pour éviter un compte gelé ou inutile
Une demande approuvée peut quand même mener à un problème de paiement si ses informations ne correspondent pas à vos justificatifs. N’utilisez pas une autre orthographe de votre nom, une adresse que vous ne pouvez pas justifier ou un formulaire fiscal qui ne reflète pas votre statut. Si vous justifiez d’un statut d’étranger, ne déposez pas un W-9 par défaut alors que le bon formulaire est le W-8BEN.
Un compte courant personnel peut aussi refuser un paiement envoyé au nom de votre entreprise. Avant de donner vos coordonnées bancaires à vos clients, vérifiez quel nom la banque attend sur les paiements entrants et si le compte convient à l’activité que vous comptez y faire passer. Si un paiement vient de l’étranger, gardez une trace claire de son objet et de son origine.
L’approbation signifie que la banque pense vous connaître, pas que tous les circuits de paiement sont ouverts.
Si l’approbation tarde, demandez à la banque ce qui bloque la demande. Soyez précis : demande-t-elle un ITIN, une preuve d’adresse, des documents d’immigration, des informations sur l’origine des fonds ou une visite en personne ? Une réponse claire vous permet de décider s’il faut fournir l’élément manquant ou postuler ailleurs.
Les comptes limités méritent le même examen. Un compte peut être ouvert sans carte de débit, sans virements internationaux ou sans option rémunérée. Renseignez-vous sur ces limites avant de transférer l’argent de vos clients ou de compter sur le compte pour payer un prestataire. Si la banque ne peut pas confirmer qu’elle prend en charge l’activité prévue, continuez à chercher plutôt que de considérer l’avis d’approbation comme une solution complète.
Votre prochaine étape une fois le compte ouvert
Notez la prochaine opération que vous devez réaliser. Il peut s’agir de recevoir un paiement client, d’envoyer un virement international ou de séparer les revenus professionnels des dépenses personnelles. Associez ensuite cette opération à un établissement et aux documents qu’il a déjà confirmé accepter.
Gardez un plan de demande simple. Notez la situation de votre passeport et de votre identifiant fiscal, si vous utilisez un ITIN ou si vous justifiez d’un statut d’étranger avec le W-8BEN, ainsi que les réponses de la banque sur l’adresse, l’origine des fonds et l’accès aux paiements. Ne déposez la demande qu’une fois ces éléments adaptés au compte recherché.
Les finances internationales touchent souvent d’autres décisions, de la facturation et de la gestion des devises à la façon de gérer ses investissements en vivant à l’étranger. le guide de Mazurly pour investir en vivant à l’étranger peut vous aider à réfléchir à ces besoins administratifs liés en parallèle de votre configuration bancaire.
Le test pratique est simple : si le compte choisi ne peut pas faire passer la prochaine facture, ce n’est pas encore le bon compte.
Mazurly aide les fondateurs et freelances mobiles à organiser le travail pratique lié à une activité internationale, notamment la facturation, les paiements et l’administration à l’étranger. Si vous comparez des options bancaires et voulez relier ce choix au reste de votre organisation, visitez Mazurly.