Как открыть банковский счёт без SSN
Оглавление
- Почему можно открыть банковский счёт без SSN
- Какие документы банки принимают вместо SSN
- Соберите согласованные документы
- Как подать заявку с ITIN или иностранным налоговым номером
- Если у вас есть ITIN или он нужен
- Если вы подтверждаете статус иностранца
- Чего счёт всё равно не позволит сделать
- Проверяйте операцию, а не название счёта
- Сравнение банков США, финтеха и счетов за рубежом
- Сопоставьте маршрут с платежом
- Советы, которые помогут избежать замороженного или бесполезного счёта
- Следующий шаг после открытия счёта
Счёт клиенту готов, выплата основателю подходит к сроку, а в заявке американского банка требуют номер социального страхования. У вас его нет. Форма начинает казаться закрытой дверью, особенно если деньги нужны на обычные расходы бизнеса, а не на сложную финансовую схему.
Многим людям, не являющимся гражданами или резидентами США, по закону можно открыть банковский счёт в США без SSN. Но одобрение счёта — лишь первое препятствие. Полезный вопрос — сможет ли счёт принимать платёж от вашего клиента, отправлять нужные переводы и поддерживать то, как ваш бизнес работает в разных странах.
Почему можно открыть банковский счёт без SSN
Счёт фрилансера одобрен или выплата основателю уже в пути, но в форме заявки есть обязательное поле SSN. Если вы не из США, это поле не всегда означает, что вы не подходите. Федеральные правила идентификации клиентов обязывают банки собирать сведения, позволяющие установить личность каждого клиента, но SSN — не единственный возможный идентификационный номер для всех заявителей.
По правилам Customer Identification Program банку обычно нужны ваши имя, дата рождения, адрес и идентификационный номер до открытия счёта. Для человека не из США таким номером может быть налоговый идентификационный номер, номер паспорта с указанием страны выдачи, идентификационный номер иностранца либо номер и страна выдачи другого государственного документа, подтверждающего гражданство или место жительства и содержащего фотографию или аналогичную защиту. Разъяснения Office of the Comptroller of the Currency об идентификации клиентов описывают эти варианты идентификации.
Это делает открытие счёта возможным, но не автоматическим. Банк может устанавливать более строгие требования, чтобы обоснованно быть уверенным, что знает, кто вы. В зависимости от вашего места жительства, налогового статуса и ожидаемых операций он может попросить ITIN, подтверждение адреса в США, иммиграционные документы или личный визит. Один банк может принять иностранный паспорт онлайн, другой захочет проверить документы в отделении.
Практическое правило: Считайте отсутствие SSN вопросом, который нужно решить с банком, а не поводом указывать в заявке неверные сведения.
Тем, кто сравнивает финансовые системы разных стран, полезно смотреть и за пределы США. Руководство Inpro по банковскому обслуживанию в ОАЭ для нерезидентов показывает с другой стороны, как требования и документы различаются в зависимости от юрисдикции. Общий вывод тот же: нужные документы зависят от банка и от счёта, который вы открываете.
Иностранный паспорт может закрыть базовое требование к удостоверению личности, но не решает вопросов адреса, налоговых документов или платёжной активности. Главное — найти банк, который примет ваши документы и будет поддерживать операции, от которых зависит ваша работа.
Какие документы банки принимают вместо SSN
Федеральные рекомендации для потребителей признают ITIN альтернативой SSN во многих заявках на открытие счёта в США. Руководство FDIC по открытию счёта называет SSN или ITIN вместе с датой рождения и государственным удостоверением личности. Примеры таких документов — водительские права, удостоверение личности штата, паспорт США или военный билет. Некоторые банки и кредитные союзы также могут принять иностранный паспорт, консульское удостоверение, удостоверение иностранца или другой государственный идентификационный номер.
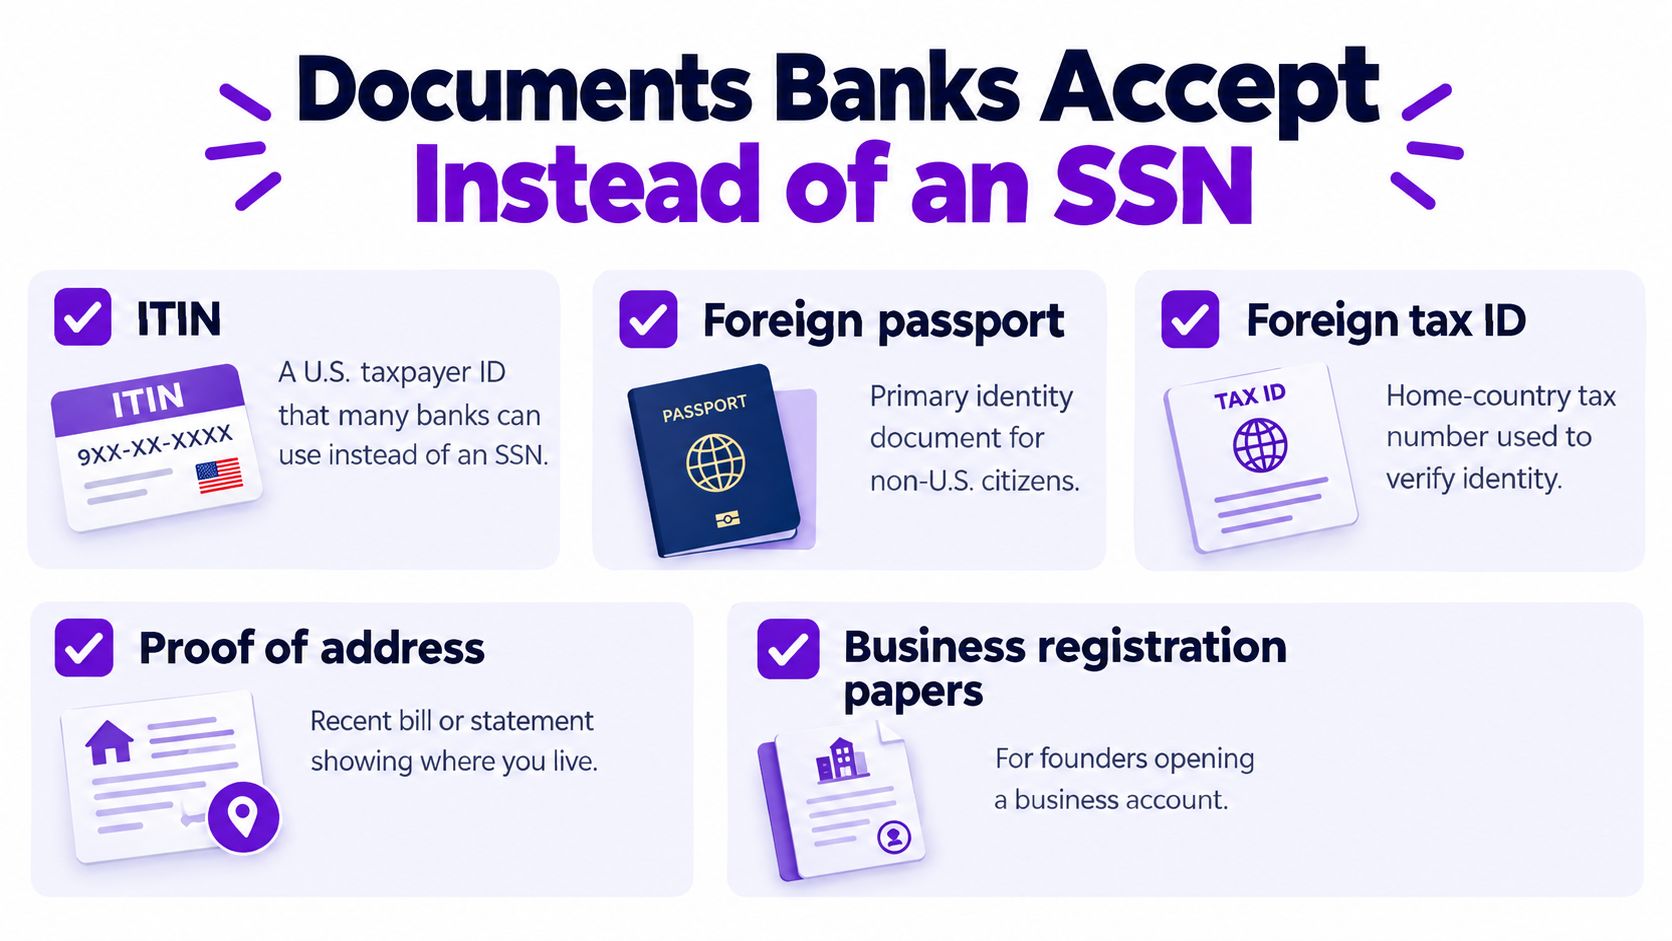
Банки запрашивают эти данные не просто по прихоти отделения. Customer Identification Program, созданная в рамках USA PATRIOT Act, обязывает банки собирать и проверять ключевые сведения до открытия счёта. То, что сотруднику банка знаком документ, не заменяет формальных процедур проверки.
Соберите согласованные документы
Прежде чем начинать заявку, соберите документы, удостоверяющие личность, которые у вас уже есть, и проверьте их согласованность. Написание имени, адрес и даты должны совпадать в паспорте, банковских формах и налоговых документах. Расхождение может вызвать дополнительную проверку, даже если каждый документ подлинный.
Полезный стартовый пакет может включать:
Данные паспорта: Держите паспорт под рукой и запишите его номер и страну выдачи.
Налоговый номер: Если у вас есть ITIN или иностранный налоговый номер, спросите, принимает ли его банк для нужного вам счёта.
Сведения об адресе: Будьте готовы указать текущий адрес и спросите, нужно ли банку отдельное подтверждение.
Дополнительный государственный документ: Спросите, подойдёт ли консульское удостоверение или другой государственный документ.
Не думайте, что все банки относятся к этим документам одинаково. Некоторые всё равно могут попросить ITIN или ограничить доступ к процентным продуктам. Перед подачей узнайте в банке, какие документы он принимает для конкретного продукта, работает ли он с заявителями не из США и требуется ли личный визит. Это сэкономит время и убережёт от заявки, которая не пройдёт собственные проверки банка.
Как подать заявку с ITIN или иностранным налоговым номером
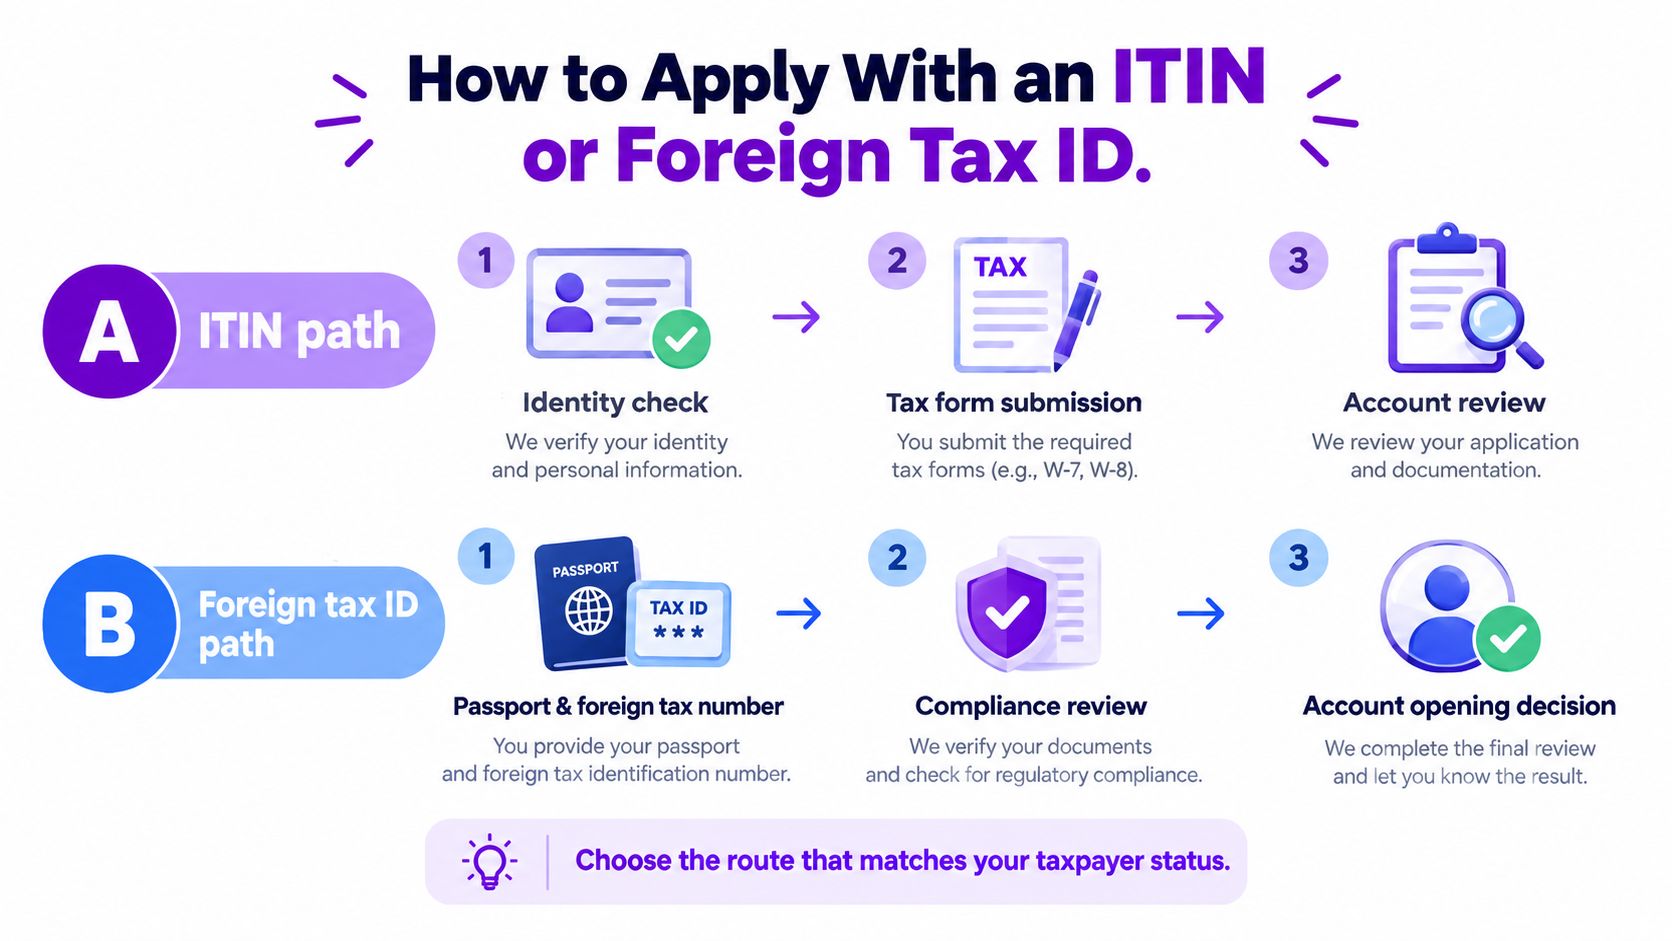
Проверка личности и налоговые документы связаны, но это разные задачи. ITIN — это налоговый идентификатор США, а не обещание, что вы подойдёте для любого банковского счёта, кредитной карты или другого финансового продукта. Прежде чем оформлять его ради банка, спросите, примет ли банк его для того конкретного счёта и тех услуг, которые вам нужны.
Если у вас есть ITIN или он нужен
Уточните требование банка, прежде чем считать ITIN решением проблемы с заявкой. Банк может принять его для проверки личности, но его правила для функций счёта и других продуктов могут отличаться. Следите, чтобы данные ITIN совпадали с именем и другими сведениями в банковской заявке.
Если вы подтверждаете статус иностранца
Иностранцу может понадобиться форма W-8BEN для подтверждения статуса иностранного лица перед финансовым учреждением или плательщиком в США. Сначала определите своё налоговое резидентство и получите налоговый идентификационный номер этой страны, если он существует. Заполняйте форму W-8BEN, а не ошибочно подавайте форму W-9, когда применим путь со статусом иностранного лица. Убедитесь, что имя, адрес, гражданство и налоговое резидентство совпадают с паспортом и заявкой на счёт, и храните документы, подтверждающие ваш иностранный статус.
Инструкции IRS к форме W-8BEN указывают, что форма может требовать иностранный налоговый идентификационный номер. Если ваша страна его не выдала, инструкции требуют объяснить причину. Форма должна поступить налоговому агенту или плательщику до того, как соответствующий доход будет выплачен или зачислен.
Эти сроки важны для фрилансера или основателя, который ожидает доход из источников в США. Банк может одобрить счёт, пока налоговых документов для платежа ещё нет. Открытие счёта и оформление налоговых документов — это отдельные действия по соблюдению требований, поэтому не считайте одно заменой другого. Чтобы шире понять, как работают заявки нерезидентов на открытие счёта на другом рынке, загляните в руководство RNC Group по банковскому обслуживанию нерезидентов — там есть полезный контекст о банковских услугах за пределами страны проживания.
Чего счёт всё равно не позволит сделать
Банк может подтвердить вашу личность и всё равно отказать в нужных финансовых функциях. Разрешение открыть депозитный счёт не гарантирует дебетовую карту, международные переводы, овердрафт, кредит или бизнес-обслуживание. Возможны также затянувшаяся проверка или вопросы о происхождении средств. ITIN — прежде всего налоговый идентификатор, поэтому он не делает вас автоматически подходящим для любого счёта или кредитного продукта. Надзорные разъяснения FDIC об идентификации клиентов и доступе к счетам отмечают, что политика и ограничения банка могут влиять на то, к чему у клиентов есть доступ.
Возьмём консультанта, чей клиент платит из другой страны. Клиенту нужно оплатить счёт, выставленный на компанию консультанта, а доступный счёт — личный текущий. Даже если перевод придёт, счёт может не поддерживать совпадение с названием компании, нужный международный перевод или работу с валютами, на которую рассчитывает консультант. Счёт есть, а схема платежей по-прежнему не работает.
| Потребность | Часто возможно без SSN | Часто остаётся ограниченным | Что спросить в первую очередь |
|---|---|---|---|
| Личный текущий счёт | Банк может принять альтернативные документы | Доступ к дебетовой карте, процентные опции или сроки одобрения могут различаться | Принимает ли этот счёт мой паспорт и налоговый номер? |
| Бизнес-счёт | Банк может рассмотреть заявку без SSN | Проверка названия компании и документы могут быть строже | Может ли счёт принимать платежи на название моей компании? |
| Дебет или кредит | Депозитный счёт может быть доступен | Для кредитования могут понадобиться другие проверки | Входит ли в одобрение дебетовая карта и что в него не входит? |
| ACH или переводы | Доступ к внутренним переводам может быть предоставлен | Международные переводы или отдельные платёжные маршруты могут быть ограничены | Смогу ли я получить ожидаемый платёж клиента и отправить нужные переводы? |
| Открытие или последующие проверки | Счёт могут открыть после проверки личности | При последующих проверках могут запросить больше сведений об операциях или средствах | Какие документы хранить для международных переводов? |
Проверяйте операцию, а не название счёта
Перед подачей спросите, принимает ли банк иностранный паспорт, иностранный налоговый номер, временный адрес в США и средства из источников за пределами США. Затем спросите, подходят ли эти документы для ожидаемых операций, включая поступления от клиентов, платежи на название компании, внутренние и международные переводы.
Простого личного счёта может хватить для повседневных трат, но не для бизнеса, работающего в разных странах. Банк может проверять операции и после открытия, поэтому подготовьте понятные записи о назначении и происхождении ожидаемых платежей. Не выбирайте счёт только потому, что в заявке принимают ваши документы.
Сравнение банков США, финтеха и счетов за рубежом
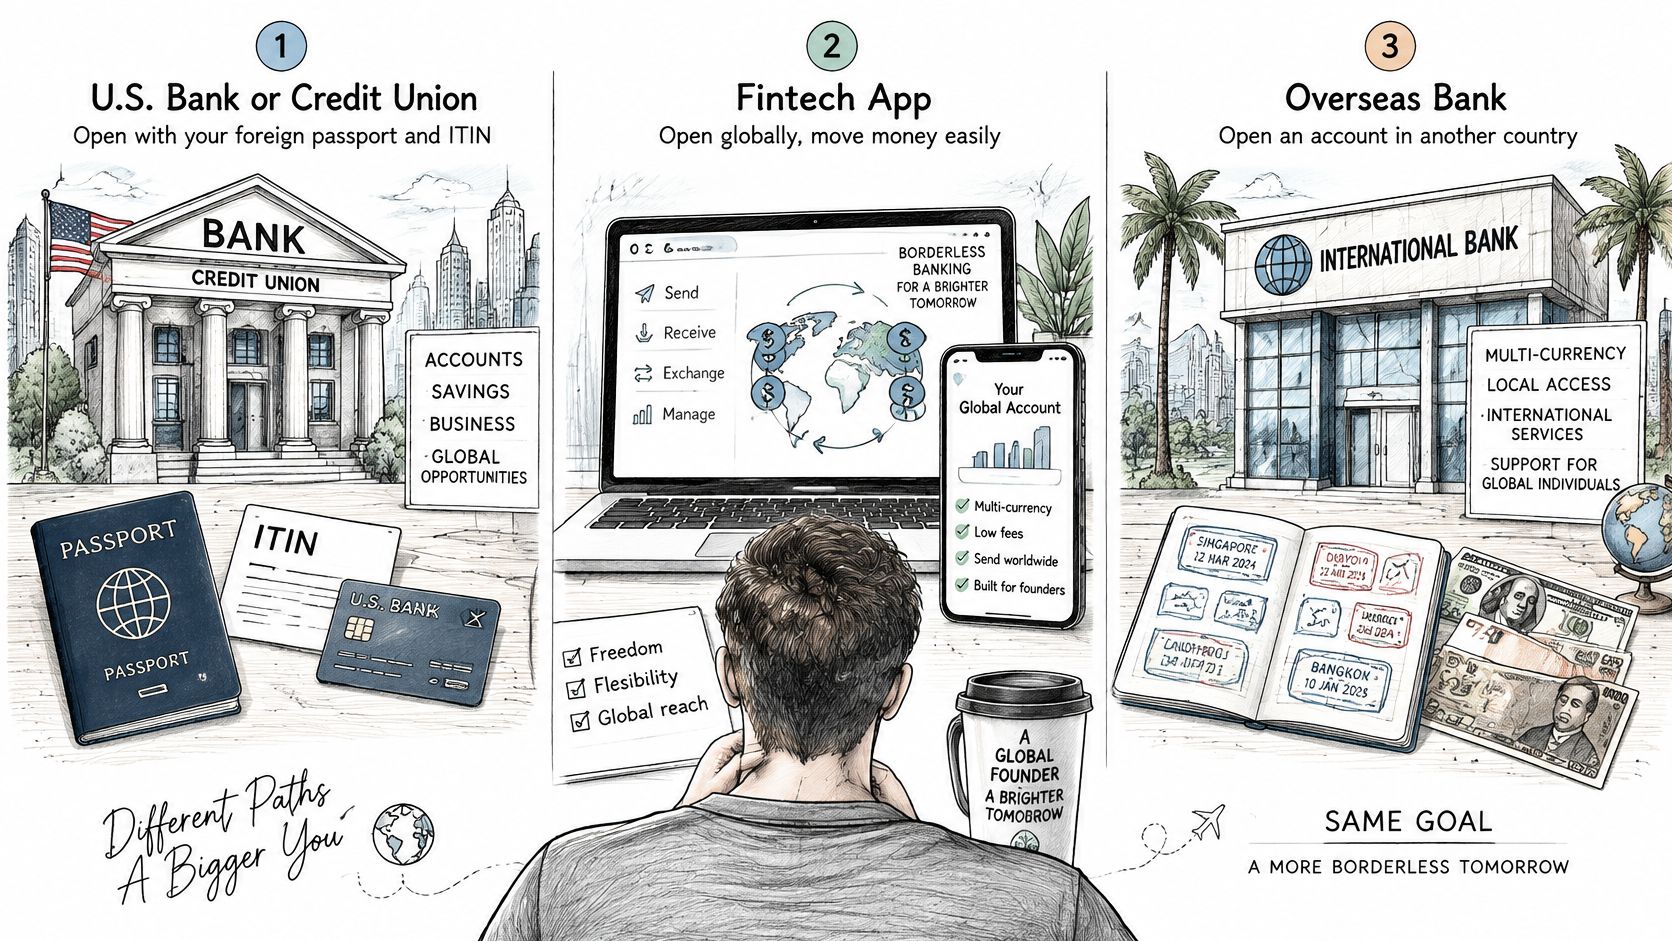
Банк в США, счёт за рубежом и финтех или мультивалютный сервис решают разные задачи. Лучший выбор зависит не столько от слова «банк» в описании провайдера, сколько от того, куда клиенты отправляют деньги, какая валюта вам нужна и какие документы вы можете предоставить.
Сопоставьте маршрут с платежом
Банк или кредитный союз в США может подойти, если вам нужен счёт в США и вы можете выполнить требования этого учреждения к удостоверению личности и адресу. Иностранный паспорт или ITIN могут пригодиться, но заявка всё равно может потребовать подтверждения адреса, иммиграционных документов или личного визита. Уточните, какие операции и функции доступны, прежде чем переводить деньги клиентов.
Счёт в стране проживания или гражданства может оказаться проще, если ваши местные документы и адрес легче проверить. Ограничение может быть практическим: он может не давать того платёжного маршрута в США, на который рассчитывает клиент. Если вы рассматриваете другое направление, можно также изучить руководство Jasumo о банковском обслуживании в Японии для иностранцев — это поможет понять, как местные требования влияют на выбор.
Финтех или мультивалютный счёт может помочь принимать и управлять международными платежами, но он не равнозначен банку. У небанковского провайдера могут быть свои процедуры проверки и лимиты, поэтому проверьте, поддерживает ли он нужный платёжный маршрут, бизнес-идентификацию и валюту. Не думайте, что если приложение умеет переводить деньги, то доступны все банковские услуги.
| Категория | Может подойти, когда | Что проверить, прежде чем полагаться |
|---|---|---|
| Банк или кредитный союз в США | Вам нужно банковское обслуживание в США и вы можете выполнить требования учреждения | Правила по адресу, личная явка, функции счёта и виды платежей |
| Счёт за рубежом | Место жительства или гражданство делают местное открытие удобным | Поддерживает ли он нужные вам платёжные системы США и требования клиентов |
| Финтех или мультивалютный сервис | Вам нужен цифровой способ управлять международными поступлениями | Статус провайдера, проверка, лимиты операций и поддержка названия компании |
Выбирайте по следующему счёту клиенту, а не по маркетинговой категории провайдера. Выясните, куда плательщик отправит деньги, какое имя будет в счёте и нужно ли будет конвертировать или переводить деньги после поступления. Затем убедитесь, что выбранный маршрут принимает ваши документы и поддерживает такой поток.
Советы, которые помогут избежать замороженного или бесполезного счёта
Одобренная заявка всё равно может привести к проблеме с платежами, если сведения в ней не совпадают с подтверждающими документами. Не используйте другое написание имени, адрес, который вы не можете объяснить, или налоговую форму, не отражающую ваш статус. Если вы подтверждаете статус иностранца, не подавайте по умолчанию W-9, когда нужна форма W-8BEN.
Личный текущий счёт может также не принять платёж, отправленный на название вашей компании. Прежде чем давать клиентам реквизиты, уточните, какое имя банк ожидает во входящих платежах и подходит ли счёт для операций, которые вы планируете через него проводить. Если платёж приходит из-за рубежа, чётко фиксируйте, за что он и откуда поступил.
Одобрение означает, что банк считает, что знает вас, а не что все платёжные каналы открыты.
Если одобрение задерживается, попросите банк назвать, что именно мешает. Будьте конкретны: нужен ли ITIN, подтверждение адреса, иммиграционные документы, сведения о происхождении средств или личный визит? Чёткий ответ поможет решить, донести недостающее или подать заявку в другом месте.
Счета с ограничениями требуют такой же проверки. Счёт могут открыть без дебетовой карты, без международных переводов или без процентной опции. Спросите об этих ограничениях до того, как переводить деньги клиентов или рассчитывать на счёт для оплаты подрядчику. Если банк не может подтвердить, что поддерживает ожидаемые операции, продолжайте искать, а не считайте уведомление об одобрении готовым решением.
Следующий шаг после открытия счёта
Запишите одну операцию, которую нужно провести следующей. Это может быть получение платежа от клиента, отправка международного перевода или разделение доходов бизнеса и личных трат. Затем сопоставьте эту операцию с одним банком и документами, которые он уже подтвердил как приемлемые.
Держите план заявки простым. Запишите статус паспорта и налогового номера, используете ли вы ITIN или подтверждаете статус иностранца формой W-8BEN, а также ответы банка об адресе, происхождении средств и доступе к платежам. Подавайте заявку, только когда эти детали соответствуют нужному счёту.
Международные финансы часто связаны с другими решениями — от выставления счетов и работы с валютами до управления инвестициями во время жизни за границей. гайд Mazurly об инвестициях при жизни за рубежом поможет продумать эти связанные административные задачи вместе с банковской схемой.
Практическая проверка проста: если выбранный счёт не может провести следующий счёт клиенту, это пока не тот счёт.
Mazurly помогает глобально мобильным основателям и фрилансерам организовать практическую сторону ведения бизнеса в разных странах, включая выставление счетов, платежи и международное администрирование. Если вы сравниваете банковские варианты и хотите связать этот выбор с остальными рабочими процессами, загляните на Mazurly.