Инвестиции при жизни за рубежом: практический гид для экспатов
Оглавление
- Почему инвестиции за рубежом — это больше, чем выбор активов
- Резидентство, домициль и гражданство: объяснение
- Что на самом деле меняет каждое понятие
- Как работает отчётность FATCA, CRS и FBAR
- Как выбрать и сохранить доступ к брокерам и банкам
- Счёт в родной стране или местный счёт
- Что проверить, прежде чем брать обязательства
- Валютный риск и валютная стратегия для кочевников
- Три валютные проблемы, которые нужно разделять
- Пенсионные счета и последствия для пенсии
- Криптовалюта, робо-портфели и иностранные фонды: сравнение
- Сравните их по трём правильным осям
- Чек-лист и следующие шаги для трансграничных инвесторов
Вы переехали в другую страну, открыли счёт у местного брокера и решили, что бумаги теперь не ваша забота. А потом приходит уведомление с вопросом, почему ваши счета, адрес и налоговый статус не совпадают, и внезапно проблема уже не в доходности портфеля, а в вашем административном следе.
Инвестиции при жизни за рубежом быстро запутываются, потому что сложность не в выборе активов, а в том, чтобы ваши правовые, налоговые, банковские и валютные дела не расходились. Если нужна практическая версия, начните с основ трансграничных финансов в финансовых ресурсах Mazurly, а затем стройте всё на реальных документах о резидентстве, а не на предположениях.
Почему инвестиции за рубежом — это больше, чем выбор активов
Дизайнер-фрилансер переезжает из Лиссабона в Мехико, открывает местное брокерское приложение, покупает несколько фондов и думает, что переезд решил проблему. Через два года приходит первое письмо о соблюдении требований, и удивляет не формулировка, а то, что счёт никогда не был единственным вопросом.
Ошибка — считать выбор инвестиций главным решением. Это не так. Резидентство, гражданство, местонахождение счёта и валюта создают свои обязательства, и они не сливаются вежливо в одно только потому, что вы сменили квартиру или страну.
Практическое правило: если вы не можете объяснить, где вы налоговый резидент, вы не готовы открывать ещё один инвестиционный счёт.
Мобильному кочевнику нужны четыре вещи по порядку. Во-первых, чёткий ответ, где сейчас налоговое резидентство. Во-вторых, способ избежать случайного двойного резидентства. В-третьих, стабильный доступ к банкам и брокерам. В-четвёртых, валютный план, при котором курсы не съедят доходность, которую вы считали заработанной.
Самый явный тревожный сигнал — США. С 1970 года Закон о банковской тайне обязывает лиц США подавать FBAR, когда иностранные финансовые счета превышают порог отчётности, даже если счета целиком находятся за пределами США. Суть проста: переезд за границу не разрывает связь инвестора с родной страной по части соблюдения правил. Для более широкого взгляда на местное планирование см. гайд по визе цифрового кочевника на Мальте , если вы используете смену резидентства как часть стратегии выбора места.
Если вынести из этого раздела что-то одно, то вот что: портфель — после бумаг. Сначала проясните правовое положение, потом инвестируйте.
Резидентство, домициль и гражданство: объяснение
Большинство трансграничных ошибок начинаются с небрежных формулировок. Люди говорят «я переехал за границу», как будто это решает вопросы налогового статуса, наследственных рисков, отчётности и доступа к счетам. Не решает. Гражданство, налоговое резидентство, домициль и местонахождение счёта — отдельные переменные, и каждая может запустить своё правило.
Что на самом деле меняет каждое понятие
| Ярлык | Что это определяет | Типичное возникающее обязательство |
|---|---|---|
| Гражданство | Ваше гражданство или паспорт | Отчётность по гражданству, включая обязательства в США |
| Налоговое резидентство | Где вы сейчас платите налог с дохода со всего мира | Налоговые декларации, анализ соглашений, местная отчётность |
| Домициль | Ваш долгосрочный дом для некоторых правовых систем | Наследственные риски в некоторых странах |
| Местонахождение счёта | Где зарегистрирован банк или брокер | Проверки KYC, ограничения по счёту, отчётность со стороны учреждения |
Человек может иметь паспорт США, стать налоговым резидентом Португалии, сохранять открытый вопрос домициля в Великобритании и держать счета в Сингапуре. Это не противоречие. Это норма в трансграничных финансах, и именно поэтому общие советы экспатам так часто не работают.
Вопрос резидентства идёт первым. Где вы сейчас налоговый резидент и что изменилось в дату переезда? Если эта дата размыта, ваши декларации тоже будут размытыми. Я видел людей, которые полагались на скриншоты поездок, письма об аренде и недоделанные таблицы, хотя им был нужен простой журнал резидентства с датами переездов и анализом правил разрешения коллизий в налоговых соглашениях.
Не путайте адрес брокера со своим налоговым адресом. Они связаны, но это не одно и то же.
Вторая ошибка — считать зарубежный счёт доказательством того, что вы «стали местным». Местный банковский счёт не стирает прежних обязательств, а иностранный брокер не делает вас невидимым для правил родной страны. Если вы недавно сменили страну, первая задача — задокументировать переезд, а затем понять, что каждая юрисдикция всё ещё от вас требует.
Именно этот взгляд важен. Разделив понятия, вы увидите, где пересечение реальное, а где говорит лишь привычка.
Как работает отчётность FATCA, CRS и FBAR
Проще всего думать о трансграничной отчётности так: секретность уходит, документация побеждает. Счета за рубежом не становятся частными только потому, что находятся за границей, и крупные системы отчётности создавались как раз для этого.
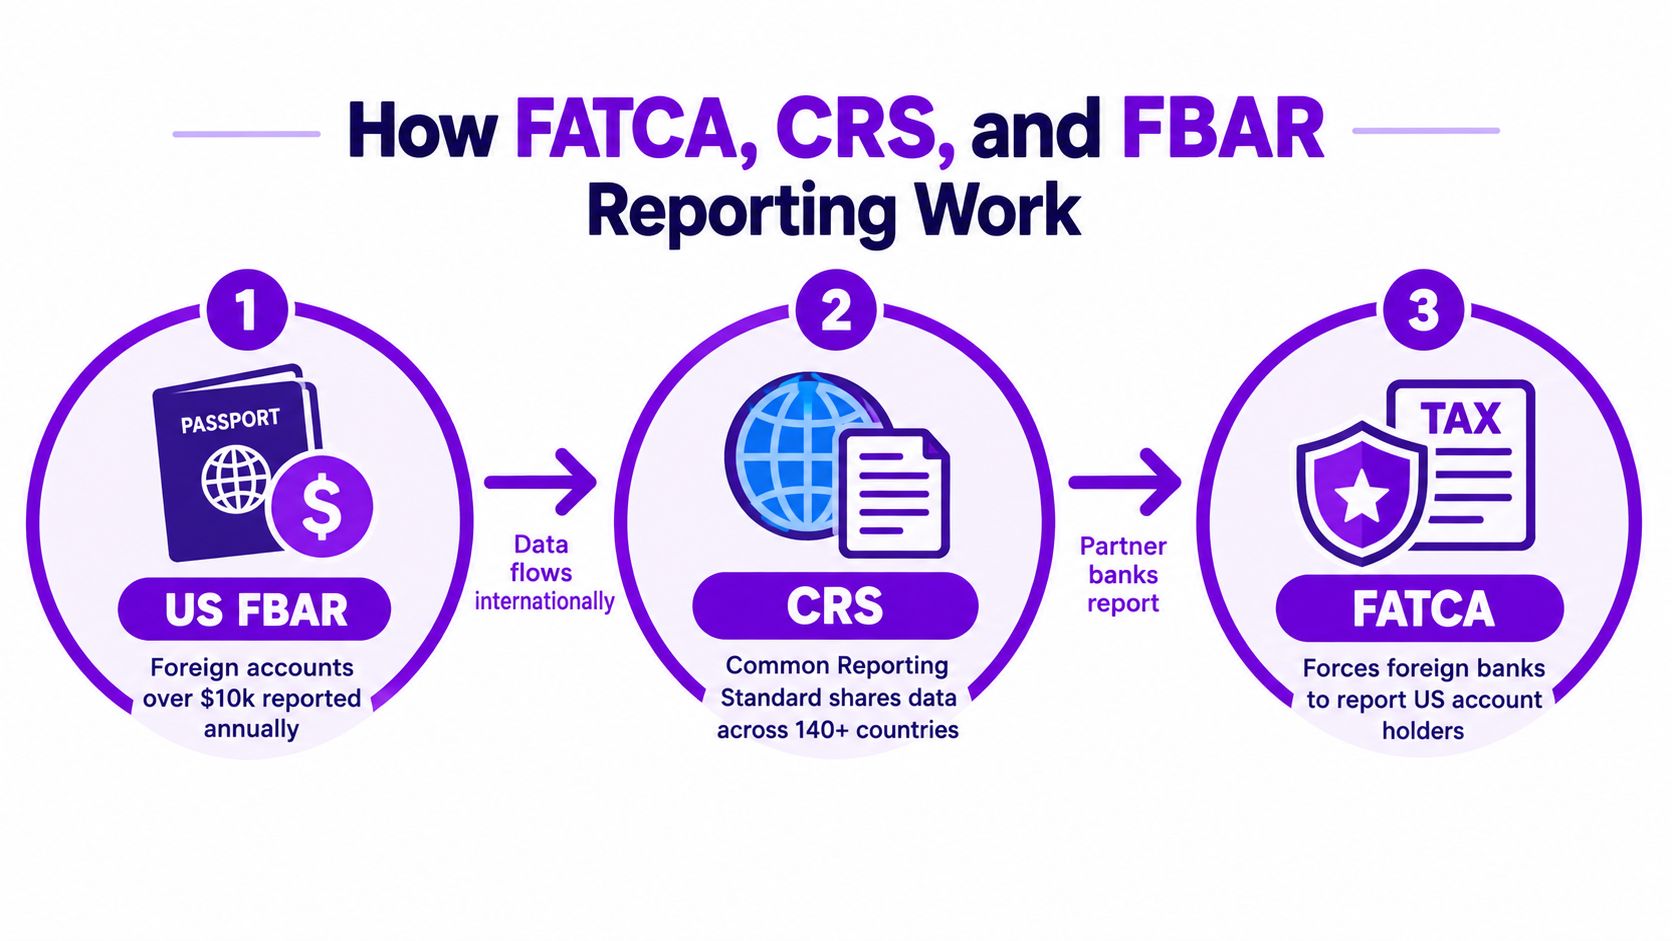
Правило FBAR в США — то, на чём большинство американцев за рубежом спотыкаются первым. По Закону о банковской тайне (Bank Secrecy Act) лицо США должно сообщать об иностранных финансовых счетах, если совокупная максимальная стоимость по всем отчётным счетам превышает $10,000 в любой момент календарного года. Порог применяется ко всем отчётным иностранным счетам вместе, а не к каждому отдельно, и суммы нужно пересчитать в доллары США перед подачей. Это могут быть банковские и брокерские счета, а также паевые фонды, и правило является триггером отчётности, а не налоговой ставкой. Руководство IRS (IRM) по отчётности FBAR излагают эти правила.
FBAR — не то же самое, что FATCA. FATCA касается иностранных финансовых учреждений, которые сообщают в США о владельцах счетов-американцах, а FBAR — прямая обязанность самого человека подать отчёт. CRS — более широкая международная версия обмена данными о счетах, которую участвующие юрисдикции используют для автоматического обмена информацией. По данным ОЭСР, более 170 юрисдикций участвуют в этом сотрудничестве по прозрачности, поэтому «офшорный» счёт часто означает «отражённый в отчётности в другом месте», а не «скрытый».
С цифровыми активами картина становится ещё шире. ОЭСР также выпустила обновлённые технические материалы по отчётности о криптоактивах, а пересмотренный текст CRS расширяет охват на некоторые продукты электронных денег, цифровые валюты центробанков и косвенные криптоинвестиции через деривативы и фонды. Это важно, потому что даже небольшой счёт, приложение-кошелёк или иностранный фонд могут попасть в цепочку отчётности.
Итог: если учреждение запрашивает ваш налоговый номер, резидентство или самосертификацию, отвечайте внимательно и сохраняйте записи.
Практичная привычка проста. Храните в одном месте документы о резидентстве, формы открытия счетов, налоговые номера и годовые выписки. Когда брокер, банк или налоговая просят доказательства, вам нужны файлы, а не воспоминания.
Как выбрать и сохранить доступ к брокерам и банкам
Открыть счёт — простая часть. Сохранить его открытым после очередного переезда — вот где обжигается большинство кочевников. Брокер, который принимал вас в одной стране, может отказаться от вашего досье, как только меняется адрес, а банк, одобривший вас удалённо, может решить, что ваш KYC-профиль слишком сложно поддерживать.
Счёт в родной стране или местный счёт
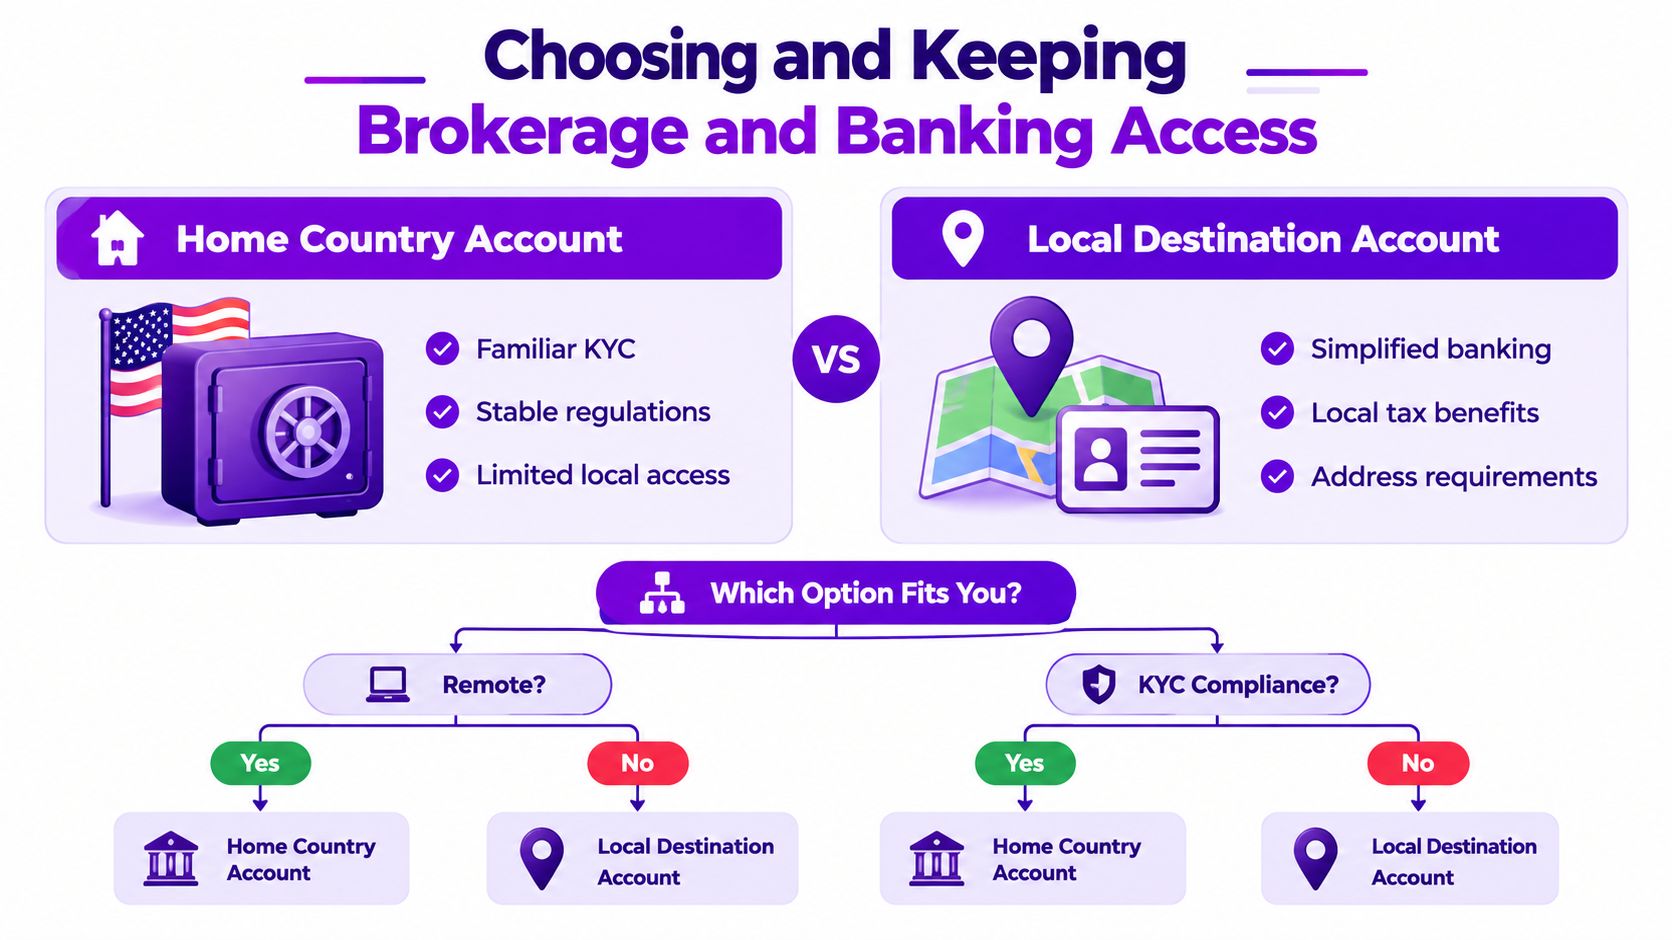
A счёт в родной стране обычно даёт привычность, знакомую платформу и меньше сюрпризов на старте. Минус в том, что когда вы живёте за рубежом, устаревшие адреса, старые налоговые номера и ограничения по странам делают счёт уязвимым. Некоторые учреждения закрывают или замораживают счета при смене резидентства — не потому что вы сделали что-то серьёзное, а потому что их отдел комплаенса решил, что вы больше не подходите под профиль.
A местный счёт в стране назначения может помочь с повседневными расходами, местной зарплатой и счетами. Но он также может создать новые обязанности по отчётности и ещё один слой администрирования, если вы продолжаете переезжать. Если вы думаете, что местного банковского счёта достаточно, чтобы «начать заново», — нет. Он помогает в быту, но не решает вопрос налогового резидентства и трансграничной отчётности.
Третий вариант — мультивалютный или международный счёт. Часто это наименее эффектный и самый полезный вариант. Он позволяет распределять конвертации, сохраняет гибкость и уменьшает число обменов валюты только ради перевода денег. Практический пример повседневного использования грамотно устроенного международного счёта — этот материал о банковском счёте в Дубае показывает, какие вопросы доступа и настройки важны в трансграничном банкинге.
Что проверить, прежде чем брать обязательства
- Переживёт ли он ещё один переезд? Спросите, обслуживают ли нерезидентов и сохраняет ли платформа счета открытыми после смены резидентства.
- Примет ли он ваш новый налоговый номер? Если ответ расплывчатый, считайте, что административные проблемы появятся позже.
- Можете ли вы свободно перемещать деньги? Следите за спредами конвертации, лимитами переводов и тем, можно ли держать несколько валют без штрафов.
- Останется ли он в рамках правил с вашим новым адресом? Устаревшая самосертификация — не безобидная мелочь. Именно такие вещи создают трудности, когда вы заняты поездками.
Держите список коротким. Два-три счёта, которые работают в разных странах, обычно лучше кучи местных отношений, которые вы не сможете поддерживать. Если платформа имеет смысл, только пока вы на месте, она не подходит кочевнику.
Валютный риск и валютная стратегия для кочевников
Переезд через границу меняет не только адрес. Если вы зарабатываете в одной валюте, тратите в другой и отчитываетесь в третьей, валютный курс с первого дня становится частью вашего инвестиционного результата.
Простой пример показывает почему. Если портфель приносит 8 процентов в местной валюте, а ваша базовая валюта сдвинется на 4 процентов против неё, ваш результат в базовой валюте может упасть до 4 процентов после пересчёта. Актив не ослаб, а ваш результат — да. Поэтому валютные решения должны быть частью разговора о портфеле с самого начала, наравне с выбором активов.
Чтобы подробнее понять, как инвесторы решают эту проблему, гайд по валютному риску для инвесторов — полезный ориентир. Он особенно актуален, если у вас уже есть недвижимость, депозиты или ценные бумаги в разных валютных зонах.
Три валютные проблемы, которые нужно разделять
Дрейф базовой валюты видно в отчёте о чистых активах. Портфель может не измениться, но валюта отчётности движется, и стоимость в выписке меняется.
Несовпадение расходов возникает, когда доходы и расходы в разных валютах. Удалённому работнику, который получает евро, а тратит песо, нужен план конвертации, а не догадки.
Риск пересчёта важен, когда вы отчитываетесь перед налоговой в одной валюте, а владеете активами в другой. Валюта отчётности и валюта расходов — разные переменные, и проблемы начинаются, когда их смешивают.
Решение простое, но требует осознанности. Держите часть денег в валюте, в которой тратите. Используйте мультивалютный счёт, чтобы распределять конвертации во времени, а не прогонять каждый перевод через одну базовую валюту. Заранее решите, будут ли инвестиции хеджированы, и придерживайтесь решения достаточно долго, чтобы оценить результат.
Ваш реальный бюджет определяют расходы на жильё, транспорт, страховку, переводы и конвертацию по картам. Чтобы привязать валютный план к реальным расходам, используйте сравнение стоимости жизни по странам , прежде чем решать, какой валютный риск вы готовы нести. Валютное планирование должно соответствовать стране, где вы живёте, а не только валюте брокерской выписки.
Здесь помогает чек-лист для кочевников: где вы зарабатываете, где тратите, где отчитываетесь и где хранится счёт. Держите эти переменные раздельно и подстраивайте под них валютный микс. Если план работает, только пока вы никуда не двигаетесь, это неправильный план.
Пенсионные счета и последствия для пенсии
Пенсионные счета — то место, где многие мобильные люди становятся беспечными. Они думают, что уезжая из страны, нужно бросить счёт, или что правила взносов исчезают автоматически. Оба предположения слишком грубые. Резидентство, гражданство, а собственные правила программы часто определяют, что вы можете сохранить, пополнять или перевести.
Одни программы переносимы, другие нет. Некоторые позволяют оставить остаток, пока вы живёте в другом месте. Другие нормально работают, только если вы сохраняете подходящий адрес или статус. Поэтому «просто продолжать вносить» — неправильный рефлекс. Иногда это нормально, иногда это нарушение, а иногда создаёт путаницу, которую вы заметите лишь при следующей декларации.
Та же осторожность касается счетов вроде 401(k), IRA, ISA, Super или SIPP. Их режим зависит не только от того, где торгуются инвестиции, но и от того, разрешает ли план нерезидентов, можно ли делать взносы после отъезда и как принимающая страна смотрит на эту обёртку. Перед следующим переездом задайте три прямых вопроса.
- Может ли счёт остаться там, где он есть?
- Могу ли я по-прежнему законно делать взносы?
- Что будет с налоговым режимом, если я снова перееду?
Если ответ на любой из этих вопросов неясен, остановитесь и получите консультацию до смены адреса. Особенно если у счёта есть долгосрочные пенсионные последствия или ваше гражданство создаёт отдельный уровень отчётности.
Ошибки с пенсиями дорого обходятся, потому что проявляются медленно. Ущерб часто становится виден спустя годы, когда переезд давно забыт.
Не думайте, что местная замена пенсионного счёта автоматически лучше. В трансграничном планировании обёртки важны не меньше доходности, и неудачный выбор обёртки может создать налоговые издержки, которые перевесят хорошее инвестиционное решение. Перед следующим переездом пересмотрите каждый пенсионный счёт и решите, какие сохранить, где изменить взносы, а какие требуют плана перевода.
Криптовалюта, робо-портфели и иностранные фонды: сравнение
Инвестиции через приложения продают удобство, но удобство не отменяет отчётности. Кошелёк, робо-приложение, биржевой криптопродукт или иностранный фонд могут создать те же трансграничные проблемы, что и классический брокер, если правила хранения, классификации или раскрытия запутаются.
Сравните их по трём правильным осям
Хранение показывает, кто хранит актив или ключи. Самостоятельное хранение меняет то, где находится контроль, но не отменяет волшебным образом налоговые обязательства и обязанности по отчётности.
Классификация показывает, чем является актив с точки зрения правил. Токен, фонд, стейблкоин и деривативная обёртка могут выглядеть похоже в приложении, но очень по-разному обрабатываться налоговыми системами и системами отчётности.
Раскрытие показывает, что и кому сообщается. Здесь важна работа ОЭСР по отчётности о криптоактивах, а также расширение CRS на электронные деньги и цифровые валюты.
Робо-портфель может казаться проще, потому что интерфейс чище. Это ощущение часто обманчиво. Если платформа использует иностранные фонды, упаковывает активы в инструмент, который ваша страна рассматривает необычно, или меняет юрисдикцию при вашем переезде, головная боль с отчётностью просто меняет форму.
Иностранный фонд — самый наглядный пример того, что «местный» не всегда значит простой. Его может быть проще купить, но сложнее классифицировать. Токен в самостоятельном хранении проще контролировать, но сложнее документировать. Регулируемый продукт может упростить администрирование и одновременно повысить шансы, что он будет отражён в официальной отчётности.
О практичных привычках безопасности для цифровых активов — гайд о защите цифровых активов в поездках полезно напоминает, что дисциплина хранения важна ещё до налоговой отчётности. Я бы всё равно вёл одинаково строгий учёт стоимости покупки, дат, истории кошелька и выписок платформы, какой бы продукт вы ни выбрали.
Моё мнение простое. Если вы не можете объяснить актив одной фразой и хранить его документы в одной папке, вы не готовы держать его через границы. Красивый интерфейс этого не меняет.
Чек-лист и следующие шаги для трансграничных инвесторов
Постройте всё вокруг двух списков: один — до переезда, второй — на каждый год мобильной жизни. До переезда подтвердите налоговое резидентство письменно, обновите адреса во всех счетах, проверьте, принимает ли каждый брокер вашу новую страну, пересмотрите пенсионные счета, сохраните доказательства дат переезда и сверьте все налоговые номера, которые когда-либо использовали. После переезда проверяйте выписки, обновляйте самосертификации, контролируйте валютные остатки и исправляйте устаревшие данные, пока они не стали проблемой при подаче декларации.
Важнее всего три шага. Во-первых, подтвердите налоговое резидентство письменно. Во-вторых, проверьте существующие счета с учётом текущего резидентства. В-третьих, проконсультируйтесь со специалистом по международному налогообложению, прежде чем открывать новые структуры. Если нужен сертификат резидентства, раскрытие иностранной пенсии или ответ местного банка — получите его в письменном виде.
Mazurly помогает людям, не привязанным к одному месту, планировать реальные сложности, а не идеализированную версию жизни экспата. Если вы разбираетесь с резидентством, банками и повседневной логистикой инвестиций за рубежом, загляните на Mazurly , чтобы найти инструменты и гайды для работы и денег между странами.