Investir en vivant à l’étranger : guide pratique pour expatriés
Table des matières
- Pourquoi investir à l’étranger ne se limite pas à choisir des actifs
- Résidence, domicile et nationalité expliqués
- Ce que chaque notion change vraiment
- Comment fonctionnent les déclarations FATCA, NCD (CRS) et FBAR
- Choisir et conserver l’accès au courtage et à la banque
- Compte dans le pays d’origine ou compte local
- Ce qu’il faut vérifier avant de vous engager
- Risque de change et stratégie de devises pour les nomades
- Les trois problèmes de change à distinguer
- Comptes retraite et conséquences pour les pensions
- Crypto, portefeuilles robots et fonds étrangers comparés
- Comparez-les sur les trois bons axes
- Liste de contrôle et prochaines étapes pour les investisseurs transfrontaliers
Vous avez changé de pays, ouvert un compte chez un courtier local et vous êtes dit que la paperasse ne vous concernait plus. Puis un courrier arrive pour demander pourquoi vos comptes, votre adresse et votre statut fiscal ne concordent pas, et soudain le problème n’est plus la performance de votre portefeuille, mais votre suivi administratif.
Investir en vivant à l’étranger se complique vite, car le plus difficile n’est pas de choisir des actifs, c’est d’empêcher vos vies juridique, fiscale, bancaire et monétaire de diverger. Pour la version pratique, commencez par les bases de la finance transfrontalière dans les ressources financières de Mazurly, puis construisez à partir de vos vrais justificatifs de résidence, pas d’hypothèses.
Pourquoi investir à l’étranger ne se limite pas à choisir des actifs
Une designer freelance quitte Lisbonne pour Mexico, ouvre une application de courtage locale, achète quelques fonds et pense que le déménagement a réglé le problème. Deux ans plus tard, le premier courrier de conformité arrive, et la surprise n’est pas sa formulation : c’est le fait que le compte n’a jamais été le seul enjeu.
L’erreur consiste à considérer le choix des placements comme la décision principale. Ce n’est pas le cas. La résidence, la nationalité, le lieu du compte et la devise créent chacun leurs propres obligations, et ils ne fusionnent pas poliment simplement parce que vous avez changé d’appartement ou de pays.
Règle pratique : si vous ne pouvez pas expliquer où vous êtes résident fiscal, vous n’êtes pas prêt à ouvrir un autre compte d’investissement.
Un nomade a besoin de quatre choses, dans l’ordre. D’abord, une réponse claire sur l’endroit où se situe sa résidence fiscale aujourd’hui. Ensuite, un moyen d’éviter une double résidence accidentelle. Puis, un accès stable aux services bancaires et de courtage. Enfin, un plan de change qui ne laisse pas les taux de change grignoter le rendement qu’il pensait avoir obtenu.
Les États-Unis sont le signal d’alerte le plus clair. Depuis 1970, le Bank Secrecy Act oblige toute personne américaine à déposer un FBAR lorsque ses comptes financiers étrangers dépassent le seuil de déclaration, même si ces comptes sont entièrement hors des États-Unis. L’idée est simple : s’installer à l’étranger n’efface pas le lien de conformité entre l’investisseur et son pays d’origine. Pour une perspective de planification locale plus large, consultez le guide du visa nomade numérique de Malte si vous utilisez les changements de résidence dans votre stratégie de localisation.
Si vous ne retenez qu’une chose de cette section, retenez ceci : le portefeuille vient après les papiers. Clarifiez d’abord votre situation juridique, puis investissez.
Résidence, domicile et nationalité expliqués
La plupart des erreurs transfrontalières commencent par un langage approximatif. On dit « j’ai déménagé à l’étranger » comme si cela réglait le statut fiscal, l’exposition successorale, les déclarations et l’accès aux comptes. Ce n’est pas le cas. La nationalité, la résidence fiscale, le domicile, et le lieu du compte sont des variables distinctes, et chacune peut déclencher une règle différente.
Ce que chaque notion change vraiment
| Libellé | Ce que cela détermine | Obligation courante déclenchée |
|---|---|---|
| La nationalité | Votre nationalité ou votre passeport | Déclarations fondées sur la nationalité, y compris les obligations américaines |
| Résidence fiscale | Où vous êtes actuellement imposé sur vos revenus mondiaux | Déclarations de revenus, analyse des conventions, déclarations locales |
| Domicile | Votre foyer de long terme pour certains systèmes juridiques | Exposition successorale dans certains pays |
| Lieu du compte | Où la banque ou le courtier est agréé | Contrôles KYC, restrictions de compte, déclaration par l’établissement |
Une personne peut avoir un passeport américain, devenir résidente fiscale au Portugal, garder une question de domicile ouverte au Royaume-Uni et détenir des comptes à Singapour. Ce n’est pas contradictoire. C’est normal en finance transfrontalière, et c’est précisément pourquoi les conseils génériques aux expatriés échouent si souvent.
La question de la résidence vient en premier. Où êtes-vous résident fiscal aujourd’hui, et qu’est-ce qui a changé à la date de votre déménagement ? Si cette date est floue, vos déclarations le seront aussi. J’ai vu des gens s’appuyer sur des captures d’écran de voyage, des e-mails de location et des tableurs à moitié remplis, alors qu’il leur fallait simplement un journal de résidence lié aux dates de déménagement et une analyse des critères de départage des conventions.
Ne confondez pas l’adresse du courtier avec votre adresse fiscale. Elles sont liées, mais ce n’est pas la même chose.
Une deuxième erreur consiste à considérer un compte à l’étranger comme la preuve que vous êtes « devenu local ». Un compte bancaire local n’efface pas vos anciennes obligations, et un courtier étranger ne vous rend pas invisible aux règles de votre pays d’origine. Si vous avez récemment changé de pays, votre première tâche est de documenter le déménagement, puis de recenser ce que chaque juridiction vous réclame encore.
C’est l’angle qui compte. Une fois les étiquettes séparées, vous voyez où le chevauchement est réel et où ce n’est qu’une habitude de langage.
Comment fonctionnent les déclarations FATCA, NCD (CRS) et FBAR
La façon la plus claire de voir les déclarations transfrontalières est la suivante : le secret recule et la documentation gagne. Les comptes à l’étranger ne sont pas privés simplement parce qu’ils sont à l’étranger, et les grands systèmes déclaratifs ont été construits précisément pour cela.
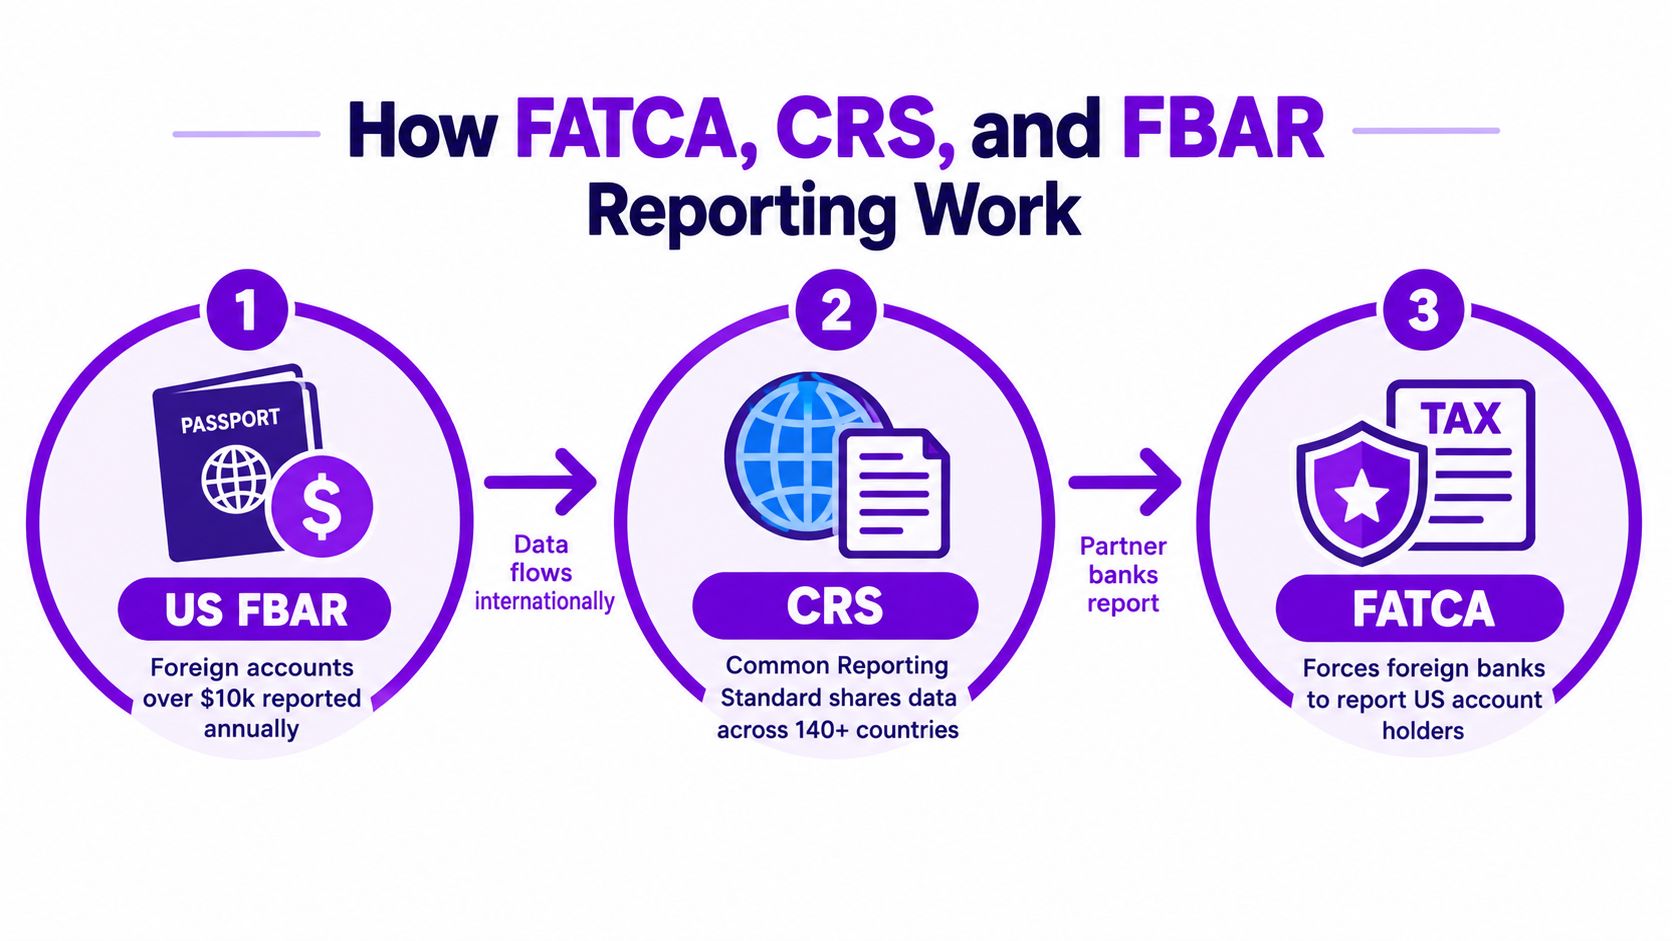
La règle américaine FBAR est celle sur laquelle la plupart des Américains à l’étranger trébuchent en premier. Selon le Bank Secrecy Act, une personne américaine doit déclarer ses comptes financiers étrangers lorsque la valeur maximale cumulée sur l’ensemble des comptes déclarables dépasse $10,000 à tout moment de l’année civile. Ce seuil s’applique à l’ensemble des comptes étrangers déclarables, pas compte par compte, et les valeurs doivent être converties en dollars avant la déclaration. Les comptes peuvent inclure comptes bancaires, comptes de courtage et fonds communs de placement, et la règle déclenche une déclaration, pas un taux d’imposition. Les directives IRM de l’IRS sur la déclaration FBAR présentent le cadre.
Le FBAR n’est pas la même chose que FATCA. FATCA concerne les établissements financiers étrangers qui déclarent les titulaires de comptes américains aux États-Unis, tandis que le FBAR est une obligation de déclaration directe de la personne. La NCD (CRS) est la version internationale plus large de l’échange d’informations sur les comptes, utilisée par les juridictions participantes pour un partage automatique. Selon l’OCDE, plus de 170 juridictions participent à cette coopération en matière de transparence, donc un compte « offshore » signifie souvent « déclaré ailleurs », pas « caché ».
Le phénomène s’élargit encore avec les actifs numériques. L’OCDE a aussi publié des documents techniques actualisés sur la déclaration des cryptoactifs, et le texte révisé de la NCD étend la couverture à certains produits de monnaie électronique, aux monnaies numériques de banque centrale et aux investissements crypto indirects via des dérivés et des véhicules. C’est important, car un petit compte, une application de portefeuille ou un fonds étranger peuvent toujours se trouver dans un circuit déclaratif.
En résumé : si l’établissement demande votre identifiant fiscal, votre résidence ou une auto-certification, répondez avec soin et conservez les documents.
L’habitude pratique est simple. Gardez au même endroit vos justificatifs de résidence, formulaires d’ouverture de compte, identifiants fiscaux et relevés annuels. Quand un courtier, une banque ou une administration fiscale demande des preuves, il vous faut des documents, pas des souvenirs.
Choisir et conserver l’accès au courtage et à la banque
Ouvrir un compte est la partie facile. Le garder ouvert après un nouveau déménagement, c’est là que la plupart des nomades se brûlent. Un courtier qui vous appréciait dans un pays peut détester votre dossier dès que votre adresse change, et une banque qui vous a accepté à distance peut juger votre profil KYC trop compliqué à maintenir.
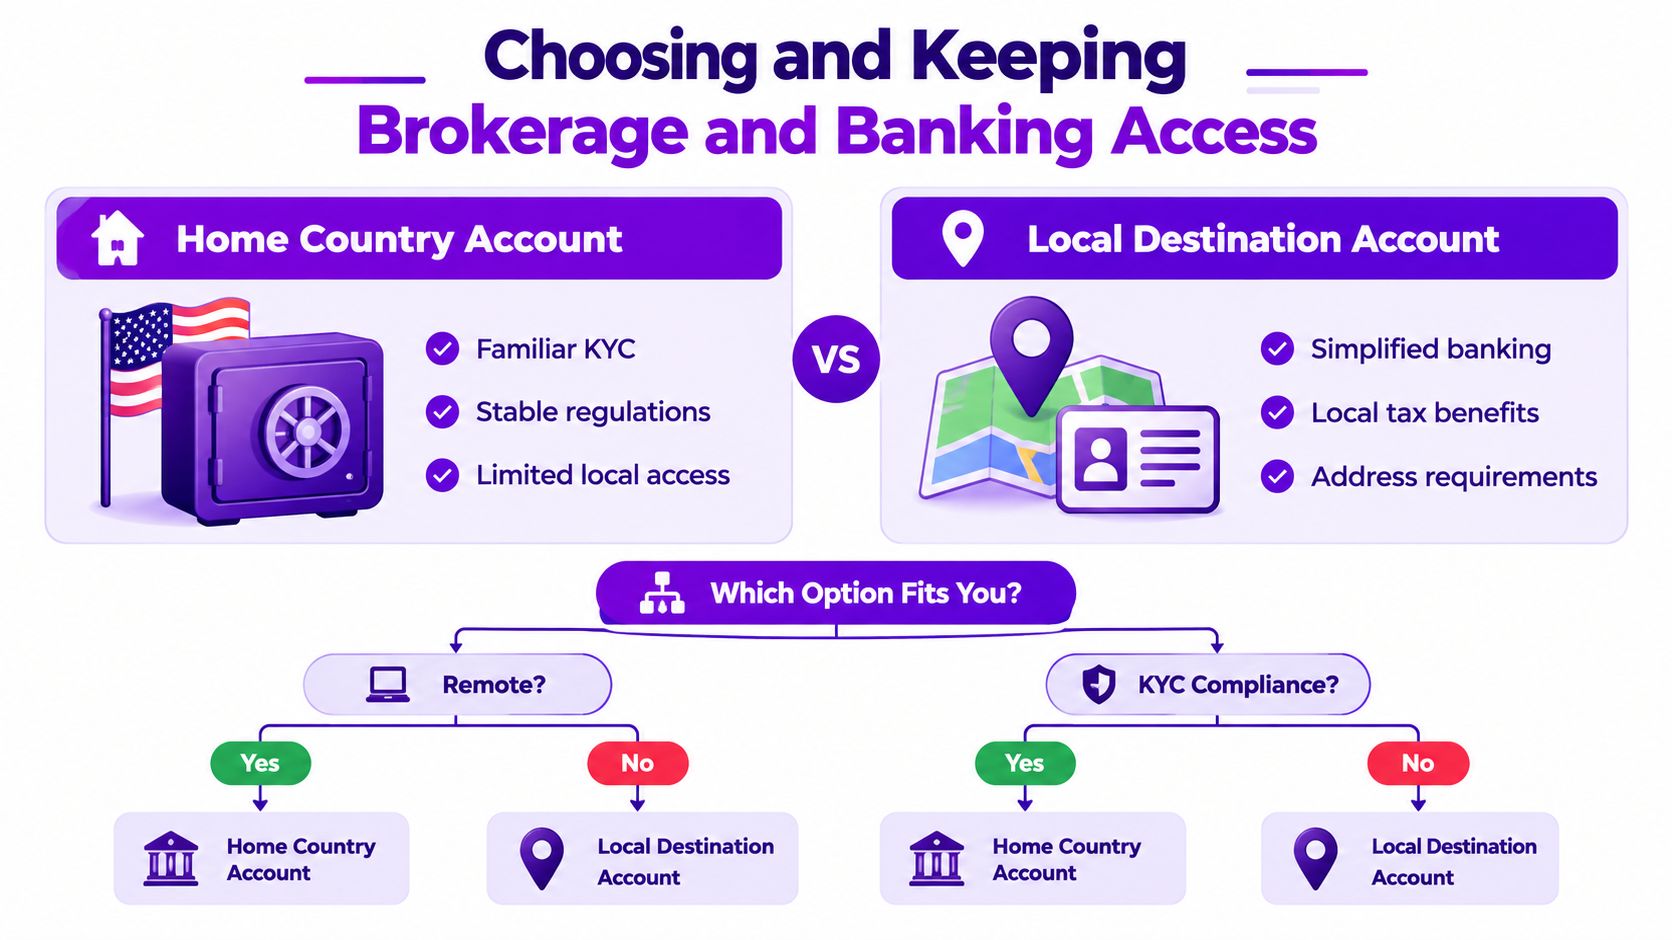
Compte dans le pays d’origine ou compte local
A compte dans le pays d’origine offre généralement de la familiarité, une plateforme connue et moins de surprises au départ. L’inconvénient est qu’une fois à l’étranger, des adresses obsolètes, des identifiants fiscaux périmés et des restrictions par pays peuvent fragiliser le compte. Certains établissements ferment ou gèlent des comptes lors d’un changement de résidence, non parce que vous avez fait quelque chose de grave, mais parce que leur service conformité a décidé que vous ne correspondiez plus au profil.
A compte local dans le pays de destination peut faciliter les dépenses quotidiennes, le salaire local et les factures. Il peut aussi créer de nouvelles obligations déclaratives et une couche administrative supplémentaire si vous continuez à bouger. Si vous vous demandez si un compte bancaire local suffit pour « repartir de zéro », la réponse est non. Il peut aider au quotidien, mais il ne règle ni la résidence fiscale ni les déclarations transfrontalières.
Une troisième option est le compte multidevises ou international. C’est souvent l’option la moins glamour et la plus utile. Il permet d’échelonner les conversions, préserve la flexibilité et réduit le nombre de fois où vous devez changer de devise simplement pour déplacer de l’argent. Pour un exemple concret d’utilisation quotidienne d’un compte international bien structuré, cette ressource sur un compte bancaire à Dubaï montre le type de questions d’accès et de configuration qui comptent dans la banque transfrontalière.
Ce qu’il faut vérifier avant de vous engager
- Survivra-t-il à un autre déménagement ? Demandez si les clients non résidents sont acceptés et si la plateforme a l’habitude de garder les comptes ouverts après un changement de résidence.
- Acceptera-t-il votre nouvel identifiant fiscal ? Si la réponse est vague, partez du principe que les complications administratives arriveront plus tard.
- Pouvez-vous déplacer votre argent facilement ? Surveillez les écarts de conversion, les limites de virement et la possibilité de détenir plusieurs devises sans être pénalisé.
- Restera-t-il conforme avec votre nouvelle adresse ? Une auto-certification obsolète n’est pas un détail anodin. C’est le genre de chose qui crée des frictions précisément quand vous êtes occupé à voyager.
Gardez une liste courte. Deux ou trois comptes qui fonctionnent dans plusieurs pays valent généralement mieux qu’une pile de relations locales que vous ne pouvez pas entretenir. Si une plateforme n’a de sens que tant que vous ne bougez pas, ce n’est pas la bonne plateforme pour un nomade.
Risque de change et stratégie de devises pour les nomades
Un déménagement à l’étranger change plus que votre adresse. Si vous gagnez dans une devise, dépensez dans une autre et déclarez dans une troisième, le change fait partie de votre résultat d’investissement dès le premier jour.
Un exemple simple le montre. Si un portefeuille rapporte 8 % en devise locale et que votre devise de base varie de 4 % contre elle, votre résultat dans votre devise de base peut tomber à 4 % après conversion. L’actif ne s’est pas affaibli, mais votre résultat, si. C’est pourquoi les décisions de change font partie de la réflexion sur le portefeuille dès le départ, au même titre que le choix des actifs.
Pour mieux comprendre comment les investisseurs gèrent ce problème, le guide du risque de change pour les investisseurs est une référence utile. Il est particulièrement pertinent si vous détenez déjà des biens immobiliers, des dépôts ou des actifs financiers dans plusieurs zones monétaires.
Les trois problèmes de change à distinguer
La dérive de la devise de base apparaît dans le calcul de votre patrimoine net. Votre portefeuille peut être inchangé alors que la devise de déclaration bouge et que la valeur du relevé varie.
Le décalage des dépenses frappe quand revenus et dépenses sont dans des devises différentes. Un télétravailleur payé en euros mais qui dépense en pesos a besoin d’un plan de conversion, pas d’approximations.
L’exposition de conversion compte quand vous déclarez à une administration fiscale dans une devise mais détenez des actifs dans une autre. La devise de déclaration et la devise de dépense sont deux variables différentes, et les problèmes surgissent quand on les confond.
La solution est simple, mais elle doit être volontaire. Gardez des liquidités dans la devise que vous dépensez. Utilisez un compte multidevises pour échelonner les conversions au lieu de faire passer chaque virement par une seule devise de base. Décidez à l’avance si vos placements doivent être couverts ou non, puis restez cohérent assez longtemps pour juger le résultat.
Votre budget réel dépend de ce que vous payez pour le logement, les transports, l’assurance, les virements et les frais de conversion de carte. Pour ancrer votre stratégie de change dans vos dépenses réelles, utilisez la comparaison du coût de la vie par pays avant de décider quel risque de change vous pouvez tolérer. La planification du change doit correspondre au pays où vous vivez, pas seulement à la devise de votre relevé de courtage.
C’est là qu’une liste adaptée aux nomades aide : où vous gagnez, où vous dépensez, où vous déclarez et où votre compte est détenu. Gardez ces variables séparées, puis ajustez votre répartition de devises autour d’elles. Si le plan ne fonctionne que si vous ne bougez pas, ce n’est pas le bon plan.
Comptes retraite et conséquences pour les pensions
Les comptes retraite sont l’endroit où beaucoup de personnes mobiles deviennent négligentes. Elles pensent que quitter un pays signifie abandonner le compte ou que les règles de cotisation disparaissent automatiquement. Les deux hypothèses sont trop grossières. La résidence, la nationalité, et les règles propres au régime déterminent souvent ce que vous pouvez conserver, alimenter ou transférer.
Certains régimes sont transférables, d’autres non. Certains laissent le solde en place pendant que vous vivez ailleurs. D’autres ne fonctionnent correctement que si vous gardez une adresse ou un statut qualifiant. C’est pourquoi « continuer à cotiser » n’est pas le bon réflexe. Parfois c’est sans problème, parfois c’est une erreur de conformité, et parfois cela crée un désordre que vous ne remarquerez qu’à une déclaration ultérieure.
La même prudence s’applique aux comptes comme le 401(k), l’IRA, l’ISA, la Super ou le SIPP. Leur traitement ne dépend pas seulement de l’endroit où les placements sont cotés. Il dépend de l’acceptation des non-résidents par le plan, de la possibilité de cotiser après le départ et de la façon dont le pays d’accueil considère l’enveloppe. Posez trois questions directes avant le prochain déménagement.
- Le compte peut-il rester où il est ?
- Puis-je encore cotiser légalement ?
- Que devient le traitement fiscal si je déménage à nouveau ?
Si la réponse à l’une de ces questions n’est pas claire, arrêtez-vous et faites-vous conseiller avant de changer d’adresse. C’est d’autant plus vrai si le compte a des implications de retraite à long terme ou si votre nationalité crée une couche déclarative distincte.
Les erreurs de retraite coûtent cher parce qu’elles sont lentes. Les dégâts apparaissent souvent des années plus tard, quand le déménagement est oublié depuis longtemps.
Ne partez pas du principe qu’un substitut de retraite local est automatiquement meilleur. En planification transfrontalière, les enveloppes comptent autant que les rendements, et de mauvais choix d’enveloppe peuvent créer des frictions fiscales qui annulent un bon choix d’investissement. Avant votre prochain déménagement, passez en revue chaque compte retraite et décidez lesquels préserver, lesquels nécessitent un changement de cotisations et lesquels demandent un plan de transfert.
Crypto, portefeuilles robots et fonds étrangers comparés
L’investissement via application vend de la commodité, mais la commodité n’annule pas les déclarations. Un portefeuille, une application de robot-conseil, un produit crypto coté ou un fonds étranger peuvent créer les mêmes casse-têtes transfrontaliers qu’un courtier classique si les règles de conservation, de classification ou de déclaration se compliquent.
Comparez-les sur les trois bons axes
La conservation vous indique qui détient l’actif ou les clés. L’auto-conservation change l’endroit où se trouve le contrôle, mais elle n’efface pas comme par magie les obligations fiscales ou déclaratives.
La classification vous indique ce qu’est l’actif aux yeux des règles. Un jeton, un fonds, un stablecoin et une enveloppe dérivée peuvent se ressembler dans une application et pourtant être traités très différemment par les systèmes fiscaux et déclaratifs.
La déclaration vous indique ce qui est déclaré et à qui. C’est là qu’interviennent les travaux de l’OCDE sur la déclaration des cryptoactifs, ainsi que l’extension plus large de la NCD aux produits de monnaie électronique et aux monnaies numériques.
Un portefeuille robot peut sembler plus simple parce que l’interface est plus épurée. Cette impression est souvent trompeuse. Si la plateforme utilise des fonds étrangers, enveloppe l’exposition dans un véhicule que votre pays d’origine traite de façon atypique ou change de juridiction quand vous déménagez, le casse-tête déclaratif change simplement de forme.
Un fonds étranger est l’exemple le plus clair de la raison pour laquelle « local » ne veut pas toujours dire simple. Il peut être plus facile à acheter mais plus difficile à classer. Un jeton en auto-conservation peut être plus facile à contrôler mais plus difficile à documenter. Un produit réglementé peut simplifier l’administration tout en augmentant les chances d’être déclaré par un canal officiel.
Pour de bonnes habitudes de sécurité autour des actifs numériques, le guide pour sécuriser ses actifs numériques en voyage rappelle utilement que la rigueur en matière de conservation compte avant même la déclaration fiscale. Je garderais quand même le même niveau d’archivage pour le prix de revient, les dates, l’historique du portefeuille et les relevés de plateforme, quel que soit le produit choisi.
Mon avis est franc. Si vous ne pouvez pas expliquer l’actif en une phrase et suivre ses documents dans un seul dossier, vous n’êtes pas prêt à le détenir d’un pays à l’autre. Une belle interface n’y change rien.
Liste de contrôle et prochaines étapes pour les investisseurs transfrontaliers
Organisez-vous autour de deux listes : une avant le départ, une pour chaque année de mobilité. Avant de déménager, confirmez votre résidence fiscale par écrit, mettez à jour les adresses de tous vos comptes, vérifiez que chaque courtier accepte votre nouveau pays, examinez vos comptes retraite, conservez la preuve des dates de déménagement et rapprochez tous les identifiants fiscaux que vous avez utilisés. Après le déménagement, vérifiez vos relevés, revoyez vos auto-certifications, contrôlez vos soldes en devises et corrigez les informations obsolètes avant qu’elles ne posent problème lors d’une déclaration.
Trois étapes comptent le plus. D’abord, confirmez votre résidence fiscale par écrit. Ensuite, passez en revue vos comptes existants au regard de votre résidence actuelle. Enfin, consultez un fiscaliste transfrontalier avant d’ouvrir de nouvelles structures. Pour un certificat de résidence, une déclaration de retraite étrangère ou une question bancaire locale, obtenez une réponse écrite.
Mazurly aide les personnes mobiles à anticiper les vraies difficultés, pas la version fantasmée de la vie d’expatrié. Si vous organisez votre résidence, vos banques et la logistique quotidienne qui entoure l’investissement depuis l’étranger, consultez Mazurly pour des outils et des guides conçus pour faire circuler travail et argent d’un pays à l’autre.