Cómo abrir una cuenta bancaria sin SSN
Tabla de contenidos
- Por qué puedes abrir una cuenta bancaria sin SSN
- Documentos que los bancos aceptan en lugar de un SSN
- Reúne documentos que coincidan
- Cómo solicitarla con un ITIN o un número fiscal extranjero
- Si tienes o necesitas un ITIN
- Si vas a acreditar tu condición de extranjero
- Lo que una cuenta sigue sin permitirte hacer
- Prueba la operación, no el nombre de la cuenta
- Comparativa de bancos de EE. UU., fintech y cuentas en el extranjero
- Compara la vía con el pago
- Consejos para evitar una cuenta bloqueada o inútil
- Tu siguiente paso cuando se abra la cuenta
La factura de un cliente está lista, el pago al fundador vence y la solicitud del banco estadounidense pide un número de la Seguridad Social. No tienes. Eso puede hacer que el formulario parezca una puerta cerrada, sobre todo cuando el dinero solo debe cubrir gastos normales del negocio, no una estructura financiera complicada.
Para muchas personas que no son estadounidenses, es legalmente posible abrir una cuenta bancaria en EE. UU. sin SSN. Pero conseguir que aprueben la cuenta es solo el primer obstáculo. La pregunta útil es si podrá recibir el pago de tu cliente, enviar las transferencias que necesitas y adaptarse a cómo funciona tu negocio entre países.
Por qué puedes abrir una cuenta bancaria sin SSN
Te han aprobado una factura como freelancer, o el pago a un fundador está en camino, pero el formulario tiene un campo de SSN obligatorio. Si no eres estadounidense, ese campo no siempre significa que no cumplas los requisitos. Las normas federales de identificación de clientes obligan a los bancos a recopilar información que les permita identificar a cada cliente, pero el SSN no es el único número de identificación posible para todos los solicitantes.
Según las normas del Customer Identification Program, un banco suele necesitar tu nombre, fecha de nacimiento, dirección y un número de identificación antes de abrir una cuenta. Para una persona que no es estadounidense, ese número puede ser un número de identificación fiscal, un número de pasaporte con el país de emisión, un número de identificación de extranjero, o el número y el país de emisión de otro documento oficial que acredite la nacionalidad o la residencia y que tenga una fotografía o una medida de seguridad equivalente. Las indicaciones de la Office of the Comptroller of the Currency sobre identificación de clientes describen estas opciones de identificación.
Eso hace posible cumplir los requisitos, pero no automático. Un banco puede fijar requisitos más estrictos para tener una certeza razonable de quién eres. Según tu residencia, tu situación fiscal y la actividad prevista en la cuenta, puede pedirte un ITIN, una prueba de dirección en EE. UU., documentos de inmigración o una cita presencial. Un banco puede aceptar un pasaporte extranjero online; otro puede querer revisar los documentos en una sucursal.
Regla práctica: Trata la falta de SSN como una cuestión que resolver con la entidad, no como un motivo para dar datos falsos en una solicitud.
Si comparas sistemas financieros de distintos países, también puede ayudarte mirar más allá de Estados Unidos. La guía de Inpro sobre banca en los EAU para no residentes ofrece otra perspectiva sobre cómo los requisitos y la documentación pueden variar según la jurisdicción. La idea general es la misma: la documentación correcta depende de la entidad y de la cuenta que solicitas.
Un pasaporte extranjero puede cumplir un requisito básico de identidad, pero no resuelve las dudas sobre la dirección, la documentación fiscal o la actividad de pagos. Lo más importante es encontrar un banco que acepte tus documentos y admita las operaciones de las que depende tu trabajo.
Documentos que los bancos aceptan en lugar de un SSN
Las guías federales para consumidores reconocen el ITIN como alternativa al SSN en muchas solicitudes de cuentas bancarias en EE. UU. La guía de apertura de cuentas de la FDIC menciona un SSN o un ITIN junto con la fecha de nacimiento y un documento de identidad oficial. Algunos ejemplos son el permiso de conducir, la tarjeta de identificación estatal, el pasaporte estadounidense o la identificación militar. Algunos bancos y cooperativas de crédito también pueden aceptar un pasaporte extranjero, una tarjeta de identificación consular, una tarjeta de identificación de extranjero u otro número de identificación oficial.
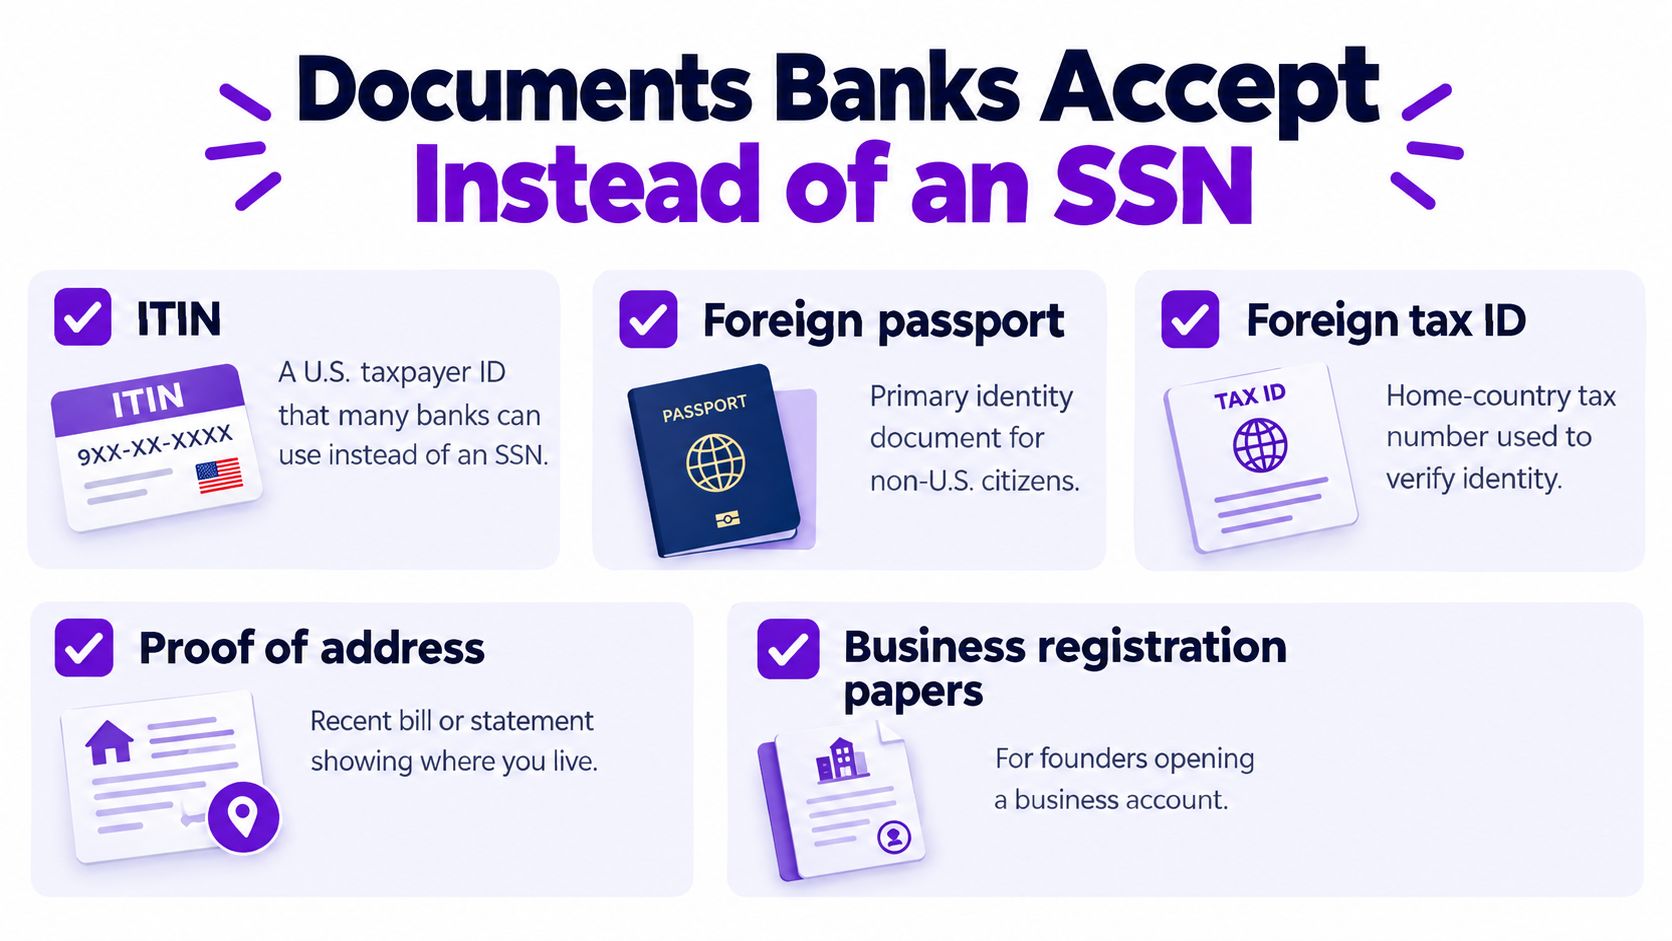
Los bancos no piden estos datos solo por preferencia de la sucursal. El Customer Identification Program, creado en el marco de la USA PATRIOT Act, obliga a los bancos a recopilar y verificar información básica antes de abrir cuentas. Que a un empleado le parezca bien un documento no sustituye los procedimientos formales de verificación del banco.
Reúne documentos que coincidan
Antes de empezar una solicitud, reúne los documentos de identidad que ya tienes y comprueba que sean coherentes. La forma de escribir el nombre, la dirección y las fechas deben coincidir en el pasaporte, los formularios bancarios y los documentos fiscales. Una discrepancia puede provocar una revisión, aunque cada documento sea auténtico.
Un primer paquete útil puede incluir:
Datos del pasaporte: Ten el pasaporte a mano y anota su número y el país de emisión.
Identificador fiscal: Si tienes un ITIN o un número fiscal extranjero, pregunta si el banco lo acepta para la cuenta que quieres.
Datos de dirección: Ten preparada tu dirección actual y pregunta si el banco necesita un justificante aparte.
Otro documento de identidad oficial: Pregunta si se acepta una identificación consular u otro documento oficial.
No des por hecho que todos los bancos tratan estos documentos igual. Algunos pueden pedir igualmente un ITIN o limitar el acceso a productos con intereses. Antes de solicitarla, pregunta a la entidad qué documentos acepta para ese producto concreto, si admite solicitantes no estadounidenses y si el proceso exige una visita presencial. Así ahorras tiempo y evitas presentar una solicitud que no puede superar las comprobaciones del propio banco.
Cómo solicitarla con un ITIN o un número fiscal extranjero
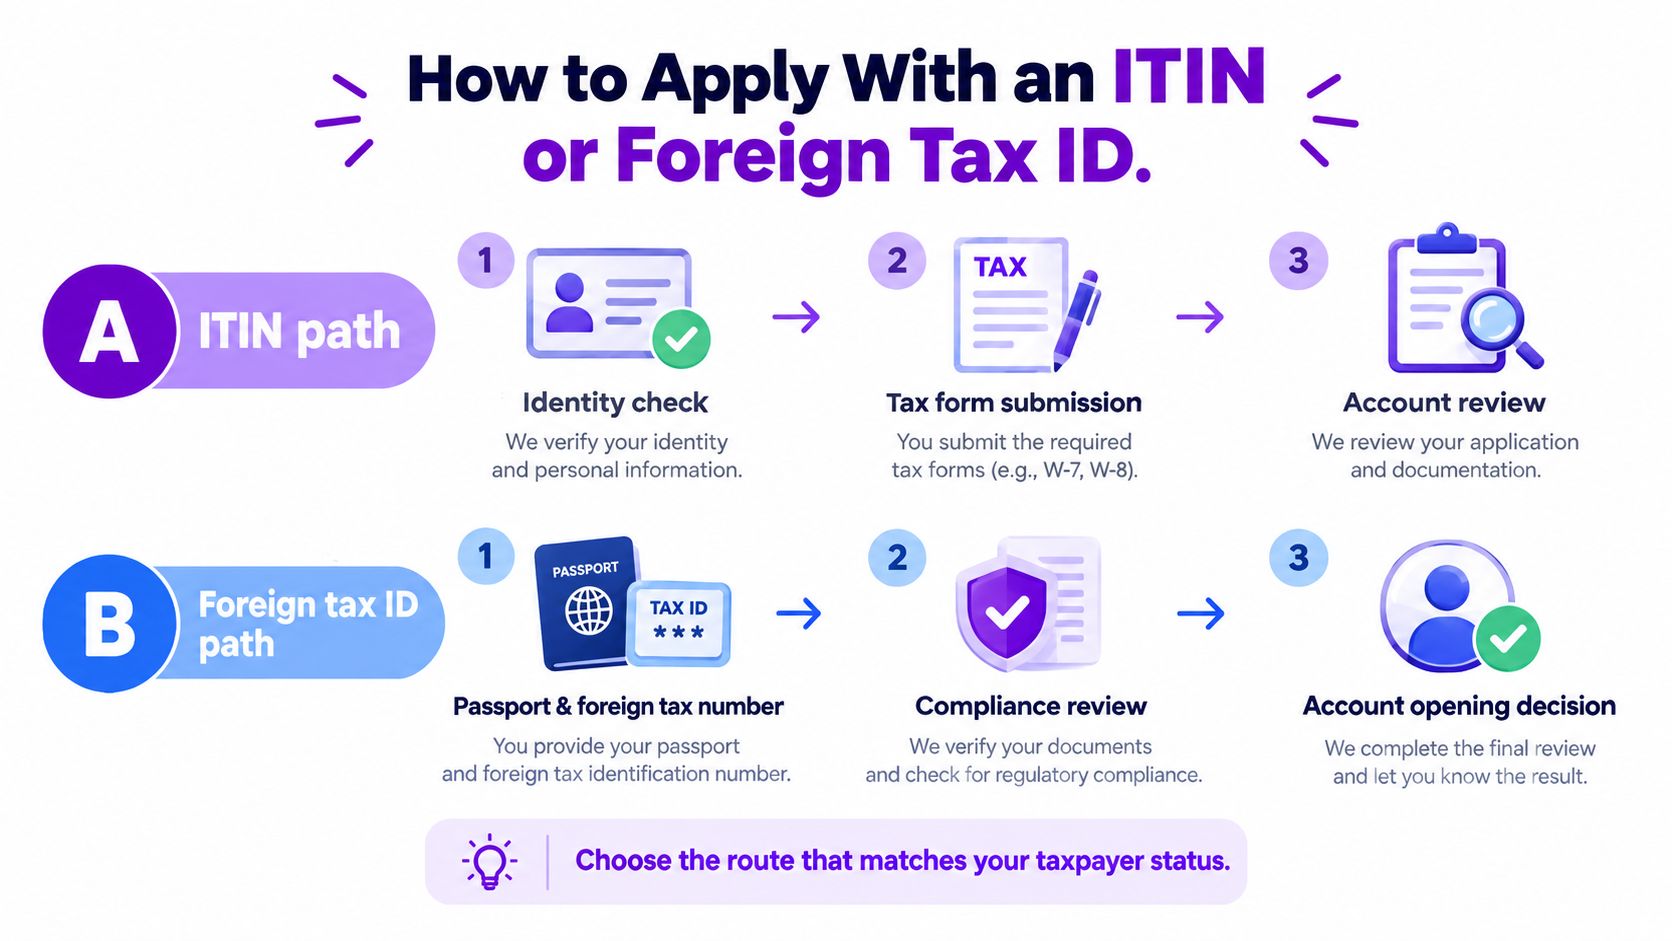
La verificación de identidad y la documentación fiscal están relacionadas, pero no son la misma tarea. El ITIN es un identificador fiscal estadounidense, no una garantía de que vayas a cumplir los requisitos de cualquier cuenta bancaria, tarjeta de crédito u otro producto financiero. Antes de solicitar uno con fines bancarios, pregunta si la entidad lo acepta para la cuenta y los servicios exactos que necesitas.
Si tienes o necesitas un ITIN
Confirma el requisito del banco antes de tratar el ITIN como la solución a un problema de solicitud. Un banco puede aceptarlo para verificar la identidad, pero sus políticas sobre las funciones de la cuenta y otros productos pueden ser distintas. Mantén los datos del ITIN coherentes con el nombre y el resto de datos de tu solicitud bancaria.
Si vas a acreditar tu condición de extranjero
Una persona extranjera puede necesitar el formulario W-8BEN para acreditar su condición de extranjero ante una entidad financiera o un pagador de EE. UU. Primero identifica tu residencia fiscal y obtén el número de identificación fiscal que emite ese país, si existe. Rellena el formulario W-8BEN en lugar de presentar por error un formulario W-9 cuando corresponda la vía de condición de extranjero. Asegúrate de que tu nombre, dirección, nacionalidad y residencia fiscal coinciden con tu pasaporte y tu solicitud de cuenta, y guarda los documentos que respalden tu condición de extranjero.
Las instrucciones del IRS para el formulario W-8BEN indican que el formulario puede exigir un número de identificación fiscal extranjero. Si tu país no lo ha emitido, las instrucciones exigen explicar por qué. El formulario debe llegar al agente de retención o al pagador antes de que se pague o abone la renta correspondiente.
Ese plazo importa a un freelancer o fundador que espera ingresos de fuente estadounidense. El banco puede aprobar una cuenta mientras todavía falta la documentación fiscal de un pago. Abrir la cuenta y cumplir con los trámites fiscales son actuaciones de cumplimiento distintas, así que no trates una como sustituto de la otra. Para ver de forma más amplia cómo funcionan las solicitudes de cuenta para no residentes en otro mercado, la guía de RNC Group sobre banca para no residentes ofrece un contexto útil sobre cómo moverse en la banca fuera de tu país de residencia.
Lo que una cuenta sigue sin permitirte hacer
Un banco puede aprobar tu identidad y aun así negarse a darte las funciones financieras que necesitas. El permiso para abrir una cuenta de depósito no garantiza una tarjeta de débito, transferencias internacionales, descubiertos, crédito ni banca para empresas. También puedes encontrarte con una revisión que se alarga o con preguntas sobre el origen de los fondos. El ITIN es sobre todo un identificador fiscal, así que no te hace cumplir automáticamente los requisitos de cualquier cuenta o producto de crédito. Las indicaciones de supervisión de la FDIC sobre identificación de clientes y acceso a cuentas señalan que las políticas y restricciones de cada entidad pueden afectar a lo que los clientes pueden usar.
Piensa en una consultora cuyo cliente paga desde otro país. El cliente debe pagar una factura emitida a nombre del negocio de la consultora, pero la cuenta disponible es una cuenta corriente personal. Aunque llegue una transferencia, puede que la cuenta no admita la coincidencia con el nombre del negocio, la transferencia internacional deseada o la gestión de divisas que la consultora espera. La cuenta existe, pero el flujo de pagos sigue sin funcionar.
| Necesidad | A menudo posible sin SSN | A menudo todavía limitado | Pregunta que hacer primero |
|---|---|---|---|
| Cuenta corriente personal | Un banco puede aceptar documentos de identidad alternativos | El acceso con tarjeta de débito, las opciones con intereses o el plazo de aprobación pueden variar | ¿Acepta esta cuenta mi pasaporte y mi número fiscal? |
| Cuenta de empresa | Un banco puede revisar una solicitud sin SSN | La verificación del nombre de la empresa y la documentación pueden ser más estrictas | ¿Puede la cuenta recibir pagos a nombre de mi empresa? |
| Débito frente a crédito | Puede haber una cuenta de depósito disponible | La concesión de crédito puede exigir otras comprobaciones | ¿Incluye la aprobación una tarjeta de débito y qué no incluye? |
| ACH frente a transferencias | Puede ofrecerse acceso a transferencias nacionales | Las transferencias internacionales o ciertas vías de pago pueden estar limitadas | ¿Puedo recibir el pago previsto del cliente y enviar las transferencias que necesito? |
| Apertura frente a revisión continua | La cuenta puede abrirse tras las comprobaciones de identidad | Las revisiones posteriores pueden pedir más información sobre la actividad o los fondos | ¿Qué registros debo guardar para las transferencias internacionales? |
Prueba la operación, no el nombre de la cuenta
Antes de solicitarla, pregunta si el banco acepta un pasaporte extranjero, un número fiscal extranjero, una dirección temporal en EE. UU. y fondos de origen no estadounidense. Después pregunta si esos documentos permiten las operaciones que esperas, como cobros de clientes, pagos a nombre de la empresa, transferencias nacionales y transferencias internacionales.
Una cuenta personal básica puede bastar para el gasto diario, pero no para operar un negocio entre países. Un banco también puede revisar la actividad después de la apertura, así que prepara registros claros que expliquen el propósito y el origen de los pagos previstos. No elijas una cuenta solo porque su solicitud acepta tus documentos.
Comparativa de bancos de EE. UU., fintech y cuentas en el extranjero
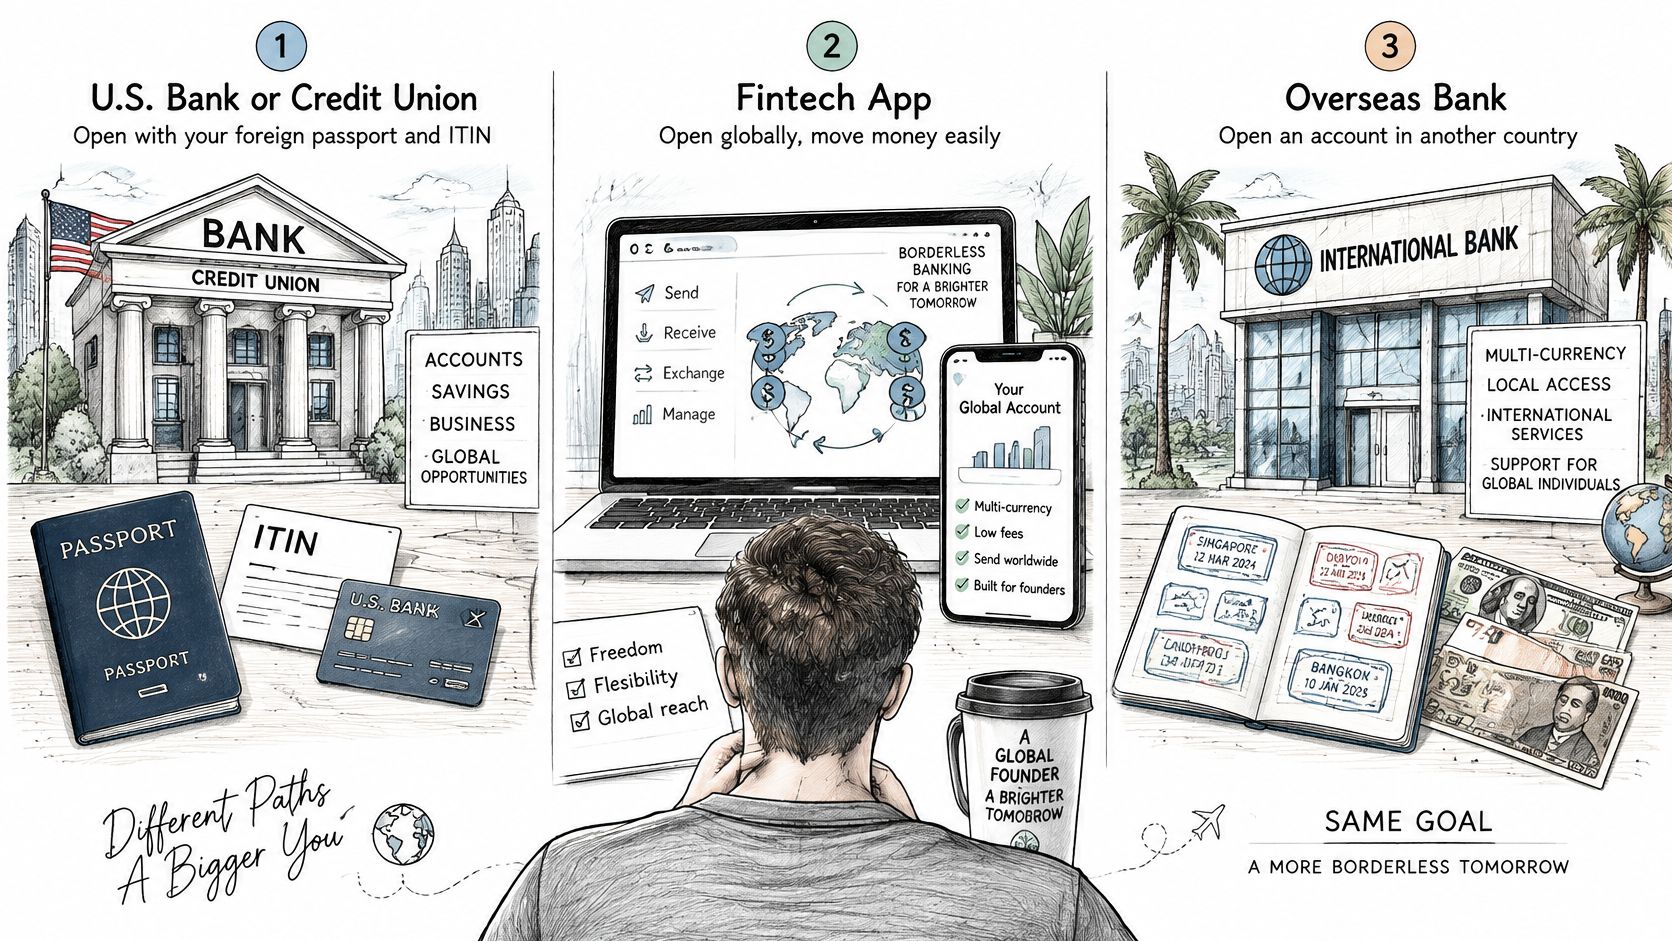
Un banco de EE. UU., una cuenta en el extranjero y una fintech o un servicio multidivisa resuelven problemas distintos. La mejor opción depende menos de la palabra «banco» en la descripción del proveedor y más de desde dónde envían el dinero tus clientes, qué divisa necesitas usar y qué documentación puedes aportar.
Compara la vía con el pago
Un banco o una cooperativa de crédito de EE. UU. puede encajar si necesitas una cuenta en Estados Unidos y puedes cumplir los requisitos de identidad y dirección de la entidad. Un pasaporte extranjero o un ITIN pueden ser relevantes, pero la solicitud puede seguir exigiendo prueba de dirección, documentos de inmigración o una cita presencial. Confirma qué operaciones y funciones están disponibles antes de mover dinero de clientes.
Una cuenta en tu país de residencia o nacionalidad puede ser más sencilla si tus documentos y tu dirección locales son más fáciles de verificar. Su limitación puede ser operativa: quizá no ofrezca la vía de pago estadounidense que espera tu cliente. Si estás valorando otro destino, también puedes revisar la guía de Jasumo sobre banca en Japón para extranjeros para entender cómo los requisitos locales condicionan la elección.
Una cuenta fintech o multidivisa puede ayudarte a recibir y gestionar pagos internacionales, pero no es intercambiable con un banco. Un proveedor no bancario puede tener su propio proceso de verificación y sus propios límites, y conviene comprobar si admite la vía de pago, la identidad empresarial y la divisa concretas que necesitas. No des por hecho que, porque una app pueda mover dinero, estén disponibles todos los servicios de un banco.
| Vía | Puede encajar cuando | Comprueba antes de depender de ella |
|---|---|---|
| Banco o cooperativa de crédito de EE. UU. | Necesitas banca en EE. UU. y puedes cumplir los requisitos de la entidad | Normas de dirección, proceso presencial, funciones de la cuenta y tipos de pago |
| Cuenta en el extranjero | Tu residencia o nacionalidad hace práctica la apertura local | Si admite las vías de pago estadounidenses y los requisitos de clientes que necesitas |
| Fintech o servicio multidivisa | Necesitas una forma digital de gestionar cobros internacionales | Situación del proveedor, verificación, límites de operaciones y soporte del nombre de la empresa |
Elige según la próxima factura, no según la categoría comercial del proveedor. Averigua adónde enviará los fondos el pagador, qué nombre aparecerá en la factura y si necesitarás convertir o transferir el dinero cuando llegue. Después confirma que la vía que estás valorando acepta tus documentos y admite ese flujo.
Consejos para evitar una cuenta bloqueada o inútil
Una solicitud aprobada puede acabar igualmente en un problema de pagos si sus datos no coinciden con tus documentos de apoyo. No uses otra forma de escribir tu nombre, una dirección que no puedas explicar ni un formulario fiscal que no refleje tu situación. Si vas a acreditar tu condición de extranjero, no presentes un W-9 por defecto cuando el formulario correcto es el W-8BEN.
Una cuenta corriente personal también puede rechazar un pago enviado a nombre de tu empresa. Antes de dar los datos de la cuenta a tus clientes, confirma qué nombre espera el banco en los pagos entrantes y si la cuenta es adecuada para la actividad que vas a canalizar por ella. Si un pago llega del extranjero, guarda un registro claro de para qué es y de dónde procede.
Que te aprueben significa que el banco cree que te conoce, no que todas las vías de pago estén abiertas.
Si la aprobación se retrasa, pide al banco que te diga qué está frenando la solicitud. Sé concreto: ¿pide un ITIN, una prueba de dirección, documentos de inmigración, información sobre el origen de los fondos o una visita presencial? Una respuesta clara te permite decidir si aportar lo que falta o solicitarla en otro sitio.
Las cuentas con restricciones merecen el mismo examen. Una cuenta puede abrirse sin tarjeta de débito, sin transferencias internacionales o sin opción con intereses. Pregunta por esos límites antes de transferir dinero de clientes o de depender de la cuenta para pagar a un colaborador. Si el banco no puede confirmar que admite la actividad prevista, sigue buscando en lugar de tratar el aviso de aprobación como una solución completa.
Tu siguiente paso cuando se abra la cuenta
Apunta la única operación que necesitas completar a continuación. Puede ser recibir el pago de un cliente, enviar una transferencia internacional o separar los ingresos del negocio del gasto personal. Después vincula esa operación a una entidad y a los documentos que ya ha confirmado que acepta.
Mantén sencillo el plan de solicitud. Anota la situación de tu pasaporte y de tu número fiscal, si vas a usar un ITIN o acreditar tu condición de extranjero con el W-8BEN, y las respuestas del banco sobre la dirección, el origen de los fondos y el acceso a pagos. Presenta la solicitud solo cuando esos datos encajen con la cuenta que buscas.
Las finanzas internacionales suelen conectar con otras decisiones, desde la facturación y la gestión de divisas hasta cómo gestionas tus inversiones mientras vives en el extranjero. la guía de Mazurly para invertir viviendo en el extranjero puede ayudarte a pensar en esas necesidades administrativas relacionadas junto con tu configuración bancaria.
La prueba práctica es sencilla: si la cuenta que eliges no puede mover la próxima factura, todavía no es la cuenta adecuada.
Mazurly ayuda a fundadores y freelancers con movilidad global a organizar el trabajo práctico de llevar un negocio entre países, como la facturación, los pagos y la administración internacional. Si estás comparando opciones bancarias y quieres conectar esa decisión con el resto de tu forma de trabajar, visita Mazurly.