Invertir viviendo en el extranjero: guía práctica para expatriados
Tabla de contenido
- Por qué invertir en el extranjero es más que elegir activos
- Residencia, domicilio y ciudadanía explicados
- Qué cambia realmente cada concepto
- Cómo funcionan las declaraciones FATCA, CRS y FBAR
- Elegir y mantener el acceso a brókers y bancos
- Cuenta en tu país de origen o cuenta local
- Qué comprobar antes de comprometerte
- Riesgo de divisa y estrategia cambiaria para nómadas
- Los tres problemas de divisa que hay que separar
- Cuentas de jubilación e implicaciones para las pensiones
- Cripto, carteras automatizadas y fondos extranjeros comparados
- Compáralos en los tres ejes correctos
- Lista de control y próximos pasos para inversores transfronterizos
Te has mudado de país, has abierto una cuenta en un bróker local y te has dicho que el papeleo ya es problema de otro. Entonces llega una notificación preguntando por qué tus cuentas, tu dirección y tu situación fiscal no coinciden, y de repente el problema no es el rendimiento de tu cartera, sino tu rastro administrativo.
Invertir viviendo en el extranjero se complica rápido porque lo difícil no es elegir activos, sino evitar que tu vida legal, fiscal, bancaria y monetaria se separe. Si quieres la versión práctica, empieza por lo básico de las finanzas transfronterizas en los recursos financieros de Mazurlyy luego construye a partir de tus registros reales de residencia, no de suposiciones.
Por qué invertir en el extranjero es más que elegir activos
Una diseñadora freelance se muda de Lisboa a Ciudad de México, abre una app de inversión local, compra algunos fondos y cree que la mudanza resolvió el problema. Dos años después llega la primera carta de cumplimiento, y la sorpresa no es la redacción, sino que la cuenta nunca fue el único asunto en juego.
El error es tratar la elección de inversiones como la decisión principal. No lo es. La residencia, la ciudadanía, la ubicación de la cuenta y la moneda crean cada una sus propias obligaciones, y no se fusionan amablemente solo porque hayas cambiado de piso o de país.
Regla práctica: si no puedes explicar dónde eres residente fiscal, no estás listo para abrir otra cuenta de inversión.
Un nómada en movimiento necesita cuatro cosas, en orden. Primero, una respuesta clara sobre dónde está hoy su residencia fiscal. Segundo, una forma de evitar una doble residencia accidental. Tercero, acceso estable a servicios bancarios y de inversión. Cuarto, un plan de divisas que no deje que el tipo de cambio se coma la rentabilidad que creía haber obtenido.
Estados Unidos es la señal de alerta más clara. Desde 1970, la Bank Secrecy Act exige a las personas estadounidenses presentar un FBAR cuando sus cuentas financieras extranjeras superan el umbral de declaración, aunque estén completamente fuera de EE. UU. La idea es simple: mudarse al extranjero no borra el vínculo de cumplimiento entre el inversor y su país de origen. Para una perspectiva de planificación local más amplia, consulta la guía del visado de nómada digital de Malta si usas los cambios de residencia como parte de tu estrategia de ubicación.
Si te quedas con una sola cosa de esta sección, que sea esta: la cartera va después del papeleo. Aclara primero tu situación legal y luego invierte.
Residencia, domicilio y ciudadanía explicados
La mayoría de errores transfronterizos empiezan con un lenguaje descuidado. La gente dice «me mudé al extranjero» como si eso resolviera la situación fiscal, la exposición sucesoria, las declaraciones y el acceso a las cuentas. No lo hace. La nacionalidad, la residencia fiscal, domicilio, y la ubicación de la cuenta son variables distintas, y cada una puede activar una norma diferente.
Qué cambia realmente cada concepto
| Etiqueta | Qué determina | Obligación habitual que activa |
|---|---|---|
| La nacionalidad | Tu ciudadanía o pasaporte | Declaraciones basadas en la ciudadanía, incluidas las obligaciones de EE. UU. |
| Residencia fiscal | Dónde tributas actualmente por tus ingresos mundiales | Declaraciones de la renta, análisis de convenios, declaraciones locales |
| Domicilio | Tu hogar a largo plazo para ciertos sistemas jurídicos | Exposición sucesoria o hereditaria en algunos países |
| Ubicación de la cuenta | Dónde está autorizado el banco o bróker | Controles KYC, restricciones de cuenta, declaración por parte de la entidad |
Una persona puede tener pasaporte estadounidense, ser residente fiscal en Portugal, mantener abierta una cuestión de domicilio en el Reino Unido y tener cuentas en Singapur. No es contradictorio. Es normal en las finanzas transfronterizas, y por eso los consejos genéricos para expatriados fallan tan a menudo.
La cuestión de la residencia va primero. ¿Dónde eres residente fiscal ahora y qué cambió en la fecha en que te mudaste? Si esa fecha es difusa, tus declaraciones también lo serán. He visto a gente apoyarse en capturas de viajes, correos de alquiler y hojas de cálculo a medias cuando lo que realmente necesitaban era un registro de residencia ligado a las fechas de mudanza y un análisis de las reglas de desempate de los convenios.
No confundas la dirección del bróker con tu dirección fiscal. Están relacionadas, pero no son lo mismo.
Un segundo error es tratar una cuenta en el extranjero como prueba de que ya eres «local». Una cuenta bancaria local no borra tus obligaciones anteriores, y un bróker extranjero no te hace invisible para las normas de tu país de origen. Si has cambiado de país hace poco, tu primera tarea es documentar la mudanza y después identificar lo que cada jurisdicción sigue reclamándote.
Ese es el enfoque que importa. Cuando separas las etiquetas, ves dónde el solapamiento es real y dónde solo habla la costumbre.
Cómo funcionan las declaraciones FATCA, CRS y FBAR
La forma más clara de entender las declaraciones transfronterizas es esta: el secreto se desvanece y la documentación gana. Las cuentas en el extranjero no son privadas solo por estar fuera, y los grandes sistemas de declaración se crearon precisamente para asegurarlo.
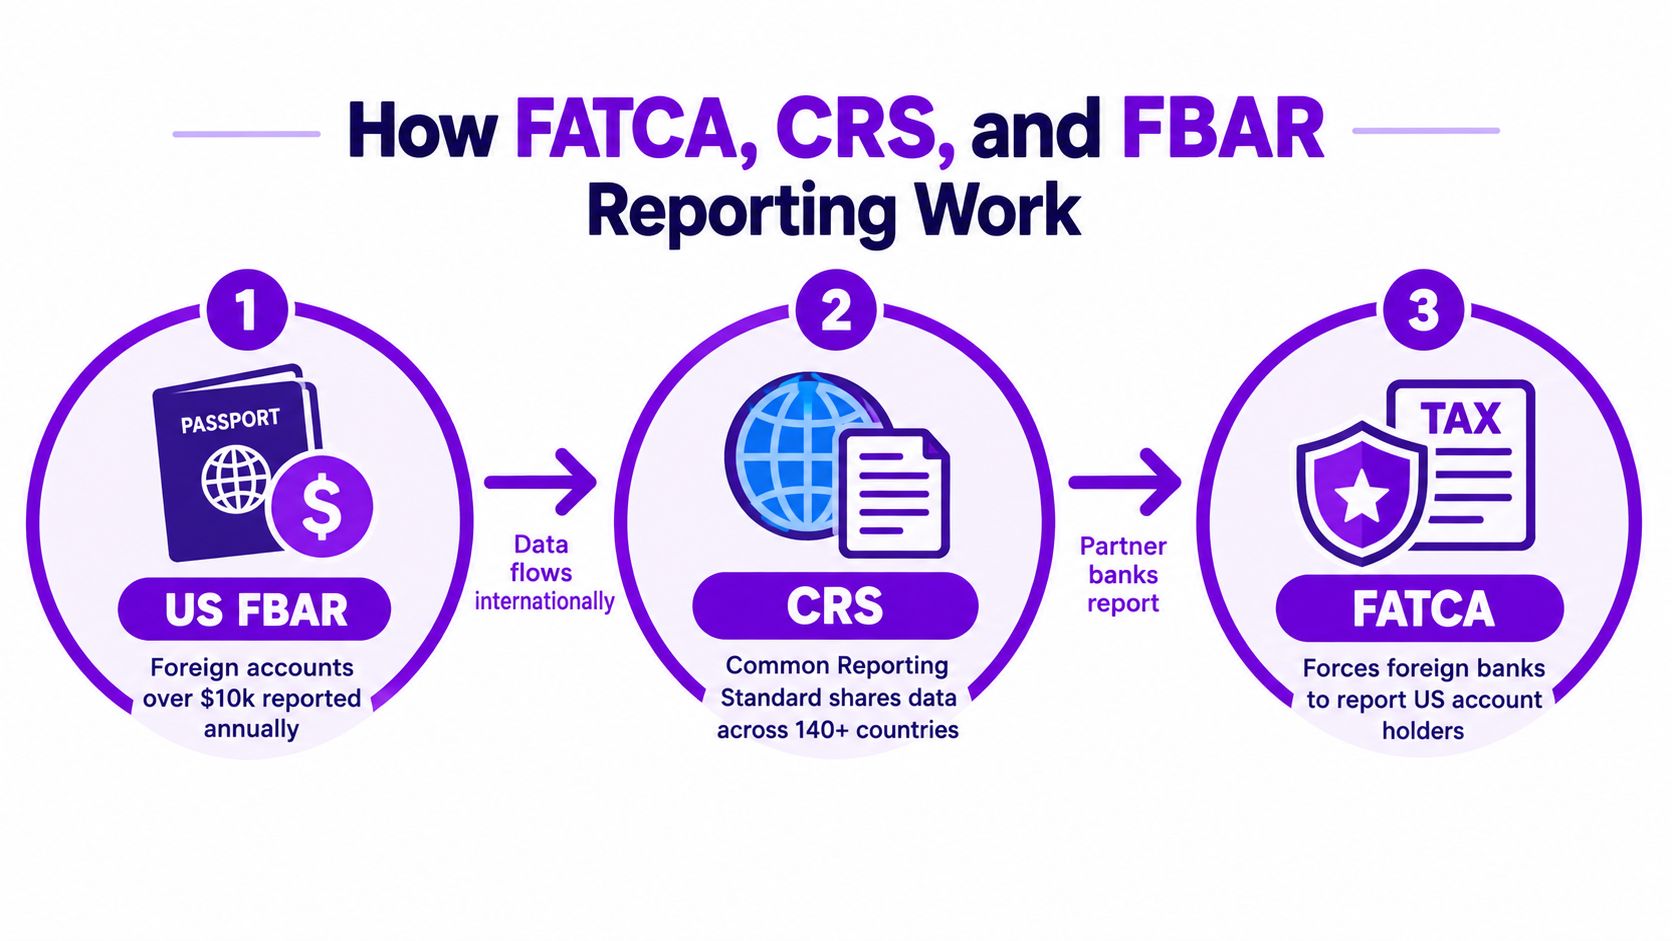
La norma FBAR de EE. UU. es la primera con la que tropiezan la mayoría de estadounidenses en el extranjero. Según la Bank Secrecy Act, una persona estadounidense debe declarar sus cuentas financieras extranjeras cuando el valor máximo combinado del conjunto de cuentas declarables supera $10,000 en cualquier momento del año natural. Ese umbral se aplica al conjunto de cuentas extranjeras declarables, no a cada una por separado, y los valores deben convertirse a dólares antes de declararlos. Las cuentas pueden incluir cuentas bancarias, de valores y fondos de inversión, y la norma es un detonante de declaración, no un tipo impositivo. La guía IRM del IRS sobre la declaración FBAR explica el marco.
El FBAR no es lo mismo que FATCA. FATCA consiste en que las entidades financieras extranjeras informen a EE. UU. sobre los titulares de cuentas estadounidenses, mientras que el FBAR es una obligación de declaración directa de la persona. El CRS es la versión internacional más amplia del intercambio de información de cuentas, utilizada por las jurisdicciones participantes para el intercambio automático. Según la OCDE, más de 170 jurisdicciones participan en esta cooperación de transparencia, así que una cuenta «offshore» suele significar «declarada en otro sitio», no «oculta».
El patrón se amplía aún más con los activos digitales. La OCDE también ha publicado material técnico actualizado sobre la declaración de criptoactivos, y su texto revisado del CRS amplía la cobertura a ciertos productos de dinero electrónico, monedas digitales de bancos centrales e inversiones cripto indirectas a través de derivados y vehículos. Importa porque una cuenta pequeña, una app de monedero o un fondo extranjero pueden seguir dentro de un circuito de declaración.
En resumen: si la entidad te pide tu número fiscal, residencia o autocertificación, responde con cuidado y guarda los registros.
El hábito práctico es sencillo. Guarda en un mismo lugar tus documentos de residencia, formularios de apertura de cuentas, números fiscales y extractos anuales. Cuando un bróker, un banco o una autoridad fiscal pida pruebas, necesitas archivos, no recuerdos.
Elegir y mantener el acceso a brókers y bancos
Abrir una cuenta es la parte fácil. Mantenerla abierta tras otra mudanza es donde la mayoría de nómadas se quema. Un bróker que te aceptaba en un país puede rechazar tu expediente en cuanto cambias de dirección, y un banco que te admitió en remoto puede decidir que tu perfil KYC es demasiado complicado de mantener.
Cuenta en tu país de origen o cuenta local
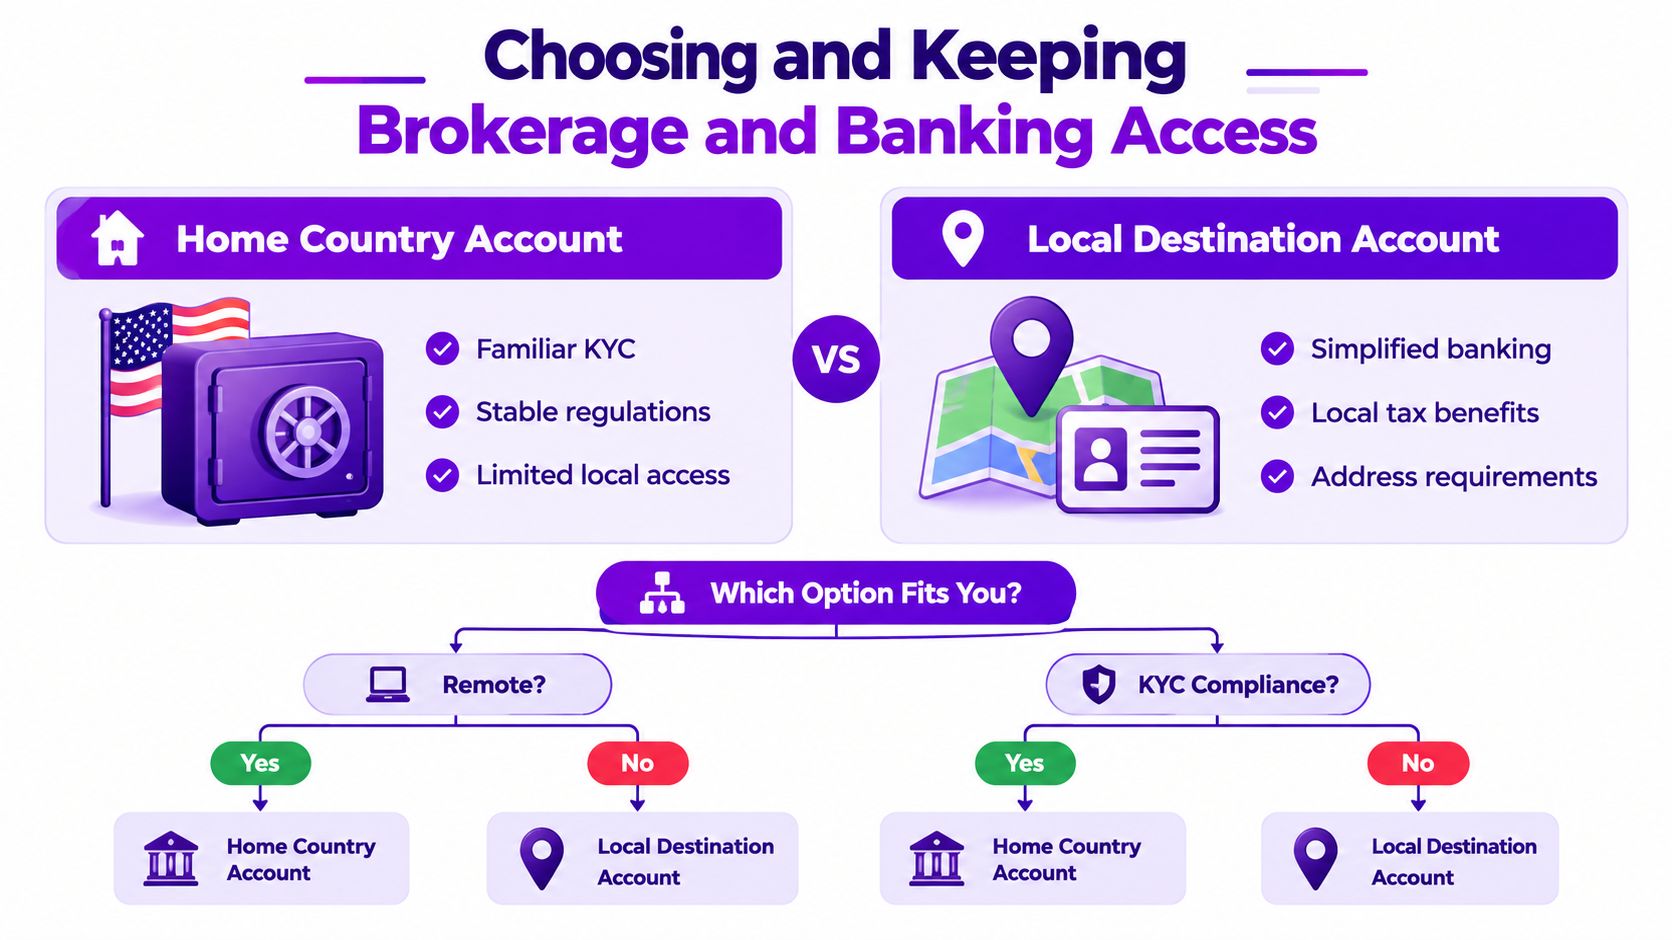
A cuenta en tu país de origen suele darte familiaridad, una plataforma conocida y menos sorpresas al principio. El inconveniente es que, una vez que vives fuera, las direcciones antiguas, los números fiscales desactualizados y las restricciones por país pueden volver frágil la cuenta. Algunas entidades cierran o congelan cuentas cuando cambia la residencia, no porque hayas hecho algo grave, sino porque su equipo de cumplimiento decidió que ya no encajas en el perfil.
A cuenta local en el destino puede ayudar con el gasto diario, el salario local y las facturas. También puede crear nuevas obligaciones de declaración y otra capa administrativa si sigues mudándote. Si te preguntas si una cuenta bancaria local basta para «empezar de cero», la respuesta es no. Puede ayudar en el día a día, pero no resuelve la residencia fiscal ni las declaraciones transfronterizas.
Una tercera opción es la cuenta multidivisa o internacional. Suele ser la opción menos glamurosa y la más útil. Permite escalonar conversiones, conserva la flexibilidad y reduce las veces que tienes que cambiar de divisa solo para mover dinero. Si quieres un ejemplo práctico de cómo se usa a diario una cuenta internacional bien estructurada, este recurso sobre una cuenta bancaria en Dubái muestra el tipo de preguntas de acceso y configuración que importan en la banca transfronteriza.
Qué comprobar antes de comprometerte
- ¿Sobrevivirá a otra mudanza? Pregunta si admiten clientes no residentes y si la plataforma suele mantener las cuentas abiertas tras un cambio de residencia.
- ¿Aceptará tu nuevo número fiscal? Si la respuesta es vaga, da por hecho que los problemas administrativos llegarán más tarde.
- ¿Puedes mover el dinero sin complicaciones? Fíjate en los diferenciales de conversión, los límites de transferencia y si puedes mantener varias divisas sin penalizaciones.
- ¿Seguirá cumpliendo las normas con tu nueva dirección? Una autocertificación desactualizada no es un detalle inofensivo. Es justo el tipo de cosa que genera fricción cuando estás ocupado viajando.
Mantén la lista corta. Dos o tres cuentas que funcionen entre países suelen ser mejores que un montón de relaciones locales que no puedes mantener. Si una plataforma solo tiene sentido mientras no te mueves, no es la plataforma adecuada para un nómada.
Riesgo de divisa y estrategia cambiaria para nómadas
Una mudanza entre países cambia algo más que tu dirección. Si ganas en una moneda, gastas en otra y declaras en una tercera, el tipo de cambio forma parte de tu resultado de inversión desde el primer día.
Un ejemplo sencillo lo muestra. Si una cartera rinde un 8 % en moneda local y tu moneda base se mueve un 4 % en contra, tu resultado en moneda base puede caer al 4 % tras la conversión. El activo no se debilitó, pero tu resultado sí. Por eso las decisiones de divisa forman parte de la conversación sobre la cartera desde el principio, junto con la selección de activos.
Para ver con más detalle cómo afrontan los inversores este problema, la guía de riesgo de divisa para inversores es una referencia útil. Es especialmente relevante si ya tienes inmuebles, depósitos o inversiones en distintas zonas monetarias.
Los tres problemas de divisa que hay que separar
La deriva de la moneda base se ve en tu balance patrimonial. Tu cartera puede no haber cambiado, pero la moneda de declaración se mueve y el valor del extracto varía.
El desajuste de gastos aparece cuando ingresos y gastos están en monedas distintas. Un trabajador remoto que cobra en euros pero gasta en pesos necesita un plan de conversión, no conjeturas.
La exposición por conversión importa cuando declaras ante una autoridad fiscal en una moneda pero tienes activos en otra. La moneda de declaración y la de gasto son variables distintas, y los problemas aparecen cuando se mezclan.
La solución es sencilla, pero tiene que ser deliberada. Mantén algo de efectivo en la moneda en la que gastas. Usa una cuenta multidivisa para escalonar las conversiones en lugar de pasar cada transferencia por una única moneda base. Decide de antemano si tus inversiones deben estar cubiertas o no frente a la divisa, y sé coherente el tiempo suficiente para juzgar el resultado.
Tu presupuesto real depende de lo que pagas en vivienda, transporte, seguro, transferencias y comisiones de cambio de la tarjeta. Si quieres basar tu plan de divisas en gastos reales, usa la comparación del coste de vida por países antes de decidir cuánto riesgo de divisa puedes tolerar. La planificación del tipo de cambio debe ajustarse al país donde vives, no solo a la moneda de tu extracto de inversión.
Ahí ayuda una lista pensada para nómadas: dónde ganas, dónde gastas, dónde declaras y dónde está tu cuenta. Mantén separadas esas variables y ajusta tu mezcla de divisas en torno a ellas. Si el plan solo funciona mientras no te mueves, es el plan equivocado.
Cuentas de jubilación e implicaciones para las pensiones
Las cuentas de jubilación son donde mucha gente con vida móvil se descuida. Suponen que salir de un país significa abandonar la cuenta o que las normas de aportación desaparecen automáticamente. Ambas suposiciones son demasiado burdas. La residencia, la ciudadanía, y las propias normas del plan suelen decidir qué puedes conservar, en qué puedes seguir aportando o qué puedes traspasar.
Algunos planes son trasladables y otros no. Algunos permiten dejar el saldo mientras vives en otro lugar. Otros solo funcionan bien si mantienes una dirección o un estatus que cumpla los requisitos. Por eso «seguir aportando sin más» es el reflejo equivocado. A veces está bien, a veces es un error de cumplimiento y a veces crea un lío que no notarás hasta una declaración posterior.
La misma cautela se aplica a cuentas como 401(k), IRA, ISA, Super o SIPP. Su tratamiento no depende solo de dónde coticen las inversiones, sino de si el plan admite no residentes, si se permiten aportaciones tras la salida y cómo ve el país de destino ese envoltorio. Hazte tres preguntas directas antes de la próxima mudanza.
- ¿Puede la cuenta quedarse donde está?
- ¿Puedo seguir aportando legalmente?
- ¿Qué pasa con el tratamiento fiscal si me vuelvo a mudar?
Si la respuesta a alguna de estas preguntas no está clara, detente y busca asesoramiento antes de cambiar de dirección. Es especialmente importante si la cuenta tiene implicaciones de pensión a largo plazo o si tu ciudadanía crea una capa de declaración adicional.
Los errores con las pensiones salen caros porque son lentos. El daño suele aparecer años después, cuando la mudanza ya está olvidada.
No supongas que un sustituto local de pensión es automáticamente mejor. En la planificación transfronteriza, los envoltorios importan tanto como la rentabilidad, y una mala elección de envoltorio puede generar fricciones fiscales que superen una buena decisión de inversión. Antes de tu próxima mudanza, revisa cada cuenta de jubilación y decide cuáles conservar, en cuáles cambiar las aportaciones y cuáles necesitan un plan de traspaso.
Cripto, carteras automatizadas y fondos extranjeros comparados
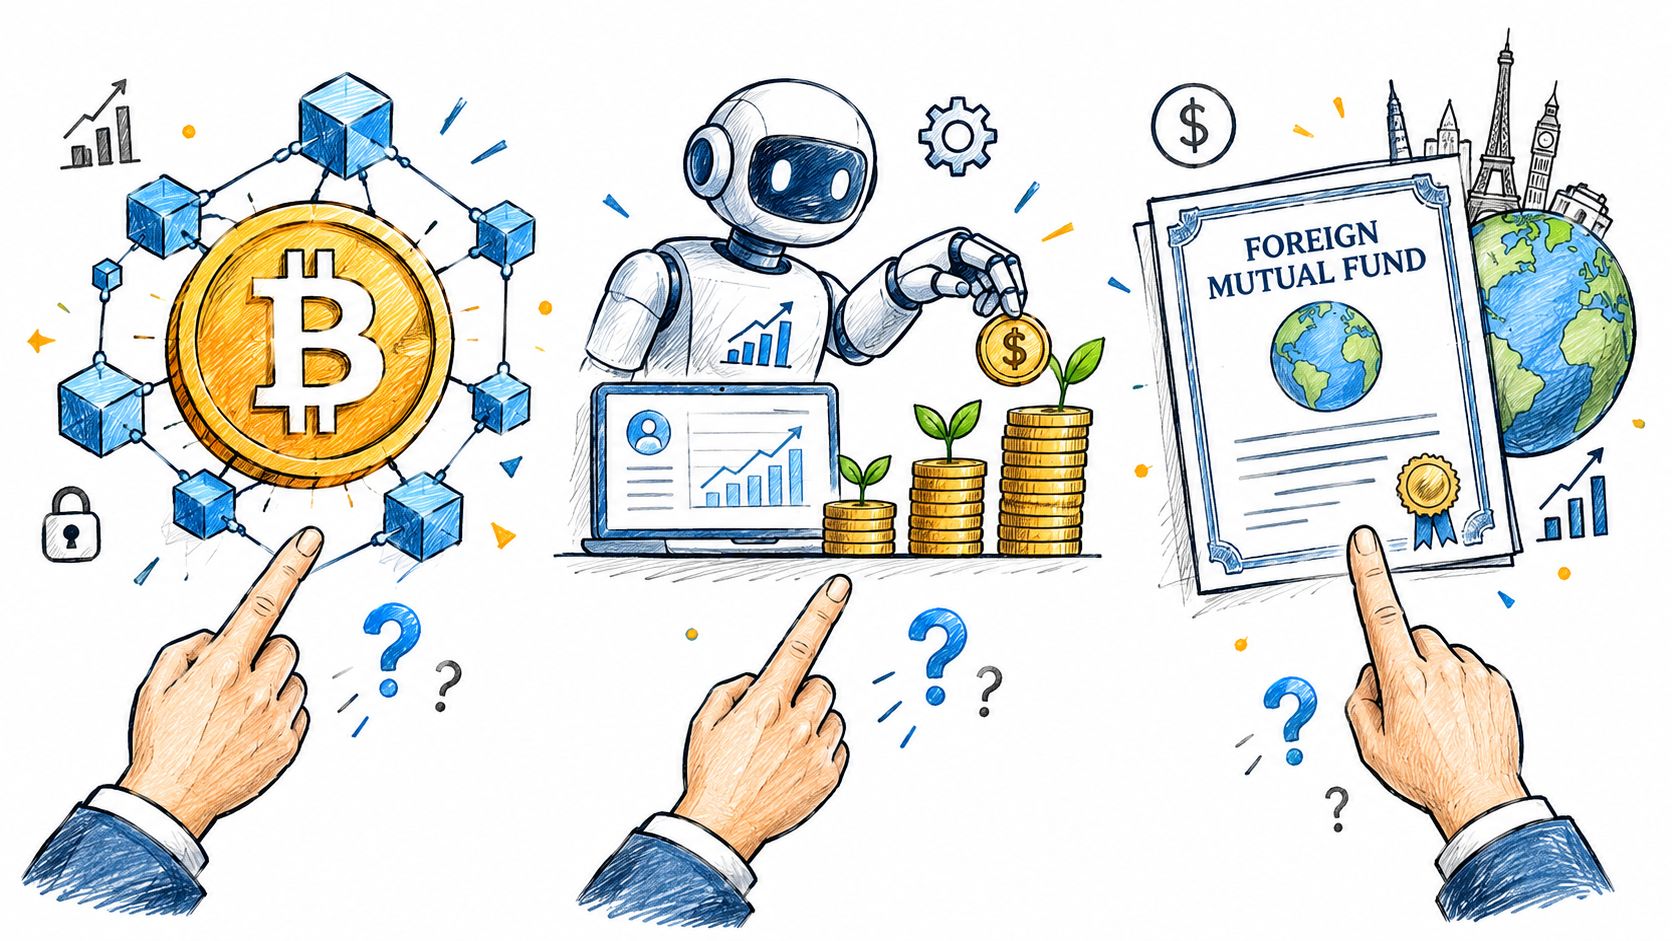
Invertir con apps vende comodidad, pero la comodidad no anula las declaraciones. Un monedero, una app de gestión automatizada, un producto cripto cotizado o un fondo extranjero pueden crear los mismos problemas transfronterizos que un bróker tradicional si las normas de custodia, clasificación o divulgación se complican.
Compáralos en los tres ejes correctos
La custodia te dice quién tiene el activo o las claves. La autocustodia cambia dónde está el control, pero no borra por arte de magia las obligaciones fiscales ni de declaración.
La clasificación te dice qué es el activo a ojos de las normas. Un token, un fondo, una stablecoin y un envoltorio de derivados pueden parecer similares en una app y aun así recibir un trato muy distinto en los sistemas fiscales y de declaración.
La divulgación te dice qué se declara y a quién. Ahí es donde importan los trabajos de la OCDE sobre la declaración de criptoactivos, junto con la ampliación del CRS a productos de dinero electrónico y monedas digitales.
Una cartera robotizada puede parecer más sencilla porque la interfaz es más limpia. Esa sensación suele engañar. Si la plataforma usa fondos extranjeros, envuelve la exposición en un vehículo que tu país de origen trata de forma extraña o cambia de jurisdicción cuando te mudas, el dolor de cabeza de las declaraciones solo cambia de forma.
Un fondo extranjero es el ejemplo más claro de por qué «local» no siempre significa fácil. Puede ser más fácil de comprar, pero más difícil de clasificar. Un token en autocustodia puede ser más fácil de controlar, pero más difícil de documentar. Un producto regulado puede simplificar la administración y a la vez aumentar las probabilidades de que se declare por un canal formal.
Para hábitos prácticos de seguridad con activos digitales, la guía para proteger activos digitales durante los viajes es un recordatorio útil de que la disciplina de custodia importa incluso antes de la declaración fiscal. Aun así, mantendría el mismo estándar de registros para el coste de adquisición, fechas, historial del monedero y extractos de la plataforma, sea cual sea el producto que elijas.
Mi opinión es directa. Si no puedes explicar el activo en una frase y seguir su documentación en una sola carpeta, no estás listo para mantenerlo entre países. Una interfaz bonita no cambia eso.
Lista de control y próximos pasos para inversores transfronterizos
Organízalo en dos listas: una para antes de mudarte y otra para cada año que sigas en movimiento. Antes de mudarte, confirma tu residencia fiscal por escrito, actualiza la dirección de todas tus cuentas, comprueba si cada bróker acepta tu nuevo país, revisa tus cuentas de jubilación, guarda pruebas de las fechas de mudanza y concilia todos los números de identificación fiscal que hayas usado. Después de mudarte, revisa los extractos, actualiza las autocertificaciones, controla los saldos en divisas y corrige los datos desactualizados antes de que se conviertan en un problema en la declaración.
Tres pasos importan más. Primero, confirma tu residencia fiscal por escrito. Segundo, revisa tus cuentas actuales según tu residencia actual. Tercero, consulta a un asesor fiscal internacional antes de abrir nuevas estructuras. Si necesitas un certificado de residencia, declarar una pensión extranjera o resolver una duda con un banco local, consigue la respuesta por escrito.
Mazurly ayuda a las personas con vida nómada a planificar los puntos de fricción reales, no la versión idealizada de la vida expatriada. Si estás organizando tu residencia, tus bancos y la logística diaria que rodea a invertir viviendo en el extranjero, visita Mazurly para encontrar herramientas y guías pensadas para mover trabajo y dinero entre países.