Cuenta bancaria para no residentes: opciones y documentos
Tabla de contenidos
- Qué tipo de cuenta encaja con tu situación
- Ordena por residencia fiscal, flujo de pagos y finalidad
- La residencia fiscal, no la dirección, decide lo que piden los bancos
- Distingue los distintos tipos de residencia
- Aclara tu situación antes de solicitarla
- Cómo cambian tus opciones las normas de cada país
- Compara la vía, no solo el país
- Consigue una respuesta por escrito que te sirva
- Documentos que los bancos piden a los no residentes
- Haz que el expediente sea coherente
- Añade pruebas de representación y propiedad de la empresa
- Cómo abrir una cuenta de no residente a distancia
- Completa la solicitud en un orden controlado
- Revisa la clasificación de la empresa y la continuidad del acceso
- Comisiones y costes que comparar antes de abrirla
- Compara lo que llega, no la comisión anunciada
- Haz tu propia comparación de costes
- Mantener la cuenta abierta después de la aprobación
- Entiende qué permite realmente la activación
- Guarda las pruebas junto a tu contabilidad
Estás listo para facturar a un cliente en el extranjero, pero el formulario de pago pide datos bancarios que no tienes. Tu banco actual quiere una dirección local, una app pide números de identificación fiscal y no sabes si lo que determina que puedas abrir la cuenta es tu pasaporte o el lugar donde estás ahora.
Encontrar una cuenta bancaria para no residentes empieza por entender cómo te ve el proveedor. Tu pasaporte acredita tu identidad, pero tu residencia fiscal, la estructura de tu negocio y los pagos previstos suelen determinar si el banco puede aceptarte y seguir dándote servicio.
Qué tipo de cuenta encaja con tu situación
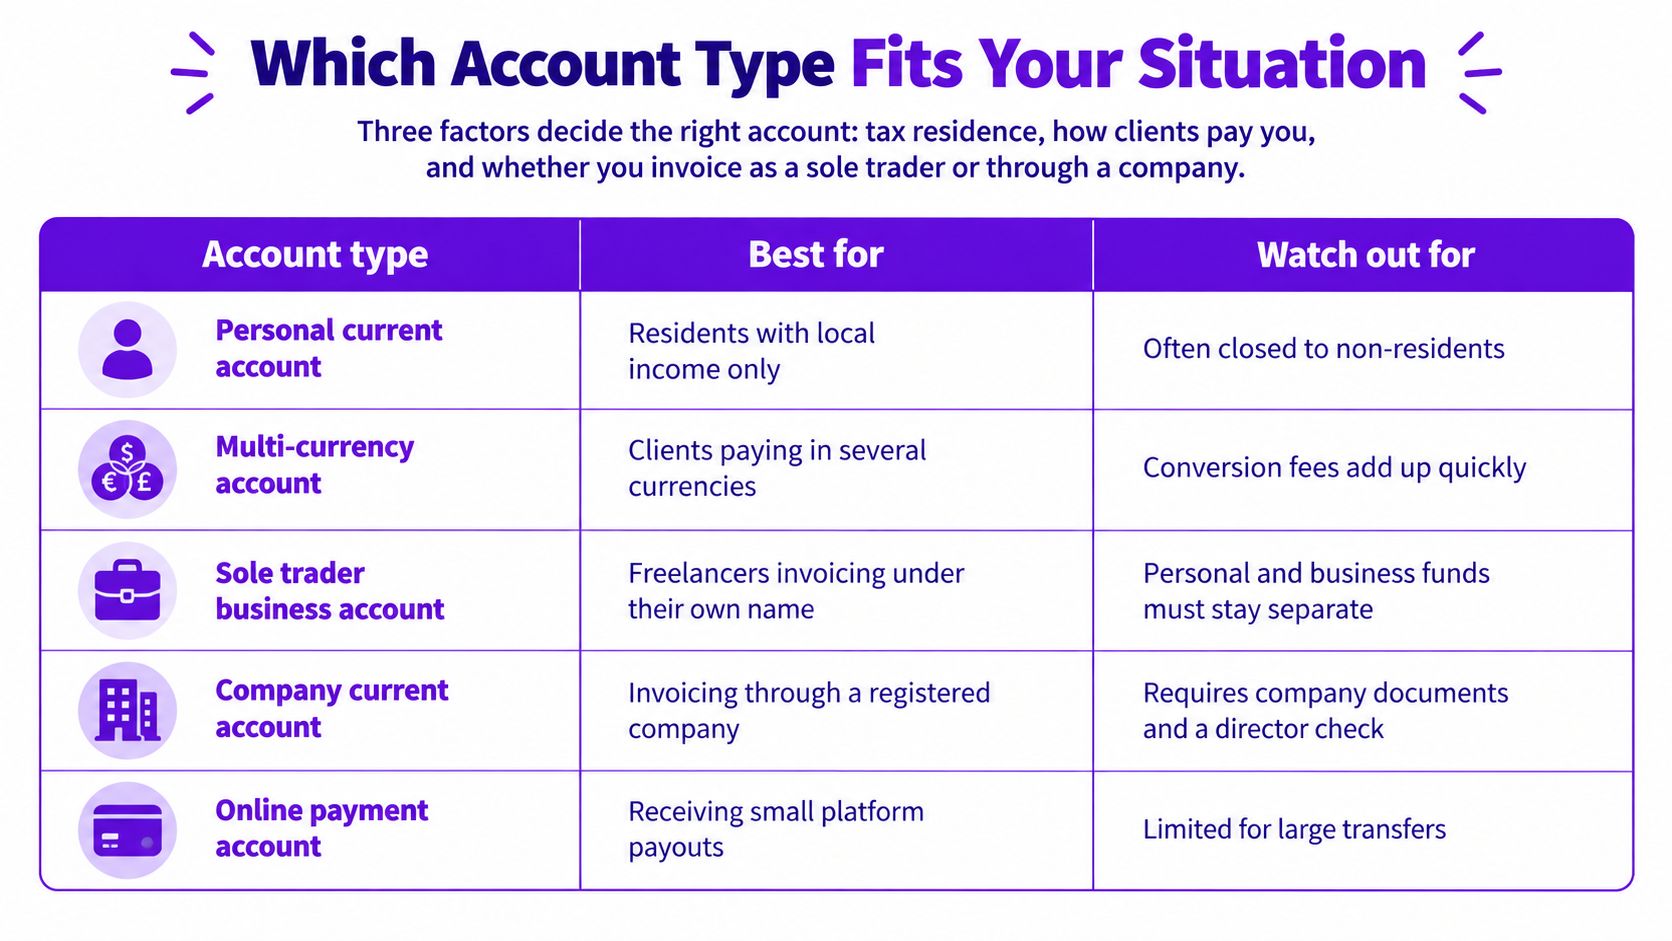
No hay un tipo de cuenta que gane siempre. La opción correcta depende de tu residencia fiscal, de cómo te pagan los clientes y de si facturas a título personal o a través de una empresa.
Comparativa de tipos de cuenta para no residentes
| Tipo de cuenta | Ideal para | Alta habitual | Principal limitación |
|---|---|---|---|
| Cuenta fintech multidivisa | Freelancers que reciben pagos de clientes en divisas extranjeras | Solicitud a distancia con verificación de identidad en la app, si cumples los requisitos | Financiación limitada; la protección varía según el país y el proveedor |
| Cuenta de no residente en un banco tradicional | Clientes con una residencia fiscal estable que necesitan una relación bancaria más amplia | Verificación en sucursal o por vídeo con más documentación | Revisión más lenta y posibles saldos mínimos |
| Cuenta local en un banco adaptado al trabajo remoto | Trabajadores remotos que necesitan pagar facturas locales, alquiler o nóminas | Solicitud a distancia con un justificante de dirección aceptado | Suele exigir residencia local o una dirección local válida |
| Cuenta de empresa | Fundadores que facturan a clientes de otros países | Documentos de la sociedad y comprobaciones de administradores y propietarios | La revisión de los titulares reales puede retrasar la aprobación |
| Cuenta de pago básica de la UE | Consumidores con residencia legal en la UE que necesitan funciones de pago esenciales | Solicitud en otro Estado miembro | Sin productos de crédito ni ahorro garantizados |
El gráfico de abajo ofrece otra forma de comparar las necesidades de pago del día a día. Toma los nombres de los productos como punto de partida, no como una garantía de que cumples los requisitos.
Ordena por residencia fiscal, flujo de pagos y finalidad
Empieza con estas preguntas:
¿Dónde declaras como residente fiscal? Identifica los números fiscales que tienes, en lugar de elegir una cuenta solo por tu pasaporte.
¿Cómo te pagarán los clientes? Haz una lista de divisas, métodos de pago y frecuencia. Recibir USD con datos de pago locales es un requisito distinto de aceptar transferencias internacionales.
¿Qué relación bancaria necesitas? Separa recibir y gastar dinero del ahorro, el crédito y otros servicios bancarios. Comprueba también si la cuenta permite la actividad como autónomo o exige una empresa.
Los proveedores basados en apps pueden hacer cómoda la apertura a distancia, pero una cuenta fintech no es automáticamente un depósito bancario. Comprueba quién es el proveedor legal, cómo se guarda el dinero de los clientes y qué protección se aplica si el proveedor quiebra.
Los bancos tradicionales pueden ofrecer más productos, pero abrir una cuenta corriente no garantiza que te concedan crédito. Para criterios de comparación más amplios, usa nuestra guía de banca internacional.
Supongamos que eres freelancer, tienes una residencia fiscal establecida y clientes de EE. UU. que pagan en USD. Una cuenta de empresa multidivisa adecuada podría recibir los pagos de clientes, mientras que una cuenta personal local cubre el alquiler y los gastos de casa después de transferir tus ingresos.
Regla de preselección: Elige dos tipos de cuenta adecuados antes de reunir documentos. Prepara un expediente para proveedores concretos, no para todos los bancos que algún día podrías considerar.
La residencia fiscal, no la dirección, decide lo que piden los bancos
Un pasaporte extranjero no te convierte automáticamente en no residente a efectos fiscales. Del mismo modo, una dirección de domicilio no le dice al banco todo lo que necesita saber.
Piensa en la cuenta como un buzón del que la administración tributaria puede recibir información. El banco tiene que determinar qué autoridad fiscal debe recibirla, no solo a dónde enviar tu tarjeta de débito.
Distingue los distintos tipos de residencia
La ciudadanía es tu nacionalidad, normalmente acreditada con un pasaporte.
La ubicación física es el lugar donde estás ahora.
La residencia legal es tu permiso para vivir en un lugar según las normas de inmigración.
Residencia fiscal es el país cuyas normas fiscales te consideran residente, con las posibles matizaciones de los convenios fiscales.
Con el Estándar Común de Comunicación de Información (CRS), los bancos identifican a los residentes fiscales extranjeros sobre los que deben informar y transmiten los datos de la cuenta a su autoridad fiscal nacional para el intercambio anual, incluidos saldos, intereses, dividendos e ingresos por venta de activos financieros, según la evaluación del CRS del EU Tax Observatory. Ese marco de información no prohíbe por sí mismo las cuentas de no residentes.
FATCA trata por separado la condición estadounidense: Las preguntas frecuentes de CIMB sobre FATCA y CRS distinguen la comunicación por residencia fiscal de las obligaciones relativas a personas estadounidenses, incluidos los estadounidenses que viven en el extranjero. Por ejemplo, un ciudadano estadounidense que vive en Lisboa no deja de ser una persona estadounidense solo porque ahora tenga una dirección en Portugal.
Usa el vídeo como explicación complementaria, sin perder de vista tu propia situación.
Aclara tu situación antes de solicitarla
Empieza por identificar cada país que podría considerarte residente fiscal según sus normas internas. Para cada uno, revisa tu número de identificación fiscal, las declaraciones relevantes y la residencia que piensas declarar; no omitas una jurisdicción solo porque el formulario parezca más fácil con menos datos.
Después determina si eres una persona estadounidense a efectos de FATCA y define el uso previsto de la cuenta. Si Australia forma parte de tu situación, la explicación de Everglow Prosperity sobre el impuesto sobre la renta australiano para residentes extranjeros aporta un contexto útil sobre ese país.
Respalda un cambio de residencia con pruebas fechadas, como declaraciones de impuestos, registros de salida o un empadronamiento local. Viajar de forma temporal no establece por sí solo una nueva residencia fiscal, y tener varias residencias fiscales puede exigir varios números de identificación fiscal.
Abrir una cuenta no determina dónde tributan los ingresos, y comunicar información no significa automáticamente que debas pagar más impuestos. Ten en cuenta esta distinción también si piensas invertir mientras vives en el extranjero.
Cómo cambian tus opciones las normas de cada país
El derecho de acceso transfronterizo más claro de estos ejemplos afecta a los consumidores de la UE. La Directiva sobre cuentas de pago, aprobada en 2014 y aplicada por los Estados miembros desde 2016, da a los consumidores con residencia legal en la UE acceso a solicitar una cuenta de pago básica en otro Estado miembro sin ser rechazados solo por vivir en otro lugar, según la información de la UE sobre cuentas bancarias.
Ese derecho cubre funciones esenciales: recibir ingresos o prestaciones, pagar facturas e impuestos y comprar bienes y servicios. Los bancos pueden seguir verificando la identidad, aplicando controles contra el blanqueo de capitales y rechazando solicitudes por motivos legalmente justificados.
Compara la vía, no solo el país
Vías para abrir una cuenta de no residente según el país
| País o región | Vía habitual para no residentes | Requisitos habituales | Atención |
|---|---|---|---|
| UE, consumidor transfronterizo | Cuenta de pago básica en otro Estado miembro | Residencia legal en la UE, prueba de identidad y controles contra el blanqueo de capitales | Solo funciones básicas; el ahorro y el crédito no están garantizados |
| Estados Unidos | Un banco que acepte expresamente la residencia del solicitante en el extranjero; puede ser necesario ir a una sucursal | Pasaporte, dirección en el extranjero e identificadores fiscales exigidos para el producto | Confirmar si se admite cuenta personal o de empresa y las preguntas sobre condición estadounidense |
| Reino Unido | Un producto para expatriados o no residentes ofrecido a clientes en el país de residencia del solicitante | Pasaporte, justificante de domicilio y cualquier vínculo con el Reino Unido que exija el producto | Exigir una dirección en el Reino Unido puede excluir a un solicitante que, por lo demás, encajaría |
La fila de la UE describe una base legal. Las filas de EE. UU. y Reino Unido son vías de preselección, no derechos legales de acceso equivalentes ni garantías de que un banco concreto te acepte.
Busca la vía que corresponde a tu situación y luego comprueba si admite el uso que realmente le darás. Una cuenta disponible para un empleado en el extranjero puede no aceptar cobros de un negocio freelance; una cuenta de empresa puede aceptar a un administrador extranjero sin ofrecerle una cuenta personal.
Consigue una respuesta por escrito que te sirva
No preguntes solo si el banco acepta extranjeros. Indica al equipo que revisa los requisitos tu nacionalidad, tu país de residencia fiscal, tu país de residencia actual y si necesitas una cuenta personal o de empresa.
Pídeles que confirmen:
Requisitos de residencia: ¿Acepta el producto a alguien que vive y es residente fiscal donde estás tú?
Forma de apertura: ¿Se puede completar todo el proceso a distancia, incluidas la verificación de identidad y la activación?
Actividad permitida: ¿Se admiten cobros de clientes, pagos a colaboradores o tu sector de actividad?
Prueba de dirección: ¿Debe ser una dirección local y qué documentos aceptan?
La política de requisitos por escrito de un banco es más útil que la solicitud aprobada de otro cliente. Su residencia, su producto o la estructura de su negocio pueden ser distintos de los tuyos.
Para otros países, usa las mismas preguntas sin suponer que una marca bancaria conocida aplica las mismas normas en todas partes. Guarda la respuesta con la documentación de tu solicitud, incluido el nombre del producto y las condiciones indicadas.
Documentos que los bancos piden a los no residentes
Los bancos piden documentos para saber quién eres, para qué se usará la cuenta y quién controla en última instancia cualquier empresa implicada. Las Recomendaciones del GAFI exigen identificar y verificar a los clientes, comprobar a los titulares reales, entender la finalidad de la relación y vigilar las operaciones de forma continua.
Documentos que suelen necesitar los no residentes
| Documento | Por qué lo pide el banco | Problema habitual |
|---|---|---|
| Pasaporte o documento nacional de identidad | Confirma la identidad y la nacionalidad | Documento caducado o foto ilegible subida desde el móvil |
| Justificante de domicilio | Respalda la dirección de residencia registrada | Documento fuera del plazo de antigüedad que acepta el banco o a nombre del casero |
| Número de identificación fiscal (NIF) | Permite la clasificación y la comunicación fiscal | Falta el número de una residencia fiscal declarada |
| Autocertificación de residencia fiscal | Declara las residencias fiscales sobre las que hay que informar | Las respuestas contradicen las declaraciones de impuestos |
| Registro mercantil y organigrama de propiedad | Acredita la entidad y quién la controla | Titulares reales poco claros o testaferros sin explicar |
| Prueba del origen de los fondos | Explica de dónde procede el dinero recibido | Pagos sin contratos o facturas que los respalden |
| Perfil de operaciones previsto | Sirve de referencia para la supervisión | Una descripción que no identifica a los clientes ni la actividad de pagos |
Haz que el expediente sea coherente
Usa tu nombre legal de forma coherente, incluidos los segundos nombres cuando se pidan. Si los documentos usan transliteraciones distintas, añade una explicación y consigue traducciones juradas cuando el banco las exija.
No metas distintos tipos de dirección en el mismo campo. Tu domicilio, el domicilio social de la empresa y tu espacio de coworking pueden ser distintos de forma legítima, pero etiqueta cada uno con precisión y explica cualquier reenvío de correo.
Prepara una breve nota de operaciones con los cobros mensuales previstos, los pagos salientes, las divisas, la ubicación de los clientes y las principales contrapartes. Describe el trabajo en sí, por ejemplo consultoría de software para empresas extranjeras, en lugar de escribir de forma vaga «servicios online».
Supongamos que tu pasaporte indica una ciudad anterior, tus facturas muestran tu ubicación actual y la empresa está registrada en otro lugar. Esas diferencias no impiden necesariamente la aprobación, pero las discrepancias sin explicar generan preguntas; las pruebas fechadas del traslado y un resumen claro de direcciones ayudan al revisor a entenderlas.
Añade pruebas de representación y propiedad de la empresa
Una empresa también debería preparar su certificado de constitución, el libro de socios, un organigrama de propiedad hasta las personas físicas y los documentos de identidad de los administradores. Incluye una prueba de que el solicitante está autorizado para operar la cuenta cuando te la pidan.
En las solicitudes en EE. UU., no confundas un identificador personal con el identificador fiscal de una empresa. Nuestra guía sobre cómo abrir una cuenta bancaria sin SSN ayuda a separar ese obstáculo concreto del resto de la solicitud.
Cómo abrir una cuenta de no residente a distancia
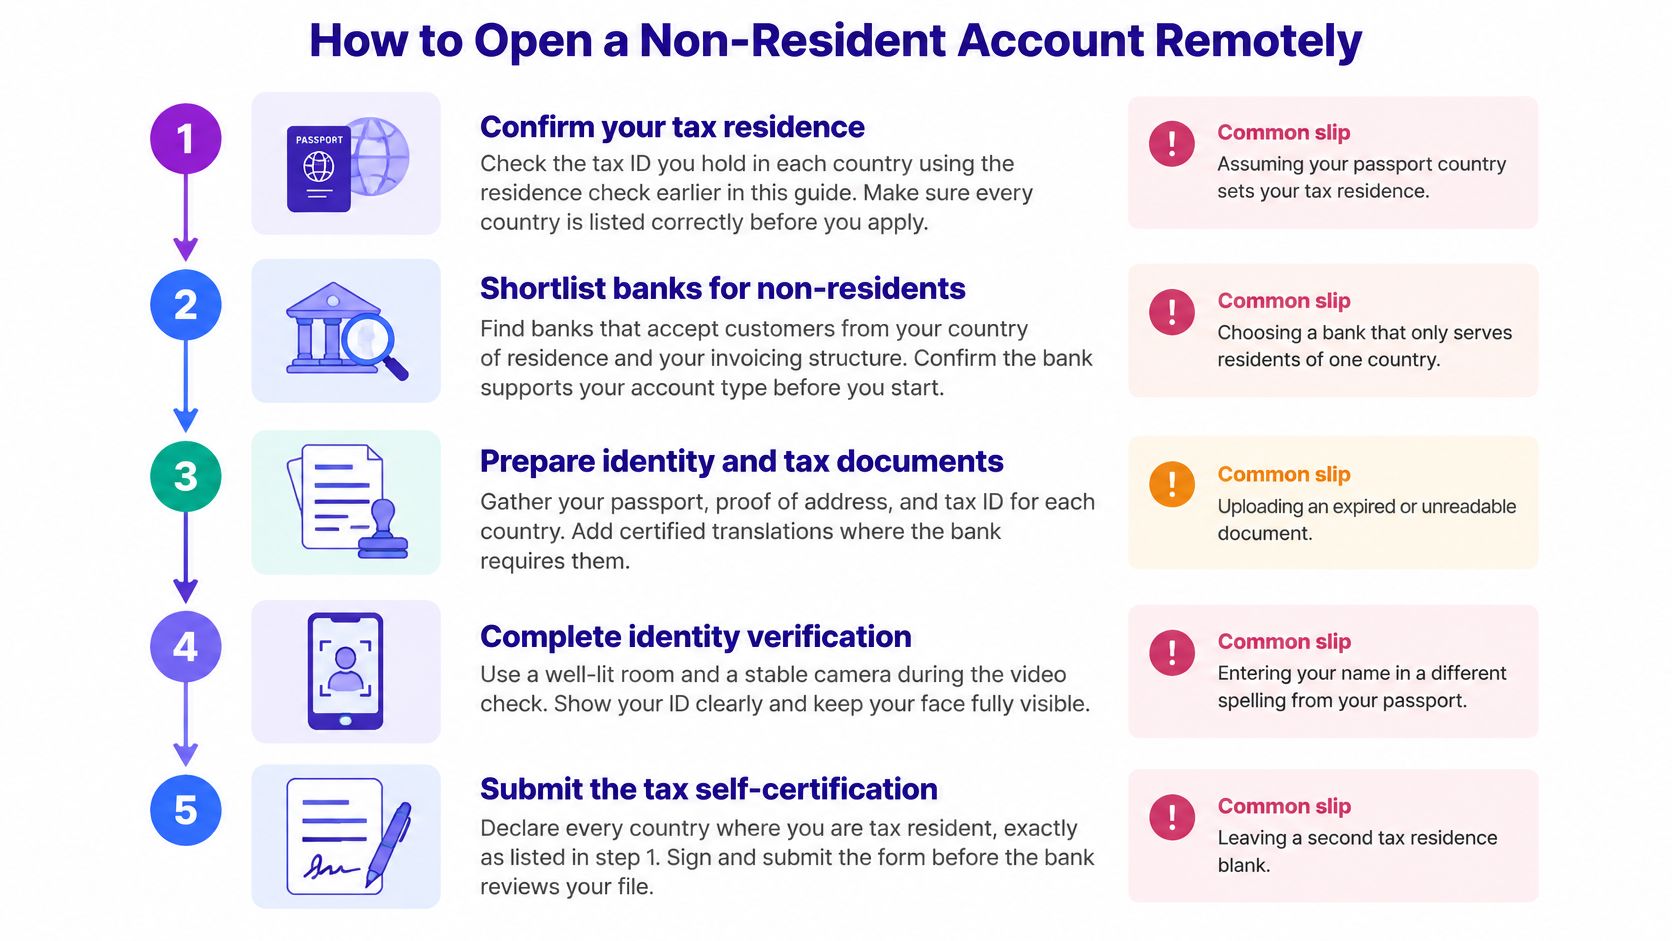
La apertura a distancia funciona mejor si la tratas como una revisión de documentos con una interfaz digital. Una app bien hecha no elimina la necesidad del banco de entender tu situación.
La ilustración resume las principales etapas de verificación. La lista de control de abajo también cubre restricciones, el primer ingreso y las pruebas.
Completa la solicitud en un orden controlado
Confirma tu situación fiscal antes de rellenar el formulario. Resuelve las dudas sobre tu residencia y reúne los números de identificación necesarios. El error habitual es elegir el país del pasaporte sin comprobar si coincide con tu situación fiscal.
Preselecciona proveedores que acepten expresamente tu situación. Compara tu país de residencia, la estructura de tu negocio y la finalidad de la cuenta con los requisitos publicados. No confundas la apertura online con la disponibilidad en todo el mundo.
Prepara la carpeta de la solicitud. Guarda documentos legibles de identidad, dirección, impuestos y empresa junto con una nota breve sobre tu negocio y tus pagos. El error habitual es subir documentos sueltos sin explicar a qué se dedica el negocio.
Rellena con cuidado el formulario y la autocertificación fiscal. Con el marco CRS de la OCDE, los bancos pueden contrastar la residencia declarada con pruebas documentales e indicios de vínculo con el extranjero, como números de teléfono o direcciones de otros países. Un número extranjero sin explicar puede generar preguntas, así que descríbelo con precisión en lugar de ocultarlo.
Completa la verificación de identidad por vídeo o en la app. Usa buena luz, una lente limpia y el documento de identidad original. Los reflejos, los bordes cortados y las fotos borrosas pueden inutilizar un documento que por lo demás es válido.
Sube los documentos en las categorías solicitadas. Revisa la ortografía, que los documentos estén completos y si el banco exige certificación o traducción. Un nombre comercial escrito donde el formulario pide la razón social puede retrasar la comprobación.
Describe de forma concreta las operaciones previstas. Indica los volúmenes mensuales previstos, las divisas, los tipos de cliente y las principales contrapartes, señalando las estimaciones como tales. Evita descripciones vagas que dejen al revisor adivinando si vendes consultoría, productos o servicios de pago.
Aclara las condiciones de activación. Pregunta si la aprobación significa funcionamiento completo o si las retiradas, las transferencias u otras funciones siguen limitadas. El error habitual es enviar los datos de la cuenta a los clientes antes de entender esas restricciones.
Ingresa dinero y prueba la cuenta. Cuando el banco confirme que está operativa, haz una pequeña transferencia y comprueba la recepción, las comisiones y los pagos salientes. No desvíes ingresos esenciales de clientes hasta que la vía de pago funcione.
Revisa la clasificación de la empresa y la continuidad del acceso
Las solicitudes de empresas pueden exigir una clasificación adicional de las personas que ejercen el control y de si la entidad es una entidad no financiera pasiva. Responde según las actividades y la propiedad reales de la empresa, no con una etiqueta elegida solo porque suena favorable.
Mantén el acceso al número de teléfono usado para la autenticación. Si cambias de línea móvil mientras viajas, los conceptos básicos de la SIM digital de RedSim pueden ayudarte a distinguir las opciones de conexión; comprueba por separado que tu número bancario puede recibir los mensajes necesarios, porque una conexión de datos por sí sola no garantiza recibir SMS.
Antes de redirigir los pagos: Guarda juntos el aviso de aprobación, la confirmación de activación y el registro del pago de prueba correcto.
Comisiones y costes que comparar antes de abrirla
Si conviertes con frecuencia ingresos en divisas, revisa los costes de conversión antes de fijarte en la cuota mensual de la cuenta. Una comisión de mantenimiento baja sirve de poco si cada pago de un cliente se convierte a un tipo desfavorable.
Costes bancarios habituales para no residentes
| Precio | De qué dependen |
|---|---|
| Mantenimiento mensual de la cuenta | Nivel de cuenta y saldo mínimo |
| Margen en el cambio de divisa | Proveedor, par de divisas e importe de la transferencia |
| Transferencia internacional entrante | Deducciones de bancos intermediarios y del banco receptor |
| Transferencia SWIFT saliente | País de destino y urgencia |
| Comisión por pagos con tarjeta en el extranjero | Tipo de tarjeta y política del proveedor |
| Retirada en cajeros en el extranjero | Red, comisiones del operador y retiradas incluidas |
| Comisión de solicitud | Política del banco para no residentes |
Compara lo que llega, no la comisión anunciada
Una transferencia anunciada sin comisión aparte puede incluir igualmente un margen en el cambio. Compara el importe que recibe el destinatario con el mismo importe inicial, el mismo par de divisas y el mismo momento de cotización.
Con un cálculo claramente hipotético, supongamos que el pago de un cliente es de $5,000: un margen de cambio del 0.5% costaría $25, mientras que uno del 2.5% costaría $125. Son cifras y cálculos ilustrativos, no precios de proveedores.
Las transferencias internacionales requieren una revisión aparte. El banco emisor, los bancos intermediarios y el banco receptor pueden descontar comisiones, así que el importe abonado puede ser inferior al de la factura incluso antes de la conversión.
Haz tu propia comparación de costes
Modela tu actividad real: Suma mantenimiento, comisiones de pago previstas, costes de conversión, cargos de tarjeta y retiradas de efectivo durante un año normal. Incluye periodos de mucha y poca actividad.
Revisa las condiciones de exención: Comprueba si un saldo mínimo o un gasto con tarjeta elimina comisiones, y si cumplir esa condición inmovilizaría demasiada liquidez.
Pide una cotización que te sirva: Pregunta por el tipo efectivo y el importe que recibirá el destinatario para el tamaño de transferencia probable. Una frase como «tipos de cambio competitivos» no basta para comparar.
Pregunta por las comisiones de solicitud: Confirma si existe una comisión de solicitud para no residentes, si es reembolsable y si pagarla influye en la aprobación.
Separa las decisiones de recepción y de conversión. Una cuenta puede recibir bien una divisa pero convertirla mal, así que comprueba si puedes mantener esa divisa o transferirla a otro sitio sin cargos adicionales.
Mantener la cuenta abierta después de la aprobación
La aprobación no garantiza un acceso ininterrumpido. Un banco puede pedir pruebas actualizadas, limitar funciones durante una revisión o cerrar una cuenta cuando la relación ya no cumple sus requisitos.
En algunos mercados también existe la apertura condicionada: el análisis de Gateley sobre el acceso a la banca describe normas indias que permiten abrir algunas cuentas de no residentes con los cargos bloqueados o en modo inactivo hasta verificar la dirección. Es un ejemplo de una jurisdicción concreta, no una función que debas dar por hecha en tu banco.
Entiende qué permite realmente la activación
Si la cuenta tiene restricciones, pregunta si pueden llegar pagos entrantes, si seguirán disponibles y qué ocurre si falla la verificación. Consigue la respuesta por escrito antes de dar tus datos de pago a los clientes.
Cuando un banco pida una conexión empresarial real, aporta pruebas de actividad efectiva. Según la pregunta, pueden ser contratos con clientes, un contrato real de espacio de trabajo, relaciones con proveedores o registros que muestren dónde se prestan los servicios; una dirección registrada por sí sola puede no ser suficiente.
Los viajes también necesitan contexto, no ocultación. Explica por qué cambian tus ubicaciones de acceso, por qué los clientes pagan en distintas divisas y cómo se relacionan esos pagos con la actividad declarada.
Guarda las pruebas junto a tu contabilidad
Mantén un expediente actualizado en lugar de reconstruirlo cuando llegue una revisión:
Relaciona los cobros con el trabajo: Archiva los pagos entrantes con sus facturas y contratos, anotando las diferencias legítimas, como pagos agrupados o comisiones descontadas.
Actualiza la dirección y los documentos fiscales: Guarda nuevas pruebas cuando te mudes, conserva los documentos fiscales relevantes y avisa al banco cuando cambie tu situación declarada.
Actualiza el perfil de pagos: Informa al banco cuando un nuevo cliente, una nueva divisa o una nueva línea de negocio cambie de forma significativa la actividad prevista.
Explica los fondos inusuales: Conserva las pruebas del origen de los fondos de las transferencias que no sean ingresos normales de clientes, como aportaciones del propietario o ingresos por la venta de activos.
Un aumento repentino del volumen, una zona de pagos poco habitual, un cambio de propiedad o una actividad fuera de la declarada pueden generar preguntas. Responde por los canales autenticados del banco y guarda copias de lo que envíes.
Para planificar el acceso en la práctica, Cloud Residents explica cómo gestionar la verificación bancaria mientras vives en el extranjero. Una autenticación fiable y respuestas rápidas importan tanto después de la apertura como durante el alta.
Cuando un asesor fiscal cualificado haya confirmado cualquier situación de residencia dudosa, solicita la cuenta más sólida de tu preselección. Elige el proveedor cuyos requisitos, capacidades de pago y exigencias continuas puedas cumplir de forma realista.
Esta guía ofrece información general, no asesoramiento financiero ni fiscal. Las normas, comisiones y cifras cambian, así que consulta a un asesor cualificado antes de actuar.
Nuestras guías en profundidad tratan la banca, los visados, los seguros y el trabajo práctico de llevar un negocio online, mientras que nuestra sección de Viajes cubre visados, eSIM y coste de vida. Visita Mazurly para conectar tu lista de control bancaria con las decisiones más amplias de trabajar y vivir entre varios países.