Conta bancária para não residentes: opções e documentos
Índice
- Que tipo de conta se adequa à sua situação
- Ordene por residência fiscal, fluxo de pagamentos e finalidade
- É a residência fiscal, não a morada, que decide o que os bancos pedem
- Separe os diferentes tipos de residência
- Esclareça a sua situação antes de se candidatar
- Como as regras de cada país mudam as suas opções
- Compare a via, não apenas o país
- Obtenha uma resposta escrita útil
- Documentos que os bancos pedem a não residentes
- Torne o processo coerente
- Acrescente provas de representação e de propriedade da empresa
- Como abrir uma conta de não residente à distância
- Preencha o pedido numa ordem controlada
- Verifique a classificação da empresa e a continuidade do acesso
- Comissões e custos a comparar antes de abrir conta
- Compare o que chega, não a comissão anunciada
- Faça a sua própria comparação de custos
- Manter a conta aberta depois da aprovação
- Perceba o que a ativação permite de facto
- Guarde as provas junto da sua contabilidade
Está pronto para faturar a um cliente no estrangeiro, mas o formulário de pagamento pede dados bancários que não tem. O seu banco atual quer uma morada local, uma app pede números de identificação fiscal e não sabe se é o passaporte ou o sítio onde está agora que determina a elegibilidade.
Encontrar uma conta bancária para não residentes começa por perceber como o fornecedor o vê. O passaporte prova a sua identidade, mas a residência fiscal, a estrutura do negócio e os pagamentos esperados determinam muitas vezes se o banco o pode aceitar e continuar a servir.
Que tipo de conta se adequa à sua situação
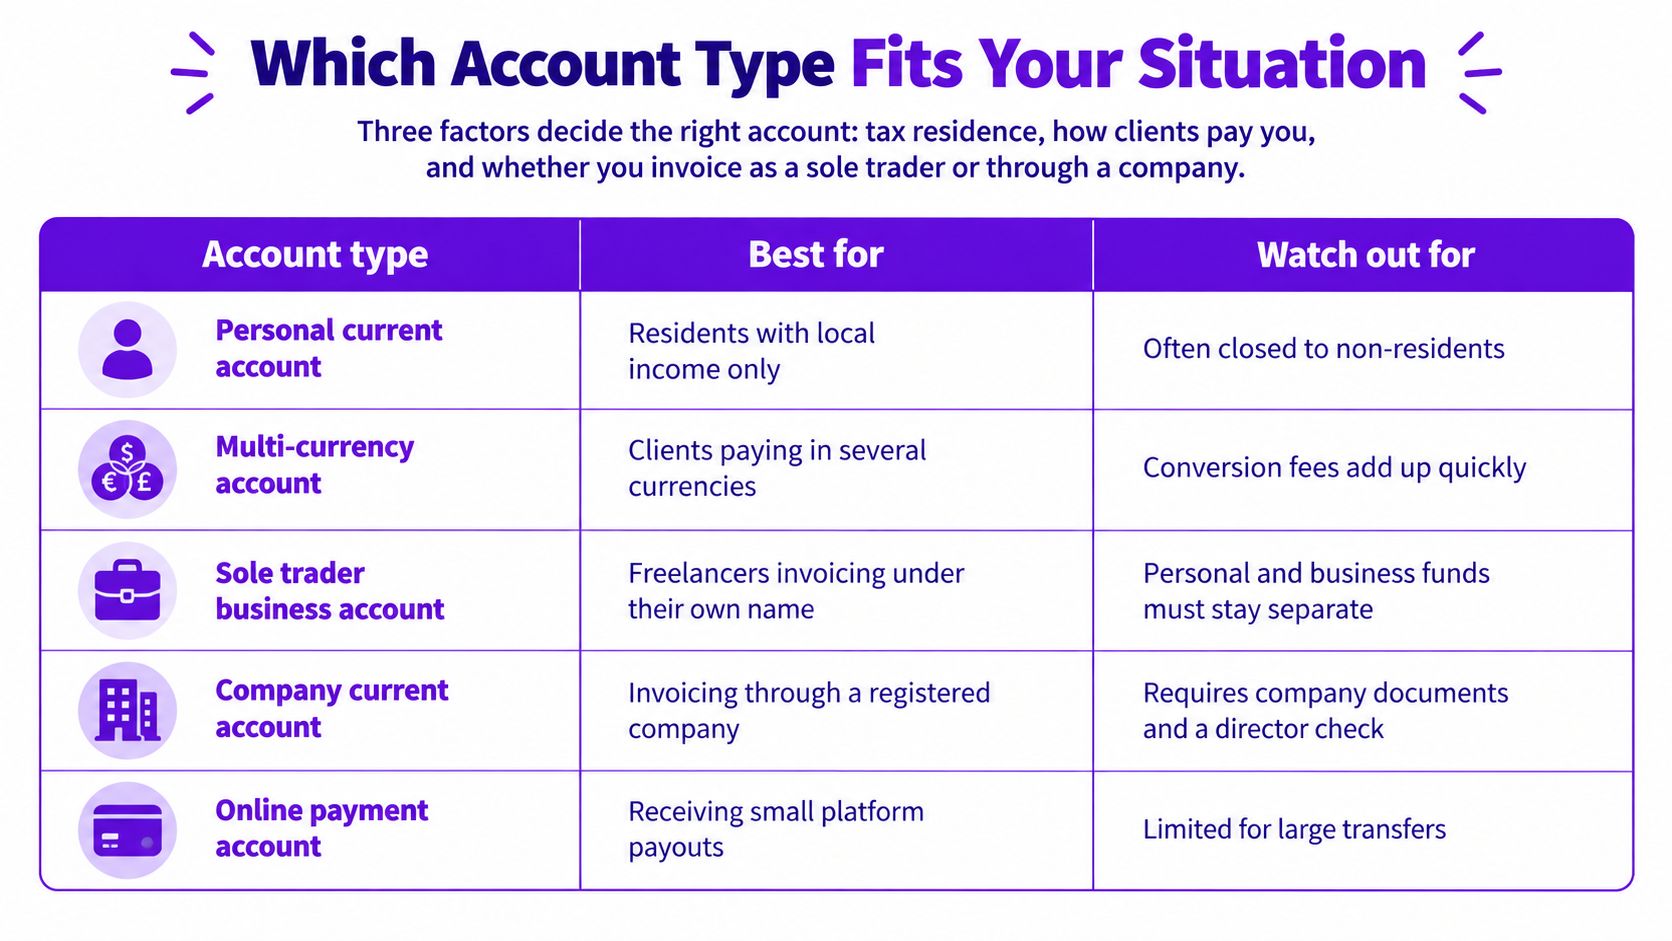
Nenhum tipo de conta ganha sempre. A escolha certa depende da sua residência fiscal, da forma como os clientes lhe pagam e de faturar em nome próprio ou através de uma empresa.
Comparação de tipos de conta para não residentes
| Tipo de conta | Ideal para | Abertura habitual | Principal limitação |
|---|---|---|---|
| Conta fintech multimoeda | Freelancers que recebem pagamentos de clientes em moeda estrangeira | Pedido à distância com verificação de identidade na app, se for elegível | Crédito limitado; a proteção varia consoante o país e o fornecedor |
| Conta de não residente num banco tradicional | Clientes com residência fiscal estável que precisam de uma relação bancária mais ampla | Verificação no balcão ou por vídeo, com mais documentação | Análise mais lenta e possíveis saldos mínimos |
| Conta local num banco adaptado ao trabalho remoto | Trabalhadores remotos que precisam de pagar contas locais, renda ou salários | Pedido à distância com comprovativo de morada aceite | Exige muitas vezes residência local ou uma morada local elegível |
| Conta empresarial | Fundadores que faturam a clientes noutros países | Documentos da empresa e verificação de administradores e proprietários | A análise dos beneficiários efetivos pode atrasar a aprovação |
| Conta de pagamento básica da UE | Consumidores com residência legal na UE que precisam das funções de pagamento essenciais | Pedido noutro Estado-Membro | Sem crédito nem produtos de poupança garantidos |
O visual abaixo oferece outra forma de comparar as necessidades de pagamento do dia a dia. Trate os nomes dos produtos como ponto de partida, não como garantia de elegibilidade.
Ordene por residência fiscal, fluxo de pagamentos e finalidade
Comece por estas perguntas:
Onde declara a sua residência fiscal? Identifique os números fiscais que tem, em vez de escolher uma conta só com base no passaporte.
Como vão pagar os clientes? Liste moedas, métodos de pagamento e frequência. Receber USD através de dados de pagamento locais é um requisito diferente de aceitar transferências internacionais.
De que relação bancária precisa? Separe receber e gastar dinheiro de poupança, crédito e outros serviços bancários. Verifique também se a conta permite atividade como empresário em nome individual ou exige uma empresa.
Os fornecedores baseados em apps podem tornar a abertura à distância prática, mas uma conta fintech não é automaticamente um depósito bancário. Verifique quem é o fornecedor legal, como o dinheiro dos clientes é guardado e que proteção se aplica se o fornecedor falir.
Os bancos tradicionais podem oferecer mais produtos, mas abrir uma conta à ordem não garante a aprovação de crédito. Para critérios de comparação mais amplos, use o nosso guia de banca internacional.
Imagine que é freelancer, tem residência fiscal estabelecida e clientes nos EUA que pagam em USD. Uma conta empresarial multimoeda elegível pode receber os pagamentos dos clientes, enquanto uma conta pessoal local trata da renda e das contas da casa depois de transferir os seus rendimentos.
Regra de pré-seleção: Escolha dois tipos de conta adequados antes de reunir documentos. Prepare um processo para fornecedores concretos, não para todos os bancos que um dia poderá considerar.
É a residência fiscal, não a morada, que decide o que os bancos pedem
Um passaporte estrangeiro não o torna automaticamente não residente para efeitos fiscais. Da mesma forma, uma morada não diz ao banco tudo o que ele precisa de saber.
Pense na conta como uma caixa de correio de onde a autoridade tributária pode receber informação. O banco tem de determinar que autoridade fiscal deve receber essa informação, não apenas para onde enviar o seu cartão de débito.
Separe os diferentes tipos de residência
A cidadania é a sua nacionalidade, normalmente comprovada pelo passaporte.
A localização física é o sítio onde está agora.
A residência legal é a sua autorização para viver num local segundo as regras de imigração.
Residência fiscal é o país cujas regras fiscais o tratam como residente, eventualmente sujeito a convenções fiscais.
Ao abrigo da Norma Comum de Comunicação (CRS), os bancos identificam residentes fiscais estrangeiros sujeitos a comunicação e transmitem as informações da conta à sua autoridade tributária nacional para troca anual, incluindo saldos, juros, dividendos e receitas de venda de ativos financeiros, conforme descrito na avaliação da CRS do EU Tax Observatory. Esse quadro de comunicação não proíbe, por si só, contas de não residentes.
O FATCA trata do estatuto norte-americano em separado: As perguntas frequentes do CIMB sobre FATCA e CRS distinguem a comunicação por residência fiscal das obrigações relativas a pessoas norte-americanas, incluindo norte-americanos que vivem no estrangeiro. Por exemplo, um cidadão dos EUA que vive em Lisboa não deixa de ser uma pessoa norte-americana só porque agora tem uma morada em Portugal.
Use o vídeo como explicação complementar, tendo sempre em conta a sua própria situação.
Esclareça a sua situação antes de se candidatar
Comece por identificar todos os países que o possam considerar residente fiscal segundo as suas regras internas. Para cada um, verifique o seu número de identificação fiscal, as declarações relevantes e a residência que pretende declarar; não omita uma jurisdição só porque o formulário parece mais fácil com menos entradas.
Depois determine se é uma pessoa norte-americana para efeitos do FATCA e defina a utilização prevista da conta. Se a Austrália fizer parte da sua situação, a explicação da Everglow Prosperity sobre o imposto sobre o rendimento australiano para residentes estrangeiros dá um contexto útil específico desse país.
Sustente uma mudança de residência com provas datadas, como declarações fiscais, registos de saída ou um registo local. Viajar temporariamente não cria, por si só, uma nova residência fiscal, e várias residências fiscais podem exigir vários números de identificação fiscal.
Abrir uma conta não determina onde o rendimento é tributável, e a comunicação de informação não significa automaticamente que haja mais impostos a pagar. Tenha esta distinção em conta também se pensa investir enquanto vive no estrangeiro.
Como as regras de cada país mudam as suas opções
O direito de acesso transfronteiriço mais claro nestes exemplos diz respeito aos consumidores da UE. A Diretiva das Contas de Pagamento, aprovada em 2014 e aplicada pelos Estados-Membros a partir de 2016, dá aos consumidores com residência legal na UE acesso a um pedido de conta de pagamento básica noutro Estado-Membro sem recusa apenas por viverem noutro lugar, segundo as informações da UE sobre contas bancárias.
Esse direito diz respeito a funções essenciais: receber rendimentos ou prestações, pagar contas e impostos e comprar bens e serviços. Os bancos podem continuar a verificar a identidade, fazer controlos contra o branqueamento de capitais e recusar pedidos por razões legalmente justificadas.
Compare a via, não apenas o país
Vias para abrir conta de não residente por país
| País ou região | Via habitual para não residentes | Requisitos habituais | Atenção |
|---|---|---|---|
| UE, consumidor transfronteiriço | Conta de pagamento básica noutro Estado-Membro | Residência legal na UE, prova de identidade e controlos contra o branqueamento de capitais | Apenas funções básicas; poupança e crédito não garantidos |
| Estados Unidos | Um banco que aceite expressamente a residência do candidato no estrangeiro; pode ser necessária uma ida ao balcão | Passaporte, morada no estrangeiro e identificadores fiscais pedidos para o produto | Confirmar a elegibilidade para conta pessoal ou empresarial e as questões sobre estatuto norte-americano |
| Reino Unido | Um produto para expatriados ou não residentes oferecido a clientes no país de residência do candidato | Passaporte, comprovativo de morada e qualquer ligação ao Reino Unido exigida pelo produto | A exigência de uma morada no Reino Unido pode excluir um candidato que de resto seria adequado |
A linha da UE descreve uma base legal. As linhas dos EUA e do Reino Unido são vias de pré-seleção, não direitos legais de acesso equivalentes nem garantias de que um banco em particular o aceite.
Encontre a via que corresponde à sua situação e depois verifique se suporta a utilização real. Uma conta disponível para um trabalhador no estrangeiro pode não aceitar recebimentos de uma atividade freelance; uma conta empresarial pode aceitar um administrador estrangeiro sem lhe oferecer uma conta pessoal.
Obtenha uma resposta escrita útil
Não pergunte apenas se o banco aceita estrangeiros. Indique à equipa de elegibilidade a sua nacionalidade, o país de residência fiscal, o país onde vive atualmente e se precisa de conta pessoal ou empresarial.
Peça-lhes que confirmem:
Elegibilidade por residência: O produto aceita alguém que vive e é residente fiscal no país onde está?
Forma de abertura: Todo o processo pode ser concluído à distância, incluindo a verificação de identidade e a ativação?
Atividade permitida: São aceites recebimentos de clientes, pagamentos a prestadores ou o seu setor de atividade?
Comprovativo de morada: A morada tem de ser local, e que documentos são aceites?
A política de elegibilidade escrita de um banco é mais útil do que o pedido aprovado de outro cliente. A residência, o produto ou a estrutura do negócio dessa pessoa podem ser diferentes dos seus.
Para outros países, use as mesmas perguntas sem assumir que uma marca bancária conhecida aplica as mesmas regras em todo o lado. Guarde a resposta com os registos do pedido, incluindo o nome do produto e as condições indicadas.
Documentos que os bancos pedem a não residentes
Os bancos pedem documentos para estabelecer quem é, para que vai servir a conta e quem controla, em última instância, qualquer empresa envolvida. As Recomendações do GAFI exigem a identificação e verificação dos clientes, a verificação dos beneficiários efetivos, a compreensão da finalidade da relação e o acompanhamento contínuo das operações.
Documentos que os não residentes costumam precisar
| Documento | Porque é que o banco pede | Problema comum |
|---|---|---|
| Passaporte ou cartão de cidadão | Confirma a identidade e a nacionalidade | Documento caducado ou foto ilegível enviada pelo telemóvel |
| Comprovativo de morada | Sustenta a morada de residência registada | Documento fora do prazo aceite pelo banco ou em nome do senhorio |
| Número de identificação fiscal (NIF) | Suporta a classificação e a comunicação fiscal | Falta o número de uma residência fiscal declarada |
| Autocertificação de residência fiscal | Declara as residências fiscais sujeitas a comunicação | As respostas contradizem as declarações fiscais |
| Registo comercial e organograma de propriedade | Comprova a entidade e quem a controla | Beneficiários efetivos pouco claros ou testas de ferro sem explicação |
| Prova da origem dos fundos | Explica de onde vem o dinheiro recebido | Pagamentos sem contratos ou faturas correspondentes |
| Perfil de operações previsto | Dá uma base para a monitorização | Uma descrição que não identifica clientes nem atividade de pagamentos |
Torne o processo coerente
Use o seu nome legal de forma consistente, incluindo nomes do meio quando pedidos. Se os documentos usarem transliterações diferentes, acrescente uma explicação e obtenha traduções certificadas quando o banco as exigir.
Não force diferentes tipos de morada no mesmo campo. A sua casa, a sede da empresa e o espaço de coworking podem ser legitimamente diferentes, mas identifique cada um com rigor e explique qualquer reencaminhamento de correio.
Prepare uma breve nota sobre as operações com os recebimentos mensais esperados, os pagamentos de saída, as moedas, a localização dos clientes e as principais contrapartes. Descreva o trabalho em si, por exemplo consultoria de software para empresas estrangeiras, em vez de escrever vagamente “serviços online”.
Imagine que o seu passaporte refere uma cidade anterior, as faturas mostram a sua localização atual e a empresa está registada noutro lado. Essas diferenças não impedem necessariamente a aprovação, mas as discrepâncias sem explicação levantam perguntas; provas datadas da mudança e um resumo claro das moradas ajudam o analista a percebê-las.
Acrescente provas de representação e de propriedade da empresa
Uma empresa deve também preparar a certidão de constituição, o registo de sócios, um organograma de propriedade até às pessoas singulares e os documentos de identificação dos administradores. Inclua prova de que o requerente está autorizado a movimentar a conta quando lhe for pedido.
Nos pedidos nos EUA, não confunda um identificador pessoal com o identificador fiscal de uma empresa. O nosso guia sobre como abrir uma conta bancária sem SSN ajuda a separar esse obstáculo específico do resto do pedido.
Como abrir uma conta de não residente à distância
A abertura à distância funciona melhor se a tratar como um processo de análise de documentos com uma interface digital. Uma app bem feita não elimina a necessidade de o banco perceber a sua situação.
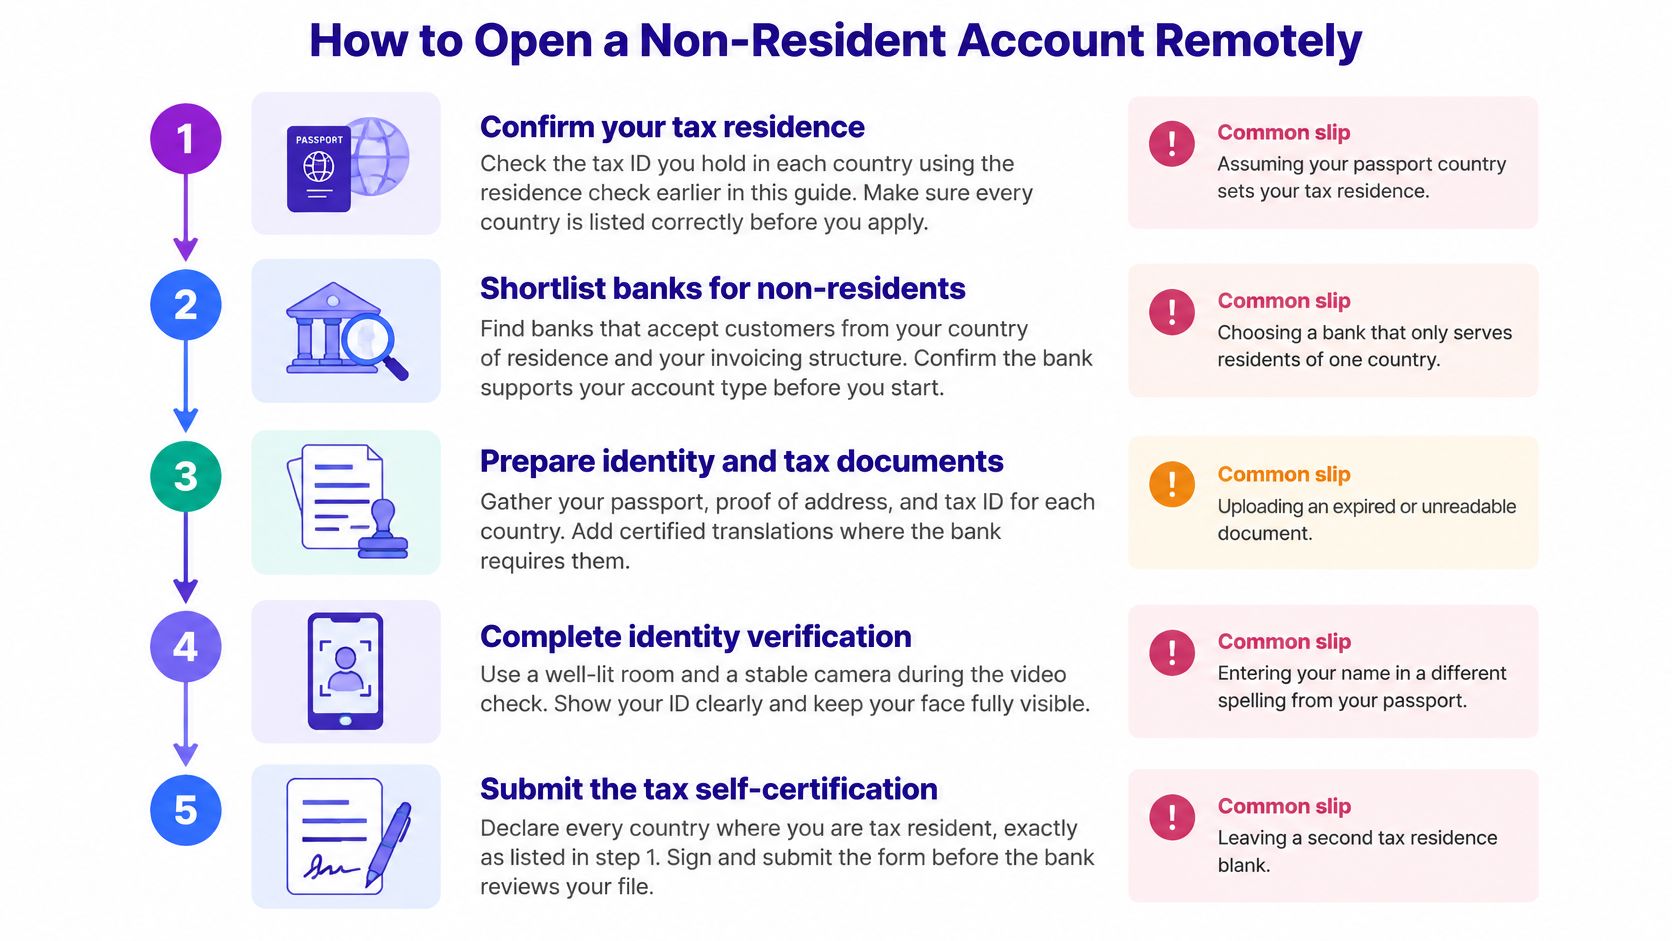
A ilustração resume as principais fases de verificação. A checklist operacional abaixo cobre também restrições, o primeiro depósito e os testes.
Preencha o pedido numa ordem controlada
Confirme a sua situação fiscal antes de preencher o formulário. Resolva as dúvidas sobre residência e reúna os números relevantes. O erro comum é escolher o país do passaporte sem verificar se corresponde à sua situação fiscal.
Pré-selecione fornecedores que aceitem expressamente a sua situação. Compare o seu país de residência, a estrutura do negócio e a finalidade da conta com os critérios de elegibilidade publicados. Não confunda abertura de conta online com disponibilidade em todo o mundo.
Prepare a pasta do pedido. Guarde documentos legíveis de identidade, morada, impostos e empresa, juntamente com uma nota concisa sobre o negócio e os pagamentos. O erro comum é carregar documentos soltos sem explicar o que a empresa faz.
Preencha com cuidado o formulário e a autocertificação fiscal. No âmbito do quadro CRS da OCDE, os bancos podem confrontar a residência declarada com provas documentais e indícios de ligação ao estrangeiro, incluindo números de telefone ou moradas no exterior. Um número estrangeiro sem explicação pode levantar perguntas, por isso descreva-o com rigor em vez de o esconder.
Conclua a verificação de identidade por vídeo ou na app. Use boa luz, uma lente limpa e o documento de identificação original. Reflexos, margens cortadas e fotografias desfocadas podem tornar inutilizável um documento que de resto é válido.
Carregue os documentos de apoio nas categorias pedidas. Verifique a ortografia, se os documentos estão completos e se o banco exige certificação ou tradução. Um nome comercial escrito onde o formulário pede a denominação legal pode atrasar a verificação.
Descreva de forma concreta as operações previstas. Indique os volumes mensais previstos, as moedas, os tipos de cliente e as principais contrapartes, identificando as estimativas como estimativas. Evite descrições vagas que deixem o analista a adivinhar se vende consultoria, produtos ou serviços de pagamento.
Esclareça as condições de ativação. Pergunte se a aprovação significa funcionamento completo ou se levantamentos, transferências ou outras funções continuam limitados. O erro comum é enviar os dados da conta aos clientes antes de perceber essas restrições.
Faça um depósito e teste a conta. Quando o banco confirmar que a conta está operacional, faça uma pequena transferência e verifique a receção, as comissões e os pagamentos de saída. Não redirecione receitas essenciais de clientes até a via de pagamento funcionar.
Verifique a classificação da empresa e a continuidade do acesso
Os pedidos de empresas podem exigir uma classificação adicional das pessoas que exercem o controlo e da questão de saber se a entidade é uma entidade não financeira passiva. Responda com base nas atividades e na estrutura de propriedade reais da empresa, não num rótulo escolhido só porque parece favorável.
Mantenha o acesso ao número de telefone usado para a autenticação. Se estiver a mudar de tarifário móvel em viagem, os conceitos básicos do SIM digital da RedSim podem ajudá-lo a distinguir as opções de ligação; confirme em separado se o número associado ao banco consegue receber as mensagens necessárias, porque uma ligação de dados por si só não garante a receção de SMS.
Antes de redirecionar pagamentos: Guarde juntos o aviso de aprovação, a confirmação de ativação e o registo do pagamento de teste bem-sucedido.
Comissões e custos a comparar antes de abrir conta
Se converte regularmente receitas em moeda estrangeira, verifique os custos de conversão antes de se focar na mensalidade da conta. Uma comissão de manutenção baixa ajuda pouco se cada pagamento de cliente for convertido a uma taxa desfavorável.
Custos bancários habituais para não residentes
| Custo | O que os determina |
|---|---|
| Manutenção mensal da conta | Nível de conta e saldo mínimo |
| Margem cambial | Fornecedor, par de moedas e montante da transferência |
| Transferência internacional recebida | Deduções de bancos intermediários e do banco recetor |
| Transferência SWIFT enviada | País de destino e urgência |
| Comissão do cartão em operações no estrangeiro | Tipo de cartão e política do fornecedor |
| Levantamento em multibanco no estrangeiro | Rede, comissões do operador e levantamentos incluídos |
| Comissão de pedido de abertura | Política do banco para não residentes |
Compare o que chega, não a comissão anunciada
Uma transferência anunciada sem comissão separada pode ainda assim incluir uma margem cambial. Compare o montante que o destinatário recebe para o mesmo valor inicial, o mesmo par de moedas e o mesmo momento de cotação.
Num cálculo claramente hipotético, suponha que o pagamento de um cliente é de $5,000: uma margem cambial de 0.5% custaria $25, enquanto uma de 2.5% custaria $125. São valores e cálculos ilustrativos, não preços de fornecedores.
As transferências internacionais precisam de uma verificação à parte. O banco que envia, os bancos intermediários e o banco que recebe podem descontar comissões, por isso o montante creditado pode ser inferior ao da fatura mesmo antes da conversão.
Faça a sua própria comparação de custos
Modele a sua atividade real: Some manutenção, comissões de pagamento previstas, custos de conversão, encargos com cartão e levantamentos ao longo de um ano normal. Inclua períodos com muito e pouco movimento.
Verifique as condições de isenção: Confirme se um saldo mínimo ou um volume de gastos com cartão elimina comissões e se cumprir essa condição prenderia demasiada tesouraria.
Peça uma cotação útil: Pergunte pela taxa efetiva e pelo montante que o destinatário recebe para o valor de transferência provável. Uma frase como “taxas de câmbio competitivas” não chega para comparar.
Pergunte pelas comissões de pedido: Confirme se existe uma comissão de pedido para não residentes, se é reembolsável e se o pagamento influencia a aprovação.
Separe as decisões de receção e de conversão. Uma conta pode receber bem uma moeda mas convertê-la mal, por isso verifique se pode manter essa moeda ou transferi-la para outro lado sem encargos adicionais.
Manter a conta aberta depois da aprovação
A aprovação não garante acesso ininterrupto. Um banco pode pedir provas atualizadas, limitar funcionalidades durante uma análise ou encerrar uma conta quando a relação deixar de cumprir os seus requisitos.
Em alguns mercados também existe a abertura condicionada: a análise da Gateley sobre o acesso a serviços bancários descreve orientações indianas que permitem abrir certas contas de não residentes com débitos bloqueados ou em modo inativo até à verificação da morada. É um exemplo de uma jurisdição específica, não uma funcionalidade que deva assumir que o seu banco oferece.
Perceba o que a ativação permite de facto
Se a conta tiver restrições, pergunte se os pagamentos recebidos podem chegar, se ficam acessíveis e o que acontece se a verificação falhar. Obtenha a resposta por escrito antes de partilhar os dados de pagamento com os clientes.
Quando um banco pedir uma ligação empresarial real, apresente provas de atividade efetiva. Consoante a pergunta, podem ser contratos com clientes, um contrato real de espaço de trabalho, relações com fornecedores ou registos que mostrem onde os serviços são prestados; uma morada registada por si só pode não bastar.
As viagens também precisam de contexto, não de ocultação. Explique porque mudam os seus locais de acesso, porque os clientes pagam em moedas diferentes e como esses pagamentos se relacionam com a atividade declarada.
Guarde as provas junto da sua contabilidade
Mantenha um processo atualizado em vez de o reconstruir quando chegar uma análise:
Associe os recebimentos ao trabalho: Arquive os pagamentos recebidos com as faturas e os contratos, anotando diferenças legítimas como pagamentos agrupados ou comissões descontadas.
Atualize a morada e os registos fiscais: Guarde novas provas quando mudar de casa, conserve os documentos fiscais relevantes e avise o banco quando a sua situação declarada mudar.
Atualize o perfil de pagamentos: Informe o banco quando um novo cliente, uma nova moeda ou uma nova linha de negócio alterar significativamente a atividade esperada.
Explique fundos invulgares: Guarde provas da origem dos fundos para transferências que não sejam receitas normais de clientes, como entradas do proprietário ou receitas da venda de ativos.
Um aumento repentino do volume, uma geografia de pagamentos invulgar, uma mudança de propriedade ou atividade fora do negócio declarado podem levar a perguntas. Responda pelos canais autenticados do banco e guarde cópias do que enviar.
Para planear o acesso na prática, a Cloud Residents explica como gerir a verificação bancária enquanto vive no estrangeiro. Uma autenticação fiável e respostas rápidas contam tanto depois da abertura como durante o processo de adesão.
Depois de um consultor fiscal qualificado confirmar qualquer situação de residência incerta, candidate-se à conta mais sólida da sua pré-seleção. Escolha o fornecedor cujas regras de elegibilidade, capacidades de pagamento e requisitos contínuos consegue realisticamente cumprir.
Este guia dá informação geral, não aconselhamento financeiro ou fiscal. As regras, as comissões e os números mudam, por isso consulte um consultor qualificado antes de agir.
Os nossos guias aprofundados tratam de banca, vistos, seguros e do trabalho prático de gerir um negócio online, enquanto a nossa secção de Viagens cobre vistos, eSIM e custo de vida. Visite a Mazurly para ligar a sua checklist bancária às decisões mais amplas de trabalhar e viver entre países.