Bankkonto für Nichtansässige: Optionen und Unterlagen
Inhaltsverzeichnis
- Welche Kontoart zu Ihrer Situation passt
- Sortieren Sie nach Steuersitz, Zahlungsfluss und Zweck
- Die steuerliche Ansässigkeit, nicht die Adresse, bestimmt, was Banken verlangen
- Unterscheiden Sie die verschiedenen Arten von Wohnsitz
- Klären Sie Ihren Status vor dem Antrag
- Wie Länderregeln Ihre Optionen verändern
- Vergleichen Sie den Weg, nicht nur das Land
- Holen Sie eine verwertbare schriftliche Antwort ein
- Welche Unterlagen Banken von Nichtansässigen verlangen
- Machen Sie die Akte in sich stimmig
- Fügen Sie Nachweise zu Vertretungsbefugnis und Eigentum der Firma hinzu
- So eröffnen Sie ein Konto für Nichtansässige aus der Ferne
- Füllen Sie den Antrag in einer kontrollierten Reihenfolge aus
- Prüfen Sie Firmeneinstufung und dauerhaften Zugang
- Gebühren und Kosten, die Sie vor der Eröffnung vergleichen sollten
- Vergleichen Sie, was ankommt, nicht die beworbene Gebühr
- Erstellen Sie Ihren eigenen Kostenvergleich
- Das Konto nach der Genehmigung offen halten
- Verstehen Sie, was die Aktivierung tatsächlich erlaubt
- Bewahren Sie Nachweise zusammen mit Ihrer Buchhaltung auf
Sie wollen einem Kunden im Ausland eine Rechnung stellen, aber das Zahlungsformular verlangt Bankdaten, die Sie nicht haben. Ihre bisherige Bank will eine lokale Adresse, eine App fragt nach Steueridentifikationsnummern, und Sie wissen nicht, ob Ihr Reisepass oder Ihr aktueller Aufenthaltsort über die Berechtigung entscheidet.
Die Suche nach einem Bankkonto für Nichtansässige beginnt damit, zu verstehen, wie der Anbieter Sie sieht. Ihr Reisepass belegt Ihre Identität, aber Ihre steuerliche Ansässigkeit, Ihre Geschäftsstruktur und die erwarteten Zahlungen bestimmen oft, ob die Bank Sie annehmen und weiter betreuen kann.
Welche Kontoart zu Ihrer Situation passt
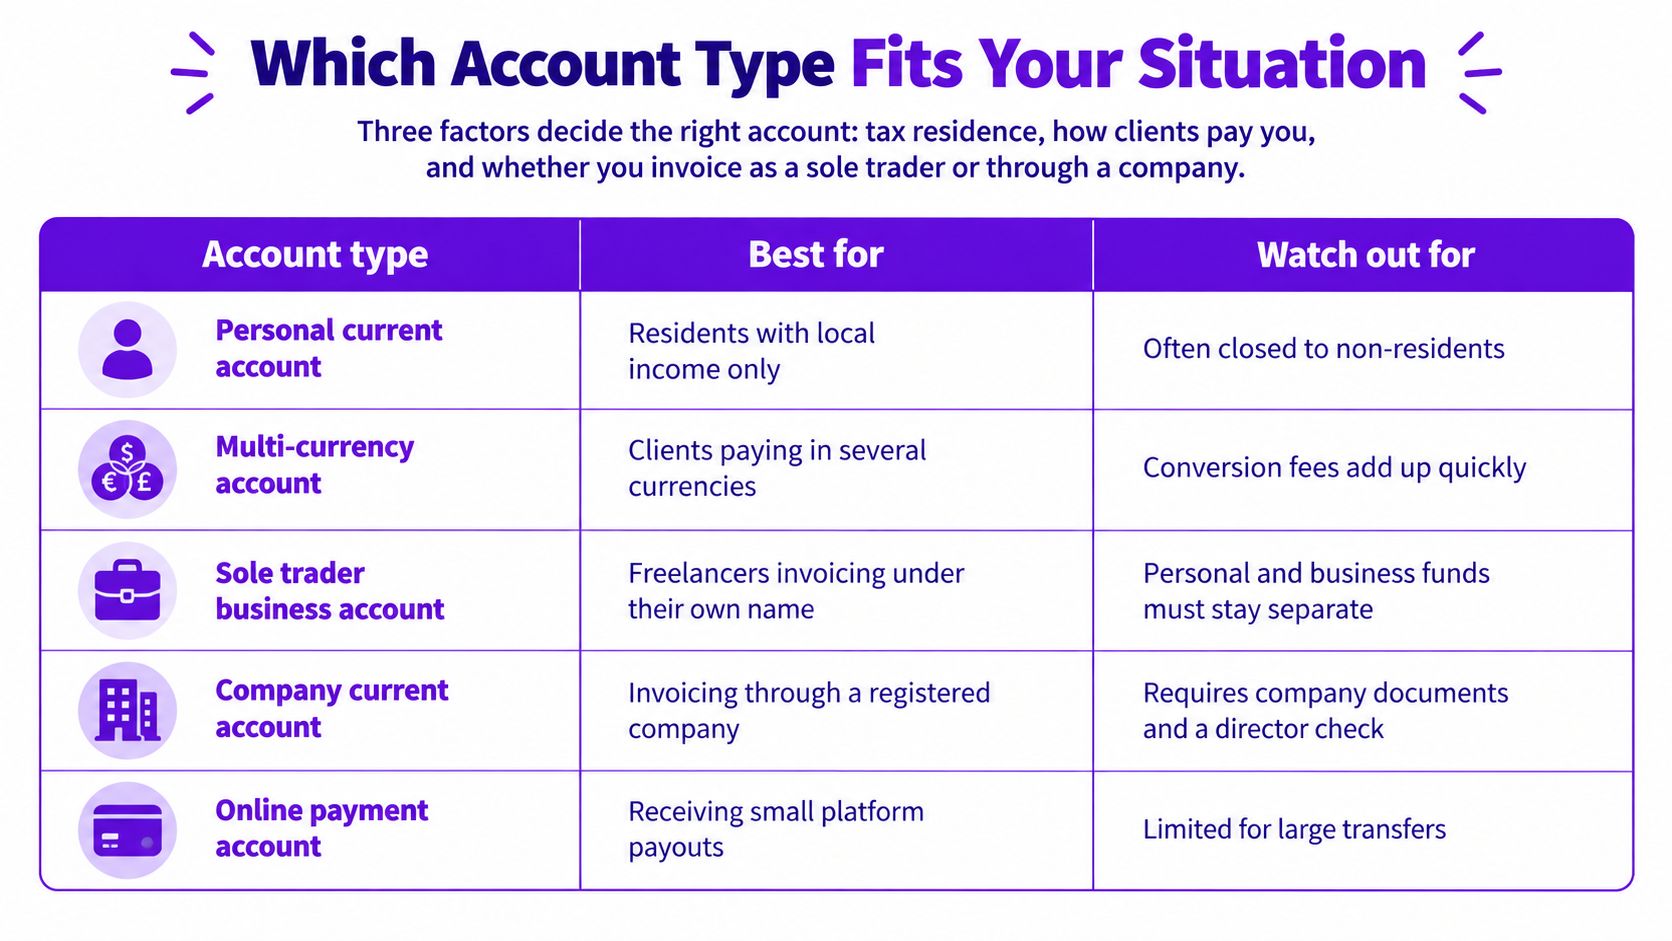
Keine Kontoart gewinnt immer. Die richtige Wahl hängt von Ihrer steuerlichen Ansässigkeit ab, davon, wie Kunden Sie bezahlen, und davon, ob Sie persönlich oder über eine Firma abrechnen.
Kontoarten für Nichtansässige im Vergleich
| Kontoart | Am besten für | Übliche Eröffnung | Wichtigste Einschränkung |
|---|---|---|---|
| Mehrwährungskonto bei einem Fintech | Freelancer, die Kundenzahlungen in Fremdwährung erhalten | Antrag aus der Ferne mit Identitätsprüfung per App, sofern berechtigt | Kaum Kredite; der Schutz unterscheidet sich je nach Land und Anbieter |
| Konto für Nichtansässige bei einer klassischen Bank | Kunden mit stabilem Steuersitz, die eine umfassendere Bankbeziehung brauchen | Prüfung in der Filiale oder per Video mit mehr Nachweisen | Langsamere Prüfung und mögliche Mindestguthaben |
| Lokales Konto bei einer remote-freundlichen Bank | Remote-Arbeitende, die lokale Rechnungen, Miete oder Gehälter zahlen müssen | Antrag aus der Ferne mit akzeptiertem Adressnachweis | Erfordert oft einen lokalen Wohnsitz oder eine geeignete lokale Adresse |
| Geschäftskonto für eine Firma | Gründer, die Kunden grenzüberschreitend Rechnungen stellen | Firmenunterlagen sowie Prüfung von Geschäftsführung und Eigentümern | Die Prüfung der wirtschaftlich Berechtigten kann die Genehmigung verzögern |
| EU-Basiskonto | Verbraucher mit rechtmäßigem Wohnsitz in der EU, die grundlegende Zahlungsfunktionen brauchen | Antrag in einem anderen Mitgliedstaat | Keine garantierten Kredit- oder Sparprodukte |
Die Grafik unten bietet eine weitere Möglichkeit, alltägliche Zahlungsbedürfnisse zu vergleichen. Sehen Sie Produktbezeichnungen als Ausgangspunkt, nicht als Zusage, dass Sie berechtigt sind.
Sortieren Sie nach Steuersitz, Zahlungsfluss und Zweck
Beginnen Sie mit diesen Fragen:
Wo sind Sie steuerlich ansässig? Ermitteln Sie Ihre Steuernummern, statt ein Konto nur anhand Ihres Reisepasses auszuwählen.
Wie werden Kunden zahlen? Listen Sie Währungen, Zahlungsarten und Häufigkeit auf. USD über lokale Zahlungsdaten zu empfangen ist eine andere Anforderung, als internationale Überweisungen anzunehmen.
Welche Bankbeziehung brauchen Sie? Trennen Sie Empfangen und Ausgeben von Geld von Sparen, Kreditaufnahme und anderen Bankdienstleistungen. Prüfen Sie außerdem, ob das Konto eine Tätigkeit als Einzelunternehmer erlaubt oder eine Firma voraussetzt.
App-basierte Anbieter können die Eröffnung aus der Ferne bequem machen, aber ein Fintech-Konto ist nicht automatisch eine Bankeinlage. Prüfen Sie, wer der rechtliche Anbieter ist, wie Kundengelder verwahrt werden und welcher Schutz gilt, wenn der Anbieter scheitert.
Klassische Banken bieten eventuell mehr Produkte, aber die Eröffnung eines Girokontos garantiert keine Kreditzusage. Für breitere Vergleichskriterien nutzen Sie unseren Leitfaden zum internationalen Banking.
Angenommen, Sie sind Freelancer mit festem Steuersitz und US-Kunden, die in USD zahlen. Ein geeignetes Mehrwährungs-Geschäftskonto könnte Kundenzahlungen empfangen, während ein lokales Privatkonto Miete und Haushaltsrechnungen übernimmt, nachdem Sie Ihre Einnahmen überwiesen haben.
Regel für die engere Wahl: Wählen Sie zwei passende Kontoarten, bevor Sie Unterlagen sammeln. Stellen Sie eine Akte für konkrete Anbieter zusammen, nicht für jede Bank, die Sie irgendwann vielleicht in Betracht ziehen.
Die steuerliche Ansässigkeit, nicht die Adresse, bestimmt, was Banken verlangen
Ein ausländischer Reisepass macht Sie nicht automatisch steuerlich zu einem Nichtansässigen. Ebenso verrät eine Wohnadresse der Bank nicht alles, was sie wissen muss.
Stellen Sie sich das Konto als Briefkasten vor, aus dem das Finanzamt Informationen erhalten kann. Die Bank muss klären, welche Steuerbehörde diese Informationen erhalten soll, nicht nur, wohin Ihre Debitkarte geschickt wird.
Unterscheiden Sie die verschiedenen Arten von Wohnsitz
Staatsangehörigkeit bezeichnet Ihre Nationalität, meist belegt durch einen Reisepass.
Aufenthaltsort bezeichnet, wo Sie sich gerade aufhalten.
Rechtlicher Wohnsitz bezeichnet Ihre Erlaubnis, nach Einwanderungsrecht irgendwo zu leben.
Steueransässigkeit bezeichnet, wo das nationale Steuerrecht Sie als ansässig behandelt, gegebenenfalls unter Berücksichtigung von Doppelbesteuerungsabkommen.
Nach dem Common Reporting Standard ermitteln Banken meldepflichtige ausländische Steueransässige und leiten Kontoinformationen über ihre nationale Steuerbehörde zum jährlichen Austausch weiter, darunter Salden, Zinsen, Dividenden und Erlöse aus dem Verkauf von Finanzwerten, wie in der Bewertung des CRS durch das EU Tax Observatory beschrieben. Dieser Meldestandard verbietet Konten für Nichtansässige an sich nicht.
FATCA regelt den US-Status separat: Die FAQ von CIMB zu FATCA und CRS unterscheidet die Meldung nach steuerlicher Ansässigkeit von den Pflichten für US-Personen, auch für Amerikaner im Ausland. Ein US-Bürger in Lissabon hört zum Beispiel nicht auf, eine US-Person zu sein, nur weil er jetzt eine portugiesische Adresse hat.
Nutzen Sie das Video als ergänzende Erklärung und behalten Sie dabei Ihre eigene Situation im Blick.
Klären Sie Ihren Status vor dem Antrag
Ermitteln Sie zuerst jedes Land, das Sie nach seinem nationalen Recht als steuerlich ansässig behandeln könnte. Prüfen Sie für jedes Ihre Steuernummer, die relevanten Erklärungen und den Wohnsitz, den Sie angeben wollen; lassen Sie kein Land weg, nur weil das Formular mit weniger Einträgen einfacher aussieht.
Klären Sie dann, ob Sie im Sinne von FATCA eine US-Person sind, und legen Sie fest, wofür das Konto genutzt werden soll. Wenn Australien Teil Ihrer Situation ist, bietet die Erklärung von Everglow Prosperity zur australischen Einkommensteuer für ausländische Ansässige nützlichen länderspezifischen Kontext.
Belegen Sie einen Wohnsitzwechsel mit datierten Nachweisen, etwa Steuererklärungen, Ausreisebelegen oder einer lokalen Anmeldung. Vorübergehendes Reisen begründet für sich allein keinen neuen steuerlichen Wohnsitz, und mehrere steuerliche Wohnsitze können mehrere Steuernummern erfordern.
Die Kontoeröffnung bestimmt nicht, wo Einkommen steuerpflichtig ist, und eine Meldung bedeutet nicht automatisch, dass zusätzliche Steuern fällig sind. Behalten Sie diese Unterscheidung auch beim Thema Investieren im Ausland im Blick.
Wie Länderregeln Ihre Optionen verändern
Das klarste grenzüberschreitende Zugangsrecht in diesen Beispielen betrifft Verbraucher in der EU. Die Zahlungskontenrichtlinie, verabschiedet 2014 und von den Mitgliedstaaten ab 2016 umgesetzt, gibt Verbrauchern mit rechtmäßigem Wohnsitz in der EU das Recht, ein Basiskonto in einem anderen Mitgliedstaat zu beantragen, ohne allein deshalb abgelehnt zu werden, weil sie woanders leben, laut den Informationen der EU zu Bankkonten.
Dieses Recht betrifft grundlegende Funktionen: Einkommen oder Leistungen empfangen, Rechnungen und Steuern bezahlen sowie Waren und Dienstleistungen kaufen. Banken können weiterhin die Identität prüfen, Geldwäschekontrollen durchführen und Anträge aus rechtlich begründeten Gründen ablehnen.
Vergleichen Sie den Weg, nicht nur das Land
Wege zu einem Konto für Nichtansässige nach Land
| Land oder Region | Üblicher Weg für Nichtansässige | Übliche Anforderungen | Achtung |
|---|---|---|---|
| EU, grenzüberschreitender Verbraucher | Basiskonto in einem anderen Mitgliedstaat | Rechtmäßiger Wohnsitz in der EU, Identitätsnachweis und Geldwäscheprüfung | Nur Grundfunktionen; Sparen und Kredit sind nicht garantiert |
| USA | Eine Bank, die den Wohnsitz des Antragstellers im Ausland ausdrücklich akzeptiert; ein Filialbesuch kann nötig sein | Reisepass, ausländische Adresse und für das Produkt verlangte Steuernummern | Berechtigung für Privat- oder Geschäftskonto und Fragen zum US-Status klären |
| Vereinigtes Königreich | Ein Expat- oder Nichtansässigen-Produkt für Kunden im Wohnsitzland des Antragstellers | Reisepass, Adressnachweis und gegebenenfalls eine produktspezifische Verbindung zum Vereinigten Königreich | Die Pflicht zu einer britischen Adresse kann einen ansonsten geeigneten Antragsteller ausschließen |
Die EU-Zeile beschreibt eine rechtliche Grundlage. Die Zeilen zu den USA und dem Vereinigten Königreich sind Orientierungswege, keine gleichwertigen gesetzlichen Zugangsrechte und keine Zusage, dass eine bestimmte Bank Sie annimmt.
Finden Sie den Weg, der zu Ihrem Status passt, und prüfen Sie dann, ob er Ihre tatsächliche Nutzung unterstützt. Ein Konto für einen Angestellten im Ausland akzeptiert vielleicht keine Freelance-Geschäftseinnahmen; ein Firmenkonto kann einen ausländischen Geschäftsführer akzeptieren, ohne ihm ein Privatkonto anzubieten.
Holen Sie eine verwertbare schriftliche Antwort ein
Fragen Sie nicht nur, ob die Bank Ausländer akzeptiert. Nennen Sie dem Team, das die Berechtigung prüft, Ihre Staatsangehörigkeit, Ihr Land der steuerlichen Ansässigkeit, Ihr aktuelles Wohnsitzland und ob Sie ein Privat- oder Firmenkonto brauchen.
Bitten Sie um Bestätigung zu folgenden Punkten:
Berechtigung nach Wohnsitz: Akzeptiert das Produkt jemanden, der dort lebt und steuerlich ansässig ist, wo Sie es sind?
Art der Eröffnung: Lässt sich der gesamte Prozess aus der Ferne abschließen, einschließlich Identitätsprüfung und Aktivierung?
Erlaubte Tätigkeit: Werden Kundeneingänge, Zahlungen an Auftragnehmer oder Ihre Branche unterstützt?
Adressnachweis: Muss die Adresse lokal sein, und welche Dokumente werden akzeptiert?
Die schriftliche Berechtigungsrichtlinie einer Bank ist nützlicher als der erfolgreiche Antrag eines anderen Kunden. Dessen Wohnsitz, Produkt oder Geschäftsstruktur kann sich von Ihrer unterscheiden.
Stellen Sie für andere Länder dieselben Fragen, ohne anzunehmen, dass eine bekannte Bankmarke überall dieselben Regeln anwendet. Bewahren Sie die Antwort bei Ihren Antragsunterlagen auf, einschließlich Produktname und genannter Bedingungen.
Welche Unterlagen Banken von Nichtansässigen verlangen
Banken verlangen Unterlagen, um zu klären, wer Sie sind, wofür das Konto genutzt wird und wer eine beteiligte Firma letztlich kontrolliert. Die FATF-Empfehlungen verlangen die Identifizierung und Prüfung von Kunden, die Prüfung wirtschaftlich Berechtigter, ein Verständnis des Zwecks der Geschäftsbeziehung und eine laufende Überwachung der Transaktionen.
Unterlagen, die Nichtansässige meist brauchen
| Dokument | Warum die Bank fragt | Häufiges Problem |
|---|---|---|
| Reisepass oder Personalausweis | Bestätigt Identität und Staatsangehörigkeit | Abgelaufenes Dokument oder unleserlicher Upload vom Handy |
| Nachweis der Wohnadresse | Belegt die hinterlegte Wohnadresse | Dokument außerhalb des von der Bank akzeptierten Zeitraums oder auf den Namen des Vermieters |
| Steueridentifikationsnummer (TIN) | Unterstützt steuerliche Einstufung und Meldung | Fehlende Nummer für eine angegebene steuerliche Ansässigkeit |
| Selbstauskunft zur steuerlichen Ansässigkeit | Gibt die meldepflichtigen steuerlichen Wohnsitze an | Angaben widersprechen den Steuererklärungen |
| Handelsregistereintrag und Beteiligungsstruktur | Belegt die Firma und die Personen, die sie kontrollieren | Unklare wirtschaftlich Berechtigte oder unerklärte Treuhandkonstruktionen |
| Nachweis der Mittelherkunft | Erklärt, woher eingehendes Geld stammt | Zahlungen ohne passende Verträge oder Rechnungen |
| Erwartetes Transaktionsprofil | Liefert eine Grundlage für die Überwachung | Eine Beschreibung, die weder Kunden noch Zahlungsaktivität erkennen lässt |
Machen Sie die Akte in sich stimmig
Verwenden Sie Ihren amtlichen Namen durchgehend gleich, einschließlich zweiter Vornamen, wenn danach gefragt wird. Wenn Dokumente unterschiedliche Transliterationen verwenden, fügen Sie eine Erklärung hinzu und besorgen Sie beglaubigte Übersetzungen, wenn die Bank sie verlangt.
Zwängen Sie verschiedene Adressarten nicht in dasselbe Feld. Ihr Zuhause, der eingetragene Firmensitz und Ihr Coworking-Space können sich zu Recht unterscheiden, aber benennen Sie jede genau und erklären Sie eine Postweiterleitung.
Bereiten Sie eine kurze Transaktionsnotiz mit erwarteten monatlichen Eingängen, ausgehenden Zahlungen, Währungen, Kundenstandorten und wichtigen Geschäftspartnern vor. Beschreiben Sie die Arbeit selbst, etwa Softwareberatung für Unternehmen im Ausland, statt vage „Online-Dienstleistungen“ anzugeben.
Angenommen, Ihr Reisepass nennt eine frühere Stadt, Ihre Rechnungen zeigen Ihren aktuellen Ort, und die Firma ist woanders eingetragen. Diese Unterschiede verhindern eine Genehmigung nicht unbedingt, aber unerklärte Abweichungen werfen Fragen auf; datierte Umzugsnachweise und eine klare Adressübersicht helfen dem Prüfer, sie zu verstehen.
Fügen Sie Nachweise zu Vertretungsbefugnis und Eigentum der Firma hinzu
Eine Firma sollte außerdem die Gründungsurkunde, das Gesellschafterverzeichnis, eine Beteiligungsstruktur bis zu den natürlichen Personen und die Ausweise der Geschäftsführer vorbereiten. Legen Sie auf Anfrage einen Nachweis bei, dass der Antragsteller berechtigt ist, das Konto zu führen.
Verwechseln Sie bei US-Anträgen eine persönliche Kennnummer nicht mit der Steuernummer einer Firma. Unser Leitfaden zur Eröffnung eines Bankkontos ohne SSN hilft, dieses besondere Hindernis vom Rest des Antrags zu unterscheiden.
So eröffnen Sie ein Konto für Nichtansässige aus der Ferne
Die Eröffnung aus der Ferne funktioniert am besten, wenn Sie sie als Dokumentenprüfung mit digitaler Oberfläche betrachten. Eine elegante App ändert nichts daran, dass die Bank Ihre Umstände verstehen muss.
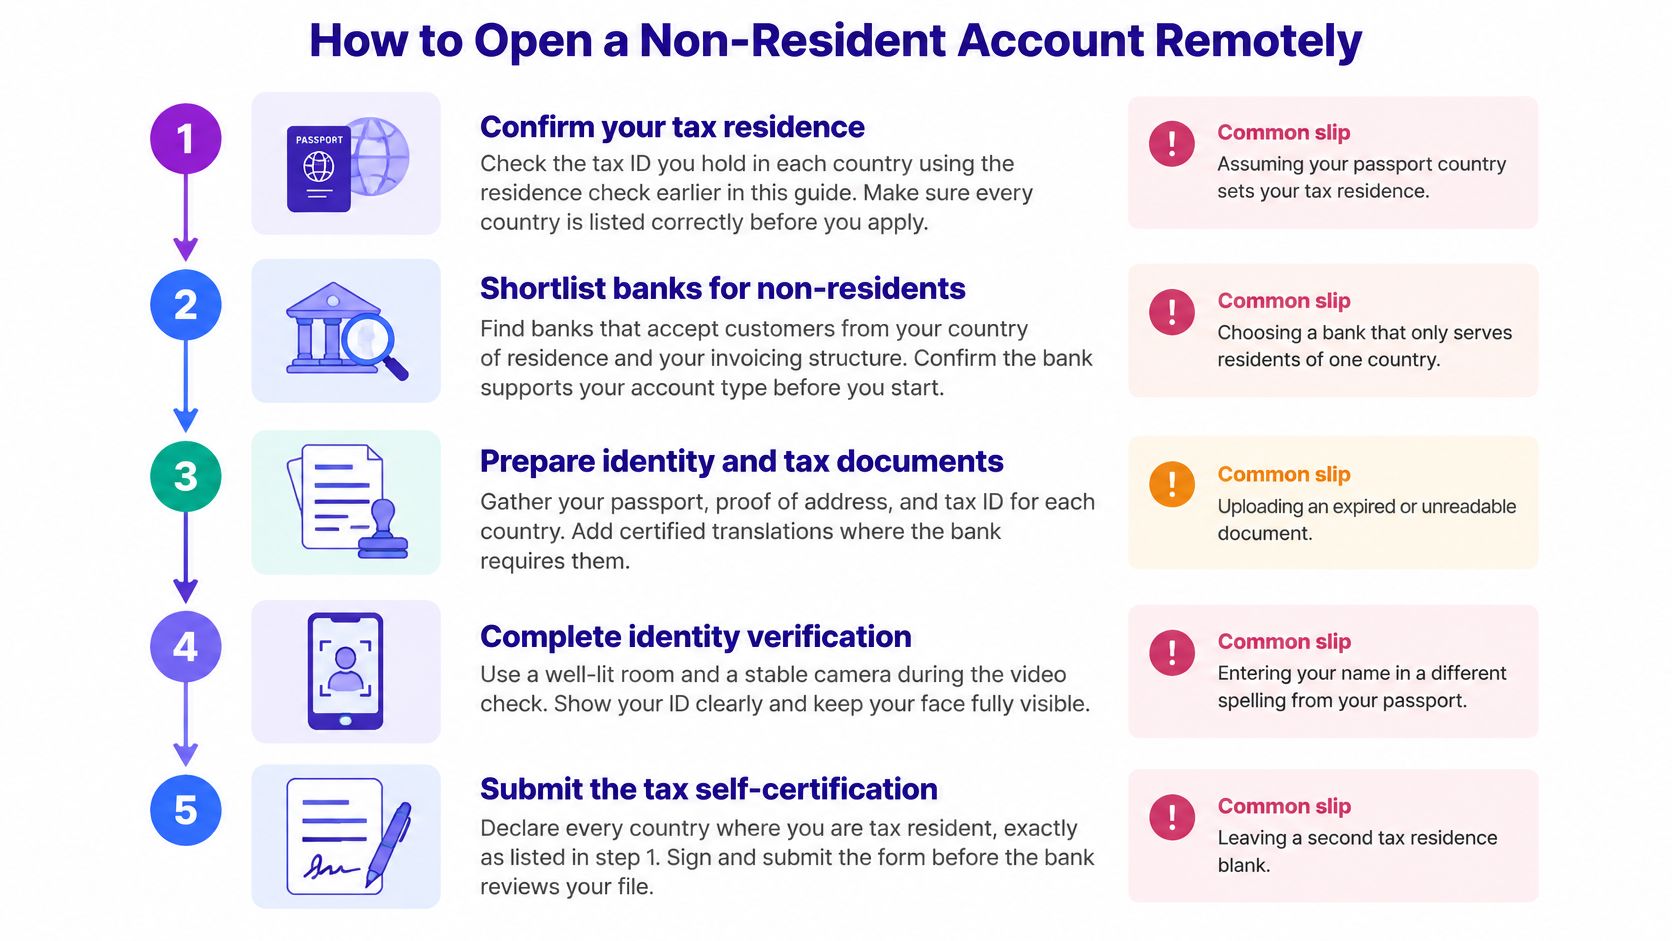
Die Illustration fasst die wichtigsten Prüfschritte zusammen. Die Checkliste unten deckt auch Einschränkungen, die erste Einzahlung und Tests ab.
Füllen Sie den Antrag in einer kontrollierten Reihenfolge aus
Klären Sie Ihre steuerliche Lage, bevor Sie das Formular ausfüllen. Klären Sie unsichere Wohnsitzfragen und sammeln Sie die relevanten Nummern. Der häufige Fehler ist, das Land des Reisepasses anzugeben, ohne zu prüfen, ob es zu Ihrer steuerlichen Lage passt.
Wählen Sie Anbieter aus, die Ihre Situation ausdrücklich akzeptieren. Gleichen Sie Ihr Wohnsitzland, Ihre Geschäftsstruktur und den Kontozweck mit den veröffentlichten Kriterien ab. Verwechseln Sie Online-Kontoeröffnung nicht mit weltweiter Verfügbarkeit.
Bereiten Sie den Antragsordner vor. Speichern Sie lesbare Identitäts-, Adress-, Steuer- und Firmenunterlagen zusammen mit einer knappen Notiz zu Geschäft und Zahlungen. Der häufige Fehler ist, zusammenhanglose Dokumente hochzuladen, ohne zu erklären, was das Unternehmen macht.
Füllen Sie Formular und steuerliche Selbstauskunft sorgfältig aus. Nach dem CRS-Rahmen der OECD können Banken den angegebenen Wohnsitz mit Dokumenten und Auslandsindizien abgleichen, etwa ausländischen Telefonnummern oder Adressen. Eine unerklärte ausländische Nummer kann Fragen auslösen, beschreiben Sie sie also genau, statt sie zu verbergen.
Schließen Sie die Identitätsprüfung per Video oder in der App ab. Sorgen Sie für gutes Licht, eine saubere Kameralinse und das Original des Ausweises. Spiegelungen, abgeschnittene Ränder und unscharfe Fotos können ein ansonsten gültiges Dokument unbrauchbar machen.
Laden Sie die Nachweise in den verlangten Kategorien hoch. Prüfen Sie Schreibweise, Vollständigkeit und ob die Bank Beglaubigungen oder Übersetzungen verlangt. Ein Handelsname, wo das Formular den eingetragenen Firmennamen verlangt, kann den Abgleich verzögern.
Beschreiben Sie die erwarteten Transaktionen konkret. Nennen Sie erwartete Monatsvolumen, Währungen, Kundentypen und wichtigste Geschäftspartner und kennzeichnen Sie Schätzungen als Schätzungen. Vermeiden Sie vage Beschreibungen, bei denen der Prüfer rätseln muss, ob Sie Beratung, Produkte oder Zahlungsdienste verkaufen.
Klären Sie Aktivierungsbedingungen. Fragen Sie, ob die Genehmigung volle Funktionalität bedeutet oder ob Abhebungen, Überweisungen oder andere Funktionen eingeschränkt bleiben. Der häufige Fehler ist, Kunden die Kontodaten zu schicken, bevor man diese Einschränkungen versteht.
Zahlen Sie Geld ein und testen Sie das Konto. Sobald die Bank bestätigt, dass das Konto aktiv ist, machen Sie eine kleine Überweisung und prüfen Sie Eingang, Gebühren und ausgehende Zahlungen. Leiten Sie wichtige Kundeneinnahmen erst um, wenn der Zahlungsweg funktioniert.
Prüfen Sie Firmeneinstufung und dauerhaften Zugang
Firmenanträge können eine zusätzliche Einstufung der beherrschenden Personen und der Frage verlangen, ob die Firma ein passiver Nichtfinanzrechtsträger ist. Beantworten Sie diese Fragen anhand der tatsächlichen Tätigkeit und Eigentümerstruktur, nicht mit einer Bezeichnung, die nur günstig klingt.
Behalten Sie Zugang zur Telefonnummer, die zur Authentifizierung genutzt wird. Wenn Sie unterwegs Ihren Mobilfunkvertrag wechseln, können Ihnen die Grundlagen zur digitalen SIM von RedSim helfen, Verbindungsoptionen zu unterscheiden; prüfen Sie separat, ob Ihre Banknummer die nötigen Nachrichten empfangen kann, denn eine reine Datenverbindung garantiert keinen SMS-Empfang.
Bevor Sie Zahlungen umleiten: Bewahren Sie Genehmigungsschreiben, Aktivierungsbestätigung und Beleg der erfolgreichen Testzahlung zusammen auf.
Gebühren und Kosten, die Sie vor der Eröffnung vergleichen sollten
Wenn Sie regelmäßig Einnahmen in Fremdwährung umrechnen, prüfen Sie die Umrechnungskosten, bevor Sie sich auf die monatliche Kontogebühr konzentrieren. Eine niedrige Kontoführungsgebühr hilft wenig, wenn jede Kundenzahlung zu einem ungünstigen Kurs umgerechnet wird.
Typische Bankkosten für Nichtansässige
| Kosten | Was sie bestimmt |
|---|---|
| Monatliche Kontoführung | Kontostufe und Mindestguthaben |
| Wechselkursaufschlag | Anbieter, Währungspaar und Überweisungsbetrag |
| Eingehende Auslandsüberweisung | Abzüge von Zwischenbanken und empfangender Bank |
| Ausgehende SWIFT-Überweisung | Zielland und Dringlichkeit |
| Auslandseinsatzgebühr der Karte | Kartentyp und Richtlinie des Anbieters |
| Geldautomat im Ausland | Netzwerk, Betreibergebühren und Freibeträge für Abhebungen |
| Antragsgebühr | Richtlinie der Bank für Nichtansässige |
Vergleichen Sie, was ankommt, nicht die beworbene Gebühr
Eine Überweisung ohne separate Gebühr kann trotzdem einen Währungsaufschlag enthalten. Vergleichen Sie den Betrag, den der Empfänger bei gleichem Ausgangsbetrag, gleichem Währungspaar und gleichem Kurszeitpunkt erhält.
Für eine klar hypothetische Rechnung nehmen wir eine Kundenzahlung von $5,000 an: Ein Wechselkursaufschlag von 0.5% würde $25 kosten, einer von 2.5% würde $125 kosten. Das sind Beispielwerte und Beispielrechnungen, keine Preise von Anbietern.
Internationale Überweisungen brauchen eine separate Prüfung. Die sendende Bank, Zwischenbanken und die empfangende Bank können Gebühren abziehen, sodass der gutgeschriebene Betrag schon vor der Umrechnung unter dem Rechnungsbetrag liegen kann.
Erstellen Sie Ihren eigenen Kostenvergleich
Bilden Sie Ihre tatsächliche Nutzung ab: Addieren Sie Kontoführung, erwartete Zahlungsgebühren, Umrechnungskosten, Kartengebühren und Bargeldabhebungen über ein normales Jahr. Berücksichtigen Sie starke und ruhige Phasen.
Prüfen Sie Bedingungen für Gebührenbefreiungen: Klären Sie, ob ein Mindestguthaben oder ein Kartenumsatz Gebühren entfallen lässt und ob diese Bedingung zu viel Betriebskapital binden würde.
Fordern Sie ein verwertbares Kursangebot an: Fragen Sie nach dem effektiven Kurs und dem Betrag, den der Empfänger bei Ihrer voraussichtlichen Überweisungsgröße erhält. Eine Aussage wie „wettbewerbsfähige Wechselkurse“ reicht für einen Vergleich nicht.
Fragen Sie nach Antragsgebühren: Klären Sie, ob es eine Antragsgebühr für Nichtansässige gibt, ob sie erstattet wird und ob die Zahlung die Genehmigung beeinflusst.
Trennen Sie Entscheidungen zu Empfang und Umrechnung. Ein Konto kann eine Währung gut empfangen, aber schlecht umrechnen. Prüfen Sie daher, ob Sie die Währung halten oder ohne zusätzliche Gebühren anderswohin überweisen können.
Das Konto nach der Genehmigung offen halten
Eine Genehmigung garantiert keinen ununterbrochenen Zugang. Eine Bank kann aktualisierte Nachweise verlangen, Funktionen während einer Prüfung einschränken oder ein Konto schließen, wenn die Beziehung ihre Anforderungen nicht mehr erfüllt.
In manchen Märkten gibt es auch eine bedingte Eröffnung: Die Analyse von Gateley zum Zugang zu Bankdienstleistungen beschreibt indische Vorgaben, nach denen bestimmte Konten für Nichtansässige bis zur Adressprüfung mit gesperrten Abbuchungen oder inaktiv eröffnet werden können. Das ist ein Beispiel aus einem bestimmten Land, keine Funktion, die Sie bei Ihrer Bank voraussetzen sollten.
Verstehen Sie, was die Aktivierung tatsächlich erlaubt
Wenn das Konto eingeschränkt ist, fragen Sie, ob eingehende Zahlungen ankommen können, ob sie verfügbar bleiben und was passiert, wenn die Prüfung scheitert. Lassen Sie sich die Antwort schriftlich geben, bevor Sie Kunden Ihre Zahlungsdaten mitteilen.
Wenn eine Bank nach einer echten geschäftlichen Verbindung fragt, belegen Sie die tatsächliche Tätigkeit. Je nach Frage können das Kundenverträge, ein echter Mietvertrag für einen Arbeitsplatz, Lieferantenbeziehungen oder Unterlagen sein, die zeigen, wo Leistungen erbracht werden; eine eingetragene Adresse allein beantwortet die Frage möglicherweise nicht.
Auch Reisen brauchen Kontext statt Verschleierung. Erklären Sie, warum sich Ihre Anmeldeorte ändern, warum Kunden in verschiedenen Währungen zahlen und wie diese Zahlungen zu Ihrer angegebenen Tätigkeit passen.
Bewahren Sie Nachweise zusammen mit Ihrer Buchhaltung auf
Führen Sie eine laufende Akte, statt sie erst bei einer Prüfung neu aufzubauen:
Ordnen Sie Eingänge der Arbeit zu: Legen Sie eingehende Zahlungen mit ihren Rechnungen und Verträgen ab und notieren Sie berechtigte Abweichungen wie Sammelzahlungen oder abgezogene Gebühren.
Aktualisieren Sie Adress- und Steuerunterlagen: Speichern Sie bei einem Umzug neue Nachweise, bewahren Sie relevante Steuerunterlagen auf und informieren Sie die Bank, wenn sich Ihre angegebenen Umstände ändern.
Aktualisieren Sie das Zahlungsprofil: Informieren Sie die Bank, wenn ein neuer Kunde, eine neue Währung oder ein neuer Geschäftszweig die erwartete Aktivität deutlich verändert.
Erklären Sie ungewöhnliche Mittel: Bewahren Sie Nachweise zur Mittelherkunft für Überweisungen auf, die keine gewöhnlichen Kundeneinnahmen sind, etwa Einlagen des Inhabers oder Erlöse aus Vermögensverkäufen.
Ein plötzlicher Anstieg des Volumens, eine ungewohnte Zahlungsregion, ein Eigentümerwechsel oder Aktivitäten außerhalb Ihrer angegebenen Tätigkeit können Fragen auslösen. Antworten Sie über die authentifizierten Kanäle der Bank und bewahren Sie Kopien Ihrer Einreichungen auf.
Für die praktische Planung des Zugangs erklärt Cloud Residents, wie Sie die Bankverifizierung beim Leben im Ausland bewältigen. Eine zuverlässige Authentifizierung und schnelle Antworten sind nach der Eröffnung genauso wichtig wie beim Onboarding.
Sobald ein qualifizierter Steuerberater eine unsichere Wohnsitzfrage geklärt hat, beantragen Sie das stärkere Konto auf Ihrer Liste. Wählen Sie den Anbieter, dessen Berechtigungsregeln, Zahlungsmöglichkeiten und laufende Anforderungen Sie realistisch erfüllen können.
Dieser Leitfaden bietet allgemeine Informationen, keine Finanz- oder Steuerberatung. Regeln, Gebühren und Zahlen ändern sich, daher sollten Sie vor einer Entscheidung eine qualifizierte Beratung einholen.
Unsere vertiefenden Leitfäden behandeln Banking, Visa, Versicherungen und die praktische Arbeit beim Führen eines Onlinebusiness, während unser Reisebereich Visa, eSIMs und Lebenshaltungskosten abdeckt. Besuchen Sie Mazurly und verbinden Sie Ihre Banking-Checkliste mit den größeren Entscheidungen beim Arbeiten und Leben in mehreren Ländern.