So eröffnen Sie ein Bankkonto ohne SSN
Inhaltsverzeichnis
- Warum Sie ein Bankkonto ohne SSN eröffnen können
- Dokumente, die Banken statt einer SSN akzeptieren
- Stellen Sie übereinstimmende Dokumente zusammen
- So beantragen Sie ein Konto mit ITIN oder ausländischer Steuernummer
- Wenn Sie eine ITIN haben oder brauchen
- Wenn Sie Ihren Status als Ausländer nachweisen
- Was ein Konto Ihnen trotzdem nicht ermöglicht
- Testen Sie die Transaktion, nicht die Kontobezeichnung
- US-Banken, Fintechs und Konten im Ausland im Vergleich
- Vergleichen Sie den Weg mit der Zahlung
- Tipps gegen ein eingefrorenes oder nutzloses Konto
- Ihr nächster Schritt nach der Kontoeröffnung
Eine Kundenrechnung ist fertig, die Auszahlung an den Gründer ist fällig, und der Kontoantrag der US-Bank verlangt eine Sozialversicherungsnummer. Sie haben keine. Dann wirkt das Formular wie eine verschlossene Tür, vor allem wenn das Geld nur normale Geschäftsausgaben decken soll und keine komplizierte Finanzkonstruktion.
Für viele Nicht-US-Personen ist es rechtlich möglich, ein US-Bankkonto ohne SSN zu eröffnen. Die Genehmigung eines Kontos ist aber nur die erste Hürde. Die nützliche Frage ist, ob es die Zahlung Ihres Kunden empfangen, die nötigen Überweisungen senden und die grenzüberschreitende Arbeitsweise Ihres Unternehmens unterstützen kann.
Warum Sie ein Bankkonto ohne SSN eröffnen können
Eine Freelance-Rechnung wurde freigegeben oder eine Auszahlung an den Gründer ist unterwegs, aber das Antragsformular hat ein Pflichtfeld für die SSN. Wenn Sie kein US-Antragsteller sind, bedeutet dieses Feld nicht immer, dass Sie nicht infrage kommen. Die bundesweiten Regeln zur Kundenidentifizierung verpflichten Banken, Informationen zu erheben, mit denen sie jeden Kunden identifizieren können, aber die SSN ist nicht für jeden Antragsteller die einzig mögliche Identifikationsnummer.
Nach den Regeln des Customer Identification Program braucht eine Bank in der Regel Ihren Namen, Ihr Geburtsdatum, Ihre Adresse und eine Identifikationsnummer – all das vor der Kontoeröffnung. Für eine Nicht-US-Person kann diese Nummer eine Steueridentifikationsnummer sein, eine Reisepassnummer mit Ausstellungsland, eine Ausländer-Identifikationsnummer oder die Nummer und das Ausstellungsland eines anderen amtlichen Dokuments, das Staatsangehörigkeit oder Wohnsitz belegt und ein Foto oder ein vergleichbares Sicherheitsmerkmal enthält. Die Hinweise des Office of the Comptroller of the Currency zur Kundenidentifizierung beschreiben diese Identifikationsmöglichkeiten.
Das macht eine Berechtigung möglich, aber nicht automatisch. Eine Bank kann strengere Anforderungen festlegen, um begründet davon ausgehen zu können, dass sie weiß, wer Sie sind. Je nach Wohnsitz, Steuerstatus und erwarteter Kontoaktivität kann sie eine ITIN, einen Nachweis über eine US-Adresse, Einwanderungsdokumente oder einen persönlichen Termin verlangen. Eine Bank akzeptiert einen ausländischen Reisepass vielleicht online, eine andere möchte die Dokumente in einer Filiale prüfen.
Praktische Regel: Behandeln Sie „keine SSN“ als Frage, die Sie mit dem Institut klären, nicht als Grund, im Antrag falsche Angaben zu machen.
Wer Finanzsysteme verschiedener Länder vergleicht, sollte auch über die USA hinausschauen. Der Leitfaden von Inpro zum Banking in den VAE für Nichtansässige bietet eine weitere Perspektive darauf, wie Berechtigung und Unterlagen je nach Rechtsraum variieren können. Der Grundgedanke ist derselbe: Welche Papiere richtig sind, hängt vom Institut und vom beantragten Konto ab.
Ein ausländischer Reisepass kann eine zentrale Identitätsanforderung erfüllen, klärt aber keine Fragen zu Adresse, Steuerunterlagen oder Zahlungsaktivität. Am wichtigsten ist es, eine Bank zu finden, die Ihre Dokumente akzeptiert Und die Transaktionen unterstützt, von denen Ihre Arbeit abhängt.
Dokumente, die Banken statt einer SSN akzeptieren
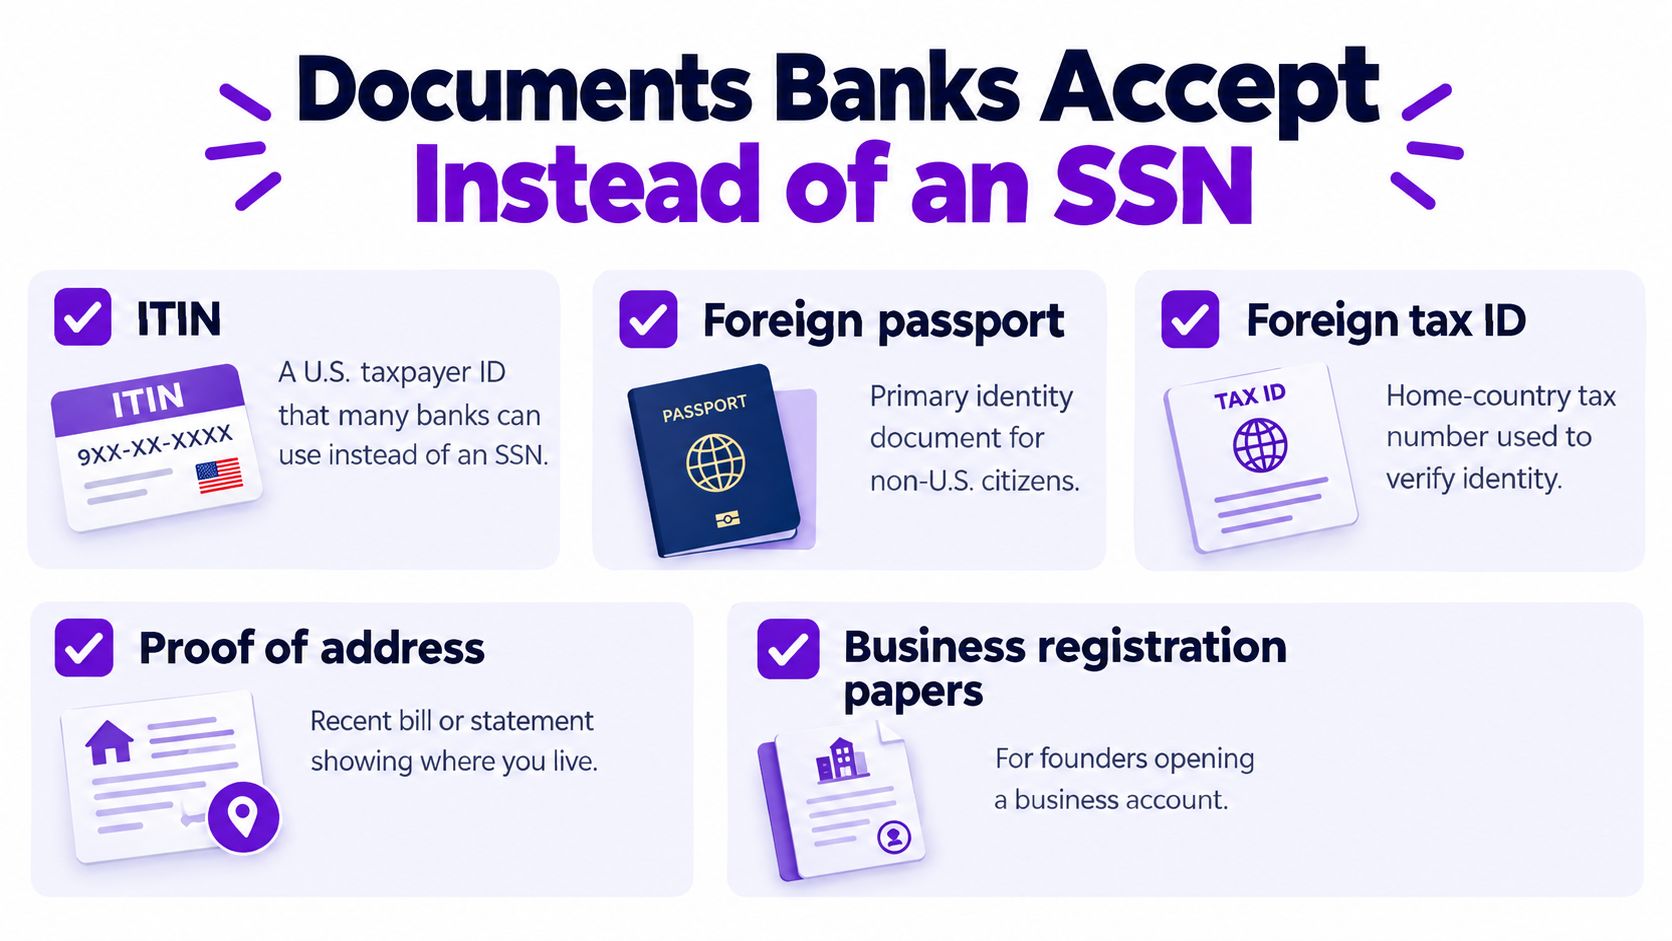
Die bundesweiten Verbraucherhinweise erkennen die ITIN bei vielen US-Kontoanträgen als Alternative zur SSN an. Der Leitfaden der FDIC zur Kontoeröffnung nennt eine SSN oder ITIN zusammen mit Geburtsdatum und amtlichem Ausweis. Beispiele für amtliche Ausweise sind Führerschein, Ausweis eines Bundesstaats, US-Reisepass oder Militärausweis. Manche Banken und Credit Unions akzeptieren auch einen ausländischen Reisepass, einen Konsularausweis, einen Ausländerausweis oder eine andere amtliche Identifikationsnummer.
Dass Banken diese Angaben verlangen, ist nicht nur eine Vorliebe der Filiale. Das Customer Identification Program, eingeführt im Rahmen des USA PATRIOT Act, verpflichtet Banken, zentrale Informationen vor der Kontoeröffnung zu erheben und zu prüfen. Dass ein Bankmitarbeiter ein Dokument kennt, ersetzt nicht die formellen Prüfverfahren der Bank.
Stellen Sie übereinstimmende Dokumente zusammen
Bevor Sie einen Antrag beginnen, sammeln Sie die Ausweisdokumente, die Sie schon haben, und prüfen Sie sie auf Übereinstimmung. Schreibweise des Namens, Adresse und Daten sollten in Reisepass, Bankformularen und Steuerunterlagen übereinstimmen. Eine Abweichung kann eine Prüfung auslösen, auch wenn jedes Dokument echt ist.
Ein nützliches erstes Paket kann Folgendes enthalten:
Reisepassdaten: Halten Sie den Reisepass bereit und notieren Sie Nummer und Ausstellungsland.
Steuernummer: Wenn Sie eine ITIN oder eine ausländische Steuernummer haben, fragen Sie, ob die Bank sie für das gewünschte Konto akzeptiert.
Adressangaben: Halten Sie Ihre aktuelle Adresse bereit und fragen Sie, ob die Bank einen separaten Nachweis braucht.
Weiterer amtlicher Ausweis: Fragen Sie, ob ein Konsularausweis oder ein anderes amtliches Dokument akzeptiert wird.
Gehen Sie nicht davon aus, dass jede Bank diese Dokumente gleich behandelt. Manche verlangen trotzdem eine ITIN oder beschränken den Zugang zu verzinsten Produkten. Fragen Sie das Institut vor dem Antrag, welche Dokumente es für das konkrete Produkt akzeptiert, ob es Nicht-US-Antragsteller zulässt und ob ein persönlicher Besuch nötig ist. Das spart Zeit und verhindert einen Antrag, der die eigenen Prüfungen der Bank nicht bestehen kann.
So beantragen Sie ein Konto mit ITIN oder ausländischer Steuernummer
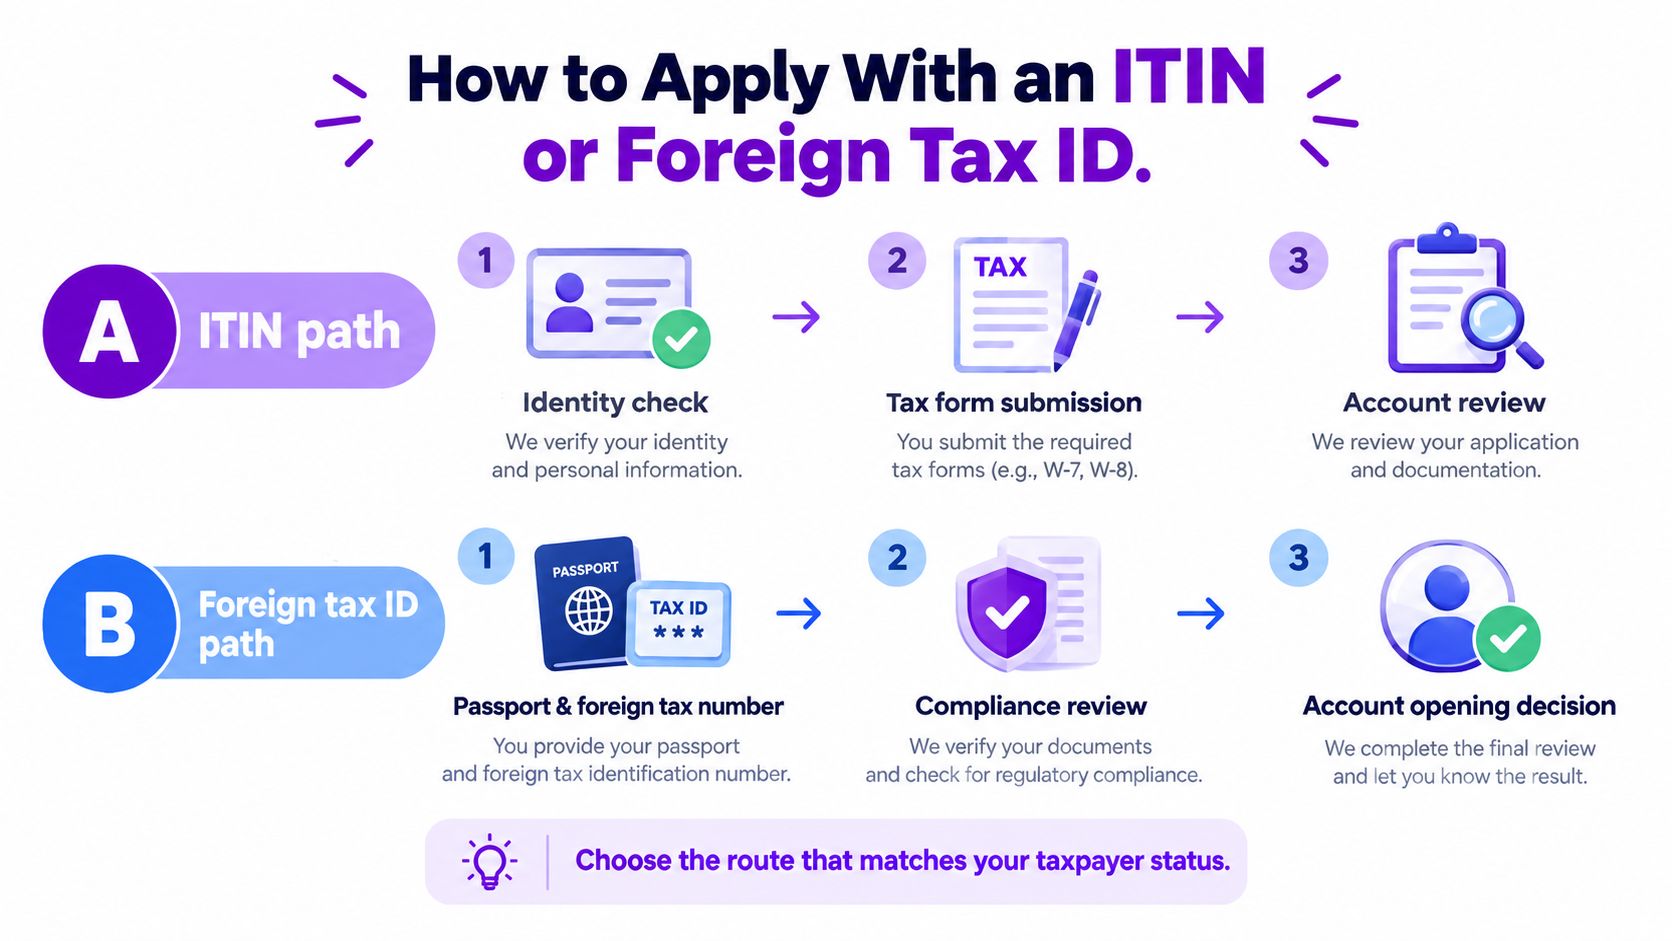
Identitätsprüfung und Steuerunterlagen hängen zusammen, sind aber nicht dieselbe Aufgabe. Eine ITIN ist eine US-Steueridentifikationsnummer, kein Versprechen, dass Sie für jedes Bankkonto, jede Kreditkarte oder jedes andere Finanzprodukt infrage kommen. Bevor Sie eine für Bankzwecke beantragen, fragen Sie, ob das Institut sie für genau das Konto und die Leistungen akzeptiert, die Sie brauchen.
Wenn Sie eine ITIN haben oder brauchen
Klären Sie die Anforderung der Bank, bevor Sie eine ITIN als Lösung für ein Antragsproblem betrachten. Eine Bank akzeptiert sie vielleicht zur Identitätsprüfung, aber ihre Regeln für Kontofunktionen und andere Produkte können abweichen. Halten Sie die ITIN-Angaben einheitlich mit dem Namen und den anderen Angaben in Ihrem Bankantrag.
Wenn Sie Ihren Status als Ausländer nachweisen
Eine ausländische Person braucht unter Umständen das Formular W-8BEN zum Nachweis ihres Ausländerstatus gegenüber einem US-Finanzinstitut oder Zahler. Klären Sie zuerst Ihre steuerliche Ansässigkeit und besorgen Sie die Steueridentifikationsnummer dieses Landes, falls es eine gibt. Füllen Sie das Formular W-8BEN aus, statt fälschlich ein Formular W-9 einzureichen, wenn der Weg über den Ausländerstatus gilt. Achten Sie darauf, dass Name, Adresse, Staatsangehörigkeit und steuerliche Ansässigkeit mit Reisepass und Kontoantrag übereinstimmen, und bewahren Sie Unterlagen auf, die Ihren Ausländerstatus belegen.
Die Anleitung der IRS zum Formular W-8BEN besagt, dass das Formular eine ausländische Steueridentifikationsnummer verlangen kann. Hat Ihr Land keine ausgestellt, verlangt die Anleitung eine Erklärung, warum nicht. Das Formular muss beim Quellensteuerpflichtigen oder Zahler eingehen, bevor die betreffenden Einkünfte gezahlt oder gutgeschrieben werden.
Dieser Zeitpunkt ist wichtig für Freelancer oder Gründer, die Einkünfte aus US-Quellen erwarten. Die Bank kann ein Konto genehmigen, während Steuerunterlagen für eine Zahlung noch fehlen. Kontoeröffnung und Steuerunterlagen sind getrennte Compliance-Schritte, also behandeln Sie das eine nicht als Ersatz für das andere. Für einen breiteren Blick darauf, wie Kontoanträge für Nichtansässige in einem anderen Markt funktionieren, bietet der Leitfaden der RNC Group zum Banking für Nichtansässige nützlichen Kontext zum Banking außerhalb Ihres Wohnsitzlandes.
Was ein Konto Ihnen trotzdem nicht ermöglicht
Eine Bank kann Ihre Identität bestätigen und trotzdem die Finanzfunktionen verweigern, die Sie brauchen. Die Erlaubnis, ein Einlagenkonto zu eröffnen, garantiert keine Debitkarte, keine internationalen Überweisungen, keinen Dispositionskredit, keinen Kredit und kein Geschäftskonto. Es kann auch zu einer verzögerten Prüfung oder zu Fragen zur Herkunft der Mittel kommen. Eine ITIN ist in erster Linie eine Steuernummer und berechtigt Sie daher nicht automatisch zu jedem Konto oder Kreditprodukt. Die Aufsichtshinweise der FDIC zu Kundenidentifizierung und Kontozugang weisen darauf hin, dass Richtlinien und Beschränkungen der Institute beeinflussen können, worauf Kunden Zugriff haben.
Nehmen wir einen Berater, dessen Kunde aus einem anderen Land zahlt. Der Kunde muss eine Rechnung auf das Unternehmen des Beraters bezahlen, aber das verfügbare Konto ist ein privates Girokonto. Selbst wenn eine Überweisung ankommt, unterstützt das Konto vielleicht nicht den Abgleich mit dem Firmennamen, die gewünschte internationale Überweisung oder den Umgang mit Währungen, den der Berater erwartet. Das Konto existiert, aber der Zahlungsablauf funktioniert trotzdem nicht.
| Bedarf | Oft ohne SSN möglich | Oft weiterhin eingeschränkt | Was Sie zuerst fragen sollten |
|---|---|---|---|
| Privates Girokonto | Eine Bank kann alternative Ausweisdokumente akzeptieren | Debitkartenzugang, verzinste Optionen oder Genehmigungsdauer können variieren | Akzeptiert dieses Konto meinen Reisepass und meine Steuernummer? |
| Geschäftskonto | Eine Bank kann einen Antrag ohne SSN prüfen | Prüfung des Firmennamens und Unterlagen können strenger sein | Kann das Konto Zahlungen auf meinen Firmennamen empfangen? |
| Debit oder Kredit | Ein Einlagenkonto kann verfügbar sein | Die Kreditprüfung kann andere Voraussetzungen haben | Gehört eine Debitkarte zur Genehmigung, und was ist nicht enthalten? |
| ACH oder Überweisungen | Zugang zu Inlandsüberweisungen kann angeboten werden | Internationale Überweisungen oder bestimmte Zahlungswege können eingeschränkt sein | Kann ich die erwartete Kundenzahlung empfangen und die nötigen Überweisungen senden? |
| Eröffnung oder laufende Prüfung | Das Konto kann nach der Identitätsprüfung eröffnet werden | Spätere Prüfungen können weitere Informationen zu Aktivität oder Mitteln anfordern | Welche Unterlagen sollte ich für grenzüberschreitende Überweisungen aufbewahren? |
Testen Sie die Transaktion, nicht die Kontobezeichnung
Fragen Sie vor dem Antrag, ob die Bank einen ausländischen Reisepass, eine ausländische Steuernummer, eine vorübergehende US-Adresse und Mittel aus Nicht-US-Quellen akzeptiert. Fragen Sie dann, ob diese Dokumente die erwarteten Transaktionen unterstützen, darunter Kundeneingänge, Zahlungen auf den Firmennamen, Inlandsüberweisungen und internationale Überweisungen.
Ein einfaches Privatkonto kann für Alltagsausgaben reichen, aber nicht für grenzüberschreitende Geschäftsabläufe. Eine Bank kann die Aktivität auch nach der Eröffnung prüfen. Halten Sie daher klare Unterlagen bereit, die Zweck und Herkunft erwarteter Zahlungen erklären. Wählen Sie kein Konto nur deshalb, weil der Antrag Ihre Dokumente akzeptiert.
US-Banken, Fintechs und Konten im Ausland im Vergleich
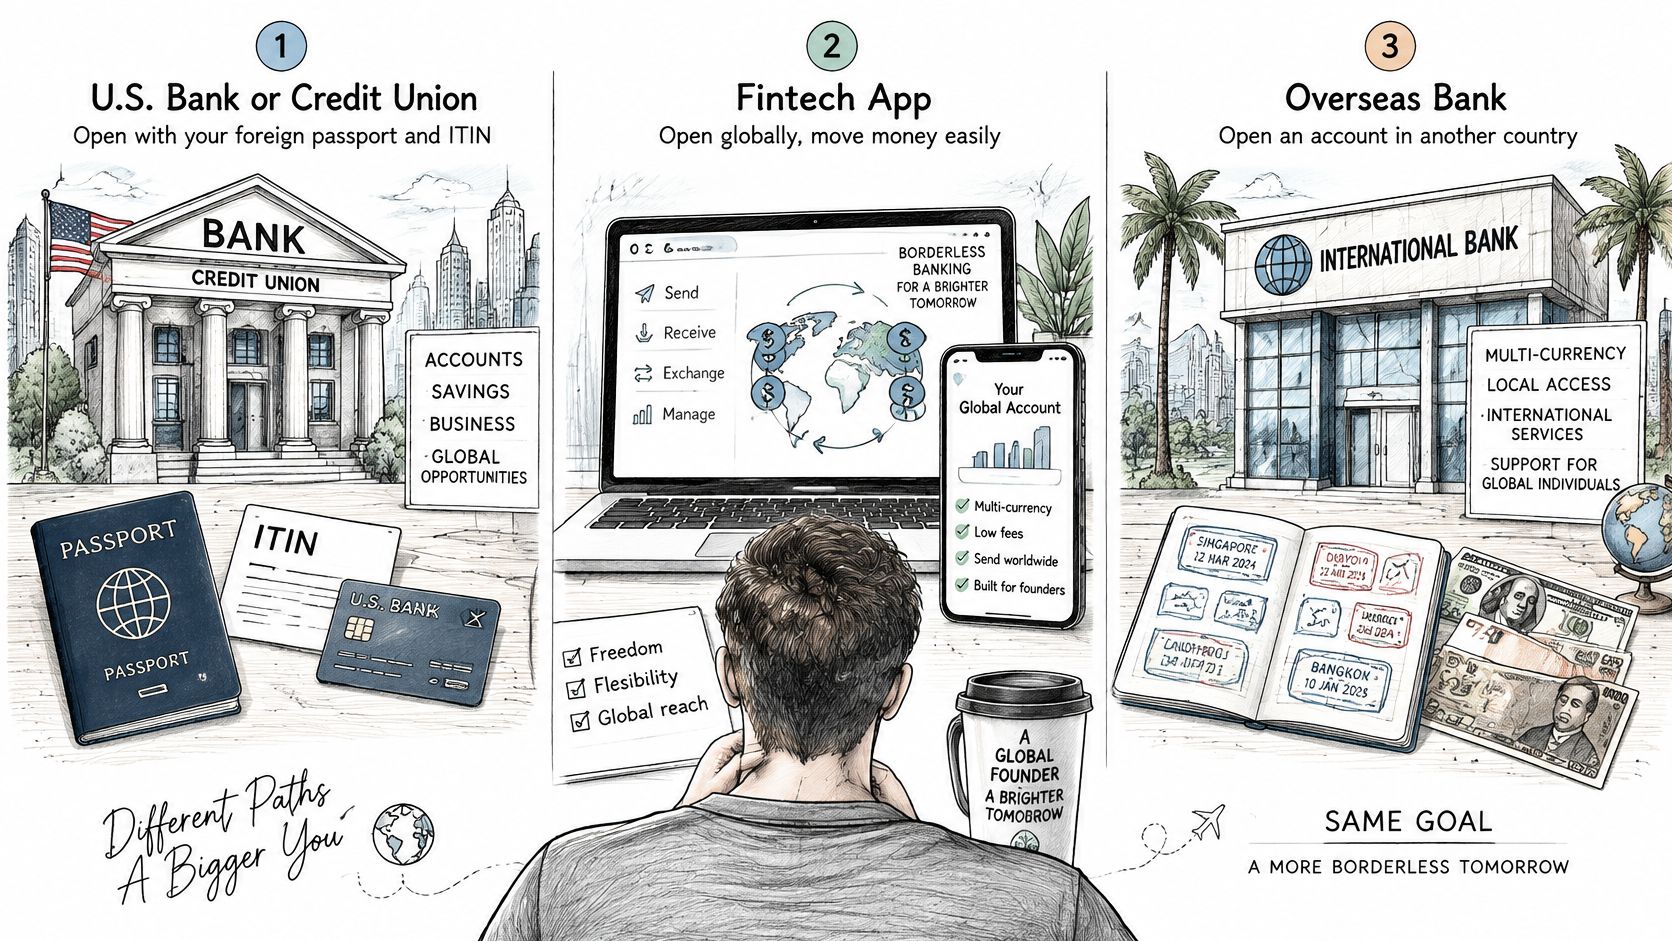
Eine US-Bank, ein Konto im Ausland und ein Fintech- oder Mehrwährungsdienst lösen unterschiedliche Probleme. Die beste Wahl hängt weniger vom Wort „Bank“ in der Beschreibung des Anbieters ab als davon, wohin Ihre Kunden Geld senden, welche Währung Sie brauchen und welche Unterlagen Sie vorlegen können.
Vergleichen Sie den Weg mit der Zahlung
Eine US-Bank oder Credit Union kann passen, wenn Sie ein Konto in den USA brauchen und die Identitäts- und Adressanforderungen des Instituts erfüllen können. Ein ausländischer Reisepass oder eine ITIN können relevant sein, aber der Antrag kann trotzdem einen Adressnachweis, Einwanderungsdokumente oder einen persönlichen Termin erfordern. Klären Sie, welche Transaktionen und Kontofunktionen verfügbar sind, bevor Sie Kundengeld bewegen.
Ein Konto in Ihrem Wohnsitz- oder Heimatland kann einfacher sein, wenn sich Ihre lokalen Dokumente und Ihre Adresse leichter prüfen lassen. Die Grenze kann praktischer Art sein: Es bietet vielleicht nicht den US-Zahlungsweg, den Ihr Kunde erwartet. Wer ein anderes Ziel in Betracht zieht, kann auch den Leitfaden von Jasumo zum Banking in Japan als Ausländer lesen, um zu verstehen, wie lokale Anforderungen die Wahl prägen.
Ein Fintech- oder Mehrwährungskonto kann beim Empfangen und Verwalten internationaler Zahlungen helfen, ist aber nicht mit einer Bank austauschbar. Ein Nicht-Bank-Anbieter hat eventuell eigene Prüfverfahren und Limits, und Sie sollten prüfen, ob er den konkreten Zahlungsweg, die Geschäftsidentität und die Währung unterstützt, die Sie brauchen. Gehen Sie nicht davon aus, dass jede Bankleistung verfügbar ist, nur weil eine App Geld bewegen kann.
| Weg | Passt, wenn | Prüfen, bevor Sie sich darauf verlassen |
|---|---|---|
| US-Bank oder Credit Union | Sie brauchen US-Banking und können die Anforderungen des Instituts erfüllen | Adressregeln, persönliches Verfahren, Kontofunktionen und Zahlungsarten |
| Konto im Ausland | Ihr Wohnsitz oder Ihre Staatsangehörigkeit macht eine lokale Eröffnung praktikabel | Ob es die US-Zahlungswege und Kundenanforderungen abdeckt, die Sie brauchen |
| Fintech- oder Mehrwährungsdienst | Sie brauchen eine digitale Möglichkeit, grenzüberschreitende Eingänge zu verwalten | Status des Anbieters, Prüfung, Transaktionslimits und Unterstützung des Firmennamens |
Entscheiden Sie anhand der nächsten Rechnung, nicht anhand der Marketingkategorie des Anbieters. Klären Sie, wohin der Zahler das Geld senden wird, welcher Name auf der Rechnung steht und ob Sie das Geld nach dem Eingang umrechnen oder weiterleiten müssen. Prüfen Sie dann, ob der Weg, den Sie erwägen, Ihre Dokumente akzeptiert und diesen Ablauf unterstützt.
Tipps gegen ein eingefrorenes oder nutzloses Konto
Ein genehmigter Antrag kann trotzdem zu einem Zahlungsproblem führen, wenn die Angaben darin nicht zu Ihren Nachweisen passen. Verwenden Sie keine andere Schreibweise Ihres Namens, keine Adresse, die Sie nicht erklären können, und kein Steuerformular, das Ihren Status nicht widerspiegelt. Wenn Sie Ihren Ausländerstatus nachweisen, reichen Sie nicht standardmäßig ein W-9 ein, wenn das richtige Formular das W-8BEN ist.
Ein privates Girokonto kann auch Zahlungen ablehnen, die an Ihren Firmennamen gehen. Bevor Sie Kunden die Kontodaten geben, klären Sie, welchen Namen die Bank bei eingehenden Zahlungen erwartet und ob das Konto für die geplante Aktivität geeignet ist. Wenn eine Zahlung aus dem Ausland kommt, halten Sie klar fest, wofür sie ist und woher sie stammt.
Eine Genehmigung bedeutet, dass die Bank glaubt, Sie zu kennen, nicht dass jeder Zahlungsweg offen ist.
Wenn die Genehmigung sich verzögert, bitten Sie die Bank zu nennen, woran der Antrag hängt. Seien Sie konkret: Verlangt sie eine ITIN, einen Adressnachweis, Einwanderungsdokumente, Angaben zur Herkunft der Mittel oder einen persönlichen Besuch? Eine klare Antwort hilft Ihnen zu entscheiden, ob Sie das Fehlende nachreichen oder sich anderswo bewerben.
Eingeschränkte Konten verdienen dieselbe Prüfung. Ein Konto kann ohne Debitkarte, ohne internationale Überweisungen oder ohne verzinste Option eröffnet werden. Fragen Sie nach diesen Grenzen, bevor Sie Kundengeld überweisen oder sich darauf verlassen, mit dem Konto einen Auftragnehmer zu bezahlen. Wenn die Bank nicht bestätigen kann, dass sie Ihre erwartete Aktivität unterstützt, suchen Sie weiter, statt die Genehmigung als fertige Lösung zu betrachten.
Ihr nächster Schritt nach der Kontoeröffnung
Schreiben Sie die eine Transaktion auf, die Sie als Nächstes abwickeln müssen. Das kann der Empfang einer Kundenzahlung sein, eine internationale Überweisung oder die Trennung von Geschäftseinnahmen und privaten Ausgaben. Ordnen Sie diese Transaktion dann einem Institut und den Dokumenten zu, die es bereits als akzeptiert bestätigt hat.
Halten Sie den Antragsplan einfach. Notieren Sie den Stand Ihres Reisepasses und Ihrer Steuernummer, ob Sie eine ITIN nutzen oder Ihren Ausländerstatus mit dem W-8BEN nachweisen, und die Antworten der Bank zu Adresse, Herkunft der Mittel und Zahlungszugang. Reichen Sie den Antrag erst ein, wenn diese Angaben zum gewünschten Konto passen.
Grenzüberschreitende Finanzen hängen oft mit anderen Entscheidungen zusammen, von Rechnungsstellung und Währungsabläufen bis zur Verwaltung von Investitionen, während Sie im Ausland leben. Mazurlys Leitfaden zum Investieren im Ausland kann Ihnen helfen, diese verwandten Verwaltungsfragen zusammen mit Ihrem Banking-Setup zu durchdenken.
Der praktische Test ist einfach: Wenn das gewählte Konto die nächste Rechnung nicht abwickeln kann, ist es noch nicht das richtige Konto.
Mazurly hilft global mobilen Gründern und Freelancern, die praktische Arbeit rund um ein grenzüberschreitendes Unternehmen zu organisieren, darunter Rechnungen, Zahlungen und internationale Verwaltung. Wenn Sie Bankoptionen vergleichen und diese Wahl mit dem Rest Ihrer Abläufe verbinden möchten, besuchen Sie Mazurly.