Investieren im Ausland: Ein praktischer Leitfaden für Expats
Inhaltsverzeichnis
- Warum Investieren im Ausland mehr ist als Anlagen auszuwählen
- Ansässigkeit, Domizil und Staatsangehörigkeit erklärt
- Was jeder Begriff tatsächlich verändert
- So funktionieren FATCA-, CRS- und FBAR-Meldungen
- Zugang zu Broker und Bank wählen und behalten
- Konto im Heimatland oder lokales Konto
- Was Sie prüfen sollten, bevor Sie sich festlegen
- Währungsrisiko und Wechselkursstrategie für Nomaden
- Die drei Währungsprobleme, die Sie trennen sollten
- Altersvorsorgekonten und Folgen für die Rente
- Krypto, Robo-Portfolios und ausländische Fonds im Vergleich
- Vergleichen Sie sie anhand der richtigen drei Achsen
- Checkliste und nächste Schritte für grenzüberschreitende Anleger
Sie sind umgezogen, haben ein Konto bei einem lokalen Broker eröffnet und sich gesagt, der Papierkram sei jetzt jemand anderes Problem. Dann kommt ein Schreiben mit der Frage, warum Konten, Adresse und Steuerstatus nicht zusammenpassen, und plötzlich geht es nicht mehr um die Performance Ihres Portfolios, sondern um Ihre Verwaltungsspur.
Investieren im Ausland wird schnell kompliziert, denn das Schwierige ist nicht die Auswahl der Anlagen, sondern zu verhindern, dass rechtliche, steuerliche, Bank- und Währungsangelegenheiten auseinanderlaufen. Für die praktische Version beginnen Sie mit den Grundlagen grenzüberschreitender Finanzen in Mazurlys Finanzressourcenund bauen Sie dann auf Ihren tatsächlichen Wohnsitzunterlagen auf, nicht auf Annahmen.
Warum Investieren im Ausland mehr ist als Anlagen auszuwählen
Eine freiberufliche Designerin zieht von Lissabon nach Mexiko-Stadt, eröffnet eine lokale Broker-App, kauft ein paar Fonds und glaubt, der Umzug habe das Problem gelöst. Zwei Jahre später kommt das erste Compliance-Schreiben, und die Überraschung ist nicht der Wortlaut, sondern dass das Konto nie das einzige Thema war.
Der Fehler ist, die Anlagewahl als Hauptentscheidung zu behandeln. Das ist sie nicht. Ansässigkeit, Staatsangehörigkeit, Kontostandort und Währung schaffen jeweils eigene Pflichten, und sie verschmelzen nicht höflich, nur weil Sie Wohnung oder Land gewechselt haben.
Praktische Regel: Wenn Sie nicht erklären können, wo Sie steuerlich ansässig sind, sind Sie nicht bereit, ein weiteres Anlagekonto zu eröffnen.
Ein mobiler Nomade braucht vier Dinge in dieser Reihenfolge. Erstens eine klare Antwort darauf, wo die Steueransässigkeit gerade liegt. Zweitens einen Weg, ungewollte Doppelansässigkeit zu vermeiden. Drittens stabilen Zugang zu Bank- und Depotinfrastruktur. Viertens einen Währungsplan, der nicht zulässt, dass Wechselkurse die erwartete Rendite auffressen.
Die USA sind hier das deutlichste Warnsignal. Seit 1970 verlangt der Bank Secrecy Act von US-Personen eine FBAR-Meldung, wenn ausländische Finanzkonten die Meldeschwelle überschreiten, selbst wenn die Konten vollständig außerhalb der USA liegen. Der Punkt ist einfach: Ein Umzug ins Ausland löst die Compliance-Verbindung zwischen Anleger und Heimatland nicht auf. Für einen breiteren lokalen Planungsblick siehe den Leitfaden zum Digital-Nomad-Visum von Malta , wenn Sie Wohnsitzwechsel als Teil Ihrer Standortstrategie nutzen.
Wenn Sie aus diesem Abschnitt nur eines mitnehmen: Das Portfolio kommt nach dem Papierkram. Klären Sie zuerst Ihre rechtliche Lage, dann investieren Sie.
Ansässigkeit, Domizil und Staatsangehörigkeit erklärt
Die meisten grenzüberschreitenden Fehler beginnen mit ungenauer Sprache. Man sagt „Ich bin ins Ausland gezogen“, als würde das Steuerstatus, Erbschaftsrisiko, Meldepflichten und Kontozugang klären. Das tut es nicht. Staatsangehörigkeit, Steueransässigkeit, Domizil und Kontostandort sind getrennte Variablen, und jede kann eine andere Regel auslösen.
Was jeder Begriff tatsächlich verändert
| Beschriftung | Was es bestimmt | Typische ausgelöste Pflicht |
|---|---|---|
| Staatsangehörigkeit | Ihre Staatsangehörigkeit oder Ihr Pass | Meldepflichten aufgrund der Staatsangehörigkeit, einschließlich US-Steuerpflichten |
| Steueransässigkeit | Wo Sie derzeit mit Ihrem Welteinkommen besteuert werden | Einkommensteuererklärungen, Abkommensanalyse, lokale Meldungen |
| Domizil | Ihr langfristiges Zuhause für bestimmte Rechtssysteme | Erbschafts- oder Nachlassrisiko in manchen Ländern |
| Kontostandort | Wo die Bank oder der Broker zugelassen ist | KYC-Prüfungen, Kontobeschränkungen, Meldung durch das Institut |
Eine Person kann einen US-Pass haben, in Portugal steuerlich ansässig werden, im Vereinigten Königreich eine offene Domizilfrage haben und Konten in Singapur führen. Das ist kein Widerspruch. Es ist normal in der grenzüberschreitenden Finanzwelt, und genau deshalb scheitern allgemeine Expat-Ratschläge so oft.
Die Frage der Ansässigkeit kommt zuerst. Wo sind Sie aktuell steuerlich ansässig, und was hat sich am Umzugsdatum geändert? Wenn dieses Datum unklar ist, werden Ihre Steuererklärungen es auch. Ich habe Menschen gesehen, die sich auf Reise-Screenshots, Mietvertrags-E-Mails und halbfertige Tabellen verlassen haben, obwohl sie eigentlich nur ein einfaches Wohnsitzprotokoll mit Umzugsdaten und eine Analyse der Tie-Breaker-Regeln aus den Abkommen gebraucht hätten.
Verwechseln Sie die Adresse des Brokers nicht mit Ihrer Steueradresse. Sie hängen zusammen, sind aber nicht dasselbe.
Ein zweiter Fehler ist es, ein Auslandskonto als Beweis zu sehen, dass man „lokal geworden“ ist. Ein lokales Bankkonto löscht frühere Pflichten nicht, und ein ausländischer Broker macht Sie für die Regeln Ihres Heimatlandes nicht unsichtbar. Wenn Sie kürzlich das Land gewechselt haben, dokumentieren Sie zuerst den Umzug und ermitteln dann, was jede Rechtsordnung noch von Ihnen verlangt.
Das ist die Perspektive, die zählt. Sobald Sie die Begriffe trennen, sehen Sie, wo es echte Überschneidungen gibt und wo nur Gewohnheit spricht.
So funktionieren FATCA-, CRS- und FBAR-Meldungen
Am klarsten lässt sich grenzüberschreitende Meldung so beschreiben: Das Bankgeheimnis schwindet, die Dokumentation gewinnt. Konten im Ausland sind nicht privat, nur weil sie im Ausland liegen, und die großen Meldesysteme wurden genau dafür geschaffen.
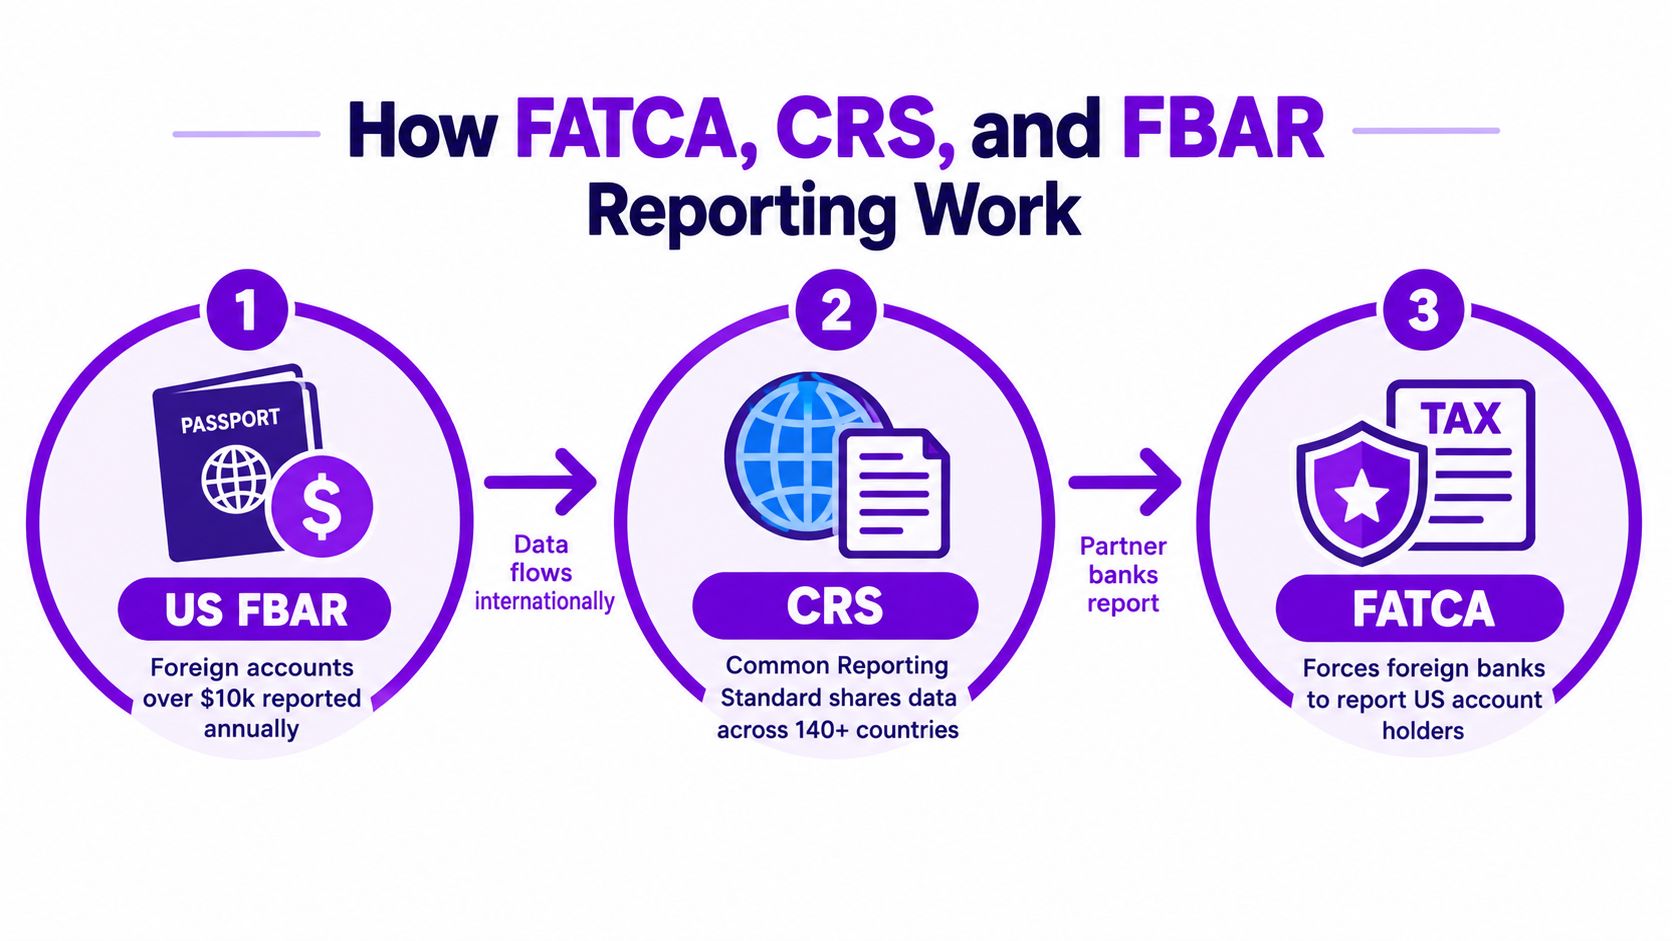
Die US-Regel zu FBAR ist die, über die die meisten Amerikaner im Ausland zuerst stolpern. Nach dem Bank Secrecy Act muss eine US-Person ausländische Finanzkonten melden, wenn der kombinierte Höchstwert über alle meldepflichtigen Konten $10,000 überschreitet, und zwar zu irgendeinem Zeitpunkt im Kalenderjahr. Diese Schwelle gilt für alle meldepflichtigen Auslandskonten zusammen, nicht einzeln, und die Werte müssen vor der Meldung in US-Dollar umgerechnet werden. Dazu können Bankkonten, Depots und Investmentfonds gehören, und die Regel löst eine Meldepflicht aus, keinen Steuersatz. Die IRM-Leitlinie des IRS zur FBAR-Meldung erläutert den Rahmen.
FBAR ist nicht dasselbe wie FATCA. Bei FATCA melden ausländische Finanzinstitute US-Kontoinhaber an die USA, während FBAR eine direkte Meldepflicht der Person ist. CRS ist die breitere internationale Version des Kontodatenaustauschs, die teilnehmende Staaten für den automatischen Informationsaustausch nutzen. Laut OECD beteiligen sich mehr als 170 Rechtsordnungen an dieser Transparenz-Kooperation, daher bedeutet ein „Offshore“-Konto oft „anderswo gemeldet“, nicht „versteckt“.
Mit digitalen Vermögenswerten wird das Muster noch breiter. Die OECD hat aktualisierte technische Unterlagen zur Krypto-Meldung veröffentlicht, und der überarbeitete CRS-Text erweitert die Abdeckung auf bestimmte E-Geld-Produkte, digitale Zentralbankwährungen und indirekte Krypto-Investments über Derivate und Vehikel. Das ist wichtig, denn auch ein kleines Konto, eine Wallet-App oder ein ausländischer Fonds kann in einer Meldekette landen.
Fazit: Wenn das Institut nach Ihrer Steuernummer, Ihrem Wohnsitz oder einer Selbstauskunft fragt, antworten Sie sorgfältig und bewahren Sie die Unterlagen auf.
Die praktische Gewohnheit ist einfach: Bewahren Sie Wohnsitznachweise, Kontoeröffnungsformulare, Steuernummern und Jahresauszüge an einem Ort auf. Wenn ein Broker, eine Bank oder eine Steuerbehörde Nachweise verlangt, brauchen Sie Dokumente, keine Erinnerungen.
Zugang zu Broker und Bank wählen und behalten
Ein Konto zu eröffnen ist der leichte Teil. Es nach einem weiteren Umzug offen zu halten, daran scheitern die meisten Nomaden. Ein Broker, der Sie in einem Land mochte, kann Ihre Akte ablehnen, sobald sich Ihre Adresse ändert, und eine Bank, die Sie remote akzeptiert hat, kann Ihr KYC-Profil plötzlich zu kompliziert finden.
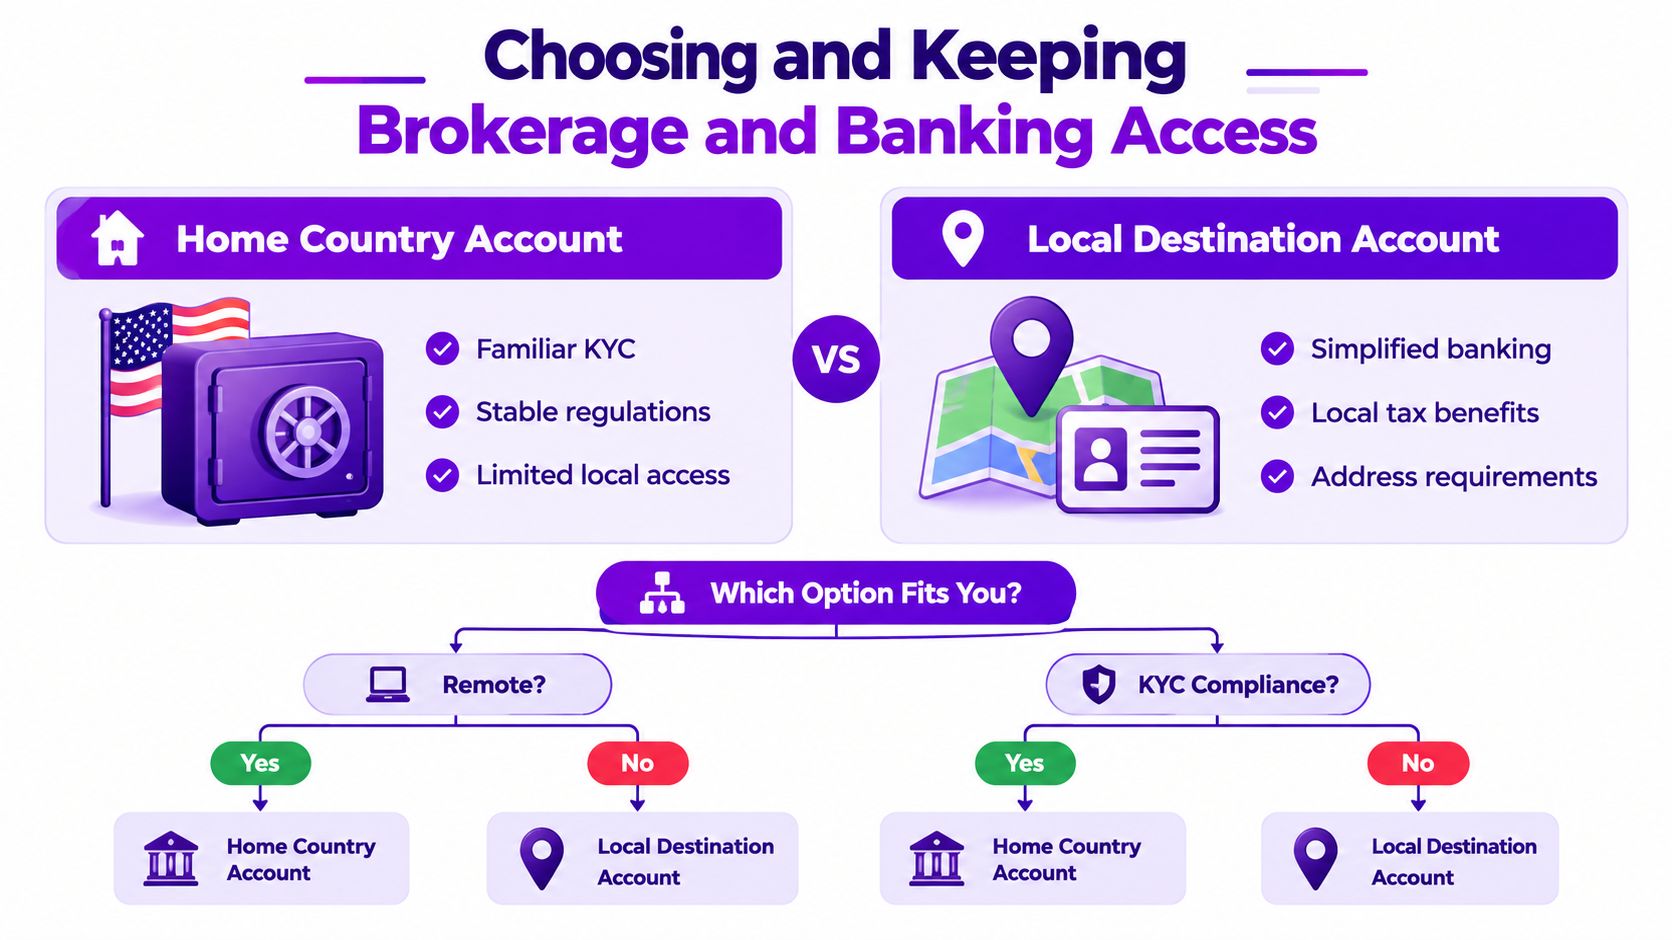
Konto im Heimatland oder lokales Konto
A Konto im Heimatland bietet meist Vertrautheit, eine bekannte Plattform und anfangs weniger Überraschungen. Der Nachteil: Sobald Sie im Ausland leben, können veraltete Adressen, alte Steuernummern und Länderbeschränkungen das Konto anfällig machen. Manche Institute schließen oder sperren Konten bei einem Wohnsitzwechsel, nicht weil Sie etwas Dramatisches getan hätten, sondern weil ihre Compliance-Abteilung entschieden hat, dass Sie nicht mehr ins Profil passen.
A lokale Konto im Zielland kann bei Alltagsausgaben, lokalem Gehalt und Rechnungen helfen. Es kann aber auch neue Meldepflichten und eine weitere Verwaltungsebene schaffen, wenn Sie weiterziehen. Falls Sie sich fragen, ob ein lokales Bankkonto für einen „Neuanfang“ reicht: Nein. Es hilft im Alltag, löst aber weder die Steueransässigkeit noch die grenzüberschreitenden Meldungen.
Eine dritte Option ist das Mehrwährungs- oder internationale Konto. Das ist oft die am wenigsten glamouröse und zugleich nützlichste Option. Es staffelt Umrechnungen, erhält Flexibilität und verringert, wie oft Sie Währungen tauschen müssen, nur um Geld zu bewegen. Ein praktisches Beispiel für die alltägliche Nutzung eines gut strukturierten internationalen Kontos zeigt diese Ressource zum Bankkonto in Dubai zeigt, welche Zugangs- und Einrichtungsfragen beim grenzüberschreitenden Banking wichtig sind.
Was Sie prüfen sollten, bevor Sie sich festlegen
- Übersteht es einen weiteren Umzug? Fragen Sie, ob Kunden ohne Wohnsitz unterstützt werden und ob die Plattform Konten nach einem Wohnsitzwechsel üblicherweise offen hält.
- Akzeptiert es Ihre neue Steuernummer? Wenn die Antwort vage ist, rechnen Sie damit, dass der Verwaltungsaufwand später kommt.
- Können Sie Geld problemlos bewegen? Achten Sie auf Umrechnungsspannen, Überweisungslimits und darauf, ob Sie mehrere Währungen halten können, ohne bestraft zu werden.
- Bleibt es mit Ihrer neuen Adresse regelkonform? Eine veraltete Selbstauskunft ist kein harmloses Detail. Sie verursacht genau dann Reibung, wenn Sie mit Reisen beschäftigt sind.
Halten Sie die Auswahl klein. Zwei oder drei Konten, die länderübergreifend funktionieren, sind meist besser als ein Haufen lokaler Beziehungen, die Sie nicht pflegen können. Wenn eine Plattform nur Sinn ergibt, solange Sie an einem Ort bleiben, ist sie für Nomaden die falsche.
Währungsrisiko und Wechselkursstrategie für Nomaden
Ein Umzug über Grenzen hinweg verändert mehr als Ihre Adresse. Wenn Sie in einer Währung verdienen, in einer anderen ausgeben und in einer dritten melden, ist der Wechselkurs vom ersten Tag an Teil Ihres Anlageergebnisses.
Ein einfaches Beispiel zeigt, warum. Wenn ein Portfolio 8 Prozent in lokaler Währung und Ihre Basiswährung bewegt sich um 4 Prozent dagegen, kann Ihr Ergebnis in der Basiswährung auf 4 Prozent nach der Umrechnung. Die Anlage ist nicht schwächer geworden, Ihr Ergebnis aber schon. Deshalb gehören Wechselkursentscheidungen von Anfang an ins Portfoliogespräch, neben die Auswahl der Anlagen.
Für einen genaueren Blick darauf, wie Anleger mit diesem Problem umgehen, ist der Leitfaden zum Währungsrisiko für Anleger ist eine nützliche Referenz. Er ist besonders relevant, wenn Sie bereits Immobilien, Einlagen oder Wertpapiere in mehreren Währungsräumen halten.
Die drei Währungsprobleme, die Sie trennen sollten
Die Drift der Basiswährung zeigt sich in Ihrer Vermögensübersicht. Ihr Portfolio kann unverändert sein, während sich die Meldewährung bewegt und der Wert im Auszug schwankt.
Die Ausgaben-Diskrepanz trifft Sie, wenn Einnahmen und Ausgaben in unterschiedlichen Währungen anfallen. Wer in Euro bezahlt wird, aber in Pesos ausgibt, braucht einen Umrechnungsplan, kein Bauchgefühl.
Das Umrechnungsrisiko ist relevant, wenn Sie einer Steuerbehörde in einer Währung melden, aber Vermögen in einer anderen halten. Meldewährung und Ausgabewährung sind verschiedene Variablen, und Probleme entstehen, wenn man sie vermischt.
Die Lösung ist einfach, muss aber bewusst erfolgen. Halten Sie etwas Bargeld in der Währung, in der Sie ausgeben. Nutzen Sie ein Mehrwährungskonto, um Umrechnungen zu staffeln, statt jede Überweisung zuerst durch eine Basiswährung zu schicken. Entscheiden Sie vorab, ob Ihre Anlagen währungsgesichert sein sollen oder nicht, und bleiben Sie lange genug konsequent, um das Ergebnis zu beurteilen.
Ihr echtes Budget hängt davon ab, was Sie für Wohnen, Verkehr, Versicherung, Überweisungen und Kartenumrechnung zahlen. Wenn Sie Ihren Wechselkursplan an echten Ausgaben ausrichten wollen, nutzen Sie den Vergleich der Lebenshaltungskosten nach Land , bevor Sie entscheiden, wie viel Währungsrisiko Sie tragen können. Die Wechselkursplanung sollte zu dem Land passen, in dem Sie leben, nicht nur zur Währung Ihres Depotauszugs.
Hier hilft eine Checkliste für Nomaden: wo Sie verdienen, wo Sie ausgeben, wo Sie melden und wo Ihr Konto geführt wird. Halten Sie diese Variablen getrennt und richten Sie Ihre Währungsaufteilung danach aus. Wenn der Plan nur funktioniert, solange Sie an einem Ort bleiben, ist es der falsche Plan.
Altersvorsorgekonten und Folgen für die Rente
Bei Altersvorsorgekonten werden viele mobile Menschen nachlässig. Sie glauben, dass man ein Konto beim Verlassen eines Landes aufgeben muss oder dass Einzahlungsregeln automatisch wegfallen. Beide Annahmen sind zu grob. Ansässigkeit, Staatsangehörigkeit, und die eigenen Regeln des Systems entscheiden oft, was Sie behalten, einzahlen oder übertragen können.
Manche Systeme sind übertragbar, andere nicht. Manche lassen das Guthaben liegen, während Sie woanders leben. Manche funktionieren nur sauber, wenn Sie eine qualifizierende Adresse oder einen Status behalten. Deshalb ist „einfach weiter einzahlen“ der falsche Reflex. Manchmal ist es in Ordnung, manchmal ein Compliance-Fehler, und manchmal entsteht ein Durcheinander, das Sie erst bei einer späteren Steuererklärung bemerken.
Dieselbe Vorsicht gilt für Kontotypen wie 401(k), IRA, ISA, Super oder SIPP. Ihre Behandlung hängt nicht nur davon ab, wo die Anlagen gelistet sind, sondern davon, ob der Plan Nichtansässige erlaubt, ob nach dem Wegzug noch Einzahlungen zulässig sind und wie das Zuzugsland den Mantel einordnet. Stellen Sie vor dem nächsten Umzug drei direkte Fragen.
- Kann das Konto bleiben, wo es ist?
- Darf ich weiterhin legal einzahlen?
- Was passiert mit der steuerlichen Behandlung, wenn ich wieder umziehe?
Wenn eine dieser Fragen unklar bleibt, halten Sie inne und holen Sie Rat ein, bevor Sie die Adresse ändern. Das gilt besonders, wenn das Konto langfristige Rentenfolgen hat oder Ihre Staatsangehörigkeit eine eigene Meldeebene schafft.
Fehler bei der Altersvorsorge sind teuer, weil sie langsam wirken. Der Schaden zeigt sich oft erst Jahre später, wenn der Umzug längst vergessen ist.
Gehen Sie nicht davon aus, dass ein lokaler Ersatz für die Altersvorsorge automatisch besser ist. In der grenzüberschreitenden Planung zählen Mäntel genauso viel wie Renditen, und schlechte Entscheidungen beim Mantel können Steuerreibung verursachen, die eine gute Anlageentscheidung zunichtemacht. Prüfen Sie vor dem nächsten Umzug jedes Altersvorsorgekonto und entscheiden Sie, welche erhalten bleiben, bei welchen sich die Einzahlungen ändern müssen und welche einen Übertragungsplan brauchen.
Krypto, Robo-Portfolios und ausländische Fonds im Vergleich
App-basiertes Investieren verkauft Bequemlichkeit, aber Bequemlichkeit hebt Meldepflichten nicht auf. Eine Wallet, eine Robo-App, ein börsengehandeltes Kryptoprodukt oder ein ausländischer Fonds können dieselben grenzüberschreitenden Probleme verursachen wie ein klassischer Broker, wenn Verwahrungs-, Einordnungs- oder Offenlegungsregeln unübersichtlich werden.
Vergleichen Sie sie anhand der richtigen drei Achsen
Verwahrung zeigt, wer die Anlage oder die Schlüssel hält. Eigenverwahrung verändert, wo die Kontrolle liegt, hebt aber Steuer- oder Meldepflichten nicht wie von Zauberhand auf.
Einordnung zeigt, was die Anlage aus Sicht der Regeln ist. Ein Token, ein Fonds, ein Stablecoin und ein Derivate-Mantel können in einer App ähnlich aussehen und von Steuer- und Meldesystemen trotzdem sehr unterschiedlich behandelt werden.
Offenlegung zeigt, was an wen gemeldet wird. Hier ist die OECD-Arbeit zur Krypto-Meldung wichtig, ebenso die breitere Ausweitung des CRS auf E-Geld- und Digitalwährungsprodukte.
Ein Robo-Portfolio wirkt einfacher, weil die Oberfläche aufgeräumter ist. Dieser Eindruck täuscht oft. Wenn die Plattform ausländische Fonds nutzt, das Engagement in ein Vehikel verpackt, das Ihr Heimatland ungewöhnlich behandelt, oder bei Ihrem Umzug die Rechtsordnung wechselt, verschiebt sich das Meldeproblem nur.
Ein ausländischer Fonds ist das deutlichste Beispiel dafür, dass „lokal“ nicht immer einfach bedeutet. Er ist vielleicht leichter zu kaufen, aber schwerer einzuordnen. Ein Token in Eigenverwahrung ist vielleicht leichter zu kontrollieren, aber schwerer zu dokumentieren. Ein reguliertes Produkt kann die Verwaltung vereinfachen und zugleich die Wahrscheinlichkeit erhöhen, dass es über einen offiziellen Kanal gemeldet wird.
Für praktische Sicherheitsgewohnheiten rund um digitale Vermögenswerte ist der Leitfaden zur Sicherung digitaler Vermögenswerte auf Reisen erinnert daran, dass Disziplin bei der Verwahrung schon vor der Steuermeldung zählt. Ich würde trotzdem denselben Dokumentationsstandard für Einstandswerte, Daten, Wallet-Historie und Plattformauszüge beibehalten, egal welches Produkt Sie wählen.
Meine Sicht ist direkt: Wenn Sie die Anlage nicht in einem Satz erklären und ihre Unterlagen nicht in einem Ordner führen können, sind Sie nicht bereit, sie grenzüberschreitend zu halten. Eine schicke App ändert daran nichts.
Checkliste und nächste Schritte für grenzüberschreitende Anleger
Arbeiten Sie mit zwei Listen: eine vor dem Umzug, eine für jedes Jahr, in dem Sie mobil bleiben. Vor dem Umzug lassen Sie sich die Steueransässigkeit schriftlich bestätigen, aktualisieren alle Kontoadressen, prüfen, ob jeder Broker Ihr neues Land akzeptiert, überprüfen Altersvorsorgekonten, sichern Nachweise über Umzugsdaten und gleichen jede jemals genutzte Steuernummer ab. Nach dem Umzug prüfen Sie Auszüge, überarbeiten Selbstauskünfte, kontrollieren Währungssalden und korrigieren veraltete Daten, bevor sie zum Problem bei der Steuererklärung werden.
Drei Schritte sind am wichtigsten. Erstens: Lassen Sie sich Ihre steuerliche Ansässigkeit schriftlich bestätigen. Zweitens: Prüfen Sie bestehende Konten mit Blick auf Ihren aktuellen Wohnsitz. Drittens: Ziehen Sie einen grenzüberschreitenden Steuerberater hinzu, bevor Sie neue Strukturen eröffnen. Ob Ansässigkeitsbescheinigung, Angabe einer ausländischen Rente oder Frage zur lokalen Bank – holen Sie die Antwort schriftlich ein.
Mazurly hilft ortsunabhängigen Menschen, die echten Reibungspunkte zu planen, nicht die Fantasieversion des Expat-Lebens. Wenn Sie Aufenthalt, Banking und die Alltagslogistik rund ums Investieren im Ausland ordnen, besuchen Sie Mazurly für Tools und Leitfäden rund um grenzüberschreitendes Arbeiten und Geld.