Compte bancaire pour non-résidents : options et documents
Table des matières
- Quel type de compte correspond à votre situation
- Triez selon votre résidence fiscale, vos flux de paiement et l’usage prévu
- C’est la résidence fiscale, pas l’adresse, qui détermine ce que demandent les banques
- Distinguez les différentes formes de résidence
- Clarifiez votre statut avant de postuler
- Comment les règles nationales modifient vos options
- Comparez la voie, pas seulement le pays
- Obtenez une réponse écrite exploitable
- Les documents que les banques demandent aux non-résidents
- Rendez le dossier cohérent
- Ajoutez les preuves de pouvoir et de propriété de la société
- Comment ouvrir un compte non-résident à distance
- Remplissez la demande dans un ordre maîtrisé
- Vérifiez la classification de la société et la continuité de l’accès
- Les frais et coûts à comparer avant d’ouvrir un compte
- Comparez ce qui arrive, pas les frais affichés
- Construisez votre propre comparaison des coûts
- Garder son compte ouvert après l’approbation
- Comprenez ce que permet réellement l’activation
- Conservez les justificatifs avec votre comptabilité
Vous êtes prêt à facturer un client à l’étranger, mais le formulaire de paiement demande des coordonnées bancaires que vous n’avez pas. Votre banque actuelle exige une adresse locale, une application demande des numéros d’identification fiscale, et vous ne savez pas si c’est votre passeport ou votre lieu de séjour actuel qui détermine votre éligibilité.
Trouver un compte bancaire pour non-résidents commence par comprendre comment le prestataire vous voit. Votre passeport prouve votre identité, mais votre résidence fiscale, la structure de votre activité et les paiements attendus déterminent souvent si la banque peut vous accepter et continuer à vous servir.
Quel type de compte correspond à votre situation
Aucun type de compte ne l’emporte à coup sûr. Le bon choix dépend de votre résidence fiscale, de la façon dont vos clients vous paient et du fait que vous facturiez en votre nom ou via une société.
Comparatif des types de comptes pour non-résidents
| Type de compte | Idéal pour | Ouverture habituelle | Principale limite |
|---|---|---|---|
| Compte fintech multidevise | Freelances qui reçoivent des paiements clients en devises étrangères | Demande à distance avec vérification d’identité dans l’application, si éligible | Crédit limité ; les protections varient selon le pays et le prestataire |
| Compte non-résident dans une banque traditionnelle | Clients avec une résidence fiscale stable qui ont besoin d’une relation bancaire plus large | Vérification en agence ou par vidéo, avec davantage de justificatifs | Examen plus lent et soldes minimums possibles |
| Compte local dans une banque adaptée au travail à distance | Travailleurs à distance qui doivent payer factures locales, loyer ou salaires | Demande à distance avec un justificatif d’adresse accepté | Exige souvent une résidence locale ou une adresse locale éligible |
| Compte professionnel pour une société | Fondateurs qui facturent des clients à l’international | Documents de la société et contrôles des dirigeants et des propriétaires | L’examen des bénéficiaires effectifs peut retarder l’approbation |
| Compte de paiement de base de l’UE | Consommateurs résidant légalement dans l’UE qui ont besoin des fonctions de paiement essentielles | Demande dans un autre État membre | Pas de crédit ni de produits d’épargne garantis |
Le visuel ci-dessous propose une autre façon de comparer les besoins de paiement courants. Considérez les noms des produits comme des points de départ, pas comme des promesses d’éligibilité.
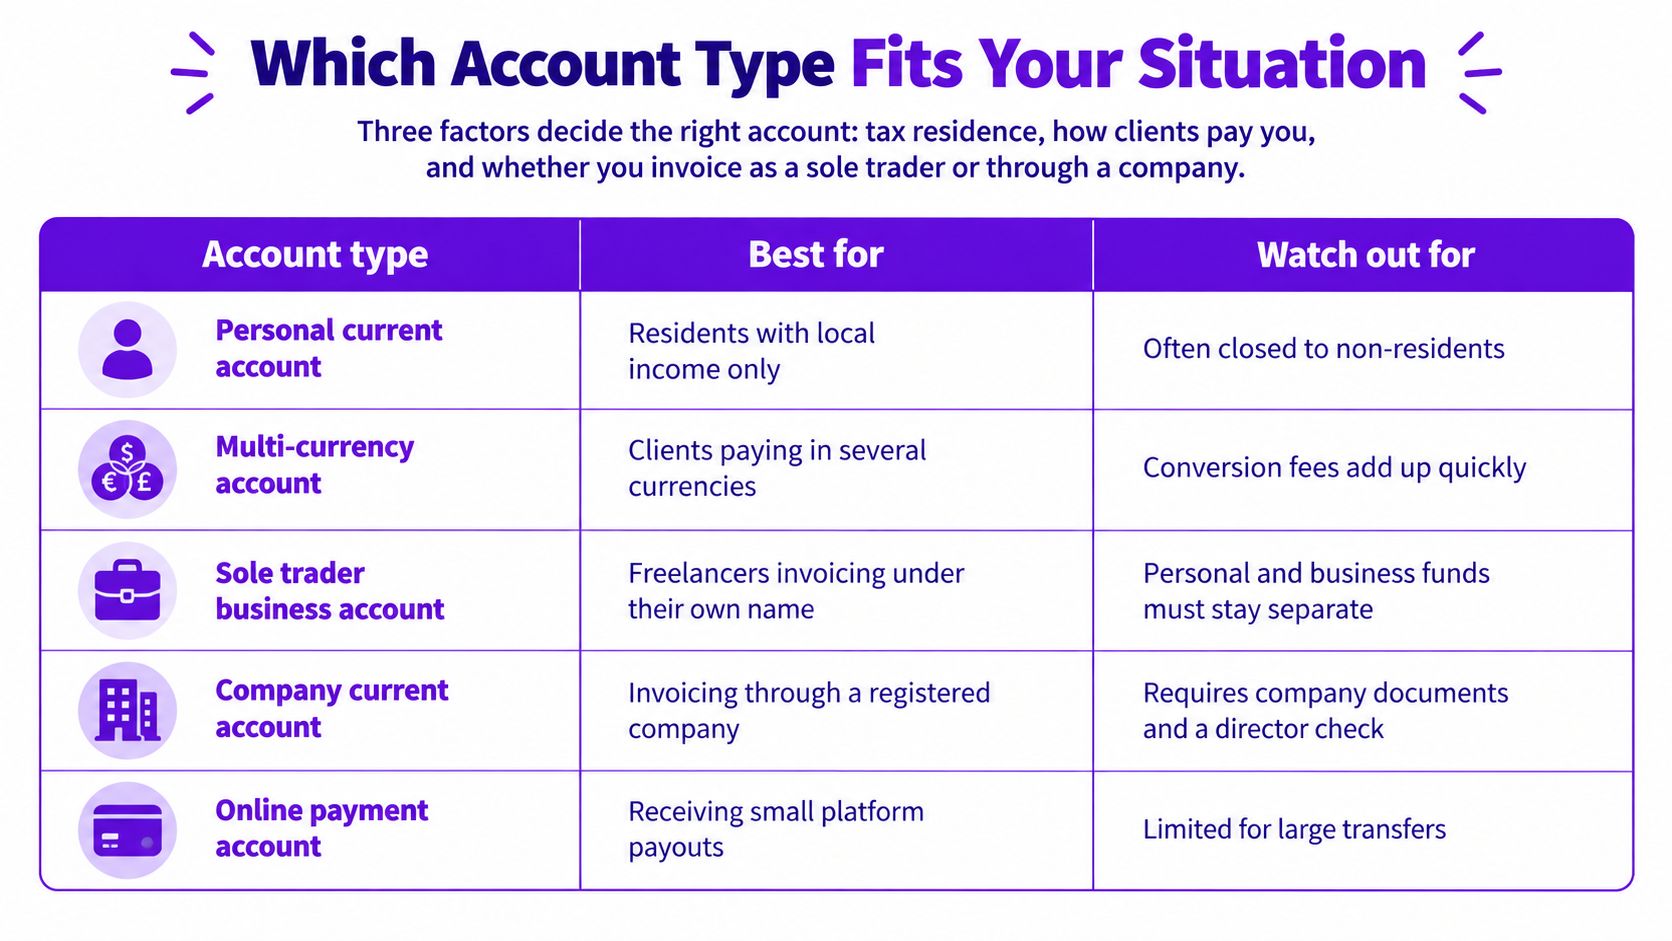
Triez selon votre résidence fiscale, vos flux de paiement et l’usage prévu
Commencez par ces questions :
Où êtes-vous déclaré comme résident fiscal ? Identifiez les identifiants fiscaux que vous détenez, plutôt que de choisir un compte uniquement selon votre passeport.
Comment vos clients vont-ils payer ? Listez les devises, les moyens de paiement et la fréquence. Recevoir des USD via des coordonnées de paiement locales n’est pas la même exigence qu’accepter des virements internationaux.
De quelle relation avez-vous besoin ? Séparez la réception et la dépense d’argent de l’épargne, du crédit et des autres services bancaires. Vérifiez aussi si le compte autorise une activité en nom propre ou exige une société.
Les prestataires sur application peuvent rendre l’ouverture à distance pratique, mais un compte fintech n’est pas automatiquement un dépôt bancaire. Vérifiez quel est le prestataire juridique, comment l’argent des clients est conservé et quelle protection s’applique en cas de faillite.
Les banques traditionnelles peuvent proposer plus de produits, mais ouvrir un compte courant ne garantit pas l’octroi d’un crédit. Pour des critères de comparaison plus larges, utilisez notre guide de la banque internationale.
Imaginons que vous soyez freelance avec une résidence fiscale établie et des clients américains qui paient en USD. Un compte professionnel multidevise éligible pourrait recevoir les paiements clients, tandis qu’un compte personnel local réglerait le loyer et les factures du foyer après le transfert de vos revenus.
Règle de présélection : Choisissez deux types de comptes adaptés avant de rassembler les documents. Constituez un dossier pour des prestataires précis, pas pour toutes les banques que vous pourriez un jour envisager.
C’est la résidence fiscale, pas l’adresse, qui détermine ce que demandent les banques
Un passeport étranger ne fait pas automatiquement de vous un non-résident fiscal. De même, une adresse personnelle ne dit pas à la banque tout ce qu’elle doit savoir.
Voyez le compte comme une boîte aux lettres d’où l’administration fiscale peut recevoir des informations. La banque doit déterminer quelle autorité fiscale doit recevoir ces informations, pas seulement où envoyer votre carte de débit.
Distinguez les différentes formes de résidence
La nationalité désigne votre citoyenneté, généralement prouvée par un passeport.
Le lieu de séjour désigne l’endroit où vous vous trouvez actuellement.
La résidence légale désigne votre droit de vivre quelque part selon les règles d’immigration.
Résidence fiscale désigne le pays dont les règles fiscales vous considèrent comme résident, éventuellement sous réserve des conventions fiscales.
Dans le cadre de la Norme commune de déclaration (CRS), les banques identifient les résidents fiscaux étrangers à déclarer et transmettent les informations de compte à leur administration fiscale nationale pour un échange annuel, notamment les soldes, intérêts, dividendes et produits de cession d’actifs financiers, comme le décrit l’évaluation de la CRS par l’EU Tax Observatory. Ce cadre déclaratif n’interdit pas en soi les comptes de non-résidents.
FATCA traite séparément le statut américain : La FAQ de CIMB sur FATCA et la CRS distingue la déclaration liée à la résidence fiscale des obligations concernant les personnes américaines, y compris les Américains vivant à l’étranger. Par exemple, un citoyen américain vivant à Lisbonne ne cesse pas d’être une personne américaine simplement parce qu’il a désormais une adresse au Portugal.
Utilisez la vidéo comme explication complémentaire, en gardant votre propre situation à l’esprit.
Clarifiez votre statut avant de postuler
Commencez par identifier chaque pays qui pourrait vous considérer comme résident fiscal selon ses règles internes. Pour chacun, vérifiez votre numéro d’identification fiscale, vos déclarations et la résidence que vous comptez déclarer ; n’omettez pas une juridiction simplement parce que le formulaire semble plus simple avec moins d’entrées.
Déterminez ensuite si vous êtes une personne américaine au sens de FATCA et définissez l’usage prévu du compte. Si l’Australie fait partie de votre situation, l’explication d’Everglow Prosperity sur l’impôt sur le revenu australien pour les résidents étrangers apporte un contexte utile propre à ce pays.
Appuyez un changement de résidence avec des preuves datées, comme des déclarations fiscales, des justificatifs de départ ou une inscription locale. Un voyage temporaire ne crée pas à lui seul une nouvelle résidence fiscale, et plusieurs résidences fiscales peuvent nécessiter plusieurs numéros d’identification fiscale.
Ouvrir un compte ne détermine pas où les revenus sont imposables, et une déclaration ne signifie pas automatiquement qu’un impôt supplémentaire est dû. Gardez aussi cette distinction en tête si vous comptez investir en vivant à l’étranger.
Comment les règles nationales modifient vos options
Le droit d’accès transfrontalier le plus clair parmi ces exemples concerne les consommateurs de l’UE. La directive sur les comptes de paiement, adoptée en 2014 et appliquée par les États membres à partir de 2016, donne aux consommateurs résidant légalement dans l’UE le droit de demander un compte de paiement de base dans un autre État membre sans être refusés au seul motif qu’ils vivent ailleurs, selon les informations de l’UE sur les comptes bancaires.
Ce droit porte sur les fonctions essentielles : recevoir des revenus ou des prestations, payer factures et impôts, et acheter des biens et services. Les banques peuvent toujours vérifier l’identité, effectuer des contrôles anti-blanchiment et refuser des demandes pour des motifs légalement justifiés.
Comparez la voie, pas seulement le pays
Voies d’accès aux comptes pour non-résidents selon le pays
| Pays ou région | Voie habituelle pour les non-résidents | Exigences habituelles | Point de vigilance |
|---|---|---|---|
| UE, consommateur transfrontalier | Compte de paiement de base dans un autre État membre | Résidence légale dans l’UE, justificatif d’identité et contrôles anti-blanchiment | Fonctions de base uniquement ; épargne et crédit non garantis |
| États-Unis | Une banque qui accepte explicitement la résidence du demandeur à l’étranger ; une visite en agence peut être nécessaire | Passeport, adresse à l’étranger et identifiants fiscaux demandés pour le produit | Vérifier l’éligibilité personnelle ou professionnelle et les questions de statut américain |
| Royaume-Uni | Un produit pour expatriés ou non-résidents proposé aux clients du pays de résidence du demandeur | Passeport, justificatif de domicile et tout lien avec le Royaume-Uni propre au produit | L’exigence d’une adresse au Royaume-Uni peut exclure un candidat par ailleurs adapté |
La ligne UE décrit un socle juridique. Les lignes États-Unis et Royaume-Uni sont des pistes de présélection, pas des droits d’accès légaux équivalents ni des garanties qu’une banque donnée vous acceptera.
Trouvez la voie qui correspond à votre statut, puis vérifiez qu’elle permet votre usage réel. Un compte accessible à un salarié à l’étranger peut refuser des encaissements professionnels de freelance ; un compte de société peut accepter un dirigeant étranger sans lui proposer de compte personnel.
Obtenez une réponse écrite exploitable
Ne demandez pas seulement si la banque accepte les étrangers. Indiquez à l’équipe d’éligibilité votre nationalité, votre pays de résidence fiscale, votre pays de résidence actuel et si vous avez besoin d’un compte personnel ou professionnel.
Demandez-leur de confirmer :
L’éligibilité selon la résidence : Le produit accepte-t-il quelqu’un qui vit et est résident fiscal là où vous êtes ?
Le mode d’ouverture : Toute la procédure peut-elle se faire à distance, y compris les contrôles d’identité et l’activation ?
Les activités autorisées : Les encaissements clients, les paiements aux prestataires ou votre secteur d’activité sont-ils acceptés ?
Le justificatif d’adresse : L’adresse doit-elle être locale, et quels documents seront acceptés ?
La politique d’éligibilité écrite d’une banque est plus utile que la demande acceptée d’un autre client. Sa résidence, son produit ou la structure de son activité peuvent être différents des vôtres.
Pour d’autres pays, posez les mêmes questions sans supposer qu’une marque bancaire connue applique les mêmes règles partout. Conservez la réponse avec votre dossier de demande, y compris le nom du produit et les conditions indiquées.
Les documents que les banques demandent aux non-résidents
Les banques demandent des documents pour établir qui vous êtes, à quoi servira le compte et qui contrôle en dernier ressort la société concernée. Les recommandations du GAFI exigent l’identification et la vérification des clients, le contrôle des bénéficiaires effectifs, la compréhension de l’objet de la relation et une surveillance continue des opérations.
Documents généralement demandés aux non-résidents
| Document | Pourquoi la banque le demande | Problème fréquent |
|---|---|---|
| Passeport ou carte d’identité | Confirme l’identité et la nationalité | Document expiré ou photo illisible envoyée depuis un téléphone |
| Justificatif de domicile | Confirme l’adresse de résidence déclarée | Document trop ancien selon les critères de la banque ou au nom du propriétaire |
| Numéro d’identification fiscale (NIF) | Permet la classification et la déclaration fiscales | Identifiant manquant pour une résidence fiscale déclarée |
| Auto-certification de résidence fiscale | Déclare les résidences fiscales à déclarer | Réponses en contradiction avec les déclarations fiscales |
| Immatriculation de la société et organigramme de détention | Établit l’existence de l’entité et l’identité de ceux qui la contrôlent | Bénéficiaires effectifs flous ou prête-noms inexpliqués |
| Justificatif de l’origine des fonds | Explique d’où vient l’argent reçu | Paiements sans contrats ni factures correspondants |
| Profil d’opérations attendu | Fournit une base pour la surveillance | Description qui n’identifie ni les clients ni l’activité de paiement |
Rendez le dossier cohérent
Utilisez votre nom légal de façon cohérente, y compris les deuxièmes prénoms quand ils sont demandés. Si vos documents utilisent des translittérations différentes, ajoutez une explication et fournissez des traductions certifiées quand la banque l’exige.
Ne mélangez pas différents types d’adresse dans un même champ. Votre domicile, le siège social de votre société et votre espace de coworking peuvent légitimement différer, mais indiquez précisément chacun et expliquez tout dispositif de réexpédition du courrier.
Préparez une courte note sur vos opérations : encaissements mensuels attendus, paiements sortants, devises, localisation des clients et principales contreparties. Décrivez le travail lui-même, par exemple du conseil en logiciel pour des entreprises étrangères, plutôt qu’un vague « services en ligne ».
Imaginons que votre passeport mentionne une ancienne ville, que vos factures indiquent votre lieu actuel et que la société soit immatriculée ailleurs. Ces différences n’empêchent pas forcément l’approbation, mais des écarts inexpliqués suscitent des questions ; des preuves datées de déménagement et un résumé clair des adresses aident l’examinateur à les comprendre.
Ajoutez les preuves de pouvoir et de propriété de la société
Une société doit aussi préparer son certificat d’immatriculation, son registre des actionnaires, un organigramme de détention jusqu’aux personnes physiques et les pièces d’identité des dirigeants. Joignez une preuve que le demandeur est autorisé à faire fonctionner le compte si on vous la demande.
Pour les demandes aux États-Unis, ne confondez pas un identifiant personnel avec l’identifiant fiscal d’une société. Notre guide sur l’ouverture d’un compte bancaire sans SSN aide à distinguer cet obstacle précis du reste de la demande.
Comment ouvrir un compte non-résident à distance
L’ouverture à distance fonctionne mieux si vous la traitez comme un examen de documents doté d’une interface numérique. Une application soignée ne supprime pas le besoin de la banque de comprendre votre situation.
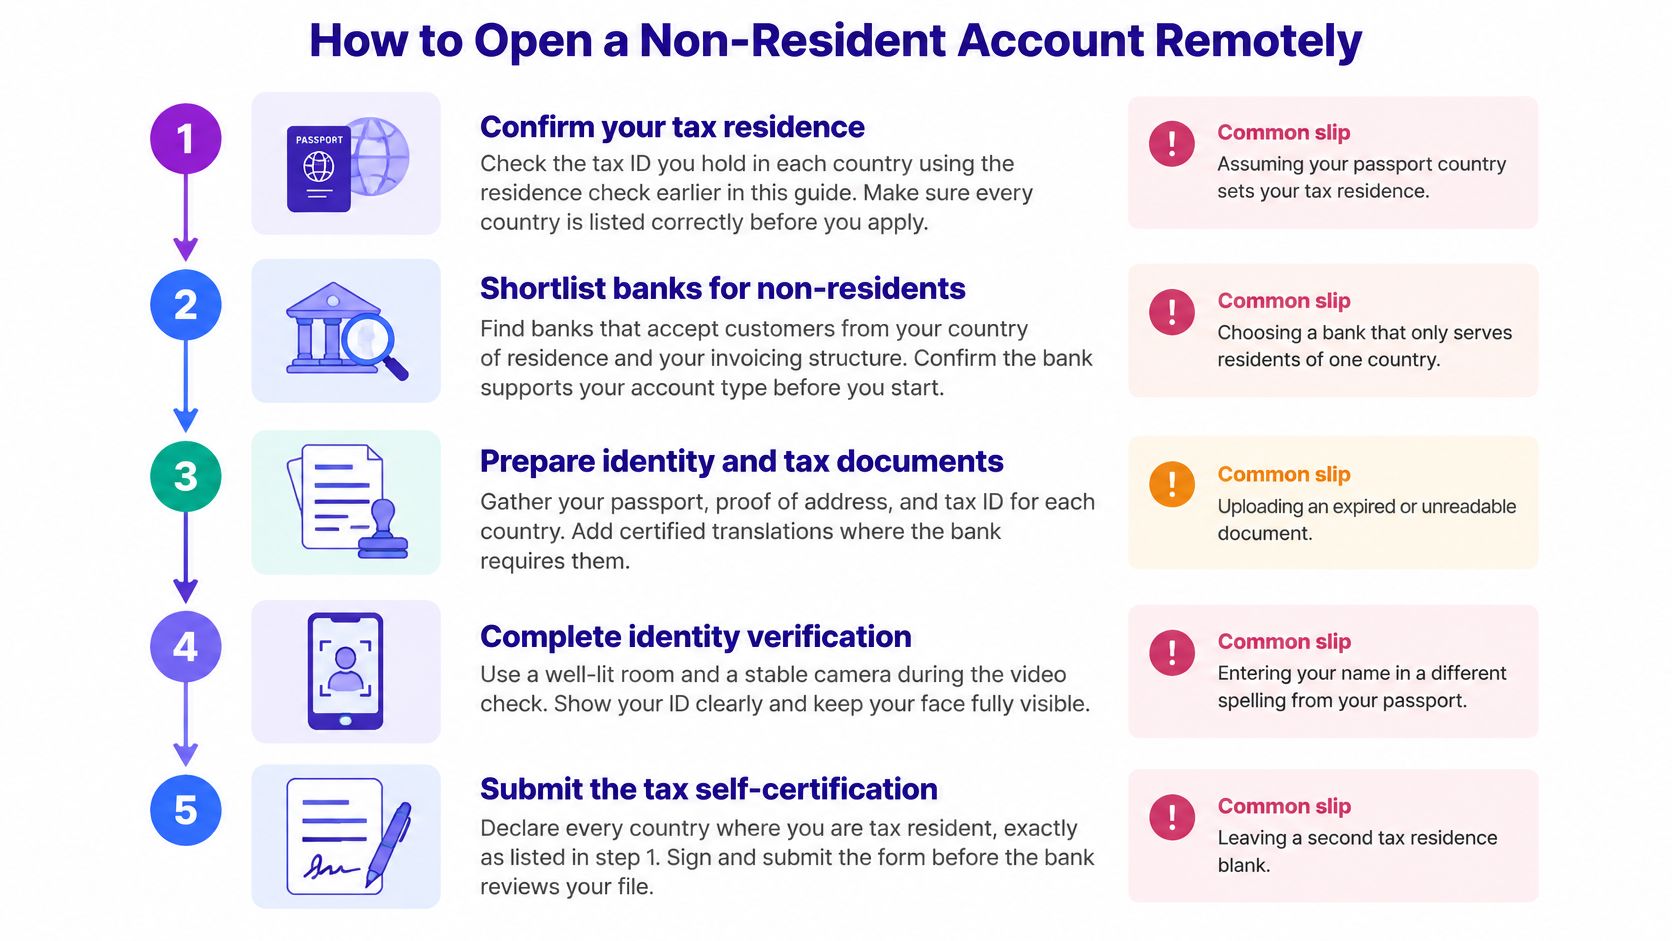
L’illustration résume les principales étapes de vérification. La checklist opérationnelle ci-dessous couvre aussi les restrictions, l’alimentation du compte et les tests.
Remplissez la demande dans un ordre maîtrisé
Confirmez votre situation fiscale avant de remplir le formulaire. Clarifiez les questions de résidence incertaines et rassemblez les identifiants nécessaires. L’erreur fréquente est de choisir le pays de son passeport sans vérifier qu’il correspond à sa situation fiscale.
Présélectionnez les prestataires qui acceptent explicitement votre situation. Comparez votre pays de résidence, la structure de votre activité et l’usage du compte aux critères d’éligibilité publiés. Ne confondez pas ouverture de compte en ligne et disponibilité dans le monde entier.
Préparez le dossier de demande. Enregistrez des documents d’identité, d’adresse, fiscaux et professionnels lisibles avec une note concise sur votre activité et vos paiements. L’erreur fréquente est d’envoyer des documents sans lien entre eux sans expliquer ce que fait l’entreprise.
Remplissez soigneusement le formulaire et l’auto-certification fiscale. Dans le cadre du dispositif CRS de l’OCDE, les banques peuvent confronter la résidence déclarée aux justificatifs et aux indices de lien avec l’étranger, comme des numéros de téléphone ou des adresses à l’étranger. Un numéro étranger inexpliqué peut susciter des questions : décrivez-le avec précision plutôt que de le cacher.
Terminez la vérification d’identité par vidéo ou dans l’application. Utilisez un bon éclairage, un objectif propre et la pièce d’identité originale. Les reflets, les bords coupés et les photos floues peuvent rendre inutilisable un document par ailleurs valable.
Téléversez les justificatifs dans les catégories demandées. Vérifiez l’orthographe, que les documents sont complets et si la banque exige une certification ou une traduction. Un nom commercial saisi là où le formulaire demande la dénomination légale peut retarder la vérification.
Décrivez concrètement les opérations prévues. Indiquez les volumes mensuels prévus, les devises, les types de clients et les principales contreparties, en précisant que les estimations sont des estimations. Évitez les descriptions vagues qui laissent l’examinateur se demander si vous vendez du conseil, des produits ou des services de paiement.
Clarifiez les conditions d’activation. Demandez si l’approbation signifie un fonctionnement complet ou si les retraits, les virements ou d’autres fonctions restent limités. L’erreur fréquente est d’envoyer ses coordonnées bancaires aux clients avant de comprendre ces restrictions.
Alimentez et testez le compte. Une fois que la banque confirme que le compte est opérationnel, faites un petit virement et vérifiez la réception, les frais et l’accès aux paiements sortants. Ne redirigez pas les revenus clients essentiels tant que le circuit de paiement ne fonctionne pas.
Vérifiez la classification de la société et la continuité de l’accès
Les demandes de société peuvent exiger une classification supplémentaire des personnes qui la contrôlent et de son éventuel statut d’entité non financière passive. Répondez selon les activités et la structure de détention réelles de la société, pas selon une étiquette choisie parce qu’elle semble plus favorable.
Gardez l’accès au numéro de téléphone utilisé pour l’authentification. Si vous changez de forfait mobile en voyage, les bases de la carte SIM numérique avec RedSim peuvent vous aider à distinguer les options de connexion ; vérifiez séparément que votre numéro bancaire peut recevoir les messages nécessaires, car une connexion de données seule ne garantit pas la réception des SMS.
Avant de rediriger les paiements : Conservez ensemble l’avis d’approbation, la confirmation d’activation et la preuve du paiement test réussi.
Les frais et coûts à comparer avant d’ouvrir un compte
Si vous convertissez régulièrement des revenus en devises, vérifiez les coûts de conversion avant de vous concentrer sur les frais mensuels du compte. Des frais de tenue de compte bas ne servent pas à grand-chose si chaque paiement client est converti à un taux défavorable.
Coûts bancaires habituels pour les non-résidents
| Coût | Ce qui les détermine |
|---|---|
| Frais mensuels de tenue de compte | Niveau de compte et solde minimum |
| Marge sur le change | Prestataire, paire de devises et montant du virement |
| Virement international entrant | Retenues des banques intermédiaires et de la banque destinataire |
| Virement SWIFT sortant | Pays de destination et urgence |
| Frais de carte sur les opérations à l’étranger | Type de carte et politique du prestataire |
| Retrait au distributeur à l’étranger | Réseau, frais de l’exploitant et quotas de retrait |
| Frais de demande d’ouverture | Politique de la banque pour les non-résidents |
Comparez ce qui arrive, pas les frais affichés
Un virement annoncé sans frais séparés peut quand même inclure une marge sur le change. Comparez le montant reçu par le destinataire pour un même montant de départ, une même paire de devises et un même moment de cotation.
Pour un calcul clairement hypothétique, supposons un paiement client de $5,000 : une marge de change de 0.5% coûterait $25, alors qu’une marge de 2.5% coûterait $125. Ce sont des valeurs et des calculs d’illustration, pas des tarifs de prestataires.
Les virements internationaux demandent une vérification à part. La banque émettrice, les banques intermédiaires et la banque destinataire peuvent prélever des frais, si bien que le montant crédité peut être inférieur à celui de la facture avant même la conversion.
Construisez votre propre comparaison des coûts
Modélisez votre activité réelle : Additionnez la tenue de compte, les frais de paiement prévus, les coûts de conversion, les frais de carte et les retraits d’espèces sur une année normale. Incluez les périodes chargées et creuses.
Vérifiez les conditions d’exonération : Déterminez si un solde minimum ou un montant de dépenses par carte supprime des frais, et si remplir cette condition immobiliserait trop de trésorerie.
Demandez une cotation exploitable : Demandez le taux effectif et le montant reçu par le destinataire pour le montant de virement probable. Une mention comme « taux de change compétitifs » ne suffit pas pour comparer.
Renseignez-vous sur les frais de demande : Vérifiez s’il existe des frais de demande pour les non-résidents, s’ils sont remboursables et si leur paiement influe sur l’approbation.
Séparez les décisions de réception et de conversion. Un compte peut bien recevoir une devise mais mal la convertir : vérifiez si vous pouvez conserver cette devise ou la transférer ailleurs sans frais supplémentaires.
Garder son compte ouvert après l’approbation
L’approbation ne garantit pas un accès ininterrompu. Une banque peut demander des justificatifs à jour, limiter certaines fonctions pendant un examen ou fermer un compte quand la relation ne répond plus à ses exigences.
L’ouverture sous conditions existe aussi sur certains marchés : l’analyse de Gateley sur l’accès aux services bancaires décrit des règles indiennes qui permettent d’ouvrir certains comptes de non-résidents en mode débit bloqué ou inactif en attendant la vérification de l’adresse. C’est un exemple propre à une juridiction, pas une fonction à supposer chez votre banque.
Comprenez ce que permet réellement l’activation
Si le compte est limité, demandez si les paiements entrants peuvent arriver, s’ils restent accessibles et ce qui se passe si la vérification échoue. Obtenez la réponse par écrit avant de communiquer vos coordonnées bancaires aux clients.
Quand une banque demande un lien professionnel réel, fournissez des preuves d’activité effective. Selon la question, cela peut être des contrats clients, un vrai contrat d’espace de travail, des relations fournisseurs ou des documents montrant où les services sont réalisés ; une adresse de domiciliation seule ne suffit pas forcément.
Les voyages demandent aussi du contexte plutôt que de la dissimulation. Expliquez pourquoi vos lieux de connexion changent, pourquoi vos clients paient dans des devises différentes et comment ces paiements se rattachent à l’activité déclarée.
Conservez les justificatifs avec votre comptabilité
Tenez un dossier à jour plutôt que de le reconstituer à l’arrivée d’un contrôle :
Rapprochez les encaissements du travail : Classez les paiements entrants avec leurs factures et contrats, en notant les écarts légitimes comme les paiements groupés ou les frais déduits.
Mettez à jour adresse et documents fiscaux : Conservez les nouveaux justificatifs quand vous déménagez, gardez les documents fiscaux pertinents et prévenez la banque quand votre situation déclarée change.
Actualisez le profil de paiements : Prévenez la banque quand un nouveau client, une nouvelle devise ou une nouvelle activité modifie sensiblement l’activité attendue.
Expliquez les fonds inhabituels : Conservez les justificatifs d’origine des fonds pour les virements qui ne sont pas des revenus clients ordinaires, comme un apport de l’associé ou le produit d’une vente d’actifs.
Une hausse soudaine du volume, une zone géographique de paiement inhabituelle, un changement de propriétaire ou une activité hors de votre activité déclarée peuvent entraîner des questions. Répondez par les canaux authentifiés de la banque et gardez une copie de ce que vous envoyez.
Pour organiser concrètement votre accès, Cloud Residents explique comment gérer la vérification bancaire en vivant à l’étranger. Une authentification fiable et des réponses rapides comptent autant après l’ouverture que pendant l’intégration.
Une fois qu’un conseiller fiscal qualifié a confirmé toute situation de résidence incertaine, postulez au compte le plus solide de votre présélection. Choisissez le prestataire dont vous pouvez réellement respecter les règles d’éligibilité, les capacités de paiement et les exigences continues.
Ce guide fournit des informations générales, pas des conseils financiers ou fiscaux. Les règles, les frais et les chiffres changent : consultez un conseiller qualifié avant d’agir.
Nos guides approfondis couvrent la banque, les visas, l’assurance et le travail concret de gestion d’une activité en ligne, tandis que notre rubrique Voyage couvre les visas, les eSIM et le coût de la vie. Visitez Mazurly pour relier votre checklist bancaire aux décisions plus larges liées au travail et à la vie entre plusieurs pays.