Банковский счёт для нерезидентов: варианты и документы
Оглавление
- Какой тип счёта подходит под вашу ситуацию
- Ориентируйтесь на налоговое резидентство, платёжные потоки и цель
- Требования банка определяет налоговое резидентство, а не адрес
- Разделяйте разные виды резидентства
- Разберитесь со своим статусом до подачи заявки
- Как правила разных стран меняют ваши варианты
- Сравнивайте путь, а не только страну
- Получите полезный письменный ответ
- Какие документы банки запрашивают у нерезидентов
- Сделайте пакет документов согласованным
- Добавьте подтверждение полномочий и структуры владения компанией
- Как открыть счёт нерезидента удалённо
- Заполняйте заявку в продуманной последовательности
- Проверьте классификацию компании и непрерывность доступа
- Комиссии и расходы, которые стоит сравнить до открытия
- Сравнивайте сумму, которая доходит, а не заявленную комиссию
- Составьте собственное сравнение расходов
- Как сохранить счёт открытым после одобрения
- Поймите, что на самом деле даёт активация
- Храните подтверждающие документы вместе с бухгалтерией
Вы готовы выставить счёт клиенту за рубежом, но в платёжной форме просят банковские реквизиты, которых у вас нет. Ваш нынешний банк требует местный адрес, приложение просит налоговые идентификационные номера, а вы не знаете, что определяет право на счёт — паспорт или место, где вы сейчас находитесь.
Поиск банковского счёта для нерезидентов начинается с понимания того, как вас видит провайдер. Паспорт подтверждает личность, но налоговое резидентство, структура бизнеса и ожидаемые платежи часто определяют, сможет ли банк вас принять и продолжать обслуживать.
Какой тип счёта подходит под вашу ситуацию
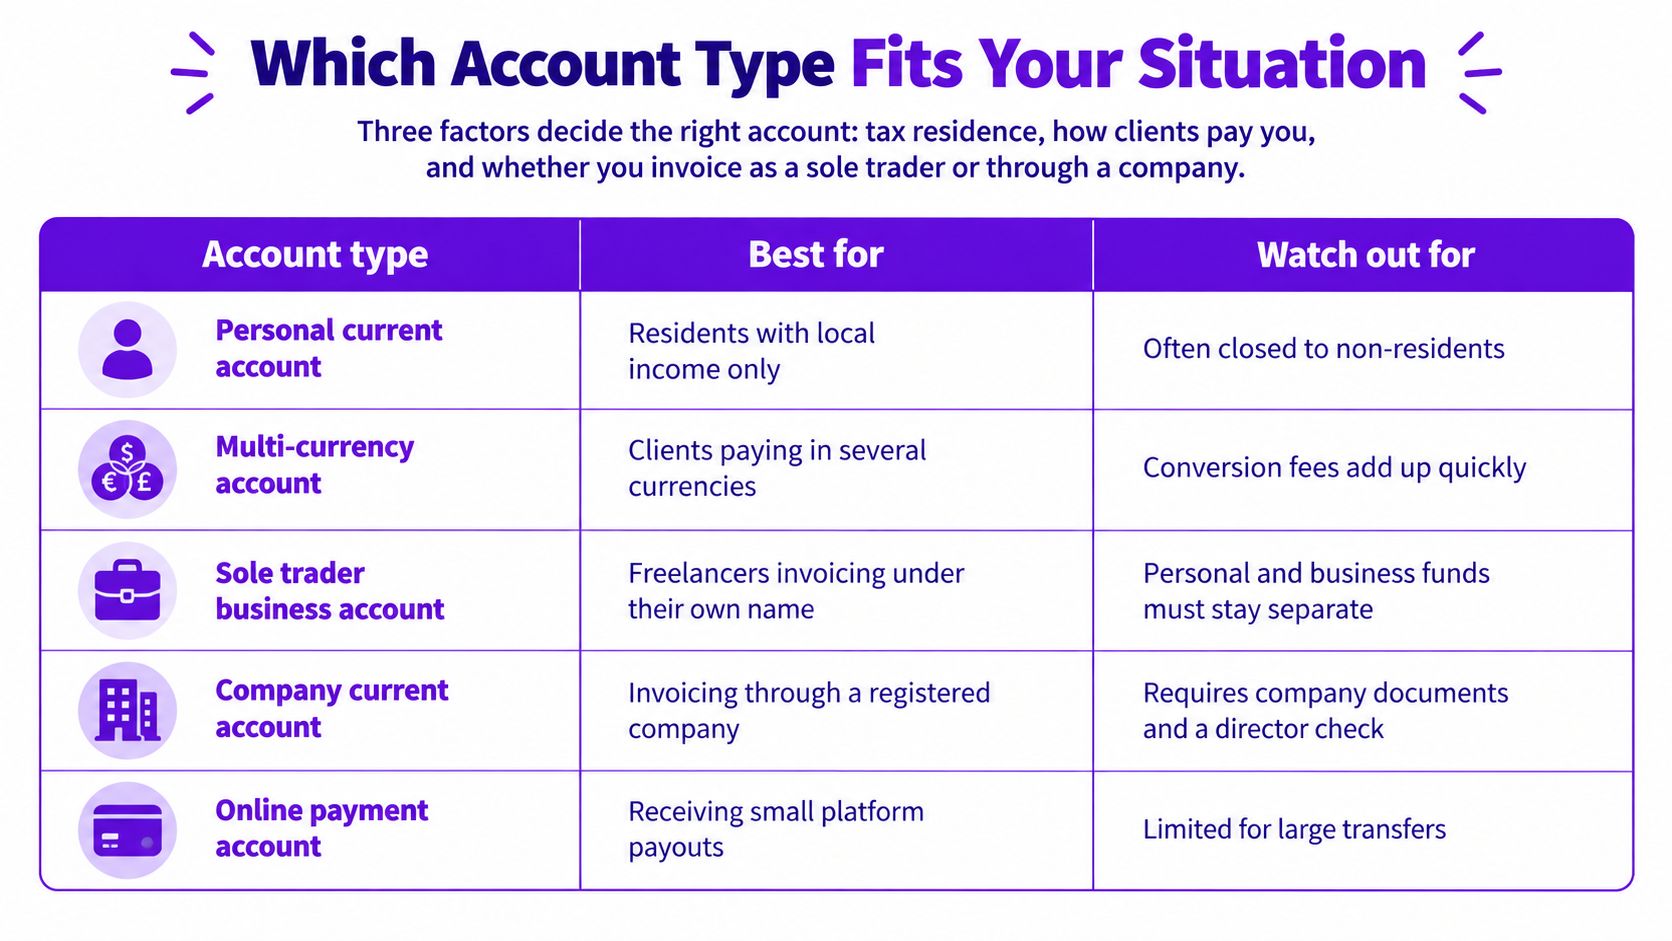
Универсального победителя среди типов счетов нет. Правильный выбор зависит от вашего налогового резидентства, от того, как вам платят клиенты, и от того, выставляете ли вы счета лично или через компанию.
Сравнение типов счетов для нерезидентов
| Тип счёта | Лучше всего подходит | Как обычно открывается | Главное ограничение |
|---|---|---|---|
| Мультивалютный счёт в финтехе | Фрилансерам, которые получают оплату от клиентов в иностранной валюте | Удалённая заявка с проверкой личности в приложении, если вы подходите | Ограниченное кредитование; защита зависит от страны и провайдера |
| Счёт нерезидента в традиционном банке | Клиентам со стабильным налоговым резидентством, которым нужны более широкие банковские услуги | Проверка в отделении или по видео с большим количеством документов | Более долгая проверка и возможный минимальный остаток |
| Местный счёт в банке, удобном для удалённой работы | Удалённым работникам, которым нужно оплачивать местные счета, аренду или зарплаты | Удалённая заявка с принимаемым подтверждением адреса | Часто требуется местное резидентство или подходящий местный адрес |
| Бизнес-счёт для компании | Основателям, выставляющим счета клиентам в других странах | Документы компании и проверка директоров и владельцев | Проверка конечных бенефициаров может задержать одобрение |
| Базовый платёжный счёт в ЕС | Потребителям с законным резидентством в ЕС, которым нужны основные платёжные функции | Заявка в другом государстве ЕС | Кредиты и сберегательные продукты не гарантированы |
Иллюстрация ниже — ещё один способ сравнить повседневные платёжные потребности. Воспринимайте названия продуктов как отправную точку, а не как гарантию, что вы подходите.
Ориентируйтесь на налоговое резидентство, платёжные потоки и цель
Начните с этих вопросов:
Где вы являетесь налоговым резидентом? Определите, какие налоговые номера у вас есть, а не выбирайте счёт только по паспорту.
Как будут платить клиенты? Перечислите валюты, способы оплаты и частоту. Получать USD на местные реквизиты — это иное требование, чем принимать международные переводы.
Какие банковские отношения вам нужны? Отделите получение и расходование денег от сбережений, кредитов и других банковских услуг. Также проверьте, допускает ли счёт деятельность индивидуального предпринимателя или требует компании.
Провайдеры с приложениями могут сделать удалённое открытие удобным, но счёт в финтехе — не всегда банковский вклад. Проверьте, кто юридически является провайдером, как хранятся деньги клиентов и какая защита действует, если провайдер обанкротится.
Традиционные банки могут предлагать больше продуктов, но открытие текущего счёта не гарантирует одобрения кредита. Более широкие критерии сравнения есть в нашем руководстве по международному банковскому обслуживанию.
Допустим, вы фрилансер с устойчивым налоговым резидентством, а клиенты из США платят в USD. Подходящий мультивалютный бизнес-счёт может принимать оплату от клиентов, а местный личный счёт — покрывать аренду и бытовые счета после перевода заработка.
Правило отбора: Выберите два подходящих типа счёта до того, как собирать документы. Готовьте пакет для конкретных провайдеров, а не для всех банков, которые вы когда-нибудь можете рассмотреть.
Требования банка определяет налоговое резидентство, а не адрес
Иностранный паспорт не делает вас автоматически налоговым нерезидентом. И домашний адрес не сообщает банку всего, что ему нужно знать.
Представьте счёт как почтовый ящик, из которого налоговая служба может получать информацию. Банку нужно установить, какой налоговый орган должен её получать, а не только куда доставить дебетовую карту.
Разделяйте разные виды резидентства
Гражданство — это ваша национальная принадлежность, которую обычно подтверждает паспорт.
Фактическое местонахождение — это место, где вы находитесь сейчас.
Законное резидентство — это ваше право жить в стране по иммиграционным правилам.
Налоговое резидентство — это страна, по налоговым правилам которой вы считаетесь резидентом, с возможным учётом налоговых соглашений.
По Единому стандарту отчётности (CRS) банки выявляют иностранных налоговых резидентов, о которых нужно сообщать, и передают сведения о счетах через национальную налоговую службу для ежегодного обмена — включая остатки, проценты, дивиденды и выручку от продажи финансовых активов, как описано в оценке CRS от EU Tax Observatory. Сама эта система отчётности не запрещает счета нерезидентов.
FATCA отдельно регулирует статус в США: FAQ банка CIMB по FATCA и CRS разделяет отчётность по налоговому резидентству и обязательства в отношении лиц США, включая американцев, живущих за границей. Например, гражданин США, который живёт в Лиссабоне, не перестаёт быть лицом США только потому, что у него теперь португальский адрес.
Используйте видео как дополнительное объяснение, держа в голове собственные обстоятельства.
Разберитесь со своим статусом до подачи заявки
Сначала определите все страны, которые по своим внутренним правилам могут считать вас налоговым резидентом. По каждой проверьте свой налоговый номер, нужные декларации и резидентство, которое вы собираетесь указать; не пропускайте юрисдикцию только потому, что с меньшим числом пунктов форма выглядит проще.
Затем выясните, являетесь ли вы лицом США для целей FATCA, и определите, для чего будет использоваться счёт. Если в вашей ситуации есть Австралия, объяснение Everglow Prosperity о подоходном налоге Австралии для иностранных резидентов даёт полезный контекст по этой стране.
Подкрепляйте смену резидентства датированными доказательствами: налоговыми декларациями, отметками о выезде или местной регистрацией. Временные поездки сами по себе не создают нового налогового резидентства, а несколько налоговых резидентств могут потребовать нескольких налоговых номеров.
Открытие счёта не определяет, где облагается доход, а отчётность не означает автоматически, что нужно доплатить налог. Подробнее об этом — в материале об инвестициях при жизни за границей.
Как правила разных стран меняют ваши варианты
Самое понятное право на трансграничный доступ в этих примерах касается потребителей ЕС. Директива о платёжных счетах, принятая в 2014 году и внедрённая странами ЕС с 2016 года, даёт потребителям с законным резидентством в ЕС право подать заявку на базовый платёжный счёт в другой стране ЕС без отказа только из-за того, что они живут в другом месте, согласно разъяснениям ЕС о банковских счетах.
Это право касается основных функций: получать доход или пособия, оплачивать счета и налоги, покупать товары и услуги. Банки по-прежнему могут проверять личность, проводить проверки по противодействию отмыванию денег и отказывать по законным основаниям.
Сравнивайте путь, а не только страну
Пути открытия счёта нерезидента по странам
| Страна или регион | Обычный путь для нерезидентов | Обычные требования | На что обратить внимание |
|---|---|---|---|
| ЕС, трансграничный потребитель | Базовый платёжный счёт в другой стране ЕС | Законное резидентство в ЕС, подтверждение личности и проверки по отмыванию денег | Только базовые функции; сбережения и кредиты не гарантированы |
| США | Банк, который прямо принимает заявителей, живущих за рубежом; может понадобиться визит в отделение | Паспорт, иностранный адрес и налоговые номера, которые требуются для продукта | Уточнить, доступен ли личный или бизнес-счёт, и вопросы о статусе в США |
| Великобритания | Продукт для экспатов или нерезидентов, предлагаемый клиентам в стране проживания заявителя | Паспорт, подтверждение адреса и связь с Великобританией, если её требует продукт | Требование британского адреса может исключить в остальном подходящего заявителя |
Строка про ЕС описывает правовой минимум. Строки про США и Великобританию — это ориентиры для отбора, а не равноценные законные права на доступ и не гарантия, что конкретный банк вас примет.
Найдите путь, соответствующий вашему статусу, а затем проверьте, подходит ли он под реальное использование. Счёт, доступный сотруднику за рубежом, может не принимать доходы от фриланса; счёт компании может принять иностранного директора, не предлагая ему личного счёта.
Получите полезный письменный ответ
Не спрашивайте только, работает ли банк с иностранцами. Сообщите команде, которая проверяет соответствие требованиям, ваше гражданство, страну налогового резидентства, страну текущего проживания и нужен ли вам личный или корпоративный счёт.
Попросите их подтвердить:
Требования к резидентству: Принимает ли продукт человека, который живёт и является налоговым резидентом там же, где вы?
Способ открытия: Можно ли пройти весь процесс удалённо, включая проверку личности и активацию?
Разрешённая деятельность: Поддерживаются ли поступления от клиентов, выплаты подрядчикам и ваша сфера деятельности?
Подтверждение адреса: Должен ли адрес быть местным и какие документы принимаются?
Письменная политика банка по требованиям к клиентам полезнее, чем успешная заявка другого человека. Его резидентство, продукт или структура бизнеса могут отличаться от ваших.
Для других стран задавайте те же вопросы и не рассчитывайте, что известный банковский бренд везде применяет одинаковые правила. Храните ответ вместе с документами заявки, включая название продукта и указанные условия.
Какие документы банки запрашивают у нерезидентов
Банки запрашивают документы, чтобы установить, кто вы, для чего будет использоваться счёт и кто в конечном счёте контролирует связанную компанию. Рекомендации ФАТФ требуют идентифицировать и проверять клиентов, устанавливать конечных бенефициаров, понимать цель отношений и постоянно отслеживать операции.
Документы, которые обычно нужны нерезидентам
| Документ | Зачем его просит банк | Частая проблема |
|---|---|---|
| Паспорт или национальное удостоверение личности | Подтверждает личность и гражданство | Просроченный документ или нечитаемое фото с телефона |
| Подтверждение адреса проживания | Подтверждает указанный адрес проживания | Документ старше допустимого банком срока или оформлен на арендодателя |
| Налоговый идентификационный номер (TIN) | Нужен для налоговой классификации и отчётности | Нет номера для заявленного налогового резидентства |
| Самосертификация налогового резидентства | Указывает налоговые резидентства, о которых нужно сообщать | Ответы противоречат налоговым декларациям |
| Регистрация компании и схема владения | Подтверждает существование компании и тех, кто её контролирует | Неясные конечные бенефициары или необъяснённые номинальные схемы |
| Подтверждение происхождения средств | Объясняет, откуда поступают деньги | Платежи без соответствующих договоров или счетов |
| Ожидаемый профиль операций | Задаёт базу для мониторинга | Описание, по которому не понятны клиенты и платёжная активность |
Сделайте пакет документов согласованным
Используйте своё официальное имя последовательно, включая вторые имена, если их запрашивают. Если в документах разная транслитерация, добавьте пояснение и получите заверенные переводы, когда банк их требует.
Не втискивайте разные виды адресов в одно поле. Домашний адрес, юридический адрес компании и коворкинг могут законно различаться, но точно подпишите каждый и объясните, если используется пересылка почты.
Подготовьте короткую записку об операциях: ожидаемые ежемесячные поступления, исходящие платежи, валюты, местоположение клиентов и основные контрагенты. Описывайте саму работу, например консалтинг по ПО для зарубежных компаний, а не расплывчатые «онлайн-услуги».
Допустим, в паспорте указан прежний город, в счетах — ваше текущее местоположение, а компания зарегистрирована в третьем месте. Такие различия не обязательно мешают одобрению, но необъяснённые расхождения вызывают вопросы; датированные доказательства переезда и понятная сводка адресов помогут проверяющему в них разобраться.
Добавьте подтверждение полномочий и структуры владения компанией
Компании также стоит подготовить свидетельство о регистрации, реестр участников, схему владения вплоть до физических лиц и документы, удостоверяющие личность директоров. Приложите подтверждение того, что заявитель уполномочен распоряжаться счётом, если его попросят.
В заявках в США не путайте личный идентификатор с налоговым номером компании. Наше руководство о том, как открыть банковский счёт без SSN — поможет отделить это конкретное препятствие от остальной заявки.
Как открыть счёт нерезидента удалённо
Удалённое открытие лучше всего проходит, если относиться к нему как к проверке документов с цифровым интерфейсом. Красивое приложение не отменяет того, что банку нужно понять вашу ситуацию.
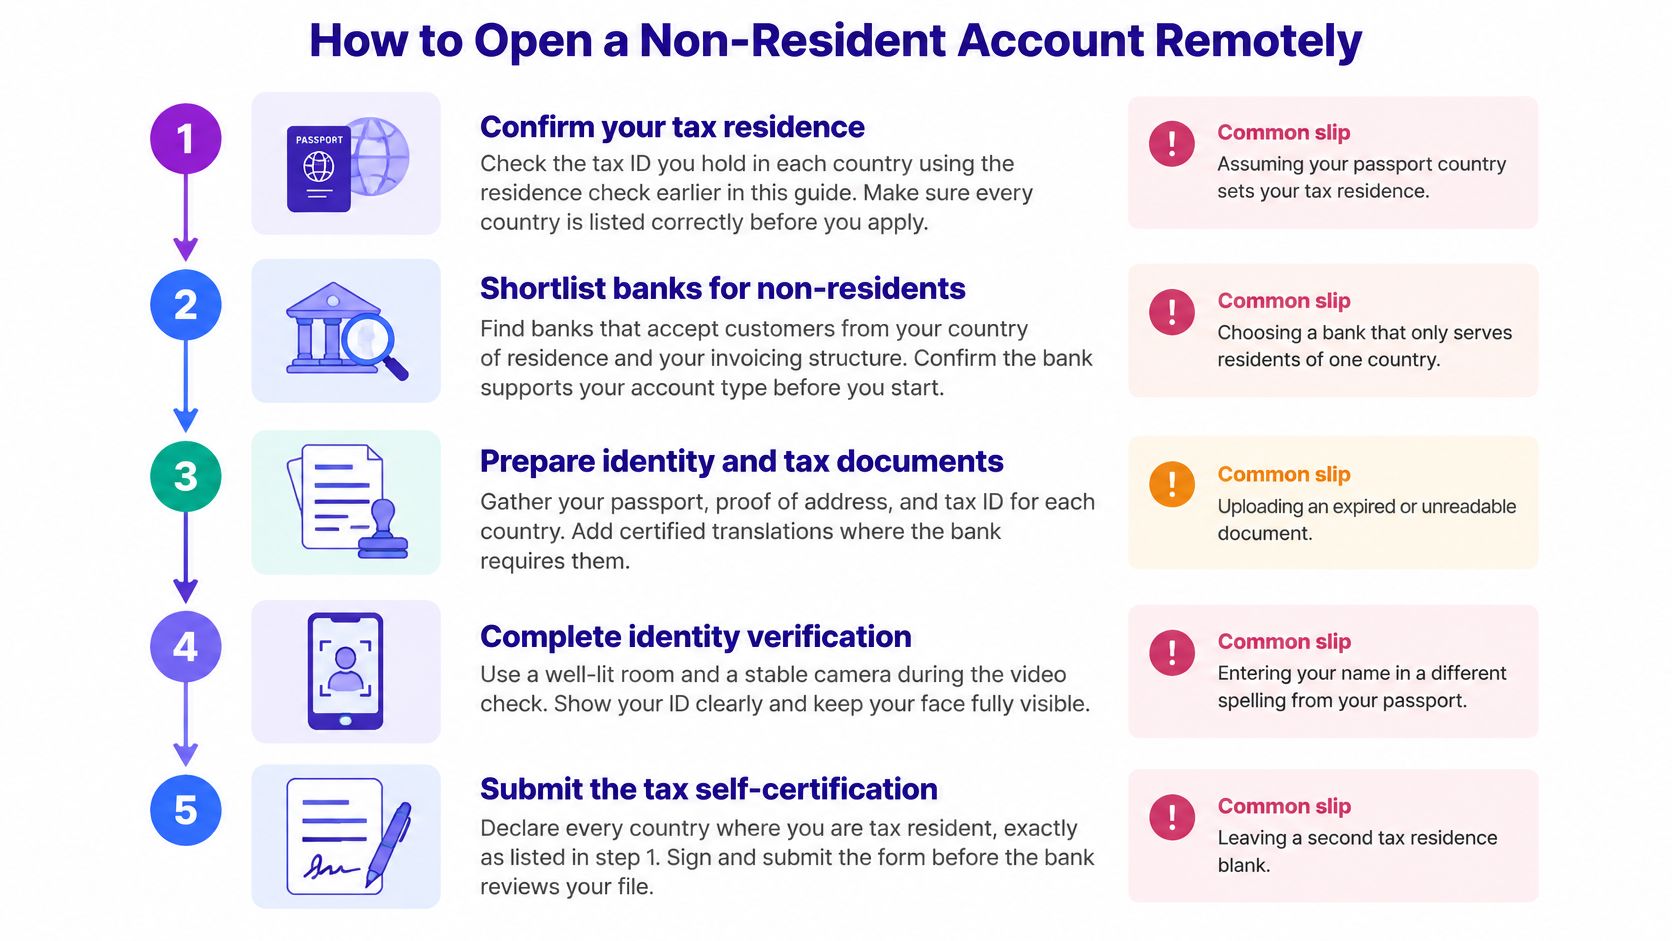
Иллюстрация обобщает основные этапы проверки. Чек-лист ниже также охватывает ограничения, пополнение и тестирование счёта.
Заполняйте заявку в продуманной последовательности
Уточните налоговый статус до заполнения формы. Разберитесь со спорными вопросами резидентства и соберите нужные номера. Частая ошибка — указать страну паспорта, не проверив, соответствует ли она вашему налоговому статусу.
Отберите провайдеров, которые прямо принимают вашу ситуацию. Сопоставьте страну проживания, структуру бизнеса и цель счёта с опубликованными требованиями. Не путайте онлайн-открытие счёта с доступностью по всему миру.
Подготовьте папку с документами для заявки. Сохраните читаемые документы, подтверждающие личность, адрес, налоговый статус и бизнес, вместе с короткой запиской о деятельности и платежах. Частая ошибка — загрузить разрозненные документы, не объяснив, чем занимается бизнес.
Внимательно заполните форму и налоговую самосертификацию. В рамках системы CRS ОЭСР банки могут сверять заявленное резидентство с документами и признаками связи с другими странами, включая иностранные номера телефонов или адреса. Необъяснённый иностранный номер может вызвать вопросы, поэтому точно опишите его, а не скрывайте.
Пройдите проверку личности по видео или в приложении. Используйте хорошее освещение, чистую камеру и оригинал документа. Блики, обрезанные края и размытые фото могут сделать непригодным документ, который в остальном действителен.
Загрузите подтверждающие документы в нужные разделы. Проверьте написание, полноту документов и то, требует ли банк заверения или перевода. Коммерческое название там, где форма просит официальное наименование, может задержать проверку.
Конкретно опишите ожидаемые операции. Укажите ожидаемые ежемесячные объёмы, валюты, типы клиентов и основных контрагентов, помечая оценки как оценки. Избегайте расплывчатых описаний, из-за которых проверяющему придётся гадать, продаёте ли вы консалтинг, товары или платёжные услуги.
Уточните условия активации. Спросите, означает ли одобрение полный функционал или снятие наличных, переводы и другие функции остаются ограниченными. Частая ошибка — отправить клиентам реквизиты до того, как вы разобрались в этих ограничениях.
Пополните и протестируйте счёт. Когда банк подтвердит, что счёт работает, сделайте небольшой перевод и проверьте зачисление, комиссии и исходящие платежи. Не перенаправляйте важные поступления от клиентов, пока платёжный путь не заработает.
Проверьте классификацию компании и непрерывность доступа
В заявках компаний может потребоваться дополнительная классификация контролирующих лиц и того, является ли компания пассивной нефинансовой организацией. Отвечайте исходя из реальной деятельности и структуры владения компании, а не выбирайте статус только потому, что он звучит выгоднее.
Сохраняйте доступ к номеру телефона, который используется для аутентификации. Если вы меняете мобильную связь в поездках, основы цифровой SIM от RedSim помогут разобраться в вариантах связи; отдельно проверьте, может ли ваш банковский номер получать нужные сообщения, поскольку одно лишь подключение к интернету не гарантирует получение SMS.
Прежде чем перенаправлять платежи: Храните вместе уведомление об одобрении, подтверждение активации и запись об успешном тестовом платеже.
Комиссии и расходы, которые стоит сравнить до открытия
Если вы регулярно конвертируете доход в иностранной валюте, проверьте расходы на конвертацию, прежде чем смотреть на ежемесячную плату за счёт. Низкая плата за обслуживание мало поможет, если каждый платёж клиента конвертируется по невыгодному курсу.
Типичные банковские расходы нерезидентов
| Стоимость | От чего зависит |
|---|---|
| Ежемесячное обслуживание счёта | Уровень счёта и минимальный остаток |
| Наценка на конвертацию | Провайдер, валютная пара и сумма перевода |
| Входящий международный перевод | Удержания банков-посредников и банка получателя |
| Исходящий перевод SWIFT | Страна назначения и срочность |
| Комиссия за операции картой за рубежом | Тип карты и политика провайдера |
| Снятие наличных в банкомате за рубежом | Сеть, комиссии оператора и лимиты на снятие |
| Плата за рассмотрение заявки | Политика банка для нерезидентов |
Сравнивайте сумму, которая доходит, а не заявленную комиссию
Перевод, рекламируемый без отдельной комиссии, всё равно может включать валютную наценку. Сравнивайте сумму, которую получает получатель, при одинаковой исходной сумме, валютной паре и моменте котировки.
Для заведомо условного расчёта предположим, что платёж клиента составляет $5,000: наценка на конвертацию в 0.5% обойдётся в $25, а наценка в 2.5% — в $125. Это условные значения и расчёты, а не цены провайдеров.
Международные переводы нужно проверять отдельно. Банк отправителя, банки-посредники и банк получателя могут удерживать комиссии, поэтому зачисленная сумма может оказаться меньше суммы счёта ещё до конвертации.
Составьте собственное сравнение расходов
Смоделируйте реальную активность: Сложите обслуживание счёта, ожидаемые платёжные комиссии, расходы на конвертацию, плату за карты и снятие наличных за обычный год. Учитывайте и загруженные, и спокойные периоды.
Проверьте условия бесплатного обслуживания: Выясните, отменяет ли комиссии минимальный остаток или объём трат по карте, и не заморозит ли выполнение этого условия слишком много оборотных средств.
Запросите понятную котировку: Спросите эффективный курс и сумму, которую получит получатель при вашем вероятном размере перевода. Фразы вроде «конкурентные курсы обмена» для сравнения недостаточно.
Спросите о плате за заявку: Уточните, есть ли плата за рассмотрение заявки нерезидента, возвращается ли она и влияет ли оплата на одобрение.
Разделяйте решения о получении и конвертации. Счёт может хорошо принимать валюту, но плохо её конвертировать, поэтому проверьте, можно ли держать эту валюту или переводить её в другое место без дополнительных комиссий.
Как сохранить счёт открытым после одобрения
Одобрение не гарантирует непрерывного доступа. Банк может запросить обновлённые документы, ограничить функции на время проверки или закрыть счёт, если отношения больше не соответствуют его требованиям.
На некоторых рынках существует и условное открытие: анализ Gateley о доступе к банковским услугам описывает индийские правила, которые позволяют открывать некоторые счета нерезидентов с заблокированными списаниями или в неактивном режиме до проверки адреса. Это пример конкретной юрисдикции, а не функция, которую стоит ожидать от вашего банка.
Поймите, что на самом деле даёт активация
Если счёт ограничен, спросите, могут ли на него поступать платежи, будут ли они доступны и что произойдёт, если проверка не будет пройдена. Получите ответ письменно, прежде чем сообщать реквизиты клиентам.
Когда банк просит подтвердить реальную деловую связь, предоставьте доказательства фактической деятельности. В зависимости от вопроса это могут быть договоры с клиентами, реальный договор аренды рабочего места, отношения с поставщиками или документы, показывающие, где оказываются услуги; одного только юридического адреса может быть недостаточно.
Поездкам тоже нужен контекст, а не сокрытие. Объясните, почему меняются места входа в аккаунт, почему клиенты платят в разных валютах и как эти платежи связаны с заявленной деятельностью.
Храните подтверждающие документы вместе с бухгалтерией
Ведите актуальную папку документов, а не собирайте её заново, когда начнётся проверка:
Сопоставляйте поступления с работой: Храните входящие платежи вместе со счетами и договорами, отмечая обоснованные расхождения, например объединённые платежи или удержанные комиссии.
Обновляйте документы об адресе и налогах: Сохраняйте новые подтверждения при переезде, храните нужные налоговые документы и сообщайте банку, когда меняются заявленные обстоятельства.
Обновляйте платёжный профиль: Сообщайте банку, когда новый клиент, новая валюта или новое направление бизнеса заметно меняют ожидаемую активность.
Объясняйте необычные поступления: Храните подтверждения происхождения средств для переводов, которые не являются обычной выручкой от клиентов, например взносов владельца или выручки от продажи активов.
Резкий рост объёмов, непривычная география платежей, смена владельца или операции за рамками заявленной деятельности могут вызвать вопросы. Отвечайте через проверенные каналы банка и сохраняйте копии отправленного.
Для практического планирования доступа Cloud Residents объясняет, как проходить банковскую верификацию, живя за границей. Надёжная аутентификация и быстрые ответы важны после открытия не меньше, чем при подключении.
Когда квалифицированный налоговый консультант подтвердит неясный вопрос резидентства, подавайте заявку на самый сильный счёт из вашего списка. Выбирайте провайдера, чьи требования, платёжные возможности и постоянные условия вы реально можете выполнять.
Это руководство содержит общую информацию, а не финансовую или налоговую консультацию. Правила, комиссии и цифры меняются, поэтому прежде чем действовать, проконсультируйтесь с квалифицированным специалистом.
Наши подробные руководства охватывают банки, визы, страхование и практическую сторону ведения онлайн-бизнеса, а раздел о путешествиях — визы, eSIM и стоимость жизни. Загляните на Mazurly и свяжите свой банковский чек-лист с более широкими решениями о работе и жизни в разных странах.