Лучший международный банкинг для номадов и основателей
Оглавление
- Почему самый дешёвый международный банк редко оказывается лучшим
- Считайте стоимость процесса, а не счёта
- Пять критериев для оценки любого международного банковского решения
- Начните с суммы всех комиссий
- Проверьте валюты и реквизиты для получения
- Проверьте доступ и средства контроля
- Традиционные банки против цифровых банков и финтеха
- Выбирайте по функции, а не по категории
- Скрытые издержки международных денежных переводов
- Найдите каждое место, где утекают деньги
- Как подобрать схему под ваш профиль основателя
- Фрилансер-одиночка
- Небольшое агентство
- Владелец интернет-магазина
- Как сохранить счета открытыми, если вы постоянно переезжаете
- Заложите непрерывность в свои документы
- Как построить собственную международную банковскую схему
- Сделайте выбор практичным
Советы о «лучшем международном банкинге» часто начинаются со списка банков и заканчиваются рекомендацией карты. Для бизнеса, не привязанного к месту, это неверная отправная точка. Самый дешёвый вариант на бумаге на практике может обойтись дороже, если учесть валютные наценки, удержания банков-посредников, задержки платежей и сложности с сохранением счетов при переездах.
Правильнее спросить так: сколько на самом деле стоит ваш ежемесячный денежный поток в тех валютах и странах, с которыми вы работаете? Фрилансеру, который получает оплату от клиентов, агентству, которое платит подрядчикам за рубежом, и онлайн-продавцу, который рассчитывается с поставщиками, нужна разная схема. Им нужны счета и платёжные сервисы под их коридоры, а также запасные варианты на случай, если провайдер не сможет провести операцию.
| Банковская схема | Часто подходит | Что проверить |
|---|---|---|
| Традиционный банк | Компаниям, которым нужны долгосрочные отношения, кредитование или личное обслуживание | Валютные курсы, комиссии за переводы, требования к клиентам и лимиты платежей |
| Цифровой банк или финтех | Предпринимателям, для которых важны доступ через приложение и мультивалютные операции | Защита вкладов, покрытие коридоров, лимиты переводов и требования к клиентам |
| Многоуровневая схема | Основателям с международными поступлениями, расходами или меняющимся местом жительства | Общие комиссии, документы и надёжность запасных платёжных маршрутов |
Почему самый дешёвый международный банк редко оказывается лучшим
Бесплатный банкинг — самый дорогой маркетинговый трюк в международных финансах. Я видела, как основатели радовались счёту без комиссий, хотя наценка провайдера на конвертацию за один квартал обходилась им дороже, чем годовое обслуживание в премиальном банке.
Единственного лучшего международного банка для бизнеса без привязки к месту не существует. Работает схема: надёжный основной счёт, второй маршрут для устойчивости и мультивалютный сервис для тех коридоров, где у него лучшая цена.
Ваши реальные расходы скрыты в самом процессе. Вы получаете деньги от клиента в одной валюте, часть конвертируете, платите подрядчикам в двух других, расплачиваетесь картой за границей и переводите остаток туда, где держите резервы. У каждого шага своя цена. «Бесплатный» счёт с большой валютной наценкой и удержаниями посредников по входящим переводам обходится дороже, чем премиальный счёт с понятными и предсказуемыми комиссиями.
Поэтому сначала распишите движение денег, а уже потом сравнивайте провайдеров. Запишите, в каких валютах вы получаете деньги, в какие страны платите, где тратите в повседневной жизни и куда в итоге попадает прибыль.
Денежные потоки, стоящие за всем этим, огромны. Средний мировой объём внебиржевых валютных операций составил 7,5 трлн долларов США в день в апреле 2022 года, что на 14 % больше, чем 6,6 трлн долларов США в день в апреле 2019 года, по данным Трёхлетнего обзора центральных банков БМР (подробности — в разделе о скрытых издержках ниже). Каждый шаг этого потока имеет цену. Поэтому курс, применённый к вашему счёту-фактуре, важнее ежемесячной платы на странице тарифов.
Считайте стоимость процесса, а не счёта
Сложите стоимость получения, конвертации, отправки и трат: плату за счёт и карту, комиссии за переводы, удержания банков-корреспондентов, курс конвертации каждого остатка и то, что платит получатель.
Затем оцените трения, которых нет ни в одном тарифе. Проверка комплаенса, которая на несколько дней задерживает оплату подрядчику, стоит дороже любой комиссии за перевод. Заблокированный счёт при смене места жительства стоит ещё дороже.
Самый дешёвый банк — тот, у которого самая низкая общая стоимость на ваших конкретных маршрутах. Всё остальное — лишь цена на витрине.
Пять критериев для оценки любого международного банковского решения
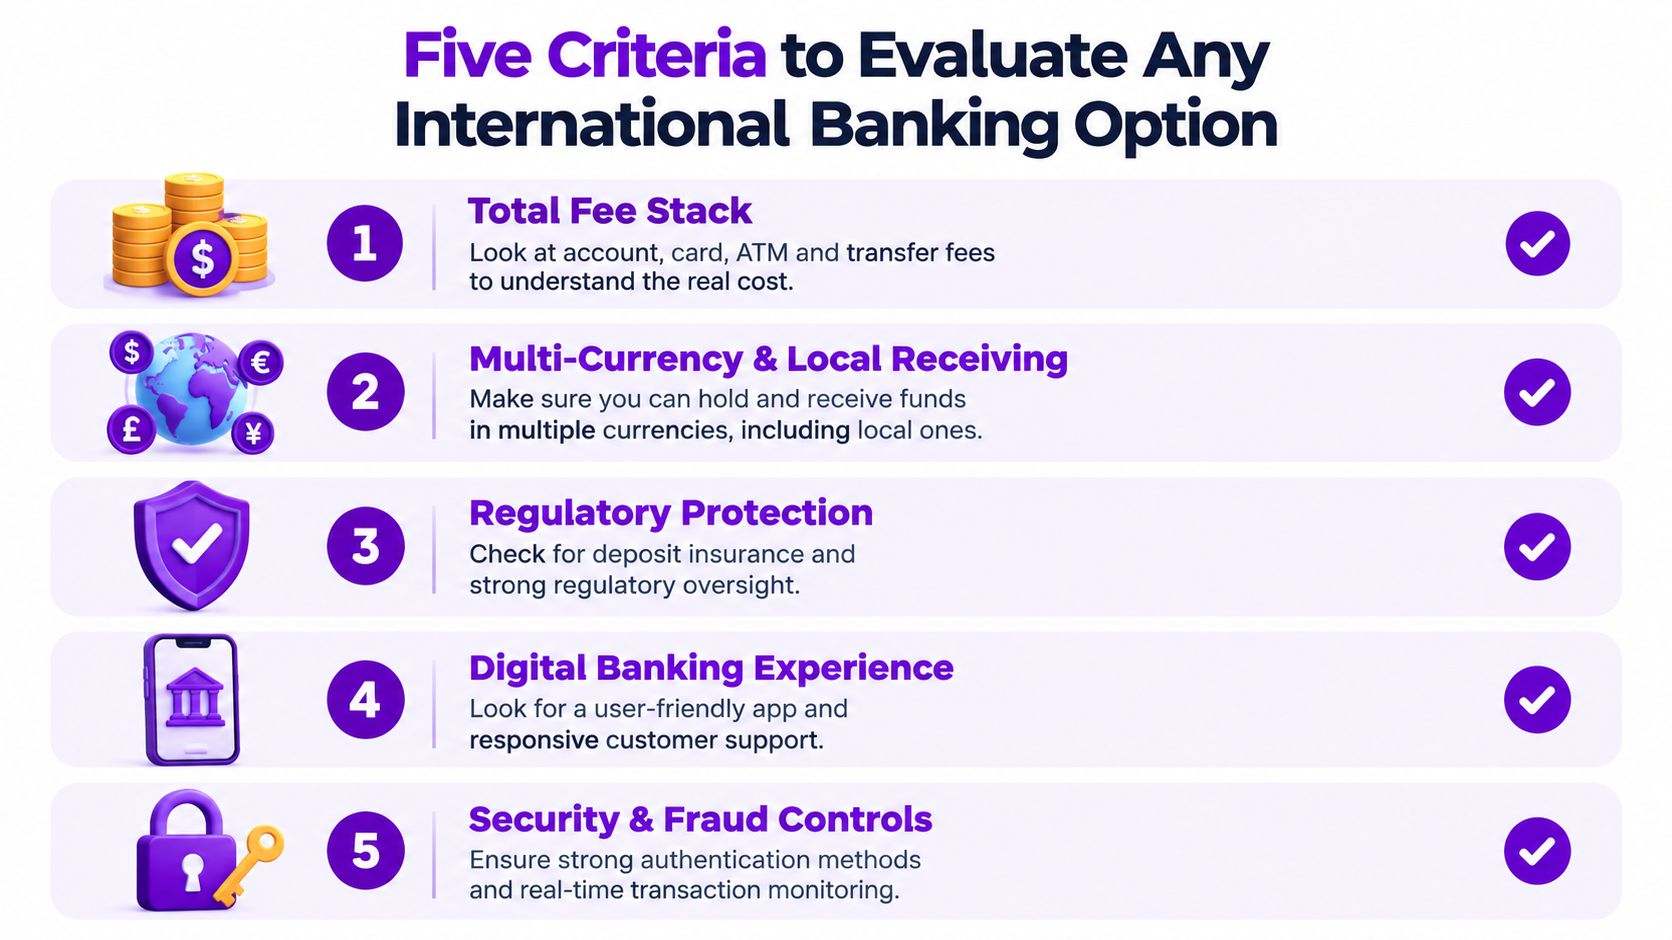
Используйте один и тот же чек-лист для всех провайдеров. Маркетинговые страницы выделяют функции, которые легко сравнить, но ваши реальные расходы и доступ зависят от требований к клиентам, маршрутов операций и условий счёта. Прежде чем переводить деньги, узнайте детали, которые касаются вашего бизнеса и планируемых операций.
Начните с суммы всех комиссий
Смотрите дальше цены обслуживания счёта. Проверьте оплату картой, снятие наличных в банкоматах, входящие и исходящие переводы, курсы конвертации и лимиты, после которых начинаются другие комиссии. Спросите, включает ли заявленная стоимость перевода удержания посредников и может ли получатель платить отдельные комиссии. Если провайдер не хочет объяснять, как проходит платёж, считайте эту неопределённость риском расходов.
Проверьте валюты и реквизиты для получения
Мультивалютный баланс полезен, только если вы можете получать и платить в тех валютах, которые использует ваш бизнес. Проверьте, даёт ли провайдер локальные реквизиты для валют, в которых вы выставляете счета, и подходят ли они для приёма деловых платежей. Спросите, что происходит с платежом, если отправитель использует другую валюту или другой маршрут.
Проверьте доступ и средства контроля
Изучите, как карта работает за границей, доступ к наличным, лимиты снятия в банкоматах и порядок поддержки при заблокированных или оспоренных операциях. Проверьте также требования к клиентам, идентификацию, защиту счёта и то, как провайдер реагирует на смену адреса или вида деятельности. Более широкий список проверок личной безопасности смотрите в статье о том, на что обращать внимание при выборе надёжного сервиса.
Наконец, напрямую оцените покрытие коридоров . Спросите, поддерживает ли ваш провайдер каждый нужный вам маршрут из страны в страну, как доставляются средства и что происходит, если платёж задержан для проверки. Провайдер может быть полезен для одной валютной пары и неудобен для другой. Оценивайте каждого кандидата по вашим реальным маршрутам получения, трат и выплат, а не исходите из того, что «международный» значит универсальный.
Традиционные банки против цифровых банков и финтеха
Традиционные банки и финтех решают разные операционные задачи. Банк может быть лучшей опорой для долгосрочных деловых отношений, а онлайн-сервис может упростить частые конвертации или траты по карте. Никакой ярлык не гарантирует низких расходов, подходящей защиты или доступа для основателя-нерезидента.
| Критерий | Традиционные банки | Цифровые банки и финтех |
|---|---|---|
| Отношения со счётом | Могут предлагать больше услуг в отделениях или для бизнеса, в зависимости от банка | Обычно управляются через приложение или онлайн-кабинет |
| Работа с валютами | Могут поддерживать международные платежи, но проверьте курсы и доступные валюты | Часто рассчитаны на мультивалютное использование, но уточните конкретные коридоры |
| Маршрутизация платежей | Устоявшиеся банковские связи могут помочь с некоторыми переводами | Цифровые процессы удобны, но маршрутизация и удержания всё равно важны |
| Требования к клиентам | Требования к документам и резидентству могут быть строгими | Открыть счёт некоторым может быть проще, но требования различаются |
| Поддержка и непрерывность | Доступ к отделению может помочь там, где оно есть | Удалённая поддержка удобна, но возможности эскалации различаются |
Традиционный банк — сильный вариант, если вам нужны стабильные операционные отношения, местные услуги или продукты помимо платежей. Он также может быть оправдан, если ваши клиенты или поставщики ожидают обычных банковских переводов. Но не стоит считать, что охват банка означает, что его курсы конвертации или маршруты переводов лучше всего подходят вашему бизнесу. Спросите о расходах и лимитах для ваших валют.
Цифровые банки и финтех могут быть удобнее для управления деньгами через приложение и хранения нескольких валют. Поэтому они полезны для приёма платежей, оплаты расходов за границей или контроля трат по карте. Но удобное приложение не отвечает на вопросы о защите вкладов, требованиях к клиентам или о том, что будет, когда отдел комплаенса запросит дополнительную информацию.
Выбирайте по функции, а не по категории
Многим основателям нужны оба типа провайдеров. Используйте регулируемый банк как стабильную основу, если он отвечает вашим потребностям, и добавьте отдельный сервис только для тех маршрутов или функций, с которыми он справляется лучше. Сохраняйте достаточно гибкости, чтобы продолжать получать и отправлять деньги, если у одного из провайдеров сбой или проверка.
Если вы сравниваете варианты регистрации компании и банковского обслуживания в разных юрисдикциях, практическое руководство о том, как открыть банковский счёт для ирландской компании , поможет понять, какие вопросы по документам стоит изучить. Воспринимайте любую информацию о конкретной стране как отправную точку, а затем уточняйте требования в выбранном банке. На результат могут повлиять юрисдикция вашей компании, ваше личное место жительства и правила банка.
Скрытые издержки международных денежных переводов
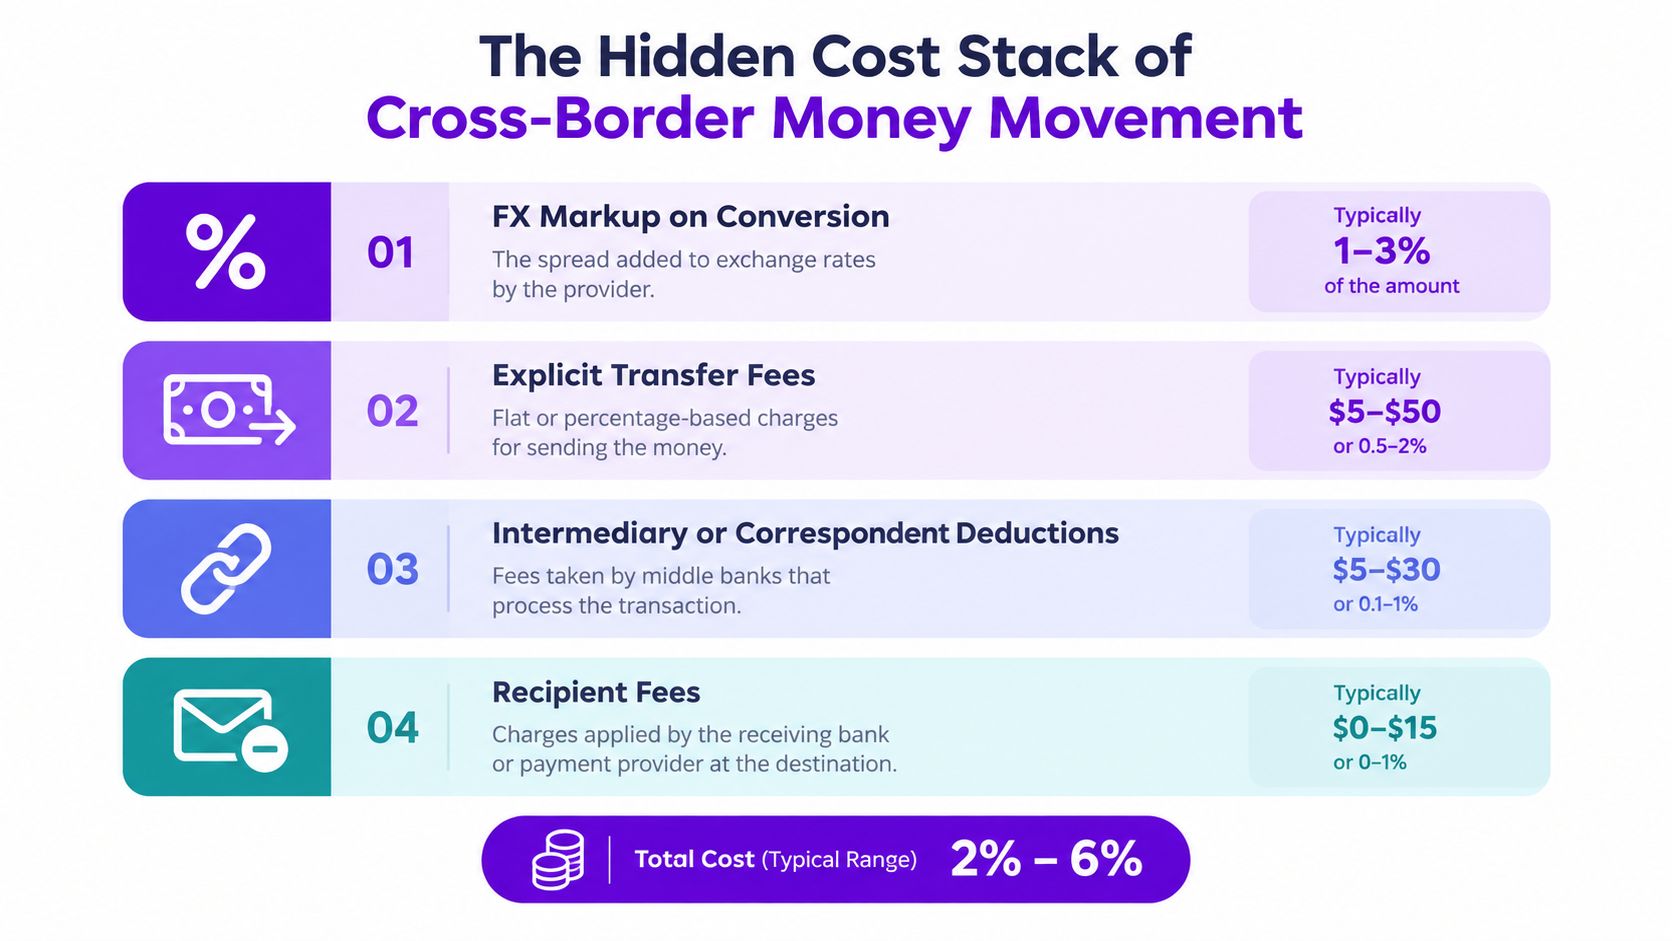
«Бесплатный» бизнес-счёт может оказаться самой дорогой строкой ваших ежемесячных платежей. Отсутствие комиссии за перевод мало что значит, если провайдер зарабатывает на курсе, банки-корреспонденты удерживают комиссии по пути, а плановая проверка комплаенса на неделю блокирует оплату подрядчику. Премиальный банк с прозрачными комиссиями и узкой валютной наценкой на том же коридоре часто обходится дешевле. Считайте тот поток, который вы реально проводите каждый месяц: полученные, конвертированные и выплаченные деньги.
Механизм этих цен виден в трёхлетнем обзоре БМР, упомянутом выше: в апреле 2022 года на валютные свопы пришлось 51 % мирового объёма внебиржевых валютных операций, на спот — 28 %, на простые форварды — 15 %. Валютные рынки работают через множество инструментов. От того, какой использует ваш провайдер и как он оценивает ваш коридор, зависят ваши реальные расходы.
Найдите каждое место, где утекают деньги
В одном переводе может скрываться семь платежей. Проверьте каждый.
- Валютная наценка: сравните курс конвертации провайдера с биржевым средним курсом на момент операции. Небольшая наценка, повторённая на двенадцати ежемесячных конвертациях, накапливается быстрее любой фиксированной комиссии.
- Комиссия за перевод: спросите, платите ли вы фиксированную сумму, процент или и то и другое и меняется ли структура в зависимости от суммы.
- Удержание посредников: спросите, могут ли банки-корреспонденты удерживать комиссии по пути. На некоторых коридорах ответ всегда «да».
- Комиссия получателя: уточните, берёт ли банк получателя комиссию до зачисления, из-за чего оплата по вашему счёту приходит не полностью.
- Расходы по карте и в банкоматах: изучите надбавки за операции за рубежом, комиссии за снятие и месячные лимиты, если вы тратите в поездках.
- Момент конвертации: автоматическая конвертация при получении лишает вас возможности выбрать курс. Выбирайте решения, которые позволяют держать остатки и конвертировать, когда вам удобно.
- Цена неудачного платежа: отслеживание, исправление или повторная отправка вернувшегося платежа отнимает часы административной работы, а блокировка по комплаенсу может заморозить средства в пути.
Данные БМР о стоимости денежных переводов, приведённые в последнем разделе, оценивают среднюю мировую стоимость перевода 200 долларов в 6,5 % в первом квартале 2025 года; самым дешёвым регионом получения была Южная Азия — 4,8 %. Эти цифры касаются частных переводов со своей структурой комиссий. Считайте их доказательством того, что сумма комиссий реальна, а затем напрямую измерьте свой маршрут.
В качестве ориентира по конкретному типу операций разбор Network International для стартапов в ОАЭ показывает, как региональный процессинговый провайдер раскладывает расходы на приём и расчёты. Если вы выбираете, где жить, пока управляете этой схемой, сравнение стоимости жизни по странам от Mazurly моделирует сторону расходов. Не смешивайте эти два вопроса. Дешёвое место жительства не исправит дорогой платёжный маршрут.
Чтобы наглядно увидеть, как корреспондентский банкинг проводит платёж и где посредники берут свои комиссии, посмотрите это видео: в нём международный перевод разобран шаг за шагом. Посмотрите его, прежде чем сравнивать тарифы провайдеров.
Как подобрать схему под ваш профиль основателя
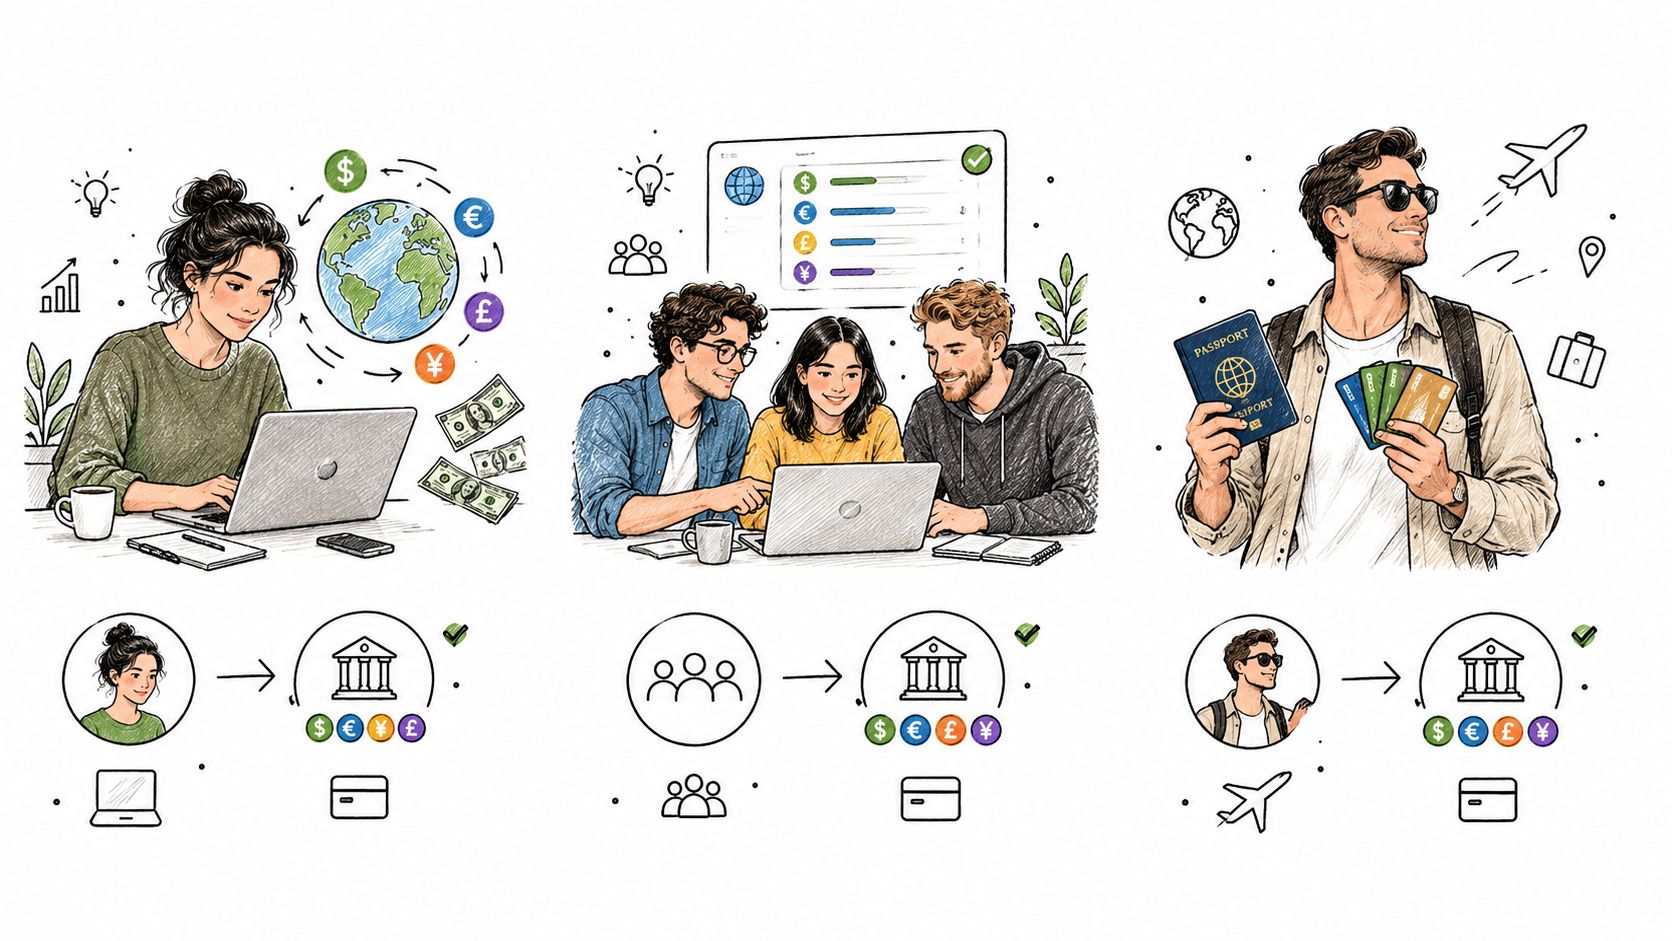
Правильная схема зависит от того, как деньги движутся в вашем бизнесе. У фрилансера с несколькими клиентскими платежами иные приоритеты, чем у агентства с регулярными выплатами или у продавца, который работает с выплатами маркетплейсов и счетами поставщиков.
Фрилансер-одиночка
Допустим, вы выставляете счета клиентам в одной основной валюте, живёте в другой стране и тратите деньги в нескольких валютах во время поездок. Сделайте ставку на надёжные локальные реквизиты для оплаты счетов, понятный процесс конвертации и карту, которая подходит для повседневных расходов. Держите основной банковский счёт для непрерывности бизнеса и не конвертируйте автоматически каждое поступление, если можете сами выбрать момент.
Ключевое решение: если вы регулярно конвертируете доход от клиентов в валюту своих расходов, сравните курс и комиссии на этом маршруте, прежде чем платить за функции, которыми не будете пользоваться.
Небольшое агентство
Агентству, которое платит подрядчикам в нескольких странах, нужны предсказуемые выплаты, аккуратные документы и процесс проверки реквизитов получателей. Мультивалютный сервис может упростить регулярные выплаты, а банковский счёт может служить опорой для управления деньгами и более широких деловых отношений. Назначьте ответственного, который сверяет платежи со счетами и подтверждает, что получает каждый подрядчик.
Владелец интернет-магазина
Продавцу нужно согласовать валюты выплат маркетплейсов со счетами поставщиков, расходами на доставку, рекламным бюджетом и валютой, в которой он держит деньги. Важно не только то, поддерживает ли провайдер несколько валют. Проверьте, может ли он принимать средства от маркетплейсов и платить поставщикам по вашим маршрутам, не навязывая дорогую или неудобную конвертацию.
Если вы ещё продумываете бизнес-модель, воспользуйтесь структурированным обзором стартовых расходов онлайн-бизнеса , чтобы отделить банковские расходы от других операционных затрат. Затем составьте месячную карту поступлений, выплат, трат по карте и переводов прибыли. Самая подходящая схема — та, что делает эти потоки видимыми и управляемыми, а не та, у которой самый длинный список функций.
Как сохранить счета открытыми, если вы постоянно переезжаете
Доступ к счёту — это операционное требование, а не бумажная формальность, которую можно отложить. Смена адреса, налогового резидентства, паспорта, вида деятельности или характера операций может заставить провайдера запросить обновлённые данные. Если под рукой нет понятных документов, плановая проверка может обернуться задержкой платежей или ограничением счёта.
Международный комплаенс сам по себе тоже не становится проще. Органы ЕС указывали на сложность санкционных пакетов и слабые места в проверке, обновлении списков и ведении записей. Доклад Roosevelt Institute о доступе к банковским счетам рассматривает документальные барьеры в США, в том числе практический разрыв между допустимыми документами для идентификации и теми, которые банки обычно запрашивают. Требования зависят от банка и юрисдикции, поэтому уточняйте их напрямую.
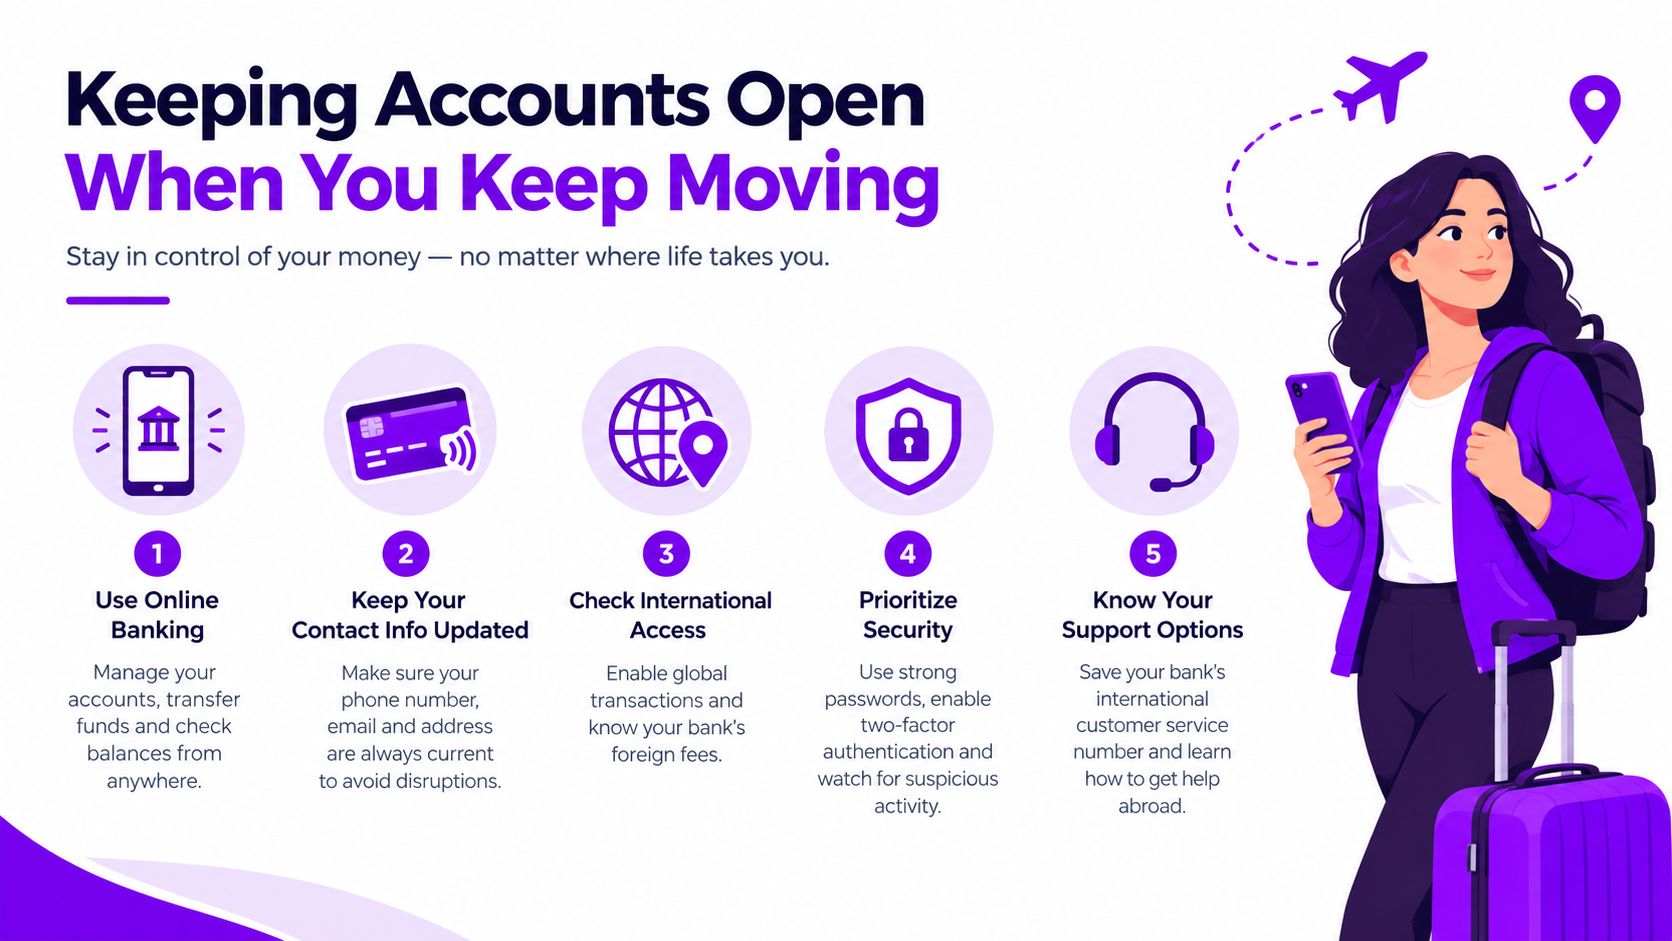
Заложите непрерывность в свои документы
- Держите основной счёт: выберите банк, который покрывает ваши основные операционные потребности, и держите под рукой его контакты и способы эскалации.
- Поддерживайте отдельный запасной маршрут: второй счёт или платёжный сервис поможет, если основной провайдер недоступен. Используйте его с понятной деловой целью и проводите операции, которые легко объяснить.
- Храните актуальные подтверждения: держите в порядке и в актуальном состоянии документы, удостоверяющие личность, подтверждение адреса, документы о налоговом резидентстве, данные компании, счета и подтверждения происхождения средств.
- Определите триггеры изменений: решите, о каких изменениях нужно сообщать провайдеру, например о новом адресе, смене вида деятельности или налогового резидентства.
- Документируйте цель бизнеса: делайте счета, договоры и назначения платежей настолько согласованными, чтобы объяснить необычную операцию, не восстанавливая всю историю задним числом.
Не распределяйте деньги по счетам только ради функций. Дробление без понятной причины усложняет бухгалтерию и ответы на вопросы комплаенса. Если вы инвестируете, живя в разных странах, прочитайте об инвестициях при жизни за границей как часть более широкой задачи — поддерживать согласованность финансовых документов в разных странах.
Как построить собственную международную банковскую схему
Начните со своего ежемесячного потока, а не со страницы функций провайдера. Перечислите каждое регулярное движение денег: в каких валютах вы получаете, в каких платите, где происходят конвертации и какие коридоры несут наибольший объём. Эта карта определяет роли, которые должна выполнять ваша схема.
В компактной схеме их обычно три. Основной регулируемый счёт служит опорой деловых отношений и обслуживает повседневные операции. Второй счёт в другой юрисдикции обеспечивает непрерывность, если меняются доступ или требования. Мультивалютный кошелёк или финтех-счёт берёт на себя маршруты, чувствительные к курсу, и траты по карте там, где его цена лучше банковской наценки. Закрепите каждый коридор за маршрутом, при котором получатель получает больше всего денег. Удобство — только решающий довод при равенстве.
Здесь же рушится иллюзия «бесплатного» счёта. Премиальный банк с ежемесячной платой может обойтись дешевле финтеха без комиссий, если учесть валютную наценку, удержания посредников по переводам и часы, потраченные на повторные проверки комплаенса. Посчитайте всё по каждому коридору, прежде чем принимать решение.
Распространённая ошибка — сначала выбрать провайдера, а потом проводить через него каждый платёж клиента, каждую выплату подрядчику и каждую личную трату.
Сделайте выбор практичным
Прежде чем открывать или менять счета:
- Распишите каждое регулярное поступление, платёж, конвертацию и снятие по валютам и коридорам.
- Сравнивайте полную сумму комиссий и сумму, которую получает получатель, а не комиссию, которую показывают отправителю.
- Проверьте требования к клиентам, поддерживаемые валюты, лимиты платежей и требования к документам.
- Проводите каждый коридор через самый дешёвый вариант и записывайте, почему у каждого провайдера своя роль.
- Пересчитывайте стоимость схемы каждый раз, когда меняются место жительства, бизнес-модель или структура платежей.
Цели регуляторов со временем могут изменить эти расходы, но не стройте бюджет на цели так, будто она уже достигнута. БМР поставил цель довести среднюю мировую стоимость розничных международных платежей до не более 1 % к концу 2027 года, при этом ни один коридор не должен превышать 3 %, согласно презентации о стоимости, приведённой в разделе о скрытых издержках выше. Оценивайте свою схему по тому, что провайдеры берут сегодня.
Mazurly публикует практические руководства для основателей, которые управляют международными финансами, бизнес-процессами и жизнью в разных странах. Загляните на Mazurly , чтобы найти материалы, которые помогут расписать ваш банковский поток, сравнить операционные расходы и построить более устойчивый бизнес без привязки к месту.