Das beste internationale Banking für Nomaden und Gründer
Inhaltsverzeichnis
- Warum die günstigste internationale Bank selten gewinnt
- Bewerten Sie den Ablauf, nicht das Konto
- Fünf Kriterien zur Bewertung jedes internationalen Bankangebots
- Beginnen Sie mit der Gebührenkette
- Prüfen Sie Währungen und Empfangsdaten
- Testen Sie Zugang und Kontrollen
- Klassische Banken vs. Digitalbanken und Fintechs
- Wählen Sie nach Funktion, nicht nach Kategorie
- Die versteckten Kosten grenzüberschreitender Geldbewegungen
- Finden Sie jede Stelle, an der Geld verloren geht
- Das passende Setup für Ihr Gründerprofil
- Der Solo-Freelancer
- Die kleine Agentur
- Der E-Commerce-Händler
- Konten offen halten, wenn man ständig umzieht
- Bauen Sie Kontinuität in Ihre Unterlagen ein
- Ihr eigenes internationales Banking-Setup aufbauen
- Machen Sie die Wahl umsetzbar
Ratschläge zum „besten internationalen Banking“ beginnen oft mit einer Liste von Banken und enden mit einer Kartenempfehlung. Für ein ortsunabhängiges Unternehmen ist das der falsche Ausgangspunkt. Die günstigste Option auf dem Papier kann in der Praxis mehr kosten, wenn man Wechselkursaufschläge, Abzüge von Zwischenbanken, verzögerte Zahlungen und die Mühe einrechnet, Konten bei Umzügen offen zu halten.
Die bessere Frage lautet: Was kostet Ihr tatsächlicher monatlicher Ablauf in den Währungen und Ländern, die Sie nutzen? Ein Freelancer mit Kundeneinnahmen, eine Agentur, die Auftragnehmer im Ausland bezahlt, und ein Onlinehändler, der Lieferanten bezahlt, brauchen nicht dasselbe Setup. Sie brauchen Konten und Zahlungsdienste, die zu ihren Korridoren passen, mit Ausweichmöglichkeiten, wenn ein Anbieter eine Transaktion nicht abwickeln kann.
| Banking-Setup | Passt oft für | Genau prüfen |
|---|---|---|
| Klassische Bank | Unternehmen, die eine langfristige Geschäftsbeziehung, Kredite oder persönliche Betreuung brauchen | Wechselkurse, Überweisungsgebühren, Zugangsvoraussetzungen und Zahlungslimits |
| Digitalbank oder Fintech | Unternehmer, die App-Zugang und Mehrwährungsabläufe bevorzugen | Einlagenschutz, Korridorabdeckung, Überweisungslimits und Zugangsvoraussetzungen |
| Mehrschichtiges Setup | Gründer mit internationalen Einnahmen, Ausgaben oder wechselndem Wohnsitz | Gesamtgebühren, Unterlagen und die Zuverlässigkeit von Ausweich-Zahlungswegen |
Warum die günstigste internationale Bank selten gewinnt
Kostenloses Banking ist der teuerste Marketingtrick im grenzüberschreitenden Finanzwesen. Ich habe Gründer gesehen, die ein gebührenfreies Konto feierten, während der Umrechnungsaufschlag des Anbieters sie in einem einzigen Quartal mehr kostete als der Jahresbeitrag einer Premiumbank.
Es gibt nicht die eine beste internationale Bank für ein ortsunabhängiges Unternehmen. Was funktioniert, ist ein Setup: ein verlässliches Hauptkonto, ein zweiter Weg für Ausfallsicherheit und ein Mehrwährungsdienst für die Korridore, in denen er am günstigsten ist.
Ihre echten Kosten verstecken sich im Ablauf. Sie erhalten Kundengeld in einer Währung, rechnen einen Teil um, bezahlen Auftragnehmer in zwei anderen, zahlen im Ausland mit Karte und überweisen den Rest dorthin, wo Sie Ihre Rücklagen halten. Jeder Schritt hat seinen eigenen Preis. Ein „kostenloses“ Konto mit hohem Wechselkursaufschlag und Abzügen bei eingehenden Überweisungen kostet mehr als ein Premiumkonto mit klaren, planbaren Gebühren.
Erfassen Sie also den Geldfluss, bevor Sie Anbieter vergleichen. Notieren Sie, welche Währungen Sie erhalten, in welche Länder Sie zahlen, wo Sie im Alltag Geld ausgeben und wo Ihre Gewinne am Ende landen.
Die Geldströme dahinter sind gewaltig. Der weltweite außerbörsliche Devisenhandel lag im Schnitt bei 7,5 Billionen US-Dollar pro Tag im April 2022, ein Plus von 14 % gegenüber 6,6 Billionen US-Dollar pro Tag im April 2019, laut der Triennial Central Bank Survey der BIZ (der Abschnitt zu den versteckten Kosten unten erklärt die Details). Jeder Schritt in diesem Fluss hat einen Preis. Deshalb zählt der Wechselkurs auf Ihrer Rechnung mehr als die Monatsgebühr auf der Preisseite.
Bewerten Sie den Ablauf, nicht das Konto
Addieren Sie die Kosten für Empfangen, Umrechnen, Senden und Ausgeben: Konto- und Kartengebühren, Überweisungsgebühren, Abzüge von Korrespondenzbanken, den Umrechnungskurs auf jeden Saldo und das, was der Empfänger zahlt.
Bewerten Sie dann die Reibung, die in keinem Gebührenverzeichnis steht. Eine Compliance-Prüfung, die eine Zahlung an Auftragnehmer um Tage verzögert, kostet mehr als jede Überweisungsgebühr. Ein gesperrtes Konto beim Wohnsitzwechsel kostet noch mehr.
Die günstigste Bank ist die mit den niedrigsten Gesamtkosten auf Ihren konkreten Wegen. Alles andere ist nur der Listenpreis.
Fünf Kriterien zur Bewertung jedes internationalen Bankangebots
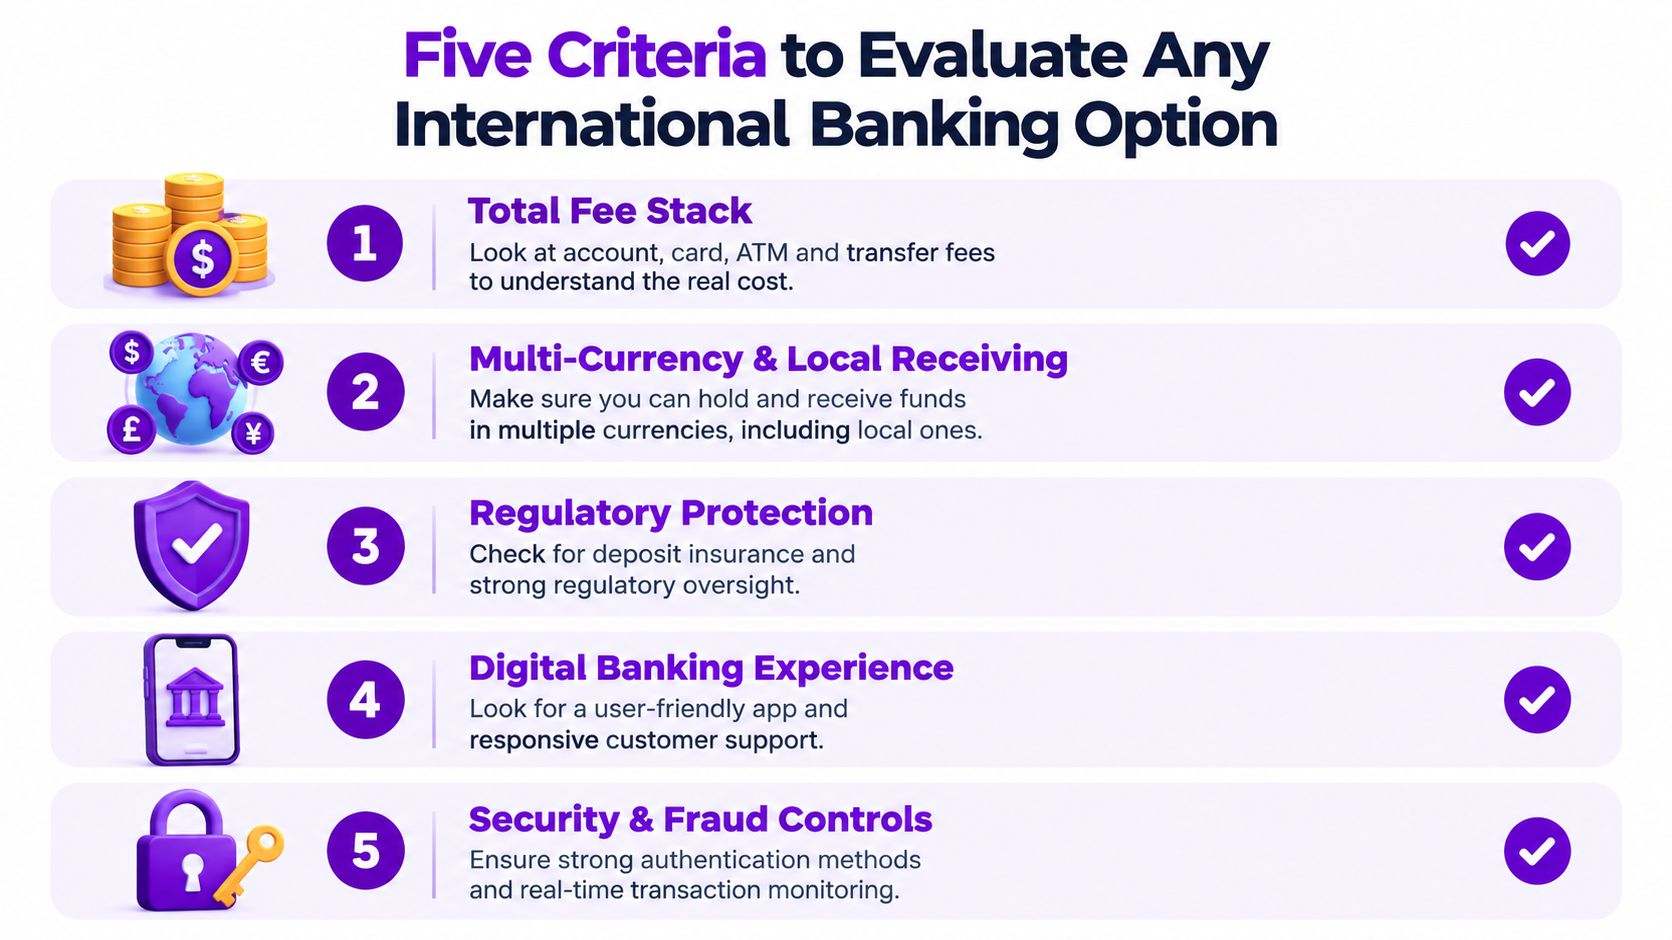
Nutzen Sie für jeden Anbieter dieselbe Checkliste. Marketingseiten heben Funktionen hervor, die sich leicht vergleichen lassen, doch Ihre echten Kosten und Ihr Zugang hängen von Voraussetzungen, Transaktionswegen und Kontobedingungen ab. Fragen Sie nach den Details, die für Ihr Unternehmen und Ihre geplanten Transaktionen gelten, bevor Sie Geld verschieben.
Beginnen Sie mit der Gebührenkette
Schauen Sie über den Kontopreis hinaus. Prüfen Sie Kartenzahlungen, Geldautomatenabhebungen, ein- und ausgehende Überweisungen, Umrechnungskurse und Limits, die weitere Gebühren auslösen. Fragen Sie, ob die genannten Überweisungskosten Abzüge von Zwischenbanken einschließen und ob der Empfänger eigene Gebühren zahlen muss. Wenn der Anbieter nicht erklären will, wie eine Zahlung geleitet wird, behandeln Sie diese Unsicherheit als Kostenrisiko.
Prüfen Sie Währungen und Empfangsdaten
Ein Mehrwährungssaldo ist nur nützlich, wenn Sie in den Währungen empfangen und zahlen können, die Ihr Unternehmen nutzt. Prüfen Sie, ob der Anbieter lokale Empfangsdaten für die Währungen bietet, in denen Sie abrechnen, und ob diese für geschäftliche Zahlungseingänge geeignet sind. Fragen Sie, wie eine Zahlung behandelt wird, wenn der Absender eine andere Währung oder einen anderen Weg als erwartet nutzt.
Testen Sie Zugang und Kontrollen
Prüfen Sie die Nutzung der Karte im Ausland, den Bargeldzugang, die Abhebelimits und den Supportprozess bei blockierten oder strittigen Transaktionen. Prüfen Sie auch Voraussetzungen, Identitätsanforderungen, Kontoschutz und wie der Anbieter mit einer Änderung von Adresse oder Geschäftstätigkeit umgeht. Für eine breitere Liste persönlicher Sicherheitsprüfungen lesen Sie, worauf Sie bei einem sicheren Dienst achten sollten.
Bewerten Sie schließlich direkt die Korridorabdeckung . Fragen Sie, ob Ihr Anbieter jede Länder-zu-Länder-Strecke unterstützt, die Sie brauchen, wie Gelder zugestellt werden und was passiert, wenn eine Zahlung zur Prüfung angehalten wird. Ein Anbieter kann für ein Währungspaar nützlich und für ein anderes ungeeignet sein. Bewerten Sie jeden Kandidaten anhand Ihrer echten Empfangs-, Ausgaben- und Zahlungswege, statt anzunehmen, dass „international“ überall bedeutet.
Klassische Banken vs. Digitalbanken und Fintechs
Klassische Banken und Fintechs lösen unterschiedliche betriebliche Probleme. Eine Bank kann ein besserer Anker für eine langfristige Geschäftsbeziehung sein, während ein Onlinedienst häufige Umrechnungen oder Kartenausgaben vereinfachen kann. Kein Etikett garantiert niedrige Kosten, passenden Schutz oder Zugang für einen nicht ansässigen Gründer.
| Kriterium | Klassische Banken | Digitalbanken und Fintechs |
|---|---|---|
| Kontobeziehung | Bieten je nach Institut eventuell mehr Filial- oder Geschäftskundenservices | Meist über eine App oder ein Onlineportal verwaltet |
| Umgang mit Währungen | Unterstützen eventuell internationale Zahlungen, aber prüfen Sie Kurse und verfügbare Währungen | Oft für Mehrwährungsnutzung gebaut, aber bestätigen Sie die genauen Korridore |
| Zahlungsweiterleitung | Etablierte Bankbeziehungen können bei manchen Überweisungen helfen | Digitale Abläufe sind bequem, aber Weiterleitung und Abzüge zählen trotzdem |
| Zugangsvoraussetzungen | Dokumenten- und Wohnsitzanforderungen können hoch sein | Die Kontoeröffnung kann für manche einfacher sein, aber die Voraussetzungen variieren |
| Support und Kontinuität | Filialzugang kann helfen, wo es ihn gibt | Fernsupport ist bequem, aber die Eskalationsmöglichkeiten variieren |
Eine klassische Bank ist eine gute Wahl, wenn Sie eine stabile Geschäftsbeziehung, lokale Services oder Produkte über Zahlungen hinaus brauchen. Sie kann auch sinnvoll sein, wenn Ihre Kunden oder Lieferanten klassische Banküberweisungen erwarten. Gehen Sie aber nicht davon aus, dass die Reichweite einer Bank bedeutet, dass ihre Umrechnungspreise oder Überweisungswege am besten zu Ihrem Unternehmen passen. Fragen Sie nach den Kosten und Limits für Ihre Währungen.
Digitalbanken und Fintechs können bequemer sein, um Geld per App zu verwalten und mehrere Währungen zu halten. Das macht sie nützlich, um Zahlungen zu empfangen, Ausgaben im Ausland zu bezahlen oder Kartenausgaben zu steuern. Eine reibungslose App beantwortet aber keine Fragen zu Einlagenschutz, Voraussetzungen oder dazu, was passiert, wenn Compliance-Teams mehr Informationen verlangen.
Wählen Sie nach Funktion, nicht nach Kategorie
Viele Gründer brauchen beide Arten von Anbietern. Nutzen Sie eine regulierte Bank als stabile Basis, wenn sie Ihre Bedürfnisse erfüllt, und ergänzen Sie einen separaten Dienst nur für die Wege oder Funktionen, die er besser abdeckt. Bleiben Sie flexibel genug, um weiter empfangen und zahlen zu können, wenn einer der Anbieter einen Ausfall oder eine Prüfung hat.
Wenn Sie Gründungs- und Bankoptionen in verschiedenen Ländern vergleichen, kann ein praktischer Leitfaden zur Eröffnung eines Geschäftskontos für eine irische Firma Ihnen helfen, die zu klärenden Dokumentationsfragen zu verstehen. Betrachten Sie länderspezifische Informationen als Ausgangspunkt und prüfen Sie die Anforderungen dann beim gewählten Institut. Der Sitz Ihrer Firma, Ihr persönlicher Wohnsitz und die Zugangsregeln der Bank können alle das Ergebnis beeinflussen.
Die versteckten Kosten grenzüberschreitender Geldbewegungen
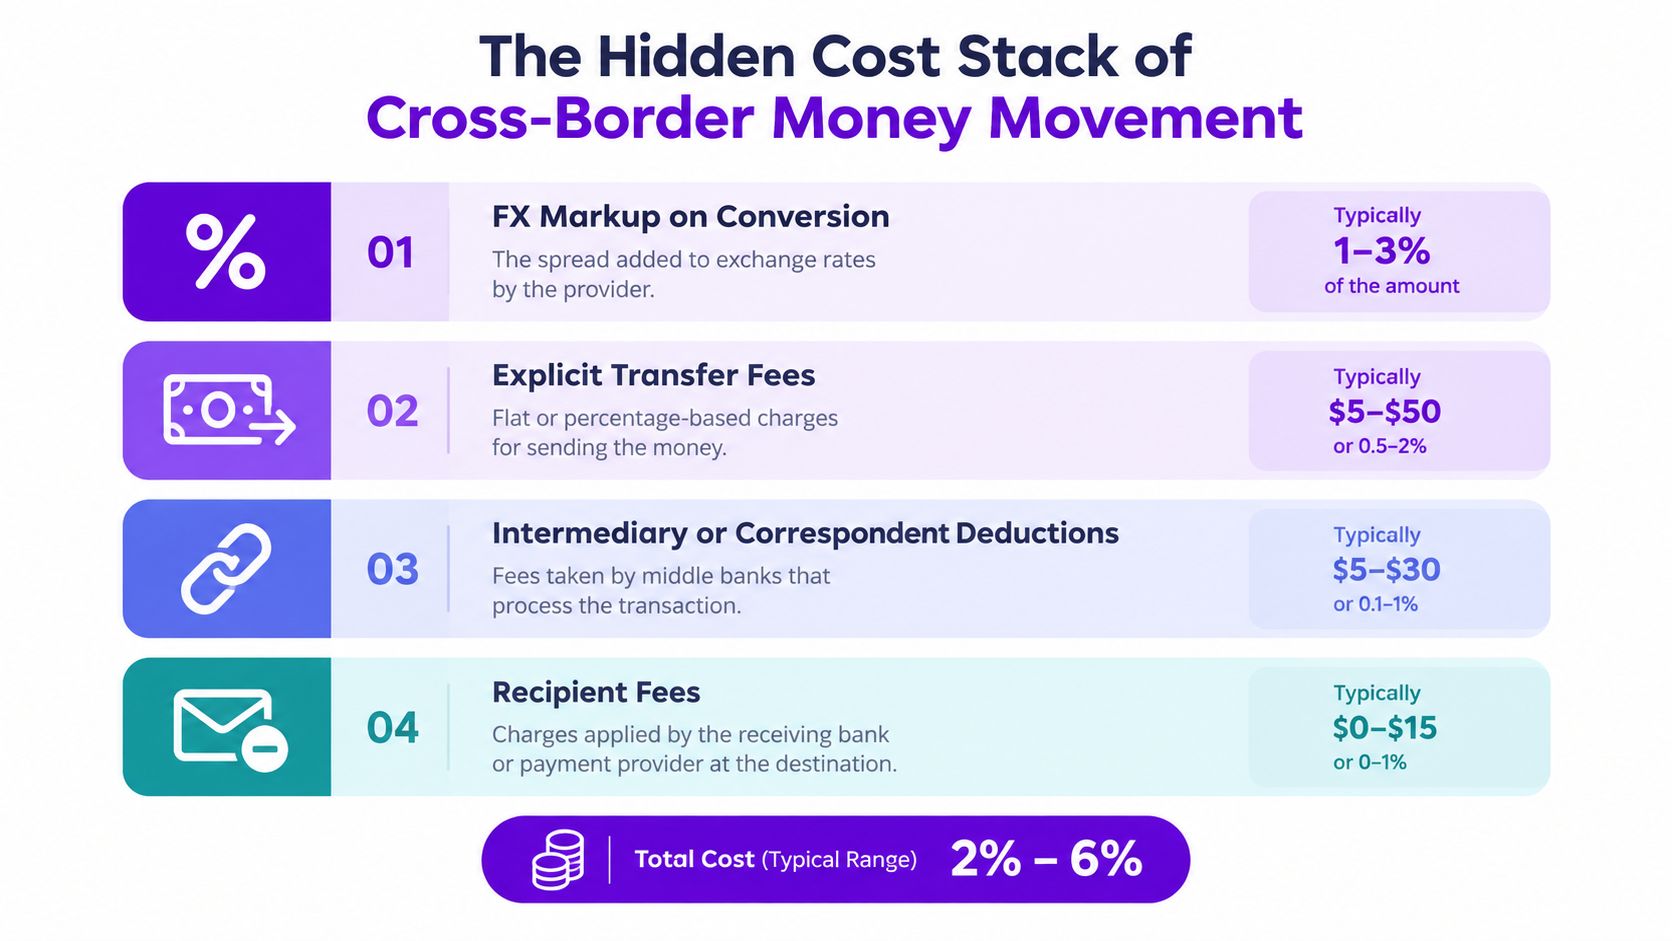
Ein „kostenloses“ Geschäftskonto kann der teuerste Posten Ihrer monatlichen Zahlungen sein. Keine Überweisungsgebühr bedeutet wenig, wenn der Anbieter seine Marge im Wechselkurs versteckt, Korrespondenzbanken unterwegs Abzüge vornehmen und eine Routineprüfung die Zahlung an einen Auftragnehmer eine Woche lang blockiert. Eine Premiumbank mit sichtbaren Gebühren und engem Wechselkursaufschlag ist auf demselben Korridor oft günstiger. Bewerten Sie den Ablauf, den Sie jeden Monat tatsächlich haben: empfangenes, umgerechnetes und ausgezahltes Geld.
Die Mechanik hinter diesen Preisen zeigt die oben zitierte BIZ-Triennial-Umfrage: Im April 2022 machten Devisenswaps 51 % des weltweiten außerbörslichen Devisenhandels aus, Kassageschäfte 28 % und Outright-Termingeschäfte 15 %. Devisenmärkte laufen über viele Instrumente. Welches Ihr Anbieter nutzt und wie er Ihren Korridor bepreist, bestimmt Ihre echten Kosten.
Finden Sie jede Stelle, an der Geld verloren geht
In einer einzigen Überweisung können sieben Gebühren stecken. Prüfen Sie jede davon.
- Wechselkursaufschlag: Vergleichen Sie den Umrechnungskurs des Anbieters mit einem Mittelkurs zum Zeitpunkt der Transaktion. Ein kleiner Aufschlag, der sich bei zwölf monatlichen Umrechnungen wiederholt, summiert sich schneller als jede feste Gebühr.
- Überweisungsgebühr: Fragen Sie, ob Sie einen festen Betrag, einen Prozentsatz oder beides zahlen und ob sich die Struktur je nach Betrag ändert.
- Abzug durch Zwischenbanken: Fragen Sie, ob Korrespondenzbanken unterwegs Gebühren abziehen können. Auf manchen Korridoren lautet die Antwort immer ja.
- Gebühr beim Empfänger: Prüfen Sie, ob das empfangende Institut vor der Gutschrift eine Gebühr nimmt, sodass Ihre Rechnung nicht vollständig ankommt.
- Karten- und Geldautomatenkosten: Prüfen Sie Auslandseinsatzgebühren, Abhebegebühren und Monatslimits, wenn Sie auf Reisen Geld ausgeben.
- Zeitpunkt der Umrechnung: Automatische Umrechnung beim Eingang nimmt Ihnen die Wahl des Kurses. Bevorzugen Sie Lösungen, mit denen Sie Guthaben halten und umrechnen können, wann es Ihnen passt.
- Kosten fehlgeschlagener Zahlungen: Eine zurückgekommene Zahlung nachzuverfolgen, zu korrigieren oder erneut zu senden kostet Verwaltungsstunden, und eine Compliance-Sperre kann das Geld unterwegs einfrieren.
Die im letzten Abschnitt zitierten BIZ-Daten zu Überweisungskosten setzen die weltweiten Durchschnittskosten für eine Überweisung von 200 US-Dollar im ersten Quartal 2025 bei 6,5 % an, wobei Südasien als günstigste Empfangsregion bei 4,8 % lag. Diese Zahlen betreffen private Überweisungen, die ihre eigene Gebührenstruktur haben. Sehen Sie sie als Beleg dafür, dass die Gebührenkette real ist, und messen Sie dann direkt Ihren eigenen Weg.
Als transaktionsbezogenen Vergleichswert zeigt die Bewertung von Network International für Start-ups in den VAE , wie ein regionaler Zahlungsabwickler seine Akzeptanz- und Abrechnungskosten aufschlüsselt. Wenn Sie entscheiden, wo Sie leben möchten, während Sie dieses Setup betreiben, bildet Mazurlys Lebenshaltungskosten-Vergleich nach Ländern die Ausgabenseite der Rechnung ab. Halten Sie die beiden Fragen getrennt. Ein günstiges Reiseziel gleicht einen teuren Zahlungsweg nicht aus.
Für eine visuelle Erklärung, wie Korrespondenzbanken eine Zahlung leiten und wo Zwischenbanken ihre Gebühren abziehen, verfolgt dieses Video eine internationale Überweisung Schritt für Schritt. Schauen Sie es an, bevor Sie die Gebührenverzeichnisse der Anbieter vergleichen.
Das passende Setup für Ihr Gründerprofil
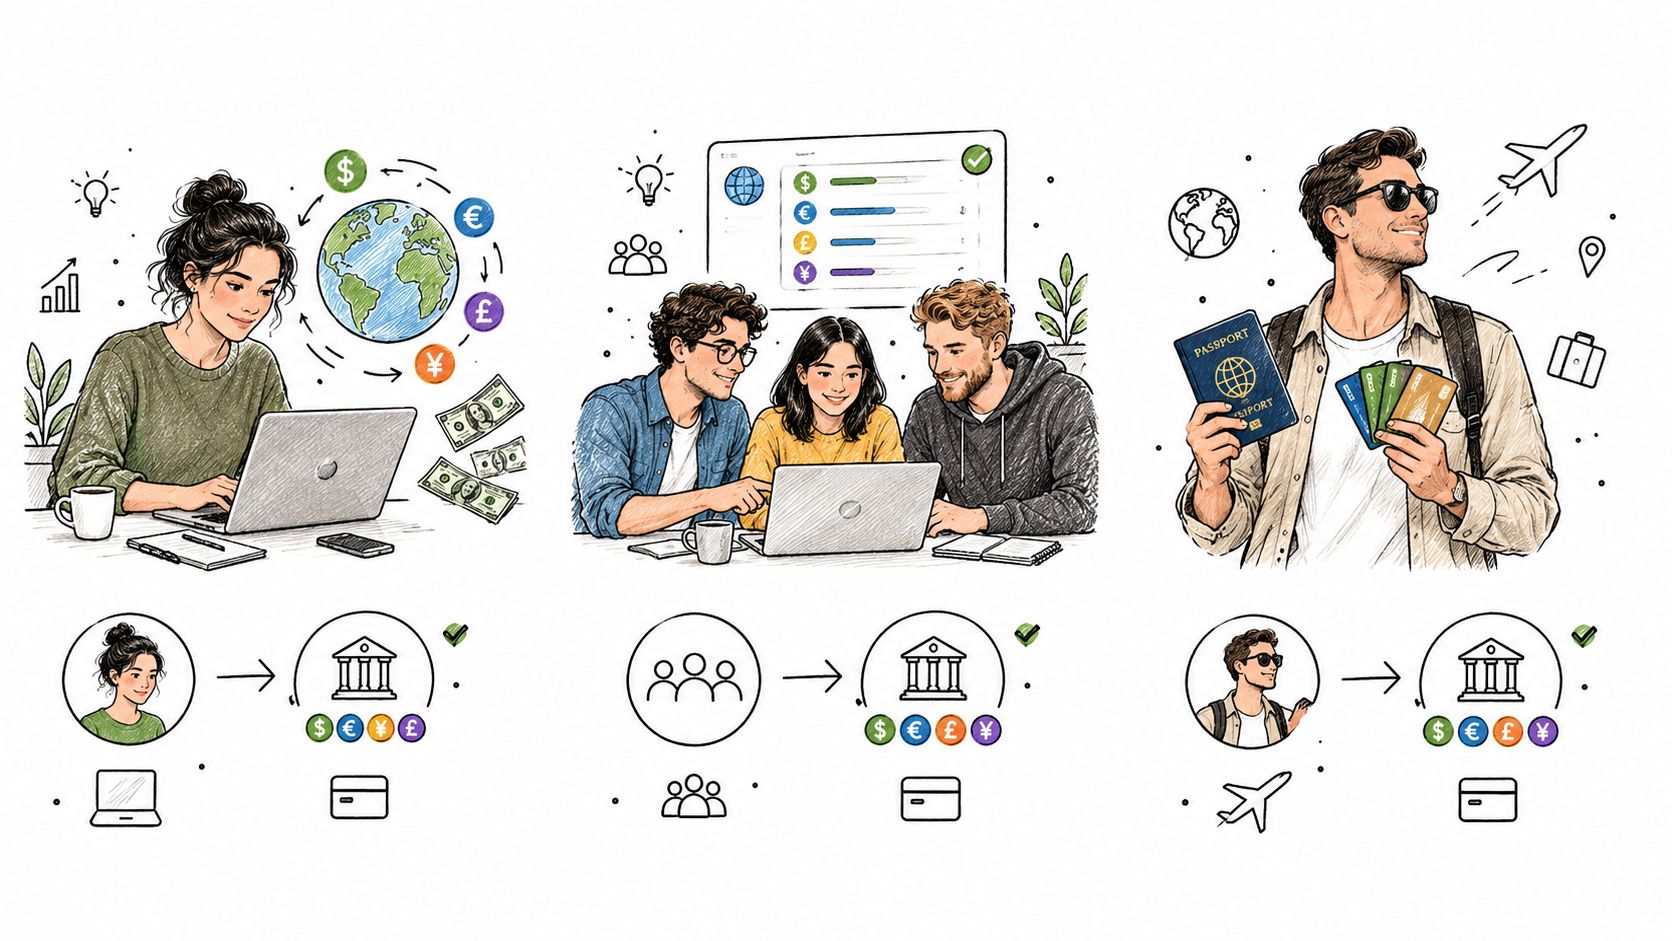
Das richtige Setup hängt davon ab, wie Geld durch Ihr Unternehmen fließt. Ein Freelancer mit wenigen Kundenzahlungen hat andere Prioritäten als eine Agentur mit regelmäßigen Auszahlungen oder ein Händler, der Marktplatz-Auszahlungen und Lieferantenrechnungen verwaltet.
Der Solo-Freelancer
Angenommen, Sie stellen Kunden in einer Hauptwährung in Rechnung, leben in einem anderen Land und geben auf Reisen Geld in mehreren Währungen aus. Setzen Sie auf verlässliche lokale Empfangsdaten für Ihre Rechnungen, einen klaren Umrechnungsprozess und eine Karte, die für Ihre Alltagsausgaben funktioniert. Behalten Sie ein Hauptkonto für die geschäftliche Kontinuität und vermeiden Sie es, jeden Zahlungseingang automatisch umzurechnen, wenn Sie den Zeitpunkt selbst wählen können.
Entscheidungspunkt: Wenn Sie regelmäßig Kundeneinnahmen in Ihre Ausgabenwährung umrechnen, vergleichen Sie Kurs und Gebühren auf diesem Weg, bevor Sie für Funktionen zahlen, die Sie nicht nutzen.
Die kleine Agentur
Eine Agentur, die Auftragnehmer in mehreren Ländern bezahlt, braucht planbare Auszahlungen, saubere Belege und einen Prozess zur Prüfung der Empfängerdaten. Ein Mehrwährungsdienst kann wiederkehrende Zahlungen vereinfachen, während ein Bankkonto als Anker für die Liquidität und die breitere Geschäftsbeziehung dienen kann. Bestimmen Sie jemanden, der Zahlungen mit Rechnungen abgleicht und bestätigt, was jeder Auftragnehmer erhält.
Der E-Commerce-Händler
Ein Händler muss die Währungen der Marktplatz-Auszahlungen mit Lieferantenrechnungen, Versandkosten, Werbeausgaben und der Währung seiner Liquidität in Einklang bringen. Die wichtige Frage ist nicht nur, ob ein Anbieter mehrere Währungen unterstützt. Prüfen Sie, ob er Gelder von Marktplätzen empfangen und Lieferanten auf Ihren Wegen bezahlen kann, ohne eine teure oder unpraktische Umrechnung zu erzwingen.
Wenn Sie Ihr Geschäftsmodell noch planen, nutzen Sie einen strukturierten Überblick über die Gründungskosten eines Onlinebusiness , um Bankkosten von anderen Betriebskosten zu trennen. Erstellen Sie dann eine monatliche Übersicht über Zahlungseingänge, Auszahlungen, Kartenausgaben und Gewinnüberweisungen. Das passendste Setup ist das, das diese Flüsse sichtbar und steuerbar macht, nicht das mit der längsten Funktionsliste.
Konten offen halten, wenn man ständig umzieht
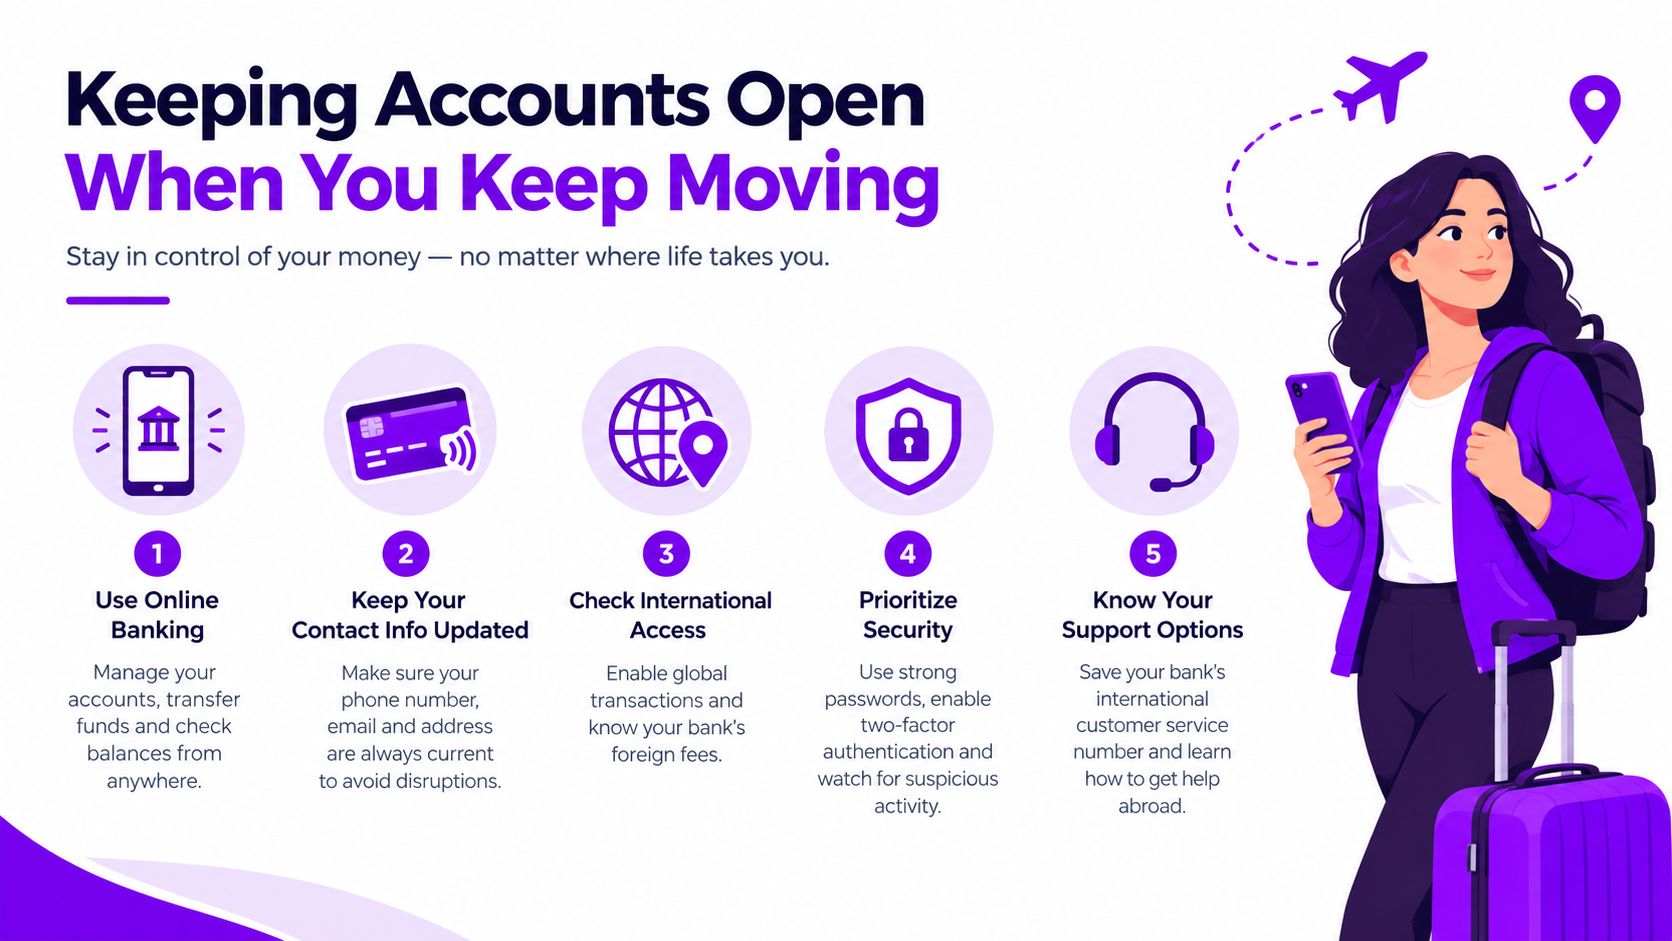
Kontozugang ist eine betriebliche Anforderung, keine Formalität, die man aufschieben kann. Eine Änderung von Adresse, steuerlichem Wohnsitz, Reisepass, Geschäftstätigkeit oder Transaktionsmuster kann einen Anbieter veranlassen, aktuelle Informationen anzufordern. Wenn Sie keine klaren Unterlagen griffbereit haben, kann aus einer Routineprüfung eine Zahlungsverzögerung oder eine Kontoeinschränkung werden.
Grenzüberschreitende Compliance wird auch nicht von selbst einfacher. EU-Behörden haben auf die Komplexität der Sanktionspakete und auf Schwächen bei Prüfung, Listenaktualisierung und Aufzeichnungen hingewiesen. Der Bericht des Roosevelt Institute zum Zugang zu Bankkonten behandelt Dokumentationshürden in den USA, darunter die praktische Lücke zwischen zulässigen Ausweisen und den Dokumenten, die Banken üblicherweise verlangen. Die Anforderungen unterscheiden sich je nach Institut und Rechtsraum, prüfen Sie sie daher direkt.
Bauen Sie Kontinuität in Ihre Unterlagen ein
- Behalten Sie ein Hauptkonto: Wählen Sie ein Institut, das Ihre zentralen geschäftlichen Bedürfnisse abdecken kann, und halten Sie dessen Kontaktdaten und Eskalationswege griffbereit.
- Pflegen Sie einen separaten Ausweichweg: Ein zweites Konto oder ein Zahlungsdienst kann helfen, wenn Ihr Hauptanbieter nicht verfügbar ist. Nutzen Sie ihn mit klarem geschäftlichem Zweck und halten Sie die Transaktionen leicht erklärbar.
- Bewahren Sie aktuelle Nachweise auf: Halten Sie Ausweisdokumente, Adressnachweise, Unterlagen zum steuerlichen Wohnsitz, Firmendaten, Rechnungen und Nachweise zur Herkunft der Mittel geordnet und aktuell.
- Legen Sie Auslöser fest: Entscheiden Sie, welche Änderungen eine Meldung an den Anbieter erfordern, etwa eine neue Adresse, eine geänderte Geschäftstätigkeit oder ein neuer steuerlicher Wohnsitz.
- Dokumentieren Sie den Geschäftszweck: Halten Sie Rechnungen, Verträge und Zahlungsbeschreibungen so einheitlich, dass Sie eine ungewöhnliche Transaktion erklären können, ohne die Geschichte nachträglich zu rekonstruieren.
Verteilen Sie Ihr Geld nicht nur wegen der Funktionen auf mehrere Konten. Zersplitterung ohne klaren Grund erschwert Buchhaltung und Compliance-Fragen. Wenn Sie investieren, während Sie international leben, lesen Sie Investieren im Ausland als Teil der größeren Aufgabe, Ihre Finanzunterlagen über Ländergrenzen hinweg einheitlich zu halten.
Ihr eigenes internationales Banking-Setup aufbauen
Beginnen Sie mit Ihrem monatlichen Ablauf, nicht mit der Funktionsseite eines Anbieters. Listen Sie jede wiederkehrende Geldbewegung auf: welche Währungen Sie erhalten, in welchen Sie zahlen, wo Umrechnungen stattfinden und welche Korridore das meiste Volumen tragen. Diese Übersicht legt fest, welche Rollen Ihr Setup erfüllen muss.
Ein schlankes Setup hat meist drei. Ihr reguliertes Hauptkonto verankert die Geschäftsbeziehung und wickelt den Alltag ab. Ein zweites Konto in einem anderen Rechtsraum sorgt für Kontinuität, wenn sich Zugang oder Voraussetzungen ändern. Eine Mehrwährungs-Wallet oder ein Fintech-Konto übernimmt die wechselkurssensiblen Wege und Kartenausgaben, wo es günstiger ist als der Aufschlag der Bank. Ordnen Sie jeden Korridor dem Weg zu, bei dem am meisten Geld beim Empfänger ankommt. Bequemlichkeit entscheidet nur bei Gleichstand.
Hier zerfällt auch die Illusion des „kostenlosen“ Kontos. Eine Premiumbank mit Monatsgebühr kann günstiger sein als ein gebührenfreies Fintech, sobald Sie Wechselkursaufschlag, Abzüge von Zwischenbanken bei Überweisungen und die Stunden für wiederholte Compliance-Prüfungen einrechnen. Rechnen Sie pro Korridor nach, bevor Sie sich festlegen.
Der häufige Fehler ist, zuerst einen Anbieter zu wählen und dann jede Kundenzahlung, jede Zahlung an Auftragnehmer und jede private Ausgabe durch ihn zu zwängen.
Machen Sie die Wahl umsetzbar
Bevor Sie Konten eröffnen oder wechseln:
- Erfassen Sie jeden wiederkehrenden Zahlungseingang, jede Zahlung, Umrechnung und Abhebung nach Währung und Korridor.
- Vergleichen Sie die gesamte Gebührenkette und den Betrag, den der Empfänger erhält, statt der Gebühr, die dem Absender genannt wird.
- Prüfen Sie Kontovoraussetzungen, unterstützte Währungen, Zahlungslimits und Dokumentenanforderungen.
- Leiten Sie jeden Korridor über die günstigste Option und notieren Sie, warum jeder Anbieter seine Rolle hat.
- Bewerten Sie die Kosten Ihres Setups neu, sobald sich Wohnsitz, Geschäftsmodell oder Zahlungsmix ändern.
Politische Ziele können diese Kosten mit der Zeit verändern, aber planen Sie Ihr Budget nicht mit einem Ziel, als wäre es schon erreicht. Die BIZ strebt durchschnittliche weltweite Kosten für internationale Massenzahlungen von höchstens 1 % bis Ende 2027 an, wobei kein Korridor über 3 % liegen soll, laut der im Abschnitt zu den versteckten Kosten zitierten Präsentation. Bewerten Sie Ihr Setup nach dem, was Anbieter heute berechnen.
Mazurly veröffentlicht praktische Leitfäden für Gründer, die internationale Finanzen, Unternehmensabläufe und ein Leben zwischen mehreren Ländern managen. Besuchen Sie Mazurly und entdecken Sie Ressourcen, mit denen Sie Ihren Banking-Ablauf erfassen, Betriebskosten vergleichen und ein widerstandsfähigeres ortsunabhängiges Unternehmen aufbauen können.