O melhor banco internacional para nómadas e fundadores
Índice
- Porque é que o banco internacional mais barato raramente ganha
- Calcule o custo do fluxo de trabalho, não da conta
- Cinco critérios para avaliar qualquer opção bancária internacional
- Comece pela soma das taxas
- Verifique as moedas e os dados de receção
- Teste o acesso e os controlos
- Bancos tradicionais vs. bancos digitais e fintechs
- Escolha pela função, não pela categoria
- Os custos ocultos de movimentar dinheiro entre países
- Identifique cada ponto por onde o dinheiro pode escapar
- Adaptar a configuração ao seu perfil de fundador
- O freelancer independente
- A pequena agência
- O operador de comércio eletrónico
- Manter as contas abertas quando muda de país com frequência
- Integre a continuidade nos seus registos
- Construir o seu próprio sistema bancário internacional
- Torne a escolha prática
Os conselhos sobre “o melhor banco internacional” começam muitas vezes com uma lista de bancos e terminam com a recomendação de um cartão. É o ponto de partida errado para um negócio independente da localização. A opção mais barata no papel pode sair mais cara na prática quando se somam as margens cambiais, as deduções de intermediários, os pagamentos atrasados e o esforço de manter as contas abertas quando se muda de país.
A melhor pergunta é: quanto custa realmente o seu fluxo mensal nas moedas e nos países que utiliza? Um freelancer que recebe pagamentos de clientes, uma agência que paga a prestadores no estrangeiro e um vendedor online que paga a fornecedores não precisam da mesma configuração. Precisam de contas e serviços de pagamento adequados aos seus corredores, com alternativas para quando um fornecedor não consegue processar uma operação.
| Configuração bancária | Costuma servir para | Verifique com atenção |
|---|---|---|
| Banco tradicional | Empresas que precisam de uma relação de longo prazo, crédito ou apoio presencial | Câmbio, taxas de transferência, requisitos de acesso e limites de pagamento |
| Banco digital ou fintech | Empreendedores que dão prioridade ao acesso por app e aos fluxos multimoeda | Proteção de depósitos, cobertura de corredores, limites de transferência e requisitos de acesso |
| Configuração em camadas | Fundadores com recebimentos, despesas internacionais ou residência variável | Taxas totais, registos e fiabilidade das vias de pagamento alternativas |
Porque é que o banco internacional mais barato raramente ganha
A conta gratuita é o truque de marketing mais caro das finanças internacionais. Já vi fundadores celebrar uma conta sem taxas enquanto a margem de conversão do fornecedor lhes custava, num só trimestre, mais do que a anuidade de um banco premium.
Não existe um único melhor banco internacional para um negócio independente da localização. O que funciona é um sistema: uma conta principal fiável, uma segunda via para garantir resiliência e um serviço multimoeda para os corredores onde tem o melhor preço.
Os seus custos reais escondem-se no fluxo de trabalho. Recebe dinheiro de um cliente numa moeda, converte uma parte, paga a prestadores noutras duas, gasta com cartão no estrangeiro e transfere o resto para onde guarda as suas reservas. Cada passo tem o seu preço. Uma conta “gratuita” com uma margem cambial alta e deduções de intermediários nas transferências recebidas custa mais do que uma conta premium com taxas claras e previsíveis.
Por isso, mapeie o dinheiro antes de comparar fornecedores. Anote as moedas que recebe, os países para onde paga, onde gasta no dia a dia e onde os seus lucros acabam por chegar.
Os fluxos por trás de tudo isto são enormes. O volume mundial de negociação cambial fora de bolsa atingiu uma média de 7,5 biliões de dólares por dia em abril de 2022, mais 14 % do que os 6,6 biliões de dólares por dia em abril de 2019, segundo o Inquérito Trienal aos Bancos Centrais do BIS (a secção sobre custos ocultos abaixo apresenta o detalhe completo). Cada passo desse fluxo tem um preço. É por isso que a taxa de câmbio aplicada à sua fatura conta mais do que a mensalidade da página de preços.
Calcule o custo do fluxo de trabalho, não da conta
Some o custo de receber, converter, enviar e gastar: taxas de conta e cartão, taxas de transferência, deduções de bancos correspondentes, a taxa de conversão aplicada a cada saldo e o que o destinatário paga.
Depois calcule o atrito que ninguém põe numa tabela de preços. Uma verificação de conformidade que atrasa dias o pagamento a um prestador custa mais do que qualquer taxa de transferência. Uma conta bloqueada quando muda de residência custa ainda mais.
O banco mais barato é aquele com o menor custo total nas suas rotas concretas. O resto é só o preço de montra.
Cinco critérios para avaliar qualquer opção bancária internacional
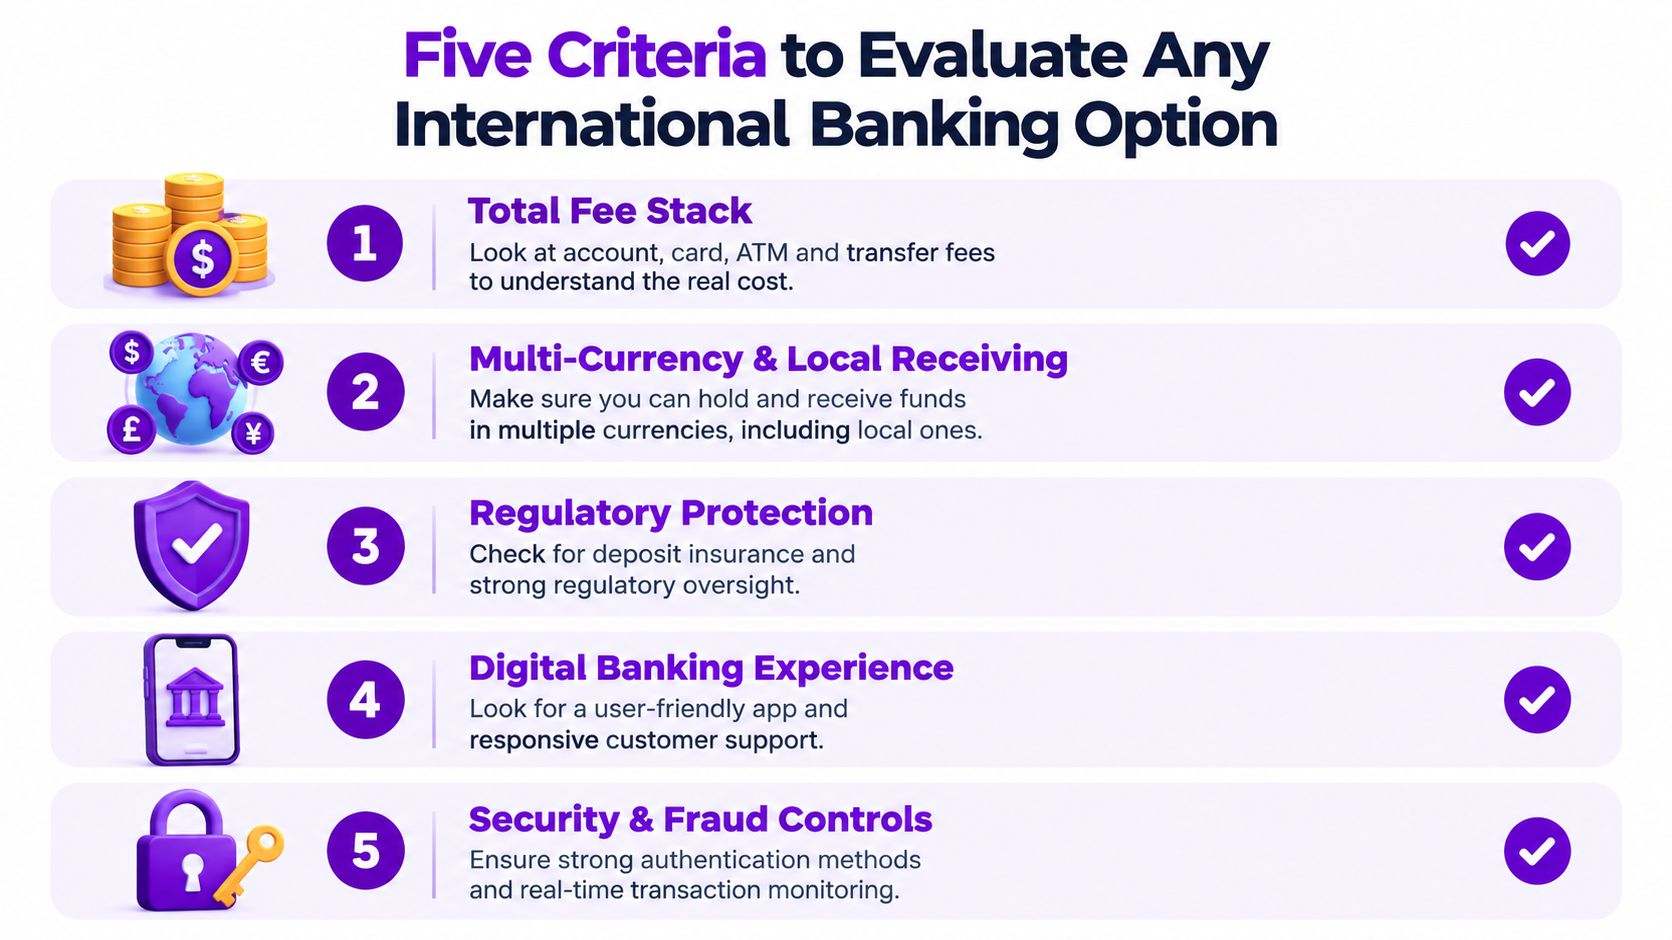
Use a mesma lista de verificação para cada fornecedor. As páginas de marketing destacam funcionalidades fáceis de comparar, mas os seus custos reais e o seu acesso dependem dos requisitos, das rotas das operações e das condições da conta. Peça os detalhes que se aplicam ao seu negócio e às operações previstas antes de movimentar dinheiro.
Comece pela soma das taxas
Olhe para além do preço da conta. Verifique as compras com cartão, os levantamentos em multibanco, as transferências recebidas e enviadas, as taxas de conversão e os limites que ativam outras taxas. Pergunte se o custo de transferência indicado inclui as deduções de intermediários e se o destinatário pode pagar taxas à parte. Se o fornecedor não quiser explicar como um pagamento é encaminhado, trate essa incerteza como um risco de custo.
Verifique as moedas e os dados de receção
Um saldo multimoeda só é útil se puder receber e pagar nas moedas que o seu negócio usa. Verifique se o fornecedor oferece dados de receção locais para as moedas em que fatura e se servem para recebimentos empresariais. Pergunte como é tratado um pagamento quando o remetente usa uma moeda ou uma rota diferente da esperada.
Teste o acesso e os controlos
Analise o uso do cartão no estrangeiro, o acesso a dinheiro, os limites de levantamento e o processo de apoio em caso de operações bloqueadas ou contestadas. Verifique também os requisitos, as exigências de identificação, as proteções da conta e como o fornecedor lida com uma mudança de morada ou de atividade. Para uma lista mais ampla de verificações de segurança pessoal, veja o que procurar num serviço seguro.
Por fim, avalie diretamente a cobertura de corredores . Pergunte se o seu fornecedor suporta cada rota de país para país de que precisa, como os fundos são entregues e o que acontece quando um pagamento fica retido para verificação. Um fornecedor pode ser útil para um par de moedas e inadequado para outro. Avalie cada candidato pelas suas rotas reais de receção, despesa e pagamento, em vez de assumir que “internacional” significa universal.
Bancos tradicionais vs. bancos digitais e fintechs
Os bancos tradicionais e as fintechs resolvem problemas operacionais diferentes. Um banco pode ser uma âncora melhor para uma relação empresarial de longo prazo, enquanto um serviço online pode simplificar conversões frequentes ou gastos com cartão. Nenhum rótulo garante custos baixos, proteções adequadas ou acesso para um fundador não residente.
| Critério | Bancos tradicionais | Bancos digitais e fintechs |
|---|---|---|
| Relação com a conta | Podem oferecer mais serviços presenciais ou empresariais, consoante a instituição | Normalmente geridos através de uma app ou de um portal online |
| Gestão de moedas | Podem suportar pagamentos internacionais, mas verifique as taxas e as moedas disponíveis | Muitas vezes pensados para uso multimoeda, mas confirme os corredores exatos |
| Encaminhamento de pagamentos | Relações bancárias estabelecidas podem ajudar em algumas transferências | Os fluxos digitais são práticos, mas o encaminhamento e as deduções continuam a contar |
| Requisitos de acesso | Os requisitos de documentação e residência podem ser exigentes | A abertura pode ser mais acessível para alguns utilizadores, mas os requisitos variam |
| Apoio e continuidade | O acesso a balcões pode ajudar onde existe | O apoio remoto é prático, mas as vias de reclamação variam |
Um banco tradicional é uma boa opção quando precisa de uma relação operacional estável, serviços locais ou produtos para além dos pagamentos. Também pode fazer sentido se os seus clientes ou fornecedores esperam transferências bancárias convencionais. Mas não assuma que o alcance de um banco significa que os seus preços de conversão ou rotas de transferência são os mais adequados ao seu negócio. Pergunte pelos custos e limites que se aplicam às suas moedas.
Os bancos digitais e as fintechs podem ser mais práticos para gerir dinheiro por app e manter várias moedas. Isso torna-os úteis para receber pagamentos, pagar despesas no estrangeiro ou controlar os gastos com cartão. Mas uma app fluida não responde a perguntas sobre proteção de depósitos, requisitos ou o que acontece quando as equipas de conformidade pedem mais informação.
Escolha pela função, não pela categoria
Muitos fundadores precisam dos dois tipos de fornecedor. Use um banco regulado como base estável quando cumprir as suas necessidades e acrescente um serviço separado apenas para as rotas ou funções que trata melhor. Mantenha flexibilidade suficiente para continuar a receber e a pagar se um dos fornecedores tiver uma falha ou uma verificação.
Se está a comparar opções de constituição de empresa e bancárias em várias jurisdições, um guia prático sobre como abrir uma conta bancária para uma empresa irlandesa pode ajudá-lo a perceber que questões de documentação investigar. Trate qualquer informação específica de um país como ponto de partida e depois confirme os requisitos com a instituição escolhida. A jurisdição da sua empresa, a sua residência pessoal e as regras de acesso do banco podem todas influenciar o resultado.
Os custos ocultos de movimentar dinheiro entre países
Uma conta empresarial “gratuita” pode ser a rubrica mais cara dos seus pagamentos mensais. Não ter taxa de transferência significa pouco se o fornecedor tira a margem na taxa de câmbio, os bancos correspondentes aplicam deduções pelo caminho e uma verificação de rotina bloqueia durante uma semana o pagamento a um prestador. Um banco premium com taxas visíveis e margem cambial apertada sai muitas vezes mais barato no mesmo corredor. Calcule o fluxo que realmente gere todos os meses: dinheiro recebido, convertido e pago.
O mecanismo por trás desses preços é visível no inquérito trienal do BIS citado acima: em abril de 2022, os swaps cambiais representaram 51 % do volume mundial de negociação cambial fora de bolsa, as operações à vista 28 % e os contratos a prazo simples 15 %. Os mercados cambiais funcionam com muitos instrumentos. O que o seu fornecedor usa, e como define o preço do seu corredor, determina o seu custo real.
Identifique cada ponto por onde o dinheiro pode escapar
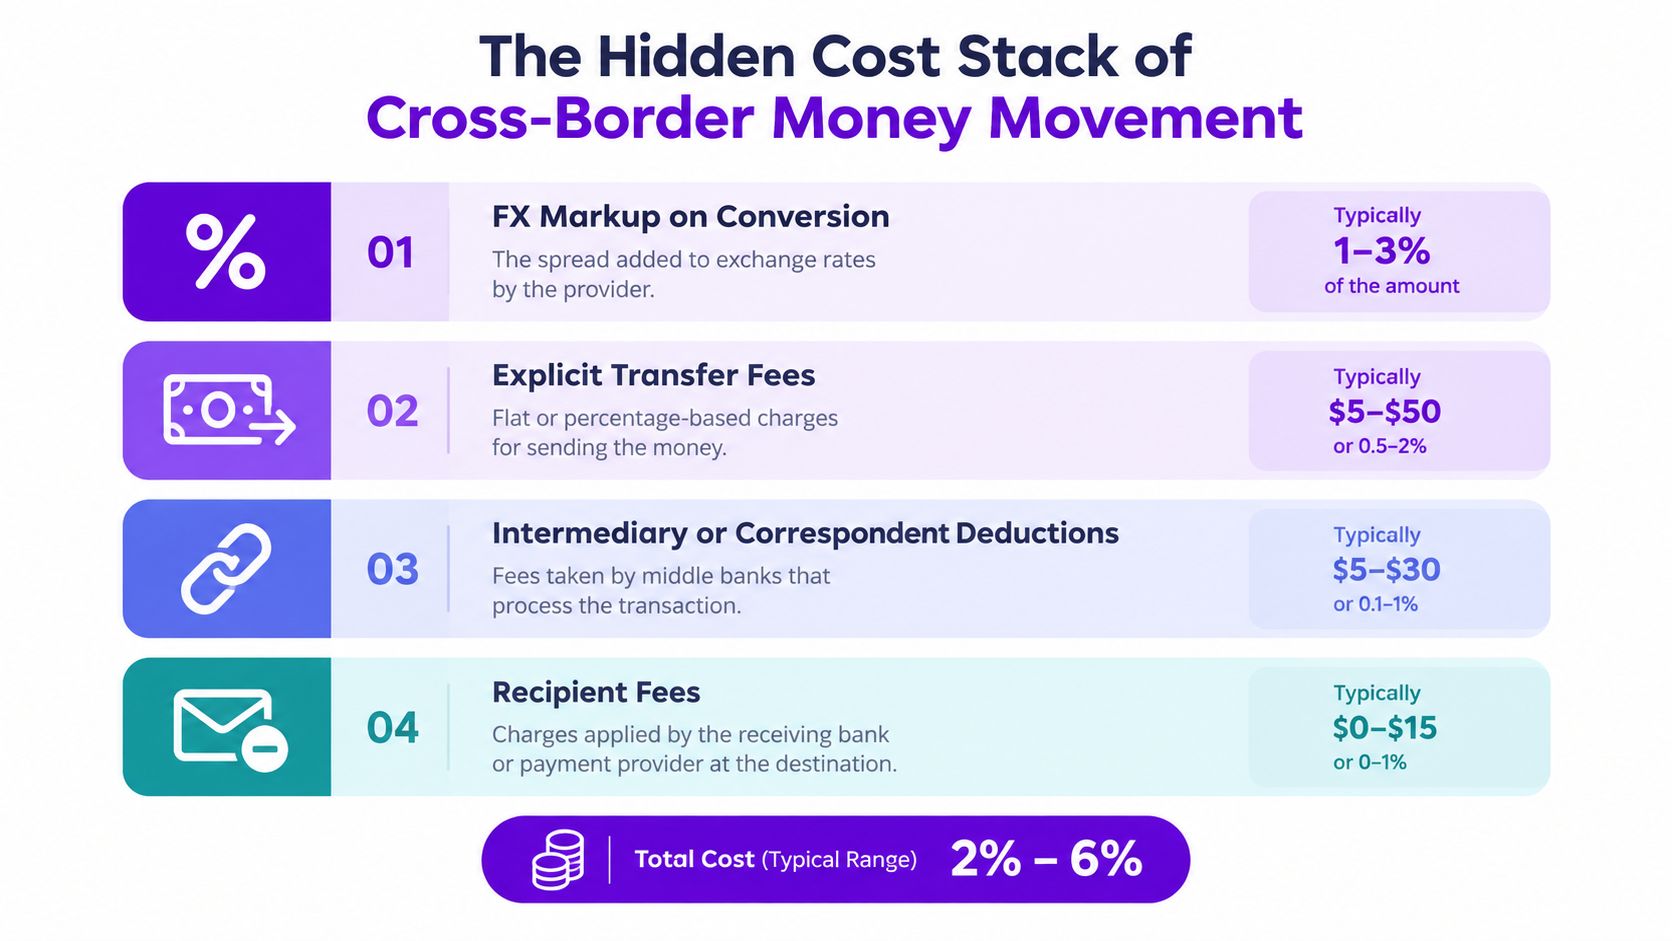
Numa única transferência podem esconder-se sete encargos. Verifique cada um.
- Margem cambial: compare a taxa de conversão do fornecedor com uma taxa média de mercado no momento da operação. Uma pequena margem repetida em doze conversões mensais acumula-se mais depressa do que qualquer taxa fixa.
- Taxa de transferência: pergunte se paga um valor fixo, uma percentagem ou ambos, e se a estrutura muda consoante o montante.
- Dedução de intermediários: pergunte se os bancos correspondentes podem descontar taxas pelo caminho. Em alguns corredores, a resposta é sempre sim.
- Encargo do destinatário: confirme se a instituição que recebe cobra uma taxa antes de creditar, o que faz a sua fatura chegar incompleta.
- Custos de cartão e multibanco: analise as sobretaxas em operações no estrangeiro, as taxas de levantamento e os limites mensais se gastar em viagem.
- Momento da conversão: a conversão automática na receção tira-lhe a possibilidade de escolher a taxa. Prefira soluções que lhe permitam manter saldos e converter quando lhe for conveniente.
- Custo de um pagamento falhado: rastrear, corrigir ou reenviar um pagamento devolvido custa horas de trabalho administrativo, e um bloqueio de conformidade pode congelar os fundos a meio do caminho.
Os dados do BIS sobre o custo das remessas, citados na última secção, colocam o custo médio mundial de enviar 200 dólares em 6,5 % no primeiro trimestre de 2025, sendo o Sul da Ásia a região de receção mais barata, com 4,8 %. Estes números referem-se a transferências de particulares, que têm a sua própria estrutura de taxas. Use-os como prova de que a soma das taxas é real e depois meça diretamente a sua própria rota.
Como referência por tipo de operação, a avaliação da Network International para startups nos EAU mostra como um processador regional discrimina os custos de aceitação e liquidação. Se está a decidir onde viver enquanto gere este sistema, a comparação do custo de vida por país da Mazurly modela o lado da despesa na equação. Mantenha as duas questões separadas. Um destino barato não compensa uma rota de pagamento cara.
Para uma explicação visual de como a banca correspondente encaminha um pagamento e onde os intermediários cobram as suas taxas, este vídeo acompanha uma transferência internacional passo a passo. Veja-o antes de comparar as tabelas de preços dos fornecedores.
Adaptar a configuração ao seu perfil de fundador
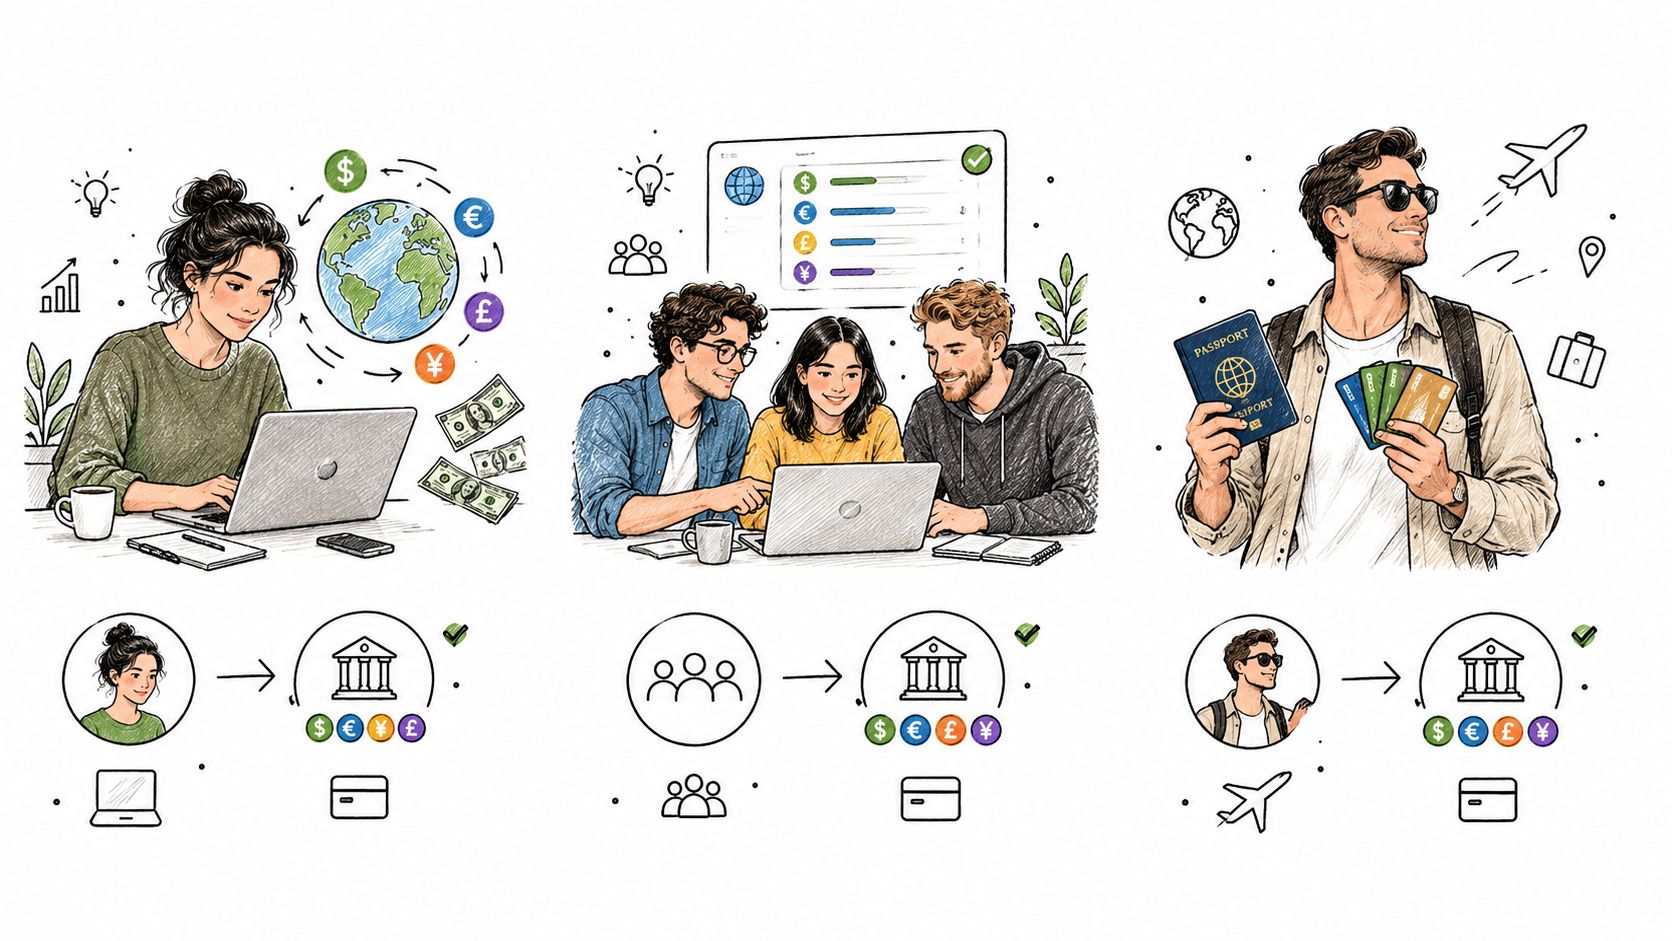
O sistema certo depende de como o dinheiro circula no seu negócio. Um freelancer que recebe alguns pagamentos de clientes tem prioridades diferentes de uma agência com pagamentos regulares ou de um vendedor que gere recebimentos de marketplaces e faturas de fornecedores.
O freelancer independente
Imagine que fatura aos clientes numa moeda principal, vive noutro país e gasta em várias moedas enquanto viaja. Dê prioridade a dados de receção locais fiáveis para as suas faturas, a um processo de conversão claro e a um cartão que funcione para as despesas do dia a dia. Mantenha uma conta bancária principal para a continuidade do negócio e evite converter automaticamente cada recebimento se puder escolher o momento.
Ponto de decisão: se converte regularmente rendimentos de clientes para a sua moeda de despesa, compare a taxa e as comissões nessa rota antes de pagar por funcionalidades que não vai usar.
A pequena agência
Uma agência que paga a prestadores em vários países precisa de pagamentos previsíveis, registos limpos e um processo para verificar os dados dos destinatários. Um serviço multimoeda pode simplificar os pagamentos recorrentes, enquanto uma conta bancária pode servir de âncora para a tesouraria e para a relação empresarial mais ampla. Atribua a alguém a tarefa de conciliar os pagamentos com as faturas e confirmar o que cada prestador recebe.
O operador de comércio eletrónico
Um vendedor tem de alinhar as moedas dos pagamentos dos marketplaces com as faturas dos fornecedores, os custos de envio, o investimento em publicidade e a moeda da sua tesouraria. A pergunta importante não é só se um fornecedor suporta várias moedas. Verifique se consegue receber fundos dos marketplaces e pagar a fornecedores nas suas rotas sem impor uma conversão cara ou pouco prática.
Se ainda está a planear o modelo de negócio, use uma visão estruturada dos custos de arranque de um negócio online para separar as despesas bancárias dos outros custos operacionais. Depois crie um mapa mensal de recebimentos, pagamentos, gastos com cartão e transferências de lucros. A configuração mais adequada é a que torna esses fluxos visíveis e geríveis, não a que tem a lista de funcionalidades mais longa.
Manter as contas abertas quando muda de país com frequência
O acesso à conta é um requisito operacional, não uma burocracia que se possa adiar. Uma mudança de morada, de residência fiscal, de passaporte, de atividade ou de padrão de operações pode levar um fornecedor a pedir informação atualizada. Se não tiver registos claros à mão, uma verificação de rotina pode transformar-se num atraso de pagamentos ou numa restrição da conta.
A conformidade internacional também não fica mais simples por si só. As autoridades da UE têm apontado a complexidade dos pacotes de sanções e as fragilidades na triagem, na atualização de listas e na manutenção de registos. O relatório do Roosevelt Institute sobre o acesso a contas bancárias analisa as barreiras documentais nos Estados Unidos, incluindo a diferença prática entre as formas de identificação que podem ser aceites e os documentos que os bancos costumam pedir. Os requisitos variam consoante a instituição e a jurisdição, por isso confirme-os diretamente.
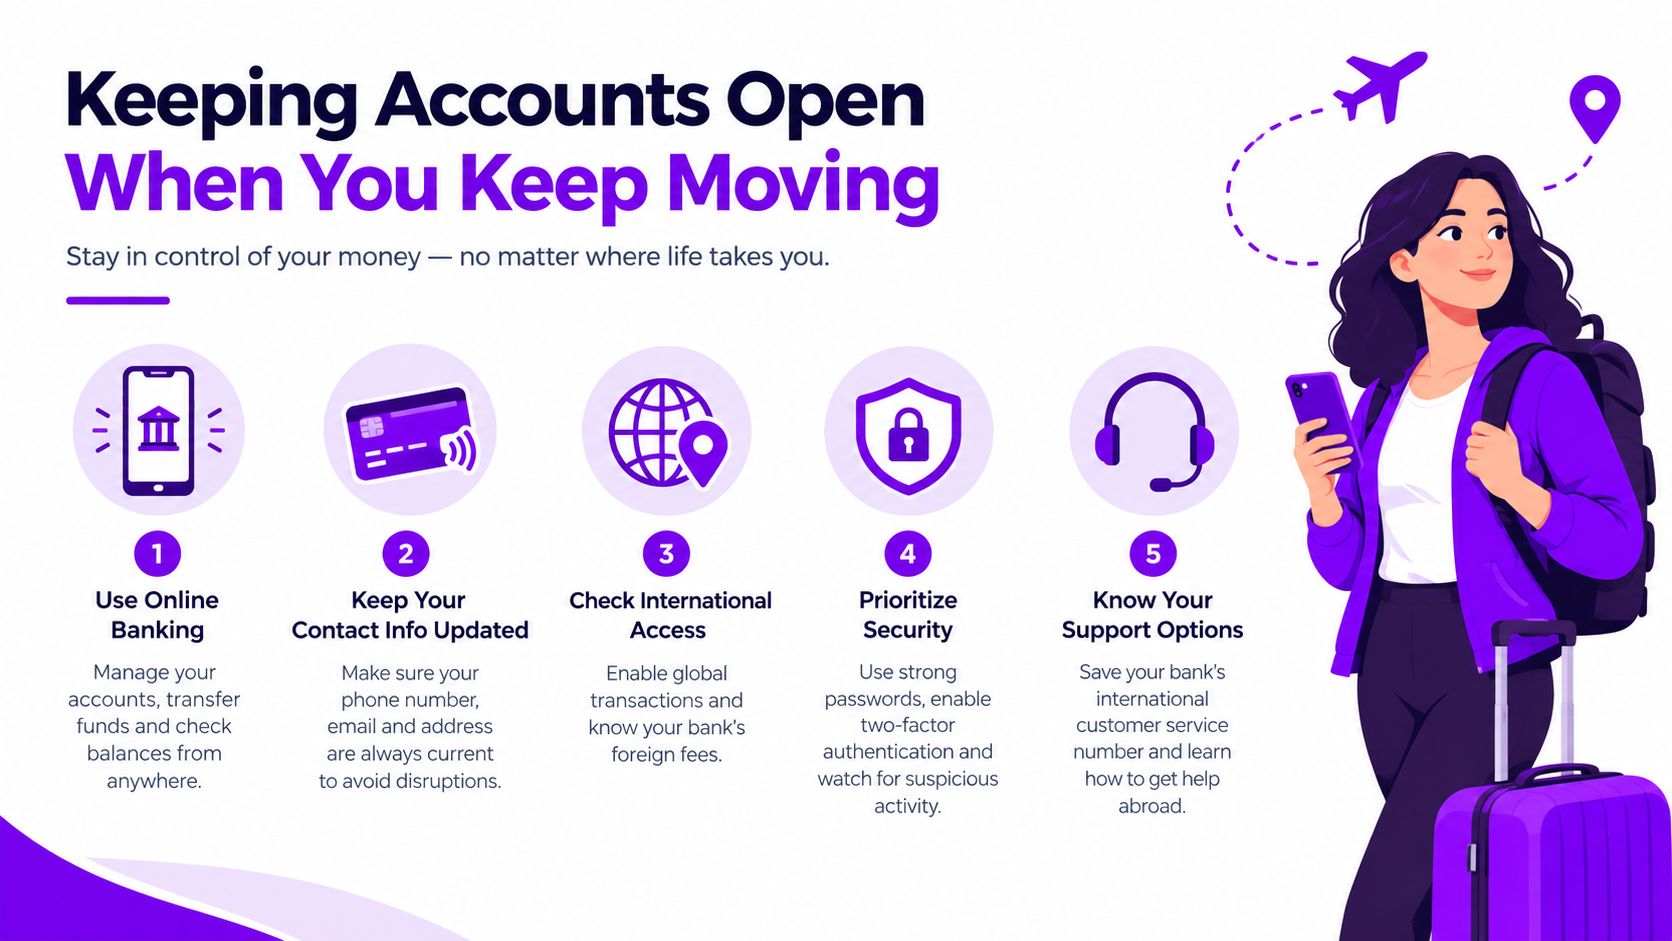
Integre a continuidade nos seus registos
- Mantenha uma conta principal: escolha uma instituição capaz de suportar as suas necessidades operacionais essenciais e tenha à mão os contactos e as vias de reclamação.
- Mantenha uma via alternativa separada: uma segunda conta ou serviço de pagamento pode ajudar se o seu fornecedor principal estiver indisponível. Use-a com um objetivo empresarial claro e mantenha operações fáceis de explicar.
- Guarde provas atualizadas: mantenha organizados e atualizados os documentos de identificação, comprovativos de morada, registos de residência fiscal, dados da empresa, faturas e comprovativos da origem dos fundos.
- Defina gatilhos de alteração: decida que alterações o obrigam a avisar um fornecedor, como uma nova morada, uma mudança de atividade ou de residência fiscal.
- Documente o objetivo do negócio: torne as faturas, os contratos e as descrições dos pagamentos coerentes o suficiente para poder explicar uma operação invulgar sem reconstruir a história depois.
Não espalhe o dinheiro por várias contas só para acumular funcionalidades. A fragmentação sem motivo claro complica a contabilidade e as questões de conformidade. Se investe enquanto vive a nível internacional, leia investir enquanto vive no estrangeiro como parte da tarefa mais ampla de manter os registos financeiros coerentes entre países.
Construir o seu próprio sistema bancário internacional
Comece pelo seu fluxo mensal, não pela página de funcionalidades de um fornecedor. Liste cada movimento de dinheiro recorrente: que moedas recebe, em quais paga, onde acontecem as conversões e que corredores têm mais volume. Esse mapa define os papéis que o seu sistema tem de cumprir.
Um sistema enxuto costuma ter três. A sua conta principal regulada ancora a relação empresarial e trata das operações do dia a dia. Uma segunda conta noutra jurisdição garante continuidade se o acesso ou os requisitos mudarem. Uma carteira multimoeda ou uma conta fintech trata das rotas sensíveis ao câmbio e dos gastos com cartão onde o seu preço bate a margem do banco. Atribua cada corredor à via que faz chegar mais dinheiro ao destinatário. A comodidade só serve para desempatar.
É também aqui que a ilusão da conta “gratuita” cai por terra. Um banco premium com mensalidade pode sair mais barato do que uma fintech sem taxas quando calcula a margem cambial, as deduções de intermediários nas transferências e as horas perdidas em verificações de conformidade repetidas. Faça as contas por corredor antes de se comprometer.
O erro comum é escolher primeiro um fornecedor e depois forçar por ele cada recebimento de clientes, cada pagamento a prestadores e cada despesa pessoal.
Torne a escolha prática
Antes de abrir ou mudar de conta:
- Mapeie cada recebimento, pagamento, conversão e levantamento recorrente por moeda e corredor.
- Compare o conjunto completo de taxas e o montante que o destinatário recebe, em vez da taxa indicada ao remetente.
- Confirme os requisitos da conta, as moedas suportadas, os limites de pagamento e a documentação necessária.
- Encaminhe cada corredor pela opção mais barata e registe porque é que cada fornecedor tem o seu papel.
- Recalcule o custo do seu sistema sempre que mudarem a sua residência, o modelo de negócio ou a combinação de pagamentos.
As metas políticas podem alterar estes custos com o tempo, mas não faça o orçamento com base numa meta como se já tivesse sido atingida. O BIS definiu como meta um custo médio mundial dos pagamentos internacionais de retalho de no máximo 1 % até ao final de 2027, com nenhum corredor acima de 3 %, segundo a apresentação sobre custos citada na secção sobre custos ocultos. Calcule o seu sistema com base no que os fornecedores cobram hoje.
A Mazurly publica guias práticos para fundadores que gerem finanças internacionais, operações empresariais e uma vida entre vários países. Visite a Mazurly para descobrir recursos que o ajudam a mapear o seu fluxo bancário, comparar custos operacionais e construir um negócio independente da localização mais resiliente.