Investir a viver no estrangeiro: guia prático para expatriados
Índice
- Porque investir no estrangeiro é mais do que escolher ativos
- Residência, domicílio e cidadania explicados
- O que cada rótulo muda realmente
- Como funcionam as declarações FATCA, CRS e FBAR
- Escolher e manter acesso a corretoras e bancos
- Conta no país de origem ou conta local
- O que verificar antes de se comprometer
- Risco cambial e estratégia de câmbio para nómadas
- Os três problemas cambiais a separar
- Contas de reforma e implicações para pensões
- Cripto, carteiras robô e fundos estrangeiros comparados
- Compare-os nos três eixos certos
- Lista de verificação e próximos passos para investidores transfronteiriços
Mudou de país, abriu conta numa corretora local e disse a si próprio que a papelada já era problema de outra pessoa. Depois chega uma notificação a perguntar porque é que as suas contas, morada e estatuto fiscal não batem certo, e de repente o problema já não é o desempenho da carteira, é o seu rasto administrativo.
Investir a viver no estrangeiro complica-se depressa porque a parte difícil não é escolher ativos, é impedir que a sua vida legal, fiscal, bancária e cambial se desalinhe. Para a versão prática, comece pelo básico das finanças transfronteiriças em os recursos financeiros da Mazurlye depois construa a partir dos seus registos reais de residência, não de suposições.
Porque investir no estrangeiro é mais do que escolher ativos
Uma designer freelancer troca Lisboa pela Cidade do México, abre uma app de corretagem local, compra alguns fundos e acha que a mudança resolveu o problema. Dois anos depois chega a primeira carta de conformidade, e a surpresa não é o texto, é o facto de a conta nunca ter sido a única questão em jogo.
O erro é tratar a escolha de investimentos como a decisão principal. Não é. Residência, cidadania, a localização da conta e a moeda criam cada uma as suas próprias obrigações, e não se fundem educadamente só porque mudou de casa ou de país.
Regra prática: se não consegue explicar onde é residente fiscal, não está pronto para abrir outra conta de investimento.
Um nómada em movimento precisa de quatro coisas, por ordem. Primeiro, uma resposta clara sobre onde está hoje a residência fiscal. Segundo, uma forma de evitar dupla residência acidental. Terceiro, acesso estável a infraestrutura bancária e de corretagem. Quarto, um plano cambial que não deixe as taxas de câmbio comerem o retorno que julgava ter obtido.
Os Estados Unidos são o sinal de alerta mais claro. Desde 1970, o Bank Secrecy Act exige que uma pessoa americana entregue um FBAR quando as contas financeiras estrangeiras ultrapassam o limiar de declaração, mesmo que estejam totalmente fora dos EUA. A ideia é simples: mudar-se para o estrangeiro não apaga a ligação de conformidade entre o investidor e o país de origem. Para uma perspetiva de planeamento local mais ampla, veja o guia do visto de nómada digital de Malta se estiver a usar mudanças de residência como parte da sua estratégia de localização.
Se retirar uma coisa desta secção, que seja esta: a carteira vem depois da papelada. Esclareça primeiro a sua posição legal e depois invista.
Residência, domicílio e cidadania explicados
A maioria dos erros transfronteiriços começa com linguagem descuidada. As pessoas dizem «mudei-me para o estrangeiro» como se isso resolvesse o estatuto fiscal, a exposição sucessória, as declarações e o acesso às contas. Não resolve. Nacionalidade, residência fiscal, domicílio, e a localização da conta são variáveis separadas, e cada uma pode desencadear uma regra diferente.
O que cada rótulo muda realmente
| Rótulo | O que determina | Obrigação habitual desencadeada |
|---|---|---|
| Nacionalidade | A sua cidadania ou passaporte | Declarações baseadas na cidadania, incluindo obrigações nos EUA |
| Residência fiscal | Onde é atualmente tributado sobre o rendimento mundial | Declarações de IRS, análise de convenções, declarações locais |
| Domicílio | A sua casa de longo prazo para certos sistemas jurídicos | Exposição sucessória em alguns países |
| Localização da conta | Onde o banco ou a corretora está licenciado | Verificações KYC, restrições de conta, declaração pela instituição |
Uma pessoa pode ter passaporte americano, tornar-se residente fiscal em Portugal, manter uma questão de domicílio no Reino Unido e ter contas em Singapura. Não é contraditório. É normal nas finanças transfronteiriças, e é exatamente por isso que os conselhos genéricos para expatriados falham tantas vezes.
A questão da residência vem primeiro. Onde é residente fiscal neste momento e o que mudou na data em que se mudou? Se essa data for vaga, as suas declarações também serão. Já vi pessoas apoiarem-se em capturas de ecrã de viagens, e-mails de arrendamento e folhas de cálculo inacabadas quando o que precisavam era de um registo de residência ligado às datas de mudança e de uma análise das regras de desempate das convenções.
Não confunda a morada da corretora com a sua morada fiscal. Estão relacionadas, mas não são a mesma coisa.
Um segundo erro é tratar uma conta no estrangeiro como prova de que «se tornou local». Uma conta bancária local não apaga as obrigações anteriores, e uma corretora estrangeira não o torna invisível para as regras do seu país de origem. Se mudou de país recentemente, a primeira tarefa é documentar a mudança e depois mapear o que cada jurisdição ainda reclama de si.
É essa a lente que importa. Depois de separar os rótulos, vê onde a sobreposição é real e onde é apenas hábito.
Como funcionam as declarações FATCA, CRS e FBAR
A forma mais clara de pensar nas declarações transfronteiriças é esta: o sigilo está a desaparecer e a documentação está a ganhar. As contas no estrangeiro não são privadas só por estarem fora, e os grandes sistemas de declaração foram criados precisamente para garantir isso.
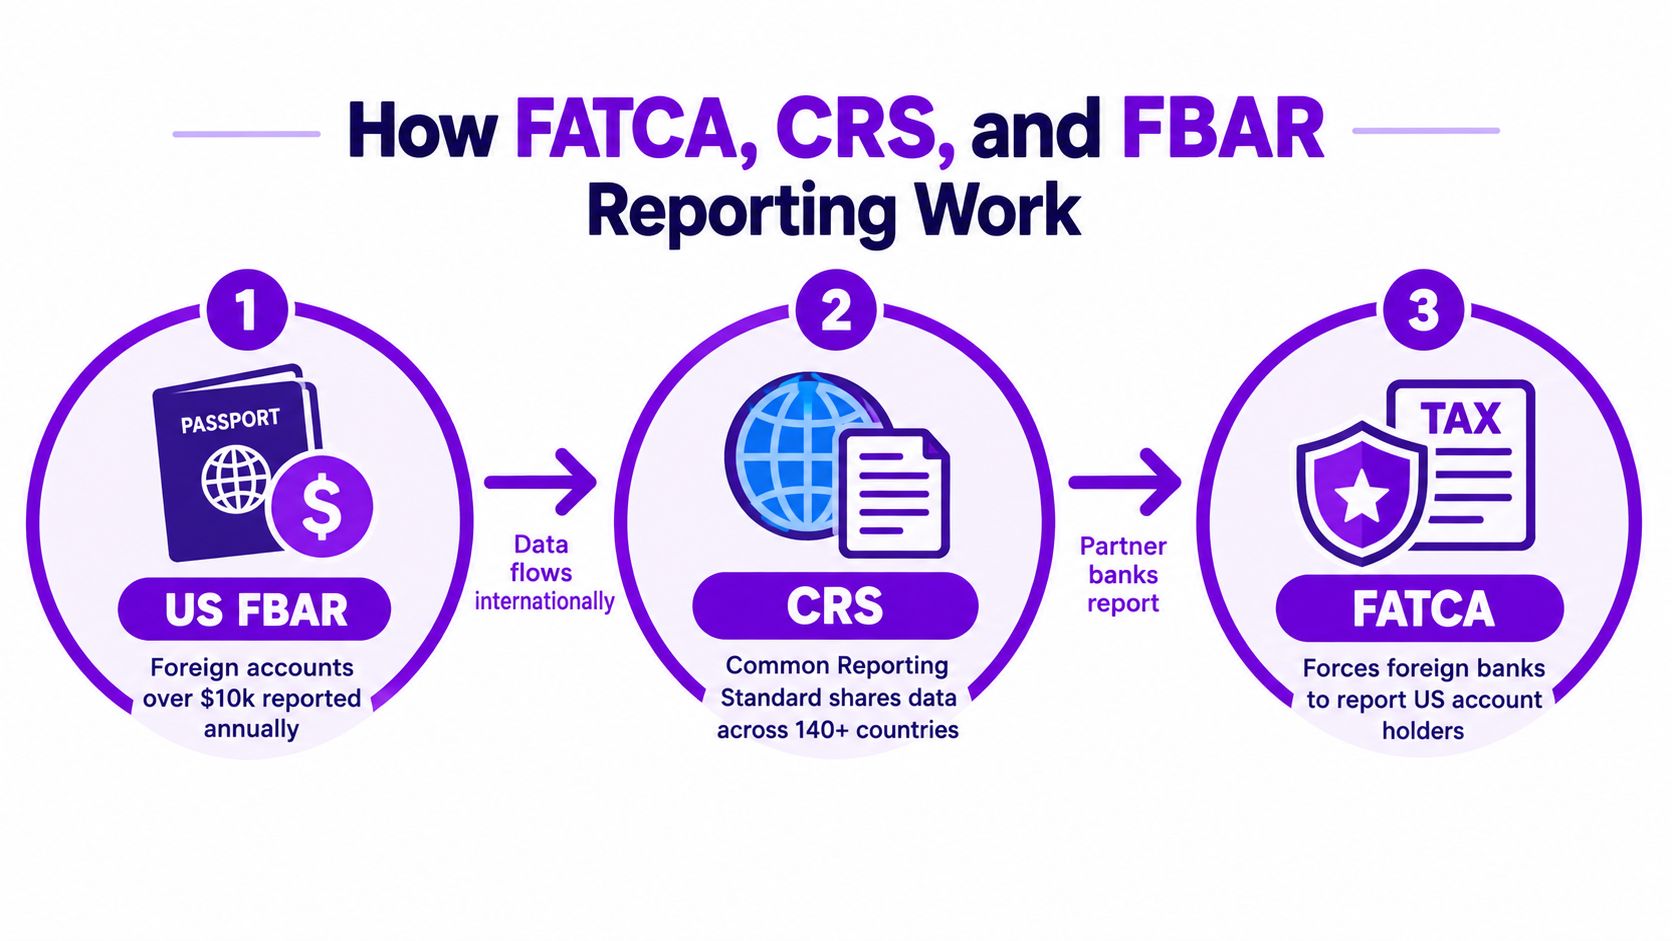
A regra FBAR dos EUA é a primeira em que a maioria dos americanos no estrangeiro tropeça. Ao abrigo do Bank Secrecy Act, uma pessoa americana tem de declarar contas financeiras estrangeiras quando o valor máximo combinado no conjunto das contas declaráveis ultrapassa $10,000 em qualquer momento do ano civil. Esse limiar aplica-se ao conjunto das contas estrangeiras declaráveis, não a cada uma, e os valores têm de ser convertidos em dólares antes da declaração. As contas podem incluir contas bancárias, contas de corretagem e fundos de investimento, e a regra é um gatilho de declaração, não uma taxa de imposto. A orientação IRM do IRS sobre a declaração FBAR apresenta o enquadramento.
O FBAR não é o mesmo que o FATCA. O FATCA trata das instituições financeiras estrangeiras que comunicam titulares de contas americanos aos EUA, enquanto o FBAR é uma obrigação de declaração direta da pessoa. O CRS é a versão internacional mais ampla da troca de informações de contas, usada pelas jurisdições participantes para partilha automática. A OCDE diz que mais de 170 jurisdições participam nesta cooperação de transparência, por isso uma conta «offshore» significa muitas vezes «declarada noutro lado», não «escondida».
O padrão está a alargar-se ainda mais com os ativos digitais. A OCDE também publicou material técnico atualizado sobre a declaração de criptoativos, e o texto revisto do CRS alarga a cobertura a certos produtos de moeda eletrónica, moedas digitais de bancos centrais e investimentos cripto indiretos através de derivados e veículos. Isto importa porque uma conta pequena, uma app de carteira ou um fundo estrangeiro podem continuar dentro de um circuito declarativo.
Em resumo: se a instituição pedir o seu número fiscal, residência ou autocertificação, responda com cuidado e guarde os registos.
O hábito prático é simples. Guarde num só lugar os documentos de residência, formulários de abertura de conta, números fiscais e extratos anuais. Quando uma corretora, um banco ou uma autoridade fiscal pedir provas, precisa de ficheiros, não de memórias.
Escolher e manter acesso a corretoras e bancos
Abrir uma conta é a parte fácil. Mantê-la aberta depois de outra mudança é onde a maioria dos nómadas se queima. Uma corretora que gostava de si num país pode rejeitar o seu processo assim que a morada muda, e um banco que o aceitou remotamente pode decidir que o seu perfil KYC é demasiado complicado de manter.
Conta no país de origem ou conta local
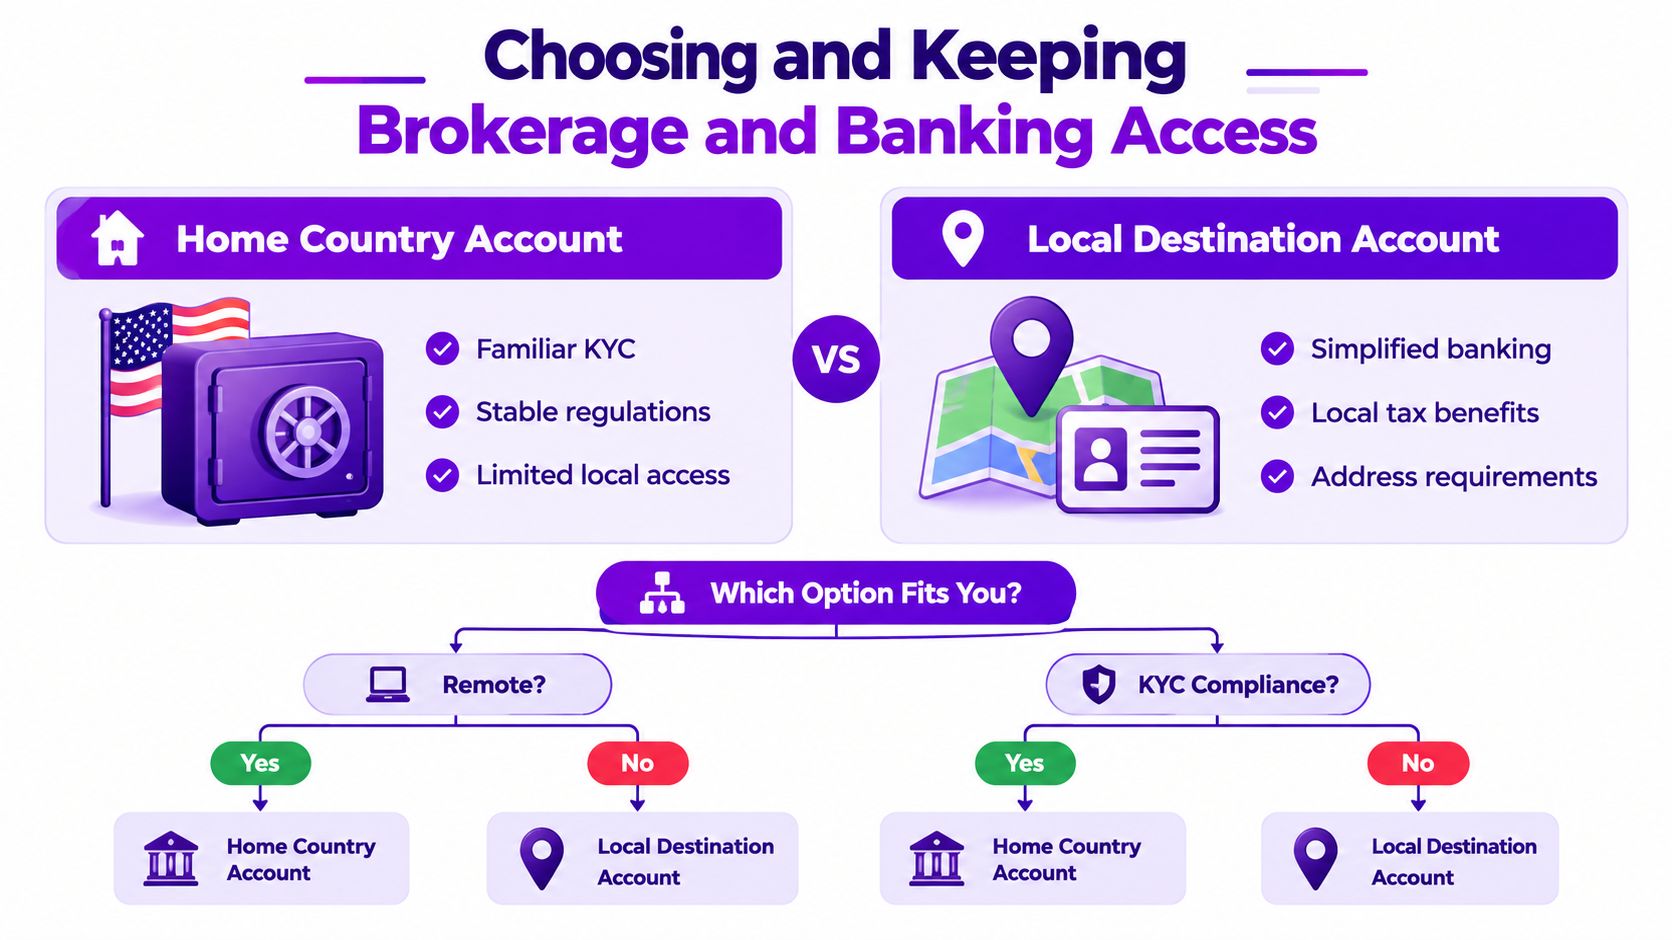
A conta no país de origem costuma dar familiaridade, uma plataforma conhecida e menos surpresas no início. A desvantagem é que, quando vive no estrangeiro, moradas antigas, números fiscais desatualizados e restrições por país podem tornar a conta frágil. Algumas instituições fecham ou congelam contas quando a residência muda, não porque tenha feito algo grave, mas porque a equipa de conformidade decidiu que já não se enquadra no perfil.
A conta local no destino pode ajudar nas despesas diárias, no salário local e nas contas. Também pode criar novas obrigações declarativas e mais uma camada administrativa se continuar a mudar-se. Se se pergunta se uma conta bancária local chega para «recomeçar», não chega. Pode ajudar no dia a dia, mas não resolve a residência fiscal nem as declarações transfronteiriças.
Uma terceira opção é a conta multimoeda ou internacional. É muitas vezes a opção menos glamorosa e a mais útil. Permite escalonar conversões, preserva a flexibilidade e reduz o número de vezes que tem de trocar de moeda só para movimentar dinheiro. Para um exemplo prático de como uma conta internacional bem estruturada é usada no dia a dia, este recurso sobre uma conta bancária no Dubai mostra o tipo de questões de acesso e configuração que importam na banca transfronteiriça.
O que verificar antes de se comprometer
- Vai sobreviver a outra mudança? Pergunte se clientes não residentes são aceites e se a plataforma costuma manter contas abertas após uma mudança de residência.
- Vai aceitar o seu novo número fiscal? Se a resposta for vaga, assuma que os problemas administrativos vão surgir mais tarde.
- Consegue movimentar dinheiro sem complicações? Atenção aos spreads de conversão, limites de transferência e à possibilidade de manter várias moedas sem penalizações.
- Vai continuar conforme com a sua nova morada? Uma autocertificação desatualizada não é um detalhe inofensivo. É o tipo de coisa que cria atrito exatamente quando está ocupado a viajar.
Mantenha a lista curta. Duas ou três contas que funcionem entre países costumam ser melhores do que um monte de relações locais que não consegue manter. Se uma plataforma só faz sentido enquanto fica parado, é a plataforma errada para um nómada.
Risco cambial e estratégia de câmbio para nómadas
Uma mudança entre países altera mais do que a morada. Se ganha numa moeda, gasta noutra e declara numa terceira, o câmbio faz parte do resultado do investimento desde o primeiro dia.
Um exemplo simples mostra porquê. Se uma carteira render 8 por cento em moeda local e a sua moeda base se move 4 por cento contra si, o resultado na moeda base pode cair para 4 por cento depois da conversão. O ativo não enfraqueceu, mas o seu resultado sim. É por isso que as decisões cambiais fazem parte da conversa sobre a carteira desde o início, ao lado da escolha de ativos.
Para perceber melhor como os investidores lidam com este problema, o guia de risco cambial para investidores é uma referência útil. É especialmente relevante se já tem imóveis, depósitos ou ativos financeiros em várias zonas monetárias.
Os três problemas cambiais a separar
O desvio da moeda base aparece no seu balanço patrimonial. A carteira pode estar igual, mas a moeda de declaração move-se e o valor do extrato muda.
O desfasamento de despesas surge quando rendimentos e despesas estão em moedas diferentes. Um trabalhador remoto pago em euros mas que gasta em pesos precisa de um plano de conversão, não de palpites.
A exposição de conversão importa quando declara a uma autoridade fiscal numa moeda mas detém ativos noutra. A moeda de declaração e a moeda de gasto são variáveis diferentes, e os problemas surgem quando se misturam.
A solução é simples, mas tem de ser deliberada. Mantenha algum dinheiro na moeda em que gasta. Use uma conta multimoeda para escalonar conversões em vez de fazer passar cada transferência por uma única moeda base. Decida antecipadamente se os investimentos devem ter cobertura cambial ou não e mantenha a coerência tempo suficiente para avaliar o resultado.
O seu orçamento real depende do que paga em habitação, transportes, seguro, transferências e custos de conversão do cartão. Se quiser basear o plano cambial em despesas reais, use a comparação do custo de vida por país antes de decidir quanto risco cambial consegue tolerar. O planeamento cambial deve corresponder ao país onde vive, não apenas à moeda do extrato da corretora.
É aí que ajuda uma lista pensada para nómadas: onde ganha, onde gasta, onde declara e onde a conta está. Mantenha essas variáveis separadas e ajuste a sua combinação de moedas em função delas. Se o plano só funciona enquanto fica parado, é o plano errado.
Contas de reforma e implicações para pensões
As contas de reforma são onde muitas pessoas com vida móvel ficam descuidadas. Assumem que sair de um país significa abandonar a conta ou que as regras de contribuição desaparecem automaticamente. As duas suposições são demasiado grosseiras. Residência, cidadania, e as regras do próprio regime decidem muitas vezes o que pode manter, contribuir ou transferir.
Alguns regimes são transferíveis, outros não. Alguns deixam o saldo ficar enquanto vive noutro lugar. Outros só funcionam bem se mantiver uma morada ou estatuto qualificado. Por isso «continuar a contribuir» é o reflexo errado. Às vezes está tudo bem, às vezes é um erro de conformidade e às vezes cria uma confusão que só vai notar numa declaração posterior.
A mesma cautela aplica-se a contas como 401(k), IRA, ISA, Super ou SIPP. O seu tratamento não depende só de onde os investimentos estão cotados. Depende de o plano aceitar não residentes, de as contribuições continuarem permitidas após a saída e de como o país de destino vê o invólucro. Faça três perguntas diretas antes da próxima mudança.
- A conta pode ficar onde está?
- Ainda posso contribuir legalmente?
- O que acontece ao tratamento fiscal se eu me mudar outra vez?
Se a resposta a alguma destas perguntas não for clara, pare e procure aconselhamento antes de mudar de morada. Isto é especialmente verdade se a conta tiver implicações de reforma a longo prazo ou se a sua cidadania criar uma camada declarativa separada.
Os erros com pensões são caros porque são lentos. Os danos aparecem muitas vezes anos depois, quando a mudança já está esquecida.
Não presuma que um substituto local de pensão é automaticamente melhor. No planeamento transfronteiriço, os invólucros contam tanto como a rentabilidade, e más escolhas de invólucro podem criar atrito fiscal que anula uma boa decisão de investimento. Antes da próxima mudança, reveja cada conta de reforma e decida quais preservar, em quais mudar as contribuições e quais precisam de um plano de transferência.
Cripto, carteiras robô e fundos estrangeiros comparados
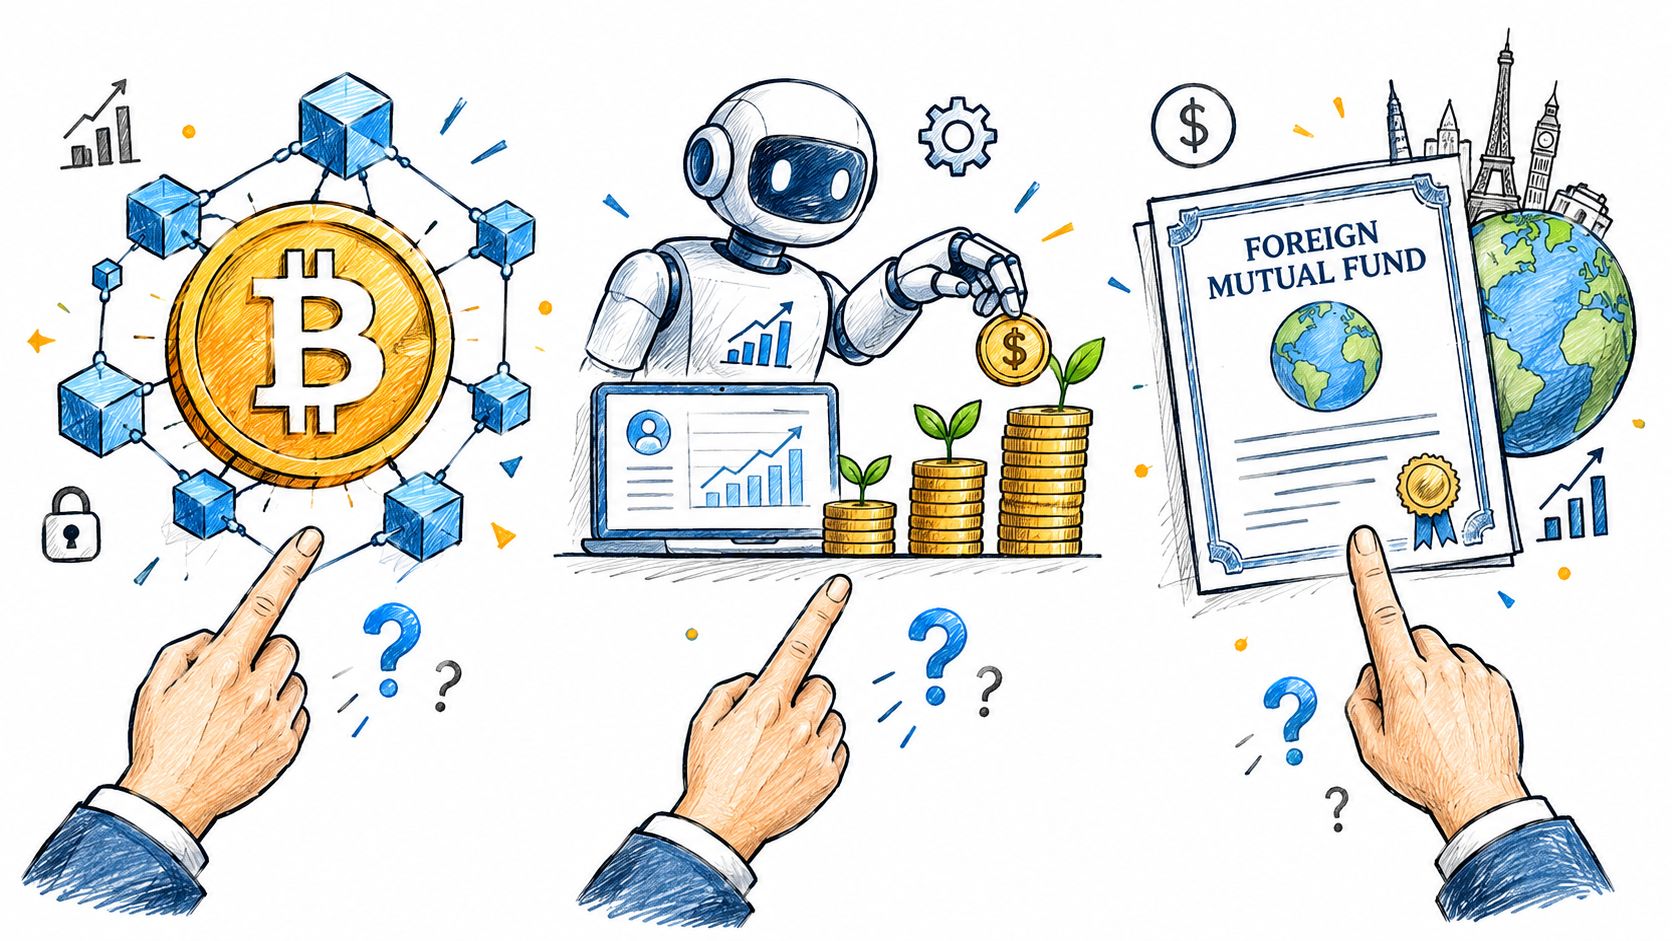
Investir por app vende conveniência, mas a conveniência não anula as declarações. Uma carteira digital, uma app de gestão automática, um produto cripto cotado ou um fundo estrangeiro podem criar os mesmos problemas transfronteiriços que uma corretora tradicional se as regras de custódia, classificação ou divulgação se complicarem.
Compare-os nos três eixos certos
A custódia diz-lhe quem detém o ativo ou as chaves. A autocustódia muda onde está o controlo, mas não apaga como por magia as obrigações fiscais ou declarativas.
A classificação diz-lhe o que o ativo é aos olhos das regras. Um token, um fundo, uma stablecoin e um invólucro derivado podem parecer semelhantes numa app e ainda assim ser tratados de forma muito diferente pelos sistemas fiscais e declarativos.
A divulgação diz-lhe o que é declarado e a quem. É aí que importa o trabalho da OCDE sobre declaração de criptoativos, juntamente com a extensão do CRS a produtos de moeda eletrónica e moedas digitais.
Uma carteira robô pode parecer mais simples porque a interface é mais limpa. Essa impressão engana muitas vezes. Se a plataforma usa fundos estrangeiros, embrulha a exposição num veículo que o seu país de origem trata de forma estranha ou muda de jurisdição quando se muda, a dor de cabeça declarativa apenas muda de forma.
Um fundo estrangeiro é o exemplo mais claro de que «local» nem sempre significa fácil. Pode ser mais fácil de comprar, mas mais difícil de classificar. Um token em autocustódia pode ser mais fácil de controlar, mas mais difícil de documentar. Um produto regulado pode simplificar a administração e, ao mesmo tempo, aumentar a probabilidade de ser declarado por um canal formal.
Para hábitos práticos de segurança com ativos digitais, o guia para proteger ativos digitais em viagem é um lembrete útil de que a disciplina de custódia importa mesmo antes da declaração fiscal. Ainda assim, eu manteria o mesmo padrão de registos para custo de aquisição, datas, histórico da carteira e extratos da plataforma, seja qual for o produto escolhido.
A minha opinião é direta. Se não consegue explicar o ativo numa frase e acompanhar a documentação numa só pasta, não está pronto para o manter entre países. Uma interface bonita não muda isso.
Lista de verificação e próximos passos para investidores transfronteiriços
Organize-se com duas listas: uma para antes da mudança e outra para cada ano em que continuar em movimento. Antes de se mudar, confirme a residência fiscal por escrito, atualize a morada de todas as contas, verifique se cada corretora aceita o novo país, reveja as contas de reforma, guarde provas das datas de mudança e reconcilie todos os números de identificação fiscal que já usou. Depois da mudança, reveja extratos, atualize autocertificações, verifique saldos em moeda estrangeira e corrija dados desatualizados antes que se tornem um problema na declaração.
Três passos importam mais. Primeiro, confirme a residência fiscal por escrito. Segundo, reveja as contas existentes face à residência atual. Terceiro, consulte um especialista em fiscalidade internacional antes de abrir novas estruturas. Se precisa de um certificado de residência, declarar uma pensão estrangeira ou esclarecer uma questão com um banco local, obtenha a resposta por escrito.
A Mazurly ajuda pessoas com vida móvel a planear os verdadeiros pontos de atrito, não a versão idealizada da vida de expatriado. Se está a organizar residência, bancos e a logística diária à volta de investir a viver no estrangeiro, visite Mazurly para ferramentas e guias pensados para mover trabalho e dinheiro entre países.