Meilleure banque internationale pour nomades et fondateurs
Table des matières
- Pourquoi la banque internationale la moins chère gagne rarement
- Chiffrez le flux de travail, pas le compte
- Cinq critères pour évaluer n’importe quelle offre bancaire internationale
- Commencez par l’empilement des frais
- Vérifiez les devises et les coordonnées de réception
- Testez l’accès et les contrôles
- Banques traditionnelles ou banques en ligne et fintechs
- Choisissez selon la fonction, pas la catégorie
- Les coûts cachés des transferts d’argent internationaux
- Repérez chaque endroit où l’argent peut fuir
- Adapter la configuration à votre profil de fondateur
- Le freelance solo
- La petite agence
- Le e-commerçant
- Garder ses comptes ouverts quand on change souvent de pays
- Intégrez la continuité à vos justificatifs
- Construire votre propre dispositif bancaire international
- Rendez le choix concret
Les conseils sur « la meilleure banque internationale » commencent souvent par une liste de banques et finissent par une recommandation de carte. C’est le mauvais point de départ pour une activité indépendante du lieu. L’option la moins chère affichée peut coûter plus cher en pratique une fois prises en compte les marges de change, les déductions des intermédiaires, les retards de paiement et la difficulté de garder ses comptes ouverts quand on se déplace.
La meilleure question est : combien coûte réellement votre flux mensuel dans les devises et les pays que vous utilisez ? Un freelance qui encaisse des revenus clients, une agence qui paie des prestataires à l’étranger et un vendeur en ligne qui règle ses fournisseurs n’ont pas besoin de la même configuration. Il leur faut des comptes et des services de paiement adaptés à leurs corridors, avec des solutions de secours quand un prestataire ne peut pas traiter une opération.
| Configuration bancaire | Convient souvent à | À vérifier de près |
|---|---|---|
| Banque traditionnelle | Entreprises qui ont besoin d’une relation durable, de crédit ou d’un accompagnement en personne | Tarifs de change, frais de virement, éligibilité et plafonds de paiement |
| Banque en ligne ou fintech | Entrepreneurs qui privilégient l’accès par application et les flux multidevises | Protection des dépôts, couverture des corridors, plafonds de transfert et éligibilité |
| Configuration en couches | Fondateurs avec des encaissements ou des dépenses à l’international, ou une résidence qui change | Frais totaux, justificatifs et fiabilité des circuits de paiement de secours |
Pourquoi la banque internationale la moins chère gagne rarement
La banque gratuite est le tour marketing le plus coûteux de la finance internationale. J’ai vu des fondateurs se réjouir d’un compte sans frais alors que l’écart de conversion du prestataire leur coûtait plus en un seul trimestre que la cotisation annuelle d’une banque haut de gamme.
Il n’existe pas de banque internationale idéale unique pour une activité indépendante du lieu. Ce qui fonctionne, c’est un dispositif : un compte principal fiable, un second circuit pour la résilience et un service multidevise pour les corridors où son tarif est le meilleur.
Vos vrais coûts se cachent dans le flux de travail. Vous recevez l’argent d’un client dans une devise, en convertissez une partie, payez des prestataires dans deux autres, dépensez avec une carte à l’étranger et transférez le reste là où vous gardez vos réserves. Chaque étape a son propre prix. Un compte « gratuit » avec un écart de change important et des déductions d’intermédiaires sur les virements entrants coûte plus cher qu’un compte haut de gamme aux frais explicites et prévisibles.
Cartographiez donc l’argent avant de comparer les prestataires. Notez les devises que vous recevez, les pays vers lesquels vous payez, où vous dépensez au quotidien et où vos bénéfices finissent par arriver.
Les flux sous-jacents sont énormes. Le volume mondial des échanges de change de gré à gré atteignait en moyenne 7 500 milliards de dollars par jour en avril 2022, en hausse de 14 % par rapport à 6 600 milliards de dollars par jour en avril 2019, selon l’enquête triennale des banques centrales de la BRI (la section sur les coûts cachés ci-dessous donne le détail). Chaque étape de ce flux a un prix. C’est pourquoi le taux de change appliqué à votre facture compte plus que les frais mensuels affichés sur la page des tarifs.
Chiffrez le flux de travail, pas le compte
Additionnez le coût de la réception, de la conversion, de l’envoi et des dépenses : frais de compte et de carte, frais de transfert, déductions des correspondants, taux de conversion appliqué à chaque solde et ce que paie le destinataire.
Chiffrez ensuite les frictions qui ne figurent sur aucune grille tarifaire. Un contrôle de conformité qui retarde de plusieurs jours le paiement d’un prestataire coûte plus cher que n’importe quels frais de virement. Un compte bloqué quand vous changez de résidence coûte encore plus.
La banque la moins chère est celle dont le coût total sur vos circuits précis est le plus bas. Le reste n’est que prix affiché.
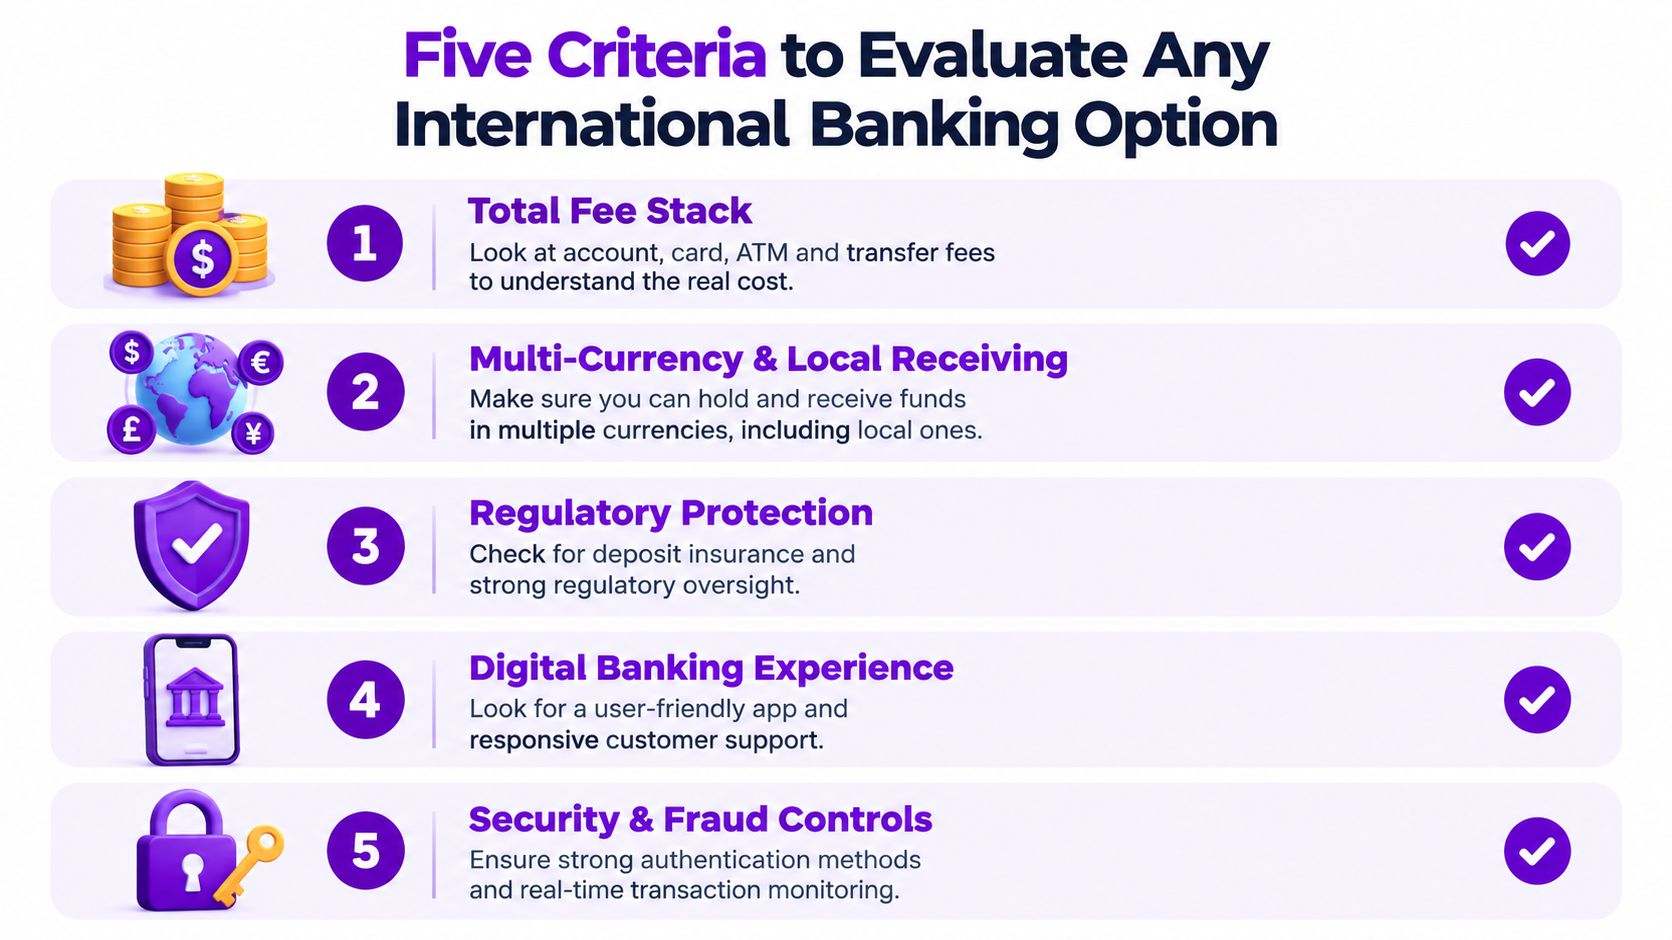
Cinq critères pour évaluer n’importe quelle offre bancaire internationale
Utilisez la même grille pour chaque prestataire. Les pages marketing mettent en avant des fonctions faciles à comparer, alors que vos vrais coûts et votre accès dépendent de l’éligibilité, des circuits de transaction et des conditions du compte. Demandez les détails qui s’appliquent à votre activité et à vos opérations prévues avant de déplacer de l’argent.
Commencez par l’empilement des frais
Regardez au-delà du prix du compte. Vérifiez les paiements par carte, les retraits au distributeur, les virements entrants et sortants, les taux de conversion et les plafonds qui déclenchent d’autres frais. Demandez si le coût de transfert annoncé inclut les déductions des intermédiaires et si le destinataire peut payer des frais séparés. Si le prestataire ne veut pas expliquer comment un paiement est acheminé, considérez cette incertitude comme un risque de coût.
Vérifiez les devises et les coordonnées de réception
Un solde multidevise n’est utile que si vous pouvez recevoir et payer dans les devises qu’utilise votre activité. Vérifiez si le prestataire fournit des coordonnées de réception locales pour les devises dans lesquelles vous facturez, et si elles conviennent aux encaissements professionnels. Demandez comment un paiement est traité quand l’expéditeur utilise une autre devise ou un autre circuit que prévu.
Testez l’accès et les contrôles
Examinez l’usage de la carte à l’étranger, l’accès aux espèces, les plafonds de retrait et la procédure d’assistance en cas d’opération bloquée ou contestée. Vérifiez aussi l’éligibilité, les exigences d’identité, les protections du compte et la façon dont le prestataire gère un changement d’adresse ou d’activité. Pour une liste plus large de vérifications de sécurité personnelle, voyez ce qu’il faut rechercher dans un service sécurisé.
Enfin, évaluez directement la couverture des corridors . Demandez si votre prestataire prend en charge chaque trajet de pays à pays dont vous avez besoin, comment les fonds sont livrés et ce qui se passe quand un paiement est retenu pour vérification. Un prestataire peut être utile pour une paire de devises et inadapté pour une autre. Notez chaque candidat selon vos vrais circuits de réception, de dépense et de paiement plutôt que de supposer qu’« international » veut dire universel.
Banques traditionnelles ou banques en ligne et fintechs
Banques traditionnelles et fintechs résolvent des problèmes opérationnels différents. Une banque peut être un meilleur ancrage pour une relation d’affaires durable, tandis qu’un service en ligne peut simplifier les conversions fréquentes ou les dépenses par carte. Aucune étiquette ne garantit des coûts bas, des protections adaptées ou un accès pour un fondateur non résident.
| Critère | Banques traditionnelles | Banques en ligne et fintechs |
|---|---|---|
| Relation de compte | Peuvent offrir plus de services en agence ou aux entreprises, selon l’établissement | Généralement gérées via une application ou un portail en ligne |
| Gestion des devises | Peuvent gérer les paiements internationaux, mais vérifiez les taux et les devises disponibles | Souvent conçues pour un usage multidevise, mais confirmez les corridors exacts |
| Acheminement des paiements | Les relations bancaires établies peuvent aider pour certains transferts | Les flux numériques sont pratiques, mais l’acheminement et les déductions comptent toujours |
| Éligibilité | Les exigences de documents et de résidence peuvent être lourdes | L’ouverture peut être plus accessible pour certains, mais l’éligibilité varie |
| Assistance et continuité | L’accès à une agence peut aider là où il existe | L’assistance à distance est pratique, mais les recours varient |
Une banque traditionnelle est un bon choix quand vous avez besoin d’une relation stable, de services locaux ou de produits au-delà des paiements. Elle peut aussi se justifier si vos clients ou fournisseurs attendent des virements bancaires classiques. Mais ne supposez pas que la portée d’une banque signifie que ses tarifs de conversion ou ses circuits de transfert conviennent le mieux à votre activité. Demandez les coûts et les plafonds qui s’appliquent à vos devises.
Les banques en ligne et les fintechs peuvent être plus pratiques pour gérer son argent via une application et détenir plusieurs devises. Elles sont donc utiles pour encaisser, payer des dépenses à l’étranger ou gérer les dépenses par carte. Mais une application fluide ne répond pas aux questions sur la protection des dépôts, l’éligibilité ou ce qui se passe quand les équipes de conformité demandent plus d’informations.
Choisissez selon la fonction, pas la catégorie
Beaucoup de fondateurs ont besoin des deux types de prestataires. Utilisez une banque réglementée comme base stable quand elle répond à vos besoins, puis ajoutez un service séparé uniquement pour les circuits ou fonctions qu’il gère mieux. Gardez assez de souplesse pour encaisser et payer si l’un des deux prestataires subit une panne ou un contrôle.
Si vous comparez les options de création de société et de banque dans plusieurs pays, un guide pratique sur l’ouverture d’un compte bancaire pour une société irlandaise peut vous aider à cerner les questions de documentation à approfondir. Considérez toute information propre à un pays comme un point de départ, puis vérifiez les exigences auprès de l’établissement choisi. La juridiction de votre société, votre résidence personnelle et les règles d’éligibilité de la banque peuvent toutes influer sur le résultat.
Les coûts cachés des transferts d’argent internationaux
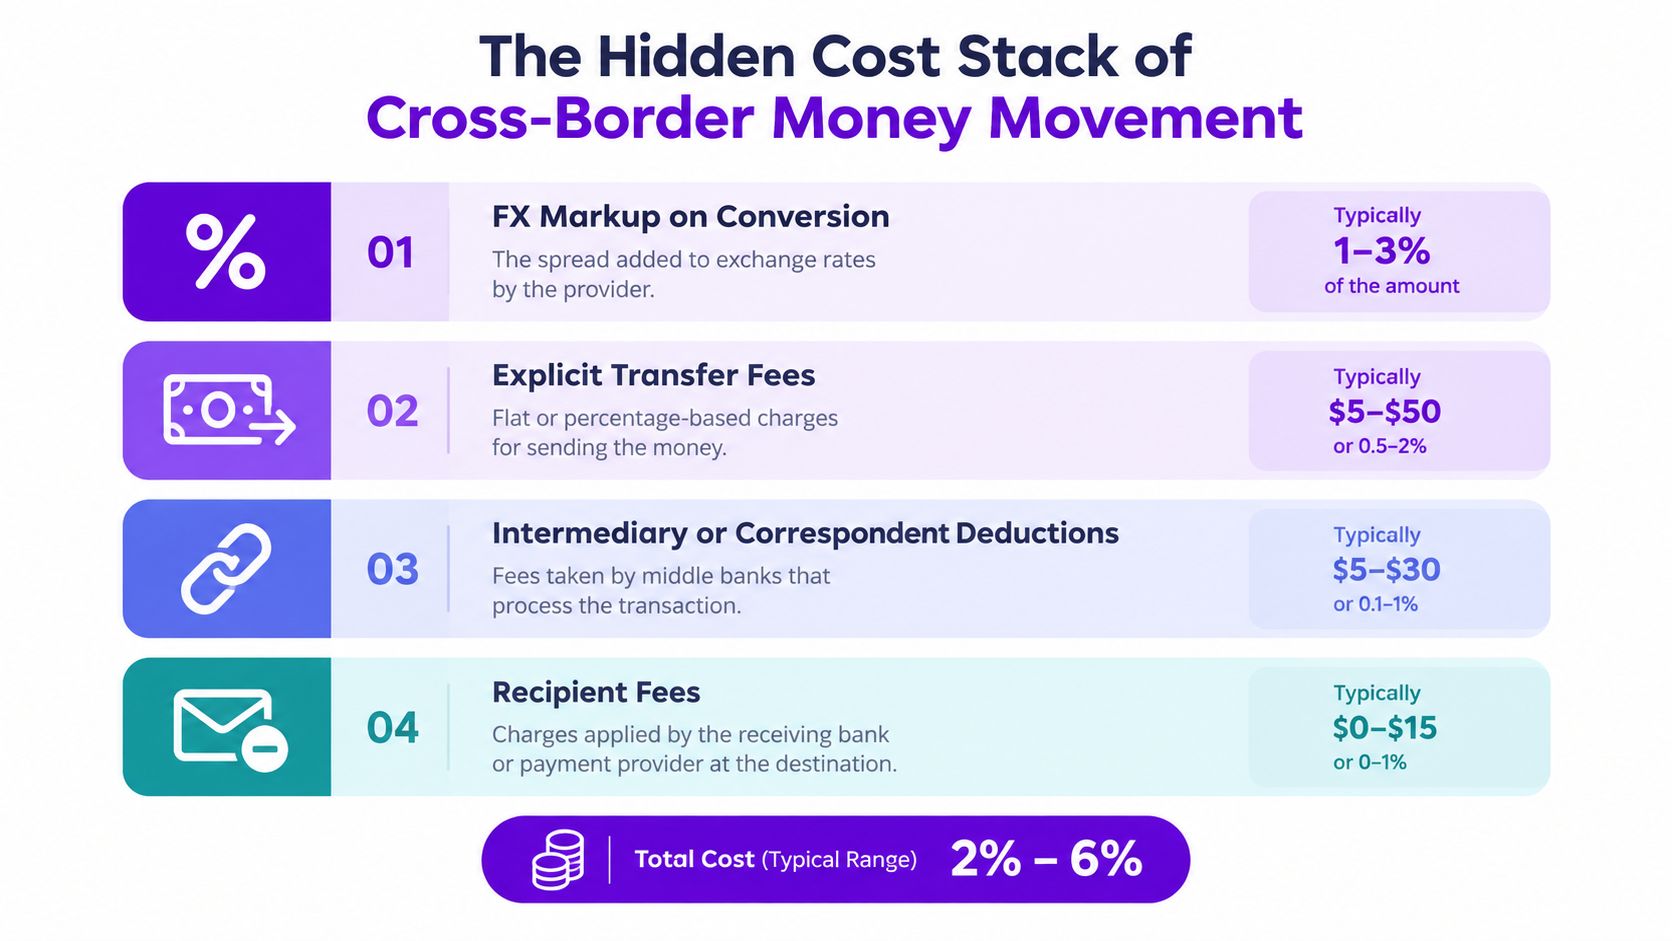
Un compte professionnel « gratuit » peut être la ligne la plus chère de vos paiements mensuels. L’absence de frais de transfert ne veut pas dire grand-chose si le prestataire prend sa marge dans le taux de change, si les banques correspondantes prélèvent des déductions en route et si un contrôle de conformité de routine bloque le paiement d’un prestataire pendant une semaine. Une banque haut de gamme aux frais visibles et à l’écart de change serré revient souvent moins cher sur le même corridor. Chiffrez le flux que vous gérez chaque mois : argent reçu, converti, versé.
Les mécanismes derrière ces prix apparaissent dans l’enquête triennale de la BRI citée plus haut : en avril 2022, les swaps de change représentaient 51 % du volume mondial des échanges de change de gré à gré, les opérations au comptant 28 % et les contrats à terme secs 15 %. Les marchés des changes passent par de nombreux instruments. Celui qu’utilise votre prestataire, et la façon dont il tarife votre corridor, déterminent votre coût réel.
Repérez chaque endroit où l’argent peut fuir
Sept frais peuvent se cacher dans un seul transfert. Vérifiez chacun d’eux.
- Marge de change : comparez le taux de conversion du prestataire avec un taux moyen du marché au moment de l’opération. Un petit écart répété sur douze conversions mensuelles s’accumule plus vite que n’importe quels frais fixes.
- Frais de transfert : demandez si vous payez un montant fixe, un pourcentage ou les deux, et si la structure change selon le montant.
- Déduction des intermédiaires : demandez si des banques correspondantes peuvent prélever des frais en route. Sur certains corridors, la réponse est toujours oui.
- Frais côté destinataire : vérifiez si l’établissement qui reçoit prélève des frais avant de créditer, ce qui fait arriver votre facture incomplète.
- Frais de carte et de distributeur : examinez les majorations sur les opérations à l’étranger, les frais de retrait et les plafonds mensuels si vous dépensez en voyage.
- Moment de la conversion : la conversion automatique à la réception vous empêche de choisir le taux. Préférez les solutions qui vous permettent de garder des soldes et de convertir quand cela vous convient.
- Coût d’un paiement échoué : retrouver, corriger ou renvoyer un paiement retourné coûte des heures d’administration, et un blocage de conformité peut geler les fonds en cours de route.
Les données de la BRI sur le coût des envois de fonds, citées dans la dernière section, fixent le coût moyen mondial d’un envoi de 200 dollars à 6,5 % au premier trimestre 2025, l’Asie du Sud, région de réception la moins chère, étant à 4,8 %. Ces chiffres concernent les transferts de particuliers, qui ont leur propre structure de frais. Prenez-les comme la preuve que l’empilement des frais est bien réel, puis mesurez directement votre propre circuit.
Pour un point de comparaison par type d’opération, l’évaluation de Network International pour les startups des Émirats montre comment un processeur régional détaille ses coûts d’acceptation et de règlement. Si vous choisissez où vivre tout en gérant ce dispositif, la comparaison du coût de la vie par pays de Mazurly modélise le côté dépenses de l’équation. Gardez les deux questions séparées. Une destination bon marché ne compense pas un circuit de paiement coûteux.
Pour une explication visuelle de la façon dont la banque correspondante achemine un paiement et des endroits où les intermédiaires prélèvent leurs frais, cette vidéo suit un transfert international étape par étape. Regardez-la avant de comparer les grilles tarifaires des prestataires.
Adapter la configuration à votre profil de fondateur
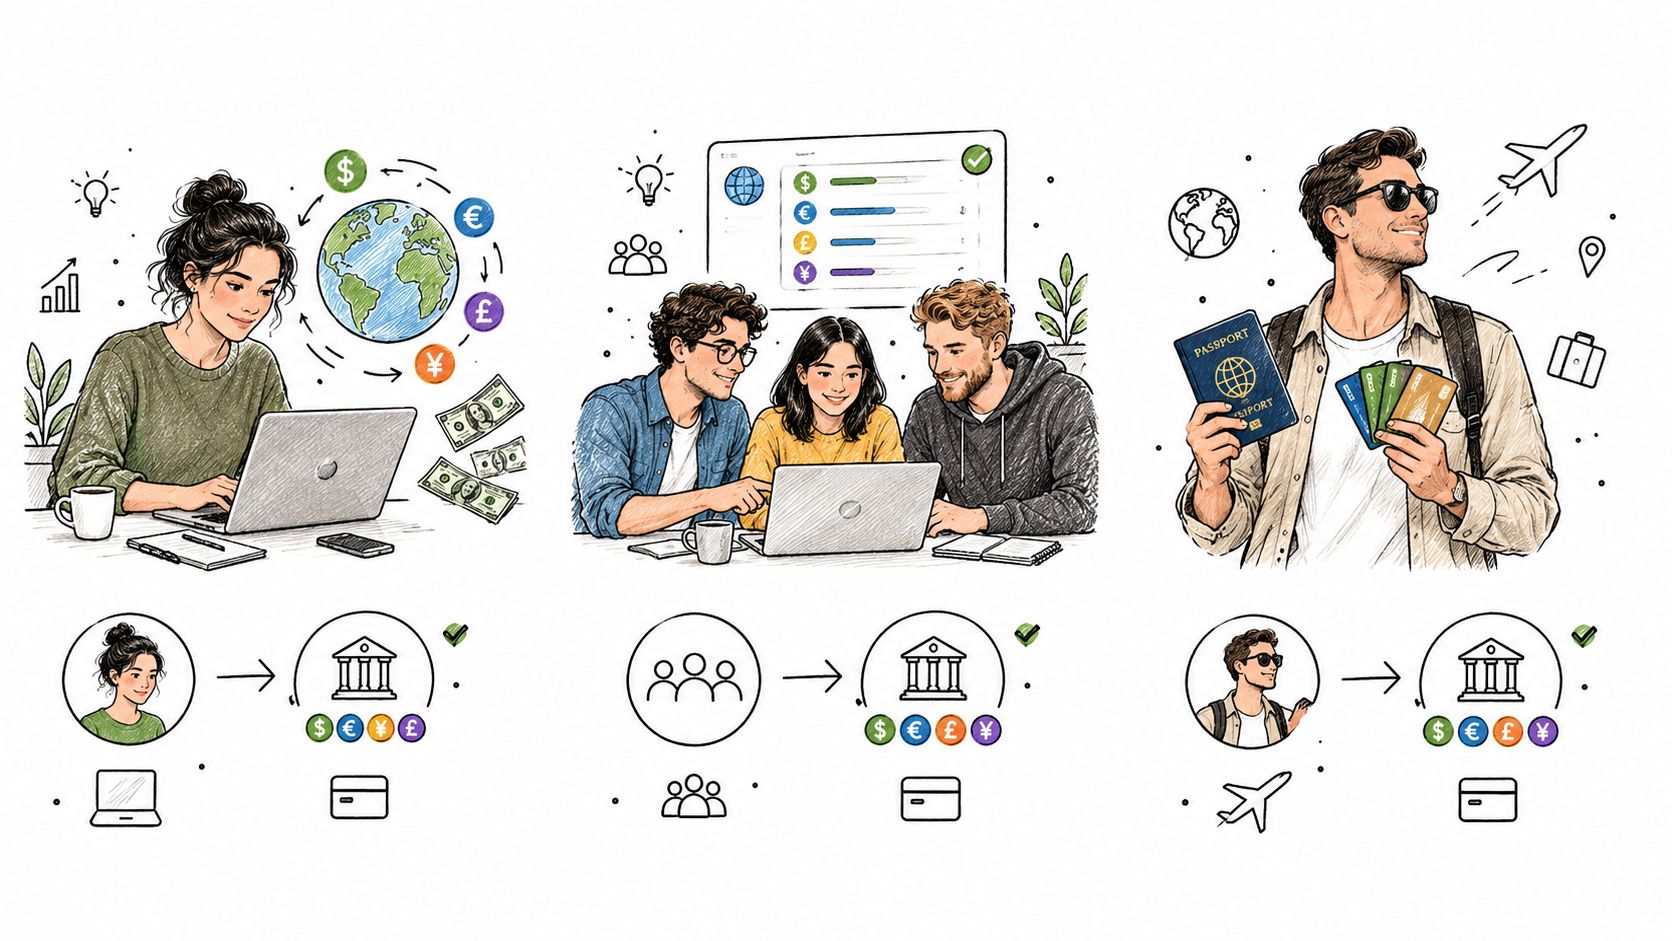
Le bon dispositif dépend de la façon dont l’argent circule dans votre activité. Un freelance qui reçoit quelques paiements clients n’a pas les mêmes priorités qu’une agence qui verse régulièrement des paiements ou qu’un vendeur qui gère des encaissements de marketplace et des factures fournisseurs.
Le freelance solo
Imaginons que vous facturiez vos clients dans une devise principale, que vous viviez dans un autre pays et que vous dépensiez dans plusieurs devises en voyageant. Privilégiez des coordonnées de réception locales fiables pour vos factures, un processus de conversion clair et une carte qui fonctionne pour vos dépenses courantes. Gardez un compte bancaire principal pour la continuité de l’activité et évitez de convertir automatiquement chaque encaissement si vous pouvez choisir vous-même le moment.
Point de décision : si vous convertissez régulièrement vos revenus clients dans votre devise de dépense, comparez le taux et les frais sur ce circuit avant de payer pour des fonctions que vous n’utiliserez pas.
La petite agence
Une agence qui paie des prestataires dans plusieurs pays a besoin de paiements sortants prévisibles, de justificatifs propres et d’une procédure pour vérifier les coordonnées des destinataires. Un service multidevise peut simplifier les paiements récurrents, tandis qu’un compte bancaire peut servir d’ancrage pour la trésorerie et la relation d’affaires plus large. Désignez quelqu’un pour rapprocher les paiements des factures et confirmer ce que reçoit chaque prestataire.
Le e-commerçant
Un vendeur doit faire correspondre les devises des versements de marketplace avec les factures fournisseurs, les frais d’expédition, les dépenses publicitaires et la devise de sa trésorerie. La question importante n’est pas seulement de savoir si un prestataire gère plusieurs devises. Vérifiez s’il peut recevoir les fonds des marketplaces et payer les fournisseurs sur vos circuits sans imposer une conversion coûteuse ou peu pratique.
Si vous êtes encore en train de définir votre modèle, utilisez une vue structurée des coûts de démarrage d’une activité en ligne pour séparer les frais bancaires des autres coûts d’exploitation. Établissez ensuite une carte mensuelle des encaissements, des paiements, des dépenses par carte et des transferts de bénéfices. La configuration la plus adaptée est celle qui rend ces flux visibles et gérables, pas celle qui a la plus longue liste de fonctions.
Garder ses comptes ouverts quand on change souvent de pays
L’accès au compte est une exigence opérationnelle, pas une formalité administrative à remettre à plus tard. Un changement d’adresse, de résidence fiscale, de passeport, d’activité ou de profil de transactions peut amener un prestataire à demander des informations à jour. Si vous n’avez pas de justificatifs clairs sous la main, un contrôle de routine peut se transformer en retard de paiement ou en restriction du compte.
La conformité internationale ne devient pas non plus plus simple d’elle-même. Les autorités européennes ont souligné la complexité des paquets de sanctions et les faiblesses du filtrage, de la mise à jour des listes et de la tenue des registres. Le rapport du Roosevelt Institute sur l’accès aux comptes bancaires analyse les obstacles documentaires aux États-Unis, notamment l’écart concret entre les pièces d’identité qui peuvent être admises et les documents que les banques demandent couramment. Les exigences varient selon l’établissement et la juridiction : vérifiez-les directement.
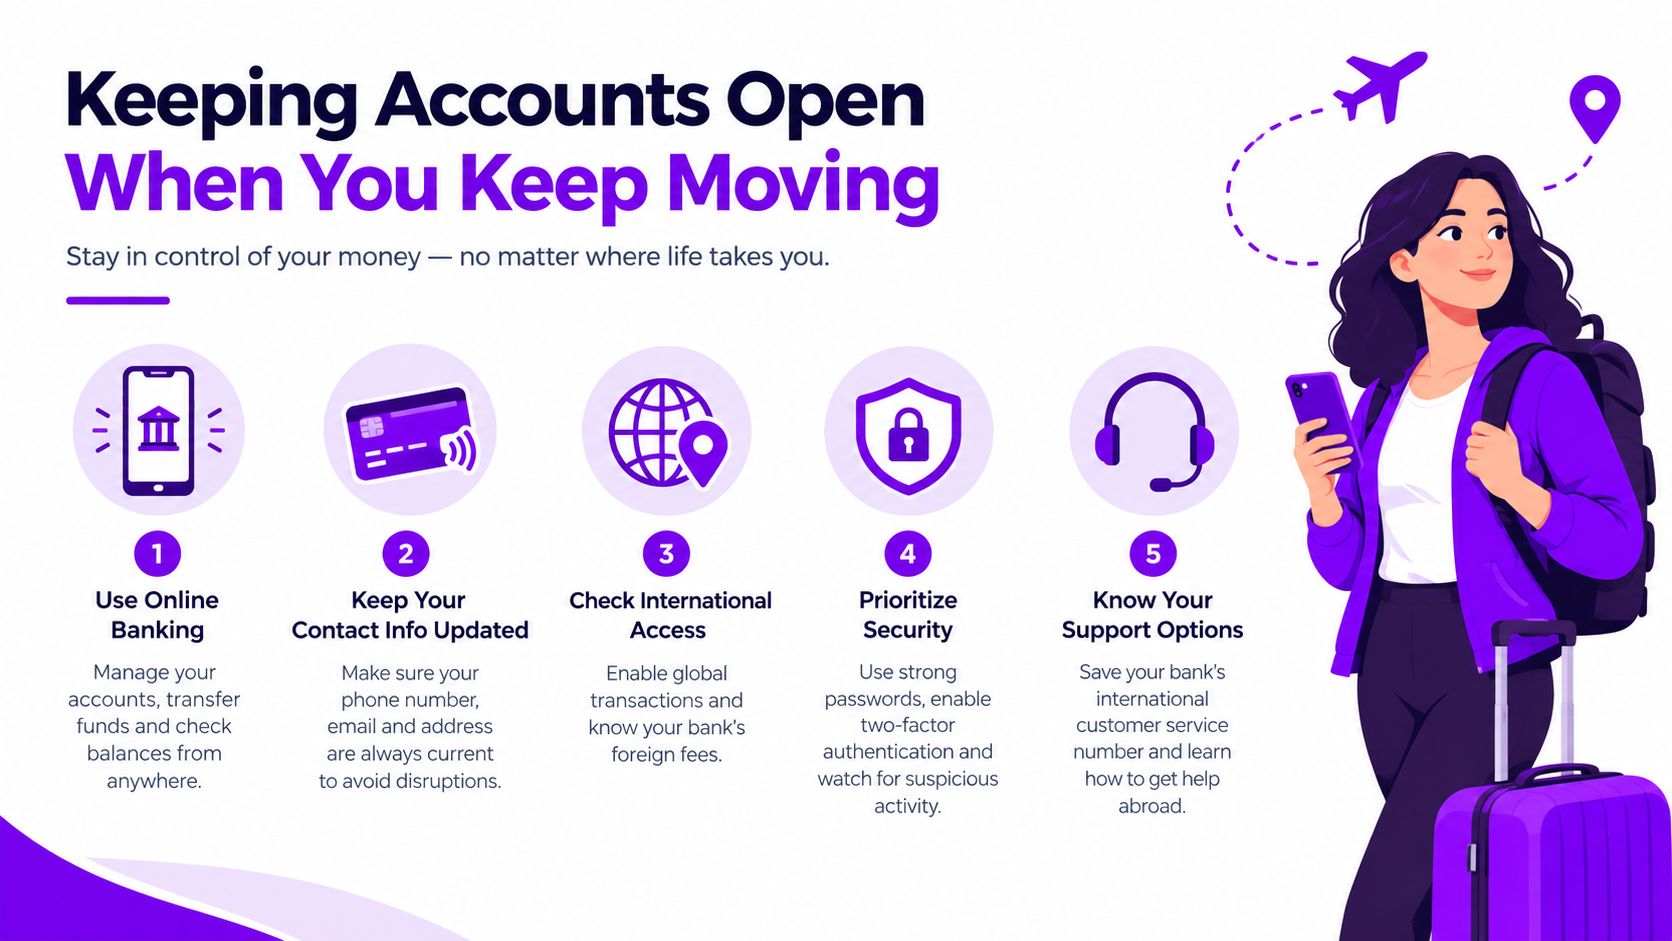
Intégrez la continuité à vos justificatifs
- Gardez un compte principal : choisissez un établissement capable de répondre à vos besoins essentiels et gardez à portée de main ses coordonnées et ses voies de recours.
- Maintenez un circuit de secours séparé : un second compte ou service de paiement peut aider si votre prestataire principal est indisponible. Utilisez-le dans un but professionnel clair et gardez des opérations faciles à expliquer.
- Conservez des justificatifs à jour : gardez organisés et à jour vos pièces d’identité, justificatifs de domicile, documents de résidence fiscale, informations sur la société, factures et justificatifs d’origine des fonds.
- Définissez des déclencheurs : décidez quels changements vous obligent à prévenir un prestataire, comme une nouvelle adresse, un changement d’activité ou de résidence fiscale.
- Documentez l’objet de l’activité : rendez vos factures, contrats et libellés de paiement assez cohérents pour pouvoir expliquer une opération inhabituelle sans reconstituer l’histoire après coup.
Ne répartissez pas votre argent entre plusieurs comptes juste pour accumuler des fonctions. Une fragmentation sans raison claire complique la comptabilité et les questions de conformité. Si vous investissez en vivant à l’international, lisez investir en vivant à l’étranger dans le cadre plus large de la cohérence de vos justificatifs financiers d’un pays à l’autre.
Construire votre propre dispositif bancaire international
Partez de votre flux mensuel, pas de la page de fonctionnalités d’un prestataire. Listez chaque mouvement d’argent récurrent : les devises que vous recevez, celles que vous payez, où se font les conversions et quels corridors portent le plus de volume. Cette carte définit les rôles que votre dispositif doit remplir.
Un dispositif léger en compte généralement trois. Votre compte principal réglementé ancre la relation d’affaires et gère les opérations courantes. Un second compte dans une autre juridiction assure la continuité si l’accès ou l’éligibilité change. Un portefeuille multidevise ou un compte fintech prend en charge les circuits sensibles au change et les dépenses par carte là où son tarif bat l’écart de la banque. Attribuez chaque corridor au circuit qui fait arriver le plus d’argent au destinataire. La commodité ne sert qu’à départager.
C’est aussi là que l’illusion du compte « gratuit » s’effondre. Une banque haut de gamme avec des frais mensuels peut revenir moins cher qu’une fintech sans frais une fois chiffrés l’écart de change, les déductions des intermédiaires sur les virements et les heures perdues en contrôles de conformité répétés. Faites le calcul par corridor avant de vous engager.
L’erreur fréquente est de choisir d’abord un prestataire, puis d’y faire passer de force chaque encaissement client, chaque paiement de prestataire et chaque dépense personnelle.
Rendez le choix concret
Avant d’ouvrir ou de changer de compte :
- Cartographiez chaque encaissement, paiement, conversion et retrait récurrent par devise et par corridor.
- Comparez l’ensemble des frais et le montant que reçoit le destinataire, plutôt que les frais annoncés à l’expéditeur.
- Vérifiez l’éligibilité, les devises prises en charge, les plafonds de paiement et les exigences de documents.
- Faites passer chaque corridor par l’option la moins chère et notez pourquoi chaque prestataire occupe son rôle.
- Réévaluez les prix de votre dispositif dès que votre résidence, votre modèle d’activité ou votre répartition des paiements change.
Les objectifs publics peuvent faire évoluer ces coûts avec le temps, mais ne bâtissez pas votre budget sur un objectif comme s’il était déjà atteint. La BRI vise un coût moyen mondial des paiements internationaux de détail de 1 % au maximum d’ici fin 2027, avec aucun corridor au-dessus de 3 %, selon la présentation sur les coûts citée plus haut dans la section sur les coûts cachés. Chiffrez votre dispositif sur ce que les prestataires facturent aujourd’hui.
Mazurly publie des guides pratiques pour les fondateurs qui gèrent des finances internationales, des opérations d’entreprise et une vie entre plusieurs pays. Visitez Mazurly pour découvrir des ressources qui vous aideront à cartographier votre flux bancaire, comparer vos coûts d’exploitation et bâtir une activité indépendante du lieu plus résiliente.