Como abrir uma conta bancária sem SSN
Índice
- Porque é que pode abrir uma conta bancária sem SSN
- Documentos que os bancos aceitam em vez de um SSN
- Reúna documentos coerentes
- Como fazer o pedido com um ITIN ou um número fiscal estrangeiro
- Se tem ou precisa de um ITIN
- Se vai comprovar o estatuto de estrangeiro
- O que uma conta continua a não lhe permitir fazer
- Teste a operação, não o nome da conta
- Comparação entre bancos dos EUA, fintechs e contas no estrangeiro
- Compare a via com o pagamento
- Dicas para evitar uma conta congelada ou inútil
- O seu próximo passo depois de abrir a conta
A fatura de um cliente está pronta, o pagamento ao fundador está a vencer e o pedido do banco norte-americano pede um número de Segurança Social. Não tem um. Isso pode fazer o formulário parecer uma porta fechada, sobretudo quando o dinheiro só serve para cobrir despesas normais do negócio e não uma estrutura financeira complicada.
Para muitas pessoas que não são norte-americanas, é legalmente possível abrir uma conta bancária nos EUA sem SSN. Mas conseguir que a conta seja aprovada é só o primeiro obstáculo. A pergunta útil é se ela consegue receber o pagamento do seu cliente, enviar as transferências de que precisa e suportar a forma como o seu negócio funciona entre países.
Porque é que pode abrir uma conta bancária sem SSN
Uma fatura de freelancer foi aprovada, ou o pagamento a um fundador está a caminho, mas o formulário tem um campo de SSN obrigatório. Se não é norte-americano, esse campo nem sempre significa que não é elegível. As regras federais de identificação de clientes obrigam os bancos a recolher informação que lhes permita identificar cada cliente, mas o SSN não é o único número de identificação possível para todos os candidatos.
Segundo as regras do Customer Identification Program, um banco precisa em geral do seu nome, data de nascimento, morada e de um número de identificação antes de abrir uma conta. Para uma pessoa que não é norte-americana, esse número pode ser um número de identificação fiscal, um número de passaporte com o país de emissão, um número de identificação de estrangeiro, ou o número e o país de emissão de outro documento oficial que comprove a nacionalidade ou a residência e tenha fotografia ou um elemento de segurança equivalente. As orientações do Office of the Comptroller of the Currency sobre identificação de clientes descrevem estas opções de identificação.
Isso torna a elegibilidade possível, não automática. Um banco pode definir exigências mais rigorosas para ter uma convicção razoável de que sabe quem é. Consoante a sua residência, situação fiscal e atividade prevista na conta, pode pedir um ITIN, prova de morada nos EUA, documentos de imigração ou uma marcação presencial. Um banco pode aceitar um passaporte estrangeiro online; outro pode querer analisar os documentos num balcão.
Regra prática: Trate a falta de SSN como uma questão a resolver com a instituição, não como motivo para dar informações falsas num pedido.
Para quem compara sistemas financeiros de vários países, também pode ser útil olhar para além dos Estados Unidos. O guia da Inpro sobre banca nos EAU para não residentes oferece outra perspetiva sobre como a elegibilidade e a documentação podem variar consoante a jurisdição. A ideia geral é a mesma: a documentação certa depende da instituição e da conta que está a pedir.
Um passaporte estrangeiro pode cumprir um requisito essencial de identidade, mas não resolve questões sobre morada, documentação fiscal ou atividade de pagamentos. O mais importante é encontrar um banco que aceite os seus documentos e suporte as operações de que o seu trabalho depende.
Documentos que os bancos aceitam em vez de um SSN
As orientações federais para consumidores reconhecem o ITIN como alternativa ao SSN em muitos pedidos de contas bancárias nos EUA. O guia de abertura de conta da FDIC indica um SSN ou ITIN, juntamente com a data de nascimento e um documento de identificação oficial. Alguns exemplos são a carta de condução, o cartão de identificação estadual, o passaporte dos EUA ou a identificação militar. Alguns bancos e cooperativas de crédito também podem aceitar um passaporte estrangeiro, um cartão de identificação consular, um cartão de identificação de estrangeiro ou outro número de identificação oficial.
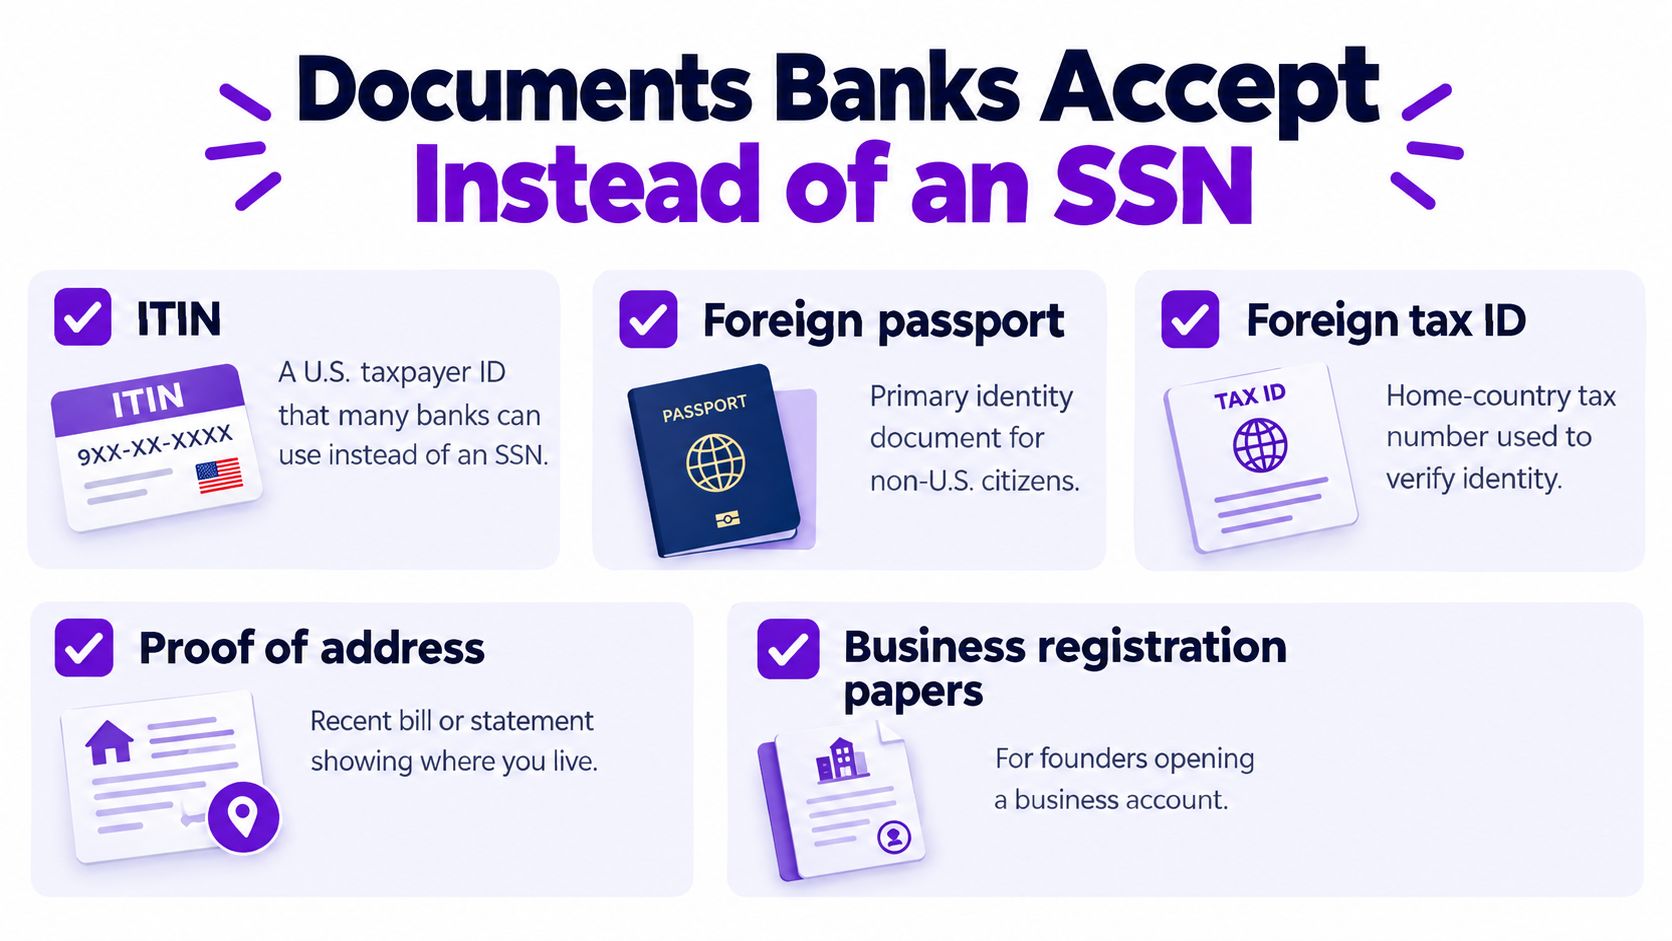
Os bancos não pedem estes dados só por preferência do balcão. O Customer Identification Program, criado no âmbito do USA PATRIOT Act, obriga os bancos a recolher e verificar informação essencial antes de abrir contas. O facto de um funcionário estar à vontade com um documento não substitui os procedimentos formais de verificação do banco.
Reúna documentos coerentes
Antes de começar um pedido, reúna os documentos de identificação que já tem e verifique se são coerentes. A grafia do nome, a morada e as datas devem coincidir no passaporte, nos formulários do banco e nos documentos fiscais. Uma discrepância pode desencadear uma análise, mesmo que cada documento seja verdadeiro.
Um primeiro conjunto útil pode incluir:
Dados do passaporte: Tenha o passaporte à mão e anote o número e o país de emissão.
Identificador fiscal: Se tem um ITIN ou um número fiscal estrangeiro, pergunte se o banco o aceita para a conta que quer.
Informação de morada: Esteja pronto para indicar a sua morada atual e pergunte se o banco precisa de um comprovativo separado.
Outro documento oficial de identificação: Pergunte se é aceite uma identificação consular ou outro documento oficial.
Não assuma que todos os bancos tratam estes documentos da mesma forma. Alguns podem continuar a pedir um ITIN ou limitar o acesso a produtos com juros. Antes de se candidatar, pergunte à instituição que documentos aceita para o produto concreto, se admite candidatos não norte-americanos e se o processo exige uma visita presencial. Isso poupa tempo e evita apresentar um pedido que não consegue passar nas verificações do próprio banco.
Como fazer o pedido com um ITIN ou um número fiscal estrangeiro
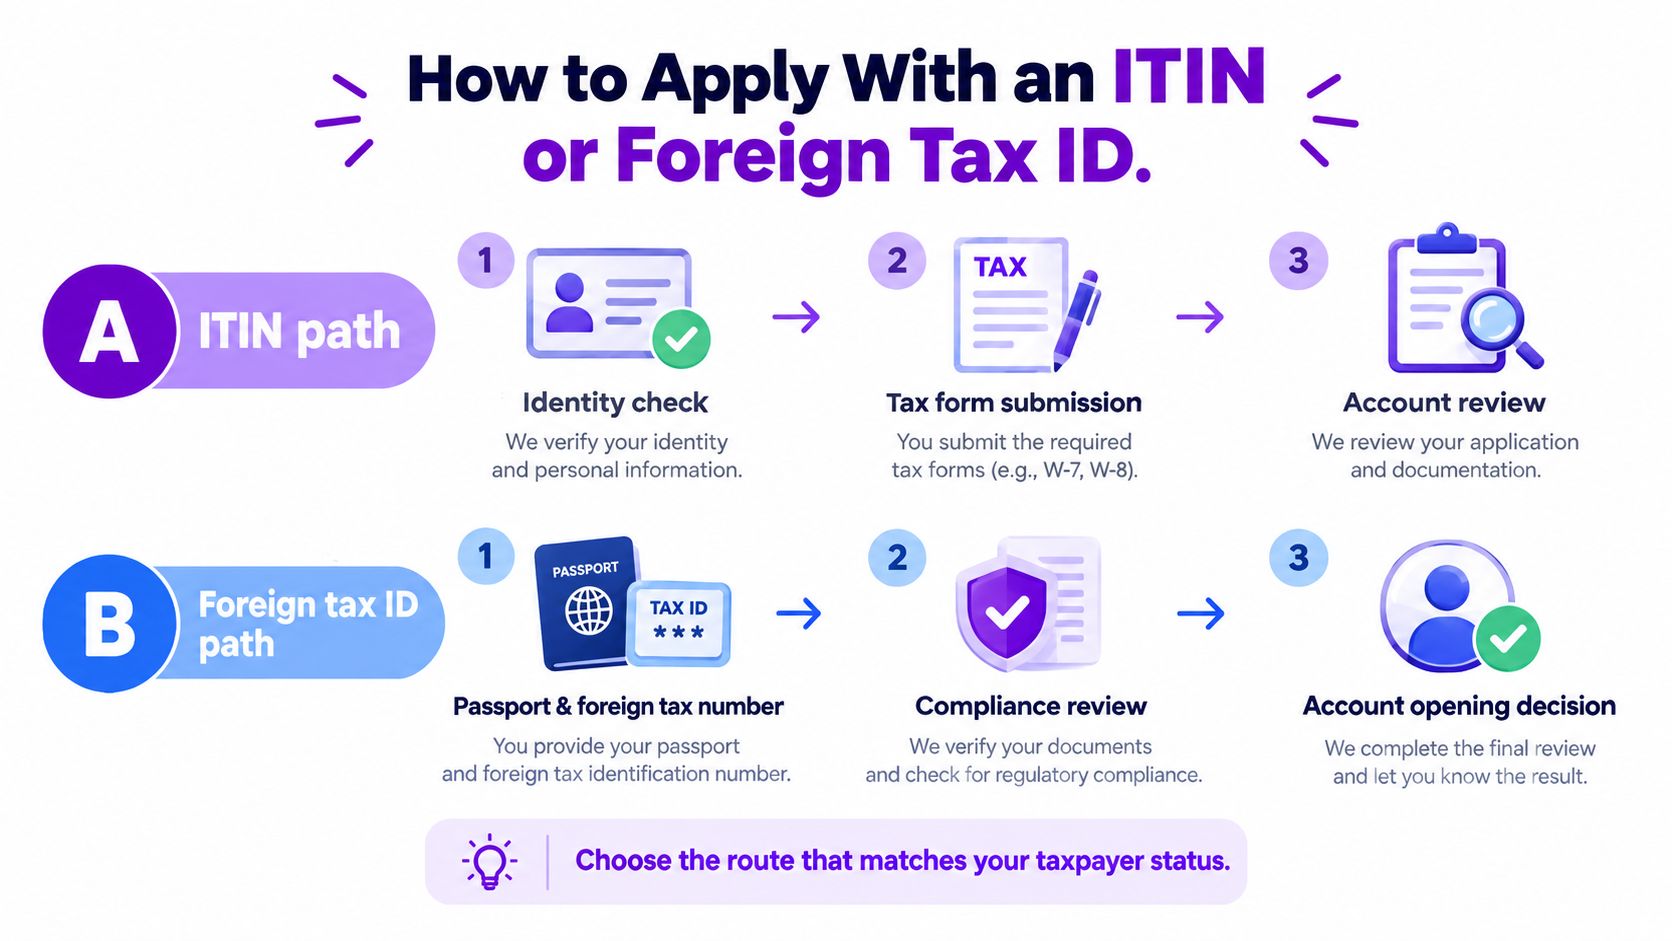
A verificação de identidade e a documentação fiscal estão ligadas, mas não são a mesma tarefa. O ITIN é um identificador fiscal dos EUA, não uma garantia de que vai ser elegível para qualquer conta bancária, cartão de crédito ou outro produto financeiro. Antes de pedir um para fins bancários, pergunte se a instituição o aceita para a conta e os serviços exatos de que precisa.
Se tem ou precisa de um ITIN
Confirme a exigência do banco antes de tratar o ITIN como a solução para um problema no pedido. Um banco pode aceitá-lo para verificar a identidade, mas as regras para as funcionalidades da conta e outros produtos podem ser diferentes. Mantenha os dados do ITIN coerentes com o nome e os restantes dados do seu pedido bancário.
Se vai comprovar o estatuto de estrangeiro
Uma pessoa estrangeira pode precisar do formulário W-8BEN para comprovar o estatuto de estrangeiro junto de uma instituição financeira ou pagador dos EUA. Primeiro identifique a sua residência fiscal e obtenha o número de identificação fiscal emitido por esse país, se existir. Preencha o formulário W-8BEN em vez de apresentar por engano um formulário W-9 quando se aplica a via do estatuto de estrangeiro. Confirme que o seu nome, morada, nacionalidade e residência fiscal coincidem com o passaporte e com o pedido de conta, e guarde os documentos que comprovam o seu estatuto de estrangeiro.
As instruções do IRS para o formulário W-8BEN indicam que o formulário pode exigir um número de identificação fiscal estrangeiro. Se o seu país não o emitiu, as instruções exigem uma explicação do motivo. O formulário tem de chegar ao agente de retenção ou ao pagador antes de o rendimento em causa ser pago ou creditado.
Esse prazo importa para um freelancer ou fundador que espera rendimentos de fonte norte-americana. O banco pode aprovar uma conta enquanto ainda falta a documentação fiscal de um pagamento. Abrir a conta e cumprir as obrigações fiscais são ações de conformidade separadas, por isso não trate uma como substituta da outra. Para uma visão mais ampla de como funcionam os pedidos de conta para não residentes noutro mercado, o guia do RNC Group sobre banca para não residentes dá um contexto útil sobre a gestão bancária fora do seu país de residência.
O que uma conta continua a não lhe permitir fazer
Um banco pode aprovar a sua identidade e mesmo assim recusar as funcionalidades financeiras de que precisa. A autorização para abrir uma conta de depósito não garante cartão de débito, transferências internacionais, descobertos, crédito nem conta empresarial. Também pode deparar-se com uma análise demorada ou com perguntas sobre a origem dos fundos. O ITIN é sobretudo um identificador fiscal, por isso não o torna automaticamente elegível para qualquer conta ou produto de crédito. As orientações de supervisão da FDIC sobre identificação de clientes e acesso a contas referem que as políticas e restrições das instituições podem afetar aquilo a que os clientes têm acesso.
Pense num consultor cujo cliente paga a partir de outro país. O cliente tem de pagar uma fatura emitida em nome da empresa do consultor, mas a conta disponível é uma conta à ordem pessoal. Mesmo que chegue uma transferência, a conta pode não suportar a correspondência com o nome da empresa, a transferência internacional pretendida ou a gestão de moedas que o consultor espera. A conta existe, mas o fluxo de pagamentos continua a não funcionar.
| Necessidade | Muitas vezes possível sem SSN | Muitas vezes ainda limitado | Pergunta a fazer primeiro |
|---|---|---|---|
| Conta à ordem pessoal | Um banco pode aceitar documentos de identificação alternativos | O acesso a cartão de débito, as opções com juros ou o prazo de aprovação podem variar | Esta conta aceita o meu passaporte e o meu número fiscal? |
| Conta empresarial | Um banco pode analisar um pedido sem SSN | A verificação do nome da empresa e a documentação podem ser mais rigorosas | A conta pode receber pagamentos em nome da minha empresa? |
| Débito ou crédito | Pode haver uma conta de depósito disponível | A concessão de crédito pode exigir outras verificações de elegibilidade | A aprovação inclui um cartão de débito, e o que não inclui? |
| ACH ou transferências | Pode ser oferecido acesso a transferências nacionais | As transferências internacionais ou certas vias de pagamento podem estar limitadas | Consigo receber o pagamento esperado do cliente e enviar as transferências de que preciso? |
| Abertura ou análise contínua | A conta pode ser aberta depois das verificações de identidade | Análises posteriores podem pedir mais informação sobre a atividade ou os fundos | Que registos devo guardar para transferências internacionais? |
Teste a operação, não o nome da conta
Antes de se candidatar, pergunte se o banco aceita um passaporte estrangeiro, um número fiscal estrangeiro, uma morada temporária nos EUA e fundos de origem não norte-americana. Depois pergunte se esses documentos permitem as operações que espera, incluindo recebimentos de clientes, pagamentos em nome da empresa, transferências nacionais e transferências internacionais.
Uma conta pessoal básica pode chegar para as despesas do dia a dia, mas não para operar um negócio entre países. Um banco também pode analisar a atividade depois da abertura, por isso prepare registos claros que expliquem o objetivo e a origem dos pagamentos esperados. Não escolha uma conta só porque o pedido aceita os seus documentos.
Comparação entre bancos dos EUA, fintechs e contas no estrangeiro
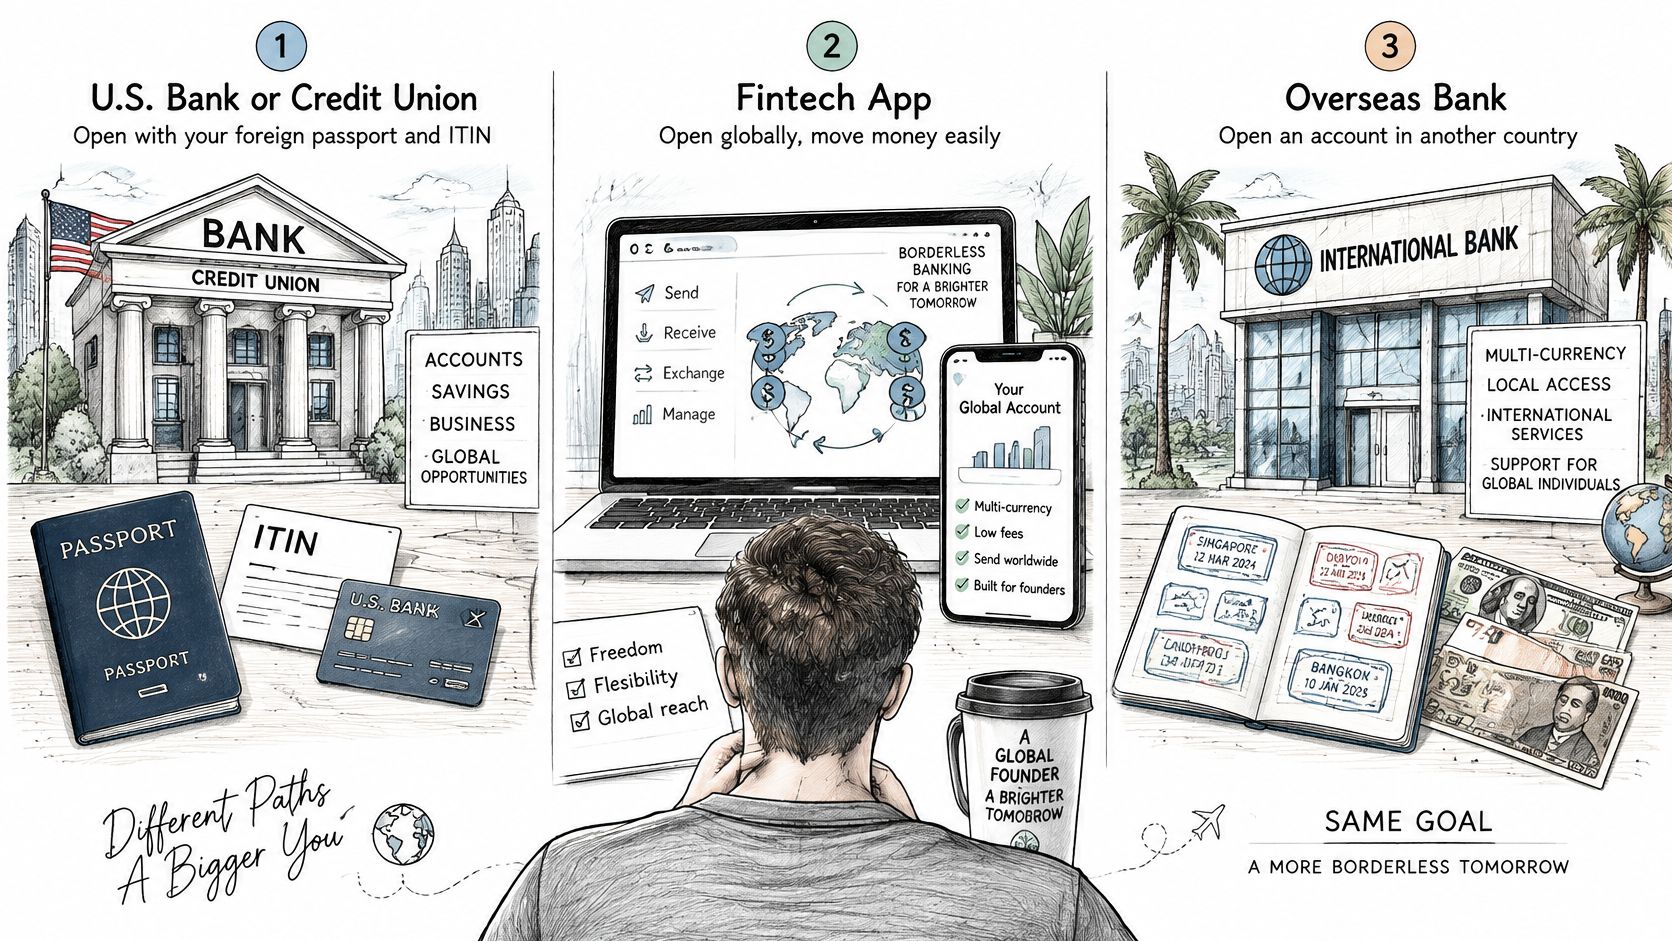
Um banco dos EUA, uma conta no estrangeiro e uma fintech ou serviço multimoeda resolvem problemas diferentes. A melhor escolha depende menos da palavra “banco” na descrição do fornecedor e mais de onde os seus clientes enviam o dinheiro, de que moeda precisa e de que documentação consegue apresentar.
Compare a via com o pagamento
Um banco ou cooperativa de crédito dos EUA pode servir se precisa de uma conta nos Estados Unidos e consegue cumprir os requisitos de identidade e morada da instituição. Um passaporte estrangeiro ou um ITIN podem ser relevantes, mas o pedido pode ainda envolver prova de morada, documentos de imigração ou uma marcação presencial. Confirme que operações e funcionalidades estão disponíveis antes de movimentar dinheiro de clientes.
Uma conta no seu país de residência ou de nacionalidade pode ser mais simples se os seus documentos e a sua morada locais forem mais fáceis de verificar. A limitação pode ser operacional: pode não oferecer a via de pagamento dos EUA que o seu cliente espera. Quem está a considerar outro destino pode também consultar o guia da Jasumo sobre banca no Japão para estrangeiros para perceber como os requisitos locais influenciam a escolha.
Uma conta fintech ou multimoeda pode ajudar a receber e gerir pagamentos internacionais, mas não é equivalente a um banco. Um fornecedor não bancário pode ter o seu próprio processo de verificação e os seus próprios limites, e deve confirmar se suporta a via de pagamento, a identidade empresarial e a moeda de que precisa. Não assuma que, por uma app conseguir movimentar dinheiro, todos os serviços de um banco estão disponíveis.
| Via | Pode servir quando | Verifique antes de depender dela |
|---|---|---|
| Banco ou cooperativa de crédito dos EUA | Precisa de banca nos EUA e consegue cumprir os requisitos da instituição | Regras de morada, processo presencial, funcionalidades da conta e tipos de pagamento |
| Conta no estrangeiro | A sua residência ou nacionalidade torna prática a abertura local | Se suporta as vias de pagamento dos EUA e os requisitos dos clientes de que precisa |
| Fintech ou serviço multimoeda | Precisa de uma forma digital de gerir recebimentos internacionais | Estatuto do fornecedor, verificação, limites de operações e suporte do nome da empresa |
Escolha pela próxima fatura, não pela categoria de marketing do fornecedor. Perceba para onde o pagador vai enviar os fundos, que nome vai constar na fatura e se vai precisar de converter ou transferir o dinheiro depois de chegar. Depois confirme que a via que está a considerar aceita os seus documentos e suporta esse fluxo.
Dicas para evitar uma conta congelada ou inútil
Um pedido aprovado pode mesmo assim levar a um problema de pagamento se os dados não coincidirem com os seus documentos de apoio. Não use outra grafia do seu nome, uma morada que não consegue explicar ou um formulário fiscal que não reflete a sua situação. Se vai comprovar o estatuto de estrangeiro, não entregue um W-9 por defeito quando o formulário correto é o W-8BEN.
Uma conta à ordem pessoal também pode recusar um pagamento enviado em nome da sua empresa. Antes de dar os dados da conta aos clientes, confirme que nome o banco espera nos pagamentos recebidos e se a conta é adequada para a atividade que pretende fazer passar por ela. Se um pagamento vier do estrangeiro, guarde um registo claro do seu objetivo e da sua origem.
A aprovação significa que o banco acredita que o conhece, não que todas as vias de pagamento estão abertas.
Se a aprovação demorar, peça ao banco que indique o que está a travar o pedido. Seja concreto: está a pedir um ITIN, prova de morada, documentos de imigração, informação sobre a origem dos fundos ou uma visita presencial? Uma resposta clara permite-lhe decidir se entrega o que falta ou se faz o pedido noutro lado.
As contas com restrições merecem a mesma atenção. Uma conta pode abrir sem cartão de débito, sem transferências internacionais ou sem opção com juros. Pergunte por esses limites antes de transferir dinheiro de clientes ou de contar com a conta para pagar a um prestador. Se o banco não conseguir confirmar que suporta a atividade prevista, continue a procurar em vez de tratar o aviso de aprovação como uma solução completa.
O seu próximo passo depois de abrir a conta
Escreva a única operação que precisa de concluir a seguir. Pode ser receber o pagamento de um cliente, enviar uma transferência internacional ou separar o rendimento do negócio das despesas pessoais. Depois ligue essa operação a uma instituição e aos documentos que ela já confirmou aceitar.
Mantenha o plano do pedido simples. Anote a situação do seu passaporte e do seu número fiscal, se vai usar um ITIN ou comprovar o estatuto de estrangeiro com o W-8BEN, e as respostas do banco sobre morada, origem dos fundos e acesso a pagamentos. Só apresente o pedido quando esses dados se adequarem à conta que procura.
As finanças internacionais ligam-se muitas vezes a outras decisões, da faturação e da gestão de moedas à forma como gere investimentos enquanto vive no estrangeiro. o guia da Mazurly para investir a viver no estrangeiro pode ajudá-lo a pensar nessas necessidades administrativas ligadas, em paralelo com a sua configuração bancária.
O teste prático é simples: se a conta que escolher não consegue movimentar a próxima fatura, ainda não é a conta certa.
A Mazurly ajuda fundadores e freelancers com mobilidade global a organizar o trabalho prático de gerir um negócio entre países, incluindo faturação, pagamentos e burocracia internacional. Se está a comparar opções bancárias e quer ligar essa escolha ao resto da sua forma de trabalhar, visite a Mazurly.