La mejor banca internacional para nómadas y fundadores
Tabla de contenidos
- Por qué el banco internacional más barato rara vez gana
- Calcula el coste del flujo de trabajo, no de la cuenta
- Cinco criterios para evaluar cualquier opción de banca internacional
- Empieza por la suma de comisiones
- Revisa las divisas y los datos de recepción
- Prueba el acceso y los controles
- Bancos tradicionales frente a bancos digitales y fintech
- Elige por función, no por categoría
- Los costes ocultos de mover dinero entre países
- Identifica cada punto por donde se puede escapar el dinero
- Ajustar la configuración a tu perfil de fundador
- El freelance en solitario
- La pequeña agencia
- El vendedor de comercio electrónico
- Mantener las cuentas abiertas cuando te mudas a menudo
- Integra la continuidad en tus registros
- Construir tu propio sistema de banca internacional
- Haz que la elección sea práctica
Los consejos sobre «la mejor banca internacional» suelen empezar con una lista de bancos y terminar con la recomendación de una tarjeta. Es el punto de partida equivocado para un negocio que no depende de una ubicación. La opción más barata en papel puede salir más cara en la práctica si sumas los márgenes de cambio, las deducciones de intermediarios, los pagos retrasados y el esfuerzo de mantener las cuentas abiertas cuando te mudas.
La mejor pregunta es: ¿cuánto cuesta realmente tu flujo mensual en las divisas y los países que usas? Un freelance que recibe ingresos de clientes, una agencia que paga a colaboradores en el extranjero y un vendedor online que paga a proveedores no necesitan la misma configuración. Necesitan cuentas y servicios de pago que encajen con sus corredores, con alternativas cuando un proveedor no puede procesar una operación.
| Configuración bancaria | Suele encajar con | Revisa con atención |
|---|---|---|
| Banco tradicional | Empresas que necesitan una relación a largo plazo, financiación o atención presencial | Tipos de cambio, comisiones por transferencia, requisitos de acceso y límites de pago |
| Banco digital o fintech | Emprendedores que priorizan el acceso por app y los flujos multidivisa | Protección de depósitos, cobertura de corredores, límites de transferencia y requisitos de acceso |
| Configuración por capas | Fundadores con cobros, gastos internacionales o residencia cambiante | Comisiones totales, registros y fiabilidad de las rutas de pago de respaldo |
Por qué el banco internacional más barato rara vez gana
La banca gratuita es el truco de marketing más caro de las finanzas internacionales. He visto a fundadores celebrar una cuenta sin comisiones mientras el margen de conversión del proveedor les costaba en un solo trimestre más que la cuota anual de un banco premium.
No existe un único mejor banco internacional para un negocio independiente de la ubicación. Lo que funciona es un sistema: una cuenta principal fiable, una segunda vía para tener resiliencia y un servicio multidivisa para los corredores donde ofrece mejor precio.
Tus costes reales se esconden en el flujo de trabajo. Recibes dinero de un cliente en una divisa, conviertes una parte, pagas a colaboradores en otras dos, gastas con tarjeta en el extranjero y transfieres el resto a donde guardas tus reservas. Cada paso tiene su propio precio. Una cuenta «gratuita» con un margen de cambio amplio y deducciones de intermediarios en las transferencias entrantes cuesta más que una cuenta premium con comisiones claras y previsibles.
Así que traza el recorrido del dinero antes de comparar proveedores. Anota qué divisas recibes, a qué países pagas, dónde gastas en el día a día y dónde acaban llegando tus beneficios.
Los flujos que hay detrás son enormes. El volumen mundial de operaciones de divisas fuera de mercados organizados alcanzó una media de 7,5 billones de dólares al día en abril de 2022, un 14 % más que los 6,6 billones de dólares al día de abril de 2019, según la Encuesta Trienal de Bancos Centrales del BPI (la sección sobre costes ocultos de más abajo da el detalle completo). Cada paso de ese flujo tiene un precio. Por eso el tipo de cambio aplicado a tu factura importa más que la cuota mensual de la página de precios.
Calcula el coste del flujo de trabajo, no de la cuenta
Suma el coste de recibir, convertir, enviar y gastar: comisiones de cuenta y tarjeta, comisiones por transferencia, deducciones de bancos corresponsales, el tipo de cambio aplicado a cada saldo y lo que paga el destinatario.
Después calcula la fricción que nadie incluye en una tabla de comisiones. Una revisión de cumplimiento que retrasa días el pago a un colaborador cuesta más que cualquier comisión por transferencia. Una cuenta bloqueada cuando cambias de residencia cuesta todavía más.
El banco más barato es el que tiene el menor coste total en tus rutas concretas. Lo demás es solo el precio de escaparate.
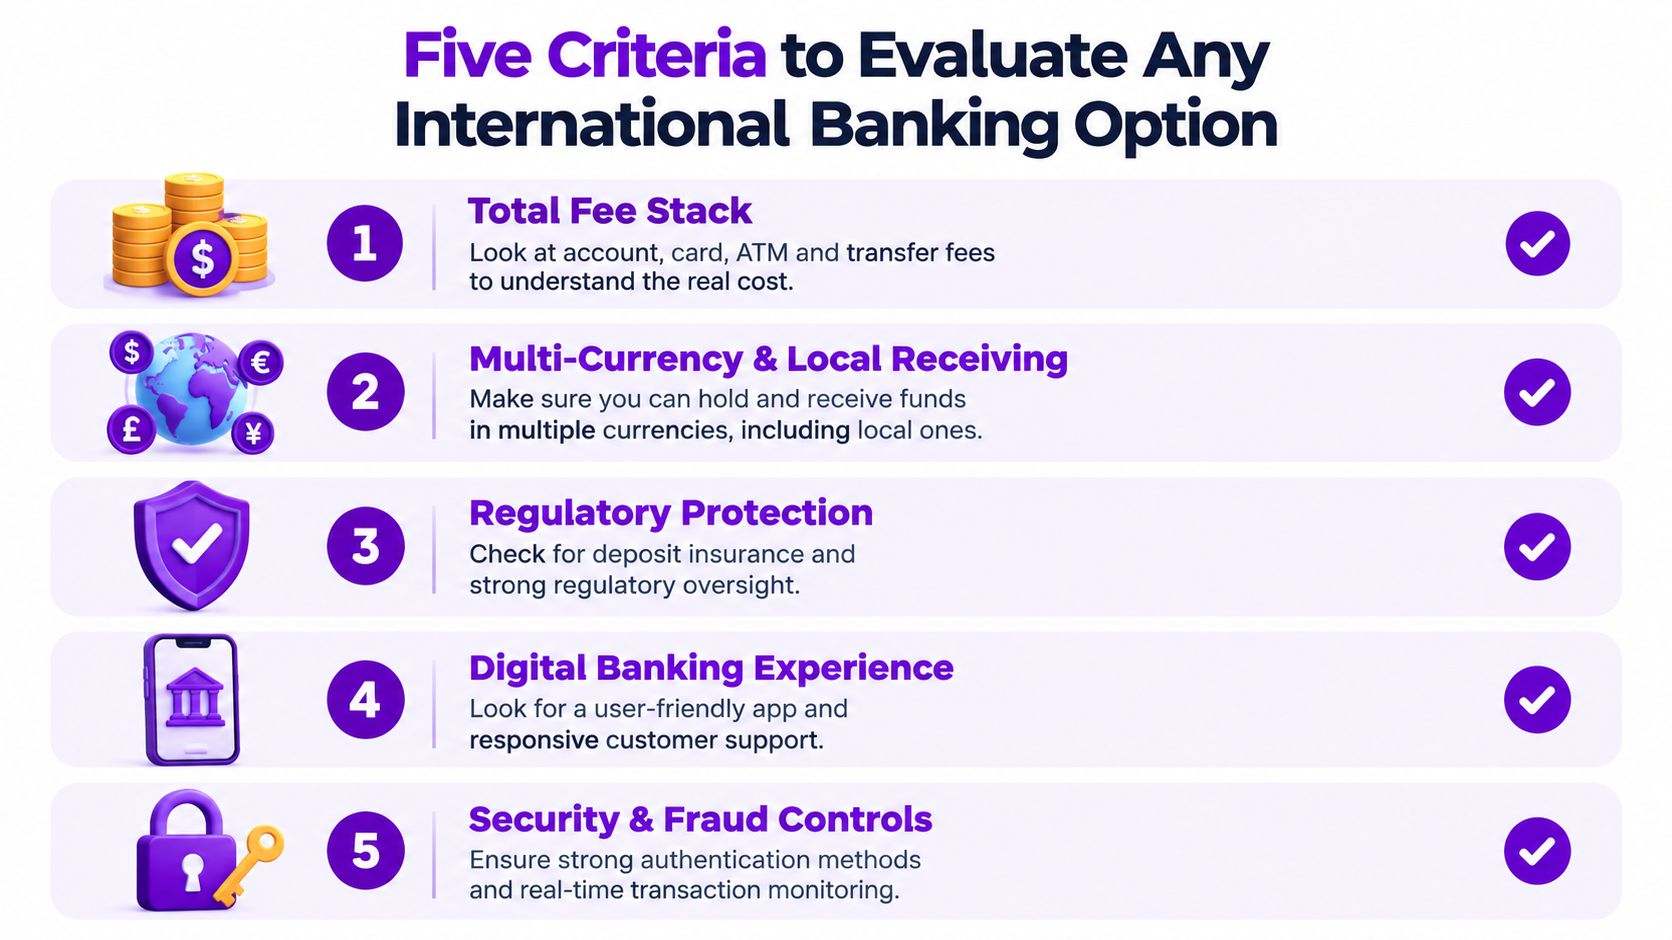
Cinco criterios para evaluar cualquier opción de banca internacional
Usa la misma lista de control para cada proveedor. Las páginas de marketing destacan funciones fáciles de comparar, pero tus costes reales y tu acceso dependen de los requisitos, las rutas de las operaciones y las condiciones de la cuenta. Pregunta por los detalles que se aplican a tu negocio y a tus operaciones previstas antes de mover dinero.
Empieza por la suma de comisiones
Mira más allá del precio de la cuenta. Revisa los pagos con tarjeta, las retiradas en cajeros, las transferencias entrantes y salientes, los tipos de conversión y los límites que activan otras comisiones. Pregunta si el coste de transferencia anunciado incluye las deducciones de intermediarios y si el destinatario puede pagar comisiones aparte. Si el proveedor no quiere explicar cómo se enruta un pago, trata esa incertidumbre como un riesgo de coste.
Revisa las divisas y los datos de recepción
Un saldo multidivisa solo es útil si puedes recibir y pagar en las divisas que usa tu negocio. Comprueba si el proveedor ofrece datos de recepción locales para las divisas en las que facturas y si sirven para cobros empresariales. Pregunta cómo se gestiona un pago cuando el remitente usa una divisa o una ruta distinta de la prevista.
Prueba el acceso y los controles
Revisa el uso de la tarjeta en el extranjero, el acceso al efectivo, los límites de retirada en cajeros y el proceso de soporte ante operaciones bloqueadas o disputadas. Revisa también los requisitos, la verificación de identidad, las protecciones de la cuenta y cómo gestiona el proveedor un cambio de dirección o de actividad. Para una lista más amplia de controles de seguridad personal, consulta qué buscar en un servicio seguro.
Por último, evalúa directamente la cobertura de corredores . Pregunta si tu proveedor admite cada ruta de país a país que necesitas, cómo se entregan los fondos y qué ocurre cuando un pago queda retenido para revisión. Un proveedor puede ser útil para un par de divisas e inadecuado para otro. Puntúa cada candidato según tus rutas reales de cobro, gasto y pago, en lugar de suponer que «internacional» significa universal.
Bancos tradicionales frente a bancos digitales y fintech
Los bancos tradicionales y las fintech resuelven problemas operativos distintos. Un banco puede ser mejor ancla para una relación empresarial a largo plazo, mientras que un servicio online puede simplificar las conversiones frecuentes o el gasto con tarjeta. Ninguna etiqueta garantiza costes bajos, protecciones adecuadas ni acceso para un fundador no residente.
| Criterio | Bancos tradicionales | Bancos digitales y fintech |
|---|---|---|
| Relación con la cuenta | Pueden ofrecer más servicios presenciales o para empresas, según la entidad | Normalmente se gestionan desde una app o un portal online |
| Gestión de divisas | Pueden admitir pagos internacionales, pero revisa los tipos y las divisas disponibles | Suelen estar pensados para el uso multidivisa, pero confirma los corredores exactos |
| Enrutamiento de pagos | Las relaciones bancarias consolidadas pueden ayudar con algunas transferencias | Los flujos digitales son cómodos, pero el enrutamiento y las deducciones siguen contando |
| Requisitos de acceso | Los requisitos de documentación y residencia pueden ser exigentes | El alta puede ser más accesible para algunos usuarios, pero los requisitos varían |
| Soporte y continuidad | El acceso a sucursales puede ayudar donde existe | El soporte a distancia es cómodo, pero las vías de reclamación varían |
Un banco tradicional es buena opción cuando necesitas una relación operativa estable, servicios locales o productos más allá de los pagos. También puede tener sentido si tus clientes o proveedores esperan transferencias bancarias convencionales. Pero no des por hecho que el alcance de un banco significa que sus precios de conversión o sus rutas de transferencia son los que mejor encajan con tu negocio. Pregunta por los costes y límites que se aplican a tus divisas.
Los bancos digitales y las fintech pueden ser más cómodos para gestionar el dinero desde una app y mantener varias divisas. Eso los hace útiles para cobrar, pagar gastos en el extranjero o controlar el gasto con tarjeta. Pero una app fluida no responde a las preguntas sobre la protección de depósitos, los requisitos o lo que pasa cuando los equipos de cumplimiento piden más información.
Elige por función, no por categoría
Muchos fundadores necesitan ambos tipos de proveedor. Usa un banco regulado como base estable cuando cubra tus necesidades y añade un servicio aparte solo para las rutas o funciones que gestiona mejor. Mantén la flexibilidad suficiente para seguir cobrando y pagando si uno de los proveedores sufre una caída o una revisión.
Si comparas opciones de constitución y banca en distintas jurisdicciones, una guía práctica sobre cómo abrir una cuenta bancaria para una empresa irlandesa puede ayudarte a entender qué preguntas de documentación investigar. Toma cualquier información específica de un país como punto de partida y luego verifica los requisitos con la entidad que elijas. La jurisdicción de tu empresa, tu residencia personal y las normas de acceso del banco pueden influir en el resultado.
Los costes ocultos de mover dinero entre países
Una cuenta de empresa «gratuita» puede ser la partida más cara de tus pagos mensuales. No tener comisión por transferencia significa poco si el proveedor obtiene su margen en el tipo de cambio, los bancos corresponsales aplican deducciones por el camino y una revisión rutinaria de cumplimiento bloquea durante una semana el pago a un colaborador. Un banco premium con comisiones visibles y un margen de cambio ajustado suele salir más barato en el mismo corredor. Calcula el flujo que realmente gestionas cada mes: dinero recibido, convertido y pagado.
El mecanismo detrás de esos precios se ve en la encuesta trienal del BPI citada antes: en abril de 2022, los swaps de divisas representaron el 51 % del volumen mundial de operaciones de divisas fuera de mercados organizados, las operaciones al contado el 28 % y los contratos a plazo simples el 15 %. Los mercados de divisas funcionan con muchos instrumentos. El que usa tu proveedor, y cómo pone precio a tu corredor, determina tu coste real.
Identifica cada punto por donde se puede escapar el dinero
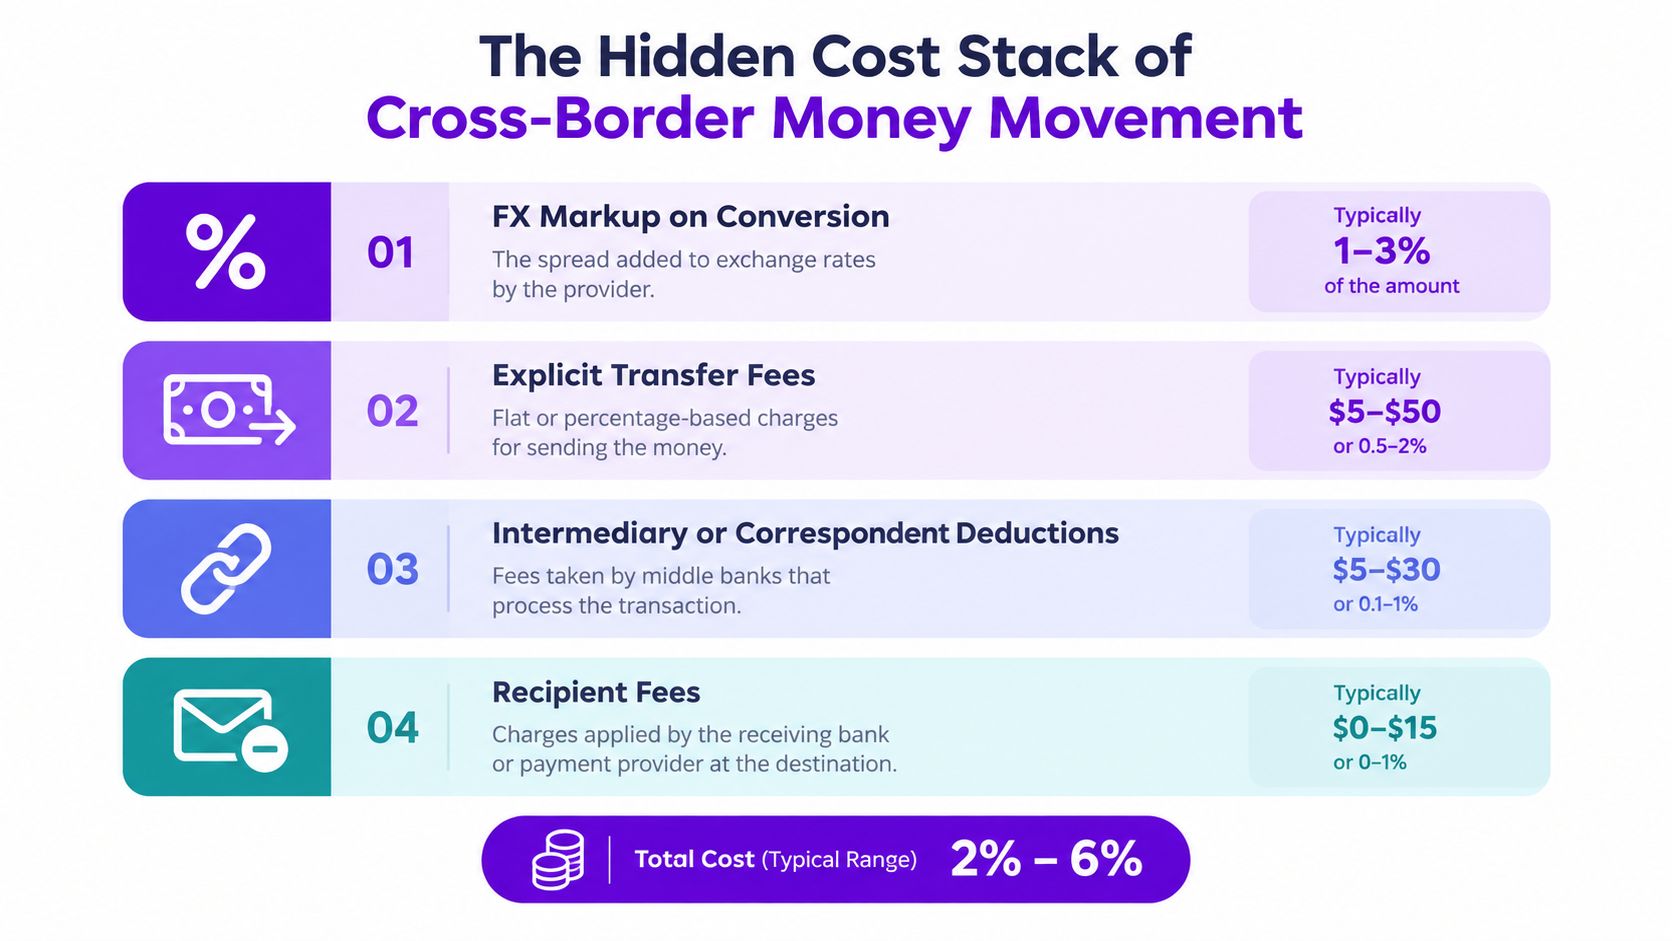
En una sola transferencia pueden esconderse siete cargos. Revisa cada uno.
- Margen de cambio: compara el tipo de conversión del proveedor con un tipo medio de mercado en el momento de la operación. Un margen pequeño repetido en doce conversiones mensuales se acumula más rápido que cualquier comisión fija.
- Comisión por transferencia: pregunta si pagas un importe fijo, un porcentaje o ambos, y si la estructura cambia según el importe.
- Deducción de intermediarios: pregunta si los bancos corresponsales pueden descontar comisiones por el camino. En algunos corredores la respuesta es siempre sí.
- Cargo al destinatario: confirma si la entidad receptora cobra una comisión antes de abonar el pago, lo que hace que tu factura llegue incompleta.
- Costes de tarjeta y cajero: revisa los recargos por operaciones en el extranjero, las comisiones de retirada y los límites mensuales si gastas mientras viajas.
- Momento de la conversión: la conversión automática al recibir te quita la posibilidad de elegir el tipo. Prefiere soluciones que te permitan mantener saldos y convertir cuando te convenga.
- Coste de un pago fallido: rastrear, corregir o reenviar un pago devuelto cuesta horas de gestión, y un bloqueo de cumplimiento puede congelar los fondos a mitad de camino.
Los datos del BPI sobre el coste de las remesas, citados en la última sección, sitúan el coste medio mundial de enviar 200 dólares en el 6,5 % en el primer trimestre de 2025, con Asia meridional como región receptora más barata, en el 4,8 %. Estas cifras se refieren a transferencias de particulares, que tienen su propia estructura de comisiones. Tómalas como prueba de que la suma de comisiones es real y luego mide directamente tu propia ruta.
Como referencia por tipo de operación, la evaluación de Network International para startups de los EAU muestra cómo un procesador regional desglosa sus costes de aceptación y liquidación. Si estás decidiendo dónde vivir mientras gestionas este sistema, la comparación del coste de vida por países de Mazurly modela el lado del gasto de la ecuación. Mantén las dos preguntas separadas. Un destino barato no compensa una ruta de pago cara.
Para una explicación visual de cómo la banca corresponsal enruta un pago y dónde cobran sus comisiones los intermediarios, este vídeo sigue una transferencia internacional paso a paso. Míralo antes de comparar las tablas de comisiones de los proveedores.
Ajustar la configuración a tu perfil de fundador
El sistema adecuado depende de cómo se mueve el dinero en tu negocio. Un freelance que recibe unos pocos pagos de clientes tiene prioridades distintas de las de una agencia que hace pagos periódicos o un vendedor que gestiona cobros de marketplaces y facturas de proveedores.
El freelance en solitario
Supongamos que facturas a tus clientes en una divisa principal, vives en otro país y gastas en varias divisas mientras viajas. Prioriza datos de recepción locales fiables para tus facturas, un proceso de conversión claro y una tarjeta que funcione para tus gastos habituales. Mantén una cuenta bancaria principal para la continuidad del negocio y evita convertir automáticamente cada cobro si puedes elegir tú el momento.
Punto de decisión: si conviertes con regularidad los ingresos de clientes a tu divisa de gasto, compara el tipo y las comisiones en esa ruta antes de pagar por funciones que no usarás.
La pequeña agencia
Una agencia que paga a colaboradores en varios países necesita pagos salientes previsibles, registros limpios y un proceso para verificar los datos de los destinatarios. Un servicio multidivisa puede simplificar los pagos recurrentes, mientras que una cuenta bancaria puede servir de ancla para la tesorería y la relación empresarial más amplia. Asigna a alguien la tarea de cuadrar los pagos con las facturas y confirmar lo que recibe cada colaborador.
El vendedor de comercio electrónico
Un vendedor tiene que cuadrar las divisas de los pagos de marketplaces con las facturas de proveedores, los costes de envío, el gasto en publicidad y la divisa de su tesorería. La pregunta importante no es solo si un proveedor admite varias divisas. Comprueba si puede recibir fondos de los marketplaces y pagar a proveedores en tus rutas sin forzar una conversión cara o poco práctica.
Si todavía estás planteando el modelo de negocio, usa una visión estructurada de los costes de arranque de un negocio online para separar los gastos bancarios de otros costes operativos. Después crea un mapa mensual de cobros, pagos, gasto con tarjeta y transferencias de beneficios. La configuración más adecuada es la que hace esos flujos visibles y manejables, no la que tiene la lista de funciones más larga.
Mantener las cuentas abiertas cuando te mudas a menudo
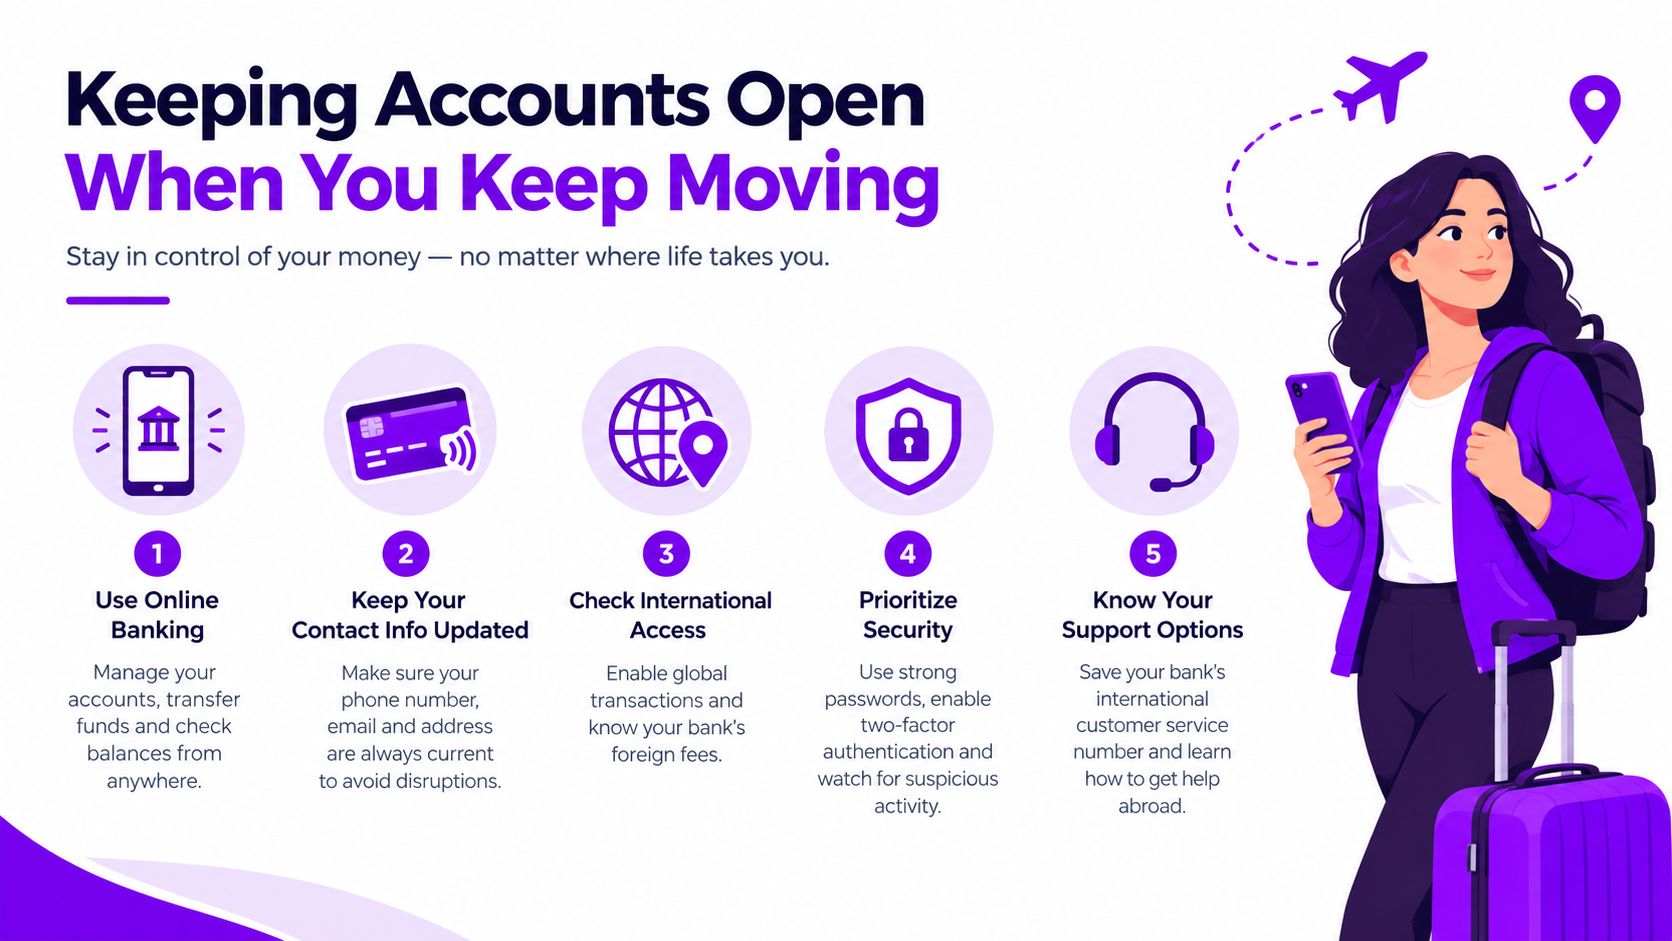
El acceso a la cuenta es un requisito operativo, no un trámite que se pueda dejar para después. Un cambio de dirección, de residencia fiscal, de pasaporte, de actividad o de patrón de operaciones puede llevar a un proveedor a pedir información actualizada. Si no tienes registros claros a mano, una revisión rutinaria puede convertirse en un retraso de pagos o en una restricción de la cuenta.
El cumplimiento normativo internacional tampoco se vuelve más sencillo por sí solo. Las autoridades de la UE han señalado la complejidad de los paquetes de sanciones y las debilidades en el filtrado, la actualización de listas y el mantenimiento de registros. El informe del Roosevelt Institute sobre el acceso a cuentas bancarias analiza las barreras documentales en Estados Unidos, incluida la brecha práctica entre las formas de identificación que pueden admitirse y los documentos que los bancos suelen pedir. Los requisitos varían según la entidad y la jurisdicción, así que confírmalos directamente.
Integra la continuidad en tus registros
- Mantén una cuenta principal: elige una entidad que pueda cubrir tus necesidades operativas básicas y ten a mano sus datos de contacto y sus vías de reclamación.
- Mantén una vía de respaldo separada: una segunda cuenta o servicio de pago puede ayudarte si tu proveedor principal no está disponible. Úsala con un propósito empresarial claro y mantén operaciones fáciles de explicar.
- Guarda pruebas actualizadas: mantén ordenados y al día tus documentos de identidad, justificantes de domicilio, registros de residencia fiscal, datos de la empresa, facturas y pruebas del origen de los fondos.
- Define los cambios que avisar: decide qué cambios te obligan a avisar a un proveedor, como una nueva dirección, un cambio de actividad o de residencia fiscal.
- Documenta el propósito del negocio: haz que tus facturas, contratos y conceptos de pago sean lo bastante coherentes para poder explicar una operación inusual sin reconstruir la historia después.
No repartas el dinero entre varias cuentas solo para acumular funciones. Fragmentar sin un motivo claro complica la contabilidad y las preguntas de cumplimiento. Si inviertes mientras vives a nivel internacional, revisa invertir mientras vives en el extranjero como parte de la tarea más amplia de mantener tus registros financieros coherentes entre países.
Construir tu propio sistema de banca internacional
Empieza por tu flujo mensual, no por la página de funciones de un proveedor. Haz una lista de cada movimiento de dinero recurrente: qué divisas recibes, en cuáles pagas, dónde se hacen las conversiones y qué corredores mueven más volumen. Ese mapa define los papeles que tu sistema tiene que cubrir.
Un sistema ligero suele tener tres. Tu cuenta principal regulada ancla la relación empresarial y gestiona las operaciones habituales. Una segunda cuenta en otra jurisdicción da continuidad si cambian el acceso o los requisitos. Un monedero multidivisa o una cuenta fintech se encarga de las rutas sensibles al tipo de cambio y del gasto con tarjeta donde su precio mejora el margen del banco. Asigna cada corredor a la vía con la que más dinero llega al destinatario. La comodidad solo sirve para desempatar.
Aquí es también donde se desmonta la ilusión de la cuenta «gratuita». Un banco premium con cuota mensual puede salir más barato que una fintech sin comisiones cuando calculas el margen de cambio, las deducciones de intermediarios en las transferencias y las horas perdidas en revisiones de cumplimiento repetidas. Haz las cuentas por corredor antes de comprometerte.
El error habitual es elegir primero un proveedor y luego forzar por él cada cobro de clientes, cada pago a colaboradores y cada gasto personal.
Haz que la elección sea práctica
Antes de abrir o cambiar de cuenta:
- Traza cada cobro, pago, conversión y retirada recurrente por divisa y corredor.
- Compara el conjunto de comisiones y el importe que recibe el destinatario, en lugar de la comisión que se muestra al remitente.
- Confirma los requisitos de la cuenta, las divisas admitidas, los límites de pago y la documentación necesaria.
- Envía cada corredor por la opción más barata y anota por qué cada proveedor tiene su papel.
- Vuelve a calcular el coste de tu sistema cada vez que cambien tu residencia, tu modelo de negocio o tu combinación de pagos.
Los objetivos políticos pueden cambiar estos costes con el tiempo, pero no hagas tu presupuesto con un objetivo como si ya se hubiera cumplido. El BPI ha fijado como objetivo que el coste medio mundial de los pagos internacionales minoristas sea de un máximo del 1 % para finales de 2027, con ningún corredor por encima del 3 %, según la presentación sobre costes citada en la sección de costes ocultos. Calcula tu sistema con lo que cobran hoy los proveedores.
Mazurly publica guías prácticas para fundadores que gestionan finanzas internacionales, operaciones de empresa y una vida entre varios países. Visita Mazurly para descubrir recursos que te ayuden a trazar tu flujo bancario, comparar costes operativos y construir un negocio independiente de la ubicación más resistente.