Banking für Expats: Konten, Dokumente und Steuerregeln
Inhaltsverzeichnis
- Welche Kontoart zu Ihrem Wohnsitz und Einkommen passt
- Klassische Bank oder Fintech-Konto
- Welche Dokumente Banken verlangen und was sie ersatzweise akzeptieren
- Warum dasselbe Profil zwei verschiedene Antworten bekommt
- Stellen Sie eine einzige Nachweismappe zusammen
- Ein Konto aus dem Ausland eröffnen – Schritt für Schritt
- Die sieben Schritte
- Woran man ein gesundes neues Konto erkennt
- Gebühren und die günstigsten Überweisungswege
- Die drei Kostenebenen
- Eine beispielhafte Monatsrechnung
- Steuerlicher Wohnsitz und Meldepflichten, die Ihre Bankwahl prägen
- Was gemeldet wird
- Ein Ablauf, wenn die Länder nicht zusammenpassen
- Kontoablehnungen, Sperrungen und Betrugsschutz
- Beginnen Sie mit den häufigsten Ursachen
- Betrugsschutz, der wirklich zählt
- Wählen Sie Ihr Banking-Setup vor dem Umzug
- Die Entscheidungsregel
- Ihre nächsten Schritte in der richtigen Reihenfolge
Sie sind gerade gelandet, Ihr Kunde will Sie bezahlen, und Ihre Hausbank hat gerade eine Kartenzahlung in einem neuen Land markiert. Ihr Vermieter möchte eine lokale Lastschrift, Ihr Arbeitgeber eine lokale Bankverbindung, und die Bank, bei der Sie sich online beworben haben, will einen Nachweis für eine Adresse, die Sie noch nicht haben. Das ist der Ausgangspunkt für Banking für Expats. Es geht nicht in erster Linie darum, ein bekanntes Bank-Logo zu finden. Es geht darum nachzuweisen, wer Sie sind, wo Sie steuerlich ansässig sind und woher Ihr Geld kommt – und zwar in einer Form, die eine Compliance-Abteilung akzeptiert. Wenn diese Nachweise stimmen, werden die meisten Kontoentscheidungen überschaubar. Wenn nicht, stockt selbst ein einfacher Antrag.
Welche Kontoart zu Ihrem Wohnsitz und Einkommen passt
Beginnen Sie mit Wohnsitz und Einkommen, nicht mit einem App-Store-Ranking. Ein Konto für Gebietsansässige setzt einen rechtmäßigen Wohnsitz und eine lokale Adresse voraus. Ein Konto für Nichtansässige ist für Menschen ohne beides gedacht, ob sie eine Verbindung zum Heimatland halten oder im Ausland eröffnen, und bringt meist strengere Prüfungen und weniger Produkte mit sich.
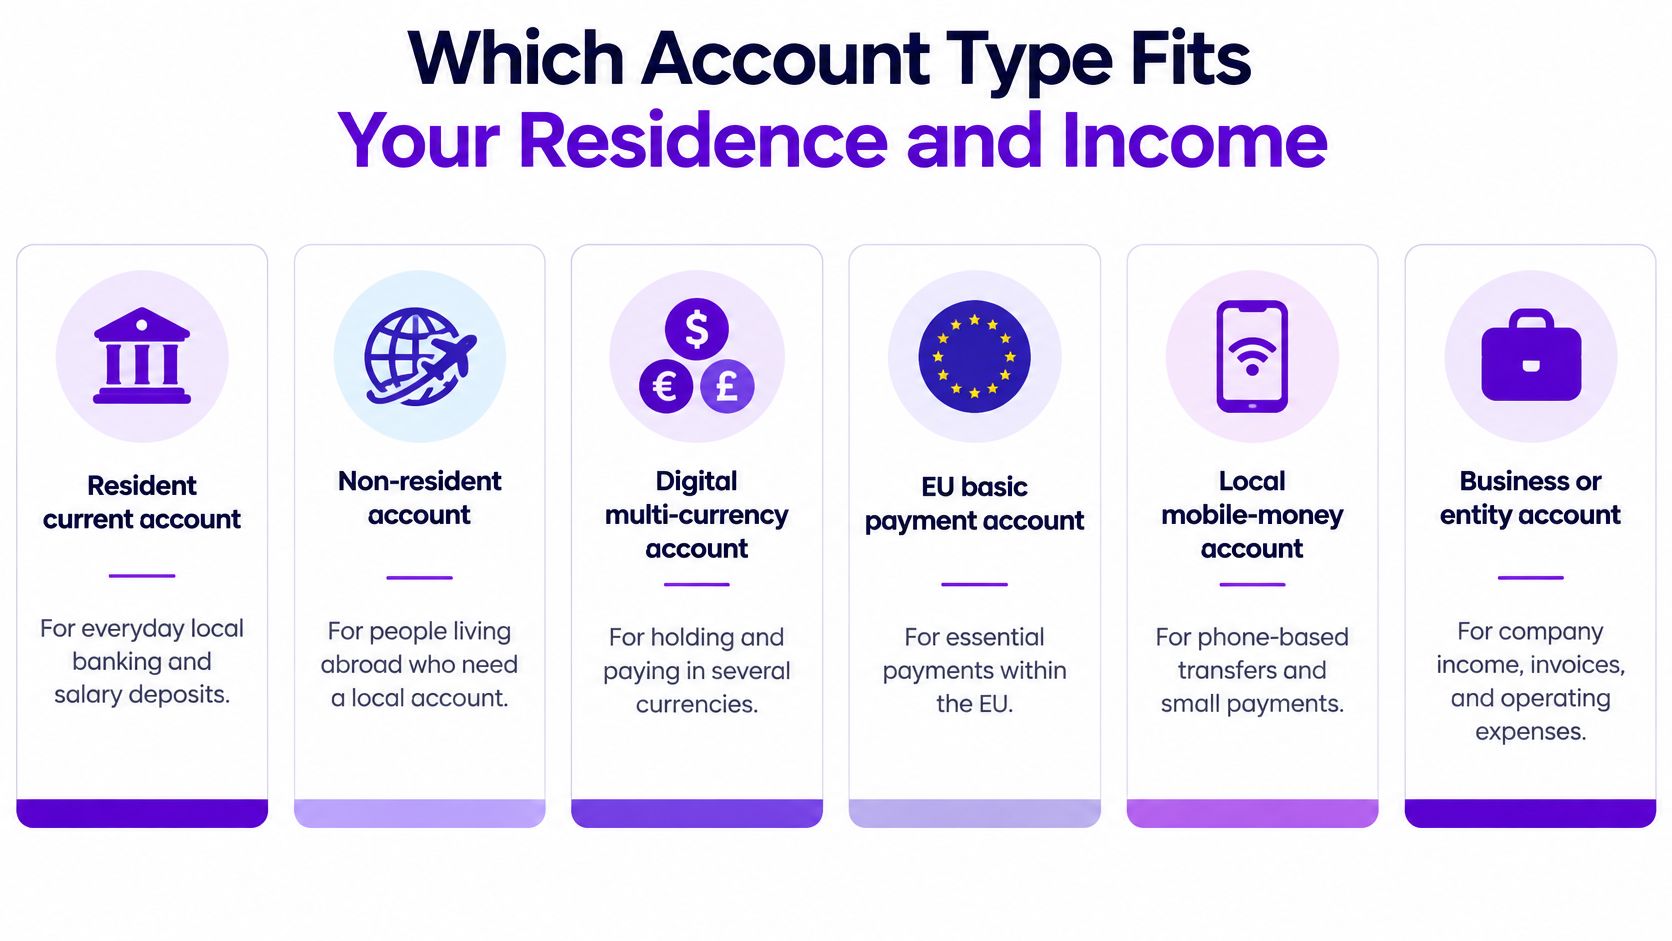
Kontoarten für Expats im Überblick
| Kontoart | Wer meist berechtigt ist | Stärke | Grenze |
|---|---|---|---|
| Girokonto für Gebietsansässige | Menschen mit rechtmäßigem Wohnsitz und lokaler Adresse | Volle lokale Leistungen, Karten und Lastschriften | Wohnsitznachweis nötig, eventuell Filialbesuch |
| Konto für Nichtansässige | Ausländer ohne lokale Adresse | Hält das Banking über Grenzen hinweg flexibel | Strengere Prüfung, weniger Produkte, eventuell höhere Gebühren |
| Digitales Mehrwährungskonto | Freelancer und Nomaden mit Einkommen in mehreren Währungen | Hält viele Währungen und rechnet günstig um | Weniger Kredit; Einlagenschutz hängt von der Lizenz des Anbieters ab |
| EU-Basiskonto | Rechtmäßig in der EU ansässige Verbraucher | Recht auf grundlegende Zahlungsdienste | Kein Dispo und keine Premiumfunktionen |
| Lokales Mobile-Money-Konto | Menschen in Regionen mit wenigen Bankfilialen | Mobiler Zugang und geringe Einstiegshürden | Eingeschränkte grenzüberschreitende und Kreditfunktionen |
| Geschäfts- oder Firmenkonto | Gründer mit Firmen oder Holdingstrukturen | Trennt Geschäftseinnahmen von privatem Geld | Ausführliche Prüfung der Eigentümer |
Zugang an sich ist nicht mehr selten. Der Global Findex 2021 der Weltbank ergab, dass 76 % der Erwachsenen weltweit ein Konto bei einer Bank oder einem anderen regulierten Anbieter hatten und 33 % der Erwachsenen in Subsahara-Afrika 2021 ein Mobile-Money-Konto besaßen. Das heißt nicht, dass jedes Konto Ihnen Kredit, günstigen Devisenumtausch, Einlagenschutz oder verlässliche Auslandszahlungen bietet.
Klassische Bank oder Fintech-Konto
Eine klassische Bank bietet Filialen, Kredite, Hypotheken und umfassenderen regulatorischen Schutz. Sie ist langsamer, wenn Ihnen eine lokale Adresse, eine lokale Kredithistorie oder Dokumente im erwarteten Format fehlen. Für einen langen Aufenthalt lohnt es sich oft, diese Hürde einmal zu nehmen.
Ein Fintech-Mehrwährungskonto ist meist schneller eröffnet, hält mehrere Währungen und rechnet mit geringerer Spanne um. Im Gegenzug gibt es weniger Kredit, niedrigere Limits und einen Anbieter, der womöglich eine Zahlungs- oder E-Geld-Lizenz statt einer vollen Banklizenz hat. Prüfen Sie, welche Lizenz gilt, ob Kundengelder abgesichert sind und welche Leistungen ausgeschlossen sind, bevor Sie Ihr Gehalt darüber laufen lassen.
Ich würde ein klassisches Konto für Gebietsansässige bevorzugen, wenn Sie:
lange bleiben: Sie brauchen Lastschriften, ein lokales Gehaltskonto und eine Historie für die Wohnungssuche.
vor Ort Kredit aufnehmen: Sie möchten eine Hypothek, einen Kredit oder eine Kreditkarte auf Basis Ihres lokalen Einkommens.
mit lokalen Institutionen zu tun haben: Ihr Arbeitgeber, Vermieter oder das Finanzamt erwartet eine inländische Bankverbindung.
Ich würde ein digitales Mehrwährungskonto bevorzugen, wenn Sie:
in mehreren Währungen bezahlt werden: Sie stellen Kunden im Ausland Rechnungen und wollen keine erzwungene Umrechnung bei Eingang. Wenn Sie diesen Kundenstamm aufbauen, können Remote-Stellen jenseits der Tech-Branche helfen, Arbeit zu finden, die zu diesem Einkommensmuster passt.
oft das Land wechseln: Sie brauchen Kontodaten, die einen Umzug überstehen.
einen Markt testen: Sie sind Gründer und brauchen funktionierende Zahlungen, bevor Sie sich auf eine lokale Gründung und Räume festlegen.
Praktische Regel: Wählen Sie zuerst das Konto für Gehalt und tägliche Kartennutzung und ergänzen Sie dann ein zweites Konto für Währungen oder Ersparnisse.
Beginnen Sie nicht mit dem raffiniertesten Setup. Beginnen Sie mit dem Konto, auf das Sie bezahlt werden und mit dem Sie die Miete ohne Umweg zahlen können.
Welche Dokumente Banken verlangen und was sie ersatzweise akzeptieren
Banken verlangen Dokumente nicht, um es Ihnen schwer zu machen. Sie müssen Identität, Adresse, Kontozweck und erwartete Transaktionen vor der Freigabe prüfen, und Ihr Profil wird zweimal bewertet: einmal nach lokaler Berechtigung und einmal nach der eigenen Risikoeinschätzung der Bank.
Von Banken geprüfte Dokumente und übliche Alternativen
| Dokument | Was die Bank prüft | Alternative, nach der Sie fragen können |
|---|---|---|
| Gültiger Reisepass | Identität und Staatsangehörigkeit | Personalausweis, wenn die Bank ihn als akzeptiert angibt |
| Aufenthaltserlaubnis oder Visum | Rechtliche Erlaubnis zu bleiben und das Konto zu eröffnen | Bewilligungsschreiben für ein Digital-Nomad-Visum oder Aufenthaltsbescheinigung |
| Adressnachweis | Aktuelle Wohnadresse | Mietvertrag, Versorgerrechnung oder von einer Bank ausgestellte Adressbestätigung |
| Bescheinigung über den steuerlichen Wohnsitz oder Steuernummer | Steuerlicher Wohnsitz für Meldungen | Steuernummer plus unterschriebene Selbstauskunft |
| Nachweis der Mittelherkunft | Herkunft des Einkommens | Kundenverträge, Rechnungen oder Auszüge von Zahlungsplattformen |
| Erklärung zur erwarteten Kontonutzung | Länder, Währungen und Überweisungsvolumen | Schriftliche Zusammenfassung, die zu Ihren Auszügen passt |
Warum dasselbe Profil zwei verschiedene Antworten bekommt
In der EU erklären die Hinweise der Europäischen Kommission zum Zugang zu Bankkonten, dass die Zahlungskontenrichtlinie rechtmäßig ansässigen Verbrauchern ein Recht auf ein Basiskonto gibt. Banken dürfen Sie in der Regel nicht allein deshalb ablehnen, weil Sie in einem anderen EU-Land leben. Dieses Recht umfasst keine Premiumkonten, Kredite, Dispositionskredite, Geldanlagen oder uneingeschränktes Geschäftsbanking.
Eine Bank kann dennoch einen Nachweis für eine echte Verbindung zum Land verlangen, etwa Beschäftigung, Studium, Immobilienbesitz oder grenzüberschreitende Arbeit. Trennen Sie daher wesentliche Zahlungen von optionalen Produkten. Sichern Sie zuerst Gehalt, Rechnungen, Lastschriften und Kartenzahlungen und beantragen Sie Extras erst, wenn Sie ein dokumentiertes lokales Profil haben.
Die Eröffnung für Nichtansässige ist anspruchsvoller, weil die Bank auch den wirtschaftlich Berechtigten und die erwartete Nutzung prüfen muss, ohne Sie zu treffen. Wenn Sie aus dem US-System ohne die übliche Kennnummer beantragen, behandelt unser Ratgeber zur Eröffnung eines Bankkontos ohne SSN genau dieses Dokumentenproblem.
Stellen Sie eine einzige Nachweismappe zusammen
Bewahren Sie beglaubigte Kopien und saubere digitale Scans in einem Ordner auf, benannt nach Dokument und Datum. Jede Alternative muss zu Ihren Angaben passen. Ein Mietvertrag auf einen anderen Namen, eine Steuernummer aus einem Land, das Sie angeblich verlassen haben, und Rechnungen mit anderen erwarteten Volumen werfen Fragen auf.
Reichen Sie die Unterlagen gleich beim ersten Mal vollständig ein. Stückweise Uploads führen zu stückweisen Prüfungen, und jede neue Datei kann die Frist neu starten.
Ein Konto aus dem Ausland eröffnen – Schritt für Schritt
Die Eröffnung aus dem Ausland klappt, wenn Sie sie als Compliance-Einreichung behandeln, nicht als Anmeldeformular. Die folgende Reihenfolge hält Ihre Angaben vom ersten Klick bis zur ersten Überweisung konsistent.
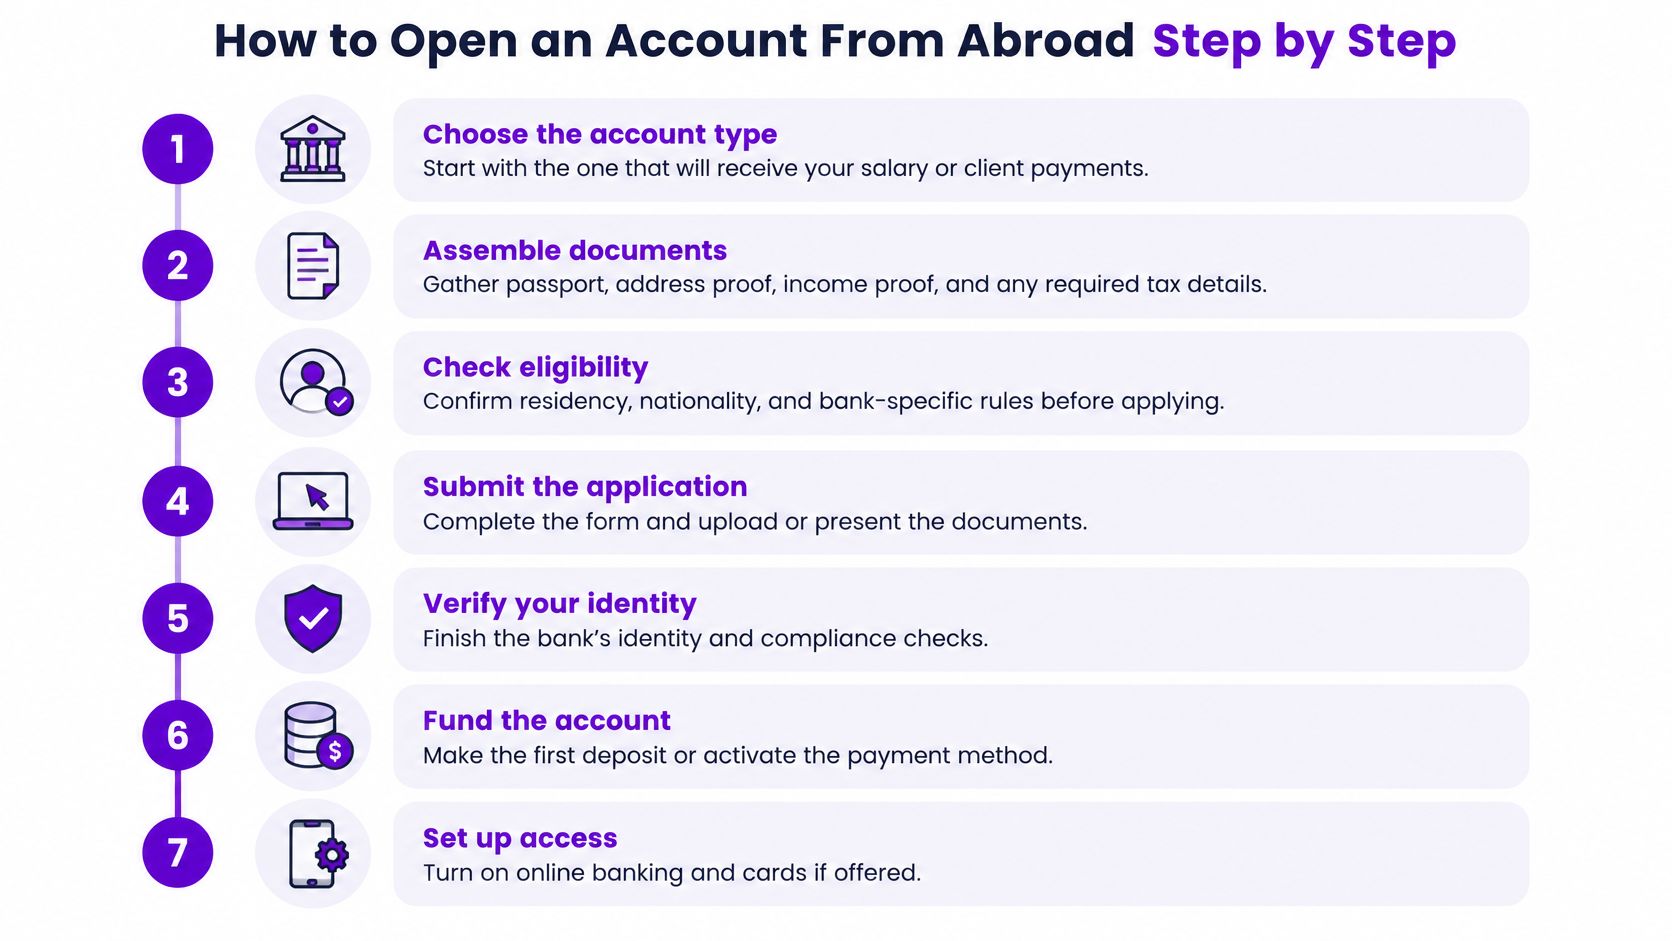
Die sieben Schritte
Wählen Sie zuerst die Kontoart, auf die Ihr Einkommen fließt. Wählen Sie das Konto für Gehalt oder Kundenzahlungen, bevor Sie Sparen oder Währungsfunktionen optimieren. Scheitert dieses Konto, wartet alles andere.
Stellen Sie die Nachweismappe zusammen. Nutzen Sie die Dokumentenliste und prüfen Sie, dass jede Datei dieselbe Namensschreibweise, Adresse und dieselben Wohnsitzdaten zeigt. Benennen Sie Scans eindeutig, damit ein Prüfer nicht raten muss.
Prüfen Sie die Berechtigung vor dem Antrag. Fragen Sie die Bank direkt, ob sie Ihre Staatsangehörigkeit, Ihren Aufenthaltsstatus, eine vorübergehende Adresse oder ein digitales Aufenthaltsdokument akzeptiert. Der häufige Fehler ist, aus einem Land zu beantragen, das die Bank für Ihr Profil nicht vorsieht, und die Ablehnung dann für ein Rätsel zu halten.
Beantragen Sie mit einheitlichen Angaben. Angegebener Wohnsitz, Gerätestandort und erwartete Länder sollten übereinstimmen. Abweichungen zwischen Ihren Angaben und dem Ort, an dem Sie sich einloggen oder Geld ausgeben, lösen eine vertiefte Prüfung aus – geben Sie also nicht ein Land an, während Ihre tägliche Nutzung eindeutig ein anderes zeigt.
Schließen Sie die Identitätsprüfung ab. Das ist meist ein Videoanruf, ein Dokumenten-Upload oder ein Filialbesuch. Notieren Sie Referenznummer, Datum und Namen des Verfahrens, denn der Support fragt danach, wenn ein Antrag stockt.
Machen Sie eine kleine Testüberweisung. Senden Sie einen kleinen Betrag von Ihrem Heimatkonto und prüfen Sie, dass er mit den erwarteten Absenderdaten und Gebühren ankommt. Überweisen Sie kein Mietgeld, bevor Sie eine saubere eingehende Zahlung gesehen haben.
Notieren Sie Limits und aktivieren Sie Benachrichtigungen. Notieren Sie Freigabedatum, Tageslimits, Kartenbeschränkungen und etwaige Bedingungen für eingehende Währungen. Richten Sie dann Saldo- und Transaktionsbenachrichtigungen ein, damit Sie eine Sperre oder fehlgeschlagene Zahlung früh bemerken.
Woran man ein gesundes neues Konto erkennt
Sie sind fertig, wenn drei Dinge zutreffen: Ihre Karte funktioniert bei einem normalen Einkauf vor Ort, eine eingehende Überweisung ist wie erwartet angekommen, und die Bank hat ein dokumentiertes Wohnsitzdatum, das zu Ihren eigenen Unterlagen passt.
Wenn Sie eine Zahlung nicht in einem Satz mit einem Beleg erklären können, schicken Sie sie nicht über ein brandneues Konto.
Das gilt besonders für einen großen ersten Zahlungseingang von einem neuen Kunden in einem neuen Land. Machen Sie die Testzahlung, halten Sie den Vertrag bereit und lassen Sie das Konto ein normales Muster aufbauen.
Gebühren und die günstigsten Überweisungswege
Sie bewegen Geld nicht in einem Nischensystem. Der Kommentar der Bank für Internationalen Zahlungsausgleich zur internationalen Bankenstatistik bezifferte die weltweiten grenzüberschreitenden Forderungen der Banken auf rund 39 Billionen US-Dollar Ende des vierten Quartals 2023. Dieses System spüren Sie über Korrespondenzbanken, Umrechnung, Compliance-Prüfungen und Zeitunterschiede bei ganz normalen Gehalts- und Rechnungszahlungen.
Überweisungswege und ihre Kostentreiber
| Weg | Wichtigster Kostentreiber | Typische Dauer | Am besten für |
|---|---|---|---|
| Banküberweisung (SWIFT) | Gebühren bei Sender und Empfänger, Abzüge von Zwischenbanken und ein Kurs mit Aufschlag | Oft 1–5 Bankarbeitstage | Größere Einzelzahlungen |
| Überweisungsdienst zum Mittelkurs | Sichtbare Gebühr plus Umrechnung nahe am Mittelkurs | Oft am selben Tag bis 2 Tage | Regelmäßige wiederkehrende Überweisungen |
| Umrechnung im Mehrwährungskonto | Umrechnungsspanne oder feste Gebühr | Meist sofort | Halten und umrechnen, wenn der Kurs günstig ist |
| Kartenzahlungen im Ausland | Auslandseinsatzgebühr und Wechselkurs des Kartennetzwerks | Sofort | Kleine Alltagsausgaben |
| Bargeldabhebung am Automaten | Abhebungsgebühr plus Wechselkursaufschlag | Sofort | Nur Notfallbargeld |
| Auszahlung über eine Plattform | Plattformgebühr plus Wechselkurs bei der Auszahlung | Abhängig vom Auszahlungszyklus der Plattform | Freelancer, die über Marktplätze bezahlt werden |
Die drei Kostenebenen
Jeder Weg hat bis zu drei Kosten. Sichtbar ist die ausgewiesene Gebühr auf dem Beleg; oft unsichtbar bleiben der Wechselkursaufschlag und bei internationalen Überweisungen Abzüge von Zwischenbanken – einbehalten, bevor das Geld ankommt. Eine kostenlose Überweisung mit schlechtem Kurs kann mehr kosten als eine kostenpflichtige mit sauberem Kurs. Unser Ratgeber zum Thema Auslandseinsatzgebühren vermeiden hilft Ihnen, diese Ebenen bei Kartenzahlungen auseinanderzuhalten.
Eine beispielhafte Monatsrechnung
Angenommen, Sie erhalten eine monatliche Rechnungszahlung von 3.000 EUR auf ein Heimatkonto. Das Beispiel dient der Veranschaulichung, damit Sie es mit Ihren eigenen Zahlen nachrechnen können.
Aufschlag bei Banküberweisung: 3.000 EUR x 1,5 % = 45 EUR pro Monat, also 540 EUR pro Jahr.
Geringere Umrechnungsspanne: 3.000 EUR x 0,4 % = 12 EUR pro Monat, also 144 EUR pro Jahr.
Unterschied: 540 EUR minus 144 EUR = 396 EUR pro Jahr, noch vor festen Gebühren auf beiden Wegen.
Grenzüberschreitend arbeitende Freelancer sollten Überweisungsgebühren, Währungsumrechnung, Quellensteuern und Plattformgebühren einrechnen, bevor sie den Satz eines Kunden akzeptieren. Kalkulieren Sie den Zahlungsweg ins Angebot ein, nicht erst, wenn die Rechnung überfällig ist.
Rechnen Sie gebündelt um, wenn der Kurs günstig ist, schicken Sie große Eingänge über den günstigsten Weg, dem Sie vertrauen, und nutzen Sie die Karte für kleine Alltagsausgaben. Verwenden Sie Geldautomaten im Ausland nicht als Standardmethode zur Währungsumrechnung.
Steuerlicher Wohnsitz und Meldepflichten, die Ihre Bankwahl prägen
Sie kommen mit einem neuen Mietvertrag an, haben Kunden in einem anderen Land und eine Firma, die woanders registriert ist. Die Bank muss trotzdem eine Tatsache festhalten, bevor sie entscheidet, was sie meldet: Ihren steuerlichen Wohnsitz. Rechtlicher Wohnsitz, steuerlicher Wohnsitz, Postanschrift und Arbeitsort können alle voneinander abweichen. Gemeldet wird nach steuerlichem Wohnsitz, nicht nach der Stadt auf Ihrem Visumaufkleber.
Das Bild unten zeigt das Gespräch, das sich vor einem Umzug lohnt – nicht erst, wenn ein Prüfschreiben der Bank eintrifft.
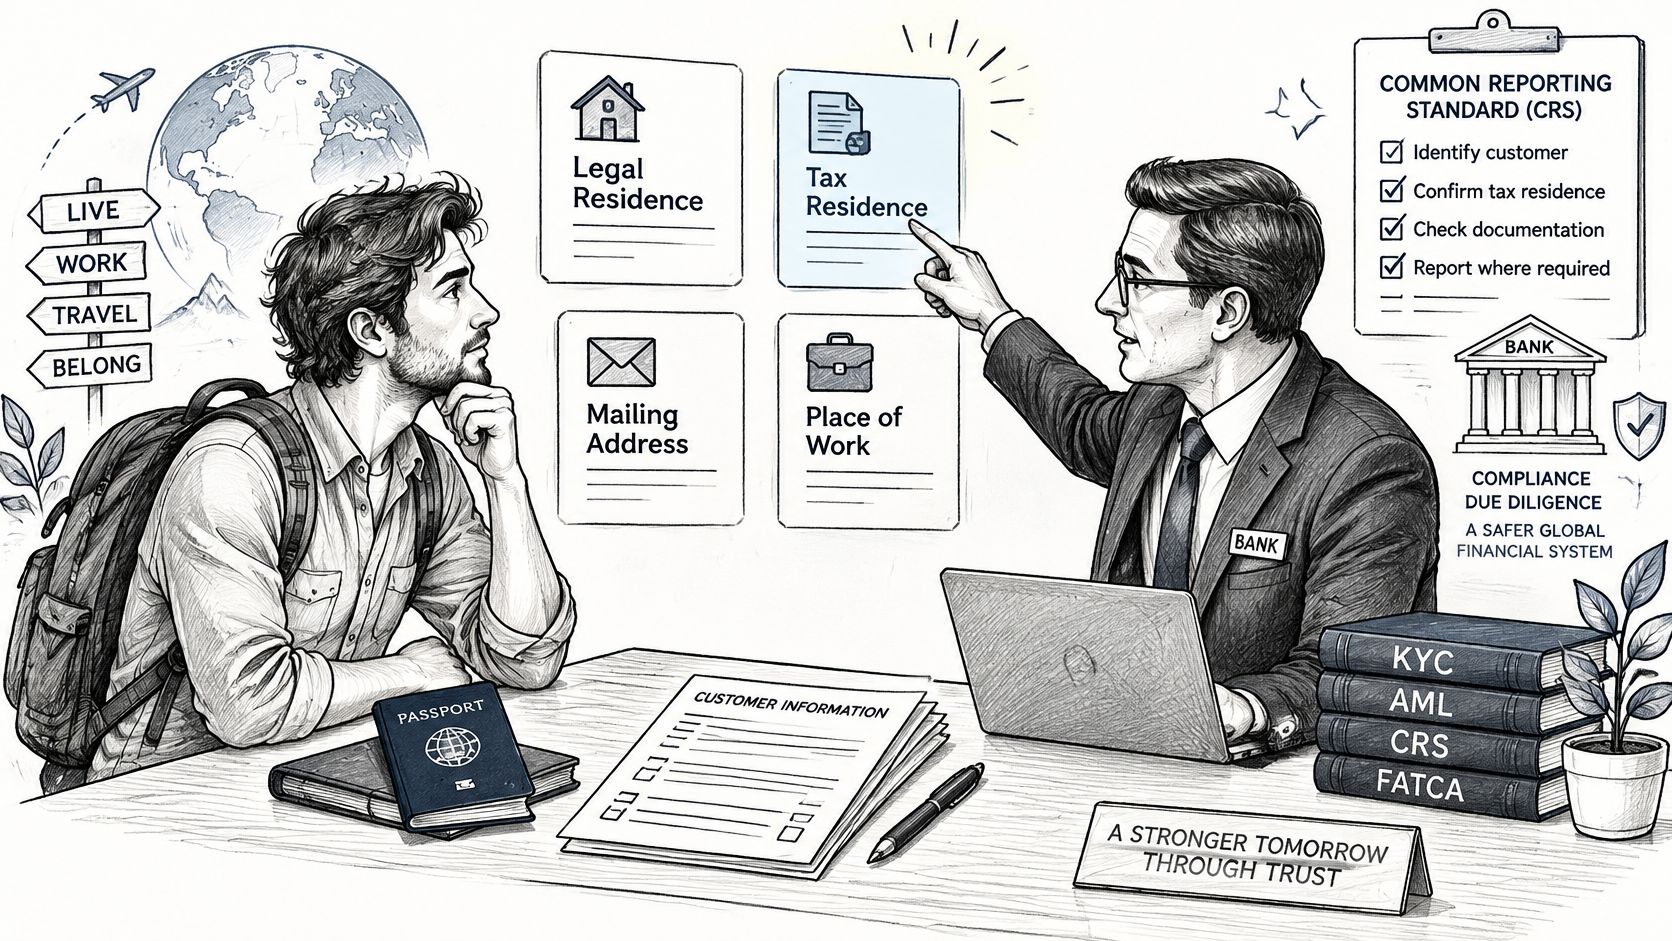
Was gemeldet wird
Nach den Leitlinien der OECD zum gemeinsamen Meldestandard (CRS) ermitteln teilnehmende Finanzinstitute den steuerlichen Wohnsitz ihrer Kunden und melden Kontoinformationen an ihre lokale Steuerbehörde, die sie mit dem Land austauschen kann, in dem Sie steuerlich ansässig sind. Meldepflichtige Daten können Name, Adresse, Steuerwohnsitzstaat, gegebenenfalls Steuernummer, Geburtsdatum, Kontonummer, Saldo oder Wert zum Jahresende und bestimmte Erträge umfassen.
Firmenkonten fallen weiterhin unter diese Regeln, wenn eine natürliche Person eine beherrschende Person ist. Das ist wichtig, wenn Sie Einnahmen über eine Firma oder Holding laufen lassen. Gründer, die sich in Europa aufstellen, sollten auch auf Steuerfehler bei der Gründung von EU-Firmen achten, denn eine schlecht erfasste Struktur führt später zu Fragen der Bank. Dieselben Wohnsitzfragen gelten auch beim Thema Investieren im Ausland: Auch Anlagekonten werden nach steuerlichem Wohnsitz erfasst und gemeldet.
Das Video unten ist eine nützliche Einführung, bevor Sie in einem neuen Land eine Selbstauskunft ausfüllen.
Ein Ablauf, wenn die Länder nicht zusammenpassen
Aktualisieren Sie bei einem Länderwechsel Ihre Selbstauskunft zügig und notieren Sie, wann Sie jede Bank informiert haben. Eine verspätete Aktualisierung lässt das alte Land in den Unterlagen, während Ihre Aktivität schon woanders hinweist.
Wenn Sie eine Adresse im Heimatland behalten, aber im Ausland arbeiten, legen Sie fest, in welchem Land Sie steuerlich ansässig sind, und schreiben Sie den Grund auf. Die Postanschrift im Antrag ist nicht diese Entscheidung.
Wenn Sie US-Bürger sind: Die US-Staatsbürgerschaft kann FATCA-Meldungen Ihrer Bank auslösen, auch wenn Sie in den USA nicht steuerlich ansässig sind.
Führen Sie eine Nachweismappe mit Mietverträgen, Visa, Steuerbescheinigungen, Reisebelegen und einem Register nach Ländern mit Wohnsitzdaten, Steuernummern und Beteiligungen an Firmen. Gleichen Sie Kontoauszüge mit Ihrer Buchhaltung ab, damit gemeldetes und erklärtes Einkommen dieselbe Geschichte erzählen. Banken prüfen, ob Dokumente, Selbstauskunft und Geldbewegungen übereinstimmen. Eine Lücke löst die Prüfung aus, nicht die Marke des Kontos.
Ein grenzenloser Lebensstil hebt geografische Bankpflichten nicht auf. Mobilität erhöht den Dokumentationsaufwand, statt ihn zu senken.
Holen Sie professionellen Steuerrat ein, bevor Sie den Wohnsitz wechseln oder Geschäftseinnahmen über ein neues Land laufen lassen. Falsche oder veraltete Selbstauskünfte können zu Meldefehlern, Kontoprüfungen, Quellensteuerproblemen oder Strafen führen.
Kontoablehnungen, Sperrungen und Betrugsschutz
Eine Bank lehnt das Konto eines Expats ab oder sperrt es, wenn sie ein Dokument nicht anerkennt oder wenn Name, Adresse, steuerlicher Wohnsitz und Zahlungsmuster in den Unterlagen nicht dieselbe Person beschreiben. Ein Umzug bringt Nachweise, nach denen die Bank fragen wird. Er lockert die Prüfung nicht.
Sie erhalten eine Kundenzahlung in einer neuen Stadt. Die App markiert die Überweisung. Die Compliance vergleicht Gegenpartei, Land und angegebenen Wohnsitz – sie bietet Ihnen keine andere Kontoart an.
Ablehnungen und Einschränkungen: Ursache und Reaktion
| Symptom | Wahrscheinliche Ursache | Reaktion |
|---|---|---|
| Automatische Prüfung schlägt fehl | Unleserlicher Scan oder Name in Dokumenten unterschiedlich geschrieben | Reichen Sie klare Scans ein und gleichen Sie den Namen exakt an |
| Antrag stockt bei der Adresse | Vorübergehende Adresse nicht akzeptiert | Legen Sie einen Mietvertrag oder eine von einer Bank ausgestellte Adressbestätigung vor |
| Konto nach einem Umzug eingeschränkt | Angegebener Wohnsitz passt nicht mehr zur Kontonutzung | Aktualisieren Sie Wohnsitz und Selbstauskunft mit Nachweisen |
| Überweisungen zur Prüfung angehalten | Unerwartete Gegenpartei oder unerwartetes Land | Schicken Sie Vertrag und Rechnung, die die Zahlung erklären |
| Zugang für Antragsteller mit Visum abgelehnt | Aufenthaltsdokument abgelaufen oder befristet | Legen Sie die aktuelle Erlaubnis oder ein Verlängerungsschreiben vor |
| Warnung vor nicht autorisierter Transaktion | Login- oder Kartendaten kompromittiert | Sperren Sie die Karte, ändern Sie das Passwort und rufen Sie die Bank unter ihrer verifizierten Nummer an |
Beginnen Sie mit den häufigsten Ursachen
Prüfen Sie zuerst die Schreibweise des Namens. Ein zweiter Vorname im Pass, der im Mietvertrag fehlt und auf einer Rechnung abgekürzt ist, lässt den automatischen Abgleich scheitern, bevor jemand Ihre Einkommenssituation liest.
Prüfen Sie dann, ob die bei der Bank hinterlegte Adresse noch akzeptiert wird und ob der angegebene steuerliche Wohnsitz noch dazu passt, wo Sie sich einloggen, Geld ausgeben und Geld empfangen. Ein kurzer Aufenthalt, der wie ein neuer Wohnsitz aussieht, ohne aktualisierte Selbstauskunft, ist ein häufiger Grund, warum ein bestehendes Konto in die Prüfung geht. Die Lösung ist ein datierter Nachweis, wo Sie steuerlich ansässig sind, kein zweiter Antrag bei einer anderen Bank.
Auch die digitale Kontoeröffnung prüft untypische Profile strenger. Eine befristete Erlaubnis bedeutet meist, dass die Bank die aktuelle Erlaubnis oder ein Verlängerungsschreiben sehen will, bevor sie weitermacht. Ein schneller Anmeldebildschirm kann ein Dokument, das das Institut nicht anerkennt, nicht übergehen.
Betrugsschutz, der wirklich zählt
Teilen Sie nie Einmalcodes: Eine echte Bank muss Sie nicht bitten, einem Anrufer einen Login-Code vorzulesen.
Prüfen Sie die Domain vor dem Login: Tippen Sie sie selbst ein, statt einem Link in einer Nachricht zu folgen.
Aktivieren Sie Benachrichtigungen: Schalten Sie Transaktions- und Saldobenachrichtigungen für jedes Konto und jede Karte ein.
Halten Sie einen zweiten Kontaktweg bereit: Hinterlegen Sie eine Ersatz-E-Mail oder -Telefonnummer, auf die Sie auf Reisen Zugriff haben.
Melden Sie schnell: Sperren Sie die Karte und rufen Sie die verifizierte Nummer an, sobald eine Überweisung falsch aussieht.
Ist ein Konto gesperrt, gehen Sie in dieser Reihenfolge vor. Erstens: Fordern Sie den Grund schriftlich an. Zweitens: Reichen Sie die vollständige Nachweismappe auf einmal ein – Identität, Adresse, aktueller Aufenthaltsstatus und der Vertrag oder die Rechnung zu jeder angehaltenen Zahlung. Drittens: Fragen Sie nach dem Zeitplan der Prüfung und einem namentlichen Ansprechpartner. Viertens: Bewahren Sie datierte Kopien jeder Einreichung auf. Teilantworten starten dieselbe Unstimmigkeit neu.
Wählen Sie Ihr Banking-Setup vor dem Umzug
Sie brauchen keine fünf Konten. Sie brauchen ein Setup, das dazu passt, wie lange Sie bleiben, wie Sie bezahlt werden und ob Geld über eine Firma fließt. Wählen Sie ein rechtliches Ankerkonto dort, wo Sie leben oder steuerlich ansässig sind, ein Mehrwährungskonto für Einkommen und Umrechnung oder beides.
Die Entscheidungsregel
12 Monate oder länger in einem Land: Setzen Sie auf ein Konto für Gebietsansässige und belegen Sie Ihre Adresse sauber. Sie brauchen es für Miete, Nebenkosten, lokales Gehalt und eine glaubwürdige lokale Präsenz.
Umzug alle paar Monate: Setzen Sie auf ein digitales Mehrwährungskonto und behalten Sie ein Konto im Heimatland. Schließen Sie das Heimatkonto erst, wenn der Ersatz echtes Einkommen und echte Rechnungen überstanden hat.
Firma oder Holdingstruktur: Ergänzen Sie ein Geschäftskonto und klären Sie die Meldung beherrschender Personen, bevor Sie es eröffnen. Firmeneinnahmen auf ein Privatkonto zu mischen, schafft Steuer- und Compliance-Probleme, die mühsam zu entwirren sind.
Die Reise-Rubrik von Mazurly behandelt Visa für digitale Nomaden, grenzüberschreitendes Banking und internationale Krankenversicherung – so können Sie Visum und Adressnachweise zusammen mit dem Konto planen, statt bei der Eröffnung eine Unstimmigkeit zu entdecken.
Ihre nächsten Schritte in der richtigen Reihenfolge
Erfassen Sie Ihre Wohnsitzdaten. Schreiben Sie auf, wo Sie gelebt haben, wo Sie steuerlich ansässig sind und wann sich der jeweilige Status geändert hat.
Stellen Sie die Nachweismappe zusammen. Erstellen Sie sie einmal, mit übereinstimmenden Namen, Adressen und Nachweisen zur Mittelherkunft.
Wählen Sie zwei Anbieter in die engere Wahl. Vergleichen Sie deren Preisverzeichnisse anhand Ihrer echten Überweisungsbeträge und -häufigkeit, nicht anhand eines Werbekurses.
Beantragen Sie alles auf einmal. Reichen Sie einen vollständigen, einheitlichen Antrag ein und bewahren Sie die Referenznummern auf.
Planen Sie eine jährliche Überprüfung ein. Prüfen Sie jedes Jahr und nach jedem Umzug steuerlichen Wohnsitz, Adresse, Ablauf der Erlaubnis und Kontolimits.
Bestätigungstest: Das Konto sollte Ihr Einkommen empfangen, Ihre wiederkehrenden Rechnungen bezahlen und Auszüge liefern, die zu Ihren Steuerunterlagen passen.
Fällt es bei einem Teil dieses Tests durch, ist es noch nicht Ihr Hauptkonto, egal was die App verspricht. Beheben Sie den fehlenden Teil vor dem Umzug, solange Sie noch eine funktionierende Reserve haben und Zeit, einer Compliance-Abteilung in Ruhe zu antworten. Das ist der Unterschied zwischen Banking, das ein mobiles Leben unterstützt, und Banking, das es unterbricht.
Planen Sie Ihren Umzug mit praktischen Ratgebern zu grenzüberschreitendem Banking, Visa, Zahlungen und ortsunabhängiger Unternehmensführung auf Mazurly. Stellen Sie Ihre Nachweismappe zusammen, vergleichen Sie Konten anhand Ihres echten Einkommensmusters und richten Sie das Konto ein, über das Sie bezahlt werden, bevor Sie landen.