Reiseversicherung für Expats: Was Sie 2026 absichert
Inhaltsverzeichnis
- Unverzichtbare Leistungen jeder Expat-Police
- Wo günstige Policen meist versagen
- Reicht eine Reisepolice für Sie noch aus?
- Reisepolicen und Expat-Krankenversicherungen im Vergleich
- Drei Zeilen, die überraschen
- Ausschlüsse und Evakuierungsregeln, die Ansprüche zunichtemachen
- Evakuierung ist eine Logistikleistung
- So melden Sie einen Schaden, ohne Geld zu verlieren
- Länderregeln, die Ihren Schutz verändern
- Was eine europäische Karte wirklich leistet
- Expat-Szenarien und die passende Police
- Eine dreiwöchige Konferenz in Spanien
- Sechs Monate in Lissabon mit Asthma
- Ein Jahr auf Bali und ein gestohlener Arbeitslaptop
- Wählen Sie Ihren Schutz vor dem nächsten Umzug
Sie haben die Wohnung gebucht, Ihren Kunden gesagt, dass Sie aus einer anderen Zeitzone online sein werden, und die Reisepolice vom letzten Sommer liegt noch in Ihrem Postfach. Sie wirkte solide, als die Reise zehn Tage dauerte. Jetzt, wo sich das Rückreisedatum immer weiter verschiebt, wirkt sie dünner.
In dieser Lücke verlieren Menschen Geld. Reiseversicherung für Expats ist für eine plötzliche Krankheit gedacht, ein Bein, mit dem Sie nicht weiterkommen, ein verlorenes Gepäckstück und einen Notfallflug nach Hause. Sie ersetzt nicht den Arzt, den Sie jeden Monat sehen, das Inhalationsspray, das Sie nachkaufen, oder ein Jahr Leben in einer Stadt. Wer das verwechselt, merkt, dass genau der Anspruch, den er am dringendsten braucht, nie in den Bedingungen versprochen wurde.
Angenommen, Sie knicken in der zweiten Woche mit dem Knöchel um. Eine Urlaubspolice zahlt womöglich die Notaufnahme. Braucht derselbe Knöchel aber drei Monate lang wöchentlich Physiotherapie, oder gehen Ihnen die Blutdrucktabletten aus, ist das ein anderes Produkt. Die folgenden Abschnitte trennen beides anhand der Tage im Ausland, des Wohnsitzes, der Anspruchsberechtigung im Heimatland und der Art der Versorgung, die Sie im Alltag nutzen.
Unverzichtbare Leistungen jeder Expat-Police
Reiseversicherung für Expats ist ein auf Notfälle ausgerichteter Schutz für Menschen, die im Ausland leben oder arbeiten. Sie schließen sie pro Reise oder pro Jahr ab, und sie ist auf die Risiken zugeschnitten, die fern der Heimat am härtesten treffen.
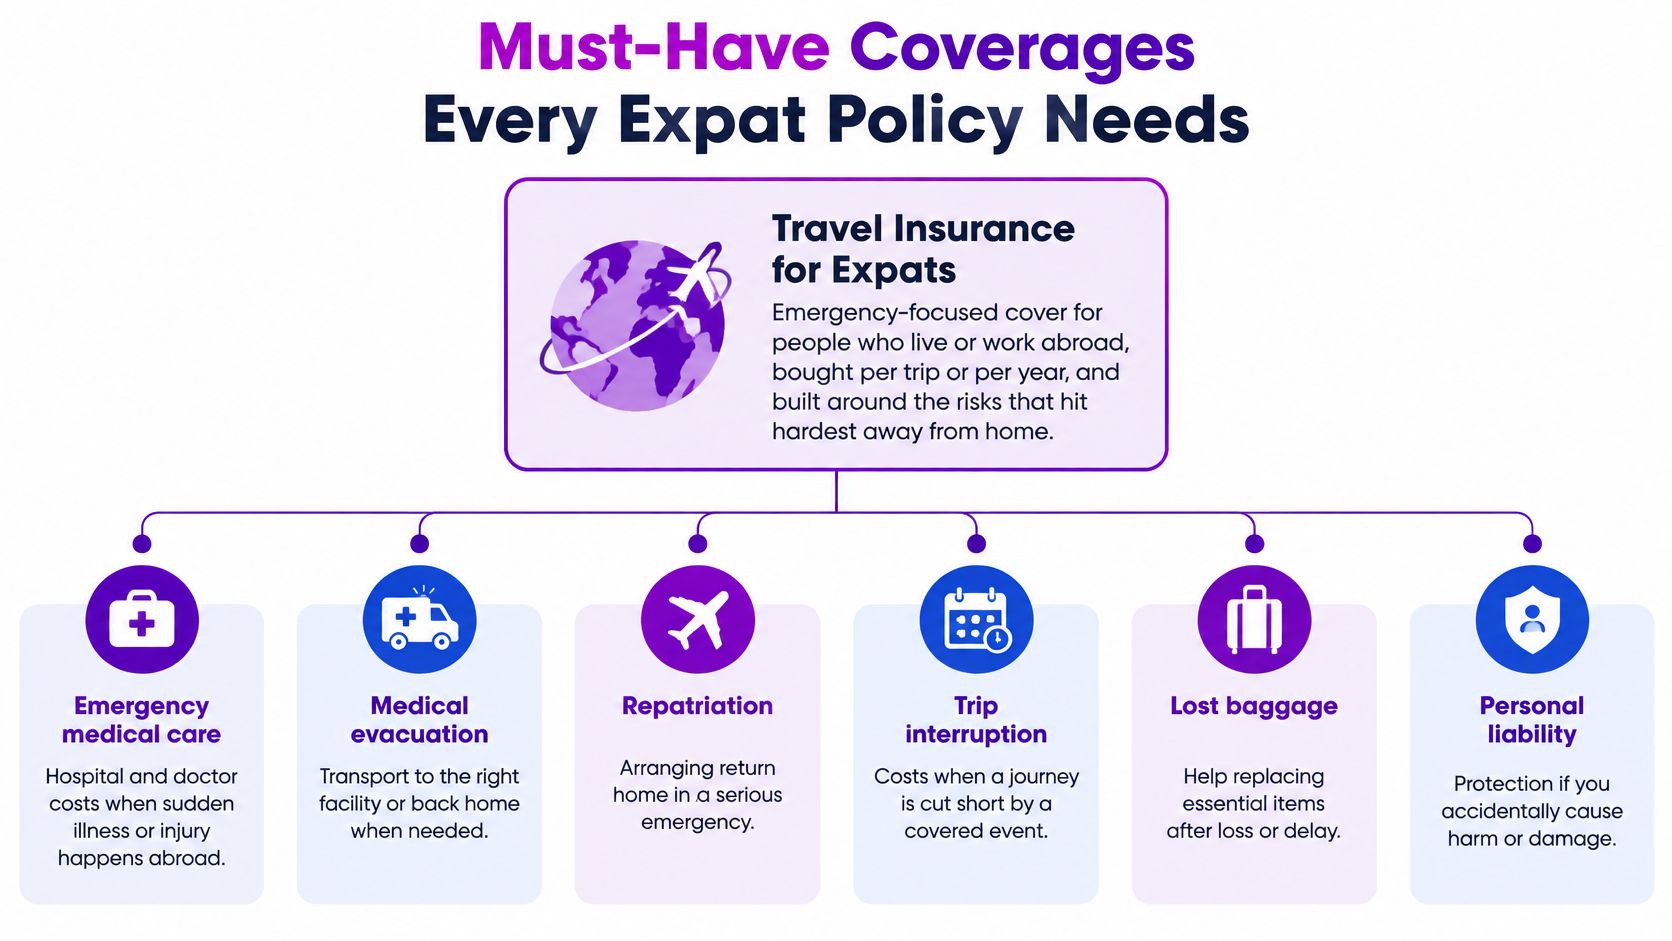
Prüfen Sie die Leistungsübersicht anhand dieser Liste, bevor Sie Preise vergleichen. Eine fehlende Zeile ist keine kleine Lücke. Sie ist die Rechnung, die Sie selbst bezahlen.
| Leistung | Was sie bezahlt | Mindestens prüfen | Warum es wichtig ist |
|---|---|---|---|
| Medizinische Notfallbehandlung | Krankenhausaufenthalt, Operationen und Notarztbesuche im Ausland | Mindestens 100.000 $ für die Vertragslaufzeit | Privatkliniken im Ausland können weit über den heimischen Sätzen abrechnen |
| Notfallevakuierung und Rücktransport | Ambulanzflug in eine geeignete Einrichtung oder zurück ins Heimatland | Unbegrenzt oder mindestens 250.000 $ | Allein eine Evakuierung kann 20.000 bis 200.000 $ oder mehr kosten |
| Reiseabbruch | Nicht erstattungsfähige Kosten, wenn eine versicherte Krankheit eine frühere Rückkehr erzwingt | Deckt Flüge, Miete und vorausbezahlte Buchungen | Begrenzt Verluste, wenn ein medizinisches Ereignis einen Aufenthalt vorzeitig beendet |
| Gepäck und persönliche Gegenstände | Verlorene, gestohlene oder beschädigte Sachen | Eine Obergrenze pro Gegenstand, die zu Laptop und Handy passt | Elektronik ist oft unterhalb des Wiederbeschaffungswerts gedeckelt |
| Privathaftpflicht | Verletzungen oder Schäden, die Sie anderen zufügen | Mindestens 100.000 $ | Deckt Rechtskosten, wenn in einem anderen Land ein Anspruch geltend gemacht wird |
| Reiseverspätung | Verpflegung und Unterkunft nach einer langen Verspätung | Auslöser nach 6 bis 12 Stunden | Erstattet Mehrkosten, wenn der Transport ausfällt |
| Notfallhilfe rund um die Uhr | Vermittlung, Übersetzung, Klinikkoordination und Direktabrechnung | In Ihrer Sprache verfügbar, mit Direktabrechnung | Beschleunigt die Versorgung und erspart Vorauszahlungen |
Wo günstige Policen meist versagen
Drei Zeilen sorgen bei einem langen Aufenthalt für das meiste Bedauern.
Medizinische Notfallbehandlung bezahlt Krankenhaus, Chirurgen und Notarzt. Achten Sie auf mindestens $100,000 für die Vertragslaufzeit, nicht auf eine kleine Obergrenze pro Arztbesuch. Das Jahreslimit zählt so viel wie jede Grenze pro Schadenfall, denn mehrere Rechnungen können sich unter einer Obergrenze ansammeln, bevor Sie nach Hause fliegen.
Notfallevakuierung und Rücktransport ist die Zeile, die die Rechnung verändert. Das US-Außenministerium gibt an, dass eine Evakuierung per Ambulanzflug in die USA zwischen 20.000 und 200.000 $ kosten kann, je nach Ort und Gesundheitszustand, und warnt, dass Evakuierungskosten in manchen Fällen $250,000 übersteigen können. Die US-Regierung bezahlt weder diese Krankenhausrechnungen noch private Evakuierungskosten. Fragen Sie, ob das Evakuierungslimit getrennt vom medizinischen Höchstbetrag gilt oder mit ihm geteilt wird.
Gepäck und persönliche Gegenstände wirkt gut, bis Sie an die Obergrenze pro Gegenstand stoßen. Laptop oder Handy liegen oft unter einer Grenze, die weit unter den Wiederbeschaffungskosten liegt. Zahlt die Police 500 $ pro Gegenstand und das Gerät war teurer, tragen Sie die Differenz.
Haftpflicht, Verspätung und die Notfallhotline verdienen trotzdem einen Blick. Die Haftpflicht greift, wenn vor Gerichten eines anderen Landes Ansprüche gegen Sie erhoben werden. Die Verspätungsleistung beginnt erst nach den in der Police genannten Stunden, oft 6 bis 12 Stunden. Die Assistance ist das Team, das ein Krankenhaus findet, übersetzt und, wenn der Tarif es erlaubt, die Direktabrechnung organisiert, damit Sie die Behandlung nicht per Kreditkarte vorfinanzieren.
Praktische Regel: Suchen Sie jede Zeile in den Versicherungsbedingungen, nicht nur in der Werbeübersicht. Schweigen die Bedingungen, haben Sie diese Leistung nicht.
Reicht eine Reisepolice für Sie noch aus?
Eine Reisepolice ist ein Mietwagen, der für einen Urlaub ausgelegt ist. Im Ausland zu leben ist eher, als würde man das Auto besitzen. Der Verschleiß ist anders, die Papiere sind anders, und der Pannendienst des Vermieters deckt kein ganzes Jahr Fahren ab.
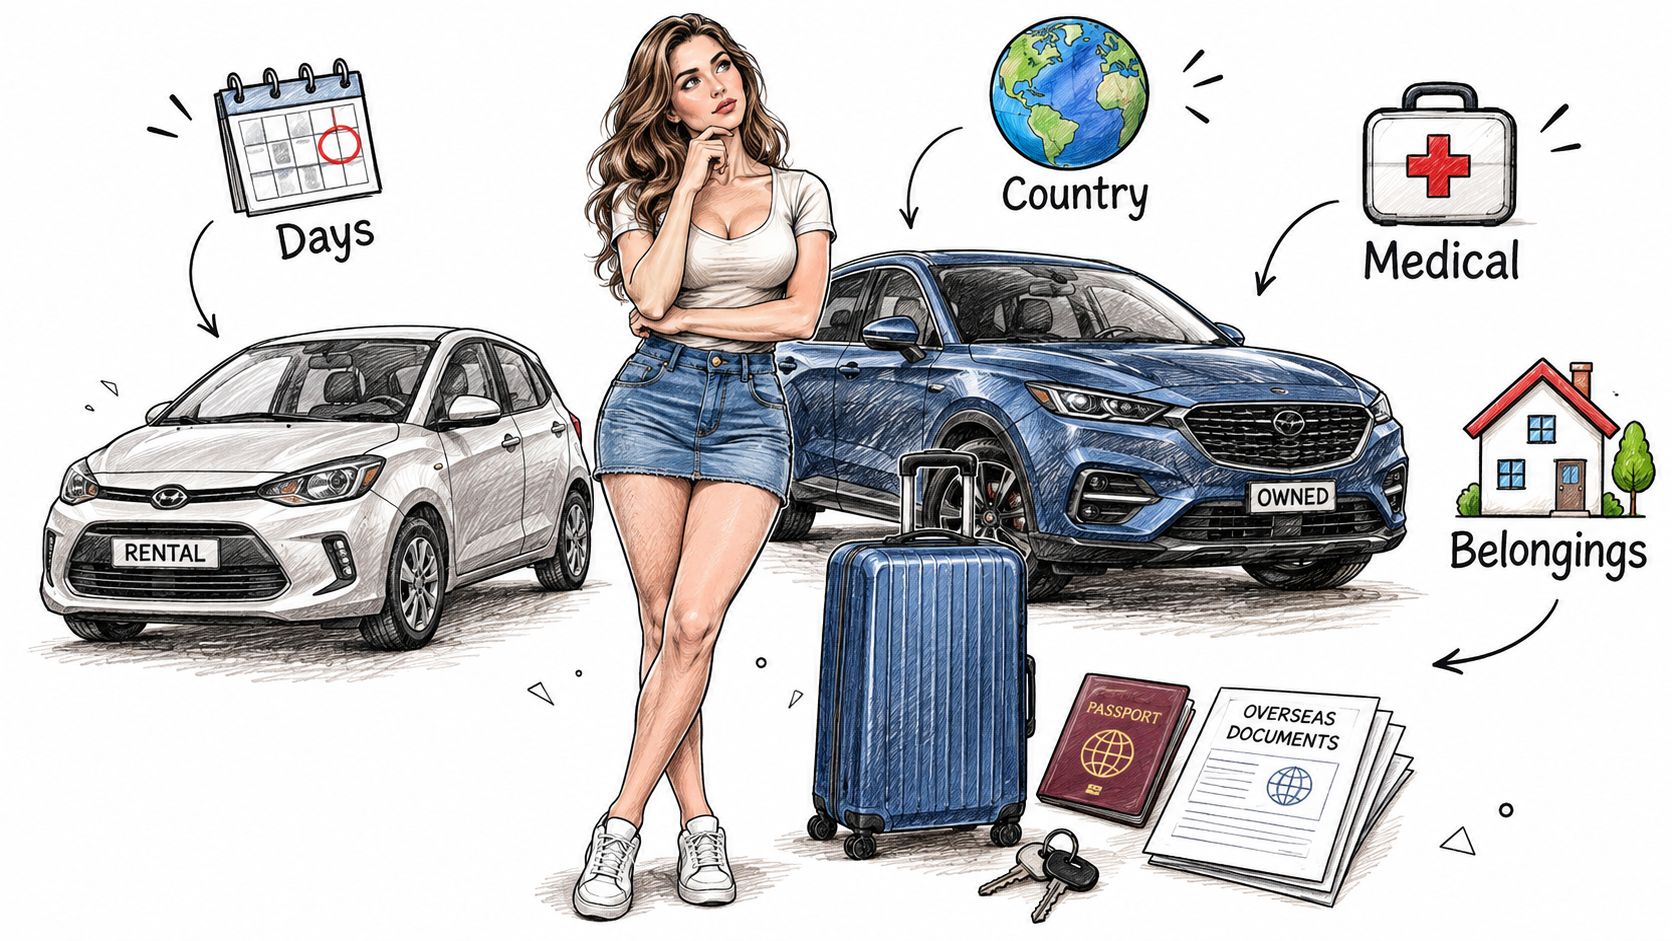
Machen Sie diese vier Tests der Reihe nach. Der erste, den Sie nicht bestehen, sollte das Produkt ändern, das Sie kaufen.
Tage im Ausland. Zählen Sie jede Nacht zusammen, die Sie im kommenden Jahr außerhalb Ihres Heimatlands verbringen wollen, auch die Etappen zwischen Städten. Ein Reisevertrag ist für eine geplante Reise mit Enddatum geschrieben. Ist Ihr Kalender schon länger als die maximale Reisedauer der Police, kann sie ablaufen, während Sie noch Miete zahlen. Remote Worker, die alle paar Wochen weiterziehen, fallen oft unbemerkt durch diesen Test, weil keine einzelne Buchung lang aussieht.
Aufenthaltsstatus. Ein Besucher, ein Visuminhaber und ein Steuerinländer sind für einen Versicherer nicht dieselbe Person. Sobald ein Land Sie als dort lebend behandelt, gibt es in den Bedingungen womöglich keine „Reise“ mehr. Prüfen Sie die Voraussetzungen zu Staatsangehörigkeit, Wohnsitzland und ob Remote-Arbeit erlaubt ist. Fazit: Wenn Sie eine Aufenthaltserlaubnis haben oder bald bekommen, gehen Sie nicht davon aus, dass ein Urlaubsvertrag noch passt.
Anspruch im Heimatland. Manche heimischen Krankenversicherungen zahlen im Ausland nur weiter, wenn Sie zu Hause versichert bleiben. Andere hören auf, sobald die Behandlung im Ausland stattfindet. Rufen Sie Ihren Versicherer an und stellen Sie zwei Fragen. Bleiben Sie nach diesem Umzug anspruchsberechtigt, und zahlt er überhaupt etwas für Behandlungen außerhalb des Heimatlands? Fazit: Wenn die heimische Versicherung im Ausland schweigt, kann ein Reisezusatz sie nicht ersetzen.
Art der Versorgung. Listen Sie auf, was Sie nutzen werden. Notaufnahmen sind eine Liste. Monatliche Rezepte, Vorsorgeuntersuchungen, Schwangerschaftsbetreuung und Termine zur psychischen Gesundheit sind eine andere. Reiseverträge sind für die erste Liste gemacht. Fazit: Steht auf Ihrer Liste etwas Routinemäßiges, fällt die Reisepolice durch diesen Test, auch wenn die Daten noch passen.
Ist der Aufenthalt offen oder brauchen Sie regelmäßige Versorgung, ist eine Expat-Krankenversicherung der richtige Ausgangspunkt. Eine Urlaubsprämie ist kein Rabatt auf das falsche Produkt.
Im dritten Test steckt noch eine Prüfung. Manche Auslandsleistungen sind nachrangig: Der Versicherer will, dass die heimische Versicherung zahlt oder ablehnt, bevor er sich die Rechnung ansieht. Diese Verzögerung ist schmerzhaft, wenn die heimische Versicherung Auslandsbehandlungen ausschließt.
Reisepolicen und Expat-Krankenversicherungen im Vergleich
Eine günstige Urlaubspolice kann eine katastrophale Nacht im Krankenhaus abdecken und trotzdem die planbare Versorgung eines langen Aufenthalts unversichert lassen. Das ist die Kostenfalle. Sie sparen bei der Prämie und zahlen dann Rezepte, Nachsorgetermine und Vorsorgeuntersuchungen selbst. Auch die internationalen privaten Behandlungskosten steigen. Ein globaler Bericht zu medizinischen Kostentrends aus dem Jahr 2025 bezifferte den Anstieg der Behandlungskosten für Expats auf etwa 9,25 % bis 12 % weltweit, wobei einige Länder 14% erreichten, laut dem MarketWatch-Ratgeber zur Reiseversicherung für digitale Nomaden.
| Kriterium | Reisepolice | Expat-Krankenversicherung |
|---|---|---|
| Maximale Dauer | Meist eine Reise, oft auf etwa sechs Monate begrenzt | Verlängerbar, meist mit 12 Monaten Laufzeit |
| Routineversorgung und Vorsorge | Meist ausgeschlossen | Meist enthalten, oft mit Selbstbeteiligung |
| Verschreibungspflichtige Medikamente | Ausgeschlossen oder auf Notfälle beschränkt | Bei chronischen Erkrankungen meist enthalten |
| Vorerkrankungen | Oft ausgeschlossen oder begrenzt | Nach einer Wartezeit gedeckt, je nach Tarif |
| Vorrangig oder nachrangig | Oft nachrangig, zahlt nach Ihrem heimischen Versicherer | Meist vorrangig, zahlt direkt |
| Direktabrechnung | Begrenzt, oft nur Erstattung | Üblich über ein Partnernetzwerk |
| Notfallevakuierung | Enthalten, mit festen Limits | Enthalten, oft mit höheren Limits |
| Typische Kosten | Niedrig, pro Reise berechnet | Höher, nach Alter, Region und Leistungsumfang berechnet |
Drei Zeilen, die überraschen
Maximale Dauer ist eine Produktgrenze, keine Empfehlung. Der US-Verband der Versicherungsaufsichtsbehörden (NAIC) definiert Reiseversicherung als Schutz vor Risiken einer geplanten Reise und schließt umfassende Krankenversicherungen für Menschen, die im Ausland arbeiten oder leben, ausdrücklich aus, ebenso Reisen von mehr als sechs Monaten. Ein digitaler Nomade, der diese Grenze überschreitet, ständig das Land wechselt oder regelmäßige ambulante Versorgung braucht, liegt außerhalb dessen, wofür ein Reisevertrag gedacht ist.
Routineversorgung und Rezepte sind der Posten, bei dem ein langer Aufenthalt Geld kostet. Eine Reisepolice zahlt vielleicht die Nacht, in der Sie aufgenommen werden, und lehnt im nächsten Monat das neue Inhalationsspray ab. Eine Expat-Krankenversicherung ist so kalkuliert, dass sie diese laufende Versorgung abdeckt, meist mit Selbstbeteiligung, und sie verlängert sich mit einer Laufzeit, die Sie auf ein Visum abstimmen können.
Vorrangiger oder nachrangiger Status entscheidet, wer zuerst zahlt. Die Berichte der NAIC unterteilen Notfall-Kranken- und Zahnpolicen in vorrangige und nachrangige Kategorien. Eine nachrangige Police kann verlangen, dass Sie den Anspruch zuerst bei der heimischen Krankenversicherung, Medicare oder einem anderen Kostenträger einreichen. Schließt die heimische Versicherung Auslandsbehandlungen aus, warten Sie auf eine Ablehnung und haben womöglich trotzdem eine Lücke.
Direktabrechnung, Evakuierungslimits und Preis ergeben sich aus diesen drei Punkten. Eine niedrige Reiseprämie ist real, ebenso der höhere Preis eines Tarifs, der nach Alter, Region und Leistungsumfang kalkuliert wird. Bevor Sie diese Prämien vergleichen, holen Sie drei Antworten schriftlich ein. Die Laufzeit muss den gesamten Aufenthalt abdecken. Die Klauseln zu Vorerkrankungen müssen zu Ihrer Vorgeschichte passen. Die Police muss angeben, ob sie vorrangig oder nachrangig ist. Ein Prämienvergleich ist erst sinnvoll, wenn diese drei Punkte übereinstimmen. Notieren Sie, während Sie auf dieses Schreiben warten, auch Selbstbehalte, Kostenbeteiligung, das Jahreslimit und ob Remote-Arbeit ein zulässiger Grund für den Auslandsaufenthalt ist.
Ausschlüsse und Evakuierungsregeln, die Ansprüche zunichtemachen
Die Ablehnung, die am meisten schmerzt, betrifft meist eine Vorerkrankung, nicht eine fehlende Quittung. Versicherer schauen über einen festgelegten Zeitraum zurück, oft mehrere Monate, und werten eine Erkrankung als vorbestehend, wenn Sie in diesem Zeitraum Symptome, Medikamente oder ärztlichen Rat hatten. Viele halten „Im Flugzeug ging es mir gut“ für den Maßstab. Der Maßstab ist der Rückblickzeitraum.
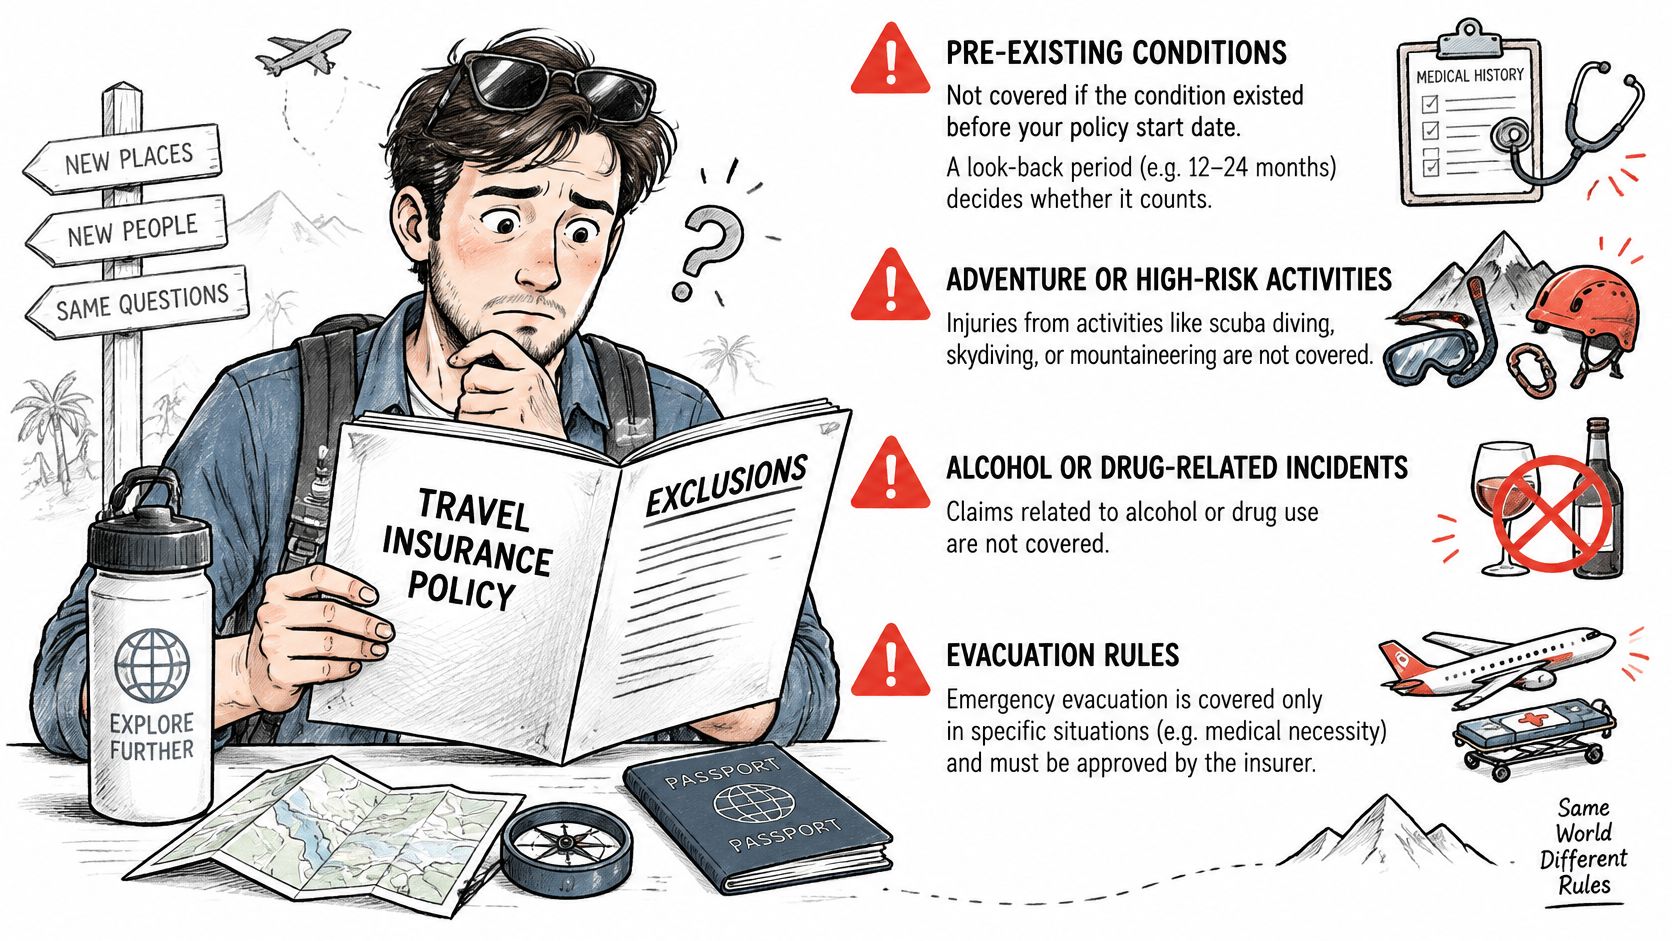
Lesen Sie diese Punkte, bevor Sie sich auf das Zertifikat verlassen.
Vorerkrankungen. Ein Rückblickzeitraum entscheidet, ob eine Erkrankung zählt, auch ohne formelle Diagnose.
Routinemäßige, geplante oder Wahlbehandlungen. Vorsorgeuntersuchungen, geplante Operationen und Zahnreinigungen fallen nicht unter Notfallbedingungen.
Risikosportarten. Tauchen, Klettern und Skifahren brauchen in vielen Verträgen einen Zusatzbaustein. Ohne ihn ist die Verletzung ausgeschlossen.
Alkoholbedingte Vorfälle. Ein Sturz nach Alkoholkonsum kann einen sonst gültigen medizinischen Anspruch zunichtemachen.
Pandemien. Manche Bedingungen zahlen nicht mehr, wenn der Versicherer oder eine Regierung bereits eine Warnung herausgegeben hat.
Krieg und politische Unruhen. Verletzungen im Zusammenhang mit Unruhen, selbst als Unbeteiligter, sind ein häufiger Ausschluss.
Berufsbezogene Schäden. Ausrüstung und Haftung, die mit Ihrem Beruf zusammenhängen, liegen oft außerhalb eines privaten Reisevertrags.
Der Anruf, der die Ablehnung wegen Vorerkrankung verhindert, ist ein langweiliger. Listen Sie vor dem Kauf Diagnosen, Medikamente und den letzten Arztbesuch für jede auf und lassen Sie sich vom Versicherer schriftlich bestätigen, wie der Rückblickzeitraum mit dieser Liste umgeht. Ein Verzicht, den Sie nicht schriftlich haben, ist kein Verzicht.
Evakuierung ist eine Logistikleistung
Der Schutz beginnt nicht an der Krankenhaustür. Die NAIC-Hinweise zur Reiseversicherung beschreiben Evakuierung als Transport in die nächstgelegene geeignete oder angemessen ausgestattete medizinische Einrichtung, mit Weitertransport nach Hause nur, wenn es medizinisch gerechtfertigt ist. Eine normale US-Krankenversicherung deckt den Rücktransport aus dem Ausland oder den Transport in eine geeignete Einrichtung meist nicht ab. Dieselben Hinweise vermerken, dass viele Länder, darunter die meisten EU-Länder, für ein Visum einen Nachweis über eine Krankenversicherung verlangen können.
Eine schwere Verletzung auf einer Insel oder in einer Stadt mit kleinem Krankenhaus kann ein Flugzeug mit medizinischer Besatzung erfordern. Eine Police, die nur das örtliche Krankenhaus erstattet, lässt diesen Flug unversichert. Prüfen Sie vier Dinge in den Bedingungen. Organisiert die Notrufzentrale den Flug, oder zahlen Sie und reichen später ein? Wer wählt das aufnehmende Krankenhaus? Ist ein Platz für eine Begleitperson enthalten? Braucht der Rücktransport eine Freigabe, bevor man Sie verlegt?
Dieser kurze Überblick zeigt, wie Evakuierungsleistungen ausgelöst werden und warum das Überspringen der Notfallhotline ein häufiger Grund ist, dass eine Transportrechnung unbezahlt zurückkommt.
Viele Ablehnungen entstehen durch selbst organisierten Transport. Sie haben ein Taxi in eine größere Stadt genommen oder ein Angehöriger hat einen Linienflug gebucht, und niemand hat vorher die Notfallnummer angerufen. Verlangen die Bedingungen diesen Anruf, kann der Versicherer die gesamten Transportkosten ablehnen, selbst wenn die Verletzung versichert war.
Für einen Visumantrag sollte das Zertifikat Gültigkeitsdaten, Geltungsbereich, medizinische Notfalllimits sowie Evakuierung oder Rücktransport angeben. Eine Zeile, die nur „Reiseversicherung“ sagt, ist schwächer als ein Zertifikat, das diese vier Punkte nennt. Stimmen Sie die Daten auf das Visum ab, nicht auf die Woche, in der Sie zufällig fliegen.
So melden Sie einen Schaden, ohne Geld zu verlieren
Ein Schadenfall ist eine Akte, die Sie müde anlegen, in einer Sprache, die Sie vielleicht schlecht sprechen. Versicherer zahlen nach Unterlagen, nicht danach, wie schlimm die Woche war. Die folgende Reihenfolge verhindert, dass bei einem eigentlich gültigen Schaden Geld verloren geht.
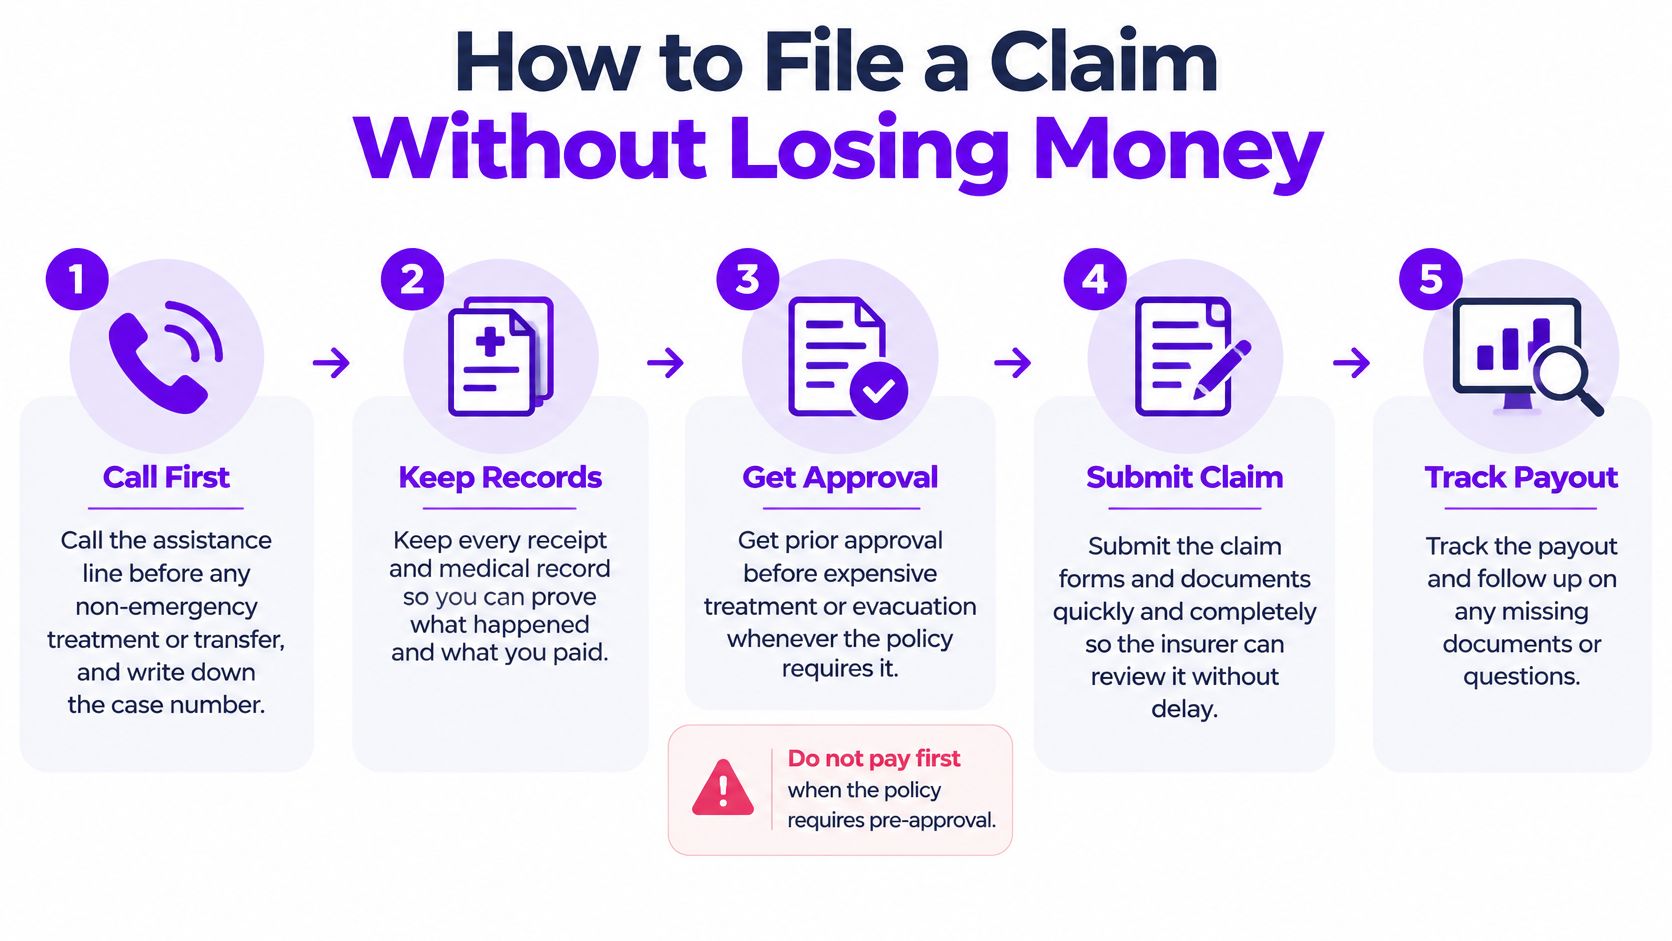
Rufen Sie zuerst die Notfallhotline an. Tun Sie das vor jeder nicht dringenden Behandlung oder Verlegung und notieren Sie die Fallnummer. Über diesen Anruf genehmigt der Versicherer Krankenhaus und Route. Wer ihn auslässt, riskiert, dass eine spätere Erstattung abgelehnt wird, selbst wenn die Krankheit selbst versichert war.
Bewahren Sie jedes medizinische Dokument auf. Das heißt Quittungen, detaillierte Rechnungen und den Entlassungsbericht, dazu eine Übersetzung, falls der Versicherer sie verlangt. Ein Kartenbeleg ohne detaillierte Rechnung lässt sich schwer einer versicherten Leistung zuordnen, also bitten Sie das Krankenhaus, jede Position aufzuschlüsseln, bevor Sie den Schalter verlassen.
Erfassen Sie Geschäftsausrüstung beim Kauf. Fotografieren Sie Seriennummern, bewahren Sie Rechnungen auf und lagern Sie Eigentumsnachweise getrennt von der Liste Ihrer persönlichen Sachen. Ein geleaster Laptop, ein Firmengerät oder ein im Ausland gekauftes Gerät ist das, was Schadensregulierer zuerst hinterfragen.
Prüfen Sie die Klauseln zur beruflichen Nutzung vor dem Abflug. Die britische Post Office weist darauf hin, dass firmeneigene Laptops und Handys aus dem normalen Reiseschutz herausfallen können. Ein gestohlener Koffer und ein gestohlener Firmenlaptop können unterschiedlich behandelt werden, selbst wenn beide im selben Café standen. Schließt die Police berufliche Nutzung aus, schließen Sie vor der Abreise einen Baustein für Geschäftsausrüstung oder Cyber ab, nicht nach dem Diebstahl.
Erstatten Sie bei Diebstahl umgehend Anzeige. Gehen Sie so bald wie möglich hin und verlangen Sie eine abgestempelte Kopie mit Auflistung der Gegenstände, keinen mündlichen Vermerk, dass Sie auf der Wache waren. Eine Anzeige, die Tage nach dem Verlust datiert ist, gehört zu dem, was ein Regulierer am leichtesten anzweifelt.
Reichen Sie den Schaden vor Fristende ein. Jede Police nennt in den Bedingungen ihre eigene Meldefrist, also suchen Sie sie jetzt und rechnen Sie vom Datum des Ereignisses zurück. Schicken Sie Formular, Rechnungen und Schadensnachweis zusammen. Eine vollständige Mappe kommt schneller voran als ein Formular mit dem Versprechen, Unterlagen nachzureichen.
Fragen Sie, wie Geräte bewertet werden. Neuwert und Zeitwert ergeben unterschiedliche Auszahlungen. Zahlt die Police den Zeitwert, wird ein drei Jahre alter Laptop nicht zum heutigen Preis reguliert.
Eine weitere Trennung zählt. Ein Notfallanspruch aus einer Reisepolice und ein Anspruch auf Routineversorgung aus einer Expat-Krankenversicherung landen bei unterschiedlichen Abteilungen mit unterschiedlichen Regeln. Haben Sie beides, schicken Sie jede Rechnung gleich beim ersten Mal an die richtige Stelle, denn ein abgelehntes Formular setzt Ihre Frist nicht neu in Gang.
Wenn das Taxi vom Flughafen der Grund ist, warum Sie im Krankenhaus liegen, müssen Krankenakte und Unfallakte gemeinsam vorankommen. Dieser Ratgeber hilft Ihnen, nach einem Unfall auf der Flughafenstraße Rettungskräfte zu erreichen und ergänzt diesen ersten Anruf bei der Assistance sinnvoll.
Ist Ihre Police nachrangig, melden Sie den Schaden zuerst beim heimischen Versicherer und bewahren Sie beide Briefwechsel auf. Eine Ablehnung aus der Heimat ist oft genau das, was der Auslandsversicherer sehen will, bevor er zahlt.
„Remote-Arbeit inbegriffen“ heißt nicht „Geschäftsbetrieb abgesichert“.
Ein gestohlener Laptop kann versichert sein. Die Vertragsstrafe des Kunden, die verlorenen Arbeitstage und die Kosten, den Zugang zu Kundendateien wiederherzustellen, meist nicht, und eine Reiserücktrittsversicherung ersetzt das ebenfalls nicht. Trennen Sie in Ihrer Mappe private von geschäftlicher Ausrüstung und entscheiden Sie vor der Abreise, ob Cyber- und Haftpflichtschutz über diese Police oder über eine eigene Geschäftspolice laufen.
Länderregeln, die Ihren Schutz verändern
Öffentliche Gesundheitsregelungen sind keine Versicherung. Sie verändern, wie viel privaten Schutz Sie noch brauchen, und sie enden an Grenzen, die ein Mietvertrag nicht kennt. Prüfen Sie die Regeln für jedes Land vor dem Umzug, denn öffentliche Regelungen und Einreisebestimmungen ändern sich.
| Region oder Situation | Öffentliche Versorgung | Weiterhin privat nötig |
|---|---|---|
| EU, Island, Liechtenstein, Norwegen, Schweiz und Vereinigtes Königreich | Europäische Krankenversicherungskarte für vorübergehende Aufenthalte, zu örtlichen Kosten | Privatbehandlung, Rücktransport, Evakuierung und verlorenes Eigentum |
| Länder ohne Gegenseitigkeitsabkommen | Kein öffentlicher Schutz für Besucher | Vollständige private Police mit Notfallversorgung und Evakuierung |
| Länder, die bei der Einreise einen Versicherungsnachweis verlangen | Öffentliche Versorgung ersetzt kein Einreisezertifikat | Ein Zertifikat mit Daten, Gebiet, medizinischen Limits und Evakuierung |
| Orte mit begrenzter Facharztversorgung | Örtlichen öffentlichen Kliniken fehlt womöglich die nötige Fachrichtung | Evakuierung in eine geeignete Einrichtung, mit klarem Assistance-Ablauf |
Was eine europäische Karte wirklich leistet
Die Europäische Kommission meldete etwa 253 Millionen Europäische Krankenversicherungskarten, die 2023 im Umlauf waren, und das System bearbeitete jährlich rund 2,2 Millionen Erstattungsanträge. Die Karte gewährt bei einem vorübergehenden Aufenthalt Zugang zu medizinisch notwendiger staatlicher Versorgung in den 27 EU-Mitgliedstaaten, Island, Liechtenstein, Norwegen, der Schweiz und dem Vereinigten Königreich, in der Regel zu denselben Bedingungen und Kosten wie für Einheimische.
Sie ist weder eine Reiseversicherung noch eine internationale private Krankenversicherung. Sie deckt keine Privatkliniken, geplante Behandlungen, verlorenes Eigentum oder die Kosten Ihrer Heimreise. Sie ist für vorübergehende Aufenthalte gedacht. Viele Aufenthalte von Expats und Nomaden sind länger. In den teilnehmenden Ländern kann die Karte die Rechnung des öffentlichen Krankenhauses verkleinern. Für Privatkliniken, Evakuierung, Rücktransport, Reiseabbruch und jede Versorgung außerhalb dieses Gebiets brauchen Sie trotzdem privaten Schutz.
Außerhalb von Gegenseitigkeitsabkommen hat ein Besucher oft gar keinen öffentlichen Schutz. Die private Police muss dann Notfallbehandlung und Evakuierung allein tragen. In einer Stadt mit dünner Facharztversorgung ist die nützliche Leistung der Assistance-Ablauf, der Sie verlegt, nicht das Versprechen, dass die örtliche Station operieren kann.
Aufenthalte, die zum Wohnsitz werden, verändern auch Ihr Visum. Unsere Hinweise zu Visa für digitale Nomaden zeigen Ihnen, welche Länder einen langen Remote-Aufenthalt als Besuch und welche ihn als Wohnsitz behandeln, denn diese Einordnung verändert, was „vorübergehend“ für Versicherer und Klinik bedeutet.
Expat-Szenarien und die passende Police
Eine dreiwöchige Konferenz in Spanien
Eine Beraterin fliegt für drei Wochen nach Spanien, mit vorausbezahlten Flügen, Hotel und einem Terminplan. Die wahrscheinlichsten medizinischen Probleme sind ein Bruch oder eine Magenverstimmung, nicht ein Jahr voller Rezepte. Eine Reisepolice mit hohen medizinischen Notfalllimits, Reiseabbruchschutz für das ungenutzte Hotel und die Flugumbuchung sowie Evakuierung in ein geeignetes Krankenhaus reicht aus. Zuerst sollte sie prüfen, ob die Evakuierung unbegrenzt oder hoch genug für einen Ambulanzflug gedeckelt ist und ob der Reiseabbruch die vorausbezahlten Zimmer einschließt. Das Fazit kippt, wenn sie den Rest des Jahres bleiben will oder vor Ort regelmäßig ein Medikament braucht. Dann beschreiben die Daten keine Konferenz mehr.
Sechs Monate in Lissabon mit Asthma
Ein Freelancer arbeitet sechs Monate remote in Lissabon und nutzt monatlich ein Asthmaspray, dazu ab und zu eine Kontrolluntersuchung. Notfallbedingungen zahlen dieses Nachfüllen nicht. Der Test zur Art der Versorgung scheitert am ersten Tag, auch wenn die Reisedaten auf dem Papier passen. Eine Expat-Krankenversicherung ist der richtige Vertrag, und die Klauseln zu Vorerkrankungen müssen vor dem Kauf genau gelesen werden, denn Asthma ist genau die Art Vorgeschichte, die ein Rückblickzeitraum erfasst. Prüfen Sie zuerst, ob Medikamente für eine chronische Erkrankung als gedeckt aufgeführt sind und ob eine Wartezeit gilt. Das Fazit würde sich nur ändern, wenn das Spray eine einmalige Notfallversorgung und der Aufenthalt ein kurzer Besuch mit festem Rückflug wäre. Das ist er nicht.
Ein Jahr auf Bali und ein gestohlener Arbeitslaptop
Eine Gründerin lebt ein Jahr auf Bali, zieht zwischen den Inseln hin und her und verliert in der Woche, in der eine Kundenlieferung fällig ist, einen Firmenlaptop. Der medizinische Bedarf ist die Evakuierung von einer kleineren Insel, falls etwas Ernstes passiert, plus normale Versorgung während eines ganzen Jahres Wohnsitz. Der Ausrüstungsbedarf ist getrennt davon. Sie braucht eine Expat-Versicherung, einen Baustein für Geschäftsausrüstung, der firmeneigene Geräte akzeptiert, und eine Schadensmappe mit Seriennummern, Rechnungen und Anzeige, die bereitliegt, bevor etwas verschwindet. Prüfen Sie zuerst die Aufenthaltsdaten, dann den Ausschluss für berufliche Nutzung. Ein Lebenshaltungskostenvergleich lohnt sich vor einem langen Mietvertrag, denn Miete und Alltagskosten liegen außerhalb jedes Reiseversicherungsanspruchs. Das Fazit ändert sich, wenn der Aufenthalt zu einem kurzen Urlaub schrumpft und der Laptop privat ist, zum Neuwert versichert, mit einer Obergrenze pro Gegenstand, die zum Preis passt.
Wählen Sie Ihren Schutz vor dem nächsten Umzug
Erledigen Sie das vor der nächsten Abreise, solange Sie den Vertrag noch ändern können.
Zählen Sie die Tage. Addieren Sie jede Nacht, die Sie in den nächsten 12 Monaten im Ausland verbringen wollen, und markieren Sie jeden Abschnitt, der länger als ein halbes Jahr dauert. Die Police muss zu diesem Kalender passen, nicht zu der kürzeren Reise, die Sie sich zuerst vorgestellt haben.
Machen Sie die vier Tests. Tage, Wohnsitz, Anspruch im Heimatland und Art der Versorgung. Notieren Sie, welcher zuerst scheitert. Dieses Scheitern bestimmt das Produkt.
Prüfen Sie jedes Land auf der Route. Nutzen Sie die Tabelle zur öffentlichen Versorgung, um zu sehen, was privat bleibt, und prüfen Sie dann, ob die Einreise ein Zertifikat mit Daten, Gebiet, medizinischen Limits und Evakuierung verlangt.
Legen Sie die Schadensmappe jetzt an. Seriennummern, Rechnungen und die Notfallnummer für jedes Gerät und jede Reise. Vom Krankenhausbett aus wollen Sie danach nicht suchen.
Kaufen Sie vor der Abreise. Wartezeiten und Regeln zu Vorerkrankungen beginnen oft mit dem Kaufdatum, nicht mit dem Tag, an dem Sie krank werden.
Wenn Sie neben diesen Tests eine einfache Einkaufscheckliste möchten, erklärt der Kaufratgeber für Reiseversicherungen von HearSmart den Vergleich von Policen in Alltagssprache. Unsere Rubrik Reisen behandelt Visa für digitale Nomaden, grenzüberschreitendes Banking und internationale Krankenversicherung, damit die Entscheidung über den Schutz neben den Visa- und Geldfragen steht. Versichern Sie den Aufenthalt, den Sie tatsächlich haben.
Mazurly hilft global mobilen Gründern, Freelancern und Remote-Teams, Visa, Versicherungen und grenzüberschreitende Finanzverwaltung in klare Abläufe zu verwandeln. Wenn Sie eine Krankenversicherung auf einen langen Aufenthalt abstimmen, beginnen Sie mit den Ratgebern und Tools auf Mazurly und stimmen Sie die Police vor dem Abflug auf den Umzug ab.