Seguro de viagem para expatriados: o que o protege em 2026
Índice
- Coberturas essenciais em qualquer apólice de expatriado
- Onde as apólices baratas costumam falhar
- Uma apólice de viagem ainda lhe chega?
- Apólices de viagem e seguros de saúde para expatriados lado a lado
- Três linhas que surpreendem
- Exclusões e regras de evacuação que anulam pedidos de indemnização
- A evacuação é um benefício logístico
- Como apresentar um pedido de indemnização sem perder dinheiro
- Regras de cada país que mudam a sua cobertura
- O que um cartão europeu cobre de facto
- Cenários de expatriados e a apólice adequada
- Uma conferência de três semanas em Espanha
- Seis meses em Lisboa com asma
- Um ano em Bali e um portátil de trabalho roubado
- Escolha a sua cobertura antes da próxima mudança
Reservou o apartamento, avisou os clientes de que vai estar online a partir de outro fuso horário, e a apólice de viagem do verão passado continua na sua caixa de entrada. Parecia sólida quando a viagem durava dez dias. Parece mais frágil agora que a data de regresso continua a mudar.
É nesse intervalo que as pessoas perdem dinheiro. O seguro de viagem para expatriados foi pensado para uma doença súbita, uma perna que o impede de continuar, uma mala perdida e um voo de emergência para casa. Não substitui o médico que vê todos os meses, o inalador que renova ou um ano a viver numa cidade. Se confundir as duas coisas, o pedido de que mais precisa será precisamente aquele que o contrato nunca prometeu.
Imagine que torce o tornozelo na segunda semana. Uma apólice de férias pode pagar as urgências. Agora imagine que esse tornozelo precisa de fisioterapia todas as semanas durante três meses, ou que o medicamento para a tensão acaba. Isso é outro produto. As secções abaixo separam os dois com base nos dias no estrangeiro, na residência, na elegibilidade no país de origem e no tipo de cuidados que usa no dia a dia.
Coberturas essenciais em qualquer apólice de expatriado
O seguro de viagem para expatriados é uma cobertura focada em emergências para pessoas que vivem ou trabalham no estrangeiro. Compra-se por viagem ou por ano, e foi construída em torno dos riscos que mais pesam longe de casa.
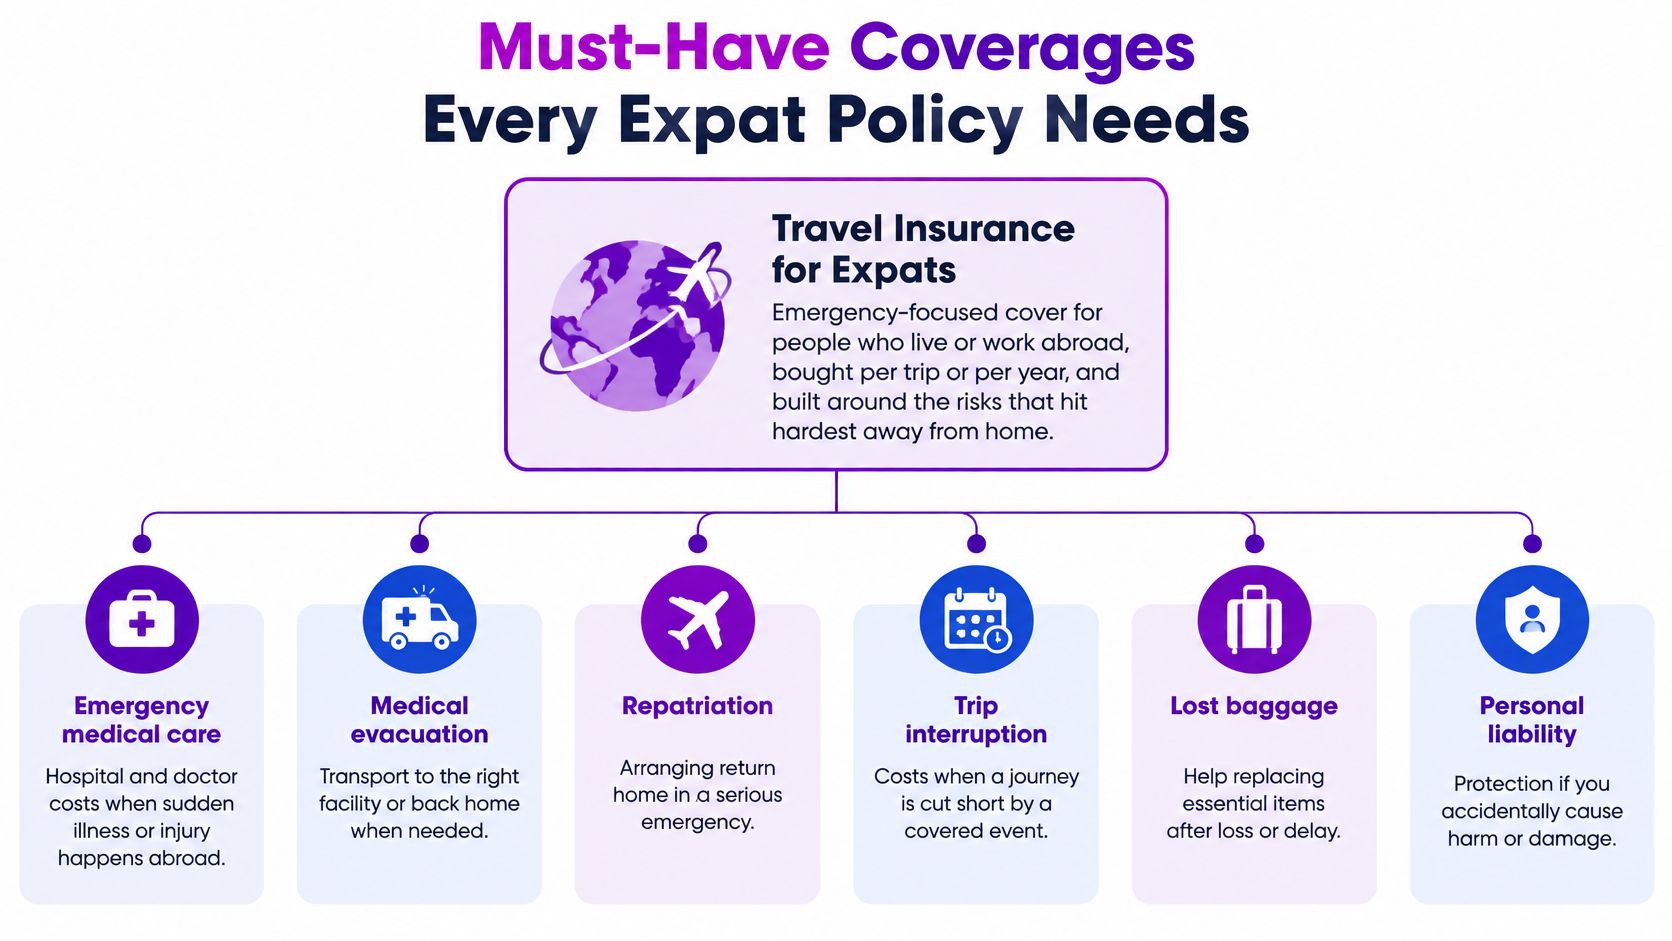
Leia o quadro de coberturas com esta lista antes de comparar preços. Uma linha em falta não é uma pequena lacuna. É a fatura que vai pagar do seu bolso.
| Cobertura | O que paga | Mínimo a verificar | Porque é importante |
|---|---|---|---|
| Tratamento médico de emergência | Internamento, cirurgia e consultas de urgência no estrangeiro | Pelo menos 100 000 $ para o período da apólice | Os hospitais privados no estrangeiro podem cobrar muito acima dos valores do seu país |
| Evacuação e repatriamento de emergência | Ambulância aérea para uma unidade adequada ou regresso ao seu país | Ilimitada, ou pelo menos 250 000 $ | Só a evacuação pode custar entre 20 000 $ e 200 000 $ ou mais |
| Interrupção da viagem | Custos não reembolsáveis se uma doença coberta obrigar a regressar mais cedo | Cobre voos, renda e reservas pré-pagas | Reduz perdas quando um problema médico encurta uma estadia |
| Bagagem e bens pessoais | Bens perdidos, roubados ou danificados | Um limite por objeto que cubra o portátil e o telemóvel | Os eletrónicos têm muitas vezes um limite abaixo do valor de substituição |
| Responsabilidade civil | Lesões ou danos que cause a outras pessoas | Pelo menos 100 000 $ | Cobre custos legais se for apresentada uma reclamação noutro país |
| Atraso da viagem | Refeições e alojamento após um atraso longo | Ativa-se a partir de 6 a 12 horas | Reembolsa custos extra quando o transporte falha |
| Assistência de emergência 24/7 | Encaminhamento, tradução, coordenação hospitalar e pagamento direto | Disponível no seu idioma, com pagamento direto | Acelera os cuidados e evita pagar adiantado |
Onde as apólices baratas costumam falhar
Três linhas causam a maior parte dos arrependimentos numa estadia longa.
Tratamento médico de emergência paga o hospital, o cirurgião e o médico de urgência. Procure pelo menos $100,000 para o período da apólice, e não um pequeno limite por consulta. O máximo anual conta tanto como qualquer limite por sinistro, porque várias faturas podem acumular-se sob o mesmo teto antes de voltar para casa.
Evacuação e repatriamento de emergência é a linha que muda as contas. O Departamento de Estado dos EUA refere que uma evacuação em ambulância aérea para os Estados Unidos pode custar entre 20 000 $ e 200 000 $, consoante o local e o estado de saúde, e avisa que os custos de evacuação podem ultrapassar $250,000 em algumas circunstâncias. O governo dos EUA não paga essas faturas hospitalares nem as despesas de evacuação privada. Pergunte se o limite de evacuação é separado do máximo médico ou partilhado com ele.
Bagagem e bens pessoais parecem bem cobertos até chegar ao limite por objeto. Um portátil ou um telemóvel fica muitas vezes sujeito a um limite muito abaixo do custo de substituição. Se a apólice paga 500 $ por objeto e o equipamento custou mais, a diferença é sua.
A responsabilidade civil, o atraso e a linha de assistência também merecem atenção. A responsabilidade civil responde a uma reclamação apresentada contra si nos tribunais de outro país. O atraso só conta depois das horas indicadas na apólice, muitas vezes 6 a 12 horas. A assistência é a equipa que encontra um hospital, traduz e, quando o plano permite, organiza o pagamento direto para que não financie os cuidados com um cartão de crédito.
Regra prática: Encontre cada linha nas condições da apólice, e não apenas no resumo comercial. Se as condições forem omissas, não tem essa cobertura.
Uma apólice de viagem ainda lhe chega?
Uma apólice de viagem é um carro alugado pensado para umas férias. Viver no estrangeiro é mais parecido com ter o carro. O desgaste é diferente, a papelada é diferente, e a assistência em viagem do balcão de aluguer não vai cobrir um ano de estrada.
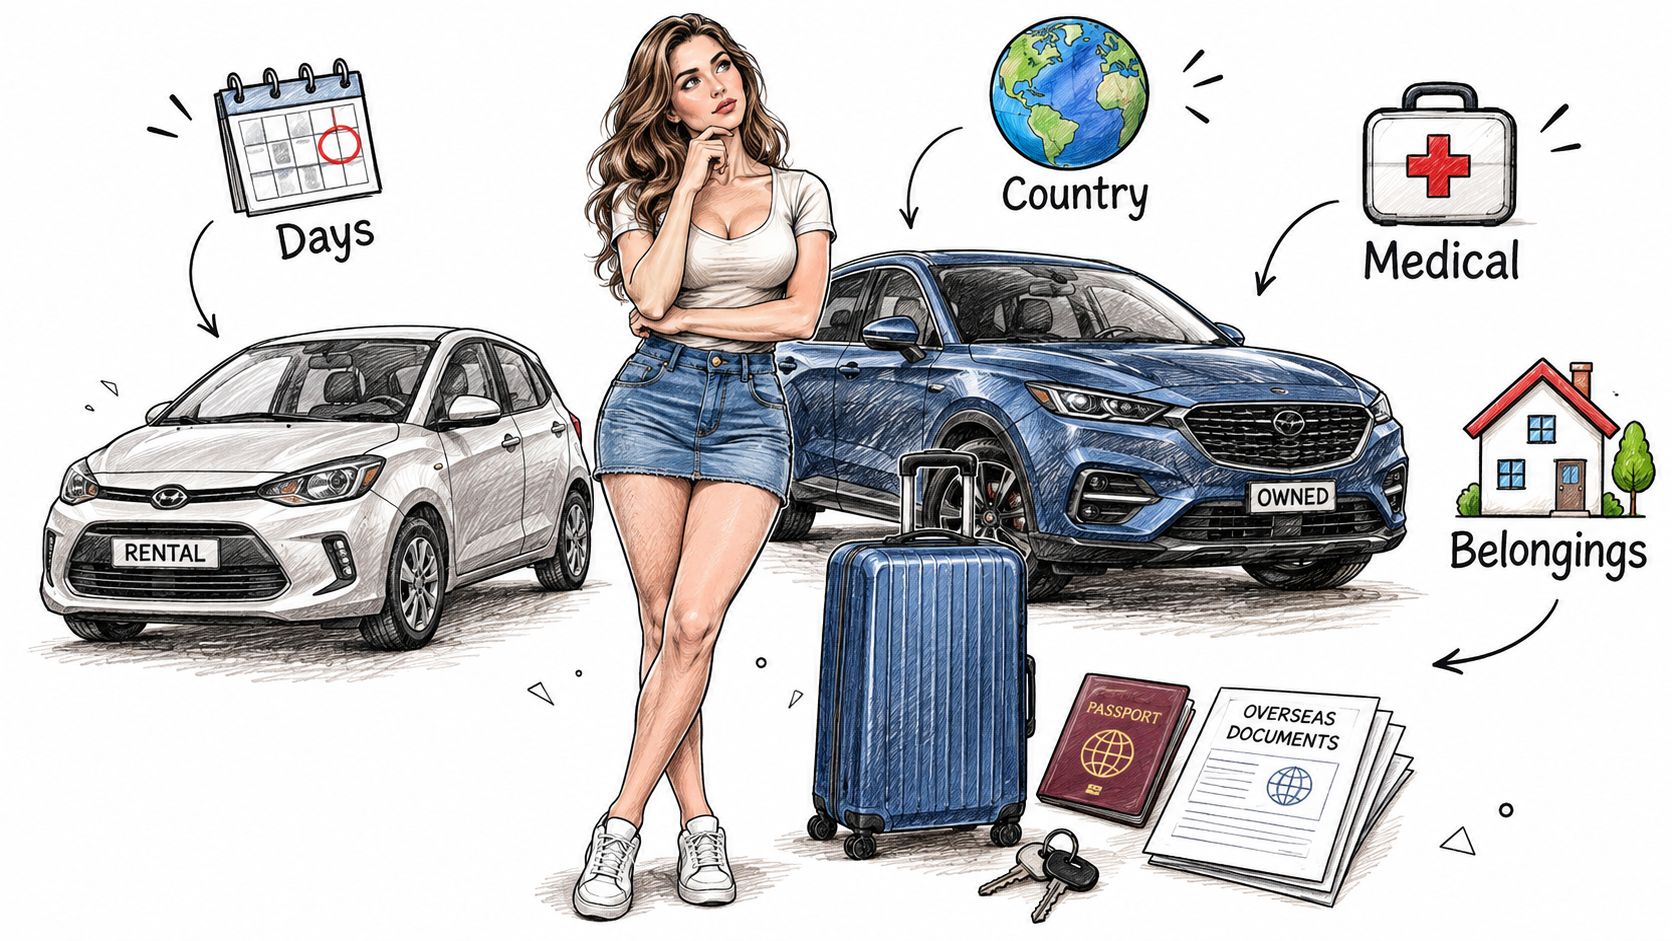
Faça estes quatro testes por ordem. O primeiro em que falhar é o que deve mudar o produto que compra.
Dias no estrangeiro. Some todas as noites que prevê passar fora do seu país no próximo ano, incluindo as deslocações entre cidades. Um contrato de viagem é escrito para uma deslocação planeada com data de fim. Se o seu calendário já for maior do que a duração máxima da viagem na apólice, esta pode expirar enquanto ainda paga renda. Os trabalhadores remotos que mudam de sítio a cada poucas semanas falham muitas vezes este teste sem dar por isso, porque nenhuma reserva parece longa.
Estatuto de residência. Um visitante, um titular de visto e um residente fiscal não são a mesma pessoa para uma seguradora. Assim que um país o considera residente, a «viagem» pode deixar de existir nas condições. Verifique os critérios de elegibilidade sobre nacionalidade, país de residência e se o trabalho remoto é permitido. Veredicto: se tem uma autorização de residência, ou está prestes a ter, não presuma que um contrato de férias ainda serve.
Elegibilidade no país de origem. Alguns seguros de saúde do país de origem continuam a pagar no estrangeiro só se mantiver a inscrição em casa. Outros param assim que os cuidados acontecem fora. Ligue à seguradora e faça duas perguntas. Continua elegível depois desta mudança, e ela paga alguma coisa por tratamentos fora do país? Veredicto: se o seguro do seu país deixa de cobrir no estrangeiro, um complemento de viagem não o consegue reconstruir.
Tipo de cuidados. Faça uma lista do que vai usar. As urgências são uma lista. As receitas mensais, os check-ups, o acompanhamento da gravidez e as consultas de saúde mental são outra. Os contratos de viagem foram feitos para a primeira. Veredicto: se algum item da sua lista for de rotina, a apólice de viagem falha este teste mesmo que as datas ainda encaixem.
Se a estadia não tem fim definido, ou precisa de cuidados de rotina, um seguro de saúde para expatriados é o ponto de partida certo. Um prémio de férias não é um desconto no produto errado.
Dentro do terceiro teste há mais uma verificação. Algumas coberturas médicas no estrangeiro são secundárias: a seguradora quer que o seguro do seu país pague, ou recuse, antes de olhar para a fatura. Esse atraso custa caro quando o seguro do seu país exclui tratamentos no estrangeiro.
Apólices de viagem e seguros de saúde para expatriados lado a lado
Uma apólice de férias barata pode cobrir uma noite catastrófica no hospital e, mesmo assim, deixar sem seguro os cuidados previsíveis de uma estadia longa. É a armadilha do custo. Poupa no prémio e depois paga do seu bolso as receitas, as consultas de seguimento e os check-ups. Os custos médicos privados internacionais também estão a subir. Um relatório de tendências médicas globais de 2025 situou o aumento dos custos médicos dos expatriados em cerca de 9,25% a 12% a nível mundial, com alguns locais a atingir 14%, segundo o guia da MarketWatch sobre seguros de viagem para nómadas digitais.
| Critério | Apólice de viagem | Seguro de saúde para expatriados |
|---|---|---|
| Duração máxima | Normalmente uma só viagem, muitas vezes limitada a cerca de seis meses | Renovável, normalmente por 12 meses |
| Cuidados de rotina e check-ups | Normalmente excluídos | Normalmente incluídos, muitas vezes com copagamento |
| Medicamentos com receita | Excluídos ou limitados a emergências | Normalmente incluídos para doenças crónicas |
| Doenças preexistentes | Muitas vezes excluídas ou limitadas | Cobertas após um período de carência, conforme o plano |
| Primária ou secundária | Muitas vezes secundária, paga depois da seguradora do seu país | Normalmente primária, paga diretamente |
| Pagamento direto | Limitado, muitas vezes só reembolso | Comum através de uma rede de prestadores |
| Evacuação de emergência | Incluída, com limites definidos | Incluída, muitas vezes com limites mais altos |
| Custo típico | Baixo, por viagem | Mais alto, conforme a idade, a região e o nível de cobertura |
Três linhas que surpreendem
Duração máxima é um limite do produto, não uma sugestão. A Associação Nacional de Comissários de Seguros dos EUA define o seguro de viagem como proteção contra riscos associados a uma viagem planeada e exclui explicitamente as apólices de saúde completas para pessoas que trabalham ou residem no estrangeiro, incluindo viagens de mais de seis meses. Um nómada digital que ultrapasse esse limite, mude de país repetidamente ou precise de cuidados ambulatórios de rotina está fora daquilo para que serve um contrato de viagem.
Os cuidados de rotina e as receitas são onde uma estadia longa gasta dinheiro. Uma apólice de viagem pode pagar a noite em que é internado e recusar a renovação do inalador no mês seguinte. Um seguro de saúde para expatriados tem um preço que inclui esses cuidados contínuos, normalmente com copagamento, e renova-se por um prazo que pode alinhar com um visto.
O estatuto primário ou secundário decide quem paga primeiro. Os relatórios da NAIC dividem as apólices médicas e dentárias de emergência em primárias e de excesso, ou secundárias. Uma apólice secundária pode exigir que apresente primeiro o pedido ao seguro de saúde do seu país, ao Medicare ou a outro pagador. Se o seguro do seu país excluir tratamentos no estrangeiro, espera por uma recusa e pode ainda ficar com uma lacuna.
O pagamento direto, os limites de evacuação e o preço decorrem destes três pontos. Um prémio de viagem baixo é real, tal como o preço mais alto de um plano calculado por idade, região e nível de cobertura. Antes de comparar esses prémios, obtenha três respostas por escrito. A duração tem de cobrir toda a residência. As condições sobre doenças preexistentes têm de corresponder ao seu historial. A apólice tem de dizer se é primária ou de excesso. Uma comparação de prémios só faz sentido quando esses três pontos coincidem. Enquanto espera por essa carta, anote também as franquias, o cosseguro, o máximo anual e se o trabalho remoto é um motivo aceite para estar no estrangeiro.
Exclusões e regras de evacuação que anulam pedidos de indemnização
A recusa que mais dói costuma dever-se a uma doença preexistente, e não a um recibo em falta. As seguradoras analisam um período anterior definido, muitas vezes de meses, e consideram uma condição preexistente se teve sintomas, medicação ou aconselhamento médico nesse período. As pessoas acham que «sentia-me bem no avião» é o critério. O critério é o período de análise.
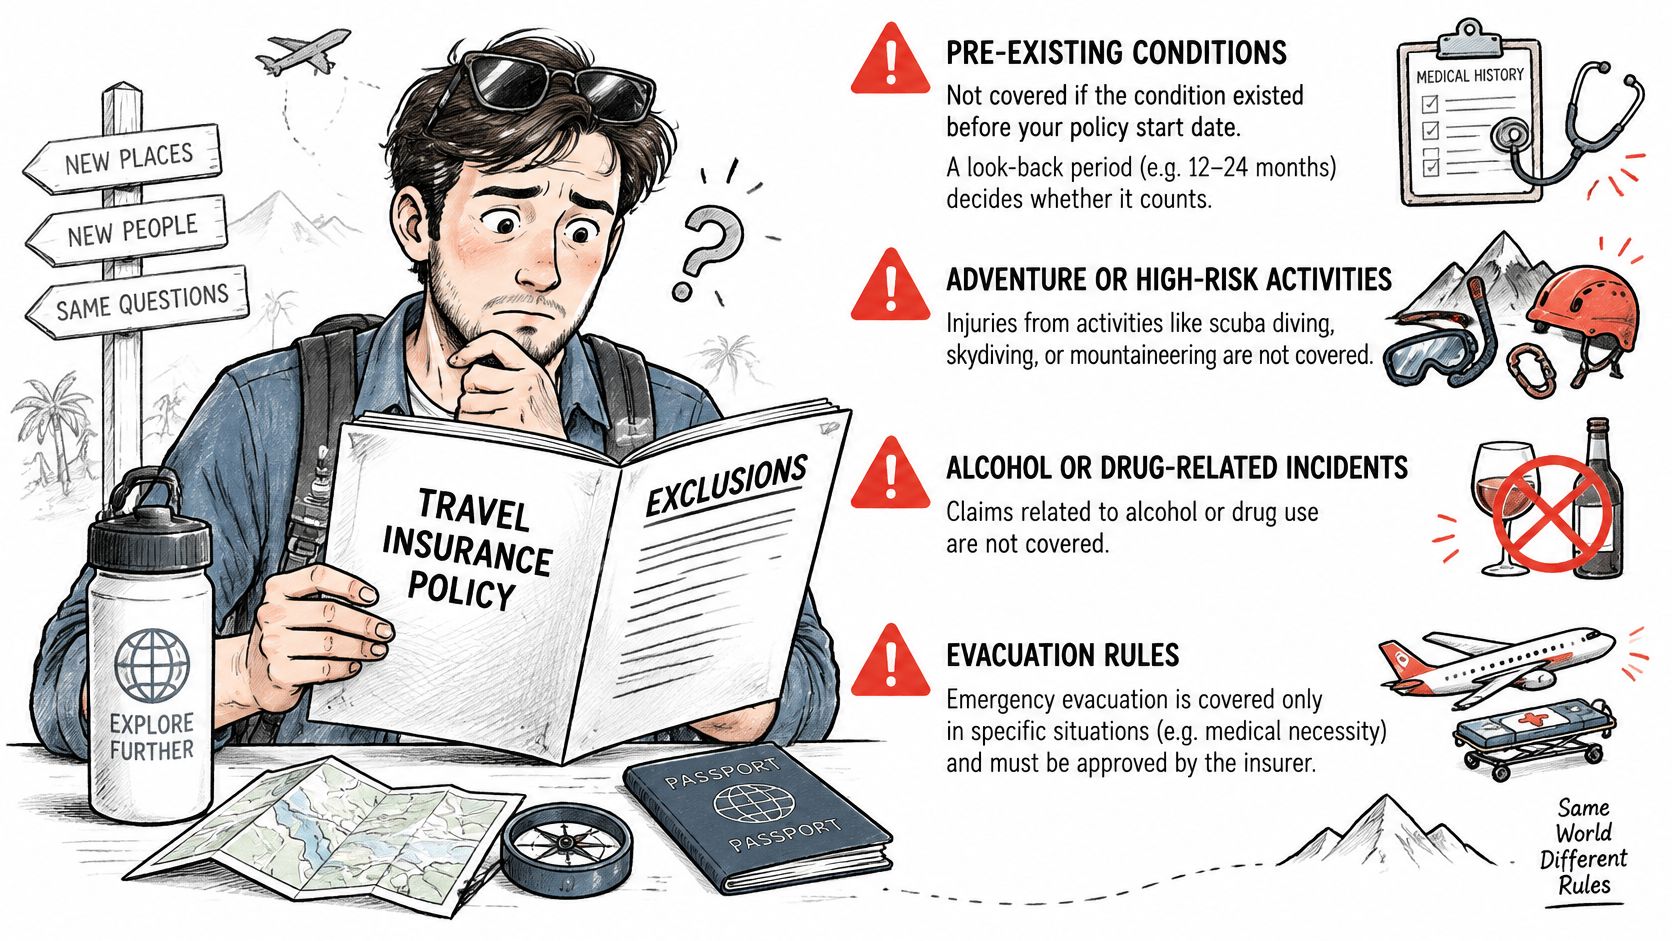
Leia isto antes de confiar no certificado.
Doenças preexistentes. Um período de análise decide se uma condição conta, mesmo sem diagnóstico formal.
Cuidados de rotina, programados ou eletivos. Check-ups, cirurgias programadas e limpezas dentárias ficam fora das condições de emergência.
Desportos de aventura. Mergulho, escalada e esqui exigem um complemento em muitos contratos. Sem ele, a lesão fica excluída.
Incidentes relacionados com álcool. Uma queda depois de beber pode anular um pedido médico que, de outra forma, seria válido.
Pandemias. Algumas condições deixam de pagar quando a seguradora, ou um governo, já emitiu um alerta.
Guerra e agitação política. Lesões ligadas a distúrbios, mesmo como simples transeunte, são uma exclusão comum.
Perdas ligadas ao trabalho. O equipamento e a responsabilidade ligados à sua profissão ficam muitas vezes fora de um contrato de viagem pessoal.
A chamada que evita a recusa por doença preexistente é aborrecida. Antes de comprar, liste diagnósticos, medicamentos e a última vez que foi ao médico por cada um, e peça à seguradora que confirme por escrito o que o período de análise fará com essa lista. Uma isenção que não tem por escrito não é uma isenção.
A evacuação é um benefício logístico
A cobertura não começa à porta do hospital. As orientações da NAIC sobre seguros de viagem descrevem a evacuação como transporte para a unidade médica apropriada ou adequadamente equipada mais próxima, com transporte posterior para casa apenas quando medicamente justificado. O seguro de saúde norte-americano padrão normalmente não cobre o repatriamento a partir do estrangeiro nem o transporte para uma unidade adequada. As mesmas orientações referem que muitos países, incluindo a maioria dos países da UE, podem exigir prova de seguro médico para um visto.
Uma lesão grave numa ilha, ou numa cidade com um hospital pequeno, pode exigir um avião com equipa médica. Uma apólice que só reembolsa o hospital local deixa esse voo sem cobertura. Verifique quatro coisas nas condições. É a central de assistência que organiza o voo, ou paga e pede o reembolso depois? Quem escolhe o hospital de destino? O lugar de um acompanhante está incluído? O repatriamento precisa de aprovação antes de alguém o transferir?
Esta breve explicação mostra como se ativam as coberturas de evacuação e porque ignorar a linha de assistência é um motivo frequente para uma fatura de transporte voltar por pagar.
Muitas recusas vêm de transporte por conta própria. Apanhou um táxi para uma cidade maior, ou um familiar reservou um voo comercial, e ninguém ligou antes para o número de assistência. Se as condições exigem essa chamada, a seguradora pode recusar todo o custo do transporte mesmo que a lesão estivesse coberta.
Para um processo de visto, o certificado deve indicar as datas de validade, o âmbito geográfico, os limites médicos de emergência e a evacuação ou repatriamento. Uma linha que diz apenas «seguro de viagem» vale menos do que um certificado que nomeia esses quatro elementos. Alinhe as datas com o visto, e não com a semana em que calha voar.
Como apresentar um pedido de indemnização sem perder dinheiro
Um pedido de indemnização é um processo que monta quando está cansado, numa língua que talvez não domine. As seguradoras pagam com base em documentos, não no quão má foi a semana. A ordem abaixo é a que impede que o dinheiro se perca numa perda que, de resto, é válida.
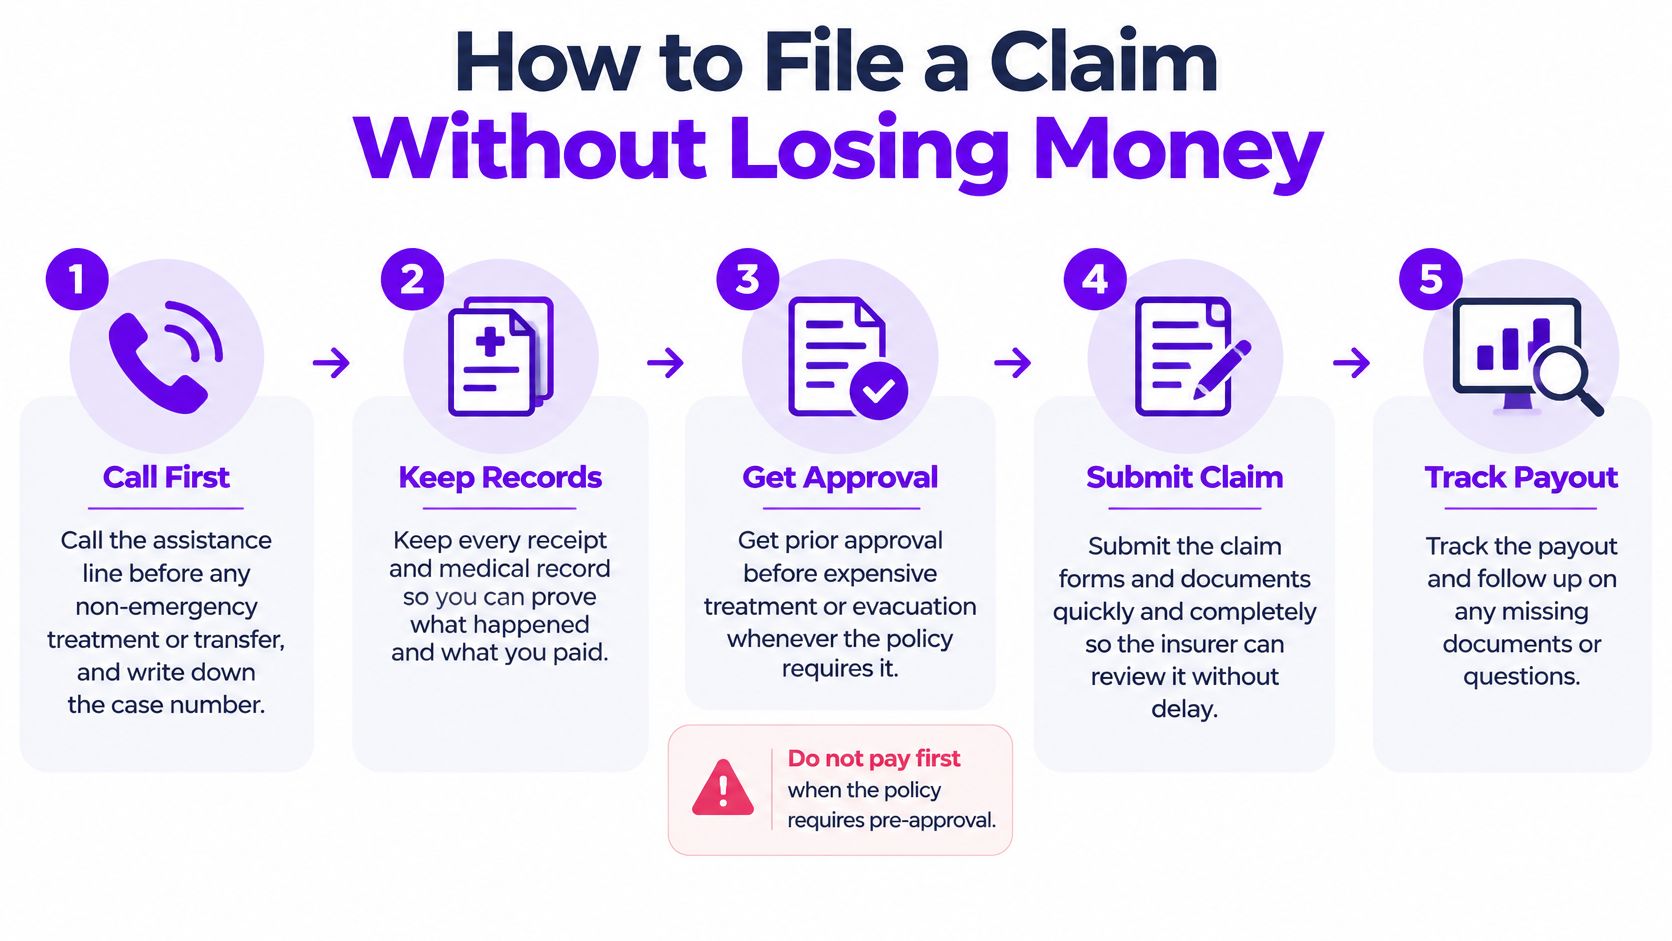
Ligue primeiro para a linha de assistência. Faça-o antes de qualquer tratamento não urgente ou transferência, e anote o número do processo. É com essa chamada que a seguradora aprova o hospital e o percurso. Se a saltar, um reembolso posterior pode ser recusado mesmo que a doença estivesse coberta.
Guarde todos os documentos médicos. Isso inclui recibos, faturas detalhadas e o relatório de alta, mais uma tradução se a seguradora a pedir. Um talão de cartão sem fatura detalhada é difícil de associar a um serviço coberto, por isso peça ao hospital que discrimine cada encargo antes de sair do balcão.
Registe o equipamento de trabalho na compra. Fotografe os números de série, guarde as faturas e mantenha as provas de propriedade separadas da lista dos seus bens pessoais. Um portátil em leasing, uma máquina da empresa ou um aparelho comprado no estrangeiro é o primeiro item que os peritos questionam.
Verifique as cláusulas de uso profissional antes de voar. Os correios britânicos (Post Office) referem que portáteis e telemóveis da empresa podem ficar fora da cobertura de viagem normal. Uma mala roubada e um portátil da empresa roubado podem ser tratados de forma diferente mesmo que estivessem no mesmo café. Se a apólice excluir o uso profissional, acrescente um complemento de equipamento profissional ou ciber antes de partir, e não depois do roubo.
Apresente queixa à polícia rapidamente em caso de roubo. Vá assim que puder e peça uma cópia carimbada com os objetos listados, e não uma nota verbal de que passou pela esquadra. Uma queixa datada dias depois da perda é das coisas mais fáceis de questionar para um perito.
Apresente o pedido antes do prazo. Cada apólice indica o seu próprio prazo nas condições, por isso encontre-o já e conte para trás a partir da data do acontecimento. Envie juntos o formulário, as faturas e a prova da perda. Um processo completo avança mais depressa do que um formulário com a promessa de enviar documentos depois.
Pergunte como são avaliados os aparelhos. Valor de substituição e valor depreciado dão montantes diferentes. Se as condições pagarem o valor depreciado, um portátil com três anos não será pago ao preço de hoje.
Há mais uma separação que conta. Um pedido de emergência numa apólice de viagem e um pedido de cuidados de rotina num seguro para expatriados vão para departamentos diferentes, com regras diferentes. Se tiver os dois, envie cada fatura para o processo certo à primeira, porque um formulário recusado não reinicia o seu prazo.
Se o táxi do aeroporto for a razão de estar no hospital, o processo médico e o do acidente têm de avançar em conjunto. Este guia sobre como contactar os serviços de emergência após um acidente na estrada do aeroporto complementa de forma prática essa primeira chamada para a assistência.
Se a sua apólice for secundária, apresente primeiro o pedido à seguradora do seu país e guarde as duas séries de cartas. Uma recusa do seu país é muitas vezes o que a seguradora estrangeira quer ver antes de pagar.
«Trabalho remoto incluído» não significa «continuidade do negócio protegida».
Um portátil roubado pode estar coberto. A penalização do cliente, os dias de trabalho perdidos e o custo de recuperar o acesso aos ficheiros dos clientes normalmente não estão, e o cancelamento da viagem também não os substitui. Separe na sua pasta o equipamento pessoal do profissional, e decida antes de partir se o ciber e a responsabilidade civil ficam nesta apólice ou numa apólice empresarial própria.
Regras de cada país que mudam a sua cobertura
Os sistemas públicos de saúde não são um seguro. Mudam quanta cobertura privada ainda precisa, e param em fronteiras que um contrato de arrendamento não respeita. Confirme as regras de cada país antes de se mudar, porque tanto os sistemas públicos como as regras de entrada mudam.
| Região ou situação | Cuidados públicos | Ainda necessário no privado |
|---|---|---|
| UE, Islândia, Liechtenstein, Noruega, Suíça e Reino Unido | Cartão Europeu de Seguro de Doença para estadias temporárias, ao custo local | Cuidados privados, repatriamento, evacuação e bens perdidos |
| Países sem acordo de reciprocidade | Sem cobertura pública para visitantes | Apólice privada completa com cuidados de emergência e evacuação |
| Destinos que exigem prova de seguro à entrada | Os cuidados públicos não substituem um certificado de entrada | Um certificado com datas, território, limites médicos e evacuação |
| Locais com cuidados especializados limitados | Os hospitais públicos locais podem não ter a especialidade de que precisa | Evacuação para uma unidade adequada, com um processo de assistência claro |
O que um cartão europeu cobre de facto
A Comissão Europeia registou cerca de 253 milhões de Cartões Europeus de Seguro de Doença em circulação em 2023, e o sistema processou aproximadamente 2,2 milhões de pedidos de reembolso por ano. O cartão dá acesso a cuidados públicos clinicamente necessários durante uma estadia temporária nos 27 Estados-Membros da UE, na Islândia, no Liechtenstein, na Noruega, na Suíça e no Reino Unido, em geral nas mesmas condições e ao mesmo custo que um residente local.
Não é um seguro de viagem nem um seguro de saúde privado internacional. Não cobre hospitais privados, tratamentos programados, bens perdidos nem o custo de o levar para casa. Foi pensado para estadias temporárias. Muitas estadias de expatriados e nómadas são mais longas do que isso. Dentro dos países participantes, o cartão pode reduzir a fatura do hospital público. Continua a precisar de cobertura privada para clínicas privadas, evacuação, repatriamento, interrupção da viagem e qualquer cuidado fora desse mapa.
Fora dos acordos de reciprocidade, um visitante muitas vezes não tem qualquer cobertura pública. A apólice privada tem então de suportar sozinha os cuidados de emergência e a evacuação. Numa cidade com poucos cuidados especializados, o benefício útil é o processo de assistência que o transfere, e não a promessa de que o hospital local consegue operar.
As estadias que se tornam residência também mudam o visto que tem. As nossas notas sobre vistos para nómadas digitais ajudam a perceber que países tratam uma estadia remota longa como visita e quais a tratam como residência, porque esse rótulo muda o que «temporário» significa para a seguradora e para a clínica.
Cenários de expatriados e a apólice adequada
Uma conferência de três semanas em Espanha
Uma consultora voa para Espanha por três semanas, com voos pré-pagos, hotel e uma agenda de reuniões. Os problemas médicos mais prováveis são uma fratura ou uma indisposição de estômago, não um ano de receitas. Chega uma apólice de viagem com limites médicos de emergência elevados, interrupção da viagem para o hotel não utilizado e a alteração do voo, e evacuação para um hospital adequado. A primeira coisa a ler é se a evacuação é ilimitada ou tem um limite suficiente para um voo médico, e se a interrupção inclui os quartos pré-pagos. O veredicto inverte-se se ela planear ficar o resto do ano ou precisar de uma receita regular no local. Nesse momento, as datas já não descrevem uma conferência.
Seis meses em Lisboa com asma
Um freelancer faz seis meses de trabalho remoto em Lisboa e usa um inalador para a asma todos os meses, além de um check-up ocasional. As condições de emergência não pagam essa renovação. O teste do tipo de cuidados falha no primeiro dia, mesmo que as datas encaixem no papel. Um seguro de saúde para expatriados é o contrato certo, e as condições sobre doenças preexistentes precisam de uma leitura atenta antes da compra, porque a asma é exatamente o tipo de historial que um período de análise apanha. Verifique primeiro se os medicamentos para uma doença crónica constam como cobertos e se se aplica um período de carência. O veredicto só mudaria se o inalador fosse um fornecimento de emergência pontual e a estadia uma visita curta com voo de regresso marcado. Não é o caso.
Um ano em Bali e um portátil de trabalho roubado
Uma fundadora vive um ano em Bali, anda entre ilhas e perde um portátil da empresa na semana em que tem uma entrega para um cliente. A necessidade médica é a evacuação a partir de uma ilha mais pequena se algo grave acontecer, mais cuidados normais durante um ano inteiro de residência. A necessidade de equipamento é separada. Ela precisa de um seguro para expatriados, de um complemento de equipamento profissional que aceite equipamento da empresa e de uma pasta de sinistros com números de série, faturas e queixa policial pronta antes de algo desaparecer. Verifique primeiro as datas de residência e depois a exclusão de uso profissional. Uma comparação do custo de vida vale a pena antes de um arrendamento longo, porque a renda e os custos diários ficam fora de qualquer pedido ao seguro de viagem. O veredicto muda se a estadia encolher para umas férias curtas e o portátil for pessoal, segurado pelo valor de substituição, com um limite por objeto que corresponda ao preço.
Escolha a sua cobertura antes da próxima mudança
Faça isto antes da próxima partida, enquanto ainda pode mudar o contrato.
Conte os dias. Some cada noite que prevê passar no estrangeiro nos próximos 12 meses e assinale qualquer período que passe de meio ano. A apólice tem de corresponder a esse calendário, e não à viagem mais curta que imaginou primeiro.
Faça os quatro testes. Dias, residência, elegibilidade no país de origem e tipo de cuidados. Anote qual falha primeiro. Essa falha escolhe o produto.
Verifique cada país do percurso. Use a tabela de cuidados públicos para ver o que fica para o privado e depois confirme se a entrada exige um certificado com datas, território, limites médicos e evacuação.
Monte já a pasta de sinistros. Números de série, faturas e o número de assistência de cada aparelho e de cada viagem. Não vai querer procurá-los a partir de uma cama de hospital.
Compre antes de partir. Os períodos de carência e as regras sobre doenças preexistentes começam muitas vezes na data de compra, e não no dia em que adoece.
Se quiser uma lista de compras simples ao lado destes testes, o guia de compra de seguros de viagem da HearSmart explica como comparar apólices numa linguagem do dia a dia. A nossa secção de Viagens aborda vistos para nómadas digitais, banca entre países e seguro de saúde internacional, para que a decisão sobre a cobertura fique ao lado das questões de visto e de dinheiro. Faça o seguro para a estadia que realmente tem.
A Mazurly ajuda fundadores com mobilidade global, freelancers e equipas remotas a transformar vistos, seguros e gestão financeira internacional em processos claros. Se está a ajustar um seguro de saúde a uma estadia longa, comece pelos guias e ferramentas da Mazurly e alinhe a apólice com a mudança antes de voar.