Banco para expatriados: contas, documentos e regras fiscais
Índice
- Qual tipo de conta combina com sua residência e renda
- Banco tradicional ou conta de fintech
- Documentos que os bancos exigem e substitutos aceitos
- Por que o mesmo perfil recebe duas respostas diferentes
- Monte uma única pasta de comprovantes
- Como abrir uma conta do exterior, passo a passo
- Os sete passos
- Como é uma conta nova saudável
- Taxas e rotas de transferência que custam menos
- As três camadas de custo
- Um exemplo de fatura mensal
- Residência fiscal e regras de reporte que moldam a escolha do banco
- O que é reportado
- Um fluxo para quando os países não batem
- Recusas de conta, bloqueios e cuidados contra fraude
- Comece pelas causas mais comuns
- Cuidados contra fraude que realmente importam
- Escolha sua estrutura bancária antes de se mudar
- A regra de decisão
- Seus próximos passos, em ordem
Você acabou de pousar, seu cliente está esperando para pagar e seu banco de origem acabou de sinalizar um pagamento com cartão em um país novo. O proprietário quer débito automático local, o empregador quer dados bancários locais e o banco em que você se inscreveu online quer comprovante de um endereço que você ainda não tem. Esse é o ponto de partida do banco para expatriados. Não se trata principalmente de achar o logo de um banco famoso. Trata-se de provar quem você é, onde tem residência fiscal e de onde vem seu dinheiro, de um jeito que uma equipe de compliance aceite. Organize essas provas e a maioria das escolhas de conta fica administrável. Erre nelas e até um pedido simples trava.
Qual tipo de conta combina com sua residência e renda
Comece pela residência e pela renda, não por um ranking da loja de apps. Uma conta de residente pressupõe residência legal e endereço local. Uma conta de não residente é para quem não tem nenhum dos dois, seja mantendo vínculo com o país de origem, seja abrindo no exterior, e costuma ter verificações mais rígidas e menos produtos.
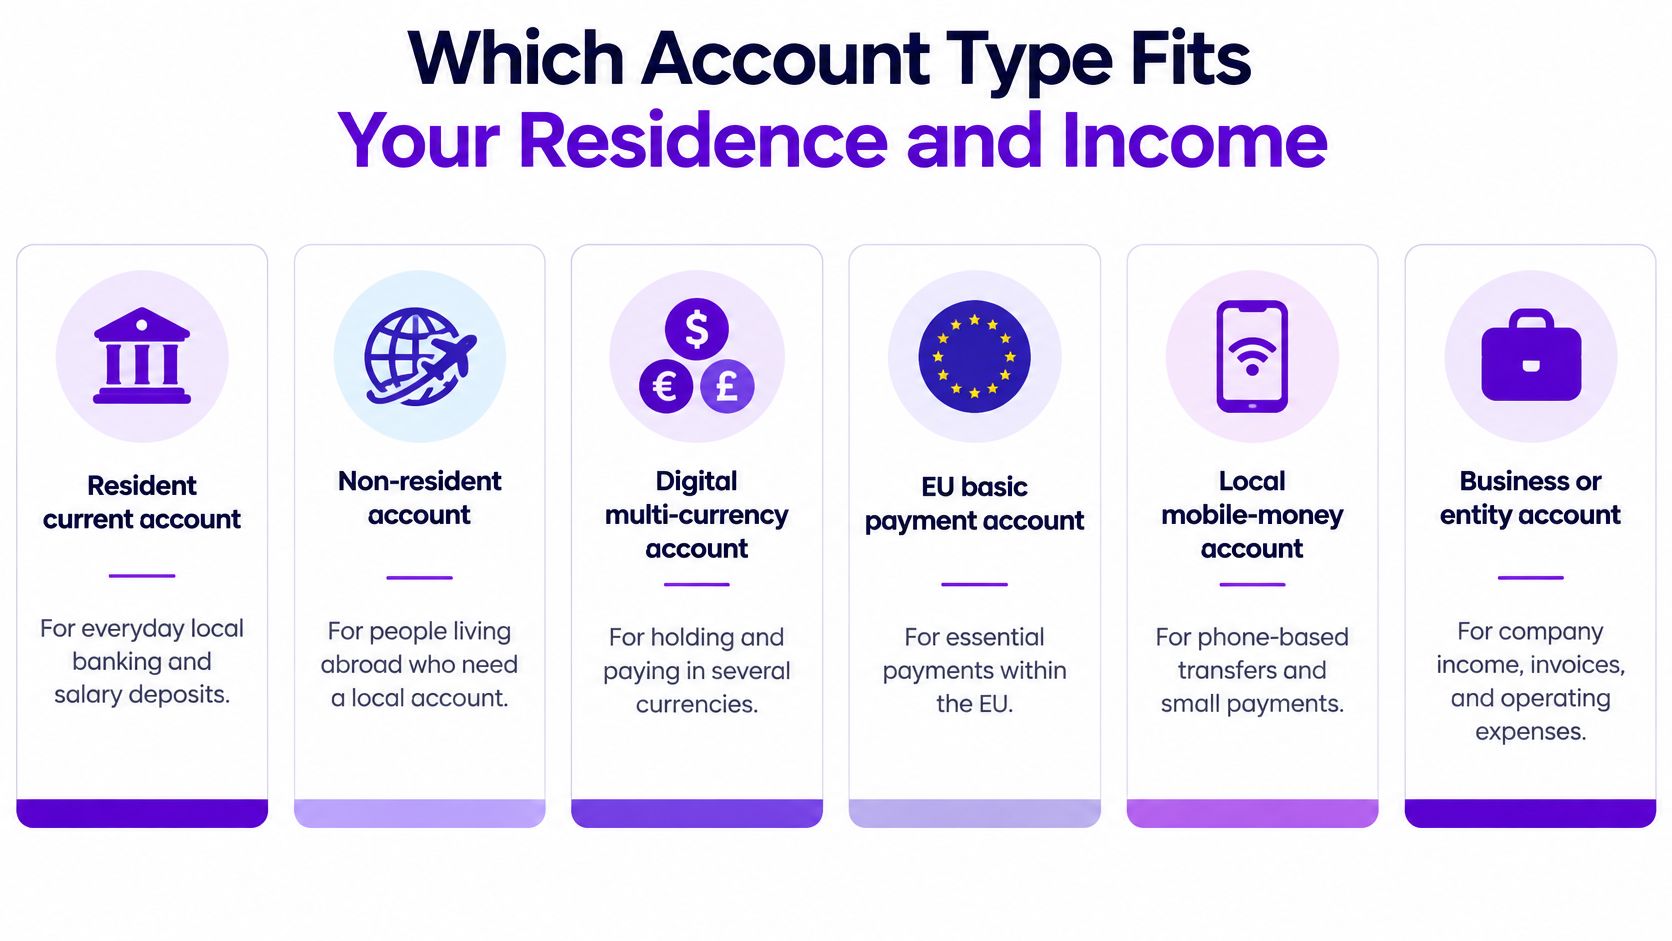
Tipos de conta para expatriados em resumo
| Tipo de conta | Quem costuma se qualificar | Ponto forte | Limite |
|---|---|---|---|
| Conta corrente de residente | Pessoas com residência legal e endereço local | Serviços locais completos, cartões e débito automático | Exige comprovante de residência e pode exigir ida à agência |
| Conta de não residente | Estrangeiros sem endereço local | Mantém o banco flexível entre países | Verificação mais rígida, menos produtos, possíveis taxas maiores |
| Conta digital multimoeda | Freelancers e nômades pagos em várias moedas | Guarda muitas moedas e converte a baixo custo | Crédito mais restrito; a proteção de depósitos depende da licença do provedor |
| Conta de pagamento básica da UE | Consumidores com residência legal na UE | Direito a serviços de pagamento essenciais | Sem cheque especial nem recursos premium |
| Conta local de dinheiro móvel | Pessoas em lugares com poucas agências bancárias | Acesso pelo celular e poucos requisitos de entrada | Funções internacionais e de crédito limitadas |
| Conta empresarial ou de pessoa jurídica | Fundadores com empresas ou estruturas de holding | Separa a receita do negócio do dinheiro pessoal | Análise detalhada dos sócios |
O acesso em si não é mais raro. O Global Findex 2021 do Banco Mundial concluiu que 76% dos adultos no mundo tinham conta em um banco ou outro provedor regulado, e 33% dos adultos na África Subsaariana tinham conta de dinheiro móvel em 2021. Isso não significa que toda conta ofereça crédito, câmbio barato, proteção de depósitos ou pagamentos internacionais confiáveis.
Banco tradicional ou conta de fintech
Um banco tradicional oferece agências, empréstimos, financiamento imobiliário e uma proteção regulatória mais completa. É mais lento quando você não tem endereço local, histórico de crédito local ou documentos no formato que a equipe espera. Para uma estadia longa, vale pagar esse atrito uma vez.
Uma conta multimoeda de fintech costuma abrir mais rápido, guarda várias moedas e converte com spread menor. Em troca, há menos crédito, limites mais baixos e um provedor que pode ter uma licença de instituição de pagamento ou de moeda eletrônica em vez de uma licença bancária completa. Verifique qual licença se aplica, se o dinheiro dos clientes é protegido e quais serviços ficam de fora antes de passar seu salário por ela.
Eu priorizaria uma conta tradicional de residente se você estiver:
Ficando a longo prazo: você precisa de débito automático, conta-salário local e histórico para alugar.
Pegando crédito no local: você quer financiamento, empréstimo ou cartão de crédito avaliados pela renda local.
Lidando com instituições locais: seu empregador, proprietário ou a receita esperam dados bancários nacionais.
Eu priorizaria uma conta digital multimoeda se você estiver:
Recebendo em várias moedas: você fatura clientes no exterior e não quer conversão forçada no recebimento. Se está construindo essa carteira de clientes, as vagas remotas além da tecnologia podem ajudar a encontrar trabalho que combine com esse padrão de renda.
Mudando de país com frequência: você precisa de dados de conta que sobrevivam a uma mudança.
Testando um mercado: você é fundador e precisa de pagamentos funcionando antes de se comprometer com empresa e espaço locais.
Regra prática: Escolha primeiro a conta que cobre salário e uso diário do cartão, e depois acrescente uma segunda conta para moedas ou poupança.
Não comece pela estrutura mais engenhosa. Comece pela conta que faz você receber e pagar o aluguel sem gambiarra.
Documentos que os bancos exigem e substitutos aceitos
Os bancos não pedem documentos para dificultar. Eles precisam verificar identidade, endereço, finalidade da conta e movimentação esperada antes da aprovação, e seu perfil é avaliado duas vezes: uma pelos requisitos locais e outra pela análise de risco do próprio banco.
Documentos que os bancos verificam e substitutos comuns
| Documento | O que o banco verifica | Substituto a perguntar |
|---|---|---|
| Passaporte válido | Identidade e nacionalidade | Carteira de identidade nacional, se o banco aceitar |
| Autorização de residência ou visto | Direito legal de permanecer e abrir a conta | Carta de aprovação de visto de nômade digital ou certificado de residência |
| Comprovante de endereço | Endereço residencial atual | Contrato de aluguel, conta de consumo ou carta de endereço emitida por um banco |
| Certificado de residência fiscal ou número fiscal | Residência fiscal para fins de reporte | Número fiscal mais autodeclaração assinada |
| Prova da origem dos fundos | Origem da renda | Contratos com clientes, faturas ou extratos de plataformas de pagamento |
| Explicação da movimentação esperada | Países, moedas e volumes de transferência | Resumo escrito que bata com seus extratos |
Por que o mesmo perfil recebe duas respostas diferentes
Na UE, as orientações da Comissão Europeia sobre acesso a contas bancárias explicam que a Diretiva das Contas de Pagamento dá aos consumidores com residência legal o direito a uma conta de pagamento básica. Em geral, os bancos não podem recusar você só porque mora em outro país da UE. Esse direito não cobre contas premium, crédito, cheque especial, investimentos nem banco empresarial sem restrições.
Ainda assim, um banco pode pedir prova de um vínculo real com o país, como emprego, estudo, imóvel próprio ou trabalho transfronteiriço. Então separe pagamentos essenciais de produtos opcionais. Garanta primeiro salário, faturas, débitos automáticos e pagamentos com cartão, e só depois peça extras, quando já tiver um perfil local documentado.
A abertura para não residentes é mais exigente porque o banco também precisa verificar o beneficiário efetivo e a movimentação esperada sem conhecer você pessoalmente. Se você está pedindo a partir do sistema americano sem o identificador habitual, nosso guia para abrir uma conta bancária sem SSN trata desse problema de documento específico.
Monte uma única pasta de comprovantes
Guarde cópias autenticadas e digitalizações limpas em uma única pasta, nomeadas por documento e data. Todo substituto precisa bater com o que você declarou. Um contrato de aluguel em outro nome, um número fiscal de um país que você diz ter deixado e faturas com volumes diferentes do esperado vão gerar perguntas.
Envie o pacote completo já na primeira vez. Envios aos pedaços geram análises aos pedaços, e cada arquivo novo pode reiniciar o prazo.
Como abrir uma conta do exterior, passo a passo
Abrir conta do exterior funciona quando você trata isso como uma submissão de compliance, não como um formulário de cadastro. A sequência abaixo mantém seus dados declarados consistentes do primeiro clique à primeira transferência.
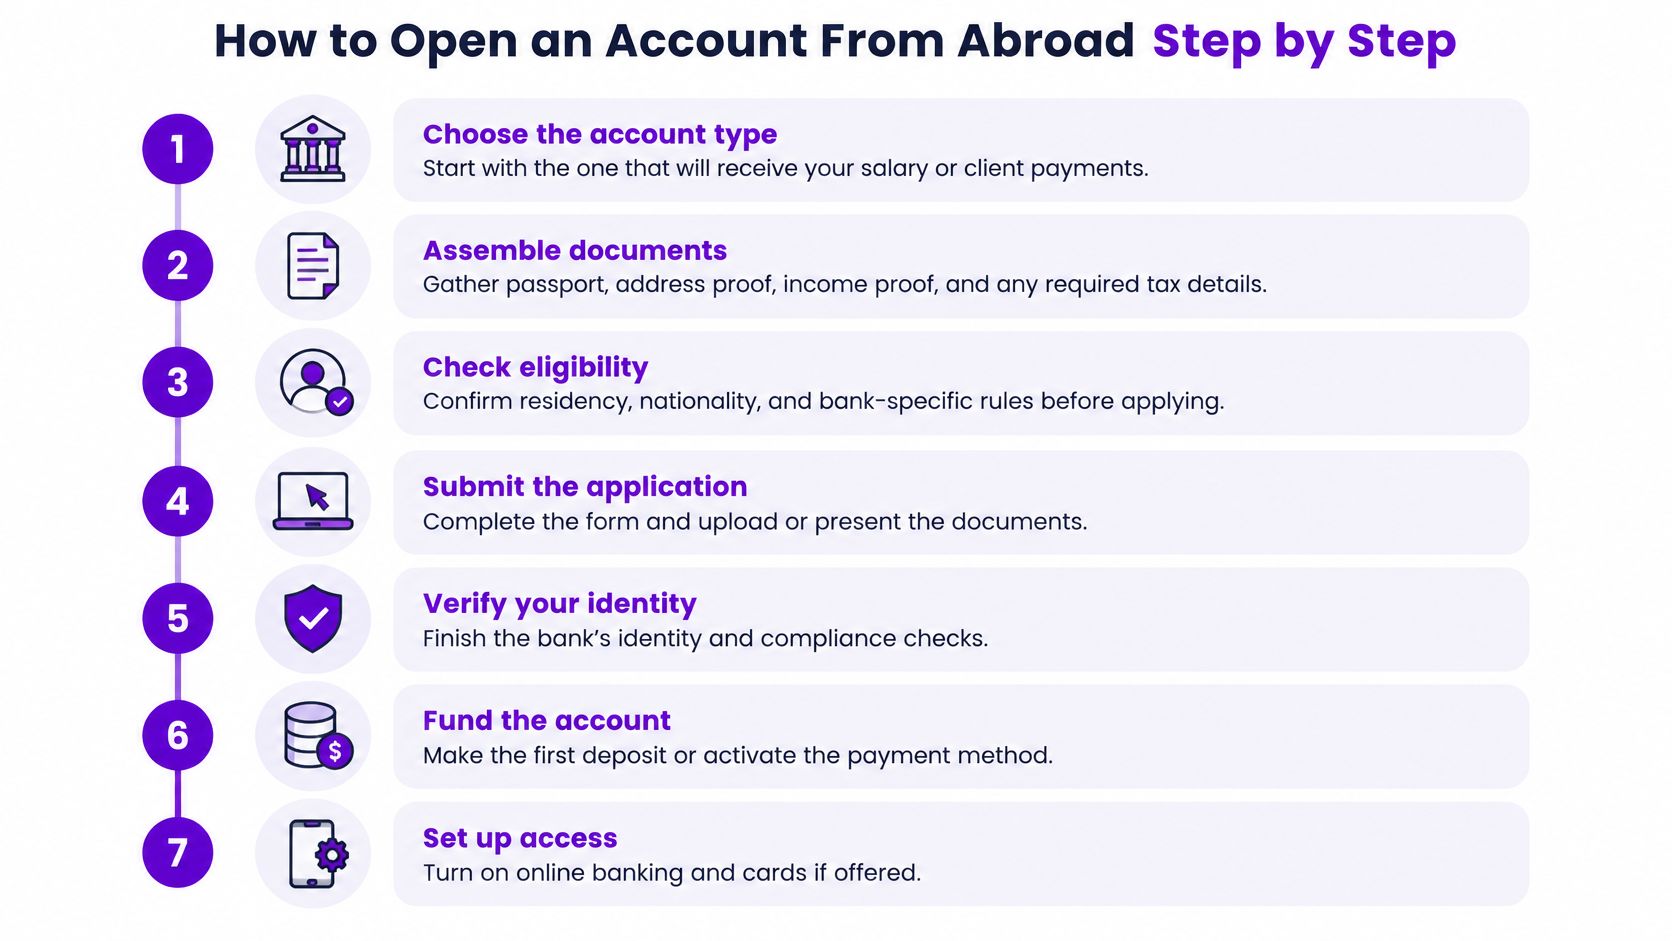
Os sete passos
Escolha primeiro o tipo de conta que vai receber a renda. Escolha a conta para salário ou pagamentos de clientes antes de otimizar poupança ou recursos de câmbio. Se essa conta falhar, todo o resto espera.
Monte a pasta de comprovantes. Use a lista de documentos e confira se todos os arquivos mostram a mesma grafia do nome, o mesmo endereço e as mesmas datas de residência. Renomeie as digitalizações com clareza para que o analista não precise adivinhar.
Verifique a elegibilidade antes de pedir. Pergunte diretamente ao banco se ele aceita sua nacionalidade, status de residência, endereço temporário ou documento de residência digital. O erro comum é pedir a partir de um país que o banco não prevê para o seu perfil e depois tratar a recusa como um mistério.
Peça com uma declaração consistente. Residência declarada, localização do aparelho e países previstos devem bater. Divergências entre o que você declara e onde faz login ou gasta disparam uma análise reforçada, então não declare um país enquanto sua atividade diária mostra claramente outro.
Conclua a verificação de identidade. Normalmente é uma videochamada, um envio de documentos ou uma ida à agência. Guarde o número de protocolo, a data e o nome do processo concluído, porque o suporte pede essas informações quando um pedido trava.
Faça uma pequena transferência de teste. Envie um valor baixo da sua conta de origem e confirme que ele chega com os dados do remetente e as taxas esperadas. Não mova o dinheiro do aluguel antes de ver um pagamento recebido sem problemas.
Anote os limites e ative os alertas. Anote a data de aprovação, os limites diários, as restrições do cartão e qualquer condição sobre moedas recebidas. Depois ative alertas de saldo e de movimentação para perceber cedo um bloqueio ou pagamento que falhou.
Como é uma conta nova saudável
Você terminou quando três coisas forem verdade. Seu cartão funciona numa compra local comum, uma transferência recebida chegou como esperado e o banco tem uma data de residência documentada que bate com seus próprios registros.
Se você não consegue explicar um pagamento em uma frase com um documento que o comprove, não o passe por uma conta recém-aberta.
Isso vale principalmente para um primeiro recebimento grande de um cliente novo em um país novo. Faça o pagamento de teste, deixe o contrato à mão e deixe a conta construir um padrão normal.
Taxas e rotas de transferência que custam menos
Você não está movimentando dinheiro em um sistema de nicho. O comentário do Banco de Compensações Internacionais sobre as estatísticas bancárias internacionais informou que os créditos internacionais globais dos bancos somavam cerca de US$ 39 trilhões no fim do quarto trimestre de 2023. Você sente esse sistema por meio de bancos correspondentes, conversão, verificações de compliance e diferenças de prazo em pagamentos comuns de salário e faturas.
Rotas de transferência e o que pesa no custo
| Via | Principal fator de custo | Prazo típico | Melhor uso |
|---|---|---|---|
| Transferência bancária (SWIFT) | Taxas do remetente e do destinatário, descontos de intermediários e câmbio com acréscimo | Muitas vezes 1 a 5 dias úteis | Pagamentos grandes e pontuais |
| Serviço de transferência pelo câmbio comercial | Taxa visível mais conversão próxima ao câmbio comercial | Muitas vezes no mesmo dia ou em até 2 dias | Transferências recorrentes |
| Conversão em conta multimoeda | Spread de conversão ou taxa fixa | Geralmente imediata | Guardar e converter quando o câmbio está favorável |
| Gastos com cartão no exterior | Taxa de transação internacional e câmbio da bandeira do cartão | Imediato | Pequenos gastos do dia a dia |
| Saque em caixa eletrônico | Taxa de saque mais margem cambial | Imediato | Só dinheiro de emergência |
| Repasse de plataforma | Taxa da plataforma mais câmbio no saque | Definido pelo ciclo de repasse da plataforma | Freelancers pagos por marketplaces |
As três camadas de custo
Toda rota tem até três custos. Há a taxa explícita que você vê, a margem no câmbio que muitas vezes você não vê e, em transferências internacionais, os descontos de intermediários feitos antes de o dinheiro chegar. Uma transferência grátis com câmbio ruim pode custar mais do que uma paga com câmbio limpo. Nosso guia sobre como evitar taxas de transação internacional ajuda a separar essas camadas nos gastos com cartão.
Um exemplo de fatura mensal
Digamos que você receba o pagamento de uma fatura mensal de 3.000 EUR em uma conta no país de origem; este exemplo é ilustrativo, para você repetir com seus próprios números.
Margem da transferência bancária: 3.000 EUR x 1,5% = 45 EUR por mês, ou 540 EUR por ano.
Spread de conversão menor: 3.000 EUR x 0,4% = 12 EUR por mês, ou 144 EUR por ano.
Diferença: 540 EUR menos 144 EUR = 396 EUR por ano, antes de qualquer taxa fixa em qualquer uma das rotas.
Freelancers que trabalham entre países devem incluir taxas de transferência, conversão de moeda, retenções na fonte e taxas de plataforma no cálculo antes de aceitar o valor de um cliente. Coloque a rota no orçamento, não depois que a fatura atrasar.
Converta em lotes quando o câmbio estiver favorável, passe recebimentos grandes pela rota mais barata em que você confia e deixe o cartão para pequenos gastos do dia a dia. Não use caixas eletrônicos no exterior como forma padrão de converter moeda.
Residência fiscal e regras de reporte que moldam a escolha do banco
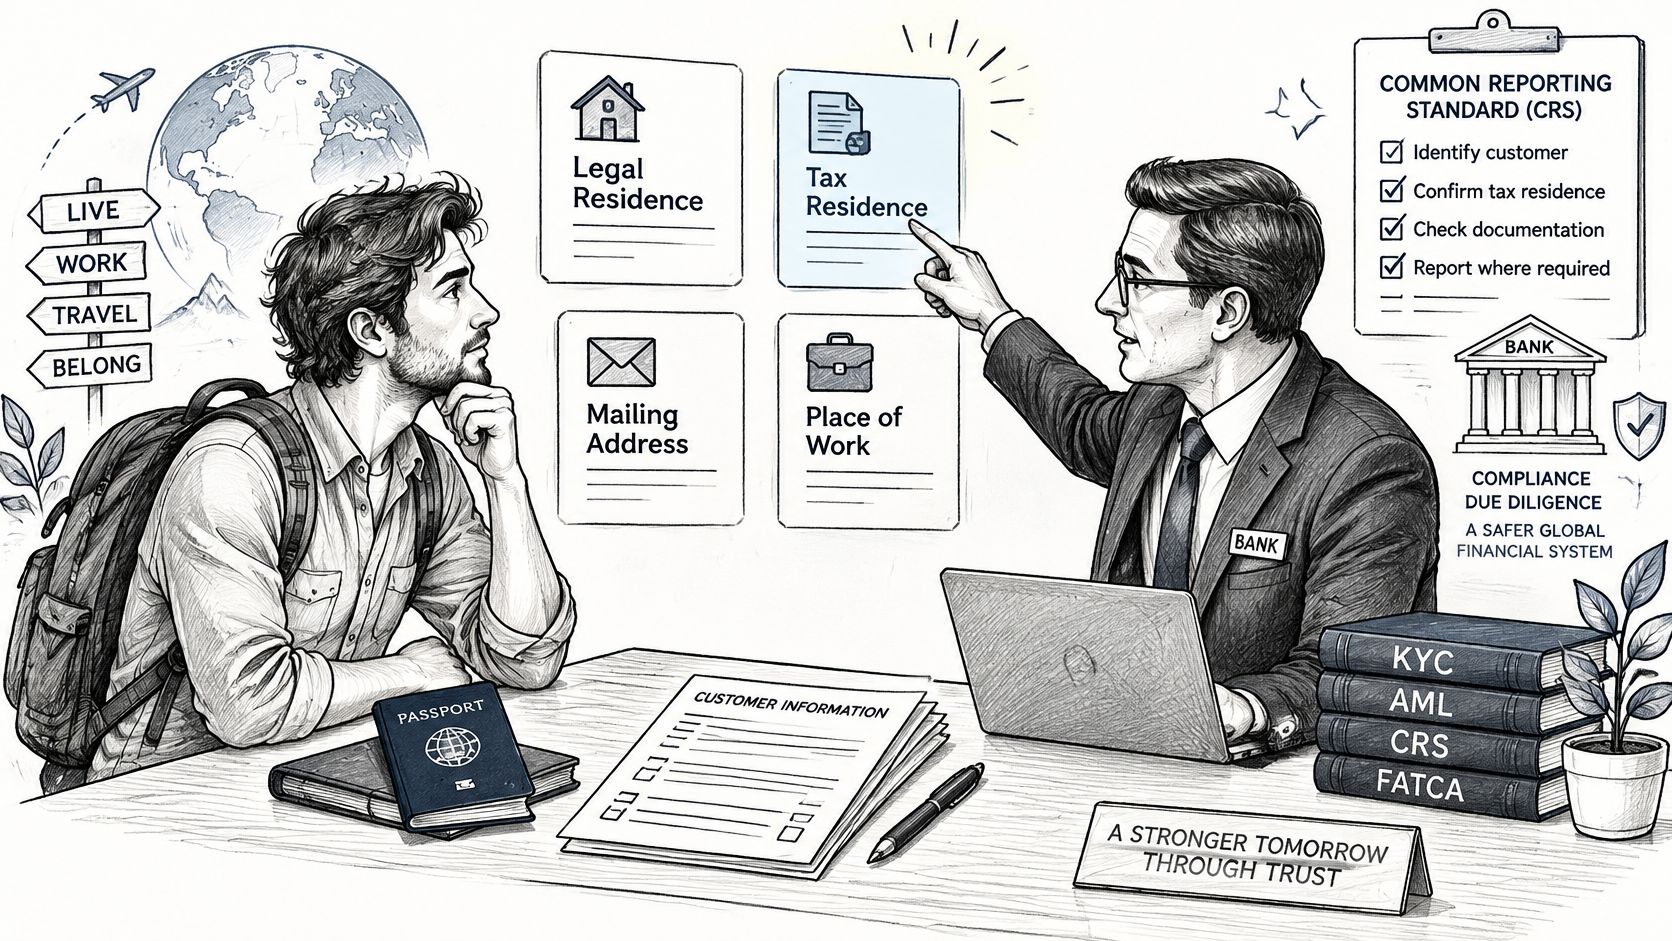
Você chega com um contrato de aluguel novo, clientes em outro país e uma empresa registrada em outro lugar. O banco ainda precisa definir um fato antes de decidir o que reportar: sua residência fiscal. Residência legal, residência fiscal, endereço de correspondência e local de trabalho podem ser diferentes. O reporte segue a residência fiscal, não a cidade da etiqueta do seu visto.
A imagem abaixo mostra a conversa que vale ter antes de uma mudança, e não depois que chega uma carta de revisão do banco.
O que é reportado
Segundo as notas de orientação da OCDE sobre o Padrão de Declaração Comum, as instituições financeiras participantes identificam a residência fiscal do cliente e reportam as informações da conta à autoridade fiscal local, que pode trocá-las com o país onde você tem residência fiscal. Os dados reportáveis podem incluir nome, endereço, jurisdição de residência fiscal, número de identificação fiscal quando aplicável, data de nascimento, número da conta, saldo ou valor no fim do ano e certos valores de renda.
Contas de empresas continuam dentro dessas regras quando uma pessoa física é uma pessoa controladora. Isso importa se você passa receita por uma empresa ou holding. Fundadores que se estabelecem na Europa também devem ficar atentos a erros fiscais ao registrar empresas na UE, porque uma estrutura mal registrada gera perguntas bancárias depois. As mesmas questões de residência valem se você quer investir enquanto vive no estrangeiro: contas de investimento também são identificadas e reportadas pela residência fiscal.
O vídeo abaixo é uma boa introdução para assistir antes de preencher uma autodeclaração em um país novo.
Um fluxo para quando os países não batem
Ao mudar de país, atualize sua autodeclaração logo e guarde a data em que avisou cada banco. Uma atualização atrasada deixa a jurisdição antiga no cadastro enquanto sua atividade já aponta para outro lugar.
Se você mantém um endereço no país de origem, mas trabalha no exterior, decida em que país tem residência fiscal e anote o motivo. O endereço de correspondência no pedido não é essa decisão.
Se você é cidadão americano: a cidadania americana pode fazer seu banco reportar pelo FATCA mesmo que você não tenha residência fiscal nos Estados Unidos.
Mantenha uma pasta de comprovantes com contratos de aluguel, vistos, certificados fiscais, registros de viagem e um registro por jurisdição com datas de residência, números fiscais e controle de empresas. Concilie extratos bancários com sua contabilidade para que a renda reportada e a declarada contem a mesma história. Os bancos verificam se documentos, autodeclaração e movimentação de dinheiro concordam. É a lacuna que dispara a análise, não a marca da conta.
Um estilo de vida sem fronteiras não elimina obrigações bancárias geográficas. A mobilidade aumenta a documentação em vez de reduzi-la.
Busque orientação fiscal profissional antes de mudar de residência ou de passar renda do negócio por um país novo. Uma autodeclaração errada ou desatualizada pode gerar erros de reporte, revisões de conta, problemas de retenção ou multas.
Recusas de conta, bloqueios e cuidados contra fraude
Um banco recusa ou bloqueia a conta de um expatriado quando não reconhece um documento, ou quando nome, endereço, residência fiscal e padrão de pagamentos registrados não descrevem a mesma pessoa. Uma mudança acrescenta comprovantes que o banco vai pedir. Ela não afrouxa a verificação.
Você recebe um pagamento de cliente numa cidade nova. O app sinaliza a transferência. O compliance está comparando a contraparte, o país e sua residência declarada, não oferecendo outro tipo de conta.
Recusas e restrições: causa e resposta
| Sintoma | Causa provável | Resposta |
|---|---|---|
| A verificação automática falha | Digitalização ilegível ou nome escrito de formas diferentes nos documentos | Reenvie digitalizações nítidas e faça o nome bater exatamente |
| O pedido trava no endereço | Endereço temporário não aceito | Apresente um contrato de aluguel ou uma carta de endereço emitida por um banco |
| Conta restrita após uma mudança | A residência declarada não bate mais com a movimentação da conta | Atualize residência e autodeclaração com comprovantes |
| Transferências retidas para análise | Contraparte ou país inesperado | Envie o contrato e a fatura que explicam o pagamento |
| Acesso negado a solicitante com visto | Documento de residência vencido ou temporário | Apresente a autorização vigente ou uma carta de renovação |
| Alerta de transação não autorizada | Login ou dados do cartão comprometidos | Bloqueie o cartão, troque a senha e ligue para o banco no número verificado |
Comece pelas causas mais comuns
Confira primeiro a grafia do nome. Um nome do meio que aparece no passaporte, falta no contrato de aluguel e está abreviado numa fatura faz a verificação automática falhar antes que alguém leia sua história de renda.
Depois veja se o endereço que o banco tem ainda é aceito por ele e se a residência fiscal declarada ainda bate com onde você faz login, gasta e recebe dinheiro. Uma estadia curta que parece nova residência, sem autodeclaração atualizada, é um motivo comum para uma conta já aberta entrar em análise. A solução é uma prova datada de onde você tem residência fiscal, não um segundo pedido em outro banco.
A abertura digital continua aplicando verificações mais rígidas a perfis fora do padrão. Uma autorização temporária geralmente significa que o banco quer a autorização vigente ou uma carta de renovação antes de seguir. Uma tela de cadastro rápida não passa por cima de um documento que a instituição não reconhece.
Cuidados contra fraude que realmente importam
Nunca compartilhe códigos de uso único: um banco de verdade não precisa que você leia um código de login para quem ligou.
Confira o domínio antes de entrar: digite você mesmo em vez de seguir um link de mensagem.
Ative alertas: ligue alertas de movimentação e de saldo em todas as contas e cartões.
Tenha um segundo meio de contato: cadastre um e-mail ou telefone reserva que você controle durante as viagens.
Avise rápido: bloqueie o cartão e ligue para o número verificado assim que uma transferência parecer errada.
Se uma conta for bloqueada, siga esta ordem. Primeiro, peça o motivo por escrito. Segundo, envie a pasta completa de comprovantes de uma vez: identidade, endereço, status de residência atual e o contrato ou a fatura de qualquer pagamento retido. Terceiro, pergunte o prazo da análise e o nome de um contato. Quarto, guarde cópias datadas de cada envio. Respostas parciais reiniciam a mesma divergência.
Escolha sua estrutura bancária antes de se mudar
Você não precisa de cinco contas. Precisa de uma estrutura que combine com quanto tempo vai ficar, como é pago e se o dinheiro passa por uma empresa. Escolha uma conta-âncora legal onde você mora ou tem residência fiscal, uma conta multimoeda para renda e conversão, ou as duas.
A regra de decisão
Ficando 12 meses ou mais em um país: priorize uma conta de residente e comprove bem o endereço. Você vai precisar dela para aluguel, contas de consumo, salário local e uma presença local crível.
Mudando a cada poucos meses: priorize uma conta digital multimoeda e mantenha aberta uma conta no país de origem. Não feche a conta de origem até a substituta ter passado por renda e contas reais.
Tocando uma empresa ou holding: acrescente uma conta empresarial e confirme o reporte de pessoas controladoras antes de abri-la. Misturar receita da empresa numa conta pessoal cria problemas fiscais e de compliance trabalhosos de desfazer.
A seção de Viagens da Mazurly cobre vistos de nômade digital, bancos entre países e seguro saúde internacional, para você planejar os comprovantes de visto e endereço junto com a conta, em vez de descobrir uma divergência na abertura.
Seus próximos passos, em ordem
Mapeie suas datas de residência. Anote onde você morou, onde tem residência fiscal e quando cada situação mudou.
Monte a pasta de comprovantes. Monte-a uma vez, com nomes, endereços e comprovantes de origem dos recursos que batam.
Selecione dois provedores. Compare as tabelas de tarifas com seus valores e frequências reais de transferência, não com uma taxa de propaganda.
Peça de uma só vez. Envie um pedido completo e consistente e guarde os números de protocolo.
Marque uma revisão anual. Revise todo ano e após cada mudança a residência fiscal, o endereço, o vencimento da autorização e os limites da conta.
Teste de confirmação: a conta deve receber sua renda, pagar suas contas recorrentes e gerar extratos que batam com seus registros fiscais.
Se ela falhar em qualquer parte desse teste, ainda não é sua conta principal, prometa o que o app prometer. Corrija a parte que falha antes de se mudar, enquanto ainda tem uma alternativa funcionando e tempo para responder com calma a uma equipe de compliance. Essa é a diferença entre um banco que apoia uma vida móvel e um que a interrompe.
Planeje sua mudança com guias práticos sobre bancos entre países, vistos, pagamentos e como tocar um negócio de qualquer lugar na Mazurly. Monte sua pasta de comprovantes, compare contas pelo seu padrão real de renda e abra a conta que vai fazer você receber antes de pousar.