Como evitar taxas de transação internacional em 2026
Índice
- O que as taxas de transação internacional realmente custam
- A escala no gasto mensal
- Camadas de taxas no exterior e quanto custam
- Cartões e contas multimoeda comparados
- Meios de pagamento para gastos de nômade
- Três cenários, três escolhas
- Pagamentos de clientes sem conversão dupla
- Uma rotina de cinco passos para recebimentos
- Configure pagamentos sem taxas e escolha certo no terminal
- Revise o que você já usa
- Atribua cada função a um único meio de pagamento
- Escolha corretamente no terminal
- Reduza as idas ao caixa eletrônico
- Quanto custa usar caixas eletrônicos estrangeiros repetidamente
- Verificações mensais, isenções e fidelização
- A rotina mensal
- A decisão de fidelização
Pegue um cartão sem taxa de transação internacional e pronto. Esse é o conselho popular, e ele é incompleto o bastante para custar dinheiro todo mês.
Um cartão com 0% de taxa de transação internacional resolve só uma camada. Ele não impede que o terminal de um hotel converta sua conta pela própria taxa, que o dono de um caixa eletrônico cobre uma sobretaxa ou que uma empresa de software estrangeira gere uma taxa em outro cartão que você deixou cadastrado. Também não diz o que acontece quando um cliente paga você em euros e seu banco converte esses euros em dólares antes que você possa gastá-los na Europa.
Aprender a evitar taxas de transação internacional significa tratar a cobrança como uma pilha, e não como um logo em um cartão. Você verifica cada camada, atribui cada tipo de gasto ao meio mais barato e faz a escolha certa no terminal. Faça isso uma vez, revise todo mês, e as taxas quase desaparecem.
O que as taxas de transação internacional realmente custam
Pagar na sua moeda de origem parece mais seguro porque você consegue ler o total. Muitas vezes é a opção cara. Ao aceitar esse total na sua moeda, o comerciante ou caixa eletrônico define a taxa de conversão no lugar da bandeira do cartão, e o emissor ainda pode somar a própria taxa.
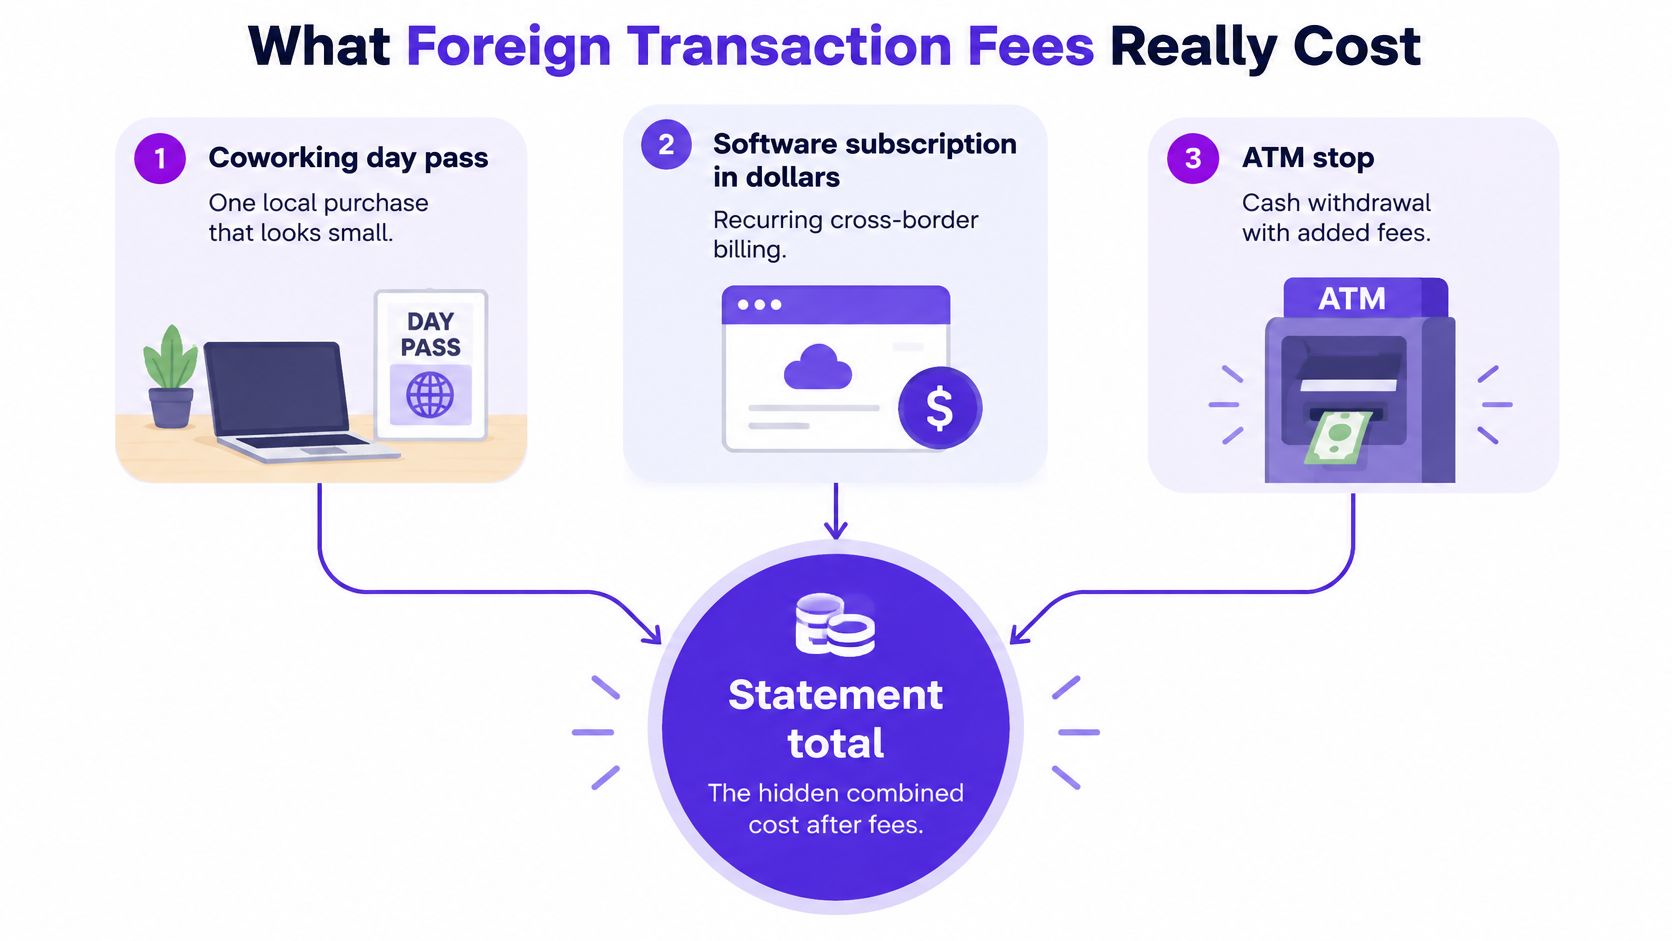
Digamos que sua semana inclua um passe diário de coworking pago em moeda local, uma assinatura de software cobrada em dólares por uma empresa sediada no exterior e uma ida ao caixa eletrônico. Esses três pequenos gastos podem atingir três camadas diferentes. O passe de coworking pode ter taxa do emissor. A assinatura pode contar como transação com comerciante estrangeiro, mesmo com preço em dólares. O saque pode somar uma sobretaxa do operador, uma taxa do seu próprio banco e uma margem de conversão se você aceitar a taxa da máquina.
A escala no gasto mensal
Não são erros de arredondamento para quem vive e fatura entre países. Em 2024, as taxas de cartão em transações de viagem ficaram em média entre 2% e 3,9% conforme a região, e 40% dos entrevistados da América do Norte disseram pagar de 3% a 3,9% por transação, segundo um estudo da Phocuswright sobre o custo dos pagamentos em viagens.
Aplique essa faixa alta a gastos que você reconhece. Com 3%, você paga US$ 30 a cada US$ 1.000. Um mês de US$ 3.000 em caução de aluguel, hotéis, transporte, assinaturas e ferramentas de prestadores pagos a comerciantes estrangeiros custa cerca de $90. Repita esse mês o ano todo e você chega perto de $1,080, antes de qualquer taxa de caixa eletrônico ou câmbio ruim no terminal.
Regra prática: Some a taxa do emissor e a margem de conversão antes de confiar em qualquer produto vendido como sem taxas. Uma linha de taxa de US$ 0 com câmbio ruim não é grátis.
Camadas de taxas no exterior e quanto custam
| Camada de taxa | Valor típico | Quem cobra | Quando incide |
|---|---|---|---|
| Taxa de transação internacional do emissor | Muitas vezes dentro de um total de 2% a 3,9% em cartões de viagem | Emissor do cartão | Moeda estrangeira, país estrangeiro ou comerciante estrangeiro |
| Tarifa da bandeira do cartão | Repassada pelo emissor, com um exemplo de 1% em guias ao consumidor | Bandeira do cartão, repassada pelo emissor | Qualquer transação estrangeira aplicável |
| Total do emissor com taxa de 3% | US$ 30 a cada US$ 1.000, cerca de US$ 90 sobre US$ 3.000 por mês | Emissor do cartão | Qualquer transação estrangeira aplicável |
| Conversão dinâmica de moeda | Margem definida no terminal acima da taxa da bandeira | Comerciante ou caixa eletrônico | Cobrança oferecida na moeda de origem |
| Sobretaxa do operador do caixa eletrônico | US$ 2,40 em média em caixa estrangeiro, segundo um aviso de 2013 | Dono do caixa eletrônico | Cada saque em dinheiro no exterior |
| Taxa fora da rede do próprio banco | US$ 1,40 em média, segundo o mesmo aviso de 2013 | Banco de origem | Cada saque em dinheiro no exterior |
| Spread cambial em um produto sem taxa | Diferença entre a taxa que você recebe e a taxa comercial média | Banco ou fintech | Conversão mesmo quando a linha de taxa mostra US$ 0 |
Um preço em dólares no recibo não prova que o comerciante é nacional. O que importa é onde o comerciante processa o pagamento e o que as condições do emissor consideram estrangeiro. Por isso uma assinatura feita da mesa da sua cozinha pode gerar a mesma taxa que uma compra em outro país.
Cartões e contas multimoeda comparados
Não procure um único vencedor. Cada meio de pagamento faz bem uma tarefa e mal outra, então ajuste o meio ao pagamento à sua frente.
Um cartão de crédito sem taxa de transação internacional é seu padrão para hotéis, transporte, voos e lojas online, desde que as condições digam mesmo 0% e você pague a fatura integral. O crédito também facilita cauções de hotel sem prender dinheiro na conta corrente. O ponto fraco é o dinheiro vivo: sacar com cartão de crédito costuma contar como adiantamento em dinheiro, com preço próprio e juros imediatos.
Conta corrente com reembolso de taxas de saque é sua ferramenta para dinheiro vivo. Ela serve para lugares onde pequenos restaurantes, feiras e proprietários ainda preferem notas. O problema está nas letras miúdas: algumas contas limitam o reembolso mensal, outras reembolsam semanas depois, e reembolsar a taxa do operador não elimina o spread que o banco embute na cotação.
Meios de pagamento para gastos de nômade
| Meio de pagamento | Compras no exterior | Saque em dinheiro | Melhor uso para nômades | Principal ressalva |
|---|---|---|---|---|
| Cartão de crédito sem taxa internacional | 0% quando as condições do emissor dizem isso | Ruim | Hotéis, transporte, lojas online estrangeiras | A anuidade precisa ser compensada pelas recompensas; ainda assim, recuse a conversão |
| Conta corrente com reembolso de taxas de saque | Muitas vezes 0% em compras no débito | Taxas do operador reembolsadas, às vezes com limite | Países onde se usa muito dinheiro vivo | Pode restar um spread, e os reembolsos podem atrasar |
| Conta multimoeda | Perto da taxa comercial se você já tem a moeda | Incluído até o limite do plano, depois com taxa | Faturas, prestadores, aluguel local | Margens no fim de semana ou acima do plano, sem linha de crédito |
| Cartão do banco de sempre com taxa internacional | Cerca de 3% em um exemplo típico | Mais a pilha de taxas do caixa eletrônico | Só como reserva | Ainda pode gerar taxa em alguns comerciantes estrangeiros que cobram na sua moeda |
| Câmbio em dinheiro no aeroporto ou hotel | Sem taxa de cartão | Não é caixa eletrônico | Dinheiro de emergência | As cotações de balcão costumam ser as piores |
Uma conta multimoeda vale a pena quando o dinheiro já chega na moeda em que você gasta. Se os clientes pagam em euros, libras ou dólares australianos, manter esse saldo permite pagar custos locais sem converter duas vezes. Não é uma linha de crédito, e alguns planos cobram margens nos fins de semana ou acima de uma franquia mensal de câmbio, então converta valores maiores em dias úteis e dentro do limite do plano sempre que puder.
Seu cartão normal do banco que ainda cobra taxa internacional vai para a gaveta como reserva. Guarde-o para o dia em que o cartão principal for bloqueado, não para o dia a dia. O câmbio em dinheiro no aeroporto e no hotel fica ainda abaixo disso. Use-o para um táxi quando nada mais funcionar e passe para um meio adequado no mesmo dia.
Três cenários, três escolhas
Recebe em euros e mora na Espanha: Pague aluguel, mercado e chip local com o saldo em euros. Converter essa renda em dólares e de volta para euros custa dois spreads que você nunca precisou pagar.
Três semanas pulando de cidade com lojas que aceitam cartão: Coloque quase tudo no cartão de crédito sem taxa e leve só uma pequena reserva em dinheiro.
Mês com muito dinheiro vivo em uma cidade menor: Use a conta com reembolso de saque, saque com menos frequência e deixe o cartão de crédito para comerciantes maiores que o aceitem.
Antes de abrir qualquer coisa nova, compare como cada provedor lida com alertas de fraude, bloqueio de cartão e recuperação de conta no exterior, porque os recursos de segurança para pagamentos internacionais importam tanto quanto uma taxa baixa quando um cartão bloqueado pode deixar você na mão no check-in. Se você está refazendo toda a sua estrutura, nosso guia das melhores opções de banco internacional para profissionais móveis compara os tipos de conta lado a lado.
Fique com três ferramentas, não sete. Um cartão para gastos, uma conta para dinheiro vivo e um saldo para as moedas em que você realmente ganha e paga aluguel.
Pagamentos de clientes sem conversão dupla
A maioria dos conselhos para no gasto. Para freelancers e consultores, o vazamento maior costuma estar na entrada, quando uma plataforma converte o pagamento do cliente e depois o banco converte de novo.
A conversão dupla funciona assim. Um cliente na Espanha paga você em euros. Sua plataforma de pagamento converte esses euros em dólares pela taxa dela e deposita dólares. Como você mora na Espanha, seu cartão converte os dólares de volta em euros para o aluguel. Você pagou dois spreads por um dinheiro que começou e terminou na mesma moeda.
Uma rotina de cinco passos para recebimentos
Liste cada cliente e a moeda em que ele paga. Anote quem paga você, em qual moeda e por qual plataforma ou banco. Fature nessa moeda quando você tiver saldo nela, para o pagamento chegar sem conversão forçada.
Pergunte onde uma moeda incomum pode cair. Se um cliente paga em uma moeda que você não tem, pergunte se o recebimento pode ir para um saldo na sua moeda principal de trabalho e quem define a taxa na chegada. Tenha essa resposta antes da primeira fatura, não depois do primeiro pagamento a menos.
Registre qualquer taxa de conversão imposta. Quando uma ferramenta de folha, marketplace ou processador converter por você, anote a taxa usada e compare com a taxa comercial de referência do dia. Não dá para corrigir um custo que você nunca anotou, e um padrão de taxas ruins é motivo para renegociar o meio de pagamento.
Direcione cada recebimento para o saldo correspondente. Euros de um cliente espanhol pagam o aluguel espanhol pelo saldo em euros. Libras de um cliente de Londres pagam um prestador britânico. O dinheiro deve ir primeiro para despesas na mesma moeda.
Inclua as camadas restantes no seu orçamento. Se um cliente insiste em um meio que custa cerca de 3% em um exemplo típico, some esse custo esperado ao seu preço ou defina no contrato quem arca com as taxas de conversão. Se o contrato não diz nada, normalmente quem arca é você.
Digamos que você cote um projeto a preço fechado e o cliente pague por uma plataforma que converte a uma taxa ruim, e depois seu banco converta de novo. Sua diária efetiva acabou de cair, e nenhuma linha de extrato chama isso de taxa. Definir no contrato a moeda da fatura, o meio de pagamento, e quem paga os custos de conversão evita essa discussão depois.
Se você está abrindo contas em um país onde ainda não tem cadastro fiscal local, nosso passo a passo sobre como abrir uma conta bancária sem SSN mostra os documentos que os bancos costumam pedir no lugar.
Faça um teste rápido antes do próximo trabalho. Escolha um cliente, uma moeda e uma conta de recebimento e confira a taxa por escrito antes de enviar a primeira fatura. Se esse caminho estiver limpo, copie-o para todos os outros clientes.
Configure pagamentos sem taxas e escolha certo no terminal
Configure isso de uma vez, antes da próxima viagem ou ciclo de faturamento. Você vai precisar dos contratos dos cartões ou das páginas de preços abertos, além de uma nota simples que possa atualizar depois.
A taxa que você combate é uma pilha com um só logo. Um cartão pode anunciar taxa zero de transação internacional e ainda custar dinheiro por um comerciante estrangeiro, uma tarifa da bandeira ou a conversão dinâmica no terminal. Os passos abaixo montam primeiro seus meios sem taxas e depois cobrem as duas decisões que você toma pessoalmente em terminais e caixas eletrônicos.
Revise o que você já usa
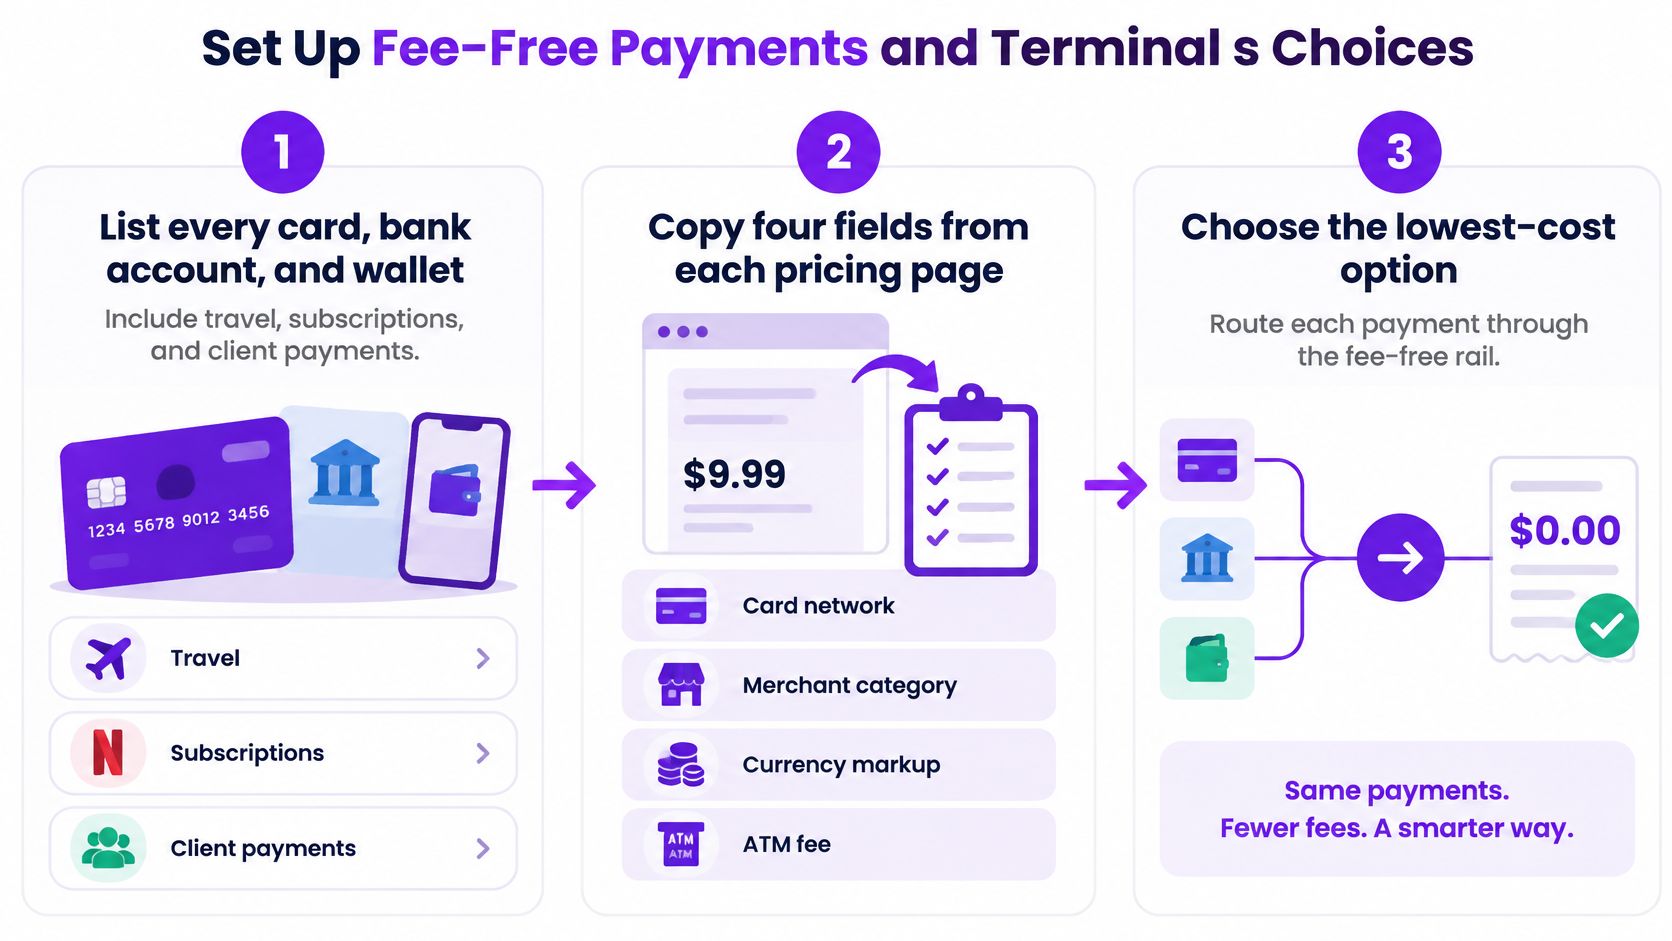
Liste todos os cartões, contas e carteiras que você usa. Inclua o cartão cadastrado para software, anúncios, hospedagem e lojas de apps, não só os da carteira. É nas assinaturas que os cartões velhos com taxas se escondem.
Copie quatro dados de cada tabela de tarifas. Anote o percentual de transação internacional, qualquer taxa fixa, a taxa de adiantamento em dinheiro, e o método de cálculo da taxa de câmbio. As regras de crédito ao consumidor da CFPB sobre a divulgação de taxas internacionais definem como os emissores informam essas cobranças, e o percentual do seu contrato muitas vezes junta a tarifa da bandeira e a taxa própria do emissor em um só número. Dois cartões com o mesmo número podem dividi-lo de forma diferente, o que vale saber quando você comparar extratos depois.
Marque os três gatilhos de cada cartão. Uma compra pode ser afetada porque está em moeda estrangeira, porque acontece fora do seu país de origem, ou porque o comerciante é estrangeiro, mesmo quando o preço aparece em dólares americanos. Esse terceiro gatilho pega quem nunca sai de casa, mas compra de fornecedores estrangeiros.
Calcule o ponto de equilíbrio de qualquer anuidade. Eliminar uma taxa de 3% economiza US$ 30 a cada US$ 1.000 de gasto no exterior. Um cartão com anuidade de US$ 90 precisa, portanto, de $3,000 de gasto aplicável para empatar, antes de contar recompensas ou outros benefícios. Abaixo desse nível, uma opção sem anuidade costuma ganhar.
Atribua cada função a um único meio de pagamento
Torne um cartão sem taxa internacional o seu padrão. Use-o para hotéis, transporte, voos e sites estrangeiros, e cadastre-o como cartão de pagamento em cada comerciante estrangeiro recorrente que você encontrou no passo 1. Guarde um cartão reserva separado da carteira, para que um cartão perdido não force você a um meio caro.
Defina saldos para as moedas do seu aluguel. Escolha a moeda ou as duas moedas em que você paga moradia e contas locais regulares, e mantenha-as na conta multimoeda. Pagar com um saldo na mesma moeda elimina totalmente a conversão, o jeito mais limpo de evitar taxas internacionais em pagamentos grandes e recorrentes.
Este vídeo curto percorre em ordem a mesma revisão e as decisões no terminal, útil se você quiser acompanhar com seus extratos abertos.
Escolha corretamente no terminal
Sempre escolha a moeda local. Quando um terminal ou caixa eletrônico oferece sua moeda de origem, isso é conversão dinâmica de moeda. O comerciante ou o operador do caixa define essa taxa e fica com a margem, e nenhuma linha do recibo mostra quanto você pagou pelo privilégio. Escolher a moeda local deixa a bandeira do cartão converter, e seu cartão sem taxa faz o trabalho para o qual você o escolheu.
Na Europa, use as regras de divulgação para comparar. O Regulamento (UE) 2019/518, adotado em 19 de março de 2019 e com a maioria das disposições aplicáveis desde 15 de dezembro de 2019, exige que as tarifas de conversão sejam mostradas como margem percentual sobre a taxa de referência mais recente do Banco Central Europeu. Se a tela mostrar uma margem que você nunca aceitaria como taxa declarada, recuse a conversão.
O terminal está perguntando quem define sua taxa de câmbio. Moeda local: a bandeira do cartão. Moeda de origem: o comerciante.
Reduza as idas ao caixa eletrônico
- Saque com menos frequência, valores maiores e nas máquinas certas. Um aviso de 2013 do Federal Register dos EUA sobre a divulgação de taxas de caixas eletrônicos informou que um caixa estrangeiro cobrava em média $2.40, enquanto a instituição do próprio cliente cobrava em média mais $1.40, somando $3.80 por saque. Cada parada é um pedágio fixo, não importa quanto você saque, então saques pequenos e frequentes pagam esse pedágio muitas vezes. Dois saques por mês a US$ 3,80 dão cerca de US$ 91,20 por ano antes de qualquer margem cambial, então use caixas da sua rede ou que reembolsem taxas e concentre seus saques.
Quanto custa usar caixas eletrônicos estrangeiros repetidamente
| Cobrança | Valor | Quando foi medida |
|---|---|---|
| Média do operador de caixa estrangeiro | $2.40 | Aviso do Federal Register de 2013 |
| Adicional médio da instituição do cliente | $1.40 | Aviso do Federal Register de 2013 |
| Média combinada por saque | $3.80 | Aviso do Federal Register de 2013 |
| Tarifa de caixa estrangeiro em 2004 | Menos de US$ 1,50 | Citado no aviso de 2013 |
| Dois saques por mês | Cerca de US$ 91,20 por ano a US$ 3,80, sem margem cambial | Exemplo com base nessas médias |
Você terminou quando uma nota indica sua ferramenta para gastos no cartão, assinaturas, pagamentos a prestadores e dinheiro vivo. Se alguma categoria ainda aponta para o cartão mais à mão, é ali que vai surgir sua próxima taxa.
Verificações mensais, isenções e fidelização
As configurações se desviam. Uma assinatura renova em um cartão velho, um hotel cobra por meio de uma empresa estrangeira, um cliente novo paga por uma plataforma que converte. Uma verificação mensal de dez minutos pega os três antes que se repitam.
A rotina mensal
Revise cada extrato em busca de linhas de taxa e totais estranhos. Procure taxas de transação internacional, notas de conversão e comerciantes que você achava nacionais. Software, plataformas de anúncios, hotéis e coworkings cobrados por uma empresa estrangeira são as surpresas de sempre.
Passe cada comerciante estrangeiro recorrente para o cartão sem taxa. Troque o cartão cadastrado no mesmo dia em que notar a taxa e anote a próxima data de renovação. Corrigir só depois da segunda renovação significa pagar duas vezes pela mesma lição.
Peça isenção quando uma taxa aparecer. Em 2024, 64% dos consumidores americanos que pediram ao emissor para cancelar ou reduzir uma taxa de transação internacional conseguiram, segundo a pesquisa da LendingTree com 2.042 consumidores. Ligue, cite a cobrança e a data, peça educadamente a isenção ou redução e anote o nome do atendente. Você também pode pedir antes de uma estadia longa no exterior, enquanto ainda dá tempo de trocar de cartão se a resposta for não.
Avise o emissor antes de ir para um país novo. Um bloqueio por fraude na recepção do hotel empurra as pessoas para o caixa caro mais próximo ou para um cartão reserva com taxa de cerca de 3%. Um aviso de viagem de dois minutos no app evita esse sufoco.
Recuse ofertas extras que travam uma taxa do comerciante. Telas que oferecem proteção de câmbio ou total garantido na moeda de origem estão vendendo a conversão do comerciante. Recuse e pague na moeda local.
Se você está comparando estruturas de conta enquanto mora fora do seu país, nosso guia para abrir uma conta bancária para não residentes explica o que os bancos costumam exigir. Quem também está organizando o resto da vida de trabalho móvel, de como encontrar um plano financeiro adequado para acompanhar a renda em várias moedas até manter faturas consistentes, pode usar nossos guias Dive Deeper, que cobrem vistos, bancos, seguros, programação, táticas de trabalho focado, ferramentas, marketing, e-mails e parcerias. Nosso gerador de faturas grátis ajuda a indicar claramente a moeda de cobrança em cada fatura, e como os preços da Mazurly chegam em breve, tudo na Mazurly é grátis por enquanto.
A decisão de fidelização
Antes que a semana acabe, diga em voz alta suas três ferramentas. Seu cartão padrão sem taxa para gastos e assinaturas. Sua conta para dinheiro vivo para saques. Seu saldo em moeda para aluguel e renda de clientes no lugar onde você mora.
Se você mantém um cartão com taxa pelas recompensas, escreva ao lado o ponto de equilíbrio dele. Recompensas que devolvem menos que a taxa paga no exterior não são recompensas, são um desconto sobre uma cobrança a mais. Tire o cartão do uso internacional se a conta não fechar e mantenha-o só para categorias nacionais em que ele ganha.
A versão de hoje à noite é menor. Coloque um cartão na carteira, defina uma regra de saque para todo caixa eletrônico e garanta que um saldo em moeda esteja pronto antes da próxima cobrança ou pagamento de cliente. Esse é o sistema inteiro, e ele cabe em uma ficha.
Pare de pagar a conversão duas vezes sobre o dinheiro que você ganha e gasta no exterior. Mazurly oferece a fundadores, freelancers e profissionais remotos com mobilidade global guias práticos e ferramentas grátis para faturas, bancos, vistos e pagamentos internacionais, para você montar seu sistema de três ferramentas e mantê-lo funcionando de qualquer lugar. Visite hoje, escolha seu cartão padrão, sua conta para dinheiro vivo e seu saldo em moeda, e mande seu próximo pagamento pelo caminho mais barato.