Auslandseinsatzgebühren vermeiden: So geht es 2026
Inhaltsverzeichnis
- Was Auslandseinsatzgebühren wirklich kosten
- Die Größenordnung bei monatlichen Ausgaben
- Gebührenebenen im Ausland und ihre Kosten
- Karten und Mehrwährungskonten im Vergleich
- Zahlungswege für Ausgaben als Nomade
- Drei Situationen, drei Entscheidungen
- Kundenzahlungen ohne doppelte Umrechnung
- Eine Routine in fünf Schritten für Zahlungseingänge
- Gebührenfreie Zahlungen einrichten und am Terminal richtig wählen
- Prüfen Sie, was Sie schon besitzen
- Ordnen Sie jeder Aufgabe einen Zahlungsweg zu
- Wählen Sie am Terminal richtig
- Weniger Bargeldabhebungen
- Was wiederholtes Abheben an fremden Automaten kostet
- Monatliche Kontrollen, Gebührenerlass und Bindung
- Die monatliche Routine
- Die Bindungsentscheidung
Holen Sie sich eine Karte ohne Auslandseinsatzgebühr, und fertig. So lautet der gängige Rat, und er ist so unvollständig, dass er Sie jeden Monat Geld kostet.
Eine Karte mit 0 % Auslandseinsatzgebühr löst nur eine Ebene. Sie verhindert nicht, dass ein Hotelterminal Ihre Rechnung zu seinem eigenen Kurs umrechnet, ein Automatenbetreiber einen Aufschlag verlangt oder eine ausländische Softwarefirma auf einer anderen hinterlegten Karte eine Gebühr auslöst. Sie sagt Ihnen auch nicht, was passiert, wenn ein Kunde Sie in Euro bezahlt und Ihre Bank diese Euro in Dollar umrechnet, bevor Sie sie in Europa ausgeben können.
Wer Auslandseinsatzgebühren vermeiden will, muss die Kosten als Stapel verstehen, nicht als Logo auf einer Karte. Sie prüfen jede Ebene, ordnen jede Ausgabenart dem günstigsten Weg zu und treffen am Terminal eine richtige Wahl. Einmal einrichten, monatlich prüfen, und die Gebühren verschwinden größtenteils.
Was Auslandseinsatzgebühren wirklich kosten
In Ihrer Heimatwährung zu zahlen wirkt sicherer, weil Sie den Betrag lesen können. Oft ist es die teure Wahl. Wenn Sie den Betrag in Heimatwährung akzeptieren, legt der Händler oder Automat den Umrechnungskurs fest statt Ihres Kartennetzwerks, und Ihr Kartenherausgeber kann trotzdem noch seine eigene Gebühr aufschlagen.
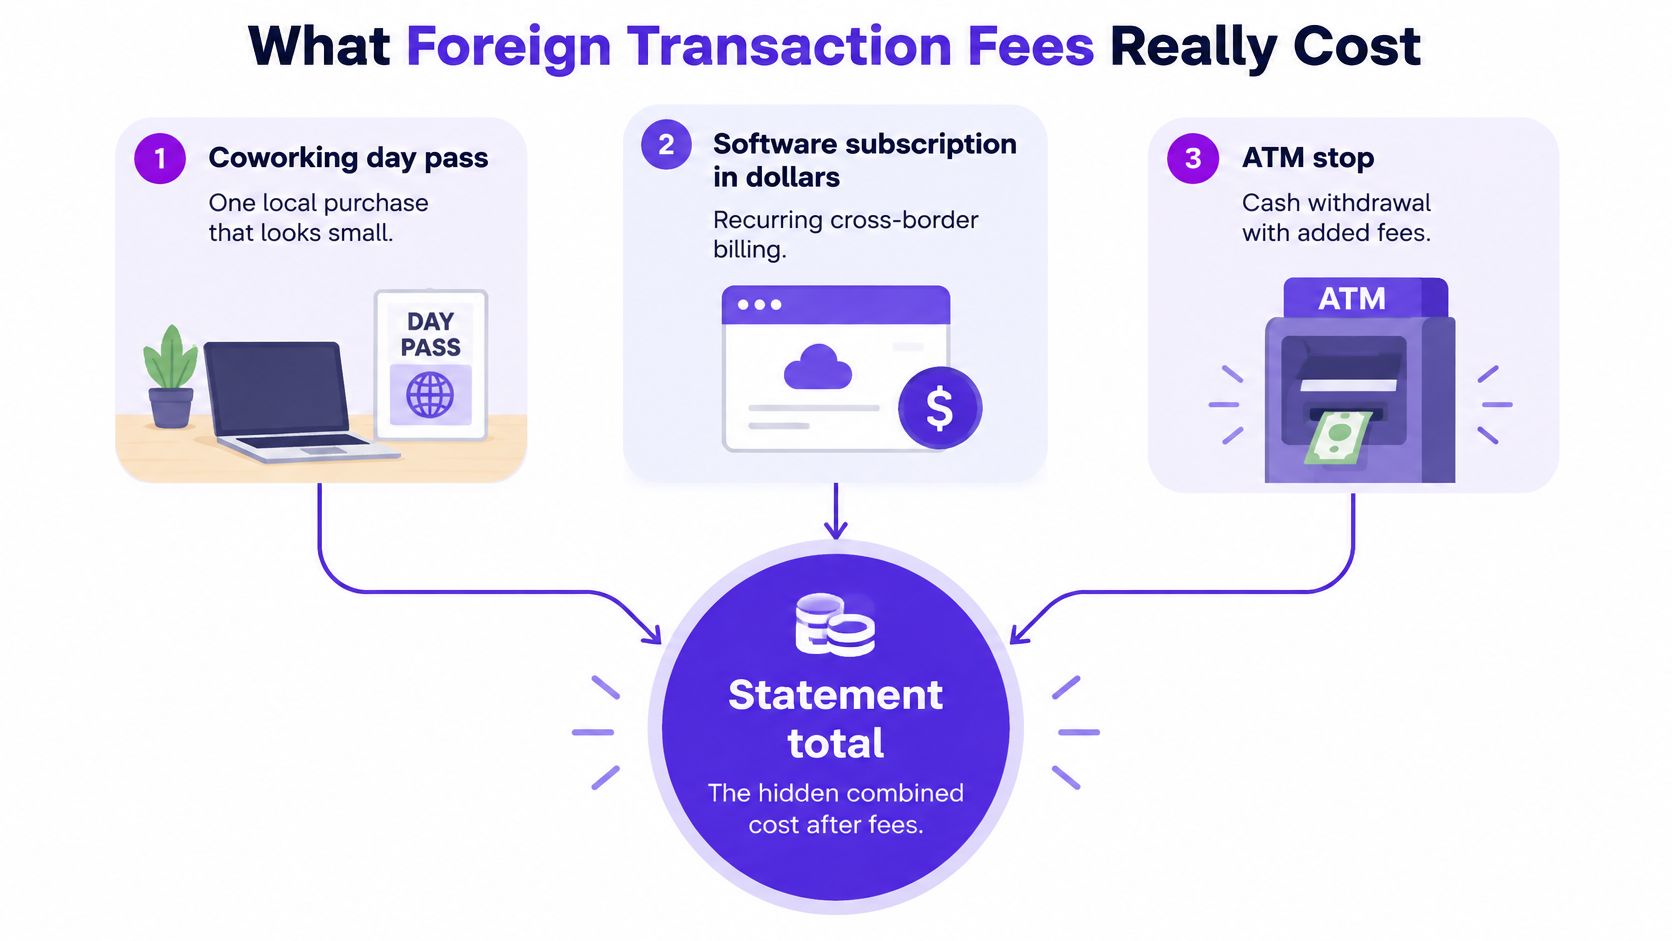
Angenommen, Ihre Woche umfasst einen Coworking-Tagespass in Landeswährung bezahlt, ein in Dollar abgerechnetes Software-Abo einer Firma mit Sitz im Ausland und eine Bargeldabhebung am Automaten. Diese drei kleinen Posten können drei verschiedene Ebenen treffen. Der Coworking-Pass kann eine Gebühr des Herausgebers auslösen. Das Abo kann als Transaktion bei einem ausländischen Händler zählen, obwohl der Preis in Dollar angezeigt wird. Die Abhebung kann einen Betreiberaufschlag, eine Gebühr Ihrer eigenen Bank und einen Umrechnungsaufschlag bringen, wenn Sie den Kurs des Automaten akzeptieren.
Die Größenordnung bei monatlichen Ausgaben
Für Menschen, die grenzüberschreitend leben und abrechnen, sind das keine Rundungsfehler. 2024 lagen Kartengebühren bei Reisetransaktionen im Schnitt bei 2 % bis 3,9 % über alle Regionen, und 40 % der Befragten aus Nordamerika gaben an, 3 % bis 3,9 % pro Transaktion zu zahlen, laut einer Phocuswright-Studie zu den Zahlungskosten im Reisebereich.
Übertragen Sie diesen hohen Wert auf Ausgaben, die Sie kennen. Bei 3% zahlen Sie 30 $ auf 1.000 $. Ein Monat mit 3.000 $ für Mietkautionen, Hotels, Transport, Abos und Tools von Dienstleistern über ausländische Händler kostet etwa $90. Wiederholen Sie diesen Monat das ganze Jahr, und Sie liegen bei fast $1,080 – noch vor Automatengebühren oder einem schlechten Kurs am Terminal.
Praktische Regel: Addieren Sie Herausgebergebühr und Umrechnungsaufschlag, bevor Sie einem als gebührenfrei beworbenen Produkt vertrauen. Eine Gebührenzeile mit 0 $ und schlechtem Wechselkurs ist nicht kostenlos.
Gebührenebenen im Ausland und ihre Kosten
| Gebührenebene | Typischer Betrag | Wer sie erhebt | Wann sie anfällt |
|---|---|---|---|
| Auslandseinsatzgebühr des Herausgebers | Oft in einer Gesamtgebühr von 2 % bis 3,9 % bei Reisekarten enthalten | Kartenherausgeber | Fremdwährung, Ausland oder ausländischer Händler |
| Gebühr des Kartennetzwerks | Vom Herausgeber weitergegeben, mit einem Beispiel von 1 % in Verbraucherhinweisen | Kartennetzwerk, vom Herausgeber weitergegeben | Jede betroffene Auslandstransaktion |
| Gesamtgebühr des Herausgebers bei 3 % | 30 $ pro 1.000 $, etwa 90 $ bei 3.000 $ im Monat | Kartenherausgeber | Jede betroffene Auslandstransaktion |
| Dynamische Währungsumrechnung | Am Terminal festgelegter Aufschlag über dem Kurs des Kartennetzwerks | Händler oder Automat | Zahlung in Heimatwährung angeboten |
| Aufschlag des Automatenbetreibers | 2,40 $ im Schnitt an einem fremden Automaten laut einer Mitteilung von 2013 | Automatenbetreiber | Jede Bargeldabhebung im Ausland |
| Fremdautomatengebühr der eigenen Bank | 1,40 $ im Schnitt laut derselben Mitteilung von 2013 | Hausbank | Jede Bargeldabhebung im Ausland |
| Wechselkursspanne bei einem gebührenfreien Produkt | Differenz zwischen Ihrem Kurs und dem Interbankenkurs | Bank oder Fintech | Umrechnung, auch wenn die Gebührenzeile 0 $ zeigt |
Ein Dollarpreis auf dem Beleg beweist nicht, dass der Händler inländisch ist. Entscheidend ist, wo der Händler die Zahlung abwickelt und was Ihr Herausgeber laut Bedingungen als ausländisch einstuft. Deshalb kann ein Abo, das Sie am Küchentisch abgeschlossen haben, dieselbe Gebühr auslösen wie ein Kauf im Ausland.
Karten und Mehrwährungskonten im Vergleich
Suchen Sie keinen einzigen Gewinner. Jeder Zahlungsweg erledigt eine Aufgabe gut und eine andere schlecht, also passen Sie den Weg an die jeweilige Zahlung an.
Eine Kreditkarte ohne Auslandseinsatzgebühr ist Ihr Standard für Hotels, Transport, Flüge und Online-Händler, sofern die Bedingungen wirklich 0 % nennen und Sie den Saldo vollständig begleichen. Kredit erleichtert auch Hotelkautionen, ohne Geld auf einem Girokonto zu blockieren. Ihre Schwäche ist Bargeld: Eine Abhebung mit Kreditkarte gilt meist als Bargeldvorschuss, mit eigener Preisgestaltung und sofort anfallenden Zinsen.
Girokonto mit Erstattung von Automatengebühren ist Ihr Werkzeug für Bargeld. Es ist für Orte gedacht, an denen kleine Restaurants, Märkte und Vermieter noch Scheine bevorzugen. Der Haken steckt im Kleingedruckten: Manche Konten deckeln die monatliche Erstattung, manche erstatten Wochen später, und die Erstattung der Betreibergebühr beseitigt keine Wechselkursspanne, die Ihre Bank in den Kurs einbaut.
Zahlungswege für Ausgaben als Nomade
| Zahlungsweg | Käufe im Ausland | Bargeld am Automaten | Beste Aufgabe für Nomaden | Hauptnachteil |
|---|---|---|---|---|
| Kreditkarte ohne Auslandsgebühr | 0 %, wenn die Bedingungen des Herausgebers es vorsehen | Schlecht | Hotels, Transport, ausländische Online-Händler | Jahresgebühr muss durch Prämien gedeckt sein; Umrechnung trotzdem ablehnen |
| Girokonto mit Erstattung von Automatengebühren | Oft 0 % bei Debitkartenkäufen | Betreibergebühren erstattet, teils gedeckelt | Länder mit viel Barzahlung | Eine Spanne kann bleiben, Erstattungen können sich verzögern |
| Mehrwährungskonto | Nahe am Interbankenkurs, wenn die Währung bereits vorhanden ist | Bis zu einem Tariflimit inklusive, danach gebührenpflichtig | Rechnungen, Dienstleister, lokale Miete | Aufschläge am Wochenende oder über dem Tarif, keine Kreditlinie |
| Karte der Hausbank mit Auslandsgebühr | Etwa 3 % in einem typischen Rechenbeispiel | Plus die Automatengebühren | Nur als Reserve | Kann bei manchen ausländischen Händlern mit Heimatwährung trotzdem Gebühren auslösen |
| Bargeldumtausch am Flughafen oder im Hotel | Keine Kartengebühr | Kein Geldautomat | Notfall-Taschengeld | Wechselkurse am Schalter sind meist die schlechtesten |
Ein Mehrwährungskonto gewinnt, wenn das Geld bereits in der Währung eingeht, in der Sie ausgeben. Zahlen Kunden in Euro, Pfund oder australischen Dollar, können Sie mit diesem Guthaben lokale Kosten ohne doppelte Umrechnung begleichen. Es ist keine Kreditlinie, und manche Tarife verlangen Aufschläge am Wochenende oder über einem monatlichen Umtauschlimit – tauschen Sie größere Beträge also möglichst werktags innerhalb Ihres Limits.
Ihre normale Karte der Hausbank, die noch eine Auslandsgebühr verlangt, gehört als Reserve in die Schublade. Behalten Sie sie für den Tag, an dem Ihre Hauptkarte gesperrt wird, nicht für den Alltag. Bargeldumtausch am Flughafen oder im Hotel liegt noch darunter. Nutzen Sie ihn für ein Taxi, wenn nichts anderes geht, und wechseln Sie noch am selben Tag zu einem richtigen Zahlungsweg.
Drei Situationen, drei Entscheidungen
In Euro bezahlt, wohnhaft in Spanien: Zahlen Sie Miete, Lebensmittel und lokale SIM-Karte aus dem Euro-Guthaben. Dieses Einkommen in Dollar und zurück in Euro zu tauschen kostet zwei Spannen, die Sie nie gebraucht hätten.
Drei Wochen Städte-Hopping mit kartenfreundlichen Läden: Zahlen Sie fast alles mit der gebührenfreien Kreditkarte und tragen Sie nur einen kleinen Bargeldpuffer.
Bargeldlastiger Monat in einer kleineren Stadt: Nutzen Sie das Konto mit Automatengebühr-Erstattung, heben Sie seltener ab und behalten Sie die Kreditkarte für größere Händler, die sie akzeptieren.
Bevor Sie etwas Neues eröffnen, vergleichen Sie, wie jeder Anbieter Betrugswarnungen, Kartensperren und Kontowiederherstellung im Ausland handhabt, denn Sicherheitsfunktionen für internationale Zahlungen zählen genauso viel wie eine niedrige Gebühr, wenn eine gesperrte Karte Sie beim Check-in festsitzen lässt. Wenn Sie Ihr ganzes Setup neu aufbauen, vergleicht unser Ratgeber zu den besten internationalen Bankoptionen für mobile Berufstätige die Kontoarten direkt nebeneinander.
Behalten Sie drei Werkzeuge, nicht sieben. Eine Karte für Ausgaben, ein Konto für Bargeld und einen Topf für die Währungen, in denen Sie tatsächlich verdienen und Miete zahlen.
Kundenzahlungen ohne doppelte Umrechnung
Die meisten Ratschläge enden bei den Ausgaben. Für Freelancer und Berater liegt das größere Leck oft auf dem Weg hinein, wenn eine Kundenzahlung einmal von einer Plattform und noch einmal von Ihrer Bank umgerechnet wird.
Doppelte Umrechnung funktioniert so: Ein Kunde in Spanien zahlt Sie in Euro. Ihre Zahlungsplattform rechnet die Euro zu ihrem Kurs in Dollar um und zahlt Dollar aus. Da Sie in Spanien leben, rechnet Ihre Karte die Dollar für die Miete zurück in Euro. Sie haben zwei Spannen auf Geld gezahlt, das in derselben Währung begann und endete.
Eine Routine in fünf Schritten für Zahlungseingänge
Listen Sie jeden Kunden und seine Zahlungswährung auf. Notieren Sie, wer Sie bezahlt, in welcher Währung und über welche Plattform oder Bank. Rechnen Sie in dieser Währung ab, wenn Sie darin ein Guthaben führen, damit die Zahlung ohne erzwungene Umrechnung ankommt.
Fragen Sie, wo eine ungewohnte Währung landen kann. Zahlt ein Kunde in einer Währung, die Sie nicht führen, fragen Sie, ob die Auszahlung auf ein Guthaben in Ihrer Hauptarbeitswährung gehen kann und wer den Kurs bei Eingang festlegt. Klären Sie das vor der ersten Rechnung, nicht nach der ersten zu niedrigen Zahlung.
Notieren Sie jeden erzwungenen Umrechnungskurs. Wenn ein Lohntool, Marktplatz oder Zahlungsabwickler für Sie umrechnet, notieren Sie den verwendeten Kurs und vergleichen Sie ihn mit dem Interbanken-Referenzkurs des Tages. Kosten, die Sie nie aufgeschrieben haben, können Sie nicht beheben, und wiederholt schlechte Kurse sind ein Grund, den Zahlungsweg neu zu verhandeln.
Leiten Sie jeden Eingang in den passenden Topf. Euro eines spanischen Kunden zahlen die spanische Miete aus dem Euro-Guthaben. Pfund eines Londoner Kunden zahlen einen britischen Dienstleister. Geld sollte zuerst zu Ausgaben in derselben Währung fließen.
Rechnen Sie die übrigen Ebenen in Ihr Angebot ein. Besteht ein Kunde auf einem Weg, der Sie in einem Rechenbeispiel etwa 3 % kostet, schlagen Sie diese erwarteten Kosten auf Ihren Projektpreis auf oder legen Sie im Vertrag fest, wer die Umrechnungsgebühren trägt. Schweigt der Vertrag dazu, tragen meist Sie sie.
Angenommen, Sie bieten ein Projekt zum Festpreis an, der Kunde zahlt über eine Plattform mit schlechtem Kurs, und Ihre Bank rechnet erneut um. Ihr effektiver Tagessatz ist gerade gesunken, und keine Zeile auf einem Auszug nennt das eine Gebühr. Wenn Sie im Vertrag die Rechnungswährung, den Zahlungsweg und wer die Umrechnungskosten trägt festhalten, vermeiden Sie diesen Streit später.
Wenn Sie Konten in einem Land eröffnen, in dem Sie noch keine lokale Steuernummer haben, zeigt unsere Anleitung, wie Sie ein Bankkonto ohne SSN eröffnen – und welche Dokumente Banken stattdessen meist verlangen.
Machen Sie vor Ihrem nächsten Auftrag einen kurzen Test. Wählen Sie einen Kunden, eine Währung und ein Auszahlungskonto und prüfen Sie den Kurs schriftlich, bevor die erste Rechnung rausgeht. Ist dieser eine Weg sauber, übertragen Sie ihn auf alle anderen Kunden.
Gebührenfreie Zahlungen einrichten und am Terminal richtig wählen
Richten Sie das in einer Sitzung ein, vor Ihrer nächsten Reise oder Abrechnungsperiode. Sie brauchen Ihre Kartenverträge oder Preisseiten und eine einfache Notiz, die Sie später aktualisieren.
Die Gebühr, gegen die Sie kämpfen, ist ein Stapel unter einem Logo. Eine Karte kann mit null Auslandseinsatzgebühr werben und Sie trotzdem Geld kosten – über einen ausländischen Händler, eine Netzwerkgebühr oder dynamische Währungsumrechnung am Terminal. Die folgenden Schritte richten zuerst Ihre gebührenfreien Zahlungswege ein und behandeln dann die zwei Entscheidungen, die Sie vor Ort an Terminals und Automaten treffen.
Prüfen Sie, was Sie schon besitzen
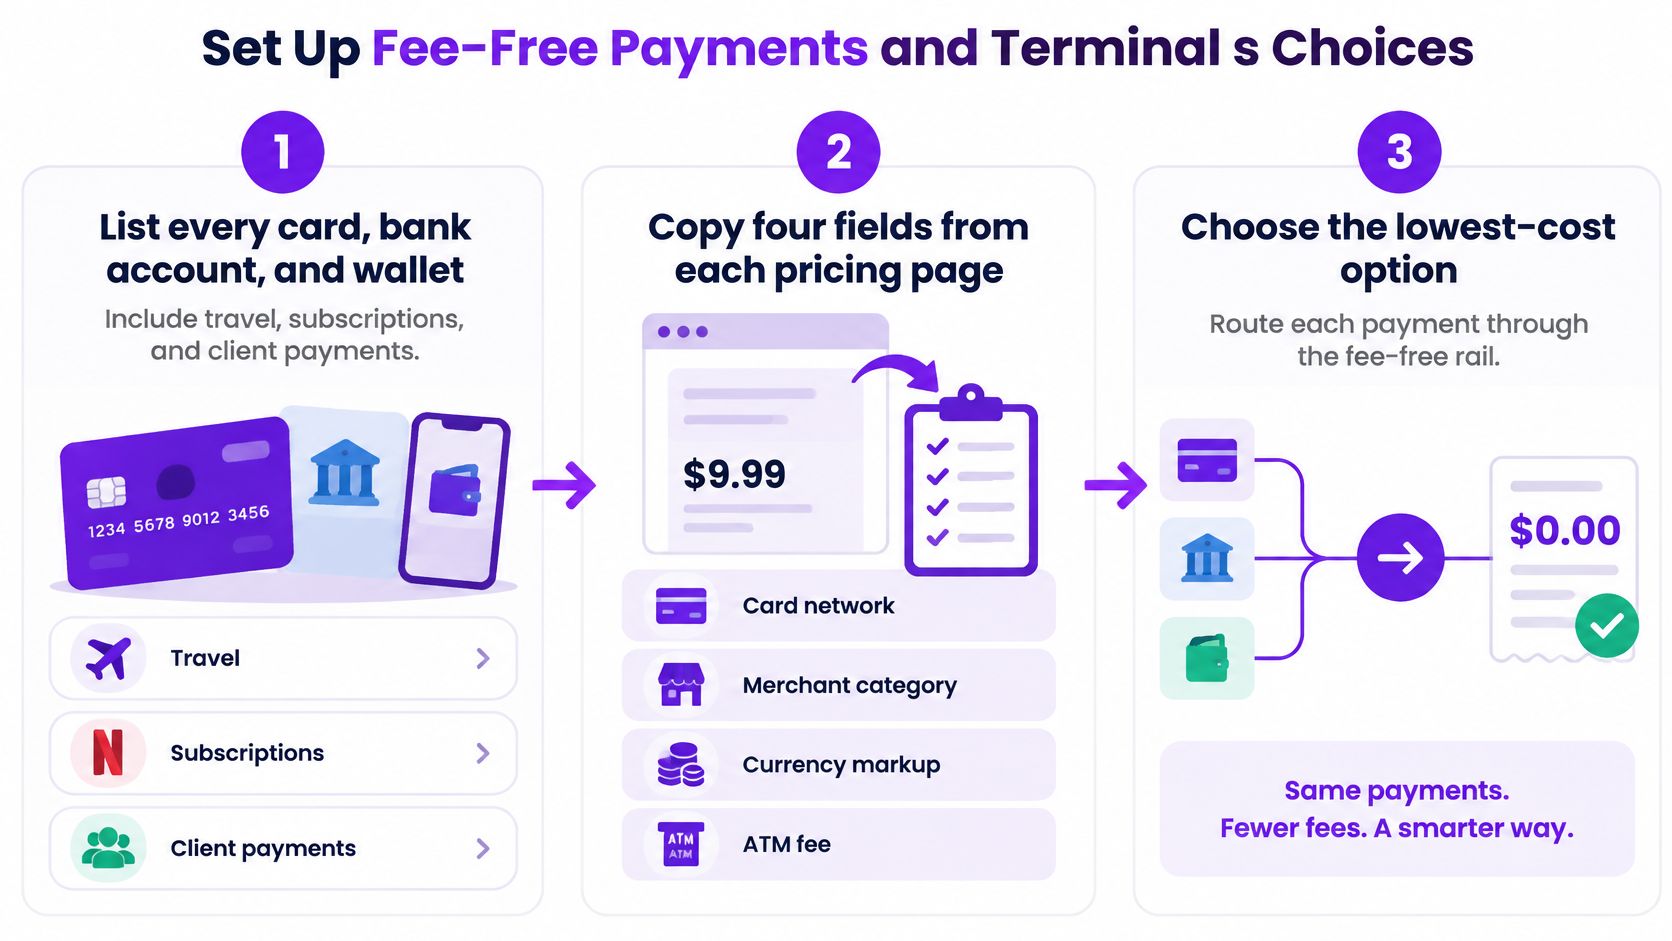
Listen Sie jede Karte, jedes Konto und jede Wallet auf, die Sie nutzen. Nehmen Sie auch die hinterlegte Karte für Software, Werbung, Hosting und App-Stores auf, nicht nur die Karten im Portemonnaie. In Abos verstecken sich alte Karten mit Gebühren.
Übernehmen Sie vier Angaben aus jedem Preisverzeichnis. Notieren Sie den Prozentsatz für Auslandstransaktionen, eventuelle Festgebühren, die Gebühr für Bargeldvorschüsse, sowie die Methode der Kursberechnung. Die CFPB-Verbraucherkreditregeln zur Offenlegung von Auslandsgebühren regeln, wie Herausgeber diese Gebühren angeben, und der Prozentsatz in Ihrem Vertrag fasst oft Netzwerkgebühr und eigene Gebühr des Herausgebers in einer Zahl zusammen. Zwei Karten mit derselben Angabe können sie unterschiedlich aufteilen – gut zu wissen, wenn Sie später Auszüge vergleichen.
Markieren Sie für jede Karte die drei Auslöser. Ein Kauf kann betroffen sein, weil er in Fremdwährung erfolgt, weil er außerhalb Ihres Heimatlandes stattfindet oder weil der Händler ausländisch ist – selbst wenn der Preis in US-Dollar angezeigt wird. Dieser dritte Auslöser trifft Menschen, die nie verreisen, aber bei ausländischen Anbietern kaufen.
Rechnen Sie bei jeder Jahresgebühr die Gewinnschwelle aus. Wer eine Gebühr von 3 % vermeidet, spart 30 $ pro 1.000 $ Auslandsausgaben. Eine Karte mit 90 $ Jahresgebühr braucht daher $3,000 betroffene Ausgaben, um sich zu rechnen, bevor Prämien oder andere Vorteile zählen. Darunter gewinnt meist eine Option ohne Jahresgebühr.
Ordnen Sie jeder Aufgabe einen Zahlungsweg zu
Machen Sie eine Karte ohne Auslandsgebühr zu Ihrer Standardkarte. Nutzen Sie sie für Hotels, Transport, Flüge und ausländische Websites, und hinterlegen Sie sie bei jedem wiederkehrenden ausländischen Händler aus Schritt 1. Bewahren Sie eine Reservekarte getrennt vom Portemonnaie auf, damit eine verlorene Karte Sie nicht auf einen teuren Weg zwingt.
Legen Sie Guthaben für Ihre Mietwährungen fest. Wählen Sie die ein oder zwei Währungen, in denen Sie Wohnung und regelmäßige lokale Rechnungen bezahlen, und halten Sie diese auf Ihrem Mehrwährungskonto. Zahlen aus einem passenden Guthaben entfernt die Umrechnung komplett – der sauberste Weg, Auslandsgebühren bei großen, wiederkehrenden Zahlungen zu vermeiden.
Dieses kurze Video geht dieselbe Prüfung und die Entscheidungen am Terminal der Reihe nach durch – praktisch, wenn Sie mit geöffneten Auszügen mitmachen möchten.
Wählen Sie am Terminal richtig
Wählen Sie immer die Landeswährung. Bietet ein Terminal oder Automat Ihre Heimatwährung an, handelt es sich um dynamische Währungsumrechnung. Der Händler oder Automatenbetreiber legt den Kurs fest und behält den Aufschlag, und keine Zeile auf Ihrem Beleg zeigt, was Sie dafür bezahlt haben. Mit der Landeswährung rechnet Ihr Kartennetzwerk um, und Ihre gebührenfreie Karte erledigt die Aufgabe, für die Sie sie gewählt haben.
Nutzen Sie in Europa die Offenlegungsregeln zum Vergleich. Die EU-Verordnung 2019/518, verabschiedet am 19. März 2019 und größtenteils anwendbar seit dem 15. Dezember 2019, verlangt, dass Umrechnungsentgelte als prozentualer Aufschlag auf den letzten verfügbaren Referenzkurs der Europäischen Zentralbank angezeigt werden. Zeigt der Bildschirm einen Aufschlag, den Sie als ausgewiesene Gebühr nie akzeptieren würden, lehnen Sie die Umrechnung ab.
Das Terminal fragt, wer Ihren Wechselkurs festlegen darf. Landeswährung heißt: Ihr Kartennetzwerk. Heimatwährung heißt: der Händler.
Weniger Bargeldabhebungen
- Heben Sie seltener, größere Beträge und an den richtigen Automaten ab. Eine Mitteilung im US Federal Register von 2013 zur Offenlegung von Automatengebühren berichtete, dass ein fremder Automat im Schnitt $2.40 verlangte, während die eigene Bank des Kunden im Schnitt zusätzlich $1.40 berechnete – zusammen $3.80 pro Abhebung. Jeder Stopp ist eine feste Maut, egal wie viel Bargeld Sie abheben, also zahlen kleine, häufige Abhebungen diese Maut viele Male. Zwei Abhebungen im Monat zu 3,80 $ ergeben etwa 91,20 $ im Jahr vor jedem Wechselkursaufschlag – nutzen Sie also Automaten im Netz oder mit Gebührenerstattung und bündeln Sie Ihre Abhebungen.
Was wiederholtes Abheben an fremden Automaten kostet
| Gebühr | Betrag | Erhebungszeitpunkt |
|---|---|---|
| Durchschnitt des fremden Automatenbetreibers | $2.40 | Federal-Register-Mitteilung von 2013 |
| Durchschnittlicher Zuschlag der eigenen Bank | $1.40 | Federal-Register-Mitteilung von 2013 |
| Durchschnitt pro Abhebung insgesamt | $3.80 | Federal-Register-Mitteilung von 2013 |
| Gebühr fremder Automaten 2004 | Unter 1,50 $ | In der Mitteilung von 2013 zitiert |
| Zwei Abhebungen pro Monat | Etwa 91,20 $ im Jahr bei 3,80 $, ohne Wechselkursaufschlag | Beispielrechnung aus diesen Durchschnittswerten |
Sie sind fertig, wenn eine Notiz Ihr Werkzeug für Kartenausgaben, Abos, Dienstleisterzahlungen und Bargeld nennt. Zeigt eine Kategorie noch auf die nächstbeste Karte, entsteht dort Ihre nächste Gebühr.
Monatliche Kontrollen, Gebührenerlass und Bindung
Setups verrutschen. Ein Abo verlängert sich auf einer alten Karte, ein Hotel rechnet über eine ausländische Gesellschaft ab, ein neuer Kunde zahlt über eine umrechnende Plattform. Eine zehnminütige Monatskontrolle erkennt alle drei, bevor sie sich wiederholen.
Die monatliche Routine
Prüfen Sie jeden Auszug auf Gebührenzeilen und seltsame Beträge. Achten Sie auf Auslandseinsatzgebühren, Umrechnungshinweise und Händler, die Sie für inländisch hielten. Software, Werbeplattformen, Hotels und Coworking-Spaces, die über eine ausländische Gesellschaft abrechnen, sind die üblichen Überraschungen.
Stellen Sie jeden wiederkehrenden ausländischen Händler auf Ihre gebührenfreie Karte um. Ändern Sie die hinterlegte Karte am selben Tag, an dem Sie die Gebühr entdecken, und notieren Sie das nächste Verlängerungsdatum. Wer erst nach der zweiten Verlängerung wechselt, zahlt für eine Lektion zweimal.
Bitten Sie um Erlass, sobald eine Gebühr gebucht wird. 2024 hatten 64 % der US-Verbraucher Erfolg, wenn sie ihren Kartenherausgeber um Erlass oder Senkung einer Auslandseinsatzgebühr baten, laut einer LendingTree-Umfrage unter 2.042 Verbrauchern. Rufen Sie an, nennen Sie Gebühr und Datum, bitten Sie höflich um Erlass oder Senkung und notieren Sie den Namen des Mitarbeiters. Sie können auch vor einem langen Auslandsaufenthalt fragen, solange Sie bei einem Nein noch die Karte wechseln können.
Informieren Sie Ihren Herausgeber vor einem neuen Land. Eine Betrugssperre an der Hotelrezeption treibt Menschen zum nächsten teuren Automaten oder zu einer Reservekarte mit etwa 3 % Gebühr. Eine zweiminütige Reisemeldung in der App verhindert dieses Durcheinander.
Überspringen Sie Zusatzangebote, die einen Händlerkurs festschreiben. Bildschirme mit Kursschutz oder garantiertem Betrag in Heimatwährung verkaufen Ihnen die Umrechnung des Händlers. Lehnen Sie ab und zahlen Sie in Landeswährung.
Wenn Sie Kontostrukturen vergleichen, während Sie außerhalb Ihres Heimatlandes leben, hilft unser Ratgeber zur Eröffnung eines Bankkontos für Nichtansässige zu verstehen, was Banken in der Regel verlangen. Wer auch den Rest seines mobilen Arbeitslebens ordnet – von der Suche nach einem passenden Finanzplan zur Verfolgung von Einkommen in mehreren Währungen bis zu einheitlichen Rechnungen –, findet Hilfe in unseren Dive-Deeper-Ratgebern zu Visa, Banking, Versicherung, Programmieren, Deep-Work-Taktiken, Tools, Marketing, E-Mails und Partnerschaften. Unser kostenloser Rechnungsgenerator hilft Ihnen, die Rechnungswährung auf jeder Rechnung klar anzugeben, und da die Mazurly-Preise erst bald kommen, ist bis dahin alles auf Mazurly kostenlos.
Die Bindungsentscheidung
Benennen Sie noch diese Woche laut Ihre drei Werkzeuge. Ihre gebührenfreie Standardkarte für Ausgaben und Abos. Ihr Bargeldkonto für Abhebungen. Ihr Währungsguthaben für Miete und Kundeneinnahmen an Ihrem Wohnort.
Wenn Sie eine Karte mit Gebühren wegen ihrer Prämien behalten, schreiben Sie ihre Gewinnschwelle daneben. Prämien, die weniger einbringen als die Gebühr im Ausland, sind keine Prämien, sondern ein Rabatt auf einen Aufpreis. Nehmen Sie die Karte aus der Auslandsnutzung, wenn die Rechnung nicht aufgeht, und behalten Sie sie nur für inländische Kategorien, in denen sie gewinnt.
Die Version für heute Abend ist kleiner. Stecken Sie eine Karte ins Portemonnaie, legen Sie eine Bargeldregel für jeden Automaten fest und sorgen Sie dafür, dass ein Währungsguthaben bereitsteht, bevor die nächste Zahlung oder Kundenzahlung eingeht. Das ist das ganze System, und es passt auf eine Karteikarte.
Hören Sie auf, für Geld, das Sie im Ausland verdienen und ausgeben, doppelt Umrechnung zu zahlen. Mazurly bietet global mobilen Gründern, Freelancern und Remote-Teams praktische Ratgeber und kostenlose Tools für Rechnungen, Banking, Visa und grenzüberschreitende Zahlungen, damit Sie Ihr Drei-Werkzeug-System einrichten und von überall betreiben können. Besuchen Sie uns noch heute, wählen Sie Standardkarte, Bargeldkonto und Währungsguthaben und leiten Sie Ihre nächste Zahlung den günstigeren Weg.