Как избежать комиссий за зарубежные транзакции в 2026 году
Оглавление
- Сколько на самом деле стоят комиссии за зарубежные транзакции
- Масштаб на месячных расходах
- Слои зарубежных комиссий и их стоимость
- Сравнение карт и мультивалютных счетов
- Платёжные инструменты для расходов кочевника
- Три ситуации — три решения
- Выплаты от клиентов без двойной конвертации
- Порядок действий для входящих платежей в пять шагов
- Настройте платежи без комиссий и правильный выбор на терминале
- Проверьте, что у вас уже есть
- Закрепите за каждой задачей один инструмент
- Делайте правильный выбор на терминале
- Реже снимайте наличные
- Во что обходятся частые снятия в чужих банкоматах
- Ежемесячные проверки, отмена комиссий и привязка
- Ежемесячная рутина
- Решение о привязке
Заведите карту без комиссии за зарубежные транзакции — и готово. Это популярный совет, и он настолько неполный, что каждый месяц стоит вам денег.
Карта с нулевой комиссией за зарубежные транзакции решает только один слой. Она не мешает терминалу отеля пересчитать счёт по своему курсу, владельцу банкомата — добавить сбор, а зарубежной софтверной компании — вызвать комиссию на другой сохранённой карте. Она также не скажет, что будет, если клиент платит вам в евро, а банк конвертирует их в доллары прежде, чем вы сможете потратить их в Европе.
Чтобы избежать комиссий за зарубежные транзакции, относитесь к ним как к стопке, а не как к логотипу на карте. Проверяете каждый слой, закрепляете каждый вид расходов за самым дешёвым инструментом и делаете один правильный выбор на терминале. Настройте это один раз, проверяйте раз в месяц — и комиссии почти исчезнут.
Сколько на самом деле стоят комиссии за зарубежные транзакции
Оплата в домашней валюте кажется надёжнее, потому что видно итоговую сумму. Часто это дорогой выбор. Принимая сумму в домашней валюте, вы позволяете продавцу или банкомату установить курс вместо платёжной системы, а эмитент всё равно может добавить свою комиссию.
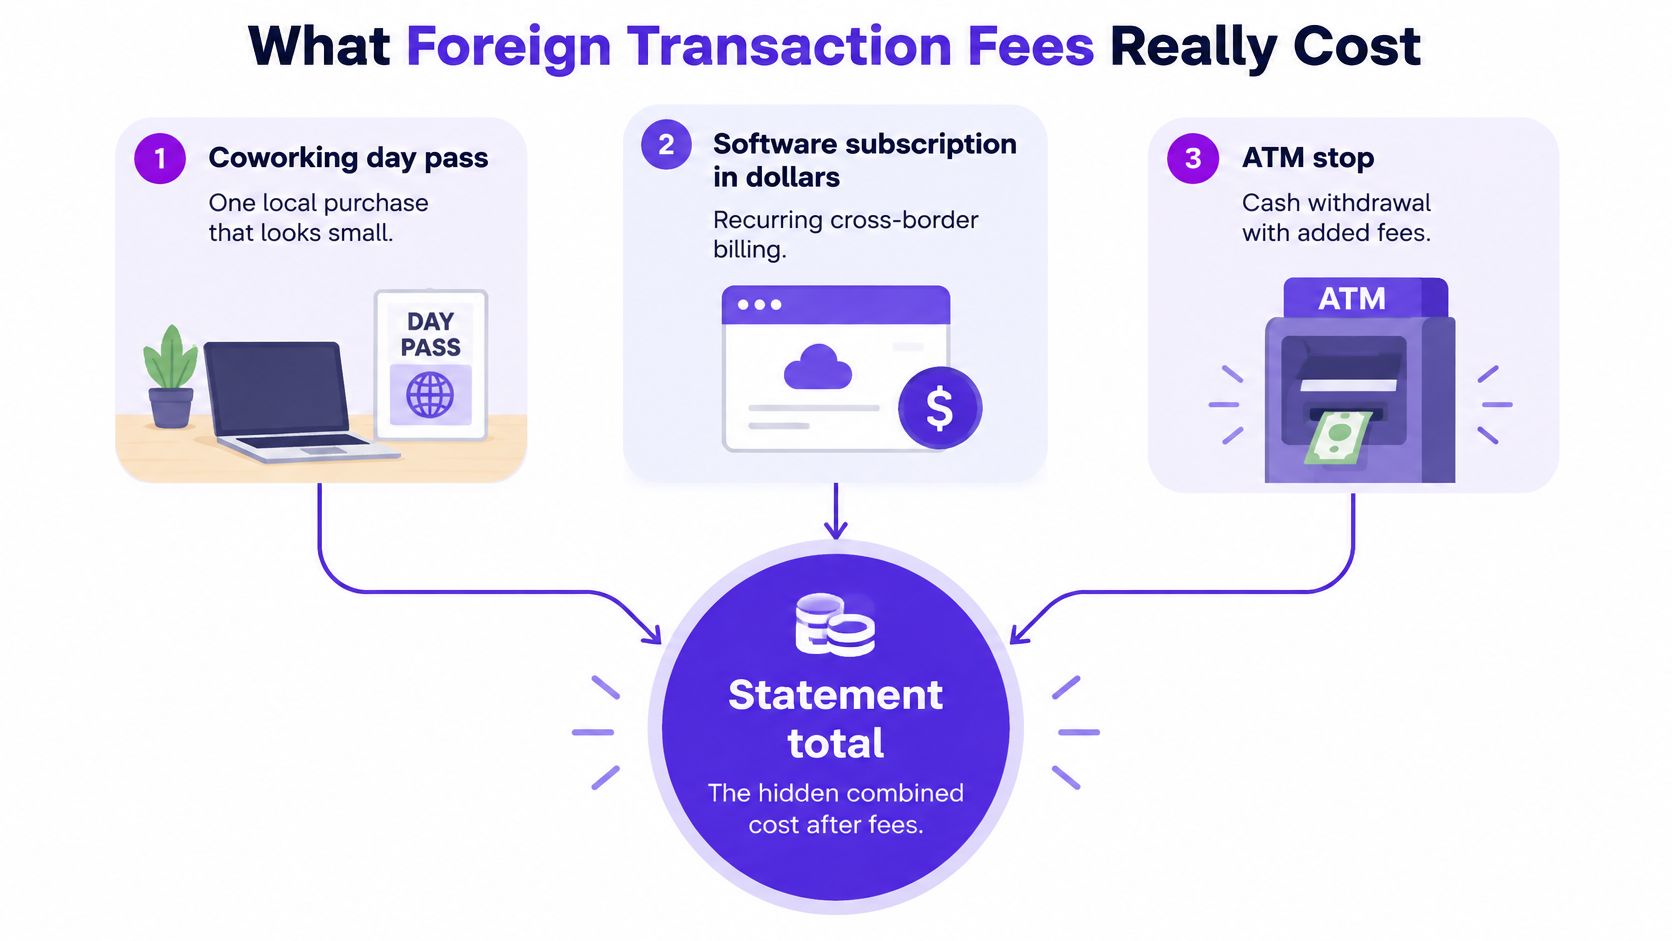
Допустим, на этой неделе у вас дневной абонемент в коворкинг с оплатой в местной валюте, подписка на софт с оплатой в долларах от компании за рубежом и одно снятие в банкомате. Эти три мелочи могут задеть три разных слоя. За коворкинг может взяться комиссия эмитента. Подписка может считаться транзакцией у зарубежного продавца, даже если цена в долларах. Снятие в банкомате может добавить сбор оператора, комиссию вашего банка и наценку на курс, если вы примете курс банкомата.
Масштаб на месячных расходах
Для тех, кто живёт и выставляет счета в разных странах, это не погрешность округления. В 2024 году комиссии по картам в туристических транзакциях составляли в среднем от 2% до 3,9% в разных регионах, а 40% респондентов из Северной Америки сообщили, что платят от 3% до 3,9% за транзакцию, согласно исследованию Phocuswright о стоимости платежей в путешествиях.
Примените этот верхний диапазон к знакомым расходам. При 3% вы платите 30 $ с каждых 1 000 $. Месяц на 3 000 $ — залоги за аренду, отели, транспорт, подписки и инструменты подрядчиков у зарубежных продавцов — обходится примерно в $90. Повторите такой месяц весь год — и выйдет почти $1,080, не считая сборов банкоматов и плохого курса на терминале.
Практическое правило: Сложите комиссию эмитента и наценку на конвертацию, прежде чем доверять продукту с рекламой «без комиссий». Строка комиссии 0 $ при плохом курсе — это не бесплатно.
Слои зарубежных комиссий и их стоимость
| Слой комиссии | Типичная сумма | Кто взимает | Когда применяется |
|---|---|---|---|
| Комиссия эмитента за зарубежную транзакцию | Часто входит в общие 2–3,9% по картам в поездках | Эмитент карты | Иностранная валюта, другая страна или зарубежный продавец |
| Сбор платёжной системы | Перекладывается эмитентом; в потребительских руководствах пример — 1% | Платёжная система, через эмитента | Любая подходящая зарубежная транзакция |
| Итог эмитента при ставке 3% | 30 $ с 1 000 $, около 90 $ с 3 000 $ в месяц | Эмитент карты | Любая подходящая зарубежная транзакция |
| Динамическая конвертация валюты | Наценка на терминале сверх курса платёжной системы | Продавец или банкомат | Предложена оплата в домашней валюте |
| Сбор оператора банкомата | В среднем 2,40 $ в чужом банкомате по уведомлению 2013 года | Владелец банкомата | Каждое снятие наличных за рубежом |
| Комиссия вашего банка за чужой банкомат | В среднем 1,40 $ по тому же уведомлению 2013 года | Домашний банк | Каждое снятие наличных за рубежом |
| Курсовой спред у продукта без комиссии | Разница между вашим курсом и среднерыночным | Банк или финтех | Конвертация, даже если в строке комиссии 0 $ |
Цена в долларах на чеке не доказывает, что продавец местный. Важно, где продавец проводит платёж и что эмитент по условиям считает зарубежным. Поэтому подписка, оформленная за кухонным столом, может принести ту же комиссию, что и покупка в другой стране.
Сравнение карт и мультивалютных счетов
Не ищите одного победителя. Каждый платёжный инструмент хорошо делает одно и плохо — другое, поэтому подбирайте инструмент под конкретный платёж.
Кредитная карта без комиссии за зарубежные транзакции — ваш основной вариант для отелей, транспорта, перелётов и онлайн-магазинов, если в условиях действительно 0% и вы гасите задолженность полностью. Кредитка также помогает с депозитами в отелях, не замораживая деньги на текущем счёте. Её слабое место — наличные: снятие в банкомате с кредитной карты обычно считается выдачей наличных с отдельными тарифами и процентами с первого дня.
Текущий счёт с возвратом комиссий банкоматов — ваш инструмент для наличных. Он нужен там, где небольшие рестораны, рынки и арендодатели всё ещё предпочитают купюры. Подвох — в мелком шрифте: у одних счетов лимит возврата в месяц, другие возвращают через недели, а возврат сбора оператора не убирает спред, заложенный банком в курс.
Платёжные инструменты для расходов кочевника
| Платёжный инструмент | Покупки за рубежом | Наличные в банкомате | Лучшая задача для кочевника | Главный подвох |
|---|---|---|---|---|
| Кредитная карта без зарубежной комиссии | 0%, если так сказано в условиях эмитента | Плохо | Отели, транспорт, зарубежные онлайн-магазины | Годовое обслуживание должно окупаться бонусами; конвертацию всё равно отклоняйте |
| Текущий счёт с возвратом комиссий банкоматов | Часто 0% на покупки по дебетовой карте | Сборы операторов возвращаются, иногда с лимитом | Страны, где много платят наличными | Спред может остаться, возврат может задерживаться |
| Мультивалютный счёт | Близко к среднерыночному курсу, если валюта уже есть | Входит в тариф до лимита, затем платно | Счета, подрядчики, местная аренда | Наценки в выходные или сверх тарифа, нет кредитной линии |
| Карта домашнего банка с зарубежной комиссией | Около 3% в типичном примере | Плюс все сборы банкомата | Только как запасная | Может давать комиссию у некоторых зарубежных продавцов в домашней валюте |
| Обмен наличных в аэропорту или отеле | Нет комиссии по карте | Не банкомат | Деньги на крайний случай | Курсы в обменниках обычно худшие |
Мультивалютный счёт выигрывает, когда деньги уже приходят в той валюте, в которой вы тратите. Если клиенты платят в евро, фунтах или австралийских долларах, такой остаток позволяет оплачивать местные расходы без двойной конвертации. Это не кредитная линия, а некоторые тарифы добавляют наценки в выходные или сверх месячного лимита обмена, поэтому крупные суммы по возможности меняйте в будни в пределах лимита.
Обычной карте домашнего банка, которая всё ещё берёт зарубежную комиссию, место в ящике как запасной. Держите её на день, когда основную карту заблокируют, а не для повседневных трат. Обмен наличных в аэропорту и отеле — ещё ниже. Используйте его для такси, когда ничего другого не работает, и в тот же день переходите на нормальный инструмент.
Три ситуации — три решения
Получаете в евро и живёте в Испании: Платите за аренду, продукты и местную SIM-карту с евро-остатка. Конвертация дохода в доллары и обратно в евро — это два спреда, которые вам не нужны.
Три недели переездов по городам, где принимают карты: Платите почти всё кредитной картой без комиссии и держите лишь небольшой запас наличных.
Месяц наличных в небольшом городе: Используйте счёт с возвратом комиссий банкоматов, снимайте реже, а кредитку оставьте для крупных продавцов, которые её принимают.
Прежде чем открывать что-то новое, сравните, как каждый провайдер работает с предупреждениями о мошенничестве, блокировкой карт и восстановлением доступа за рубежом, ведь функции безопасности для международных платежей важны не меньше низкой комиссии, когда заблокированная карта может оставить вас ни с чем при заселении. Если вы перестраиваете всю систему, наш обзор лучших международных банковских вариантов для мобильных специалистов сравнивает типы счетов бок о бок.
Держите три инструмента, а не семь. Одна карта для трат, один счёт для наличных и один остаток в валютах, в которых вы реально зарабатываете и платите за жильё.
Выплаты от клиентов без двойной конвертации
Большинство советов заканчиваются на расходах. Для фрилансеров и консультантов главная утечка часто на входе, когда платёж клиента конвертирует сначала платформа, а потом ваш банк.
Двойная конвертация работает так. Клиент в Испании платит вам в евро. Платёжная платформа конвертирует евро в доллары по своему курсу и зачисляет доллары. Вы живёте в Испании, поэтому карта конвертирует доллары обратно в евро для аренды. Вы заплатили два спреда за деньги, которые начали и закончили путь в одной валюте.
Порядок действий для входящих платежей в пять шагов
Составьте список клиентов и валют, в которых они платят. Запишите, кто вам платит, в какой валюте и через какую платформу или банк. Выставляйте счёт в этой валюте, если у вас есть остаток в ней, чтобы платёж пришёл без принудительной конвертации.
Уточните, куда может прийти непривычная валюта. Если клиент платит в валюте, которой у вас нет, спросите, можно ли зачислить выплату на остаток в вашей основной рабочей валюте и кто устанавливает курс при зачислении. Получите ответ до первого счёта, а не после первой недоплаты.
Записывайте каждый навязанный курс конвертации. Когда сервис выплат, маркетплейс или процессинг конвертирует за вас, запишите курс и сравните его со среднерыночным курсом в тот день. Нельзя исправить расход, который вы не записали, а систематически плохие курсы — повод пересмотреть платёжный путь.
Направляйте каждое поступление в подходящий остаток. Евро от испанского клиента оплачивают испанскую аренду с евро-остатка. Фунты от лондонского клиента оплачивают британского подрядчика. Деньги сначала должны идти на расходы в той же валюте.
Закладывайте оставшиеся слои в цену. Если клиент настаивает на способе, который в типичном примере стоит вам около 3%, добавьте эти расходы к ставке или пропишите в договоре, кто оплачивает конвертацию. Если договор молчит, обычно платите вы.
Допустим, вы оцениваете проект фиксированной суммой, клиент платит через платформу с плохим курсом, а затем ваш банк конвертирует ещё раз. Ваша реальная дневная ставка только что упала, и ни одна строка выписки не называет это комиссией. Если прописать в договоре валюту счёта, платёжный путь и кто оплачивает конвертацию — это избавит от спора в будущем.
Если вы открываете счета в стране, где у вас ещё нет местного налогового номера, наше руководство о том, как открыть банковский счёт без SSN рассказывает, какие документы банки обычно просят взамен.
Проведите быстрый тест перед следующим проектом. Выберите одного клиента, одну валюту и один счёт для выплат и письменно проверьте курс до отправки первого счёта. Если этот путь чистый, повторите его для всех остальных клиентов.
Настройте платежи без комиссий и правильный выбор на терминале
Настройте всё за один раз, до следующей поездки или расчётного периода. Понадобятся открытые договоры по картам или страницы тарифов и простая заметка, которую вы будете обновлять.
Комиссия, с которой вы боретесь, — это стопка под одним логотипом. Карта может рекламировать нулевую комиссию за зарубежные транзакции и всё равно стоить вам денег через зарубежного продавца, сбор платёжной системы или динамическую конвертацию на терминале. Шаги ниже сначала настраивают инструменты без комиссий, а затем разбирают два решения, которые вы принимаете лично у терминалов и банкоматов.
Проверьте, что у вас уже есть
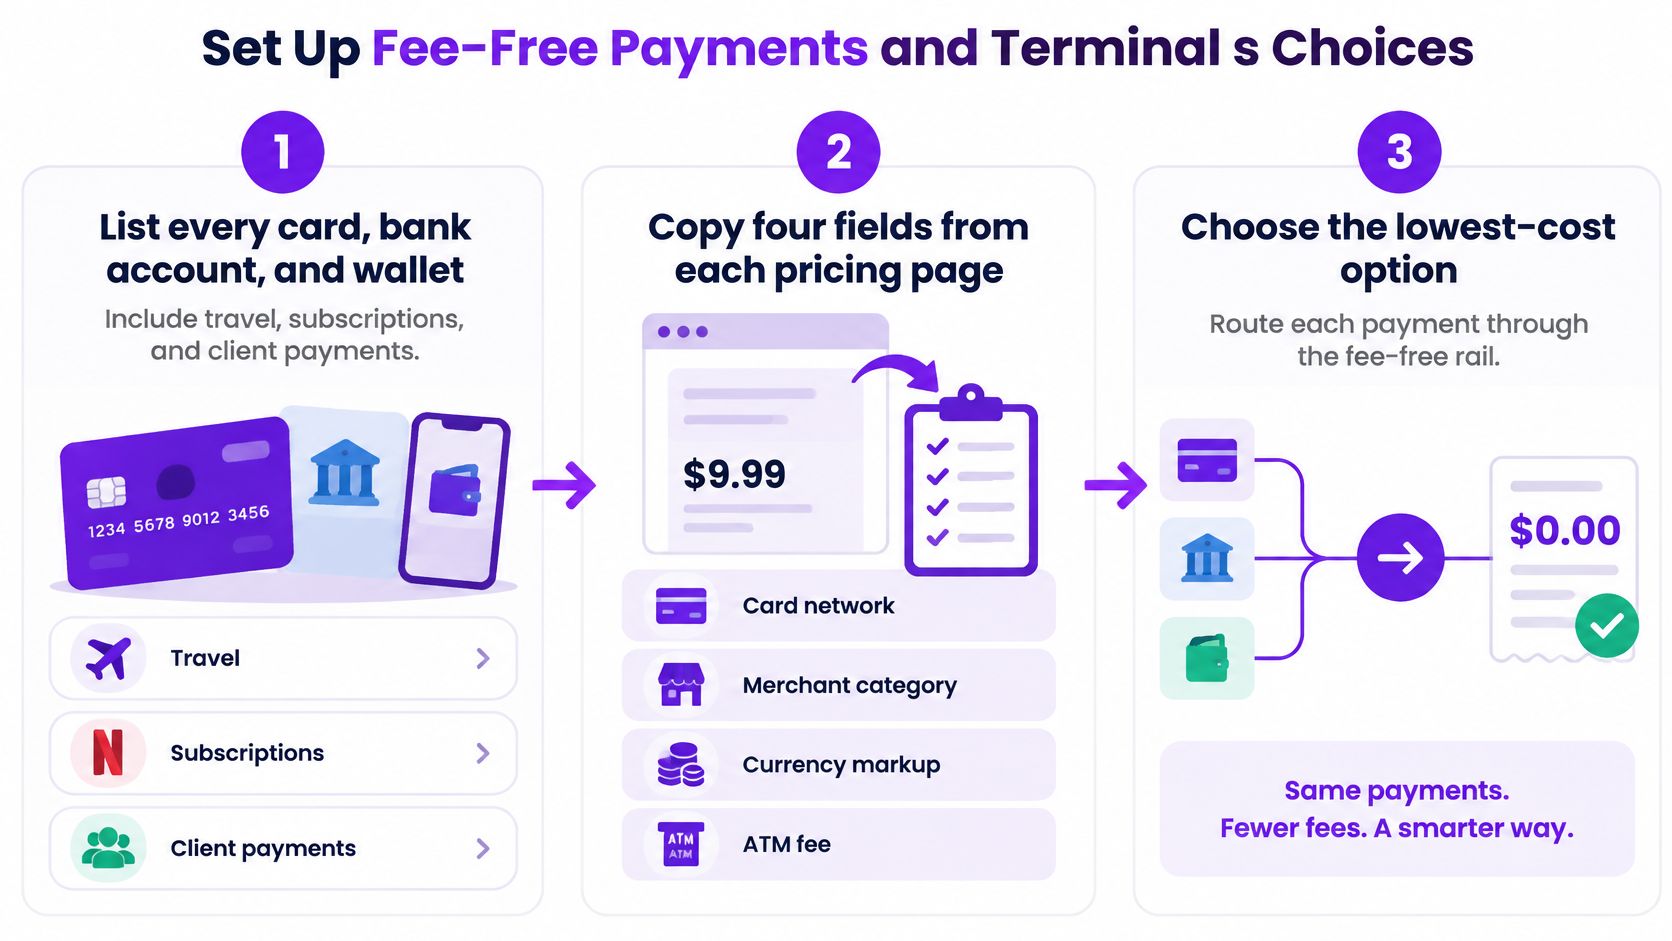
Перечислите все карты, счета и кошельки, которыми пользуетесь. Включите карту, сохранённую для софта, рекламы, хостинга и магазинов приложений, а не только карты в кошельке. Именно в подписках прячутся старые карты с комиссиями.
Выпишите четыре поля из каждого тарифного документа. Запишите процент за зарубежные транзакции, фиксированную комиссию, если есть, комиссию за выдачу наличных, а также способ расчёта курса. Правила CFPB о раскрытии зарубежных комиссий по потребительскому кредиту определяют, как эмитенты раскрывают эти платежи, а процент в вашем договоре часто объединяет сбор платёжной системы и собственную комиссию эмитента в одну цифру. Две карты с одинаковой цифрой могут делить её по-разному — это полезно знать при сравнении выписок.
Отметьте три триггера для каждой карты. Покупка может попасть под комиссию, потому что она в иностранной валюте, потому что совершена за пределами вашей страны, или потому что продавец зарубежный, даже если цена показана в долларах США. Третий триггер ловит тех, кто никуда не уезжает, но покупает у зарубежных поставщиков.
Посчитайте точку безубыточности для любой годовой платы. Отказ от комиссии 3% экономит 30 $ с каждых 1 000 $ зарубежных трат. Значит, карте с годовой платой 90 $ нужно $3,000 подходящих трат, чтобы окупиться, ещё до бонусов и других преимуществ. Ниже этого уровня обычно выигрывает вариант без годовой платы.
Закрепите за каждой задачей один инструмент
Сделайте одну карту без зарубежной комиссии основной. Используйте её для отелей, транспорта, перелётов и зарубежных сайтов и привяжите её к каждому регулярному зарубежному продавцу из шага 1. Храните запасную карту отдельно от кошелька, чтобы одна потерянная карта не вынуждала вас пользоваться дорогим инструментом.
Выделите остатки под валюты аренды. Выберите одну-две валюты, в которых платите за жильё и регулярные местные счета, и держите их на мультивалютном счёте. Оплата с остатка в той же валюте полностью убирает конвертацию — это самый чистый способ избежать зарубежных комиссий на крупных регулярных платежах.
Это короткое видео по порядку разбирает ту же проверку и решения на терминале — удобно, если хотите идти следом с открытыми выписками.
Делайте правильный выбор на терминале
Всегда выбирайте местную валюту. Если терминал или банкомат предлагает вашу домашнюю валюту, это динамическая конвертация валюты. Курс устанавливает продавец или оператор банкомата и забирает наценку, а ни одна строка чека не покажет, сколько вы за это заплатили. Выбрав местную валюту, вы оставляете конвертацию платёжной системе, и ваша карта без комиссии делает то, ради чего вы её выбрали.
В Европе используйте правила раскрытия для сравнения. Регламент ЕС 2019/518, принятый 19 марта 2019 года и в основном действующий с 15 декабря 2019 года, требует показывать плату за конвертацию как процентную наценку к последнему доступному референсному курсу Европейского центрального банка. Если на экране наценка, которую вы никогда не приняли бы как заявленную комиссию, откажитесь от конвертации.
Терминал спрашивает, кто будет устанавливать ваш курс. Местная валюта — платёжная система. Домашняя валюта — продавец.
Реже снимайте наличные
- Снимайте реже, крупнее и в правильных банкоматах. Уведомление 2013 года в Федеральном реестре США о раскрытии комиссий банкоматов сообщало, что чужой банкомат брал в среднем $2.40, а собственный банк клиента добавлял в среднем $1.40, итого $3.80 за снятие. Каждое снятие — фиксированный сбор, сколько бы вы ни сняли, поэтому мелкие частые снятия платят его много раз. Два снятия в месяц по 3,80 $ дают около 91,20 $ в год ещё до курсовой наценки, поэтому пользуйтесь банкоматами своей сети или с возвратом комиссий и объединяйте снятия.
Во что обходятся частые снятия в чужих банкоматах
| Сбор | Сумма | Когда измерено |
|---|---|---|
| Средний сбор оператора чужого банкомата | $2.40 | Уведомление в Федеральном реестре 2013 года |
| Средняя надбавка банка клиента | $1.40 | Уведомление в Федеральном реестре 2013 года |
| Средняя общая сумма за снятие | $3.80 | Уведомление в Федеральном реестре 2013 года |
| Сбор чужого банкомата в 2004 году | Меньше 1,50 $ | Упомянуто в уведомлении 2013 года |
| Два снятия в месяц | Около 91,20 $ в год при 3,80 $, без курсовой наценки | Расчёт на основе этих средних |
Вы закончили, когда в одной заметке указан инструмент для трат по карте, подписок, оплаты подрядчиков и наличных. Если какая-то категория всё ещё ведёт к первой попавшейся карте, именно там появится следующая комиссия.
Ежемесячные проверки, отмена комиссий и привязка
Настройки сбиваются. Подписка продлевается на старой карте, отель выставляет счёт через зарубежное юрлицо, новый клиент платит через платформу с конвертацией. Десятиминутная проверка раз в месяц ловит все три случая до того, как они повторятся.
Ежемесячная рутина
Просматривайте каждую выписку на предмет комиссий и странных сумм. Ищите комиссии за зарубежные транзакции, отметки о конвертации и продавцов, которых вы считали местными. Софт, рекламные платформы, отели и коворкинги, выставляющие счета через зарубежное юрлицо, — обычные сюрпризы.
Переведите всех регулярных зарубежных продавцов на карту без комиссии. Смените сохранённую карту в тот же день, когда заметили комиссию, и запишите дату следующего продления. Исправить это после второго продления — значит заплатить дважды за один урок.
Просите отменить комиссию, как только она списана. В 2024 году 64% потребителей в США добились отмены или снижения комиссии за зарубежную транзакцию, когда просили об этом эмитента, согласно опросу LendingTree среди 2 042 потребителей. Позвоните, назовите списание и дату, вежливо попросите отменить или снизить комиссию и запишите имя сотрудника. Можно спросить и до долгой поездки, пока есть время сменить карту, если ответ будет отрицательным.
Предупреждайте эмитента перед поездкой в новую страну. Блокировка из-за подозрения на мошенничество на стойке отеля толкает к ближайшему дорогому банкомату или к запасной карте с комиссией около 3%. Двухминутное уведомление о поездке в приложении избавит от этой суеты.
Отказывайтесь от допуслуг, фиксирующих курс продавца. Экраны с «защитой курса» или гарантированной суммой в домашней валюте продают вам конвертацию продавца. Отказывайтесь и платите в местной валюте.
Если вы сравниваете структуры счетов, живя за пределами своей страны, наше руководство по открытию банковского счёта для нерезидентов объясняет, что обычно требуют банки. Тем, кто также налаживает остальную часть мобильной работы — от того, как подобрать подходящий финансовый план для учёта дохода в разных валютах, до единообразных счетов, — пригодятся наши руководства Dive Deeper о визах, банках, страховании, программировании, тактиках глубокой работы, инструментах, маркетинге, письмах и партнёрствах. Наш бесплатный генератор счетов помогает чётко указывать валюту на каждом счёте, а поскольку тарифы Mazurly скоро появятся, пока всё на Mazurly бесплатно.
Решение о привязке
До конца недели вслух назовите свои три инструмента. Ваша основная карта без комиссии для трат и подписок. Ваш счёт для наличных для снятий. Ваш валютный остаток для аренды и доходов от клиентов там, где вы живёте.
Если вы держите карту с комиссией ради бонусов, напишите рядом её точку безубыточности. Бонусы, которые возвращают меньше уплаченной за рубежом комиссии, — это не бонусы, а скидка на переплату. Уберите карту из зарубежного использования, если расчёт не сходится, и оставьте её только для внутренних категорий, где она выигрывает.
Вечерняя версия ещё проще. Положите в кошелёк одну карту, задайте одно правило для каждого банкомата и убедитесь, что валютный остаток готов до следующего списания или платежа клиента. Это вся система, и она помещается на одной карточке.
Хватит дважды платить за конвертацию денег, которые вы зарабатываете и тратите за рубежом. Mazurly даёт мобильным основателям, фрилансерам и удалённым специалистам практичные руководства и бесплатные инструменты для счетов, банков, виз и международных платежей, чтобы вы настроили систему из трёх инструментов и поддерживали её из любой точки мира. Заходите, выберите основную карту, счёт для наличных и валютный остаток и проведите следующий платёж более дешёвым путём.