Как использовать баллы кредитной карты и не терять их ценность
Оглавление
- Варианты обмена и их реальная ценность
- Посчитайте сами
- Почему у баланса нет фиксированной стоимости
- Как получать, отслеживать и защищать баллы шаг за шагом
- Две ошибки, которые обходятся дороже всего
- Как принять решение
- Три проверки, прежде чем ждать
- Пример фрилансера
- Обменять сейчас или копить
- Как обменивать баллы на перелёты и отели
- Расчёт для отелей и повышения класса
- Как держать в порядке баллы с деловых расходов
- Разница с точки зрения отчётности
- Порядок ведения чистых записей
- Проверьте правила обмена на этой неделе
У вас в приложении есть баланс баллов, через месяц нужно забронировать перелёт, и вы не понимаете, сколько эти баллы стоят: 200 $, 600 $ или почти ничего после сборов. Это нормальная ситуация, а не ваша ошибка. Баллы — не деньги. Это условный актив, который обесценивается и стоимость которого зависит от способа обмена, правил программы и вашего денежного потока.
Грамотно использовать баллы кредитной карты — значит считать, прежде чем что-либо переводить. Вы сравниваете варианты, защищаете баланс от сгорания и обмениваете баллы только на траты, которые сделали бы в любом случае. Если вы оставляете долг на карте или гонитесь за бонусом незапланированными покупками, выгода быстро исчезает.
Варианты обмена и их реальная ценность
Один и тот же баланс в одном месте может стоить в несколько раз больше, чем в другом. Это типичные диапазоны, а не обещания, и эмитенты могут менять их почти без предупреждения.
Типичная стоимость балла в зависимости от способа обмена
| Способ обмена | Типичная стоимость балла | Лучше всего подходит | Главный риск |
|---|---|---|---|
| Зачисление на счёт карты | о 1 цент | Мгновенное облегчение для бюджета | Низкий потолок, редко выгоднее путешествий |
| Бронирование поездок на портале эмитента | о 1–1,5 цента | Простые поездки без поиска премиальных билетов | Наценка на портале |
| Перевод в авиакомпанию или сеть отелей | часто 1,5 цента и больше в премиальных классах | Дальние перелёты и проживание в отелях | Риск перевода, наличие мест у партнёра, налоги и сборы, оплачиваемые деньгами |
| Подарочные карты или товары | часто меньше 1 цента | Редко стоит того | Низкая ценность и никакой защиты цены |
Посчитайте сами
Не доверяйте заявленной ставке начисления. Каждый раз используйте эту формулу:
Стоимость балла = (цена в деньгах минус налоги и сборы), делённая на нужное число баллов
Допустим, перелёт стоит 800 $ деньгами, или 60 000 баллов плюс 60 $ сборов. Сначала вычтите: 800 $ минус 60 $ — это 740 $. Разделите 740 $ на 60 000 и получите примерно 1,2 цента за балл. Это лучше, чем зачисление на счёт по 1 центу, но не та исключительная выгода, на которую часто намекает реклама порталов.
Сравните результат с таблицей. Если у вас вышло меньше 1 цента, обычно выгоднее заплатить деньгами и сохранить баллы, если только сгорание или денежный поток не меняют решения. Если получилось больше 1,5 цента для уже запланированной поездки, перевод начинает иметь смысл.
Почему у баланса нет фиксированной стоимости
Масштаб объясняет, почему этим стоит управлять правильно. Циркуляр Бюро финансовой защиты потребителей (CFPB) о программах вознаграждений по кредитным картам сообщает, что потребители получили более 40 млрд долларов вознаграждений по основным кредитным картам общего назначения в 2022 году, а неиспользованные остатки вознаграждений превысили 33 млрд долларов на конец 2022 года. Кэшбэк обычно выплачивается зачислением на счёт карты, а баллы и мили чаще обменивают через порталы эмитентов или партнёрские программы лояльности, поэтому ценность зависит от способа.
Именно в этой разнице всё дело. Балл, сохранённый для зачисления на счёт, балл, потраченный на портале, и балл, переведённый в авиакомпанию, — не взаимозаменяемые единицы. Эмитенты и партнёры также могут обесценивать вознаграждения, скрывать условия или не начислять их при сбоях систем.
Записывайте ценность, полученную при каждом обмене, а не ту, что рекламировалась, когда вы получали баллы. Считайте перед каждым обменом и пересчитывайте после любого уведомления о девальвации, смены партнёра или изменения налогов и сборов. Если вы бронируете между странами, включайте конвертацию валют и туристические сборы в денежную сторону сравнения. Эти расходы могут превратить внешне выгодный обмен в посредственный.
Как получать, отслеживать и защищать баллы шаг за шагом
Получать баллы легко. Сохранять их ценность помогает регулярный контроль.
Первые два шага показаны ниже: выбрать карты под уже привычные траты и проверить условия до того, как накопится баланс.
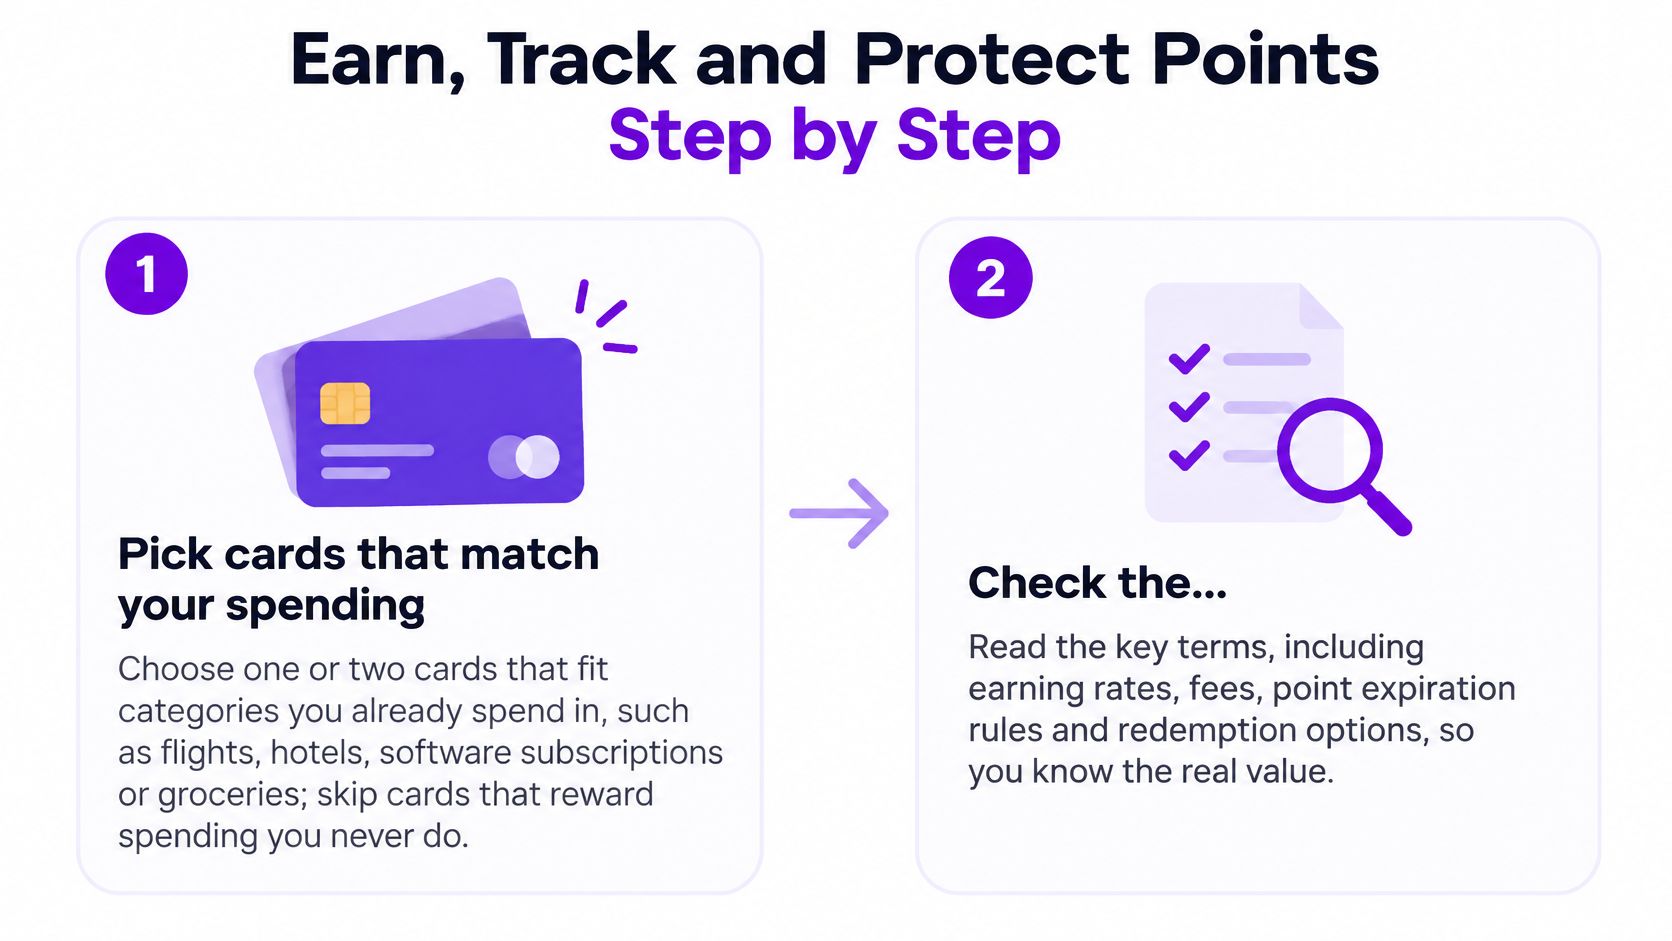
Выберите одну-две карты под свои реальные траты. Выбирайте категории, которыми уже пользуетесь: перелёты, отели, подписки на софт или продукты. Не берите карту, которая вознаграждает траты, которых у вас нет, ведь высокий множитель в ненужной категории ничего не приносит.
Планируйте приветственный бонус вокруг уже запланированных покупок. Проверьте минимальную сумму трат и срок, затем перечислите плановые счета, которые естественно её покроют. Не придумывайте покупки и не переносите необязательные траты на более раннее время только ради бонуса.
Настройте автоплатёж на полную сумму выписки. Этот шаг защищает всё остальное. Проценты по возобновляемому кредиту начисляются на непогашенный остаток, а вознаграждения составляют лишь небольшой процент от трат, поэтому долг на карте может быстро съесть баллы за целый год.
Скачайте актуальные условия программы вознаграждений. Запишите правила о сгорании, неактивности, минимальном обмене, закрытии счёта и списании баллов в одну таблицу. Рекомендации FDIC о вознаграждениях по кредитным картам предупреждают, что неиспользованные вознаграждения могут сгореть или быть аннулированы, если действуют сроки, условия неактивности или минимальные пороги.
Проверяйте балансы каждый квартал. Записывайте каждый баланс в один и тот же день и отмечайте баллы, которые сгорают в течение 90 дней. Ежеквартальная проверка позволяет заметить смену партнёров, недостающие баллы и риск неактивности, пока ещё есть время обменять их через обычные плановые траты.
Обменивайте баллы до закрытия или замены карты. При закрытии можно потерять баланс, а переход на более простую карту может перевести вас на менее выгодную программу. Письменно уточните, что будет с баллами, прежде чем просить о любом из этих изменений.
Сохраняйте подтверждение каждого перевода. Храните скриншоты, номера подтверждений, даты и балансы до и после. Если баллы списали, а обещанной выгоды нет, именно эти записи позволят быстро оспорить операцию.
Две ошибки, которые обходятся дороже всего
Первая — держать долг на карте ради вознаграждений. Я бы считала любой месяц, в котором начислены проценты, месяцем провала стратегии с баллами, сколько бы баллов ни пришло. Считайте чистые вознаграждения после годового обслуживания, процентов, комиссий за конвертацию и сгоревших баллов. Если эта цифра отрицательная, используйте более простую карту с кэшбэком или перестаньте платить кредиткой за эти траты, пока не погасите долг.
Вторая — игнорировать правила о неактивности и сгорании, пока баланс не исчезнет. Баллы могут пропасть после закрытия счёта, по правилам сгорания, после смены партнёров или из-за сбоев при обмене. Небольшая плановая покупка может сохранить активность, если условия это позволяют, но не покупайте ненужное только ради обнуления срока, если просто обменять баллы дешевле.
Относитесь к баллам как к запасам со сроком годности, а не как к сбережениям на банковском счёте. Запасы без учёта пропадают.
Таблица не должна быть сложной. Одна строка на программу — баланс, дата сгорания, дата годовой платы, партнёры для перевода и дата последней активности — уже предотвращает большинство потерь. Обновляйте её каждый квартал и каждый раз, когда эмитент присылает уведомление об изменении программы. Эта привычка важнее, чем найти ещё одну бонусную категорию.
Как принять решение
Стандартный совет — копить баллы на премиальный перелёт. На деле поведение людей разделено сильнее. Отчёт USAA Bank о вознаграждениях по кредитным картам показал, что 36 % потребителей используют вознаграждения, чтобы компенсировать повседневные расходы, а наценка в 37 % копят их на крупные или желанные обмены и 72 % обменивают баллы ежемесячно или как можно скорее, по сравнению с 24 % из тех, кто копит баллы.
Ни одна из групп не права автоматически. Правильный выбор зависит от ликвидности, разницы в ценности и рисков программы. Мгновенный обмен может быть инструментом управления бюджетом. Отложенный обмен подвергает вас девальвациям, сгоранию вознаграждений и исчезновению премиальных мест.
Три проверки, прежде чем ждать
Проверка ликвидности: Сможете ли вы покрыть расходы на ближайшие три месяца, не используя зачисление на счёт? Если нет, обмен сейчас может избавить от процентов, которые стоят намного больше, чем дополнительная ценность поездки в будущем.
Проверка разницы в ценности: Превышает ли премия явно 1,5 цента за балл для уже запланированной поездки? Теоретически высокая ценность поездки, которую вы иначе бы не совершили, — не экономия.
Проверка рисков программы: Есть ли уведомление о девальвации, смена партнёра для перевода или приближающаяся дата сгорания? Если да, ожидание имеет цену, даже если текущая стоимость премии выглядит привлекательно.
Если проверка ликвидности не пройдена, обменивайте. Если пройдены все три и у вас есть поездка с конкретной датой, копить может быть разумно. Если разница в ценности небольшая, скажем 1,1 цента на поездку против 1 цента за зачисление, я бы обычно выбрала более простой вариант и убрала риск.
Пример фрилансера
Допустим, у консультанта налоговый платёж 3 000 $ со сроком в марте и на счету 40 000 баллов. В виде зачисления на счёт по 1 центу за балл это $400 прямо сейчас. Если сохранить их для перелёта, те же баллы могут стоить около $600 в будущем.
Ожидание выглядит выгоднее, пока не учтёшь нехватку денег. Если из-за недостающих 400 $ часть налога придётся перенести на кредитную карту с долгом, проценты могут быстро превысить разницу в ценности в 200 $. Обменять сейчас — более сильное финансовое решение, потому что это защищает ликвидность. Человек со стабильным доходом, подушкой безопасности и перелётом через полгода считает наоборот и может подождать.
Поэтому нерегулярный доход говорит в пользу более быстрого обмена. У фрилансеров, основателей и глобально мобильных специалистов часто неравномерные поступления и фиксированные обязательства в разных валютах. Правильная структура счетов важна не меньше баллов, поэтому полезно изучить варианты лучшей международной банковской схемы — прежде чем задержка платежа или конвертации превратится в долг по карте.
Обменять сейчас или копить
Обменивайте сейчас, когда с деньгами туго, баллы скоро сгорят, объявлена девальвация или ценность для поездок лишь немного выше, чем при зачислении на счёт. Обменивайте сейчас и тогда, когда баллы получены за возмещаемые деловые расходы, а быстрое задокументированное зачисление на счёт сохраняет записи чище.
Копите, когда у вас покрыты расходы как минимум на три месяца, запланирована конкретная поездка, премия доступна по хорошей цене и баллы не сгорают в ближайшее время. Копить без целевой поездки — не стратегия. Это риск изменений программы, пока ваш баланс не приносит процентов и ничего не покупает.
Как обменивать баллы на перелёты и отели
Определитесь с поездкой, прежде чем переводить баллы. Переводы часто сложно отменить, и переведённый баланс остаётся запертым в программе партнёра, если наличие премий изменится.
Перед поиском подготовьте паспортные данные, гибкие даты и бюджет в деньгах на сборы, как в схеме ниже.
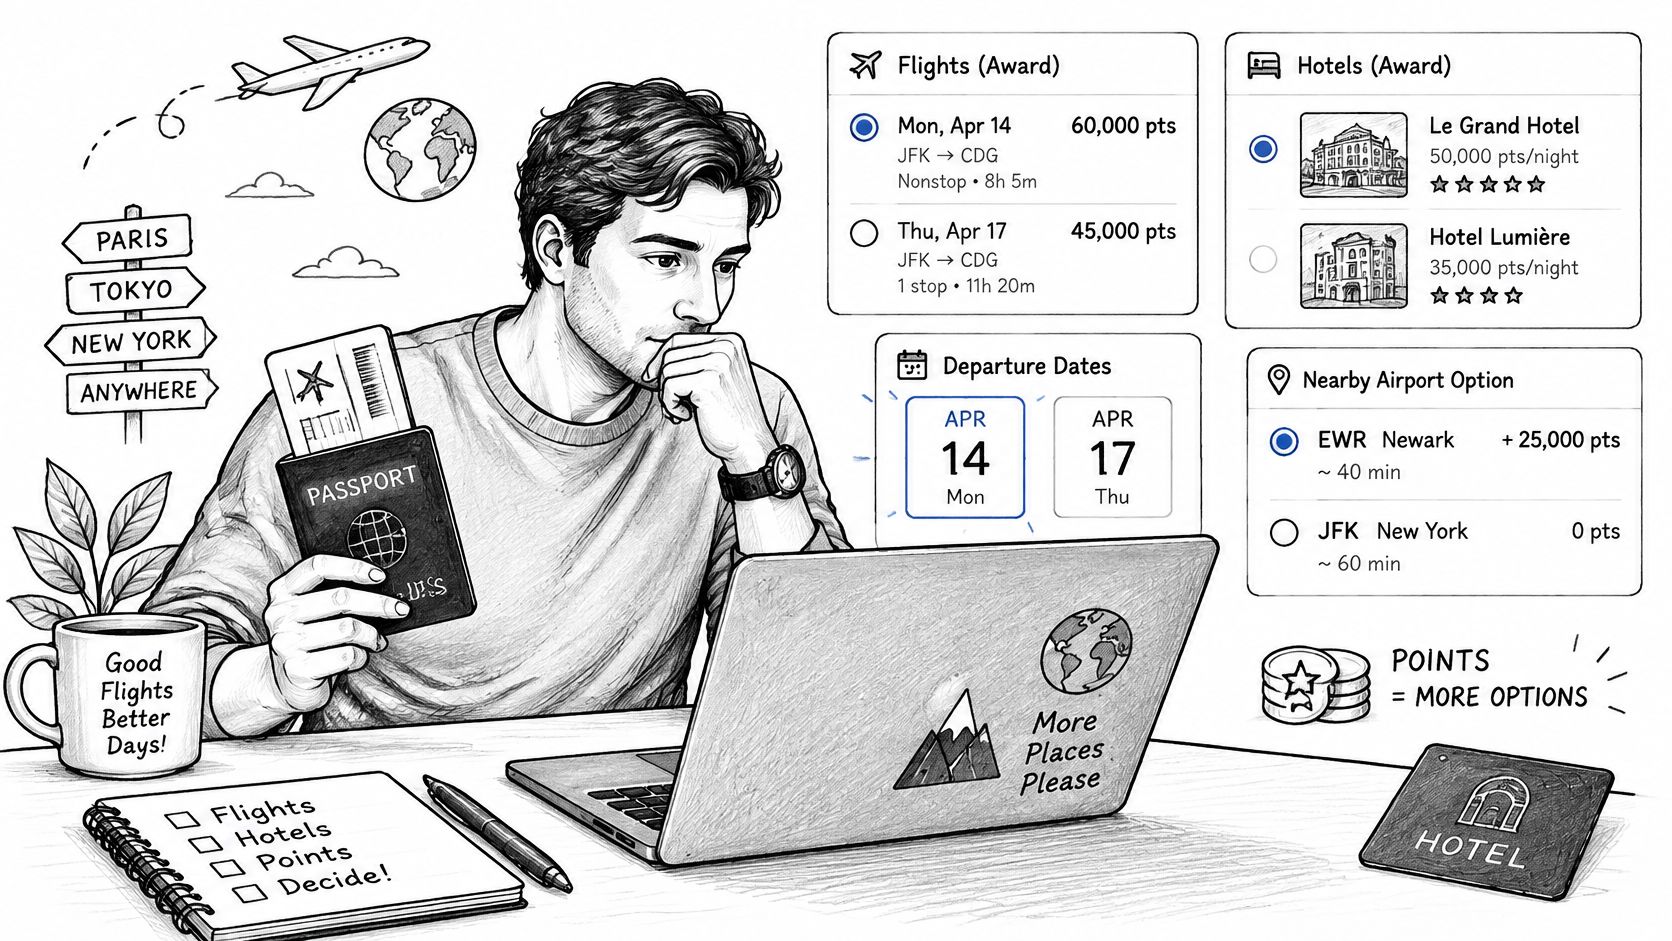
Сначала ищите в календаре премий. Сравните как минимум две даты вылета и один соседний аэропорт. Стоимость премий может сильно меняться по дням, а соседний аэропорт может предлагать прямой рейс, которого нет в вашем.
Сравните баллы плюс сборы с ценой билета в деньгах. Используйте в обоих расчётах один и тот же маршрут, класс и норму багажа. Не сравнивайте базовый тариф без багажа с премией, где багаж включён, иначе вы завысите ценность.
Проверьте наличие мест до перевода. Результаты поиска могут показывать «фантомные» места, которые исчезают при оплате. Пройдите процесс бронирования у партнёра настолько далеко, насколько можно без оплаты, и проверьте срок перевода: одни переводы зачисляются быстро, другие — дольше.
Переводите ровно нужное количество плюс небольшой запас. Запас покрывает небольшое изменение цены или сборы. Не переводите весь баланс наугад: лишние баллы, застрявшие в программе авиакомпании, теряют гибкость, которая и делала их ценными.
Бронируйте сразу после зачисления перевода. Популярные премиальные места могут исчезнуть за минуты. Подтверждайте бронирование в аккаунте партнёра, а не только на экране подтверждения на портале эмитента.
Проверьте имена и правила тарифа. Имя пассажира должно точно совпадать с паспортом. Прочитайте условия о сборах за изменение и отмену до оплаты сборов, особенно для партнёрских премий, забронированных через другую авиакомпанию, а не ту, что выполняет рейс. Для проблем с маршрутами и ловушек при перебронировании советы INVOLUNTARY REROUTE по бронированию премий станут полезным дополнением, когда вы сравниваете варианты партнёров.
Сохраните подтверждение и снова проверьте даты сгорания. Храните вместе номер бронирования, квитанцию об оплате сборов и подтверждение перевода. Затем проверьте, не сгорает ли скоро остаток в другой программе: удачное бронирование часто отвлекает от второго баланса, срок которого вот-вот истечёт.
Видео ниже стоит посмотреть перед первым переводом партнёру, чтобы увидеть порядок бронирования до того, как рисковать своими баллами.
Расчёт для отелей и повышения класса
Допустим, отель категории 4 стоит 450 $ за ночь деньгами за три ночи или 20 000 баллов за ночь. В деньгах это $1,350 и в баллах — 60,000, то есть 2,25 цента за балл до налогов и курортных сборов, которые всё равно оплачиваются деньгами. Это хорошая ценность — при условии, что вы и так заплатили бы за отель такого уровня. Если бы вы иначе забронировали жильё за 180 $ за ночь, оценивайте премию относительно 540 $, а не 1 350 $, и результат падает до 0,9 цента за балл.
К повышению класса нужен тот же подход. Допустим, повышение с эконома до премиум-эконома на дальнем участке стоит 250 $ деньгами, или 8 000 баллов плюс 40 $ сборов. Расчёт: 250 $ минус 40 $, делённые на 8 000, — это примерно 2,6 цента за балл. Бронируйте, только если ваш класс билета подходит, повышение можно подтвердить до вылета и дополнительный комфорт для вас стоит почти как цена в деньгах.
Никогда не переводите баллы ради премии, которую вы не видели доступной в собственной системе бронирования партнёра.
Частые ошибки — бронировать поездку за деньги до зачисления перевода, забывать, что налоги и сборы оплачиваются деньгами, и считать, что результат поиска гарантирует место. Заложите сборы в бюджет поездки с самого начала. На одних маршрутах они небольшие. На других, особенно в премиальных дальних перелётах, они могут быть настолько высокими, что билет эконом-класса за деньги в итоге окажется дешевле.
Как держать в порядке баллы с деловых расходов
Консультант получает баллы за поездки к клиентам, получает приветственный бонус, а позже обменивает баланс на личный отпуск, работая в двух странах. В этом нет ничего необычного, и именно здесь важны чистые записи. Максимизация баллов может оказаться хуже с операционной точки зрения, если из-за неё возникнут споры о принадлежности или неожиданный налогооблагаемый доход.
Как обычно рассматриваются баллы с разных расходов
| Тип расхода | Обычный подход | Какие записи хранить |
|---|---|---|
| Возмещённые поездки к клиентам | Баллы обычно принадлежат тому, кто платил; проверьте правила возмещения | Чек, заявка на возмещение и выписка по карте |
| Личные траты с бизнес-карты | Обычно считаются личными вознаграждениями; держите отдельно от бизнес-итогов | Выписка по карте и данные владельца счёта |
| Приветственный бонус или вознаграждение за рекомендацию | В зависимости от юрисдикции может отражаться как доход | Налоговая форма эмитента и условия бонуса |
| Баллы с деловых расходов, использованные на личную поездку | Могут превратить деловую скидку в личную выгоду | Дата обмена, цель поездки и кто платил |
Разница с точки зрения отчётности
Информация об отчётности в США в руководстве Management.org по кредитным картам для фрилансеров указывает, что обычные вознаграждения, как правило, считаются скидками на покупки, тогда как некоторые денежные бонусы, вознаграждения за рекомендации и промо-награды могут требовать информационной отчётности; в одном отчёте упоминается порог отчётности 600 $, который в 2026 году вырастет до 2 000 $. Воспринимайте это как напоминание хранить формы эмитента, а не как налоговую консультацию для вашей страны.
Вопрос личной выгоды — отдельный. Если расходы, за которые начислены баллы, оплатила компания, а вы обмениваете их на личный отпуск, деловая скидка может стать личной выгодой. В зависимости от вашей структуры и юрисдикции это может потребовать раскрытия, возмещения компании или отражения в личных налоговых записях.
Работа с клиентами добавляет ещё один уровень. Если клиент возместил перелёт, за который начислены баллы, проверьте договор и политику расходов, прежде чем считать, что баллы можно тратить свободно. Некоторым клиентам всё равно. Другие ожидают, что скидки и вознаграждения с возмещённых поездок будут раскрыты или учтены в их будущих поездках.
Порядок ведения чистых записей
Записывайте, кто платил: Укажите держателя карты, компанию или клиента, который понёс расходы, и было ли возмещение.
Разделяйте потоки: Ведите возмещённые, невозмещённые деловые и личные траты на разных вкладках таблицы или в разных бухгалтерских категориях.
Фиксируйте каждое зачисление на счёт: Записывайте дату, использованные баллы, полученную сумму и какой счёт она погасила.
Храните налоговые формы эмитента: Сохраняйте условия бонусов и все формы отчётности вместе с соответствующей налоговой декларацией.
Уточняйте на месте: Консультируйтесь с налоговым специалистом в каждой стране, где вы живёте или получаете доход, потому что подход зависит от юрисдикции.
Разделять проще, когда банковская схема соответствует вашему формату работы. Если вы работаете за пределами своей страны, посмотрите, как открыть банковский счёт для нерезидентов — тогда возмещения, личные деньги и деловые поступления не будут смешиваться на одном счёте.
Я лучше получу чуть меньше баллов с карты, которая даёт чистые выписки, чем выжму дополнительный бонус за категорию с записями, которые потом никто не восстановит. Когда клиент, партнёр или налоговая спросит, кто платил и кто получил выгоду, вам нужен ответ, который можно дать за минуты. Эта операционная ясность — часть ценности.
Проверьте правила обмена на этой неделе
Сделайте это один раз и как следует — и гадать больше не придётся. Цель на эту неделю: сохранённая таблица и один обмен, забронированный или назначенный на конкретную дату.
Вот схема, которую можно повторить: балансы, даты сгорания и список задач в одном месте.
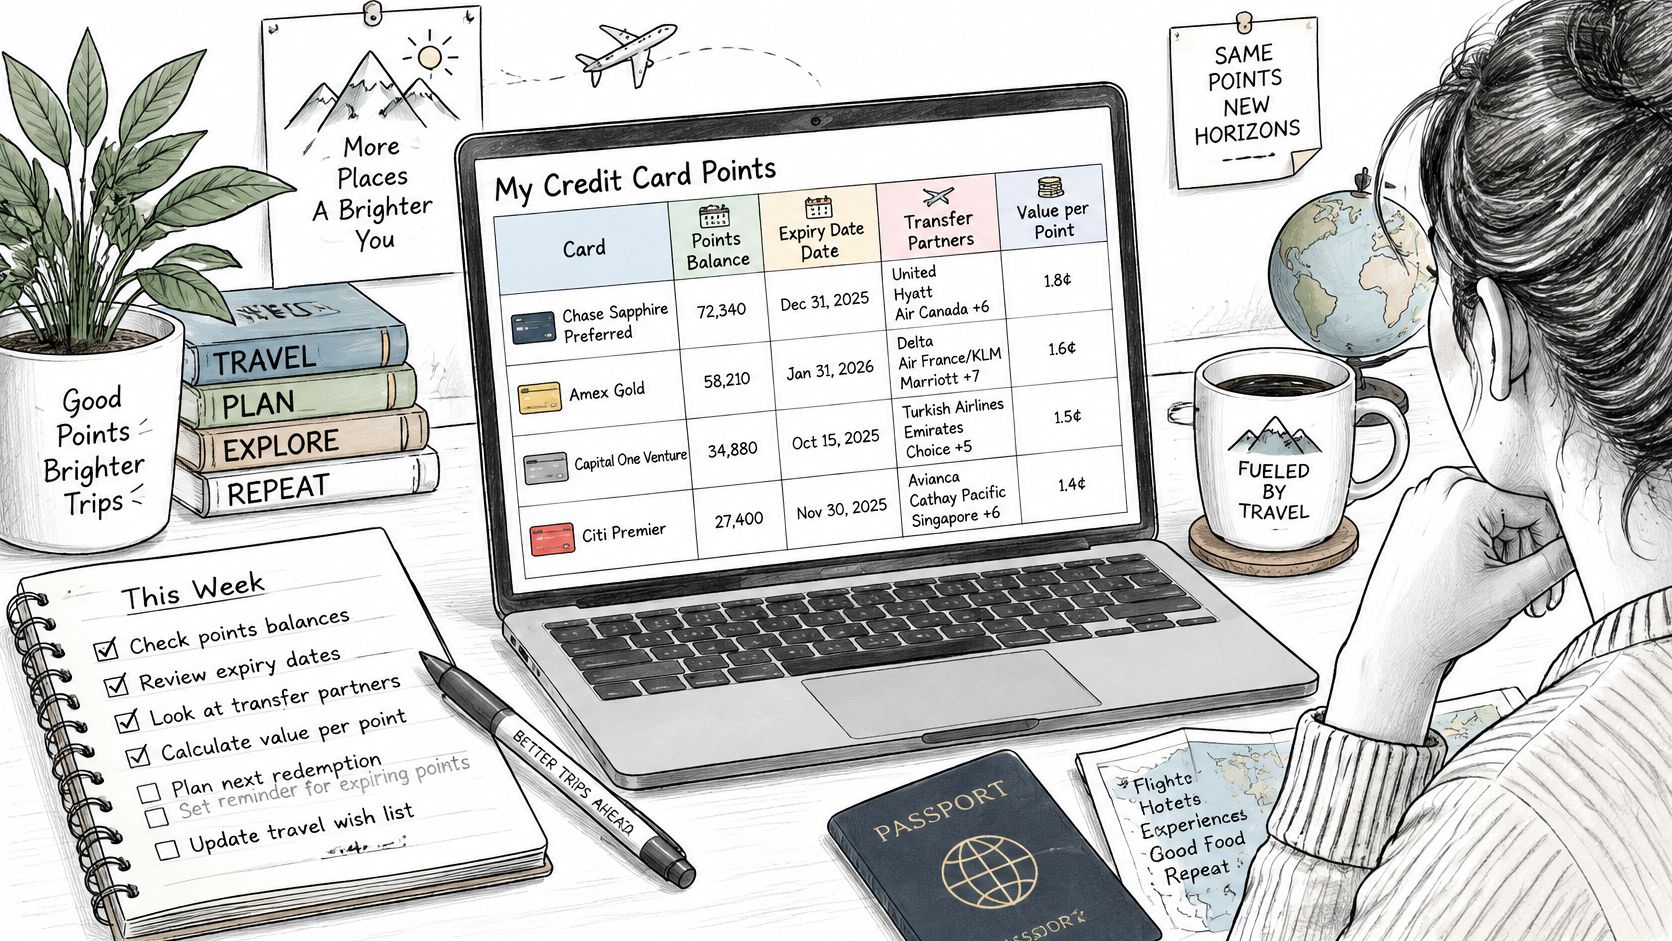
Сегодня же перечислите все карты и программы. Добавьте текущий баланс, дату сгорания, партнёров для перевода, годовую плату и реалистичную стоимость балла для каждого способа обмена. Используйте собственные прошлые обмены, если они есть, а не рекламные максимумы.
Добавьте столбец чистой ценности. Для каждого варианта возьмите ожидаемую ценность премии и вычтите годовую плату, проценты, комиссии за зарубежные операции, сборы в деньгах и баллы, которые сгорят. Сравните эту цифру напрямую с вариантом зачисления на счёт.
Отметьте трансграничные ограничения. Запишите правила переводов, даты-исключения, партнёрские программы, которые бронируют только из определённых стран, и классы тарифов, которые исчезают при бронировании нерезидентами. Эти детали определяют, можно ли забронировать выгодную премию оттуда, где вы живёте.
Назначьте следующую ежеквартальную проверку. Внесите её в календарь прямо сейчас и запишите каждую дату сгорания рядом с картой. Если вы планируете саму поездку параллельно с бронированием, наш раздел о путешествиях рассказывает про визы, eSIM и стоимость жизни для части решения, связанной с направлением.
Выберите первый обмен. Возьмите поездку или счёт, которые у вас уже есть, посчитайте стоимость в центах за балл и проверьте наличие премии до любого перевода. Остановитесь, когда таблица сохранена, а первый обмен забронирован или назначен на дату.
Держите в голове масштаб. Анализ Федеральной резервной системы по 238 млн потребительских карт показал, что продукты с кэшбэком обычно возвращают около 0,5–3 % от суммы покупок, и оценил, что средняя карта с вознаграждениями приносит примерно 13,34 $ вознаграждений в месяц. Это полезная скидка на запланированные траты, но не повод тратить больше или влезать в долги.
Если вы ведёте бизнес в разных странах, стратегия с баллами должна стоять рядом с упорядоченными финансами, планированием виз и расходами на месте, а не в отдельной забытой таблице. Загляните на Mazurly и пользуйтесь нашими руководствами и инструментами для глобально мобильных основателей, фрилансеров и удалённых специалистов, чтобы превратить разрозненные дела с поездками и финансами в процессы, которые можно повторять каждый квартал.