Comment utiliser ses points de carte de crédit sans perdre de valeur
Table des matières
- Les options d’échange et leur valeur réelle
- Faites le calcul vous-même
- Pourquoi le solde n’a pas de valeur fixe
- Gagner, suivre et protéger ses points étape par étape
- Les deux erreurs qui coûtent le plus cher
- Comment décider
- Trois vérifications avant d’attendre
- L’exemple d’un freelance
- Échanger maintenant ou épargner
- Comment échanger ses points contre des vols et des hôtels
- Le calcul pour les hôtels et les surclassements
- Garder propres les points gagnés sur des dépenses professionnelles
- La distinction en matière de déclaration
- Une routine pour des registres propres
- Vérifiez vos règles d’échange cette semaine
Vous avez un solde de points dans une application, un vol à réserver le mois prochain et aucune idée claire de ce que valent ces points : 200 $, 600 $ ou presque rien une fois les taxes ajoutées. C’est la situation normale, pas un échec de votre part. Les points ne sont pas de l’argent. Ce sont un actif conditionnel qui se déprécie dont la valeur dépend du mode d’échange, des règles du programme et de votre trésorerie.
Bien utiliser ses points de carte de crédit, c’est faire le calcul avant de transférer quoi que ce soit. Vous comparez les options, protégez le solde contre l’expiration et n’échangez que pour des dépenses que vous auriez faites de toute façon. Si vous gardez un solde impayé ou courez après un bonus avec des achats imprévus, la remise disparaît vite.
Les options d’échange et leur valeur réelle
Le même solde peut valoir plusieurs fois plus à un endroit qu’à un autre. Il s’agit de fourchettes habituelles, pas de promesses, et les émetteurs peuvent les modifier sans beaucoup de préavis.
Valeur habituelle d’un point selon le mode d’échange
| Mode d’échange | Valeur habituelle d’un point | Idéal pour | Principal risque |
|---|---|---|---|
| Crédit sur le relevé | à propos 1 cent | Soulagement immédiat de la trésorerie | Plafond bas, bat rarement les voyages |
| Réservation de voyage sur le portail de l’émetteur | à propos 1 à 1,5 cent | Voyages simples sans recherche de primes | Majoration des prix sur le portail |
| Transfert vers une compagnie aérienne ou un hôtel | souvent 1,5 cent ou plus en classe premium | Vols long-courriers et séjours à l’hôtel | Risque lié au transfert, disponibilité chez le partenaire, taxes et frais payés en espèces |
| Cartes cadeaux ou articles en boutique | souvent moins de 1 cent | Rarement recommandé | Faible valeur et aucune protection des prix |
Faites le calcul vous-même
Ne vous fiez pas au taux de gain affiché. Utilisez cette formule à chaque fois :
Valeur par point = (prix en espèces moins taxes et frais) divisé par le nombre de points nécessaires
Imaginons qu’un vol coûte 800 $ en espèces, ou 60 000 points plus 60 $ de taxes. Soustrayez d’abord : 800 $ moins 60 $ font 740 $. Divisez 740 $ par 60 000 et vous obtenez environ 1,2 cent par point. C’est mieux qu’un crédit sur le relevé à 1 cent, mais ce n’est pas l’affaire exceptionnelle que le marketing des portails laisse souvent entendre.
Comparez ce résultat avec le tableau. Si votre calcul tombe sous 1 cent, mieux vaut généralement payer en espèces et garder les points, sauf si l’expiration ou la trésorerie change la donne. S’il dépasse 1,5 cent pour un voyage déjà prévu, un transfert commence à avoir du sens.
Pourquoi le solde n’a pas de valeur fixe
L’ampleur du phénomène explique pourquoi il faut bien gérer cela. La circulaire du Consumer Financial Protection Bureau sur les programmes de récompenses des cartes de crédit indique que les consommateurs ont gagné plus de 40 milliards de dollars de récompenses avec les principales cartes de crédit générales en 2022, et que les soldes de récompenses non utilisés dépassaient 33 milliards de dollars fin 2022. Le cash-back est généralement versé sous forme de crédit sur le relevé, tandis que les points et les miles sont plus souvent échangés sur les portails des émetteurs ou dans les programmes de fidélité partenaires : la valeur varie donc selon la méthode.
C’est justement cette variation qui compte. Un point gardé pour un crédit sur le relevé, un point dépensé sur un portail et un point transféré à une compagnie aérienne ne sont pas des unités interchangeables. Les émetteurs et les partenaires peuvent aussi dévaluer les récompenses, cacher des conditions d’éligibilité ou ne pas les verser quand les systèmes dysfonctionnent.
Notez la valeur obtenue à chaque échange, pas celle annoncée au moment où vous avez gagné les points. Faites le calcul avant chaque échange, et refaites-le après toute annonce de dévaluation, tout changement de partenaire ou toute modification des taxes et frais. Si vous réservez entre plusieurs pays, incluez la conversion de devises et les taxes de voyage du côté espèces de la comparaison. Ces coûts peuvent transformer une prime apparemment avantageuse en une prime médiocre.
Gagner, suivre et protéger ses points étape par étape
Gagner des points est la partie facile. Conserver leur valeur demande un contrôle que vous répétez à intervalles réguliers.
Les deux premières étapes sont présentées ci-dessous : choisir des cartes selon les dépenses que vous faites déjà et vérifier les conditions avant que le solde ne grossisse.
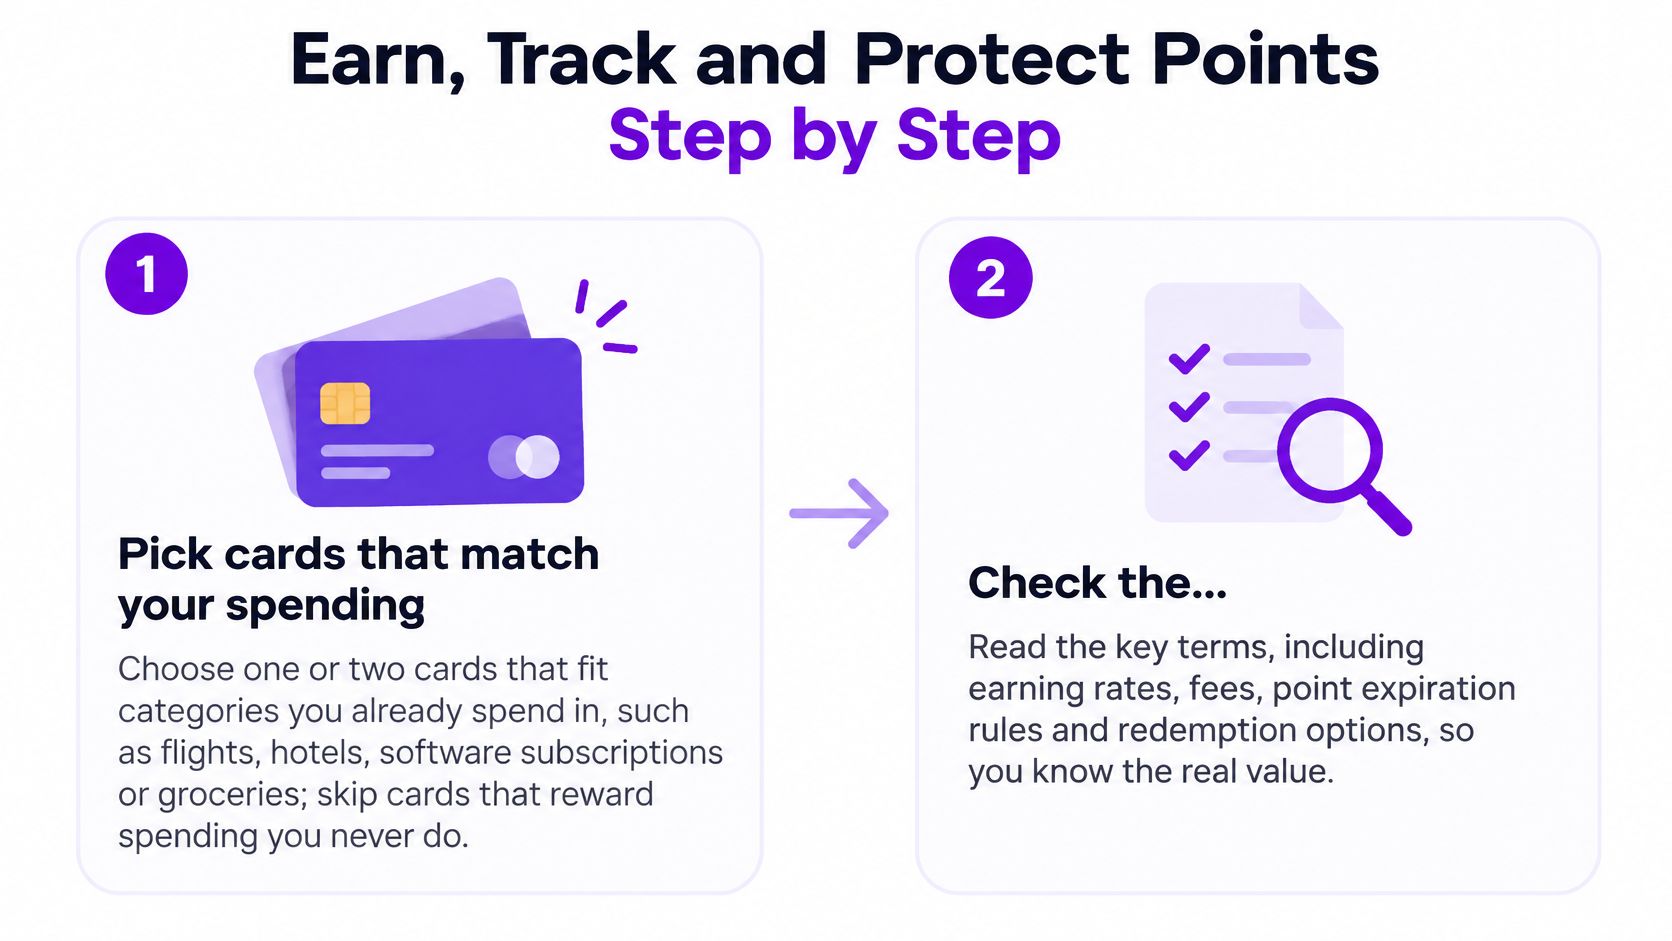
Choisissez une ou deux cartes adaptées à vos vraies dépenses. Choisissez des catégories que vous utilisez déjà, comme les vols, les hôtels, les abonnements logiciels ou les courses. Écartez une carte qui récompense des dépenses que vous ne faites jamais, car un fort multiplicateur sur une catégorie inutile ne rapporte rien.
Prévoyez tout bonus de bienvenue autour d’achats déjà programmés. Vérifiez le minimum de dépenses et le délai, puis listez les factures prévues qui l’atteignent naturellement. N’inventez pas d’achats et n’avancez pas de dépenses facultatives uniquement pour obtenir un bonus.
Programmez le prélèvement automatique du solde total du relevé. C’est l’étape qui protège tout le reste. Les intérêts sur le crédit renouvelable s’appliquent au solde impayé, alors que les récompenses ne représentent qu’un petit pourcentage des dépenses : un solde reporté peut effacer une année de points en peu de temps.
Téléchargez les conditions actuelles du programme de récompenses. Notez les règles d’expiration, d’inactivité, de minimum d’échange, de clôture de compte et de reprise des points dans un même tableur. Les recommandations de la FDIC sur les récompenses des cartes de crédit avertissent que les récompenses non échangées peuvent expirer ou être perdues quand s’appliquent des délais, des conditions d’inactivité ou des seuils minimums.
Vérifiez les soldes chaque trimestre. Notez chaque solde à la même date et signalez les points qui expirent dans les 90 jours. Un contrôle trimestriel permet de repérer les changements de partenaires, les points manquants et le risque d’inactivité tant que vous avez encore le temps de les échanger via vos dépenses prévues.
Échangez vos points avant de fermer ou de changer de carte. La fermeture peut faire perdre le solde, et un passage à une carte inférieure peut vous faire basculer vers un programme moins avantageux. Faites-vous confirmer par écrit ce qu’il advient des points avant de demander l’un ou l’autre changement.
Conservez une preuve de chaque transfert. Gardez les captures d’écran, numéros de confirmation, dates et soldes avant et après. Si des points sont débités sans l’avantage promis, ce sont ces éléments qui vous permettent de contester rapidement l’opération.
Les deux erreurs qui coûtent le plus cher
La première consiste à garder un solde impayé pour gagner des récompenses. Je considérerais chaque mois où des intérêts sont facturés comme un mois où la stratégie de points a échoué, quel que soit le nombre de points crédités. Mesurez les récompenses nettes après frais annuels, intérêts, frais de change et points perdus. Si ce chiffre est négatif, utilisez une carte de cash-back plus simple ou cessez d’utiliser le crédit pour ces dépenses jusqu’à ce que le solde soit remboursé.
La seconde consiste à ignorer les règles d’inactivité et d’expiration jusqu’à ce que le solde ait disparu. Les points peuvent disparaître après la fermeture d’un compte, en raison des règles d’expiration, après un changement de partenaire ou à cause d’un bug lors de l’échange. Un petit achat prévu peut maintenir l’activité si les conditions le permettent, mais n’achetez pas quelque chose d’inutile pour remettre un compteur à zéro si échanger directement les points coûte moins cher.
Traitez les points comme un stock avec une date de péremption, pas comme une épargne sur un compte bancaire. Un stock que l’on ne suit pas finit gaspillé.
Votre tableur n’a pas besoin d’être complexe. Une ligne par programme, avec le solde, la date d’expiration, la date des frais annuels, les partenaires de transfert et la date de la dernière activité, suffit à éviter la plupart des pertes. Mettez-le à jour chaque trimestre et chaque fois qu’un émetteur envoie un avis de modification du programme. Cette habitude compte plus que de trouver une catégorie bonus de plus.
Comment décider
Le conseil habituel veut que l’on accumule ses points pour un vol premium. Le comportement réel est plus partagé. Le rapport de USAA Bank sur les récompenses des cartes de crédit a montré que 36 % des consommateurs utilisent leurs récompenses pour compenser les dépenses courantes, alors qu’une marge de 37 % les gardent pour des échanges importants ou ambitieux, et 72 % les échangent chaque mois ou dès que possible, contre 24 % de ceux qui accumulent des points.
Aucun des deux groupes n’a automatiquement raison. Le bon choix dépend de la trésorerie, de l’écart de valeur et du risque lié au programme. Un échange immédiat peut être un outil de gestion du budget. Un échange différé vous expose aux dévaluations, à l’expiration des récompenses et à la disparition des sièges primes.
Trois vérifications avant d’attendre
Vérification de trésorerie : Pouvez-vous couvrir les trois prochains mois de dépenses sans utiliser le crédit sur le relevé ? Sinon, échanger maintenant peut éviter des intérêts qui coûtent bien plus que la valeur de voyage supplémentaire que vous obtiendriez plus tard.
Vérification de l’écart de valeur : La prime dépasse-t-elle nettement 1,5 cent par point pour un voyage déjà prévu ? Une valeur théorique élevée sur un voyage que vous ne feriez pas autrement n’est pas une économie.
Vérification du risque lié au programme : Y a-t-il un avis de dévaluation, un changement de partenaire de transfert ou une date d’expiration qui approche ? Si oui, attendre a un coût même quand le prix actuel de la prime paraît intéressant.
Si la vérification de trésorerie échoue, échangez. Si les trois vérifications sont bonnes et que vous avez un voyage daté, épargner peut être rationnel. Si l’écart de valeur est faible, par exemple 1,1 cent pour un voyage contre 1 cent en crédit sur le relevé, je choisirais généralement l’option la plus simple pour supprimer le risque.
L’exemple d’un freelance
Imaginons qu’une consultante ait une facture d’impôts de 3 000 $ à payer en mars et détienne 40 000 points. En crédit sur le relevé à 1 cent par point, cela représente $400 tout de suite. Gardés pour un vol, les mêmes points pourraient valoir environ $600 plus tard.
Attendre semble plus intéressant jusqu’à ce que l’on ajoute le manque de trésorerie. Si les 400 $ manquants obligent à reporter une partie de la facture d’impôts sur une carte à crédit renouvelable, les intérêts peuvent vite dépasser les 200 $ d’écart de valeur. Échanger maintenant est la décision financièrement la plus solide, car elle protège la trésorerie. Une personne aux revenus stables, avec une épargne de précaution et un vol réservé dans six mois, fait le calcul inverse et peut attendre.
C’est pourquoi des revenus irréguliers favorisent un échange plus rapide. Les freelances, les fondateurs et les travailleurs mobiles à l’international ont souvent des encaissements irréguliers et des obligations fixes dans différentes devises. Une bonne structure de comptes compte autant que les points, d’où l’intérêt d’étudier les options pour la meilleure configuration bancaire internationale avant qu’un retard de paiement ou de change ne se transforme en dette sur la carte.
Échanger maintenant ou épargner
Échangez maintenant quand la trésorerie est tendue, que les points expirent bientôt, qu’une dévaluation a été annoncée ou que la valeur voyage n’est que légèrement supérieure à celle du crédit sur le relevé. Échangez aussi maintenant quand vous avez gagné les points sur des dépenses professionnelles remboursables et qu’un crédit sur le relevé rapide et documenté garde vos registres plus propres.
Épargnez quand vous avez au moins trois mois de dépenses couverts, un voyage précis prévu, une prime disponible à une bonne valeur et aucune expiration proche. Épargner sans voyage cible n’est pas une stratégie. C’est s’exposer aux changements du programme pendant que votre solde ne rapporte aucun intérêt et n’achète rien.
Comment échanger ses points contre des vols et des hôtels
Décidez du voyage avant de déplacer le moindre point. Les transferts sont souvent difficiles à annuler, et un solde transféré reste bloqué dans le programme partenaire si la disponibilité des primes change.
Avant de chercher, préparez les informations de votre passeport, des dates flexibles et un budget en espèces pour les taxes, comme dans la préparation ci-dessous.
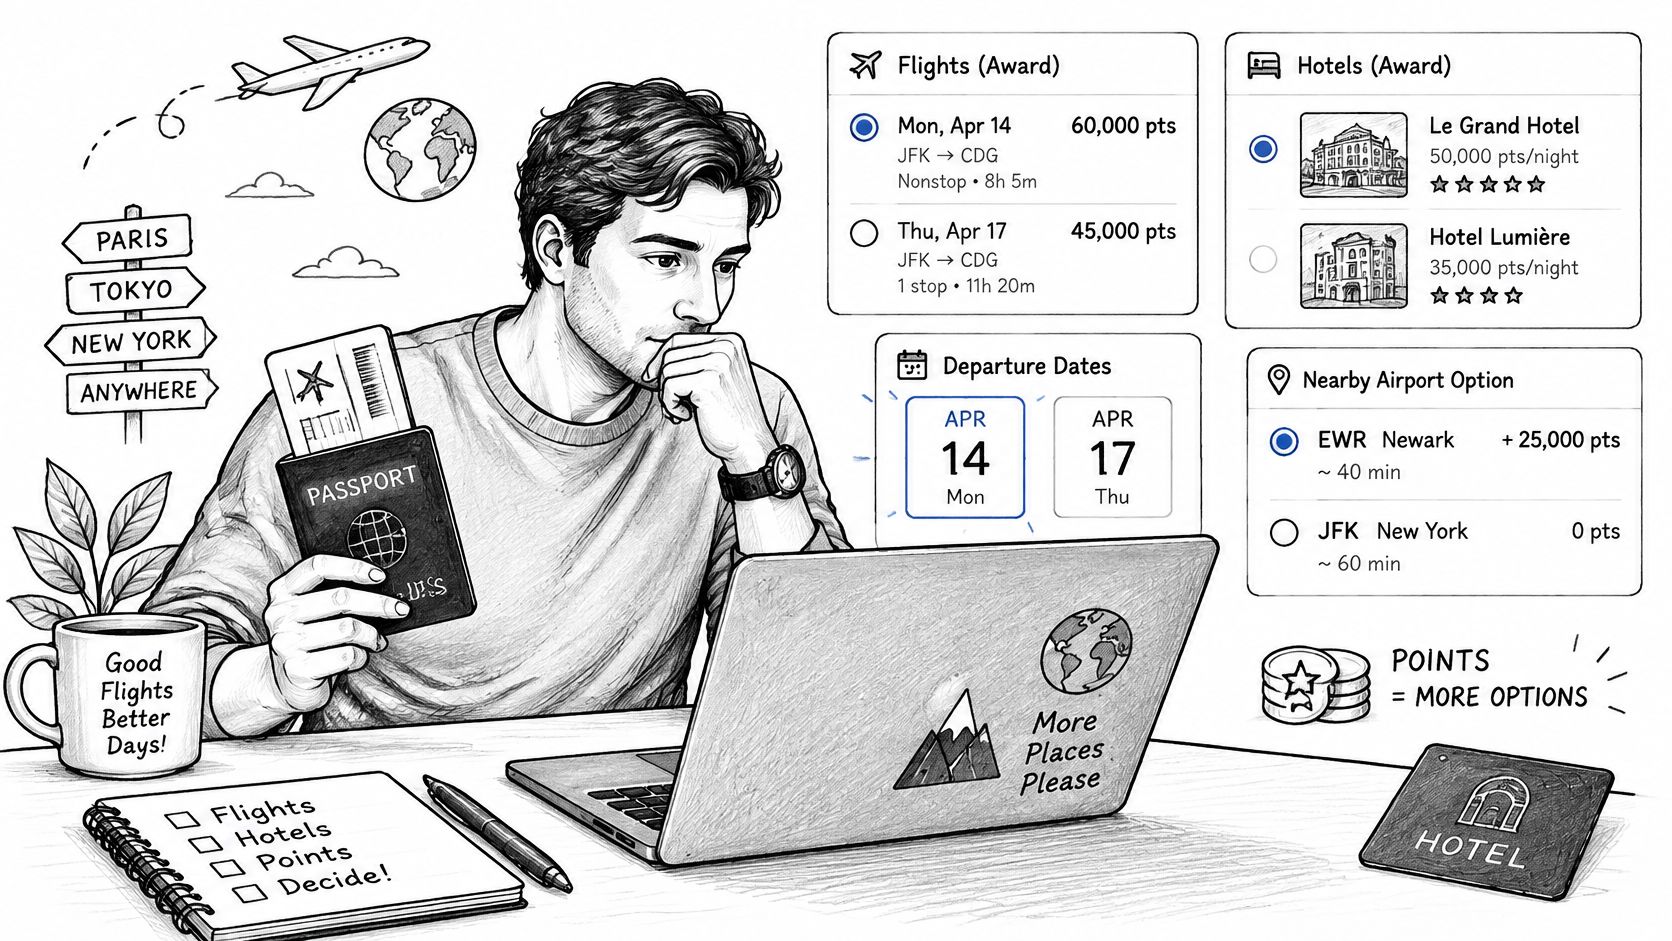
Consultez d’abord le calendrier des primes. Comparez au moins deux dates de départ et un aéroport proche. Le prix des primes peut changer fortement d’un jour à l’autre, et un aéroport voisin peut proposer un vol direct que votre aéroport habituel n’offre pas.
Comparez points plus taxes avec le tarif en espèces. Utilisez le même trajet, la même classe et la même franchise bagages pour les deux prix. Ne comparez pas un tarif de base sans bagage avec une prime qui en inclut un, sinon vous surestimerez la valeur.
Vérifiez la disponibilité avant de transférer. Les résultats de recherche peuvent afficher des disponibilités fantômes qui disparaissent au moment de payer. Avancez aussi loin que le parcours de réservation du partenaire le permet sans payer, et vérifiez aussi le délai de transfert, car certains transferts sont crédités rapidement et d’autres prennent plus de temps.
Transférez exactement le montant nécessaire, plus une petite marge. La marge couvre une légère variation de prix ou des frais. Ne transférez pas tout votre solde par spéculation, car des points en trop bloqués dans un programme aérien perdent la flexibilité qui faisait leur valeur.
Réservez dès que le transfert est crédité. Les sièges primes recherchés peuvent disparaître en quelques minutes. Confirmez la réservation dans le compte du partenaire, pas seulement sur un écran de confirmation du portail de l’émetteur.
Vérifiez les noms et les règles tarifaires. Le nom du passager doit correspondre exactement à celui du passeport. Lisez les frais de modification et d’annulation avant de payer les taxes, surtout pour les primes partenaires réservées via une autre compagnie que celle qui opère le vol. Pour les problèmes d’itinéraire et les pièges des modifications, les conseils de réservation de primes d’INVOLUNTARY REROUTE sont un bon complément quand vous comparez les options des partenaires.
Conservez la confirmation et revérifiez les dates d’expiration. Rangez ensemble la référence de réservation, le reçu des taxes et la confirmation du transfert. Vérifiez ensuite si un solde restant dans un autre programme expire bientôt, car une réservation réussie détourne souvent l’attention d’un second solde sur le point d’expirer.
La démonstration ci-dessous vaut la peine d’être regardée avant votre premier transfert vers un partenaire, pour voir l’ordre de réservation avant de mettre vos propres points en jeu.
Le calcul pour les hôtels et les surclassements
Imaginons qu’un hôtel de catégorie 4 coûte 450 $ la nuit en espèces pour trois nuits, ou 20 000 points la nuit. Le total en espèces est de $1,350 et le total en points de 60,000, soit 2,25 cents par point avant les éventuelles taxes ou frais de complexe encore payables en espèces. C’est une bonne valeur, à condition que vous ayez de toute façon payé un hôtel de ce niveau. Si vous aviez plutôt prévu de réserver un établissement à 180 $ la nuit, évaluez la prime par rapport à 540 $, pas 1 350 $, et le résultat tombe à 0,9 cent par point.
Les surclassements demandent la même discipline. Imaginons qu’un surclassement d’économie en premium économie sur un trajet long-courrier coûte 250 $ en espèces, ou 8 000 points plus 40 $ de taxes. Le calcul donne 250 $ moins 40 $, divisé par 8 000, soit environ 2,6 cents par point. Ne le réservez que si votre classe de billet est éligible, que le surclassement peut être confirmé avant le départ et que vous estimez le confort supplémentaire proche du prix en espèces.
Ne transférez jamais de points pour courir après une prime que vous n’avez pas vue disponible dans le parcours de réservation du partenaire lui-même.
Les erreurs fréquentes consistent à réserver un voyage en espèces avant que le transfert ne soit crédité, à oublier que les taxes et frais se paient en espèces et à croire qu’un résultat de recherche garantit un siège. Intégrez les taxes à votre budget voyage dès le départ. Sur certains trajets, elles sont faibles. Sur d’autres, surtout les primes long-courriers premium, elles peuvent être assez élevées pour qu’un billet économie en espèces revienne moins cher au total.
Garder propres les points gagnés sur des dépenses professionnelles
Une consultante gagne des points sur des déplacements pour ses clients, reçoit un bonus de bienvenue, puis échange le solde contre des vacances personnelles tout en travaillant entre deux pays. Rien d’inhabituel là-dedans, et c’est précisément là que des registres propres comptent. Maximiser les points peut être pire sur le plan opérationnel si cela crée un litige sur leur propriété ou un revenu imposable inattendu.
Traitement habituel des points selon le type de dépense
| Type de dépense | Traitement habituel | Documents à conserver |
|---|---|---|
| Déplacements clients remboursés | Les points reviennent généralement à la personne qui a payé : vérifiez la politique de remboursement | Reçu, note de frais et relevé de carte |
| Dépenses personnelles sur une carte professionnelle | Généralement considérées comme des récompenses personnelles ; à séparer des totaux professionnels | Relevé de carte et informations sur le titulaire du compte |
| Bonus de bienvenue ou récompense de parrainage | Peut être déclaré comme revenu selon la juridiction | Formulaire fiscal de l’émetteur et conditions du bonus |
| Points gagnés à titre professionnel utilisés pour un voyage personnel | Peut transformer une remise professionnelle en avantage personnel | Date de l’échange, objet du voyage et identité du payeur |
La distinction en matière de déclaration
Les informations sur les déclarations aux États-Unis présentées dans le guide de Management.org sur les cartes de crédit pour les freelances indiquent que les récompenses ordinaires sont généralement considérées comme des remises sur achat, tandis que certains bonus en espèces, incitations au parrainage et récompenses promotionnelles peuvent entraîner une déclaration d’informations, un rapport citant un seuil de déclaration de 600 $, porté à 2 000 $ en 2026. Prenez-le comme un rappel de conserver les formulaires de l’émetteur, pas comme un conseil fiscal pour votre pays.
La question de l’avantage personnel est distincte. Si une entreprise a payé les dépenses qui ont rapporté les points et que vous les échangez contre des vacances personnelles, une remise liée à l’activité peut devenir un avantage personnel. Selon votre structure et votre juridiction, cela peut nécessiter une déclaration, un remboursement à l’entreprise ou une inscription dans vos registres fiscaux personnels.
Le travail pour des clients ajoute une couche supplémentaire. Si un client a remboursé le vol qui a rapporté les points, vérifiez le contrat et la politique de frais avant de supposer que vous pouvez les dépenser librement. Certains clients ne s’en soucient pas. D’autres attendent que les remises et récompenses issues de voyages remboursés soient déclarées ou appliquées à leurs futurs déplacements.
Une routine pour des registres propres
Notez qui a payé : Indiquez le titulaire de la carte, l’entreprise ou le client qui a supporté le coût, et si la dépense a été remboursée.
Séparez les flux : Classez les dépenses remboursées, professionnelles non remboursées et personnelles dans des onglets ou catégories comptables différents.
Notez chaque crédit sur le relevé : Indiquez la date, les points utilisés, la valeur en espèces obtenue et la facture compensée.
Conservez les formulaires fiscaux de l’émetteur : Gardez les conditions des bonus et tout formulaire de déclaration avec la déclaration de revenus correspondante.
Renseignez-vous localement : Consultez un fiscaliste dans chaque pays où vous vivez ou percevez des revenus, car le traitement varie selon la juridiction.
La séparation est plus simple quand votre organisation bancaire correspond à votre façon de travailler. Si vous travaillez hors de votre pays d’origine, voyez comment ouvrir un compte bancaire pour non-résidents afin que remboursements, fonds personnels et encaissements professionnels ne se mélangent pas sur un seul compte.
Je préfère gagner un peu moins de points avec une carte qui produit des relevés propres plutôt que d’arracher un bonus de catégorie supplémentaire avec des registres que personne ne pourra reconstituer plus tard. Quand un client, un associé ou l’administration fiscale demande qui a payé et qui en a profité, il vous faut une réponse que vous pouvez donner en quelques minutes. Cette clarté opérationnelle fait partie de la valeur.
Vérifiez vos règles d’échange cette semaine
Faites-le une fois, correctement, et vous cesserez de deviner. L’objectif de la semaine : un tableur enregistré et un échange soit réservé, soit programmé à une date précise.
Voici l’organisation à reproduire, avec les soldes, les dates d’expiration et une liste de tâches au même endroit.
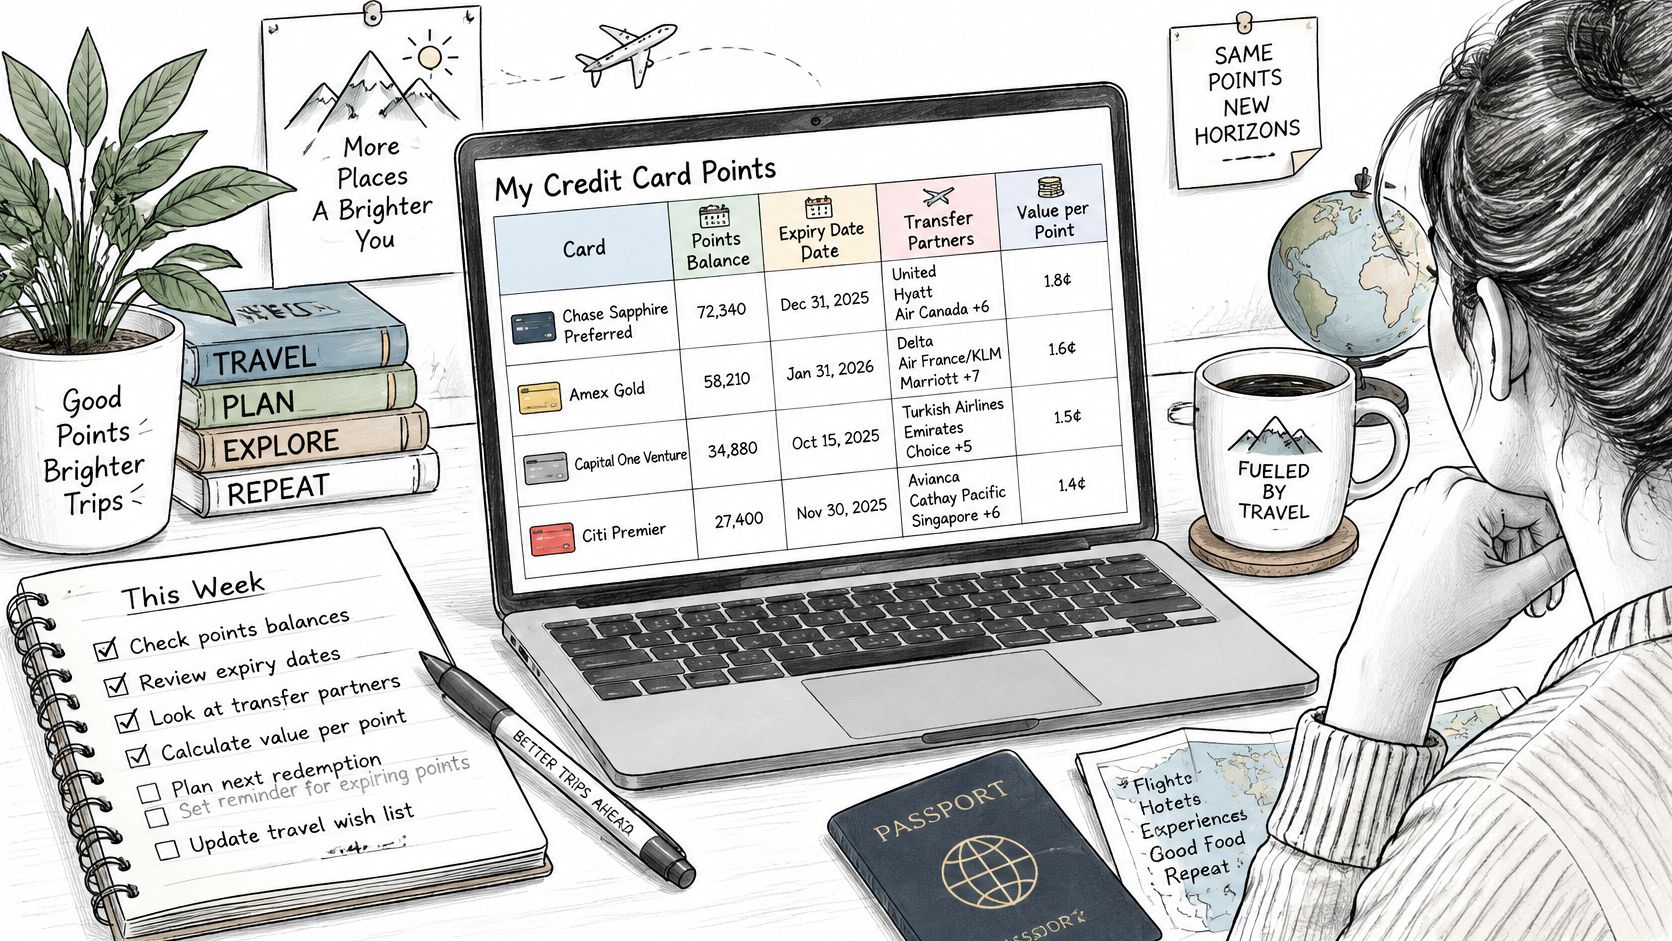
Listez dès aujourd’hui chaque carte et chaque programme. Ajoutez le solde actuel, la date d’expiration, les partenaires de transfert, les frais annuels et la valeur par point que vous obtiendriez réalistement avec chaque mode d’échange. Utilisez vos propres échanges passés quand vous en avez, pas les maximums annoncés.
Ajoutez une colonne de valeur nette. Pour chaque option, prenez la valeur attendue de la prime et soustrayez les frais annuels, les éventuels intérêts, les frais sur opérations à l’étranger, les taxes payées en espèces et les points que vous perdriez. Comparez directement ce chiffre avec l’option du crédit sur le relevé.
Notez les restrictions transfrontalières. Notez les règles de transfert, les périodes exclues, les programmes partenaires qui ne réservent que depuis certains pays et les classes tarifaires qui disparaissent pour les réservations de non-résidents. Ces détails décident si une prime de grande valeur est réservable depuis l’endroit où vous vivez.
Planifiez la prochaine revue trimestrielle. Inscrivez-la dès maintenant dans votre agenda et notez chaque date d’expiration à côté de sa carte. Si vous préparez le voyage en même temps que la réservation, notre rubrique Voyage traite des visas, des eSIM et du coût de la vie pour l’aspect destination de la décision.
Choisissez votre premier échange. Choisissez un voyage ou une facture que vous avez déjà, faites le calcul en cents par point et vérifiez la disponibilité de la prime avant de transférer quoi que ce soit. Arrêtez-vous quand le tableur est enregistré et que ce premier échange est réservé ou daté.
Gardez l’ordre de grandeur en tête. Une analyse de la Réserve fédérale portant sur 238 millions de cartes de consommateurs a montré que les produits de cash-back rapportaient généralement environ 0,5 % à 3 % du volume d’achats, et a estimé qu’une carte de récompenses moyenne générait environ 13,34 $ de récompenses par mois. C’est une remise utile sur des dépenses prévues. Ce n’est pas une raison de dépenser plus ou de s’endetter.
Si vous gérez une activité entre plusieurs pays, votre stratégie de points doit s’inscrire à côté d’une banque bien organisée, de la préparation des visas et du coût des destinations, pas dans un tableur à part que vous oubliez. Visitez Mazurly pour utiliser nos guides et outils destinés aux fondateurs, freelances et travailleurs à distance mobiles à l’international, et transformer une administration de voyage et de finances dispersée en processus que vous pouvez répéter chaque trimestre.