Kreditkartenpunkte nutzen, ohne an Wert zu verlieren
Inhaltsverzeichnis
- Einlöseoptionen und ihr tatsächlicher Wert
- Machen Sie die Rechnung selbst
- Warum der Punktestand keinen festen Wert hat
- Punkte sammeln, verfolgen und schützen – Schritt für Schritt
- Die zwei Fehler, die am meisten kosten
- So entscheiden Sie
- Drei Prüfungen, bevor Sie warten
- Ein Beispiel aus dem Freelance-Alltag
- Jetzt einlösen oder sparen
- Punkte für Flüge und Hotels einlösen
- Die Rechnung für Hotels und Upgrades
- Geschäftlich gesammelte Punkte sauber halten
- Der Unterschied bei der Meldung
- Eine Routine für saubere Unterlagen
- Prüfen Sie diese Woche Ihre Einlöseregeln
Sie haben einen Punktestand in einer App, einen Flug, den Sie nächsten Monat buchen müssen, und keine klare Vorstellung, ob die Punkte 200 $, 600 $ oder nach Steuern fast nichts wert sind. Das ist der Normalfall, kein Versagen Ihrerseits. Punkte sind kein Bargeld. Sie sind ein bedingter Vermögenswert, der an Wert verliert und dessen Wert vom Einlöseweg, den Programmregeln und Ihrer Liquidität abhängt.
Kreditkartenpunkte gut zu nutzen heißt, vor jedem Transfer zu rechnen. Sie vergleichen Wege, schützen den Punktestand vor dem Verfall und lösen nur für Ausgaben ein, die Sie ohnehin gehabt hätten. Wenn Sie einen Saldo stehen lassen oder mit ungeplanten Käufen einem Bonus hinterherjagen, ist der Rabatt schnell weg.
Einlöseoptionen und ihr tatsächlicher Wert
Derselbe Punktestand kann an einer Stelle ein Mehrfaches dessen wert sein, was er an einer anderen bringt. Das sind typische Spannen, keine Zusagen, und Kartenanbieter können sie kurzfristig ändern.
Typischer Wert pro Punkt nach Einlöseweg
| Einlöseweg | Typischer Wert pro Punkt | Am besten für | Hauptrisiko |
|---|---|---|---|
| Gutschrift auf der Abrechnung | über 1 Cent | Sofortige Entlastung der Liquidität | Niedrige Obergrenze, schlägt Reisen selten |
| Reisebuchung über das Portal des Anbieters | über 1 bis 1,5 Cent | Einfache Reisen ohne Prämiensuche | Preisaufschlag im Portal |
| Transfer zu einer Airline oder Hotelkette | oft 1,5 Cent oder mehr in Premiumklassen | Langstreckenflüge und Hotelaufenthalte | Transferrisiko, Verfügbarkeit beim Partner, bar zu zahlende Steuern und Gebühren |
| Geschenkkarten oder Waren | oft unter 1 Cent | Selten empfehlenswert | Geringer Wert und kein Preisschutz |
Machen Sie die Rechnung selbst
Verlassen Sie sich nicht auf die beworbene Sammelrate. Nutzen Sie jedes Mal diese Formel:
Wert pro Punkt = (Barpreis minus Steuern und Gebühren) geteilt durch die benötigten Punkte
Angenommen, ein Flug kostet 800 $ bar, oder 60.000 Punkte plus 60 $ Steuern. Ziehen Sie zuerst ab: 800 $ minus 60 $ sind 740 $. Teilen Sie 740 $ durch 60.000, und Sie erhalten etwa 1,2 Cent pro Punkt. Das ist besser als eine Gutschrift mit 1 Cent, aber nicht das außergewöhnliche Angebot, das das Marketing der Portale oft suggeriert.
Vergleichen Sie das Ergebnis mit der Tabelle. Liegt Ihre Rechnung unter 1 Cent, zahlen Sie meist besser bar und behalten die Punkte, es sei denn, Verfall oder Liquidität ändern die Entscheidung. Liegt sie über 1,5 Cent für eine schon geplante Reise, beginnt ein Transfer sinnvoll zu werden.
Warum der Punktestand keinen festen Wert hat
Die Größenordnung erklärt, warum sich eine sorgfältige Verwaltung lohnt. Das Rundschreiben des Consumer Financial Protection Bureau zu Prämienprogrammen von Kreditkarten berichtet, dass Verbraucher mehr als 40 Milliarden US-Dollar an Prämien mit den wichtigsten Universalkreditkarten im Jahr 2022 erhielten und dass offene Prämienguthaben Ende 2022 über 33 Milliarden US-Dollar lagen. Cashback wird meist als Gutschrift ausgezahlt, während Punkte und Meilen häufiger über Anbieterportale oder Partnerprogramme eingelöst werden; der Wert hängt also von der Methode ab.
Genau auf diese Schwankung kommt es an. Ein Punkt für eine Gutschrift, ein Punkt im Portal und ein Punkt, der zu einer Airline transferiert wird, sind keine austauschbaren Einheiten. Anbieter und Partner können Prämien zudem abwerten, Bedingungen verbergen oder sie bei Systemfehlern nicht gutschreiben.
Notieren Sie den Wert, den Sie bei jeder Einlösung erzielt haben, nicht den Wert, der beim Sammeln beworben wurde. Rechnen Sie vor jeder Einlösung und erneut nach jeder Abwertungsmitteilung, jedem Partnerwechsel oder jeder Änderung bei Steuern und Gebühren. Wenn Sie zwischen Ländern buchen, rechnen Sie Währungsumrechnung und Reisesteuern auf der Barseite mit ein. Diese Kosten können eine scheinbar starke Prämie in eine mittelmäßige verwandeln.
Punkte sammeln, verfolgen und schützen – Schritt für Schritt
Das Sammeln ist der einfache Teil. Den Wert zu erhalten, erfordert eine Kontrolle, die Sie regelmäßig wiederholen.
Die ersten beiden Schritte sehen Sie unten: Karten passend zu Ausgaben wählen, die Sie ohnehin haben, und die Bedingungen prüfen, bevor sich ein Punktestand aufbaut.
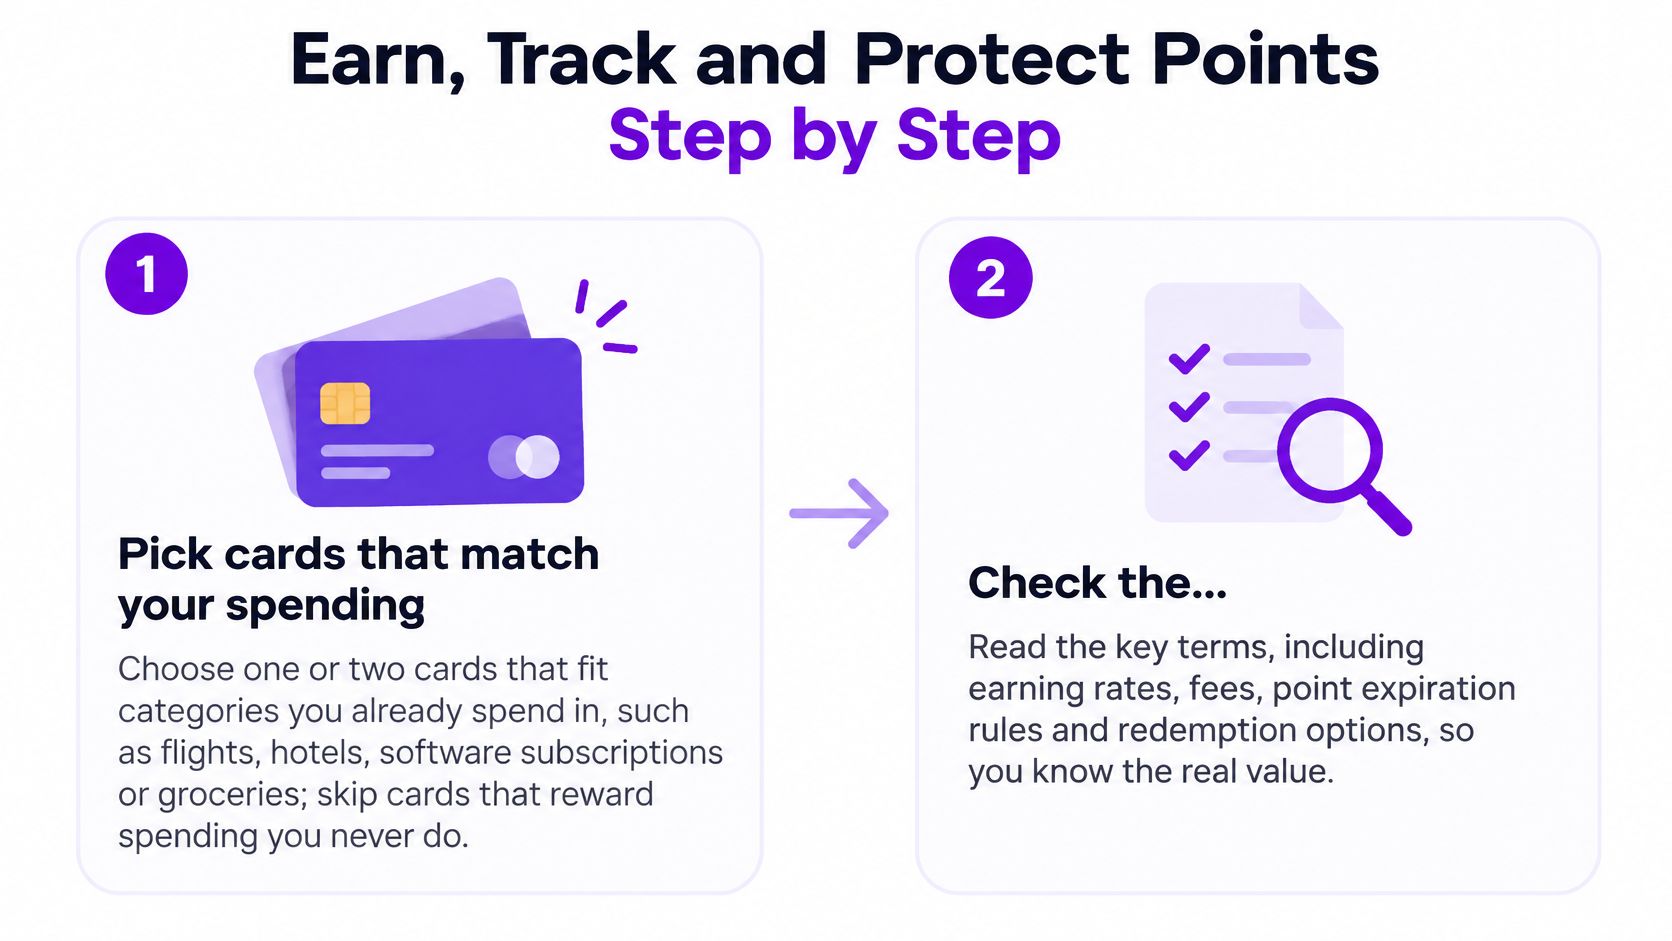
Wählen Sie ein oder zwei Karten, die zu Ihren tatsächlichen Ausgaben passen. Wählen Sie Kategorien, die Sie bereits nutzen, etwa Flüge, Hotels, Software-Abos oder Lebensmittel. Lassen Sie eine Karte weg, die Ausgaben belohnt, die Sie nie haben, denn ein hoher Multiplikator auf eine irrelevante Kategorie bringt nichts.
Planen Sie einen Willkommensbonus um bereits geplante Käufe herum. Prüfen Sie Mindestumsatz und Frist und listen Sie geplante Rechnungen auf, die ihn auf natürliche Weise erreichen. Erfinden Sie keine Käufe und ziehen Sie keine freiwilligen Ausgaben vor, nur um einen Bonus zu bekommen.
Richten Sie die automatische Zahlung des gesamten Abrechnungsbetrags ein. Dieser Schritt schützt alles andere. Zinsen auf revolvierende Kredite fallen auf den offenen Saldo an, während Prämien nur einen kleinen Prozentsatz der Ausgaben ausmachen; ein stehen gelassener Saldo kann ein Jahr an Punkten in kurzer Zeit zunichtemachen.
Laden Sie die aktuellen Prämienbedingungen herunter. Erfassen Sie die Regeln zu Verfall, Inaktivität, Mindesteinlösung, Kontoschließung und Rückbuchung in einer Tabelle. Die Hinweise der FDIC zu Kreditkartenprämien warnen, dass nicht eingelöste Prämien verfallen oder verloren gehen können, wenn Fristen, Inaktivitätsbedingungen oder Mindestgrenzen gelten.
Prüfen Sie die Punktestände jedes Quartal. Erfassen Sie jeden Stand am selben Datum und markieren Sie Punkte, die innerhalb von 90 Tage verfallen. Eine Quartalsprüfung erkennt Partnerwechsel, fehlende Punkte und das Inaktivitätsrisiko, solange Sie noch Zeit haben, über geplante Ausgaben einzulösen.
Lösen Sie Punkte ein, bevor Sie eine Karte kündigen oder wechseln. Eine Kündigung kann den Punktestand vernichten, und ein Downgrade kann Sie in ein schwächeres Prämienmodell bringen. Lassen Sie sich schriftlich bestätigen, was mit den Punkten passiert, bevor Sie eine der beiden Änderungen beantragen.
Bewahren Sie für jeden Transfer einen Nachweis auf. Speichern Sie Screenshots, Bestätigungsnummern, Daten und die Punktestände vorher und nachher. Werden Punkte abgezogen, ohne dass der versprochene Vorteil kommt, können Sie die Buchung mit diesen Unterlagen schnell anfechten.
Die zwei Fehler, die am meisten kosten
Der erste ist, einen Saldo stehen zu lassen, um Prämien zu sammeln. Ich würde jeden Monat mit Zinskosten als Monat betrachten, in dem die Punktestrategie gescheitert ist, egal wie viele Punkte gutgeschrieben wurden. Messen Sie die Nettoprämien nach Jahresgebühren, Zinsen, Fremdwährungsgebühren und verfallenen Punkten. Ist diese Zahl negativ, nutzen Sie eine einfachere Cashback-Karte oder zahlen Sie diese Ausgaben nicht mehr mit Kredit, bis der Saldo beglichen ist.
Der zweite ist, Inaktivitäts- und Verfallsregeln zu ignorieren, bis der Punktestand weg ist. Punkte können nach einer Kontoschließung, durch Verfallsregeln, nach Partnerwechseln oder durch Fehler bei der Einlösung verschwinden. Ein kleiner geplanter Kauf kann die Aktivität erhalten, wenn die Bedingungen das erlauben, aber kaufen Sie nichts Nutzloses, nur um eine Frist neu zu starten, wenn das direkte Einlösen der Punkte günstiger ist.
Behandeln Sie Punkte wie Lagerbestand mit Verfallsdatum, nicht wie Erspartes auf einem Bankkonto. Bestand, den man nicht verfolgt, verdirbt.
Ihre Tabelle muss nicht kompliziert sein. Eine Zeile pro Programm mit Punktestand, Verfallsdatum, Fälligkeit der Jahresgebühr, Transferpartnern und Datum der letzten Aktivität reicht, um die meisten Verluste zu vermeiden. Aktualisieren Sie sie jedes Quartal und immer, wenn ein Anbieter eine Programmänderung mitteilt. Diese Gewohnheit ist wichtiger, als eine weitere Bonuskategorie zu finden.
So entscheiden Sie
Der übliche Rat lautet, Punkte für einen Premiumflug zu horten. Das tatsächliche Verhalten ist gespaltener. Der Kreditkarten-Prämienbericht der USAA Bank ergab, dass 36 % der Verbraucher nutzen Prämien, um alltägliche Ausgaben auszugleichen kosten, einer von 37 % sparen für große oder besondere Einlösungen und 72 % lösen monatlich oder so bald wie möglich ein, verglichen mit 24 % derjenigen, die Punkte ansammeln.
Keine der beiden Gruppen hat automatisch recht. Die richtige Wahl hängt von der Liquidität, dem Wertunterschied und dem Programmrisiko ab. Sofortiges Einlösen kann ein Budgetwerkzeug sein. Wer später einlöst, setzt sich Abwertungen, verfallenden Prämien und verschwindenden Prämienplätzen aus.
Drei Prüfungen, bevor Sie warten
Liquiditätsprüfung: Können Sie die Ausgaben der nächsten drei Monate decken, ohne die Gutschrift zu nutzen? Wenn nicht, kann eine sofortige Einlösung Zinsen verhindern, die weit mehr kosten als der zusätzliche Reisewert, den Sie später gewinnen würden.
Prüfung des Wertunterschieds: Liegt die Prämie deutlich über 1,5 Cent pro Punkt für eine bereits geplante Reise? Ein theoretisch hoher Wert für eine Reise, die Sie sonst nicht machen würden, ist keine Ersparnis.
Prüfung des Programmrisikos: Gibt es eine Abwertungsmitteilung, einen Wechsel bei den Transferpartnern oder ein nahendes Verfallsdatum? Wenn ja, hat Warten seinen Preis, selbst wenn der aktuelle Prämienpreis attraktiv aussieht.
Wenn die Liquiditätsprüfung scheitert, lösen Sie ein. Wenn alle drei Prüfungen bestanden sind und Sie eine datierte Reise haben, kann Sparen sinnvoll sein. Ist der Wertunterschied klein, etwa 1,1 Cent für Reisen gegenüber 1 Cent als Gutschrift, würde ich meist die einfachere Option wählen und das Risiko beseitigen.
Ein Beispiel aus dem Freelance-Alltag
Angenommen, eine Beraterin hat eine Steuerrechnung über 3.000 $, fällig im März und besitzt 40.000 Punkte. Als Gutschrift mit 1 Cent pro Punkt sind das $400 sofort. Für einen Flug aufgehoben, könnten dieselben Punkte später etwa $600 wert sein.
Warten sieht besser aus, bis man die Liquiditätslücke einrechnet. Wenn die fehlenden 400 $ einen Teil der Steuerrechnung auf einen revolvierenden Kartensaldo zwingen, können die Zinsen den Wertunterschied von 200 $ schnell übersteigen. Jetzt einzulösen ist finanziell die stärkere Entscheidung, weil es die Liquidität schützt. Wer ein stabiles Einkommen, einen Notgroschen und einen Flug in sechs Monaten gebucht hat, steht vor der umgekehrten Rechnung und kann warten.
Deshalb spricht unregelmäßiges Einkommen für schnelleres Einlösen. Freelancer, Gründer und global mobile Erwerbstätige haben oft unregelmäßige Eingänge und feste Verpflichtungen in verschiedenen Währungen. Die richtige Kontostruktur ist neben den Punkten wichtig, deshalb lohnt sich ein Blick auf die Optionen für das beste internationale Banking-Setup – bevor eine Währungs- oder Zahlungsverzögerung zu Kartenschulden wird.
Jetzt einlösen oder sparen
Lösen Sie jetzt ein, wenn die Liquidität knapp ist, Punkte bald verfallen, eine Abwertung angekündigt wurde oder der Reisewert nur knapp über dem Wert der Gutschrift liegt. Lösen Sie auch jetzt ein, wenn Sie die Punkte mit erstattungsfähigen Geschäftsausgaben gesammelt haben und eine schnelle, dokumentierte Gutschrift die Unterlagen sauberer hält.
Sparen Sie, wenn mindestens drei Monate Ausgaben gedeckt sind, eine konkrete Reise geplant ist, die Prämie zu einem guten Wert verfügbar ist und kein Verfall bevorsteht. Sparen ohne Zielreise ist keine Strategie. Es bedeutet, Programmänderungen ausgesetzt zu sein, während Ihr Punktestand keine Zinsen bringt und nichts kauft.
Punkte für Flüge und Hotels einlösen
Entscheiden Sie über die Reise, bevor Sie Punkte bewegen. Transfers lassen sich oft kaum rückgängig machen, und ein transferierter Punktestand steckt im Partnerprogramm fest, wenn sich die Prämienverfügbarkeit ändert.
Halten Sie vor der Suche Ihre Passdaten, flexible Reisedaten und ein Barbudget für Steuern bereit, wie in der Planung unten.
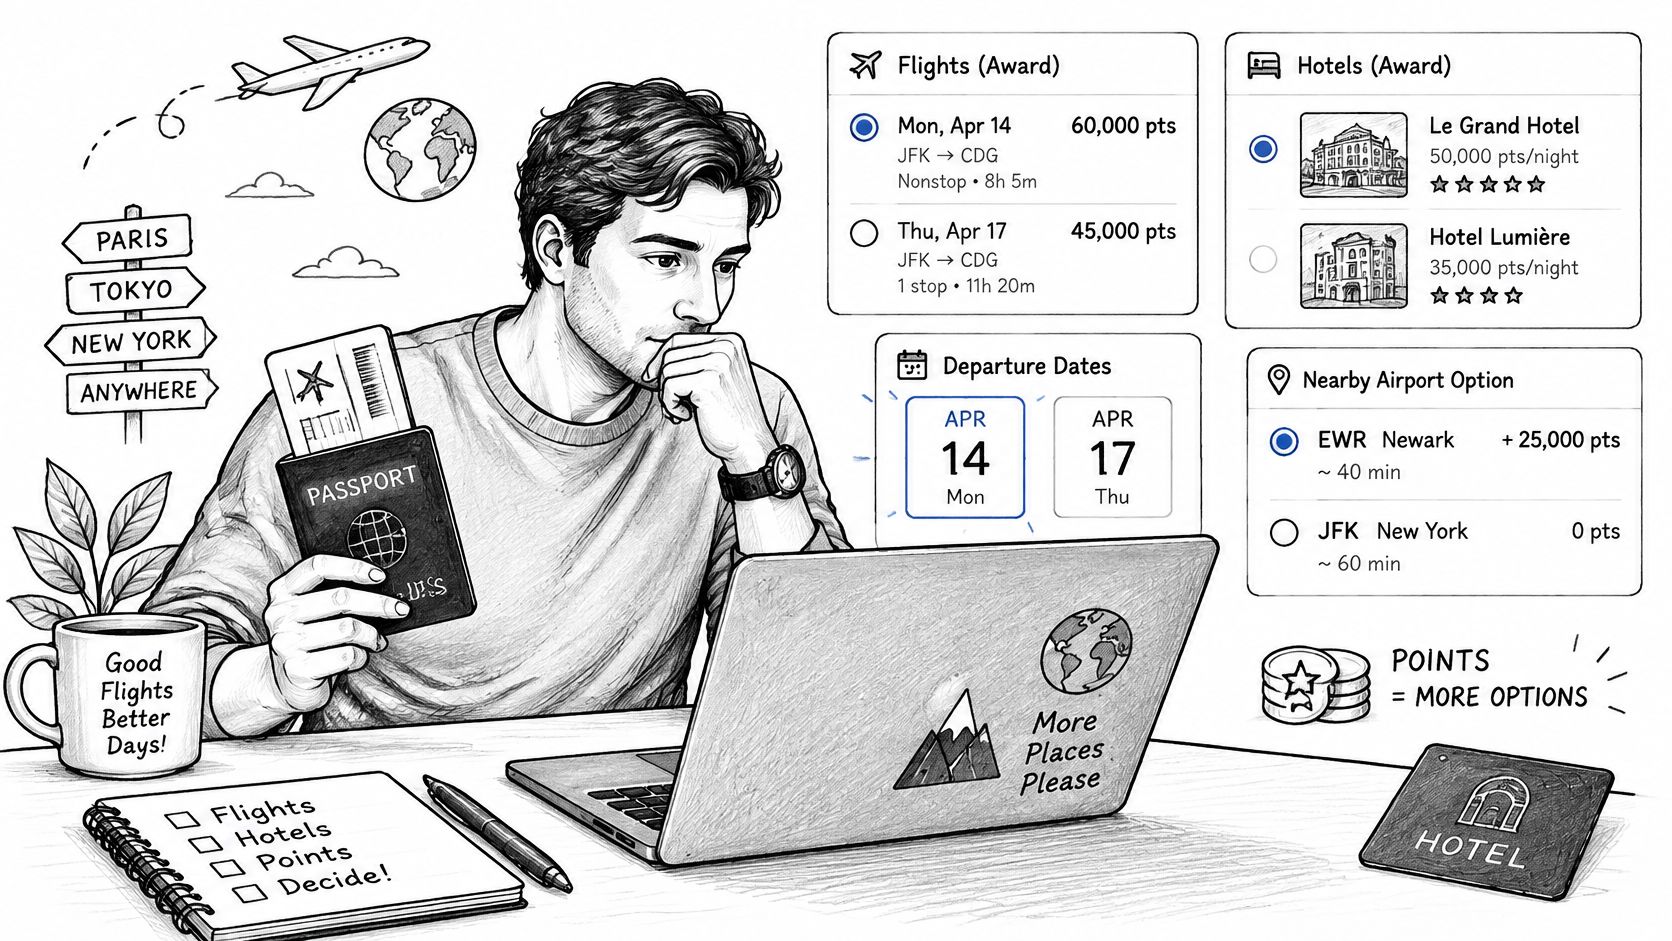
Suchen Sie zuerst im Prämienkalender. Vergleichen Sie mindestens zwei Abflugdaten und einen nahegelegenen Flughafen. Prämienpreise können sich von Tag zu Tag stark ändern, und ein Flughafen in der Nähe bietet vielleicht einen Direktflug, den Ihr Heimatflughafen nicht hat.
Vergleichen Sie Punkte plus Steuern mit dem Bartarif. Nutzen Sie bei beiden Preisen dieselbe Strecke, dieselbe Klasse und dasselbe Gepäck. Vergleichen Sie keinen Basistarif ohne Gepäck mit einer Prämie, die Gepäck enthält, sonst überschätzen Sie den Wert.
Prüfen Sie die Verfügbarkeit vor dem Transfer. Suchergebnisse können Scheinverfügbarkeit zeigen, die beim Bezahlen verschwindet. Gehen Sie im Buchungsablauf des Partners so weit, wie es ohne Zahlung möglich ist, und prüfen Sie auch die Transferdauer, denn manche Transfers werden schnell gutgeschrieben, andere dauern länger.
Transferieren Sie genau die benötigte Menge plus einen kleinen Puffer. Der Puffer deckt kleine Preisänderungen oder Gebühren ab. Transferieren Sie nicht Ihren ganzen Punktestand auf Verdacht, denn überschüssige Punkte, die in einem Airline-Programm feststecken, verlieren die Flexibilität, die sie wertvoll gemacht hat.
Buchen Sie sofort, wenn der Transfer gutgeschrieben ist. Beliebte Prämienplätze können innerhalb von Minuten verschwinden. Bestätigen Sie die Buchung im Partnerkonto, nicht nur auf einer Bestätigungsseite im Portal des Anbieters.
Prüfen Sie Namen und Tarifregeln. Der Name des Passagiers muss genau mit dem Reisepass übereinstimmen. Lesen Sie Umbuchungs- und Stornogebühren, bevor Sie die Steuern zahlen, besonders bei Partnerprämien, die über eine andere Airline gebucht werden als die, die den Flug durchführt. Bei Routing-Problemen und Fallen beim Umbuchen sind die Einblicke in Prämienbuchungen von INVOLUNTARY REROUTE eine nützliche Ergänzung, wenn Sie Partneroptionen vergleichen.
Speichern Sie die Bestätigung und prüfen Sie erneut die Verfallsdaten. Bewahren Sie Buchungsnummer, Steuerquittung und Transferbestätigung zusammen auf. Prüfen Sie dann, ob ein Restguthaben in einem anderen Programm bald verfällt, denn eine erfolgreiche Buchung lenkt oft von einem zweiten Punktestand ab, der kurz vor dem Verfall steht.
Die Anleitung unten lohnt sich vor Ihrem ersten Partnertransfer, damit Sie den Buchungsablauf sehen, bevor Ihre eigenen Punkte auf dem Spiel stehen.
Die Rechnung für Hotels und Upgrades
Angenommen, ein Hotel der Kategorie 4 kostet 450 $ pro Nacht bar für drei Nächte, oder 20.000 Punkte pro Nacht. Der Barpreis beträgt insgesamt $1,350 und der Punktepreis 60,000, was 2,25 Cent pro Punkt ergibt, vor Steuern oder Resortgebühren, die weiter bar zu zahlen sind. Das ist ein guter Wert, sofern Sie ein Hotel dieses Niveaus ohnehin bezahlt hätten. Hätten Sie sonst eine Unterkunft für 180 $ pro Nacht gebucht, bewerten Sie die Prämie gegen 540 $, nicht gegen 1.350 $, und das Ergebnis sinkt auf 0,9 Cent pro Punkt.
Upgrades brauchen dieselbe Disziplin. Angenommen, ein Upgrade von Economy auf Premium Economy auf einem Langstreckenabschnitt kostet 250 $ bar, oder 8.000 Punkte plus 40 $ Steuern. Die Rechnung lautet 250 $ minus 40 $, geteilt durch 8.000, was etwa 2,6 Cent pro Punkt ergibt. Buchen Sie es nur, wenn Ihre Ticketklasse berechtigt ist, das Upgrade vor dem Abflug bestätigt werden kann und Ihnen der zusätzliche Komfort fast den Barpreis wert ist.
Transferieren Sie niemals Punkte für eine Prämie, die Sie nicht selbst im Buchungsablauf des Partners als verfügbar gesehen haben.
Die häufigen Fehler sind, eine Barreise zu buchen, bevor der Transfer gutgeschrieben ist, zu vergessen, dass Steuern und Gebühren bar bezahlt werden, und anzunehmen, ein Suchergebnis garantiere einen Platz. Planen Sie die Steuern von Anfang an ins Reisebudget ein. Auf manchen Strecken sind sie gering. Auf anderen, vor allem bei Premium-Langstreckenprämien, können sie so hoch sein, dass ein Economy-Bartarif insgesamt günstiger ist.
Geschäftlich gesammelte Punkte sauber halten
Eine Beraterin sammelt Punkte auf Kundenreisen, erhält einen Willkommensbonus und löst den Punktestand später für einen privaten Urlaub ein, während sie in zwei Ländern arbeitet. Daran ist nichts ungewöhnlich, und genau hier zählen saubere Unterlagen. Punkte zu maximieren kann operativ schlechter sein, wenn es zu Streit über die Zuordnung oder zu unerwartetem steuerpflichtigem Einkommen führt.
Wie Punkte aus verschiedenen Ausgaben meist behandelt werden
| Ausgabenart | Übliche Behandlung | Aufzubewahrende Unterlagen |
|---|---|---|
| Erstattete Kundenreisen | Punkte stehen meist der Person zu, die gezahlt hat; prüfen Sie die Erstattungsrichtlinie | Beleg, Erstattungsantrag und Kartenabrechnung |
| Private Ausgaben mit einer Geschäftskarte | Meist als private Prämien behandelt; getrennt von geschäftlichen Summen halten | Kartenabrechnung und Angaben zum Kontoinhaber |
| Willkommensbonus oder Empfehlungsprämie | Kann je nach Rechtsraum als Einkommen gemeldet werden | Steuerformular des Anbieters und Bonusbedingungen |
| Geschäftlich gesammelte Punkte für eine Privatreise | Kann einen geschäftlichen Rabatt in einen privaten Vorteil verwandeln | Einlösedatum, Reisezweck und wer gezahlt hat |
Der Unterschied bei der Meldung
Die auf die USA bezogenen Angaben im Leitfaden von Management.org zu Kreditkarten für Freelancer zeigen, dass gewöhnliche Prämien in der Regel als Kaufrabatte behandelt werden, während bestimmte Bargeldboni, Empfehlungsanreize und Werbeprämien Meldepflichten auslösen können; ein Bericht nennt eine Meldegrenze von 600 $, die 2026 auf 2.000 $ steigt. Sehen Sie das als Anlass, die Formulare des Anbieters aufzubewahren, nicht als Steuerberatung für Ihr Land.
Die Frage des privaten Vorteils ist davon getrennt. Wenn ein Unternehmen die Ausgaben bezahlt hat, mit denen die Punkte gesammelt wurden, und Sie diese für einen privaten Urlaub einlösen, kann ein geschäftlicher Rabatt zu einem privaten Vorteil werden. Je nach Struktur und Rechtsraum kann das eine Offenlegung, eine Erstattung an das Unternehmen oder eine Erfassung in Ihren privaten Steuerunterlagen erfordern.
Kundenarbeit fügt eine weitere Ebene hinzu. Wenn ein Kunde den Flug erstattet hat, mit dem die Punkte gesammelt wurden, prüfen Sie Vertrag und Spesenrichtlinie, bevor Sie annehmen, dass Sie die Punkte frei nutzen dürfen. Manche Kunden stört das nicht. Andere erwarten, dass Rabatte und Prämien aus erstatteten Reisen offengelegt oder mit künftigen Reisen für diesen Kunden verrechnet werden.
Eine Routine für saubere Unterlagen
Notieren Sie, wer gezahlt hat: Erfassen Sie den Karteninhaber, das Unternehmen oder den Kunden, der die Kosten getragen hat, und ob die Ausgabe erstattet wurde.
Trennen Sie die Ströme: Führen Sie erstattete, nicht erstattete geschäftliche und private Ausgaben in verschiedenen Tabellenblättern oder Buchhaltungskategorien.
Erfassen Sie jede Gutschrift: Notieren Sie Datum, verwendete Punkte, erhaltenen Barwert und die Rechnung, die damit beglichen wurde.
Bewahren Sie Steuerformulare des Anbieters auf: Speichern Sie Bonusbedingungen und Meldeformulare zusammen mit der zugehörigen Steuererklärung.
Fragen Sie vor Ort nach: Wenden Sie sich in jedem Land, in dem Sie leben oder Einkommen erzielen, an eine Steuerfachperson, denn die Behandlung unterscheidet sich je nach Rechtsraum.
Die Trennung fällt leichter, wenn Ihr Banking zu Ihrer Arbeitsweise passt. Wenn Sie außerhalb Ihres Heimatlandes tätig sind, prüfen Sie, wie Sie ein Bankkonto für Nichtansässige eröffnen, damit Erstattungen, private Mittel und Geschäftseinnahmen nicht auf einem Konto vermischt werden.
Ich sammle lieber etwas weniger Punkte mit einer Karte, die saubere Abrechnungen liefert, als einen zusätzlichen Kategoriebonus herauszuholen, mit Unterlagen, die später niemand rekonstruieren kann. Wenn ein Kunde, Geschäftspartner oder das Finanzamt fragt, wer gezahlt und wer profitiert hat, brauchen Sie eine Antwort, die in Minuten vorliegt. Diese operative Klarheit gehört zum Wert dazu.
Prüfen Sie diese Woche Ihre Einlöseregeln
Machen Sie das einmal richtig, und Sie müssen nicht mehr raten. Das Ziel für diese Woche: eine gespeicherte Tabelle und eine Einlösung, die gebucht oder für ein bestimmtes Datum eingeplant ist.
Hier ist das Setup zum Nachmachen, mit Punkteständen, Verfallsdaten und einer Aufgabenliste an einem Ort.
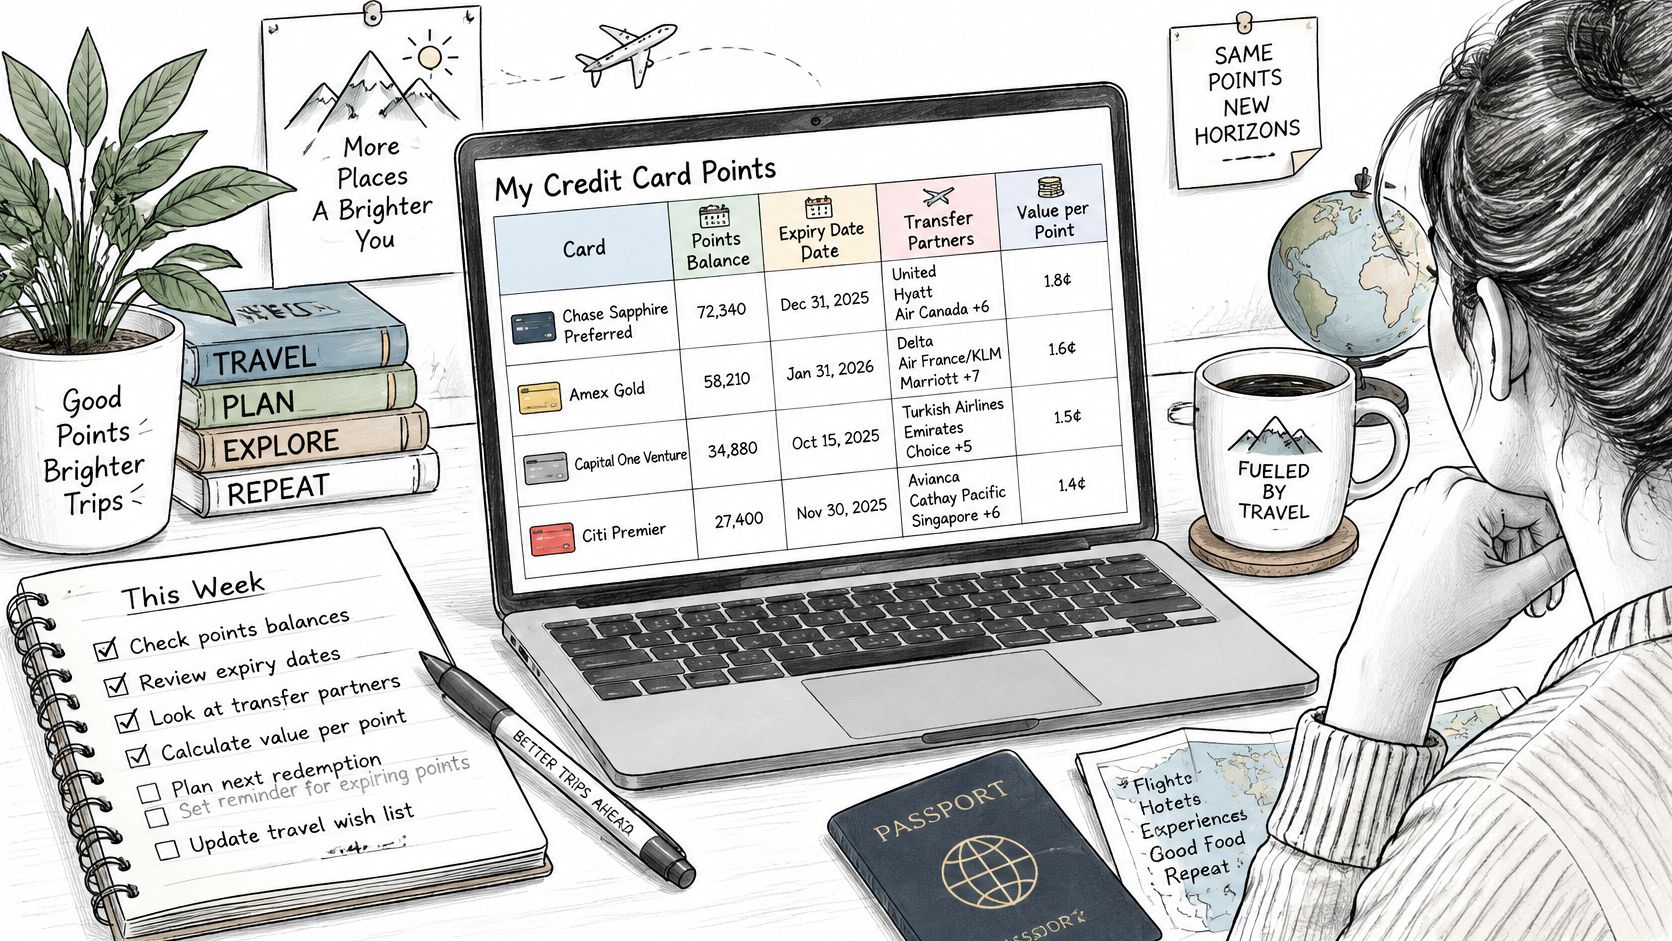
Listen Sie heute jede Karte und jedes Programm auf. Ergänzen Sie den aktuellen Punktestand, das Verfallsdatum, die Transferpartner, die Jahresgebühr und den Wert pro Punkt, den Sie mit jedem Einlöseweg realistisch erzielen würden. Nutzen Sie Ihre eigenen bisherigen Einlösungen, wo vorhanden, nicht beworbene Höchstwerte.
Fügen Sie eine Spalte für den Nettowert hinzu. Nehmen Sie für jede Option den erwarteten Prämienwert und ziehen Sie Jahresgebühr, etwaige Zinsen, Auslandseinsatzgebühren, bar gezahlte Steuern und verfallende Punkte ab. Vergleichen Sie diese Zahl direkt mit der Alternative einer Gutschrift.
Notieren Sie grenzüberschreitende Einschränkungen. Erfassen Sie Transferregeln, Sperrzeiten, Partnerprogramme, die nur aus bestimmten Ländern buchbar sind, und Tarifklassen, die für Buchungen von Nichtansässigen verschwinden. Diese Details entscheiden, ob eine wertvolle Prämie von Ihrem Wohnort aus buchbar ist.
Legen Sie die nächste Quartalsprüfung fest. Tragen Sie sie jetzt in Ihren Kalender ein und schreiben Sie jedes Verfallsdatum neben die jeweilige Karte. Wenn Sie die Reise parallel zur Buchung planen, behandelt unser Reisebereich smarte Visa, eSIMs und Lebenshaltungskosten für die Seite des Reiseziels.
Wählen Sie Ihre erste Einlösung. Wählen Sie eine Reise oder Rechnung, die Sie bereits haben, berechnen Sie den Wert in Cent pro Punkt und prüfen Sie die Prämienverfügbarkeit, bevor Sie etwas transferieren. Hören Sie auf, wenn die Tabelle gespeichert und diese erste Einlösung gebucht oder terminiert ist.
Behalten Sie dabei die Größenordnung im Blick. Die Analyse der Federal Reserve zu 238 Millionen Verbraucherkarten ergab, dass Cashback-Produkte in der Regel etwa 0,5 % bis 3 % des Umsatzes zurückgaben, und schätzte, dass eine durchschnittliche Prämienkarte etwa 13,34 $ an Prämien pro Monat einbrachte. Das ist ein nützlicher Rabatt auf geplante Ausgaben, aber kein Grund, mehr auszugeben oder Schulden zu machen.
Wenn Sie ein Unternehmen über Grenzen hinweg führen, sollte Ihre Punktestrategie neben sauberem Banking, Visaplanung und Kosten am Zielort stehen, nicht in einer separaten Tabelle, die Sie vergessen. Besuchen Sie Mazurly und nutzen Sie unsere Leitfäden und Tools für global mobile Gründer, Freelancer und Remote-Unternehmer, um verstreute Reise- und Finanzverwaltung in Abläufe zu verwandeln, die Sie jedes Quartal wiederholen können.