Cómo evitar las comisiones por transacciones en el extranjero en 2026
Tabla de contenidos
- Lo que cuestan de verdad las comisiones por transacciones en el extranjero
- La escala en el gasto mensual
- Capas de comisiones en el extranjero y su coste
- Tarjetas y cuentas multidivisa comparadas
- Medios de pago para el gasto de un nómada
- Tres escenas, tres decisiones
- Pagos de clientes sin doble conversión
- Una rutina de cinco pasos para los cobros
- Configura pagos sin comisiones y elige bien en el terminal
- Revisa lo que ya llevas
- Asigna cada tarea a un solo medio de pago
- Elige correctamente en el terminal
- Reduce las paradas en el cajero
- Lo que cuesta usar cajeros extranjeros una y otra vez
- Revisiones mensuales, exenciones y permanencia
- La rutina mensual
- La decisión de permanencia
Consigue una tarjeta sin comisión por transacciones en el extranjero y listo. Ese es el consejo popular, y es tan incompleto que te cuesta dinero cada mes.
Una tarjeta con 0 % de comisión por transacciones en el extranjero resuelve una sola capa. No impide que el terminal de un hotel convierta tu cuenta a su propio tipo, que el dueño de un cajero añada un recargo ni que una empresa de software extranjera genere una comisión en otra tarjeta que dejaste guardada. Tampoco te dice qué pasa cuando un cliente te paga en euros y tu banco convierte esos euros a dólares antes de que puedas gastarlos en Europa.
Aprender a evitar las comisiones por transacciones en el extranjero significa tratar el cargo como una pila, no como un logo en una tarjeta. Revisas cada capa, asignas cada tipo de gasto al medio más barato y tomas una decisión correcta en el terminal. Hazlo una vez, revísalo cada mes y las comisiones casi desaparecen.
Lo que cuestan de verdad las comisiones por transacciones en el extranjero
Pagar en tu moneda de origen parece más seguro porque puedes leer el total. A menudo es la opción cara. Al aceptar ese total en tu moneda, el comercio o el cajero fija el tipo de cambio en lugar de la red de tu tarjeta, y tu emisor aún puede añadir su propia comisión.
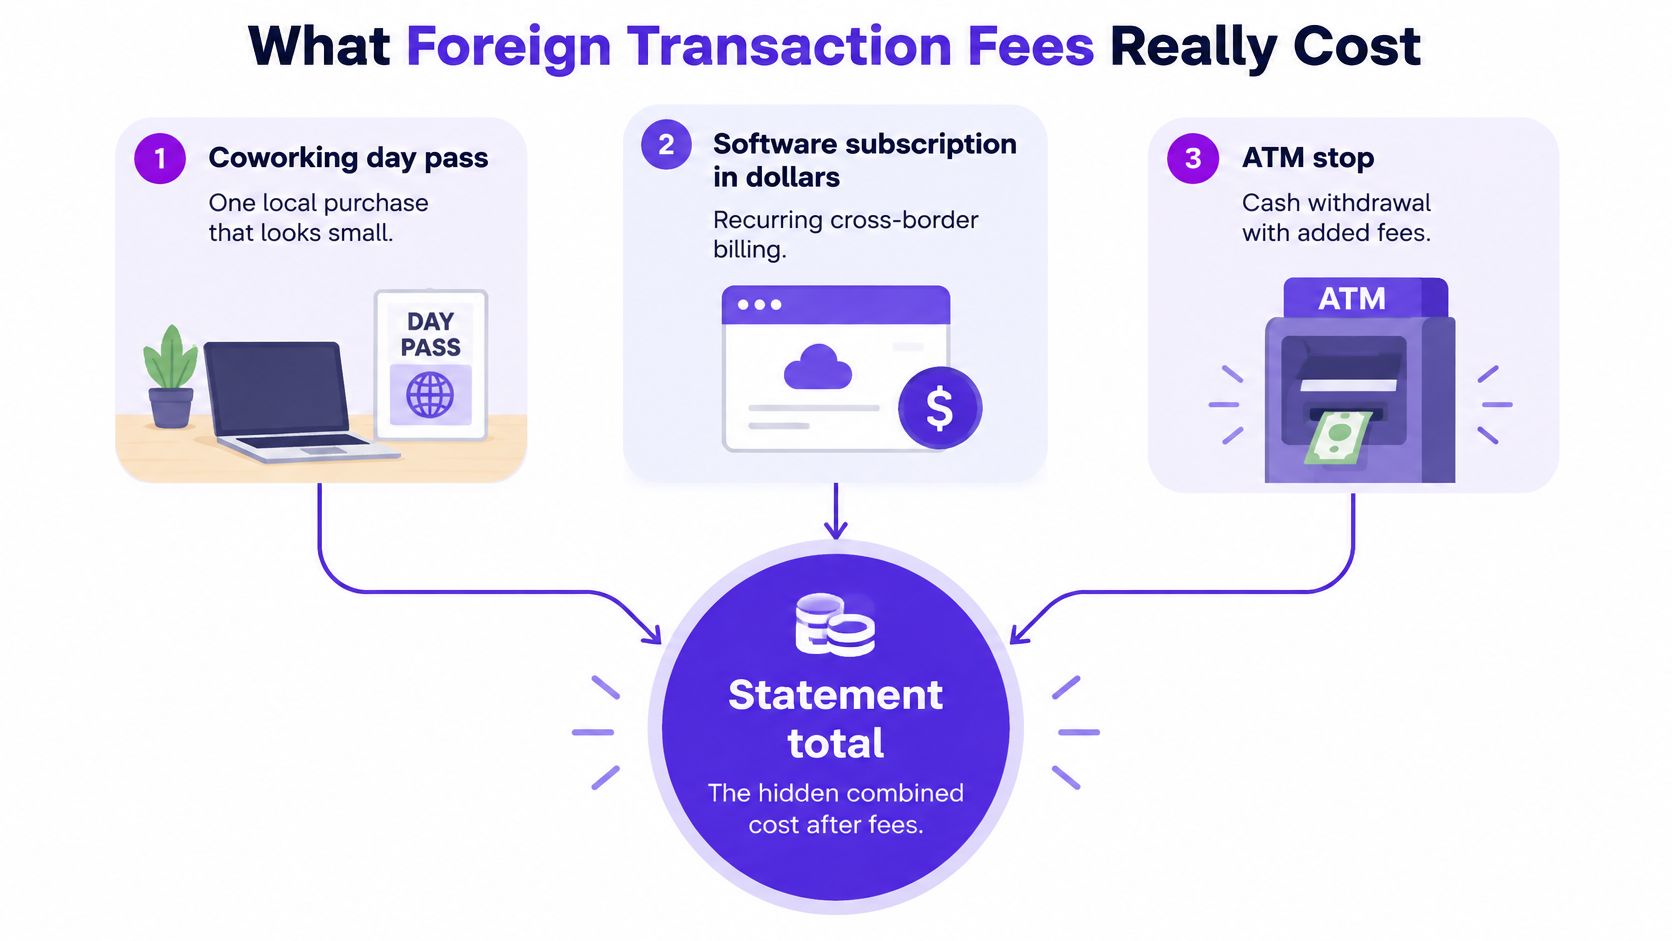
Supón que tu semana incluye un pase de día en un coworking pagado en moneda local, una suscripción de software facturada en dólares por una empresa con sede en el extranjero y una parada en el cajero. Esos tres pequeños gastos pueden tocar tres capas distintas. El pase de coworking puede llevar comisión del emisor. La suscripción puede contar como transacción con un comercio extranjero aunque el precio esté en dólares. La parada en el cajero puede sumar un recargo del operador, una comisión de tu propio banco y un margen de conversión si aceptas el tipo de la máquina.
La escala en el gasto mensual
No son errores de redondeo para quien vive y factura entre países. En 2024, las comisiones de tarjeta en transacciones de viaje promediaron entre un 2 % y un 3,9 % según la región, y el 40 % de los encuestados norteamericanos afirmó pagar entre un 3 % y un 3,9 % por transacción, según un estudio de Phocuswright sobre el coste de los pagos en viajes.
Aplica esa franja alta a gastos que reconoces. Con un 3%, pagas 30 $ por cada 1.000 $. Un mes de 3.000 $ en fianzas de alquiler, hoteles, transporte, suscripciones y herramientas de contratistas pagados a comercios extranjeros cuesta unos $90. Repite ese mes todo el año y te acercas a $1,080, antes de cualquier comisión de cajero o mal tipo de cambio en un terminal.
Regla práctica: Suma la comisión del emisor y el margen de conversión antes de fiarte de un producto que se anuncia sin comisiones. Una línea de comisión de 0 $ con un mal tipo de cambio no es gratis.
Capas de comisiones en el extranjero y su coste
| Capa de comisión | Importe habitual | Quién la cobra | Cuándo se aplica |
|---|---|---|---|
| Comisión del emisor por transacción en el extranjero | A menudo incluida en un total del 2 % al 3,9 % en tarjetas de viaje | Emisor de la tarjeta | Moneda extranjera, país extranjero o comercio extranjero |
| Cargo de la red de tarjetas | Trasladado por el emisor, con un ejemplo del 1 % en guías al consumidor | Red de tarjetas, trasladado por el emisor | Cualquier transacción extranjera aplicable |
| Total del emisor con un 3 % | 30 $ por cada 1.000 $, unos 90 $ sobre 3.000 $ al mes | Emisor de la tarjeta | Cualquier transacción extranjera aplicable |
| Conversión dinámica de divisas | Margen fijado en el terminal por encima del tipo de la red de tarjetas | Comercio o cajero | Cobro ofrecido en tu moneda de origen |
| Recargo del operador del cajero | 2,40 $ de media en un cajero ajeno según un aviso de 2013 | Dueño del cajero | Cada retirada de efectivo en el extranjero |
| Comisión fuera de red de tu propio banco | 1,40 $ de media según ese mismo aviso de 2013 | Banco de origen | Cada retirada de efectivo en el extranjero |
| Diferencial de cambio en un producto sin comisiones | Diferencia entre el tipo que recibes y el tipo medio de mercado | Banco o fintech | Conversión aunque la línea de comisión muestre 0 $ |
Un precio en dólares en un recibo no prueba que el comercio sea nacional. Lo que importa es dónde procesa el pago y qué consideran extranjero las condiciones de tu emisor. Por eso una suscripción contratada desde la mesa de tu cocina puede generar la misma comisión que una compra en otro país.
Tarjetas y cuentas multidivisa comparadas
No busques un único ganador. Cada medio de pago hace bien una tarea y mal otra, así que tienes que adaptar el medio al pago que tienes delante.
Una tarjeta de crédito sin comisión por transacciones en el extranjero es tu opción por defecto para hoteles, transporte, vuelos y comercios online, siempre que las condiciones digan de verdad 0 % y pagues el saldo completo. El crédito también facilita los depósitos de hotel sin inmovilizar dinero en una cuenta corriente. Su punto débil es el efectivo: sacar dinero en un cajero con tarjeta de crédito suele contar como adelanto de efectivo, con precio aparte e intereses desde el primer día.
Cuenta corriente con reembolso de comisiones de cajero es tu herramienta para el efectivo. Está pensada para lugares donde restaurantes pequeños, mercados y caseros aún prefieren billetes. La trampa está en la letra pequeña: algunas cuentas limitan los reembolsos mensuales, otras reembolsan semanas después, y reembolsar la comisión del operador no elimina el diferencial que tu banco incluye en el tipo.
Medios de pago para el gasto de un nómada
| Medio de pago | Compras en el extranjero | Efectivo en cajero | Mejor uso para nómadas | Principal inconveniente |
|---|---|---|---|---|
| Tarjeta de crédito sin comisión en el extranjero | 0 % cuando lo dicen las condiciones del emisor | Malo | Hoteles, transporte, comercios online extranjeros | La cuota anual debe compensarse con recompensas; aun así, rechaza la conversión |
| Cuenta corriente con reembolso de comisiones de cajero | A menudo 0 % en compras con débito | Comisiones del operador reembolsadas, a veces con límite | Países donde se usa mucho efectivo | Puede quedar un diferencial y los reembolsos pueden tardar |
| Cuenta multidivisa | Cerca del tipo medio de mercado si ya tienes esa moneda | Incluido hasta el límite del plan, luego con comisión | Facturas, contratistas, alquiler local | Márgenes en fin de semana o por encima del plan, sin línea de crédito |
| Tarjeta de tu banco de siempre con comisión en el extranjero | Alrededor del 3 % en un ejemplo típico | Más la pila de comisiones del cajero | Solo de reserva | Puede generar comisión en algunos comercios extranjeros que cobran en tu moneda |
| Cambio de efectivo en aeropuerto u hotel | Sin comisión de tarjeta | No es un cajero | Dinero de emergencia | Los tipos de cambio en ventanilla suelen ser los peores |
Una cuenta multidivisa gana cuando el dinero ya llega en la moneda en la que gastas. Si tus clientes te pagan en euros, libras o dólares australianos, mantener ese saldo te permite pagar gastos locales sin convertir dos veces. No es una línea de crédito, y algunos planes añaden márgenes los fines de semana o por encima de un cupo mensual de cambio, así que convierte importes grandes entre semana y dentro del límite de tu plan cuando puedas.
Tu tarjeta habitual del banco que aún cobra comisión en el extranjero va al cajón como reserva. Guárdala para el día en que bloqueen tu tarjeta principal, no para el gasto diario. El cambio de efectivo en aeropuertos y hoteles está aún por debajo. Úsalo para un taxi cuando no funcione nada más y pasa a un medio adecuado ese mismo día.
Tres escenas, tres decisiones
Cobras en euros y vives en España: Paga alquiler, compra y SIM local desde el saldo en euros. Convertir esos ingresos a dólares y luego otra vez a euros te hace pagar dos diferenciales innecesarios.
Tres semanas saltando de ciudad con tiendas que aceptan tarjeta: Paga casi todo con la tarjeta de crédito sin comisiones y lleva solo un pequeño colchón de efectivo.
Un mes de mucho efectivo en una ciudad pequeña: Usa la cuenta con reembolso de cajero, retira con menos frecuencia y guarda la tarjeta de crédito para los comercios grandes que la acepten.
Antes de abrir nada nuevo, compara cómo gestiona cada proveedor las alertas de fraude, el bloqueo de tarjetas y la recuperación de la cuenta en el extranjero, porque las funciones de seguridad para pagos internacionales importan tanto como una comisión baja cuando una tarjeta bloqueada puede dejarte tirado en el check-in. Si estás rehaciendo toda tu configuración, nuestra guía de las mejores opciones de banca internacional para trabajadores móviles compara los tipos de cuenta uno al lado del otro.
Quédate con tres herramientas, no siete. Una tarjeta para gastar, una cuenta para el efectivo y una bolsa para las monedas en las que realmente ganas dinero y pagas el alquiler.
Pagos de clientes sin doble conversión
La mayoría de los consejos se quedan en el gasto. Para freelancers y consultores, la mayor fuga suele estar en la entrada, cuando una plataforma convierte un pago de cliente y luego tu banco lo vuelve a convertir.
La doble conversión funciona así. Un cliente en España te paga en euros. Tu plataforma de pagos convierte esos euros a dólares a su tipo y te ingresa dólares. Como vives en España, tu tarjeta vuelve a convertir esos dólares a euros para el alquiler. Has pagado dos diferenciales por un dinero que empezó y terminó en la misma moneda.
Una rutina de cinco pasos para los cobros
Haz una lista de cada cliente y su moneda de pago. Apunta quién te paga, en qué moneda y por qué plataforma o banco. Factura en esa moneda cuando tengas saldo en ella, para que el pago llegue sin una conversión forzada.
Pregunta dónde puede llegar una moneda poco habitual. Si un cliente paga en una moneda que no tienes, pregunta si el cobro puede ir a un saldo en tu moneda principal de trabajo y quién fija el tipo al llegar. Ten esa respuesta antes de la primera factura, no después del primer pago recortado.
Anota cualquier tipo de conversión impuesto. Cuando una herramienta de nóminas, un marketplace o un procesador convierta por ti, anota el tipo que usó y compáralo con el tipo medio de mercado de ese día. No puedes corregir un coste que nunca anotaste, y una serie de tipos malos justifica renegociar el medio de pago.
Envía cada cobro a su bolsa correspondiente. Los euros de un cliente español pagan el alquiler español desde el saldo en euros. Las libras de un cliente de Londres pagan a un contratista británico. El dinero debe ir primero hacia gastos en la misma moneda.
Incluye las capas restantes en tu presupuesto. Si un cliente insiste en un medio que te cuesta alrededor del 3 % en un ejemplo típico, suma ese coste previsto a tu tarifa o indica en el contrato quién asume las comisiones de conversión. Si no se dice nada, normalmente las asumes tú.
Supón que presupuestas un proyecto a precio cerrado y el cliente paga por una plataforma que convierte a un mal tipo, y luego tu banco vuelve a convertir. Tu tarifa diaria efectiva acaba de bajar, y ninguna línea de ningún extracto lo llama comisión. Indicar en tu contrato la moneda de facturación, el medio de pago, y quién paga los costes de conversión evita esa discusión más adelante.
Si estás abriendo cuentas en un país donde aún no tienes número fiscal local, nuestra guía sobre cómo abrir una cuenta bancaria sin SSN explica los documentos que los bancos suelen pedir en su lugar.
Haz una prueba rápida antes de tu próximo encargo. Elige un cliente, una moneda y una cuenta de cobro, y comprueba el tipo por escrito antes de enviar la primera factura. Si ese camino está limpio, cópialo para todos los demás clientes.
Configura pagos sin comisiones y elige bien en el terminal
Configúralo en una sola sesión, antes de tu próximo viaje o ciclo de facturación. Necesitarás tener abiertos tus contratos de tarjeta o páginas de precios, además de una nota sencilla que puedas actualizar después.
La comisión contra la que luchas es una pila con un solo logo. Una tarjeta puede anunciar cero comisión por transacciones en el extranjero y aun así costarte dinero por un comercio extranjero, un cargo de la red o la conversión dinámica en el terminal. Los pasos siguientes configuran primero tus medios sin comisiones y luego cubren las dos decisiones que tomas en persona en terminales y cajeros.
Revisa lo que ya llevas
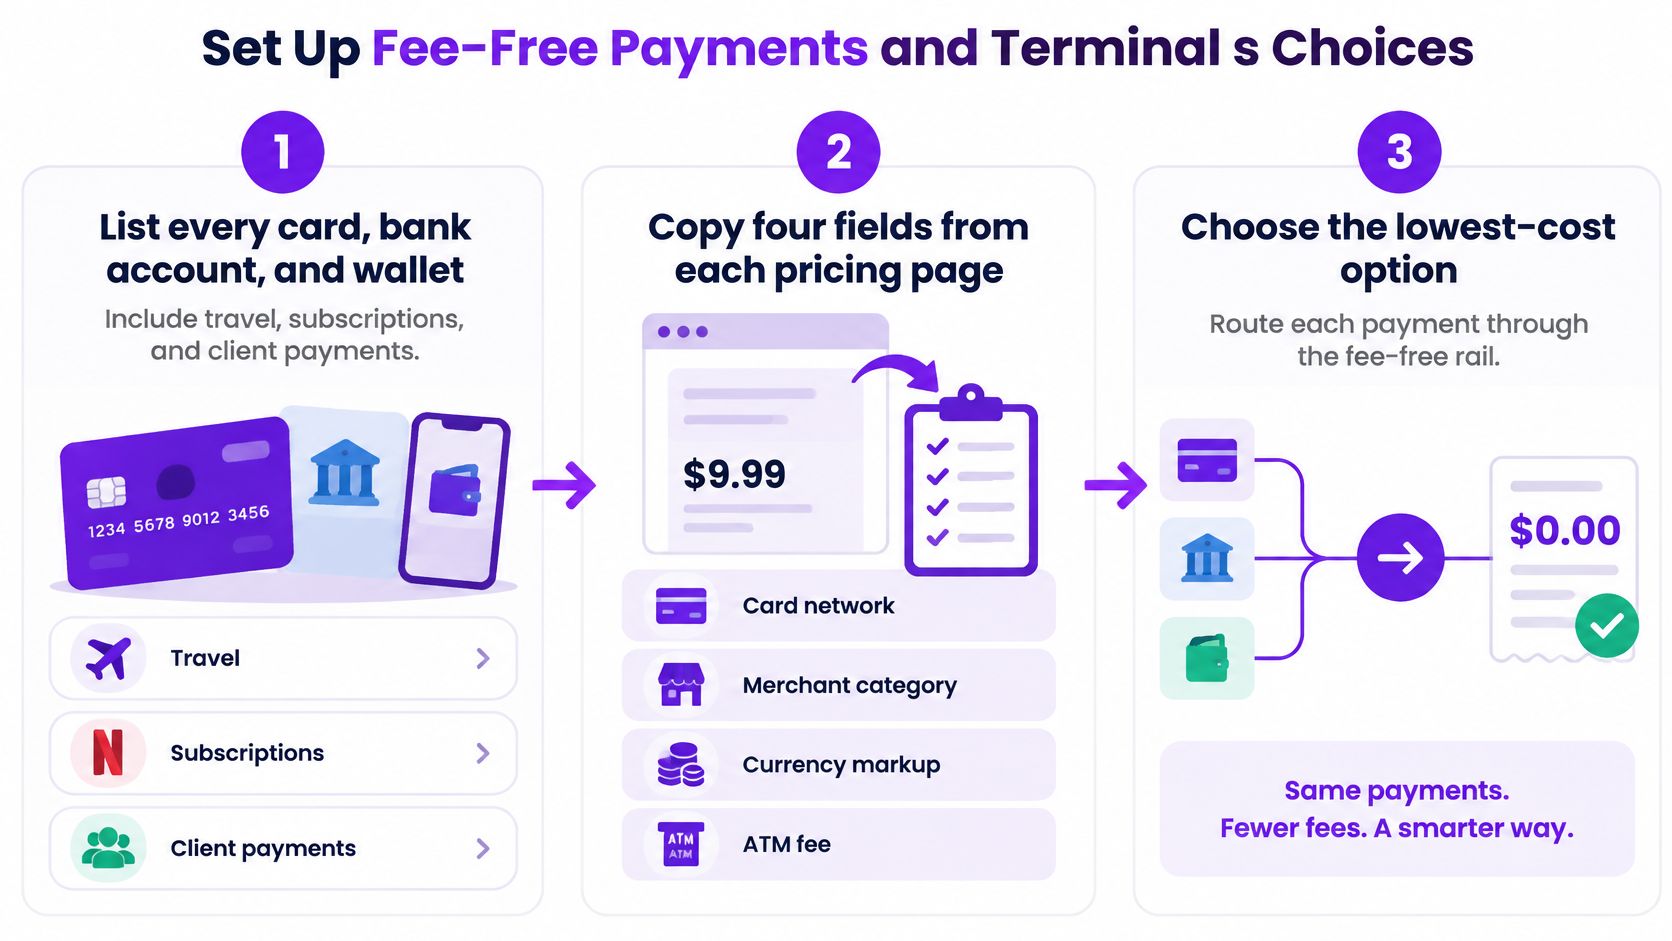
Haz una lista de todas las tarjetas, cuentas y monederos que usas. Incluye la tarjeta guardada para software, anuncios, hosting y tiendas de apps, no solo las de tu cartera. Las suscripciones son donde se esconden las tarjetas viejas con comisiones.
Copia cuatro datos de cada documento de precios. Anota el porcentaje por transacciones en el extranjero, cualquier comisión fija, la comisión por adelanto de efectivo, y el método de cálculo del tipo de cambio. Las normas de crédito al consumo de la CFPB sobre la información de comisiones en el extranjero regulan cómo informan los emisores de estos cargos, y el porcentaje de tu contrato suele combinar el cargo de la red y la comisión propia del emisor en una sola cifra. Dos tarjetas con la misma cifra pueden repartirla de forma distinta, algo útil cuando compares extractos más adelante.
Marca los tres desencadenantes de cada tarjeta. Una compra puede verse afectada porque está en moneda extranjera, porque ocurre fuera de tu país de origen, o porque el comercio es extranjero, aunque el precio se muestre en dólares estadounidenses. Ese tercer desencadenante atrapa a quienes nunca salen de casa pero compran a proveedores extranjeros.
Calcula el punto de equilibrio de cualquier cuota anual. Eliminar una comisión del 3 % ahorra 30 $ por cada 1.000 $ de gasto en el extranjero. Por tanto, una tarjeta con una cuota anual de 90 $ necesita $3,000 de gasto aplicable para compensar, antes de contar recompensas u otras ventajas. Por debajo de ese nivel, suele ganar una opción sin cuota anual.
Asigna cada tarea a un solo medio de pago
Convierte una tarjeta sin comisión en el extranjero en tu tarjeta por defecto. Úsala para hoteles, transporte, vuelos y webs extranjeras, y guárdala como tarjeta de pago en cada comercio extranjero recurrente que encontraste en el paso 1. Guarda una tarjeta de reserva aparte de tu cartera, para que perder una tarjeta no te obligue a usar un medio caro.
Asigna saldos a las monedas de tu alquiler. Elige la moneda o las dos monedas en las que pagas la vivienda y las facturas locales habituales, y mantenlas en tu cuenta multidivisa. Pagar desde un saldo en la misma moneda elimina por completo la conversión, que es la forma más limpia de evitar comisiones en pagos grandes y repetidos.
Este breve vídeo recorre en orden la misma revisión y las decisiones en el terminal, útil si quieres seguirlo con tus extractos abiertos.
Elige correctamente en el terminal
Elige siempre la moneda local. Cuando un terminal o cajero te ofrece tu moneda de origen, eso es conversión dinámica de divisas. El comercio o el operador del cajero fija ese tipo y se queda el margen, y ninguna línea de tu recibo muestra lo que pagaste por ese privilegio. Elegir la moneda local deja que convierta la red de tu tarjeta, y tu tarjeta sin comisiones hace el trabajo para el que la elegiste.
En Europa, usa las normas de información para comparar. El Reglamento (UE) 2019/518, adoptado el 19 de marzo de 2019 y con la mayoría de sus disposiciones aplicables desde el 15 de diciembre de 2019, exige mostrar los cargos de conversión como un margen porcentual sobre el último tipo de referencia disponible del Banco Central Europeo. Si la pantalla muestra un margen que nunca aceptarías como comisión declarada, rechaza la conversión.
El terminal te pregunta quién fija tu tipo de cambio. Moneda local: lo fija la red de tu tarjeta. Moneda de origen: lo fija el comercio.
Reduce las paradas en el cajero
- Retira con menos frecuencia, importes mayores y en los cajeros adecuados. Un aviso del Federal Register de EE. UU. de 2013 sobre la información en cajeros indicaba que un cajero ajeno cobraba de media $2.40, mientras que la entidad del propio cliente cobraba de media otros $1.40, en total $3.80 por retirada. Cada parada es un peaje fijo sin importar cuánto efectivo saques, así que las retiradas pequeñas y frecuentes pagan ese peaje muchas veces. Dos retiradas al mes a 3,80 $ suman unos 91,20 $ al año antes de cualquier margen de cambio, así que usa cajeros de tu red o que reembolsen comisiones y agrupa tus paradas.
Lo que cuesta usar cajeros extranjeros una y otra vez
| Cargo | Cantidad | Cuándo se midió |
|---|---|---|
| Media del operador de cajero ajeno | $2.40 | Aviso del Federal Register de 2013 |
| Cargo adicional medio de la entidad del cliente | $1.40 | Aviso del Federal Register de 2013 |
| Media total por retirada | $3.80 | Aviso del Federal Register de 2013 |
| Cargo de cajero ajeno en 2004 | Menos de 1,50 $ | Citado en el aviso de 2013 |
| Dos retiradas al mes | Unos 91,20 $ al año a 3,80 $, sin margen de cambio | Ejemplo a partir de esas medias |
Habrás terminado cuando una nota indique tu herramienta para gasto con tarjeta, suscripciones, pagos a contratistas y efectivo. Si alguna categoría sigue apuntando a la tarjeta que tengas más a mano, ahí aparecerá tu próxima comisión.
Revisiones mensuales, exenciones y permanencia
Las configuraciones se desvían. Una suscripción se renueva en una tarjeta vieja, un hotel factura a través de una entidad extranjera, un cliente nuevo paga por una plataforma que convierte. Una revisión mensual de diez minutos detecta las tres cosas antes de que se repitan.
La rutina mensual
Revisa cada extracto en busca de comisiones y totales raros. Busca comisiones por transacciones en el extranjero, notas de conversión y comercios que creías nacionales. Software, plataformas publicitarias, hoteles y coworkings facturados por una entidad extranjera son las sorpresas habituales.
Pasa cada comercio extranjero recurrente a tu tarjeta sin comisiones. Cambia la tarjeta guardada el mismo día que detectes la comisión y anota la próxima fecha de renovación. Corregirlo después de la segunda renovación significa pagar dos veces por una sola lección.
Pide una exención cuando aparezca una comisión. En 2024, el 64 % de los consumidores estadounidenses que pidieron a su emisor que anulara o redujera una comisión por transacción en el extranjero lo lograron, según la encuesta de LendingTree a 2.042 consumidores. Llama, indica el cargo y la fecha, pide amablemente una exención o reducción y apunta el nombre del agente. También puedes preguntar antes de una estancia larga en el extranjero, cuando aún tienes tiempo de cambiar de tarjeta si la respuesta es no.
Avisa a tu emisor antes de ir a un país nuevo. Un bloqueo por fraude en la recepción de un hotel empuja a la gente al cajero caro más cercano o a una tarjeta de reserva con una comisión de alrededor del 3 %. Un aviso de viaje de dos minutos en la app evita ese apuro.
Rechaza las opciones que fijan un tipo del comercio. Las pantallas que ofrecen protección del tipo o totales garantizados en tu moneda de origen te están vendiendo la conversión del comercio. Recházalas y paga en moneda local.
Si comparas estructuras de cuentas mientras vives fuera de tu país de origen, nuestra guía para abrir una cuenta bancaria para no residentes explica lo que suelen pedir los bancos. Quienes también estén organizando el resto de su vida laboral móvil, desde cómo encontrar un plan financiero adecuado para seguir ingresos en varias monedas hasta mantener facturas coherentes, pueden usar nuestras guías Dive Deeper, que cubren visados, banca, seguros, programación, tácticas de trabajo profundo, herramientas, marketing, correos y alianzas. Nuestro generador de facturas gratuito te ayuda a indicar claramente la moneda de facturación en cada factura, y como los precios de Mazurly llegarán pronto, mientras tanto todo en Mazurly es gratis.
La decisión de permanencia
Antes de que acabe la semana, nombra en voz alta tus tres herramientas. Tu tarjeta por defecto sin comisiones para gastos y suscripciones. Tu cuenta para efectivo para retiradas. Tu saldo en divisa para el alquiler y los ingresos de clientes en el lugar donde vives.
Si conservas una tarjeta con comisiones por sus recompensas, escribe a su lado su punto de equilibrio. Unas recompensas que devuelven menos de lo que pagas en comisiones en el extranjero no son recompensas, son un descuento sobre un sobrecoste. Retira la tarjeta del uso en el extranjero si las cuentas no salen y guárdala solo para categorías nacionales donde gane.
La versión de esta noche es más pequeña. Pon una sola tarjeta en tu cartera, fija una regla de efectivo para cada cajero y asegúrate de tener un saldo en divisa listo antes de tu próximo cargo o cobro de cliente. Ese es todo el sistema, y cabe en una ficha.
Deja de pagar dos veces la conversión del dinero que ganas y gastas en el extranjero. Mazurly ofrece a fundadores, freelancers y profesionales remotos con movilidad global guías prácticas y herramientas gratuitas de facturación, banca, visados y pagos internacionales, para que montes tu sistema de tres herramientas y lo mantengas desde cualquier lugar. Visítanos hoy, elige tu tarjeta por defecto, tu cuenta de efectivo y tu saldo en divisa, y envía tu próximo pago por el camino más barato.