Comment éviter les frais de transaction à l’étranger en 2026
Table des matières
- Ce que coûtent vraiment les frais de transaction à l’étranger
- L’ampleur sur une dépense mensuelle
- Les couches de frais à l’étranger et leur coût
- Cartes et comptes multidevises comparés
- Moyens de paiement pour les dépenses de nomade
- Trois situations, trois choix
- Paiements clients sans double conversion
- Une routine en cinq étapes pour les encaissements
- Mettre en place des paiements sans frais et bien choisir au terminal
- Faites l’inventaire de ce que vous avez déjà
- Attribuez chaque usage à un seul moyen de paiement
- Choisissez correctement au terminal
- Réduisez les retraits d’espèces
- Ce que coûtent des retraits répétés aux DAB étrangers
- Contrôles mensuels, remboursements de frais et engagement
- La routine mensuelle
- La décision d’engagement
Prenez une carte sans frais de transaction à l’étranger et c’est réglé. C’est le conseil courant, et il est assez incomplet pour vous coûter de l’argent chaque mois.
Une carte avec 0 % de frais de transaction à l’étranger règle une seule couche. Elle n’empêche pas le terminal d’un hôtel de convertir votre note à son propre taux, le propriétaire d’un DAB d’ajouter une surtaxe, ni un éditeur de logiciels étranger de déclencher des frais sur une autre carte enregistrée. Elle ne vous dit pas non plus ce qui se passe quand un client vous paie en euros et que votre banque convertit ces euros en dollars avant que vous puissiez les dépenser en Europe.
Apprendre à éviter les frais de transaction à l’étranger, c’est traiter ces frais comme un empilement, et non comme un logo sur une carte. Vous vérifiez chaque couche, affectez chaque type de dépense au moyen le moins cher et faites le bon choix au terminal. Faites-le une fois, vérifiez chaque mois, et les frais disparaissent presque entièrement.
Ce que coûtent vraiment les frais de transaction à l’étranger
Payer dans votre devise d’origine semble plus sûr parce que vous lisez le total. C’est souvent le choix le plus cher. En acceptant ce total en devise d’origine, c’est le commerçant ou le DAB qui fixe le taux de conversion à la place de votre réseau de carte, et votre émetteur peut encore ajouter ses propres frais.
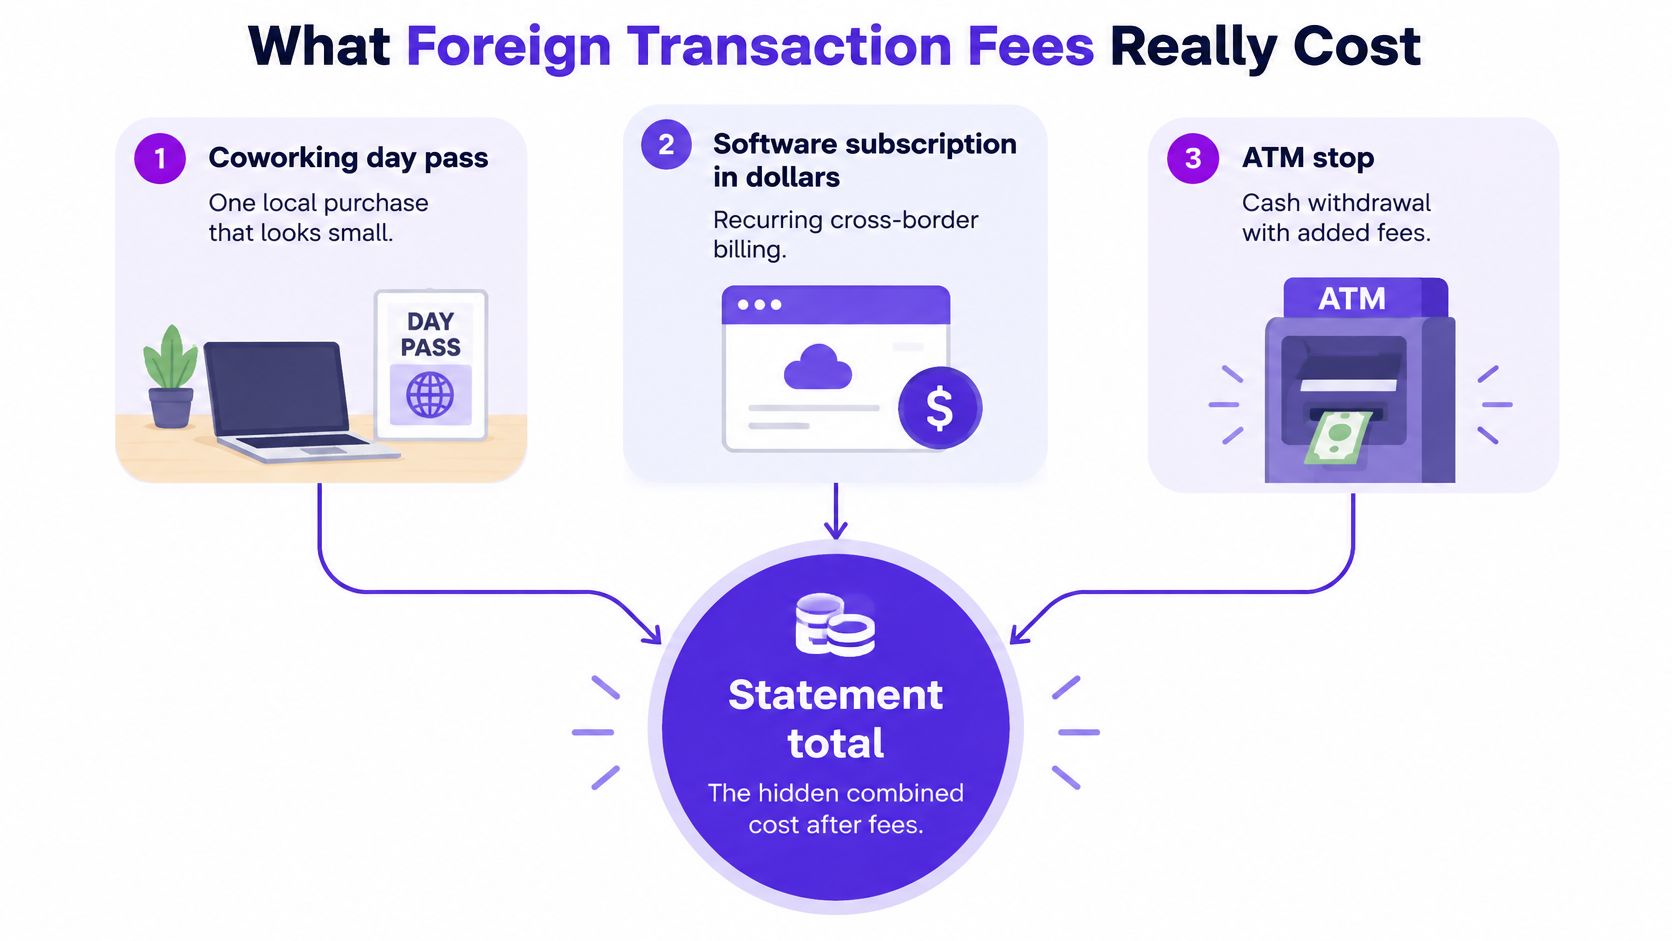
Imaginons que votre semaine comprenne un pass journée en coworking payé en devise locale, un abonnement logiciel facturé en dollars par une société basée à l’étranger, et un retrait au DAB. Ces trois petits postes peuvent toucher trois couches différentes. Le pass coworking peut entraîner des frais de l’émetteur. L’abonnement peut compter comme une transaction chez un commerçant étranger même si le prix est en dollars. Le retrait peut ajouter une surtaxe de l’opérateur, des frais de votre propre banque et une marge de conversion si vous acceptez le taux de la machine.
L’ampleur sur une dépense mensuelle
Ce ne sont pas des broutilles pour ceux qui vivent et facturent entre plusieurs pays. En 2024, les frais de carte sur les transactions de voyage atteignaient en moyenne 2 % à 3,9 % selon les régions, et 40 % des répondants nord-américains déclaraient payer 3 % à 3,9 % par transaction, selon une étude de Phocuswright sur le coût des paiements dans le voyage.
Appliquez cette fourchette haute à des dépenses concrètes. À 3%, vous payez 30 $ pour 1 000 $. Un mois à 3 000 $ de dépôts de loyer, hôtels, transports, abonnements et outils de prestataires passés par des commerçants étrangers coûte environ $90. Répétez ce mois toute l’année et vous approchez $1,080, avant tous frais de DAB ou mauvais taux de conversion au terminal.
Règle pratique : Additionnez les frais de l’émetteur et la marge de conversion avant de faire confiance à un produit présenté comme sans frais. Une ligne de frais à 0 $ avec un mauvais taux de change n’est pas gratuite.
Les couches de frais à l’étranger et leur coût
| Couche de frais | Montant habituel | Qui la facture | Quand elle s’applique |
|---|---|---|---|
| Frais de transaction à l’étranger de l’émetteur | Souvent inclus dans un total de 2 % à 3,9 % sur les cartes en voyage | Émetteur de la carte | Devise étrangère, pays étranger ou commerçant étranger |
| Commission du réseau de carte | Répercutée par l’émetteur, avec un exemple à 1 % dans les guides consommateurs | Réseau de carte, répercuté par l’émetteur | Toute transaction étrangère concernée |
| Total émetteur à un taux de 3 % | 30 $ pour 1 000 $, environ 90 $ sur 3 000 $ par mois | Émetteur de la carte | Toute transaction étrangère concernée |
| Conversion dynamique de devises | Marge fixée au terminal au-dessus du taux du réseau de carte | Commerçant ou DAB | Paiement proposé dans la devise d’origine |
| Surtaxe de l’opérateur du DAB | 2,40 $ en moyenne à un DAB étranger selon un avis de 2013 | Propriétaire du DAB | Chaque retrait d’espèces à l’étranger |
| Frais hors réseau de votre propre banque | 1,40 $ en moyenne selon ce même avis de 2013 | Banque d’origine | Chaque retrait d’espèces à l’étranger |
| Écart de change sur un produit sans frais | Écart entre le taux obtenu et le taux interbancaire | Banque ou fintech | Conversion même quand la ligne de frais affiche 0 $ |
Un prix en dollars sur un reçu ne prouve pas que le commerçant est national. Ce qui compte, c’est l’endroit où il traite le paiement et ce que les conditions de votre émetteur considèrent comme étranger. C’est pourquoi un abonnement souscrit depuis votre cuisine peut générer les mêmes frais qu’un achat fait dans un autre pays.
Cartes et comptes multidevises comparés
Ne cherchez pas un gagnant unique. Chaque moyen de paiement fait bien une chose et mal une autre : il faut donc adapter le moyen au paiement en face de vous.
Une carte de crédit sans frais de transaction à l’étranger est votre choix par défaut pour les hôtels, transports, vols et sites marchands, à condition que les conditions indiquent vraiment 0 % et que vous remboursiez le solde en totalité. Le crédit permet aussi de gérer les cautions d’hôtel sans bloquer d’argent sur un compte courant. Son point faible, ce sont les espèces : retirer à un DAB avec une carte de crédit compte généralement comme une avance de fonds, avec une tarification à part et des intérêts immédiats.
Compte courant avec remboursement des frais de DAB est votre outil pour les espèces. Il est conçu pour les endroits où petits restaurants, marchés et propriétaires préfèrent encore les billets. Le piège se trouve dans les petites lignes : certains comptes plafonnent les remboursements mensuels, d’autres remboursent des semaines plus tard, et rembourser les frais de l’opérateur ne supprime pas l’écart de change intégré par votre banque.
Moyens de paiement pour les dépenses de nomade
| Moyen de paiement | Achats à l’étranger | Espèces au DAB | Meilleur usage pour un nomade | Principal piège |
|---|---|---|---|---|
| Carte de crédit sans frais à l’étranger | 0 % si les conditions de l’émetteur le prévoient | Médiocre | Hôtels, transports, commerçants en ligne étrangers | La cotisation annuelle doit être couverte par les récompenses ; refusez toujours la conversion |
| Compte courant avec remboursement des frais de DAB | Souvent 0 % sur les achats par carte de débit | Frais d’opérateur remboursés, parfois plafonnés | Pays où l’on paie beaucoup en espèces | Un écart de change peut subsister, les remboursements peuvent tarder |
| Compte multidevise | Proche du taux interbancaire si la devise est déjà détenue | Inclus jusqu’à une limite du forfait, puis payant | Factures, prestataires, loyer local | Marges le week-end ou au-delà du forfait, pas de ligne de crédit |
| Carte bancaire habituelle avec frais à l’étranger | Environ 3 % dans un exemple type | Plus l’empilement des frais de DAB | Secours uniquement | Peut encore déclencher des frais chez certains commerçants étrangers facturant en devise d’origine |
| Change en espèces à l’aéroport ou à l’hôtel | Pas de frais de carte | Pas un DAB | Argent de poche d’urgence | Les taux de change au guichet sont généralement les pires |
Un compte multidevise est gagnant quand l’argent arrive déjà dans la devise que vous dépensez. Si vos clients vous paient en euros, livres ou dollars australiens, garder ce solde vous permet de régler vos frais locaux sans convertir deux fois. Ce n’est pas une ligne de crédit, et certains forfaits ajoutent des marges le week-end ou au-delà d’un plafond mensuel : convertissez donc les gros montants en semaine, dans la limite de votre forfait, quand c’est possible.
Votre carte bancaire habituelle qui facture encore des frais à l’étranger doit rester dans un tiroir comme carte de secours. Gardez-la pour le jour où votre carte principale est bloquée, pas pour les dépenses courantes. Le change en espèces à l’aéroport ou à l’hôtel vient encore après. Utilisez-le pour un taxi quand rien d’autre ne marche, puis passez à un vrai moyen de paiement le jour même.
Trois situations, trois choix
Payé en euros, installé en Espagne : Payez loyer, courses et carte SIM locale depuis le solde en euros. Convertir ces revenus en dollars puis de nouveau en euros vous fait payer deux écarts de change inutiles.
Trois semaines de ville en ville avec des commerces qui acceptent la carte : Mettez presque tout sur la carte de crédit sans frais et ne gardez qu’une petite réserve d’espèces.
Un mois très « espèces » dans une petite ville : Utilisez le compte avec remboursement des frais de DAB, retirez moins souvent et gardez la carte de crédit pour les grands commerces qui l’acceptent.
Avant d’ouvrir quoi que ce soit, comparez la gestion des alertes de fraude, du blocage de carte et de la récupération de compte à l’étranger par chaque prestataire, car les fonctionnalités de sécurité des paiements internationaux comptent autant qu’un faible tarif affiché lorsqu’une carte bloquée peut vous laisser en plan à l’enregistrement. Si vous refaites toute votre organisation, notre guide des meilleures options bancaires internationales pour les travailleurs mobiles compare les types de comptes côte à côte.
Gardez trois outils, pas sept. Une carte pour les dépenses, un compte pour les espèces et une réserve pour les devises dans lesquelles vous gagnez réellement votre vie et payez votre loyer.
Paiements clients sans double conversion
La plupart des conseils s’arrêtent aux dépenses. Pour les freelances et consultants, la plus grosse fuite se trouve souvent à l’entrée, quand un paiement client est converti une première fois par une plateforme puis une seconde fois par votre banque.
La double conversion fonctionne ainsi. Un client en Espagne vous paie en euros. Votre plateforme de paiement convertit ces euros en dollars à son taux et vous verse des dollars. Comme vous vivez en Espagne, votre carte reconvertit ensuite ces dollars en euros pour le loyer. Vous avez payé deux écarts de change sur de l’argent parti et arrivé dans la même devise.
Une routine en cinq étapes pour les encaissements
Listez chaque client et sa devise de paiement. Notez qui vous paie, dans quelle devise et par quelle plateforme ou banque. Facturez dans cette devise lorsque vous détenez un solde dans celle-ci, pour que le paiement arrive sans conversion forcée.
Demandez où une devise inhabituelle peut arriver. Si un client paie dans une devise que vous ne détenez pas, demandez si le versement peut aller sur un solde dans votre devise de travail principale, et qui fixe le taux à l’arrivée. Obtenez la réponse avant la première facture, pas après le premier paiement amputé.
Notez tout taux de conversion imposé. Lorsqu’un outil de paie, une place de marché ou un processeur convertit pour vous, notez le taux utilisé et comparez-le au taux interbancaire de référence du jour. On ne corrige pas un coût jamais noté, et une série de mauvais taux justifie de renégocier le moyen de paiement.
Dirigez chaque encaissement vers la réserve correspondante. Les euros d’un client espagnol paient le loyer espagnol depuis le solde en euros. Les livres d’un client londonien paient un prestataire britannique. L’argent doit d’abord aller vers des dépenses dans la même devise.
Intégrez les couches restantes dans votre devis. Si un client impose un moyen de paiement qui vous coûte environ 3 % dans un exemple type, ajoutez ce coût prévu à votre tarif ou précisez dans le contrat qui prend en charge les frais de conversion. Sans précision, c’est généralement vous qui les absorbez.
Imaginons que vous facturiez un projet au forfait et que le client paie via une plateforme qui convertit à un mauvais taux, puis que votre banque convertisse à nouveau. Votre tarif journalier réel vient de baisser, et aucune ligne de relevé ne l’appelle « frais ». Préciser dans votre contrat la devise de facturation, le moyen de paiement, et qui paie les frais de conversion évite cette discussion plus tard.
Si vous ouvrez des comptes dans un pays où vous n’avez pas encore d’identifiant fiscal local, notre guide pour ouvrir un compte bancaire sans SSN présente les documents que les banques demandent généralement à la place.
Faites un test rapide avant votre prochaine mission. Choisissez un client, une devise et un compte de réception, puis vérifiez le taux par écrit avant l’envoi de la première facture. Si ce circuit est propre, reproduisez-le pour tous les autres clients.
Mettre en place des paiements sans frais et bien choisir au terminal
Mettez cela en place en une seule séance, avant votre prochain voyage ou cycle de facturation. Ouvrez vos contrats de carte ou pages tarifaires, plus une simple note que vous mettrez à jour ensuite.
Les frais que vous combattez sont un empilement sous un seul logo. Une carte peut afficher zéro frais de transaction à l’étranger et vous coûter quand même de l’argent via un commerçant étranger, une commission du réseau ou une conversion dynamique au terminal. Les étapes ci-dessous mettent d’abord en place vos moyens de paiement sans frais, puis couvrent les deux décisions que vous prenez sur place aux terminaux et aux DAB.
Faites l’inventaire de ce que vous avez déjà
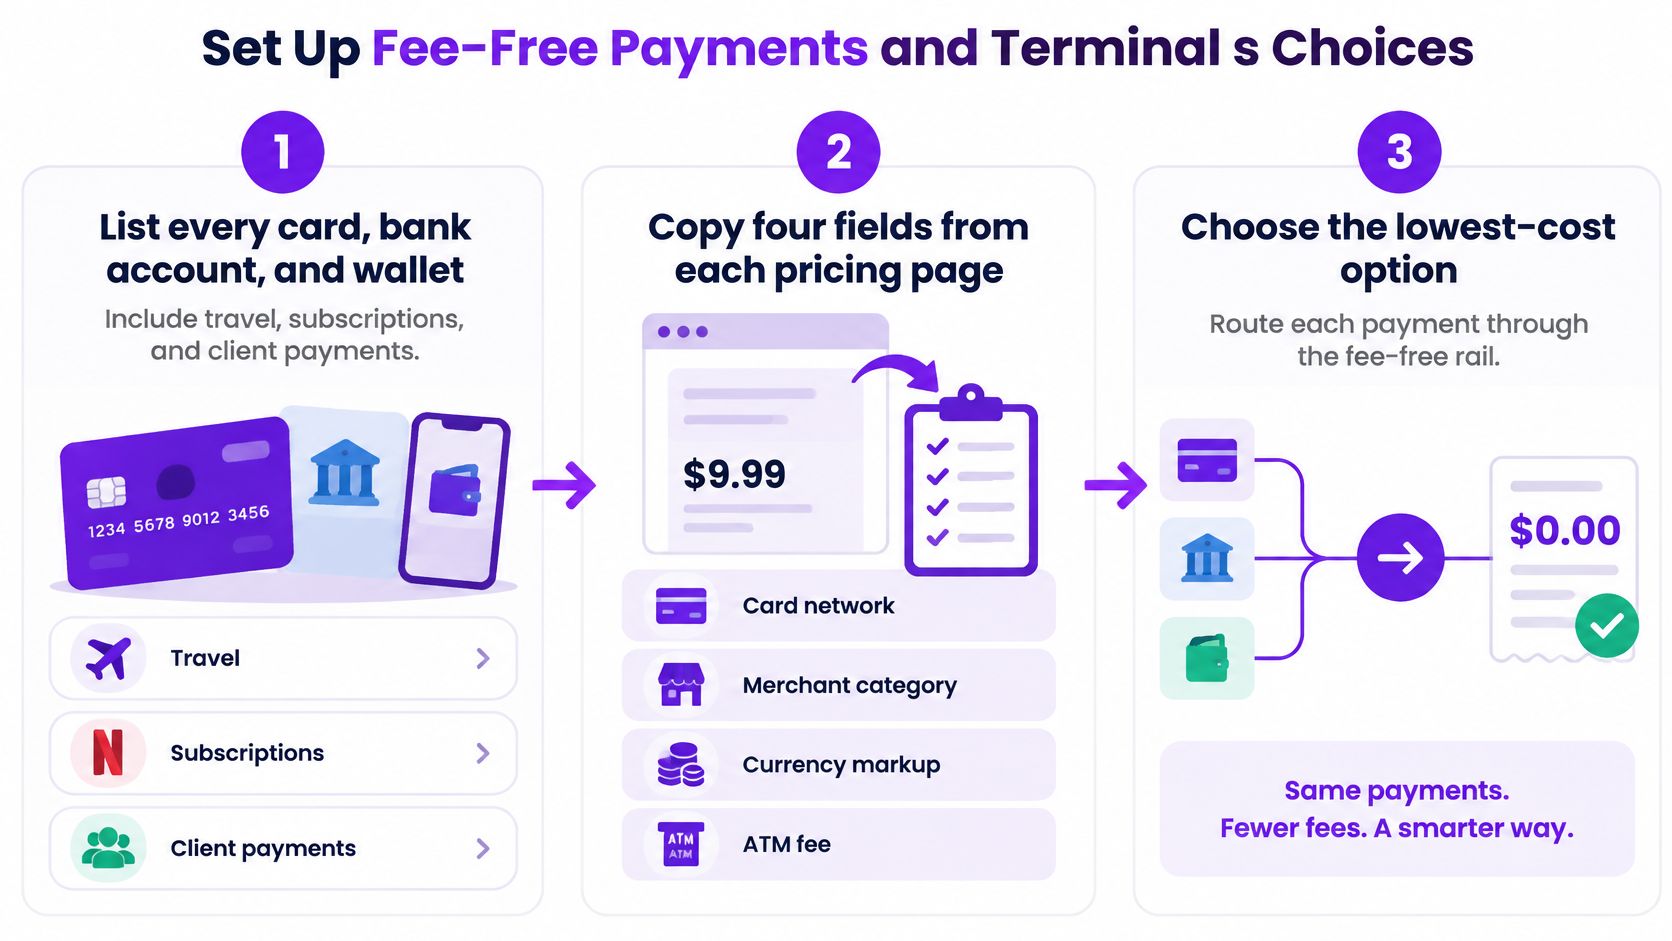
Listez chaque carte, compte et portefeuille que vous utilisez. Incluez la carte enregistrée pour les logiciels, la publicité, l’hébergement et les boutiques d’applications, pas seulement celles de votre portefeuille. C’est dans les abonnements que se cachent les vieilles cartes avec frais.
Relevez quatre éléments dans chaque grille tarifaire. Notez le pourcentage de frais à l’étranger, les éventuels frais fixes, les frais d’avance de fonds, et la méthode de calcul du taux de change. Les règles de crédit à la consommation du CFPB sur l’affichage des frais à l’étranger encadrent la façon dont les émetteurs affichent ces frais, et le pourcentage de votre contrat combine souvent la commission du réseau et les frais propres de l’émetteur en un seul chiffre. Deux cartes affichant le même taux peuvent le répartir différemment, ce qui est utile à savoir quand vous comparerez vos relevés.
Repérez les trois déclencheurs pour chaque carte. Un achat peut être concerné parce qu’il est en devise étrangère, parce qu’il a lieu hors de votre pays d’origine, ou parce que le commerçant est étranger, même si le prix s’affiche en dollars américains. Ce troisième déclencheur piège ceux qui ne quittent jamais leur pays mais achètent auprès de vendeurs étrangers.
Calculez le seuil de rentabilité de toute cotisation annuelle. Supprimer des frais de 3 % fait économiser 30 $ pour 1 000 $ de dépenses à l’étranger. Une carte avec une cotisation annuelle de 90 $ nécessite donc $3,000 de dépenses concernées pour être rentable, avant de compter les récompenses ou autres avantages. En dessous de ce niveau, une option sans cotisation l’emporte généralement.
Attribuez chaque usage à un seul moyen de paiement
Faites d’une carte sans frais à l’étranger votre carte par défaut. Utilisez-la pour les hôtels, transports, vols et sites étrangers, et enregistrez-la comme carte de paiement chez chaque commerçant étranger récurrent trouvé à l’étape 1. Gardez une carte de secours rangée séparément de votre portefeuille, pour qu’une carte perdue ne vous oblige pas à passer par un moyen coûteux.
Affectez des soldes à vos devises de loyer. Choisissez la ou les deux devises dans lesquelles vous payez logement et factures locales, et détenez-les sur votre compte multidevise. Payer depuis un solde dans la même devise supprime toute conversion de la transaction, ce qui est la façon la plus propre d’éviter les frais à l’étranger sur des paiements importants et répétés.
Cette courte vidéo reprend dans l’ordre le même audit et les mêmes décisions au terminal, pratique si vous voulez suivre avec vos relevés ouverts.
Choisissez correctement au terminal
Choisissez toujours la devise locale. Quand un terminal ou un DAB propose votre devise d’origine, il s’agit de conversion dynamique de devises. Le commerçant ou l’opérateur du DAB fixe ce taux et garde la marge, et aucune ligne de votre reçu n’indique ce que vous avez payé pour ce privilège. Choisir la devise locale laisse votre réseau de carte convertir, et votre carte sans frais fait alors le travail pour lequel vous l’avez choisie.
En Europe, utilisez les règles d’affichage pour comparer. Le règlement (UE) 2019/518, adopté le 19 mars 2019 et dont la plupart des dispositions s’appliquent depuis le 15 décembre 2019, impose d’afficher les frais de conversion sous forme de marge en pourcentage par rapport au dernier taux de référence de la Banque centrale européenne. Si l’écran affiche une marge que vous n’accepteriez jamais comme frais déclarés, refusez la conversion.
Le terminal vous demande qui fixe votre taux de change. Devise locale : c’est votre réseau de carte. Devise d’origine : c’est le commerçant.
Réduisez les retraits d’espèces
- Retirez moins souvent, des montants plus élevés, aux bons distributeurs. Un avis du Federal Register américain de 2013 sur l’affichage des frais de DAB indiquait qu’un DAB hors réseau facturait en moyenne $2.40, tandis que la banque du client ajoutait en moyenne $1.40, soit au total $3.80 par retrait. Chaque passage est un péage fixe, quel que soit le montant retiré, donc de petits retraits fréquents paient ce péage de nombreuses fois. Deux retraits par mois à 3,80 $ représentent environ 91,20 $ par an avant toute marge de change : utilisez des DAB du réseau ou qui remboursent les frais, et regroupez vos retraits.
Ce que coûtent des retraits répétés aux DAB étrangers
| Frais | Montant | Date de mesure |
|---|---|---|
| Moyenne de l’opérateur de DAB hors réseau | $2.40 | Avis du Federal Register de 2013 |
| Supplément moyen de la banque du client | $1.40 | Avis du Federal Register de 2013 |
| Moyenne totale par retrait | $3.80 | Avis du Federal Register de 2013 |
| Frais de DAB hors réseau en 2004 | Moins de 1,50 $ | Cité dans l’avis de 2013 |
| Deux retraits par mois | Environ 91,20 $ par an à 3,80 $, hors marge de change | Illustration à partir de ces moyennes |
C’est terminé quand une note désigne votre outil pour les dépenses par carte, les abonnements, les paiements aux prestataires et les espèces. Si une catégorie renvoie encore à la carte la plus proche, c’est elle qui produira vos prochains frais.
Contrôles mensuels, remboursements de frais et engagement
Les configurations dérivent. Un abonnement se renouvelle sur une vieille carte, un hôtel facture via une entité étrangère, un nouveau client paie via une plateforme qui convertit. Un contrôle mensuel de dix minutes repère les trois avant qu’ils ne se répètent.
La routine mensuelle
Parcourez chaque relevé à la recherche de lignes de frais et de totaux étranges. Cherchez les frais de transaction à l’étranger, les mentions de conversion et les commerçants que vous pensiez nationaux. Logiciels, plateformes publicitaires, hôtels et espaces de coworking facturés par une entité étrangère sont les surprises habituelles.
Basculez chaque commerçant étranger récurrent sur votre carte sans frais. Changez la carte enregistrée le jour même où vous repérez les frais, puis notez la prochaine date de renouvellement. Corriger après le deuxième renouvellement, c’est payer deux fois pour une seule leçon.
Demandez un remboursement dès qu’un frais apparaît. En 2024, 64 % des consommateurs américains ayant demandé à leur émetteur d’annuler ou de réduire des frais de transaction à l’étranger ont obtenu gain de cause, selon l’enquête de LendingTree auprès de 2 042 consommateurs. Appelez, citez le montant et la date, demandez poliment une annulation ou une réduction, et notez le nom de votre interlocuteur. Vous pouvez aussi demander avant un long séjour à l’étranger, quand vous avez encore le temps de changer de carte si la réponse est non.
Prévenez votre émetteur avant un nouveau pays. Un blocage pour fraude à la réception d’un hôtel pousse vers le DAB coûteux le plus proche ou vers une carte de secours à environ 3 % de frais. Un avis de voyage de deux minutes dans l’application évite cette course.
Refusez les options qui verrouillent un taux du commerçant. Les écrans proposant une protection de taux ou un total garanti en devise d’origine vous vendent la conversion du commerçant. Refusez et payez en devise locale.
Si vous comparez des structures de comptes en vivant hors de votre pays d’origine, notre guide pour ouvrir un compte bancaire pour non-résidents explique ce que les banques demandent généralement. Les lecteurs qui organisent aussi le reste de leur vie de travail mobile — de la façon de trouver un plan financier adapté pour suivre leurs revenus en plusieurs devises à la cohérence de leurs factures — peuvent utiliser nos guides Dive Deeper, qui couvrent visas, banque, assurance, code, travail en profondeur, outils, marketing, e-mails et partenariats. Notre générateur de factures gratuit vous aide à indiquer clairement la devise de facturation sur chaque facture, et comme la tarification de Mazurly arrive bientôt, tout est gratuit sur Mazurly en attendant.
La décision d’engagement
Avant la fin de la semaine, nommez à voix haute vos trois outils. Votre carte par défaut sans frais pour les dépenses et abonnements. Votre compte pour les espèces pour les retraits. Votre solde en devise pour le loyer et les revenus clients là où vous vivez.
Si vous gardez une carte avec frais pour ses récompenses, notez à côté son seuil de rentabilité. Des récompenses inférieures aux frais payés à l’étranger ne sont pas des récompenses, mais une remise sur une surfacturation. Retirez la carte de l’usage à l’étranger si le calcul échoue, et gardez-la seulement pour les catégories nationales où elle gagne.
La version de ce soir est plus simple. Mettez une seule carte dans votre portefeuille, fixez une règle d’espèces à suivre à chaque DAB et vérifiez qu’un solde en devise est prêt avant votre prochain paiement ou encaissement client. C’est tout le système, et il tient sur une fiche bristol.
Arrêtez de payer deux fois la conversion sur l’argent que vous gagnez et dépensez à l’étranger. Mazurly propose aux fondateurs, freelances et opérateurs à distance mobiles des guides pratiques et des outils gratuits pour la facturation, la banque, les visas et les paiements internationaux, pour mettre en place votre système à trois outils et le faire tourner de n’importe où. Rendez-nous visite, choisissez votre carte par défaut, votre compte espèces et votre solde en devise, et faites passer votre prochain paiement par le circuit le moins cher.