LLC, société par actions ou entreprise individuelle : les différences clés
Table des matières
- Trois structures comparées et définies
- Comment chaque structure démarre
- À qui convient chaque structure
- Deux types de sociétés, deux séries de limites
- La question du contrôle
- La protection de la responsabilité et ses limites
- Là où le bouclier s’arrête
- Comment chaque structure est imposée
- La cotisation des travailleurs indépendants est le chiffre qui bouge
- Quand l’option S change le calcul
- Les impôts des États s’ajoutent
- Coûts de création et obligations récurrentes comparés
- Les coûts qui reviennent vraiment
- Le Delaware ne supprime pas votre État d’origine
- Ouvrez le compte bancaire en même temps
- Précautions juridictionnelles pour les entrepreneurs mobiles
- Les niveaux à garder séparés
- La résidence personnelle est une question à part
- Quelle structure correspond à votre situation
- Les cas mal gérés
- Réévaluez à chaque seuil
- Confirmez votre structure avant de l’immatriculer
La plupart des freelances pensent que le choix risqué consiste à exercer sans aucune entité. Les travaux du Census Bureau montrent à quel point ce choix est courant : dans une étude sur les données de 2019, les entreprises actives sans salariés, c’est-à-dire sans employés rémunérés ni masse salariale, étaient au nombre de 31,5 millions, contre 27,5 millions en 2014, et les entreprises individuelles représentaient 68.4% de ces entreprises (étude du U.S. Census Bureau sur les entreprises sans salariés). Deux tiers des entreprises en solo ne déposent jamais de statuts. Beaucoup d’entre elles s’en sortent très bien, car leur risque réel est faible et leurs contrats et assurances font le travail qu’une entité ferait autrement.
C’est là que la plupart des comparaisons LLC, société par actions et entreprise individuelle se trompent. Elles présentent une seule décision alors qu’il y en a trois : qui est juridiquement responsable, comment le bénéfice est imposé et où les autorités fiscales considèrent que l’entreprise est établie. Confondez ces niveaux et vous finissez par payer une LLC qui ne change rien à votre déclaration d’impôts, ou par rester sans structure tout en signant des contrats à six chiffres depuis trois pays.
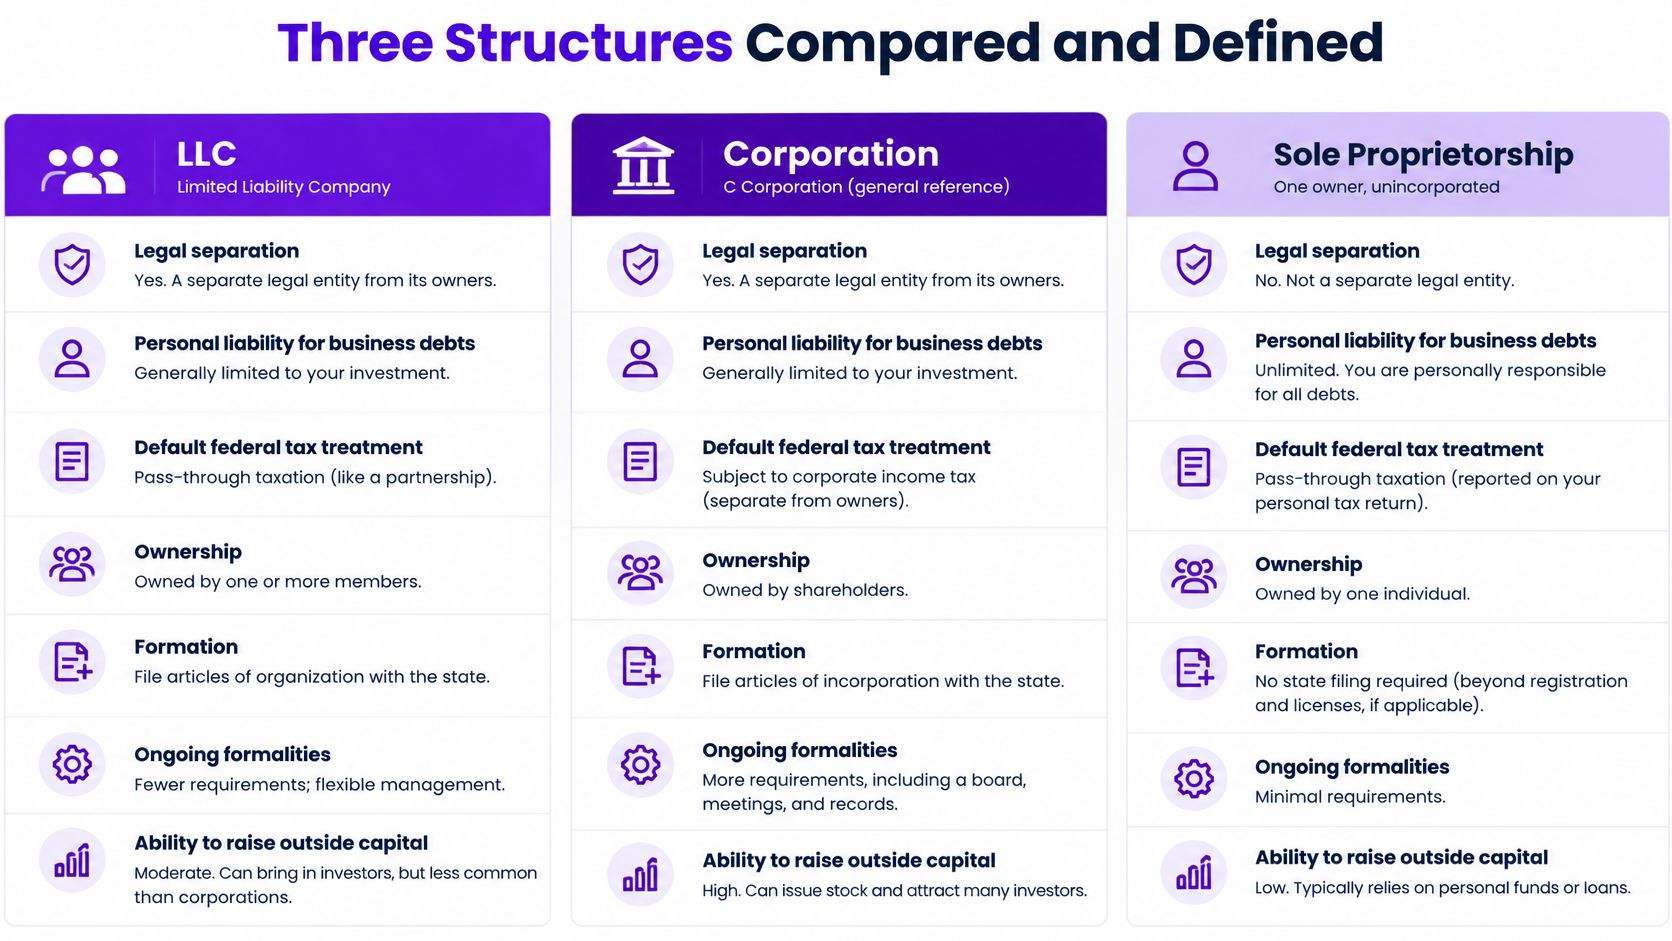
Trois structures comparées et définies
| Critère | Entreprise individuelle | LLC | C corporation |
|---|---|---|---|
| Séparation juridique d’avec le propriétaire | Aucun | Oui | Oui |
| Responsabilité personnelle du propriétaire pour les dettes de l’entreprise | Totale, patrimoine personnel exposé | Généralement limitée à l’apport | Généralement limitée à l’apport |
| Régime fiscal fédéral par défaut | Le propriétaire déclare sur l’annexe Schedule C | Transparence fiscale (entité ignorée ou partnership), sauf option contraire | La société paie son propre impôt, les dividendes sont imposés à nouveau |
| Propriété | Un seul propriétaire | Un ou plusieurs membres | Actionnaires illimités, plusieurs catégories d’actions |
| Création | Automatique, enregistrement d’un nom commercial facultatif | Statuts (articles of organization) déposés auprès de l’État | Statuts constitutifs, règlement intérieur, conseil d’administration et actionnaires |
| Formalités continues | Minimale | Rapport annuel ou redevance dans la plupart des États | Procès-verbaux, rapport annuel, registres du conseil et des actionnaires |
| Lever des fonds propres externes | Peu réaliste | Possible, mais souvent restructurée avant une levée de capital-risque | Structure standard pour les investisseurs en capital-risque |
Deux phrases résument la décision. Une entreprise individuelle se distingue des deux autres surtout par les formalités et l’exposition personnelle. Une LLC et une société par actions se distinguent surtout par le régime fiscal et la souplesse de détention.
La Small Business Administration américaine présente l’aspect juridique de la même façon : le choix détermine si l’entreprise est juridiquement distincte de son propriétaire et comment fonctionnent la responsabilité et l’imposition (guide de la SBA sur les structures d’entreprise). L’agence souligne qu’une entreprise individuelle naît automatiquement lorsqu’une personne exerce une activité sans enregistrer d’autre entité, sans séparation juridique, de sorte que le propriétaire peut être personnellement responsable des dettes et des procès de l’entreprise. Une LLC est une structure juridique distincte dont les propriétaires bénéficient généralement d’une protection de leur responsabilité personnelle, tandis que les bénéfices remontent dans leurs déclarations personnelles, ce que la SBA décrit comme une protection de type société combinée à une imposition de type partnership. Les sociétés par actions sont elles aussi des entités juridiques distinctes, et les actionnaires ne sont généralement pas personnellement responsables, mais une C corporation classique paie l’impôt sur ses bénéfices, et ces bénéfices peuvent être imposés une seconde fois chez l’actionnaire lorsqu’ils sont versés en dividendes.
Comment chaque structure démarre
Une entreprise individuelle n’a besoin d’aucun dépôt pour exister. Vous facturez un client en votre nom et vous exercez. L’enregistrement d’un nom commercial est facultatif et ne change que le nom sur la porte.
Une LLC commence par des statuts (articles of organization) déposés auprès de l’État, plus un contrat d’exploitation (operating agreement) qui fixe les rôles de gestion, le partage des bénéfices et les règles de cession. C’est dans le contrat d’exploitation que se fait le vrai travail de conception, et s’en passer est l’erreur la plus courante au départ.
Une société par actions commence par des statuts constitutifs et un règlement intérieur, les actionnaires élisant des administrateurs qui nomment ensuite les dirigeants.
À qui convient chaque structure
Freelances et consultants avec peu de besoins au démarrage. Entreprise individuelle, souvent la première ou les deux premières années, pendant que contrats écrits et assurances couvrent le risque.
Propriétaires ayant des biens à protéger. Une LLC à membre unique, à condition de maintenir les formalités après la création.
Fondateurs qui attendent des investisseurs externes. Une C corporation, car les actions de préférence et la gouvernance par un conseil sont ce que le capital-risque veut acheter.
Deux types de sociétés, deux séries de limites
Une C corporation n’a pas de limite d’actionnaires et peut émettre plusieurs catégories d’actions, c’est pourquoi c’est la structure par défaut des entreprises financées par du capital-risque. Une S corporation est une option fiscale plutôt qu’un type d’entité distinct, limitée à 100 actionnaires, une seule catégorie d’actions et à des propriétaires éligibles uniquement.
La question du contrôle
Un entrepreneur individuel ou le propriétaire d’une LLC à membre unique décide seul et peut agir le jour même. Le contrôle d’une société par actions passe par les registres de gouvernance : résolutions du conseil, procès-verbaux des actionnaires, nominations des dirigeants, tous tenus à jour. Si vous ne pouvez pas tenir de procès-verbaux, vous aurez du mal à défendre la structure le jour où un litige la mettra à l’épreuve.
Répondez à trois questions avant d’aller plus loin. Quel niveau d’exposition personnelle cette activité comporte-t-elle ? Le bénéfice restera-t-il dans l’entreprise ou sera-t-il distribué ? Attendez-vous des investisseurs externes d’ici quelques années ? Ces réponses réduisent le choix plus vite que n’importe quelle comparaison de caractéristiques.
La protection de la responsabilité et ses limites
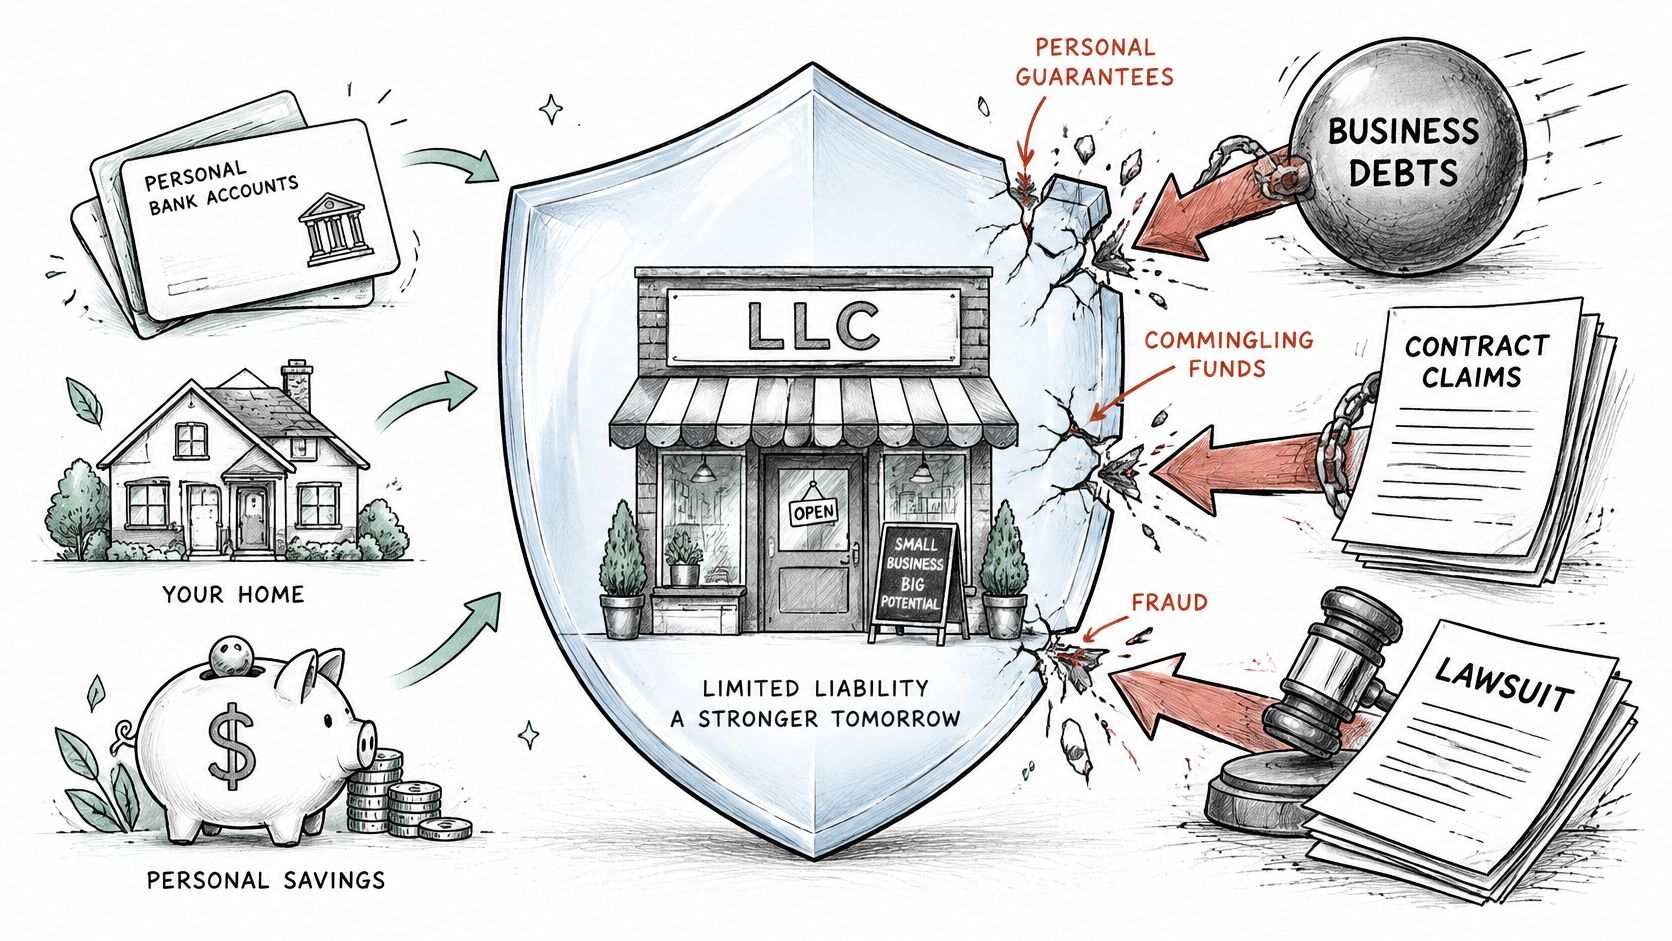
La protection de la responsabilité est une frontière patrimoniale, et elle ne tient que là où elle a été construite et entretenue. Le bouclier juridique est indépendant de la classification fiscale : une LLC peut changer qui peut poursuivre qui sans modifier le traitement fiscal fédéral du propriétaire, et une option S corporation peut changer l’imposition sans créer de nouveau mur de responsabilité.
La frontière tracée par une LLC ou une société par actions est précise : l’épargne personnelle, le logement et les comptes personnels restent hors d’atteinte des dettes de l’entreprise, des factures fournisseurs impayées et de la plupart des réclamations contractuelles, tant que c’est l’entreprise qui a signé. Le lieu où vous vivez et celui où la réclamation est portée comptent toujours, car les garanties, l’insolvabilité et les règles de recouvrement dépendent de la juridiction.
Là où le bouclier s’arrête
Cautions personnelles. Baux, prêts d’équipement, cartes de crédit professionnelles et certains comptes fournisseurs arrivent avec une clause de caution. Signez-la et vous avez rendu la protection.
Vos propres erreurs professionnelles. Une action pour négligence ou faute professionnelle contre vous personnellement échappe à l’entité, quel que soit l’en-tête du papier.
Mélange des fonds et registres manquants. Payer ses courses personnelles avec le compte de l’entreprise, oublier les rapports annuels ou faire tourner la société sans capital donne à un tribunal une raison d’ignorer complètement l’entité.
Charges sociales sur les salaires. Les impôts retenus sur les salaires des employés sont une obligation personnelle, et la part fiduciaire suit la personne responsable plutôt que la société.
Une designer freelance rate une livraison et se fait poursuivre. En entreprise individuelle, la valeur de son logement est en jeu. Avec une LLC dotée d’un compte séparé, un contrat signé au nom de la société et aucune caution personnelle, la réclamation est généralement limitée à ce que détient l’entreprise. Si cette même designer a signé une caution sur un bail de bureau, le bail échappe au bouclier et le bailleur peut la poursuivre personnellement.
Règle pratique : souscrivez une assurance responsabilité civile professionnelle avant de créer une entité. La police couvre les erreurs que le bouclier ne couvre jamais, et elle coûte généralement moins qu’un rapport annuel plus une déclaration dont vous n’avez pas encore besoin.
Quand une caution dépasse les moyens de l’entreprise, les questions deviennent des questions d’insolvabilité personnelle, et les règles sont nationales plutôt que fédérales. Si l’exposition est à l’étranger, consultez un avocat spécialisé en insolvabilité agréé dans ce pays ; pour une exposition à Singapour, un service pour obtenir de l’aide en cas de faillite personnelle à Singapour est le type de conseil local à contacter.
Pour une activité à faible risque avec de petits contrats, une assurance et un cahier des charges signé font plus qu’une immatriculation. Le bouclier vaut son prix quand il y a de vrais actifs derrière et de vraies réclamations devant.
Comment chaque structure est imposée
| Structure | Classification fédérale par défaut | Cotisation des indépendants sur les revenus du propriétaire | Impôt fédéral sur le revenu au niveau de l’entité | Options disponibles |
|---|---|---|---|---|
| Entreprise individuelle | Annexe Schedule C dans la déclaration du propriétaire | Oui, sur le revenu net | Aucun | Aucune, pas d’option au niveau de l’entité |
| LLC à membre unique | Entité ignorée, comme une entreprise individuelle | Oui, sur le revenu net | Aucun par défaut | Option pour être imposée comme une S corporation (formulaire 2553) ou une C corporation |
| LLC à plusieurs membres | Partnership | Oui, sur les revenus des membres actifs | Aucun par défaut | Option pour être imposée comme une S corporation ou une C corporation |
| C corporation | Contribuable distinct (formulaire 1120) | Pas sur les dividendes, charges sociales sur les salaires | Oui, taux fédéral fixe de 21 % | Peut opter pour le statut S corporation si elle est éligible |
| S corporation | Transparente, formulaire 1120-S | Uniquement sur les salaires versés au propriétaire salarié | Aucun au niveau fédéral | Doit respecter les règles d’éligibilité sur les propriétaires et les actions |
La ligne qui surprend, c’est la deuxième. Créer une LLC ne change pas votre classification fiscale fédérale. Les documents d’accompagnement de la SBA décrivent la LLC comme une entité juridique offrant une souplesse de classification plutôt que comme un régime fiscal : une LLC américaine à membre unique est ignorée par défaut, son activité remonte donc dans la déclaration personnelle du propriétaire, et une LLC à plusieurs membres est généralement traitée comme un partnership, sauf option pour le régime des sociétés (guide de lancement de la SBA). Deux entreprises peuvent toutes deux être des LLC et déclarer de façon totalement différente, avec un traitement des salaires et une économie fiscale différents.
La cotisation des travailleurs indépendants est le chiffre qui bouge
Un entrepreneur individuel déclare les revenus et charges de l’activité sur l’annexe Schedule C et paie la cotisation des indépendants sur le revenu net : 15.3% jusqu’au plafond de la Sécurité sociale, plus 2.9% au-delà. Une LLC à membre unique ignorée doit exactement la même chose, car l’IRS n’a jamais cessé de regarder le propriétaire. Créer la LLC achète une séparation de responsabilité, pas une baisse d’impôt.
Une LLC à plusieurs membres dépose le formulaire 1065 et émet une annexe Schedule K-1 à chaque membre, qui paie ensuite la cotisation des indépendants sur sa part active des revenus. Une C corporation dépose le formulaire 1120, paie l’impôt fédéral à un taux fixe de 21%, et les actionnaires paient à nouveau sur les dividendes.
Quand l’option S change le calcul
Une LLC ou une société par actions peut opter pour le statut S avec le formulaire 2553 si elle remplit les conditions. Avec cette option, le propriétaire salarié perçoit un salaire raisonnable soumis aux charges sociales, et le reste du bénéfice distribué aux propriétaires échappe généralement à la cotisation des indépendants.
Le test à faire en premier : la répartition salaire plus distributions économise-t-elle plus que le service de paie supplémentaire, la déclaration en plus et les frais d’État plus élevés ? Si ce n’est pas le cas sur une année normale, l’option n’est que de la paperasse.
Les impôts des États s’ajoutent
Certains États imposent des taxes au niveau de l’entité ou des redevances minimales, que l’entreprise ait fait un bénéfice ou non, c’est pourquoi une option qui paraît avantageuse au niveau fédéral peut coûter de l’argent au total. Modélisez au moins trois scénarios pour le propriétaire : bénéfices conservés, rémunération du propriétaire et distributions. Puis relancez le modèle chaque fois que votre résidence, la localisation de vos clients ou le rattachement fiscal de votre activité change.
Coûts de création et obligations récurrentes comparés
| Option | Entreprise individuelle | LLC | Société par actions |
|---|---|---|---|
| Frais de création dans l’État | Aucun | Frais de dépôt uniques fixés par l’État | Frais de dépôt uniques fixés par l’État, généralement plus élevés |
| Rapport annuel ou redevance de l’État | Généralement aucun | Rapport annuel ou redevance dans la plupart des États | Rapport annuel plus franchise taxes dans certains États |
| Agent enregistré (registered agent) | Non requis | Requis dans la plupart des États | Requis dans la plupart des États |
| EIN | Facultatif sauf embauche | Requis s’il y a plusieurs membres ou en cas d’embauche | Nécessaire |
| Documents de gouvernance | Aucun | Contrat d’exploitation recommandé | Règlement intérieur, procès-verbaux du conseil et des actionnaires |
| Compte bancaire et comptabilité séparés | Vivement recommandé | Vivement recommandé | Indispensable en pratique |
Les frais de création font les gros titres et sont le plus petit chiffre du budget. Ce qui revient chaque année, c’est la comptabilité, la paie, le rapport annuel, le service d’agent enregistré et une déclaration fiscale supplémentaire.
Les coûts qui reviennent vraiment
Rapport annuel et franchise tax. La plupart des États exigent un dépôt chaque année, et certains prélèvent un impôt minimum que vous ayez gagné de l’argent ou non. Vérifiez le montant actuel dans le registre des entreprises de votre État avant de déposer, car ces chiffres changent.
Agent enregistré. Requis dans la plupart des États. Ce peut être vous, à une adresse physique dans l’État pendant les heures ouvrables, ou un service commercial si vous préférez que votre adresse personnelle ne figure pas dans les registres publics.
Préparation des déclarations. Une annexe Schedule C coûte peu. Une déclaration de partnership avec des K-1, une déclaration de société et les déclarations de paie, non, et l’écart se creuse chaque année où vous ajoutez un associé ou un salarié.
Le Delaware ne supprime pas votre État d’origine
Créer sa société dans le Delaware, le Wyoming ou le Nevada est populaire parce que ces États font une promotion intense auprès des fondateurs à distance. Cela supprime rarement l’obligation de s’enregistrer comme entité étrangère dans l’État où vous exercez, et le rapport annuel et les frais de votre État d’origine s’appliquent toujours. Pour la plupart des indépendants, créer la société là où l’on vit et travaille est moins cher et plus simple.
Ouvrez le compte bancaire en même temps
Le compte fait partie de la structure, ce n’est pas un détail, et il est plus facile à ouvrir à la création que six mois plus tard, quand vous courez après la facture d’un client. Notre guide sur l’ouverture d’un compte bancaire sans SSN présente les documents que les banques demandent aux fondateurs à distance.
Précautions juridictionnelles pour les entrepreneurs mobiles
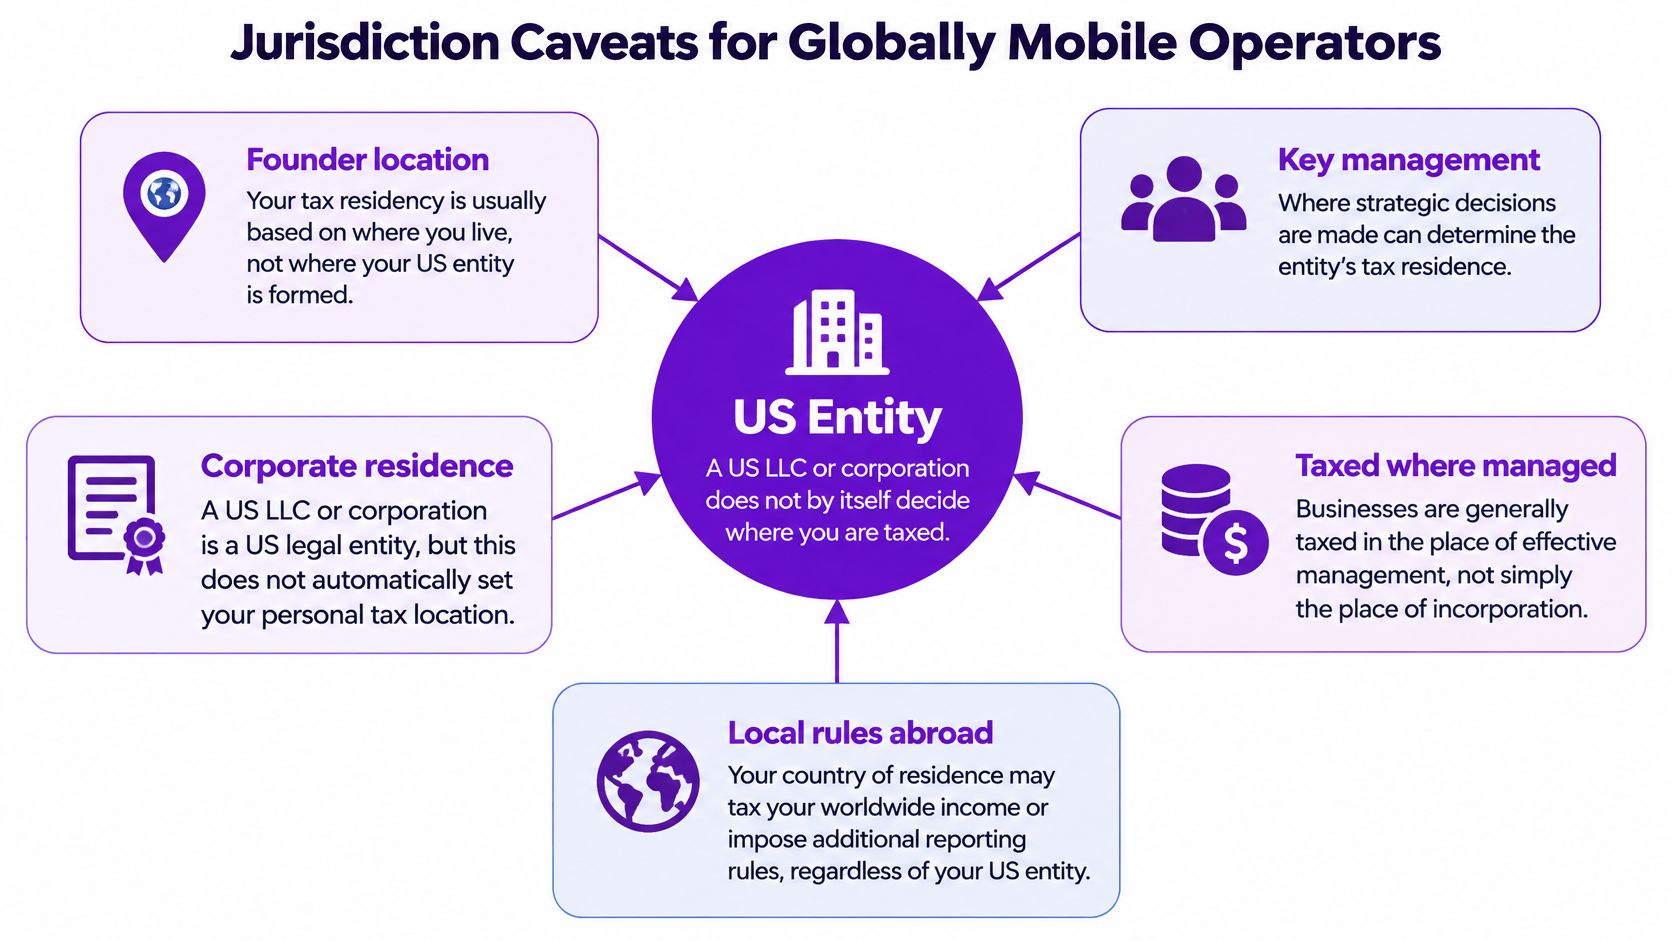
Choisir une LLC ou une société américaine ne règle pas la question du lieu d’imposition de l’entreprise si vous vivez ailleurs. Les règles de résidence regardent où les décisions sont prises, pas quel État a tamponné vos statuts.
Cette hypothèse s’effondre vite à l’examen. Une analyse récente liée aux travaux de l’OCDE indique que 71 % des juridictions ne déterminent pas la résidence des sociétés uniquement d’après le lieu de constitution et tiennent compte du lieu où se trouvent les principaux décideurs (analyse de KPMG sur le risque d’établissement stable). Se constituer à l’étranger n’empêche pas un autre pays de revendiquer la résidence fiscale de la société, un établissement stable, des obligations d’employeur ou des déclarations locales si les décisions stratégiques et le travail générateur de revenus s’y déroulent.
Les niveaux à garder séparés
Droit des sociétés. Où la société est immatriculée et quelle séparation de responsabilité elle vous offre.
Fiscalité fédérale américaine. Comment l’IRS classe l’entité et qui paie la cotisation des indépendants ou l’impôt sur les sociétés.
Obligations au niveau de l’État. Rapports annuels, franchise taxes, agent enregistré et impôt de l’État sur le revenu ou le chiffre d’affaires.
Résidence fiscale étrangère. Où vous vivez personnellement, et où l’entreprise est dirigée.
C’est en mélangeant ces niveaux qu’on commet les erreurs coûteuses. Un fondateur s’installe à Lisbonne, garde une LLC du Wyoming, continue de signer des contrats depuis un ordinateur à Lisbonne et suppose que la structure américaine a tout réglé. Ce n’est pas le cas.
La résidence personnelle est une question à part
Les citoyens américains et les titulaires d’une carte verte déclarent généralement aux États-Unis leurs revenus mondiaux, quelle que soit l’entité, et un pays étranger peut imposer une activité dirigée sur son territoire. La même logique de résidence pèse aussi quand vous voulez investir en vivant à l’étranger, et elle ne plie pas parce que la société est américaine.
Les facteurs qui créent une exposition sont factuels, pas cosmétiques : où vous êtes physiquement quand vous dirigez la société, où sont vos clients, qui détient le pouvoir de contracter, si vous avez des salariés ou des agents dépendants, combien de temps vous restez et si une convention fiscale s’applique. Obtenez un conseil transfrontalier avant de déménager tant que la société est active, et testez chaque niveau séparément au lieu de demander à un seul conseiller de valider l’ensemble.
Quelle structure correspond à votre situation
| Situation | Choix probable | Raison principale |
|---|---|---|
| Freelance à faible risque avec peu de clients | Entreprise individuelle, avec un nom commercial si besoin | Création et entretien les moins coûteux, exposition limitée par l’assurance et les contrats |
| Consultant avec des contrats clients et des biens personnels | LLC à membre unique | Sépare les réclamations professionnelles du patrimoine personnel, si les formalités sont respectées |
| Fondateur à distance qui prévoit de lever du capital-risque | C corporation | Les investisseurs attendent des actions de préférence et une gouvernance standard |
| Deux associés gérant une entreprise de services | LLC à plusieurs membres | Transparence fiscale et contrat d’exploitation souple pour le partage des bénéfices |
| Entreprise durable avec salariés et plans d’actionnariat | C corporation ou S corporation | Gouvernance formelle et structures de capital, statut S seulement si éligible |
| Petite activité annexe aux revenus modestes | Entreprise individuelle ou LLC à membre unique | Formalités simples pour l’instant, à réévaluer quand la responsabilité ou le chiffre d’affaires augmente |
Les cas mal gérés
La ligne du consultant est celle qu’on gère le plus souvent mal. Quelqu’un signe des contrats clients d’un montant supérieur à son épargne, reste en entreprise individuelle parce que les formalités semblaient lourdes et ne crée la LLC qu’après un litige. L’entité coûte moins qu’un seul mois de nuits blanches, et elle aurait dû exister avant le plus gros contrat, pas après.
La ligne capital-risque est mal gérée dans l’autre sens. Les fondateurs créent une LLC pour les frais de dépôt bas, puis découvrent à la première term sheet que les investisseurs veulent une C corporation du Delaware avec un plan d’actions et un conseil. Convertir plus tard est faisable, mais cela crée de nouvelles obligations déclaratives et peut-être des événements imposables, et cela se fait au rythme de l’investisseur plutôt qu’au vôtre.
La ligne de l’activité annexe est celle où apparaît la sur-structuration. Un revenu freelance modeste n’a pas besoin d’une société, d’un service de paie et de deux déclarations fiscales. Commencez simple, tenez des registres propres et laissez le chiffre d’affaires justifier l’étape suivante.
Réévaluez à chaque seuil
La bonne réponse change avec le chiffre d’affaires, le nombre d’associés, les projets de financement et votre lieu de vie. Traitez ce choix comme un point de contrôle plutôt que comme un tatouage. Une LLC peut généralement être convertie ou opter plus tard pour l’imposition des sociétés, et une entreprise individuelle peut devenir une LLC en un seul dépôt, mais chaque changement doit être planifié avant d’être imposé.
Confirmez votre structure avant de l’immatriculer
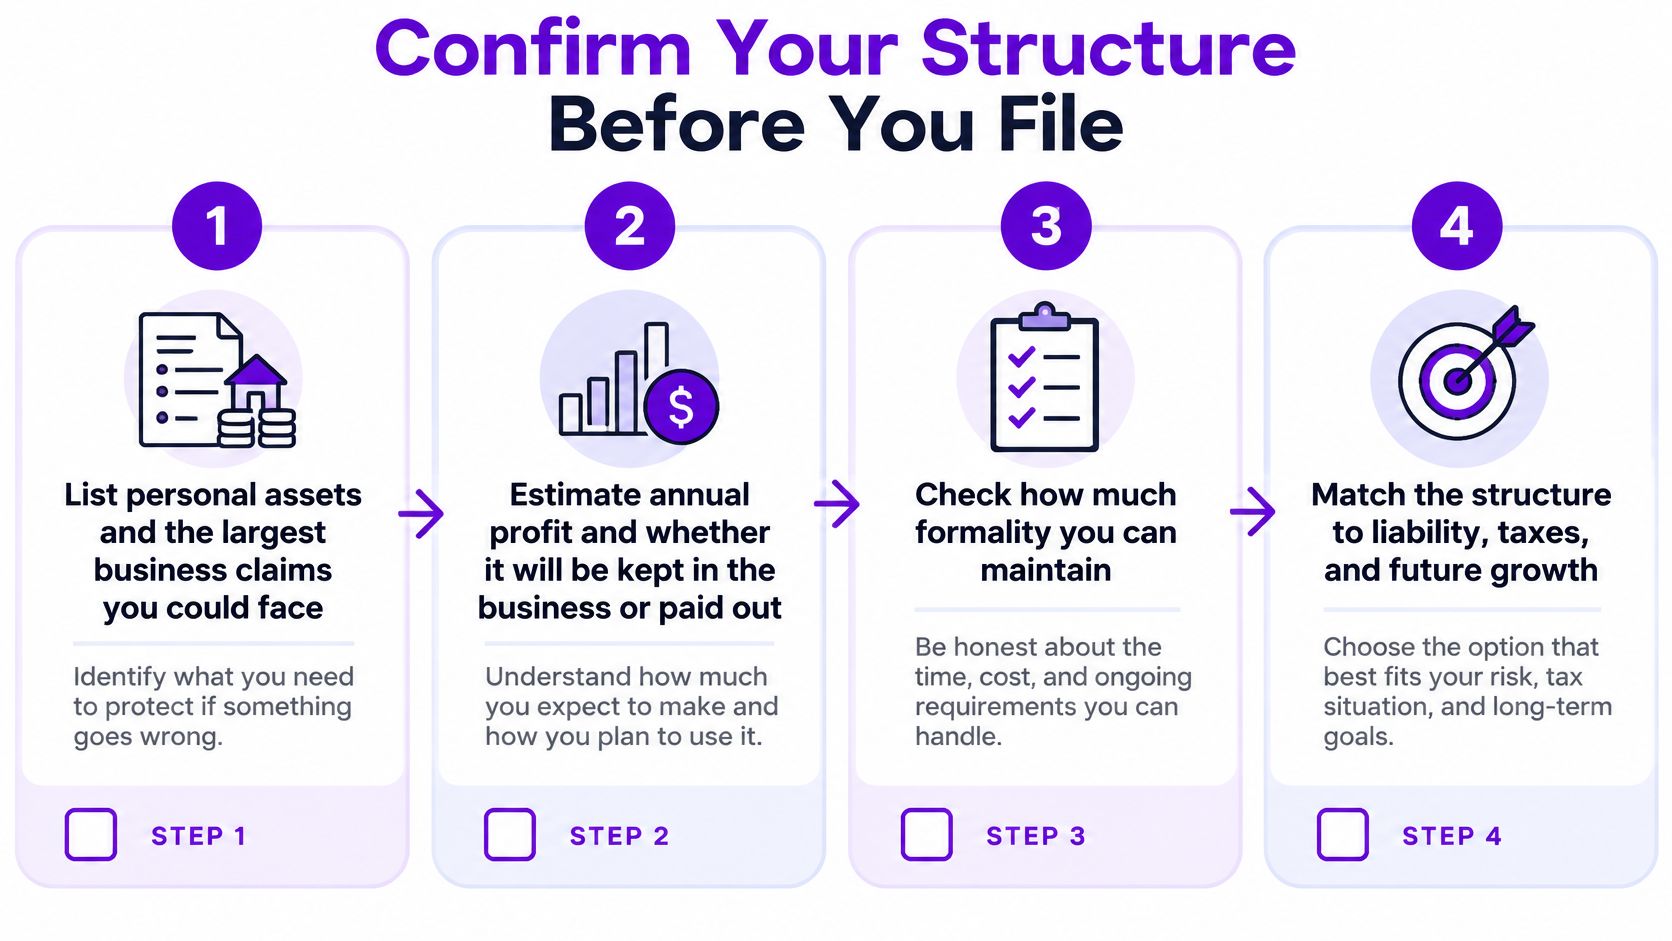
Listez votre patrimoine personnel et la plus grosse réclamation à laquelle vous pourriez réalistement faire face. C’est cette comparaison, et non un classement générique des risques, qui fixe combien la protection vaut.
Estimez le bénéfice annuel et sa destination. L’argent conservé dans l’entreprise et l’argent qui vous est versé sont imposés différemment dès qu’une entité entre en jeu.
Vérifiez si des associés ou des investisseurs exigent une structure précise. Deux associés ou une term sheet trancheront la question plus vite que n’importe quel tableau comparatif.
Modélisez trois scénarios. Bénéfices conservés, rémunération du propriétaire et distributions, passés au crible du tableau fiscal ci-dessus.
Additionnez le coût annuel réel. Frais d’État, rapports annuels, préparation des déclarations, paie et comptabilité pour chaque option, pas seulement les frais de dépôt.
Vérifiez où vous vivez et où les décisions clés sont prises. Si vous déménagez alors que l’activité est en cours, obtenez un conseil transfrontalier avant le déménagement, pas après.
Immatriculez, ouvrez le compte séparé et commencez la comptabilité. La structure ne tient que si les documents qui la soutiennent restent à jour.
Utilisez le plancher de coûts pour départager. Votre tarif minimum viable est la rémunération annuelle visée plus les impôts, l’assurance, les logiciels, l’équipement, la formation, les congés non payés et les frais généraux, divisé par un nombre réaliste d’heures facturables. Si le coût de conformité supplémentaire d’une entité pousse ce plancher au-dessus de ce que votre marché accepte de payer, une structure plus simple est la réponse honnête pour l’instant. Si vous construisez encore vos revenus, notre guide sur comment lancer une entreprise en ligne détaille l’ordre des étapes avant que les formalités de l’entité deviennent urgentes.
L’étape suivante est un rendez-vous avec un expert-comptable agréé dans votre État, et avec un conseiller fiscal international si vous vivez ou comptez vivre hors des États-Unis. Apportez les trois scénarios et les totaux de coûts. Cette conversation coûte bien moins cher qu’une structure dont vous sortirez dans dix-huit mois.
Choisir une structure est la première d’une longue série de décisions opérationnelles, et elle fonctionne mieux quand on la revoit au fil de l’évolution de vos revenus et de votre géographie. Mazurly conçoit les outils et guides qui entourent cette décision, de la facturation et la tarification à la banque, aux paiements et à l’administratif transfrontalier qui suit un fondateur d’un pays à l’autre. Consultez les ressources sur la gestion d’entreprise de Mazurly avant d’immatriculer votre société, et réglez la question de la structure avec des chiffres plutôt qu’avec des suppositions.