LLC, corporação ou empresário em nome individual: principais diferenças
Índice
- Três estruturas comparadas e definidas
- Como começa cada estrutura
- A quem convém cada estrutura
- Dois tipos de corporação, dois conjuntos de limites
- A questão do controlo
- A proteção de responsabilidade e onde ela falha
- Onde o escudo termina
- Como cada estrutura é tributada
- O imposto de trabalho independente é o número que mexe
- Quando a opção S muda as contas
- Os impostos estaduais somam-se
- Custos de constituição e obrigações contínuas comparados
- Os custos que se repetem de facto
- Delaware não elimina o seu estado de origem
- Abra a conta bancária ao mesmo tempo
- Ressalvas jurisdicionais para empreendedores com mobilidade global
- Os níveis que tem de manter separados
- A residência pessoal é uma questão à parte
- Que estrutura se adequa à sua situação
- Os casos mal geridos
- Reavalie a cada patamar
- Confirme a sua estrutura antes de a registar
A maioria dos freelancers acha que a escolha arriscada é trabalhar sem qualquer entidade. A investigação do Census Bureau mostra como essa escolha é comum: num estudo com dados de 2019, as empresas ativas sem trabalhadores, ou seja, negócios sem empregados pagos nem folha salarial, eram 31,5 milhões, contra 27,5 milhões em 2014, e os empresários em nome individual representavam 68.4% dessas empresas (estudo do U.S. Census Bureau sobre empresas sem trabalhadores). Dois terços dos negócios individuais nunca apresentam documentos de constituição. Muitos estão bem assim, porque o risco real é pequeno e os contratos e seguros fazem o trabalho que uma entidade faria.
É aqui que a maioria das comparações entre LLC, corporação e empresário em nome individual erra. Apresentam uma decisão quando há três: quem responde legalmente, como o lucro é tributado e onde as autoridades fiscais consideram que o negócio está. Se misturar esses níveis, acaba a pagar uma LLC que não muda nada na sua declaração, ou sem estrutura enquanto assina contratos de seis dígitos a partir de três países.
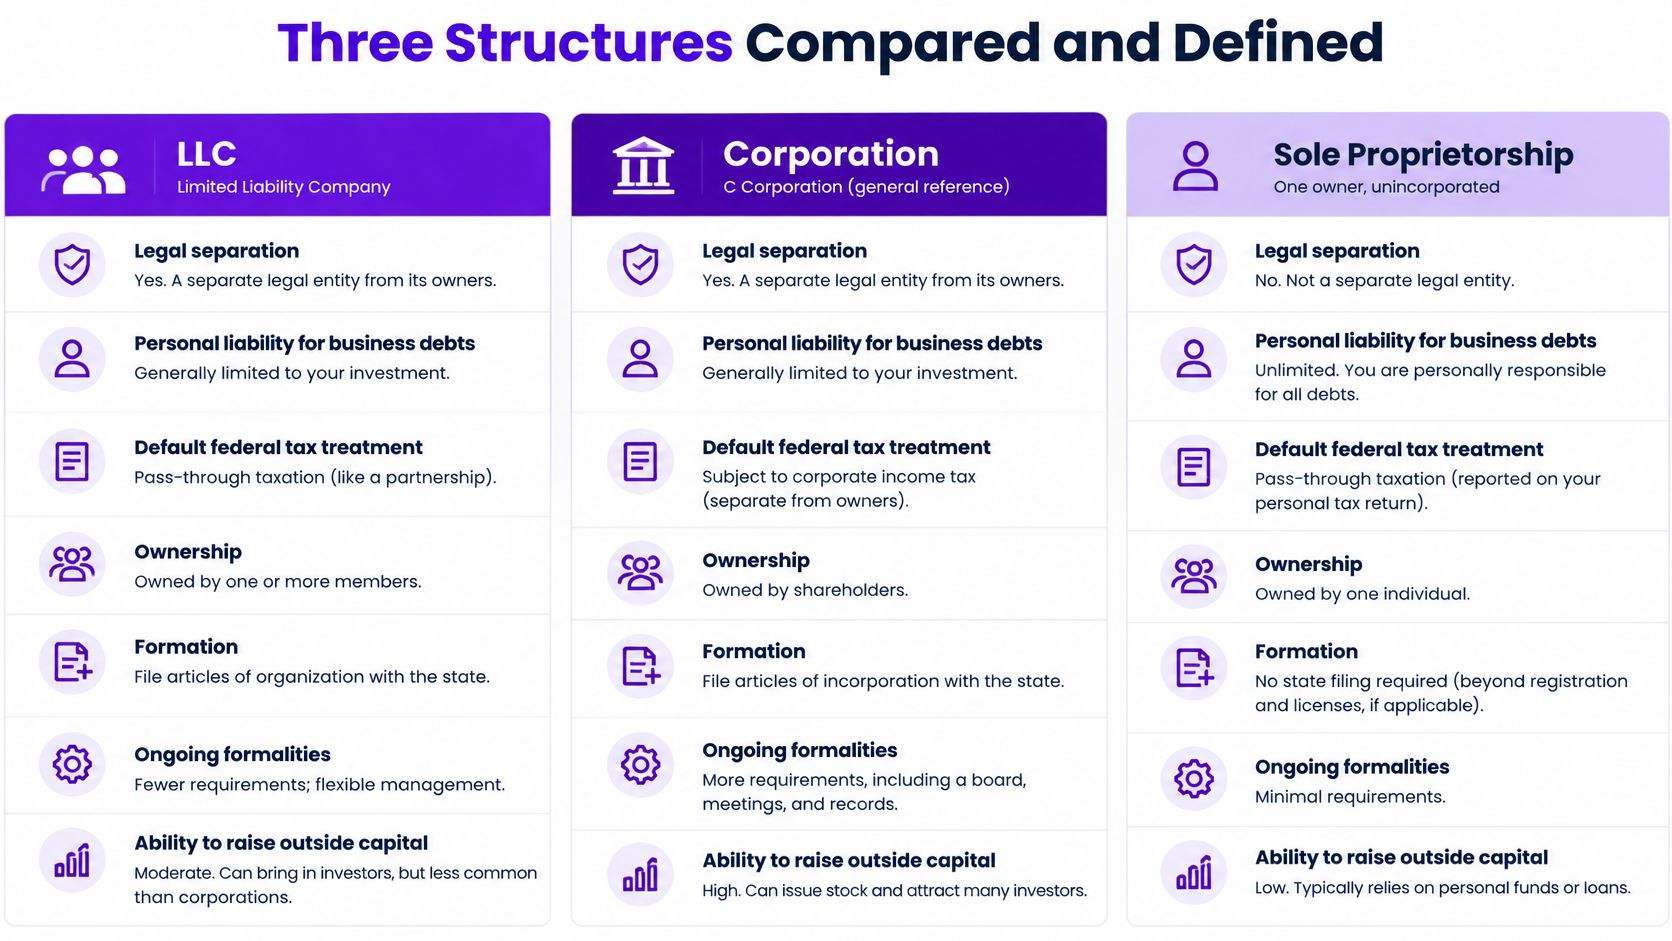
Três estruturas comparadas e definidas
| Critério | Empresário em nome individual | LLC | C corporation |
|---|---|---|---|
| Separação jurídica do proprietário | Nenhum | Sim | Sim |
| Responsabilidade pessoal do proprietário pelas dívidas do negócio | Total, património pessoal exposto | Geralmente limitada ao investimento | Geralmente limitada ao investimento |
| Tratamento fiscal federal por defeito | O proprietário declara no Schedule C | Transparência fiscal (entidade ignorada ou partnership), salvo opção em contrário | A sociedade paga o seu próprio imposto e os dividendos voltam a ser tributados |
| Propriedade | Um único proprietário | Um ou mais membros | Acionistas ilimitados, várias classes de ações |
| Constituição | Automática, registo de nome comercial opcional | Articles of organization apresentados ao estado | Ato constitutivo, estatutos, conselho e acionistas |
| Formalidades contínuas | Mínimo | Relatório anual ou taxa na maioria dos estados | Atas, relatório anual, registos do conselho e dos acionistas |
| Captar capital externo | Pouco prático | Possível, mas muitas vezes reestruturada antes de capital de risco | Estrutura padrão para investidores de capital de risco |
Duas frases resumem a decisão. Um empresário em nome individual distingue-se das outras duas sobretudo pela papelada e pela exposição pessoal. Uma LLC e uma corporação distinguem-se entre si sobretudo pelo tratamento fiscal e pela flexibilidade da propriedade.
A Small Business Administration dos EUA apresenta o lado jurídico da mesma forma: a escolha determina se o negócio está juridicamente separado do proprietário e como funcionam a responsabilidade e a tributação (guia da SBA sobre estruturas empresariais). A agência sublinha que um empresário em nome individual surge automaticamente quando alguém exerce uma atividade sem registar outra entidade, sem separação jurídica, pelo que o proprietário pode responder pessoalmente pelas dívidas e processos do negócio. Uma LLC é uma estrutura jurídica separada cujos proprietários têm geralmente proteção de responsabilidade pessoal, enquanto os lucros passam para as suas declarações pessoais, o que a SBA descreve como proteção de tipo societário combinada com tributação de tipo partnership. As corporações são também entidades jurídicas separadas e os acionistas geralmente não respondem pessoalmente, mas uma C corporation tradicional paga imposto sobre os lucros, e esses lucros podem voltar a ser tributados na esfera do acionista quando pagos como dividendos.
Como começa cada estrutura
Um empresário em nome individual não precisa de entregar nada para existir. Fatura a um cliente em seu nome e já está a operar. O registo de um nome comercial é opcional e só muda o nome na porta.
Uma LLC começa com os articles of organization apresentados ao estado, mais um operating agreement que define as funções de gestão, a divisão dos lucros e as regras de transmissão. É no operating agreement que se faz o trabalho de desenho, e saltá-lo é o erro inicial mais comum.
Uma corporação começa com o ato constitutivo e os estatutos, e os acionistas elegem administradores que depois nomeiam os diretores.
A quem convém cada estrutura
Freelancers e consultores com poucas necessidades iniciais. Empresário em nome individual, muitas vezes no primeiro ano ou nos dois primeiros, enquanto contratos escritos e seguros cobrem o risco.
Proprietários com bens a proteger. Uma LLC de membro único, desde que as formalidades sejam mantidas depois da constituição.
Fundadores que esperam investidores externos. Uma C corporation, porque as ações preferenciais e a governação com conselho são aquilo em que o capital de risco quer investir.
Dois tipos de corporação, dois conjuntos de limites
Uma C corporation não tem limite de acionistas e pode emitir várias classes de ações, e é por isso que é a estrutura por defeito das empresas financiadas por capital de risco. Uma S corporation é uma opção fiscal e não um tipo de entidade distinto, limitada a 100 acionistas, uma única classe de ações e apenas proprietários elegíveis.
A questão do controlo
Um empresário em nome individual ou o proprietário de uma LLC de membro único decide sozinho e pode agir no próprio dia. O controlo de uma corporação passa pelos registos de governação: deliberações do conselho, atas dos acionistas, nomeações de diretores, tudo atualizado. Se não conseguir manter atas, terá dificuldade em defender a estrutura quando um litígio a puser à prova.
Responda a três perguntas antes de avançar. Quanta exposição pessoal este negócio comporta? O lucro vai ficar no negócio ou ser distribuído? Espera investidores externos dentro de poucos anos? Essas respostas estreitam o campo mais depressa do que qualquer comparação de características.
A proteção de responsabilidade e onde ela falha
A proteção de responsabilidade é uma fronteira patrimonial e só se mantém onde foi construída e mantida. O escudo jurídico é independente da classificação fiscal: uma LLC pode mudar quem pode processar quem sem alterar o tratamento fiscal federal do proprietário, e uma opção de S corporation pode mudar a tributação sem criar um novo muro de responsabilidade.
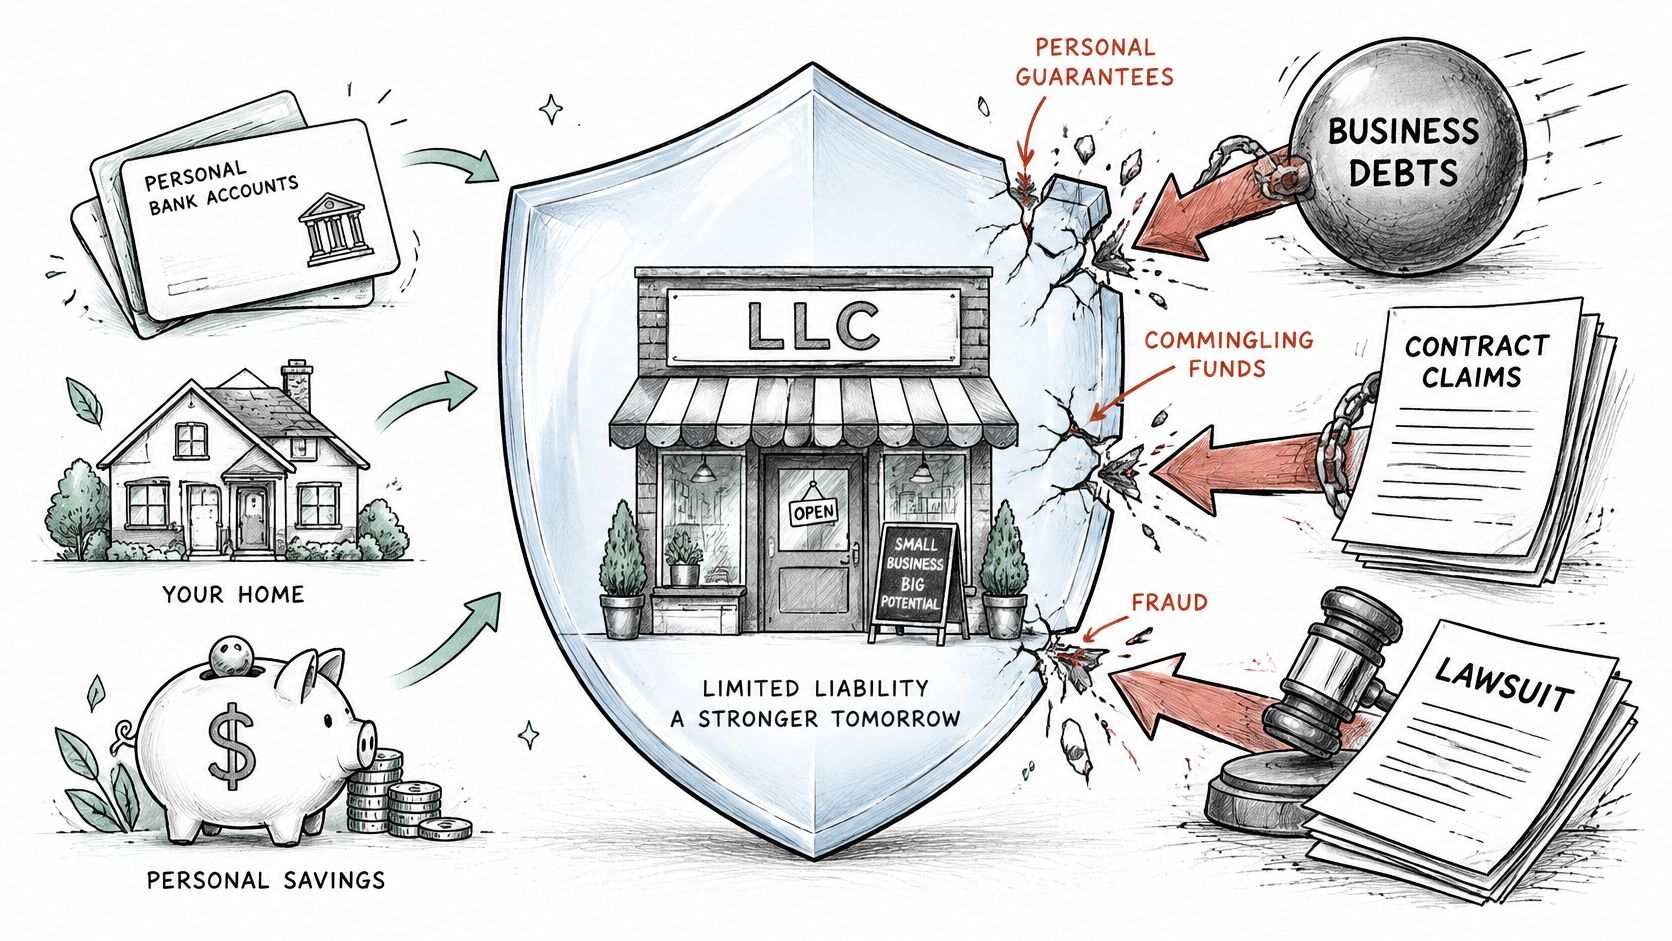
A fronteira que uma LLC ou corporação traça é concreta: as poupanças pessoais, a casa e as contas pessoais ficam fora do alcance das dívidas do negócio, das faturas de fornecedores por pagar e da maioria das reclamações contratuais, desde que seja o negócio a parte que assinou. O sítio onde vive e onde a reclamação é apresentada continuam a importar, porque as garantias, a insolvência e as regras de cobrança dependem da jurisdição.
Onde o escudo termina
Garantias pessoais. Arrendamentos, empréstimos para equipamento, cartões de crédito empresariais e algumas contas de fornecedores vêm com uma cláusula de garantia. Assine-a e devolveu a proteção.
Os seus próprios erros profissionais. Uma ação por negligência ou má prática contra si pessoalmente fica fora da entidade, diga o papel timbrado o que disser.
Dinheiro misturado e registos em falta. Pagar as compras pessoais com a conta do negócio, falhar relatórios anuais ou gerir a empresa sem capital dá a um tribunal motivo para ignorar a entidade por completo.
Impostos sobre salários. Os impostos retidos aos empregados são uma obrigação pessoal, e a parte fiduciária segue a pessoa responsável e não a empresa.
Uma designer freelancer falha uma entrega e é processada. Como empresária em nome individual, o valor da sua casa está em jogo. Com uma LLC com conta separada, um contrato assinado em nome da empresa e sem garantia pessoal, a reclamação fica geralmente limitada ao que o negócio detém. Se essa mesma designer assinou uma garantia num arrendamento de escritório, o arrendamento fica fora do escudo e o senhorio pode ir atrás dela pessoalmente.
Regra prática: contrate um seguro de responsabilidade civil profissional antes de criar uma entidade. A apólice cobre erros que o escudo nunca cobre e costuma custar menos do que um relatório anual mais uma declaração de que ainda não precisa.
Quando uma garantia ultrapassa o negócio, as questões passam a ser de insolvência pessoal, e as regras são nacionais, não federais. Se a exposição estiver no estrangeiro, consulte um advogado de insolvência habilitado nessa jurisdição; para exposição em Singapura, um serviço para obter ajuda com falência pessoal em Singapura é o tipo de apoio local a contactar.
Para um negócio de baixo risco com contratos pequenos, um seguro e um âmbito de trabalho assinado fazem mais do que registar uma entidade. O escudo vale o preço quando há bens reais por trás e reclamações reais pela frente.
Como cada estrutura é tributada
| Estrutura | Classificação federal por defeito | Imposto de trabalho independente sobre os rendimentos do proprietário | Imposto federal sobre o rendimento ao nível da entidade | Opções disponíveis |
|---|---|---|---|---|
| Empresário em nome individual | Schedule C na declaração do proprietário | Sim, sobre o rendimento líquido | Nenhum | Nenhuma, sem opção ao nível da entidade |
| LLC de membro único | Entidade ignorada, igual ao empresário em nome individual | Sim, sobre o rendimento líquido | Nenhum por defeito | Opção para ser tributada como S corporation (Formulário 2553) ou C corporation |
| LLC com vários membros | Partnership | Sim, sobre os rendimentos dos membros ativos | Nenhum por defeito | Opção para ser tributada como S corporation ou C corporation |
| C corporation | Contribuinte societário separado (Formulário 1120) | Não sobre dividendos, impostos sobre salários nos ordenados | Sim, taxa federal fixa de 21% | Pode optar pelo estatuto de S corporation se for elegível |
| S corporation | Transparente, Formulário 1120-S | Apenas sobre os salários pagos ao proprietário-empregado | Nenhum a nível federal | Tem de cumprir as regras de elegibilidade para proprietários e ações |
A linha que surpreende é a segunda. Criar uma LLC não muda a sua classificação fiscal federal. O material de apoio da SBA para lançar um negócio descreve a LLC como uma entidade jurídica com flexibilidade de classificação e não como um regime fiscal: uma LLC nacional de membro único é ignorada por defeito, pelo que a sua atividade passa para a declaração individual do proprietário, e uma LLC com vários membros é geralmente tratada como partnership, salvo opção pelo tratamento societário (guia de lançamento da SBA). Dois negócios podem ser ambos LLC e declarar de forma totalmente diferente, com tratamento salarial e economia fiscal diferentes.
O imposto de trabalho independente é o número que mexe
Um empresário em nome individual declara as receitas e despesas do negócio no Schedule C e paga imposto de trabalho independente sobre o rendimento líquido: 15.3% até ao limite salarial da Segurança Social, mais 2.9% acima dele. Uma LLC de membro único ignorada deve exatamente o mesmo, porque o IRS nunca deixou de olhar para o proprietário. Criar a LLC compra separação de responsabilidade, não um corte de impostos.
Uma LLC com vários membros entrega o Formulário 1065 e emite um Schedule K-1 a cada membro, que depois paga imposto de trabalho independente sobre a sua parte ativa dos rendimentos. Uma C corporation entrega o Formulário 1120, paga imposto federal a uma taxa fixa de 21%, e os acionistas voltam a pagar sobre os dividendos.
Quando a opção S muda as contas
Uma LLC ou corporação pode optar pelo estatuto S com o Formulário 2553 se for elegível. Com esta opção, o proprietário-empregado recebe um salário razoável sujeito a impostos sobre salários, e o restante lucro distribuído aos proprietários escapa geralmente ao imposto de trabalho independente.
O teste a fazer primeiro: a divisão entre salário e distribuições poupa mais do que o serviço de processamento salarial adicional, a declaração extra e as taxas estaduais mais altas? Se não ultrapassar essa fasquia num ano normal, a opção é papelada por papelada.
Os impostos estaduais somam-se
Alguns estados cobram impostos ao nível da entidade ou taxas mínimas, haja lucro ou não, e é por isso que uma opção que parece limpa a nível federal pode perder dinheiro no total. Modele pelo menos três cenários para o proprietário: lucros retidos, remuneração do proprietário e distribuições. Depois volte a correr o modelo sempre que mudarem a sua residência, a localização dos seus clientes ou a ligação fiscal do seu negócio.
Custos de constituição e obrigações contínuas comparados
| Opção | Empresário em nome individual | LLC | Corporação |
|---|---|---|---|
| Taxa estadual de constituição | Nenhum | Taxa de registo única definida pelo estado | Taxa de registo única definida pelo estado, geralmente mais alta |
| Relatório ou taxa estadual anual | Normalmente nenhum | Relatório anual ou taxa na maioria dos estados | Relatório anual mais franchise taxes em alguns estados |
| Agente registado | Não obrigatório | Obrigatório na maioria dos estados | Obrigatório na maioria dos estados |
| EIN | Opcional, salvo para contratar | Obrigatório com vários membros ou ao contratar | Obrigatório |
| Documentos de governação | Nenhum | Operating agreement recomendado | Estatutos, atas do conselho e dos acionistas |
| Conta bancária e contabilidade separadas | Fortemente recomendado | Fortemente recomendado | Indispensável na prática |
A taxa de constituição é o título e o número mais pequeno do orçamento. O que se repete todos os anos é a contabilidade, o processamento salarial, o relatório anual, o serviço de agente registado e uma declaração fiscal adicional.
Os custos que se repetem de facto
Relatório anual e franchise tax. A maioria dos estados exige uma entrega todos os anos, e alguns cobram um imposto mínimo quer tenha ganho dinheiro quer não. Verifique o valor atual no registo comercial do seu estado antes de entregar, porque estes números mudam.
Agente registado. Obrigatório na maioria dos estados. Pode ser o próprio, numa morada física no estado em horário de expediente, ou um serviço comercial se preferir que a sua morada pessoal não fique no registo público.
Preparação fiscal. Um Schedule C é barato. Uma declaração de partnership com K-1, uma declaração societária e as declarações salariais não são, e a diferença aumenta a cada ano em que junta um sócio ou um empregado.
Delaware não elimina o seu estado de origem
Constituir a empresa no Delaware, no Wyoming ou no Nevada é popular porque esses estados se promovem muito junto de fundadores remotos. Raramente elimina a obrigação de se registar como entidade estrangeira no estado onde opera, e o relatório anual e as taxas do seu estado de origem continuam a aplicar-se. Para a maioria dos profissionais individuais, constituir onde vivem e trabalham é mais barato e mais simples.
Abra a conta bancária ao mesmo tempo
A conta faz parte da estrutura, não é um pormenor para depois, e é mais fácil de abrir na constituição do que seis meses depois, quando anda atrás da fatura de um cliente. O nosso guia sobre como abrir uma conta bancária sem SSN explica a documentação que os bancos pedem aos fundadores remotos.
Ressalvas jurisdicionais para empreendedores com mobilidade global
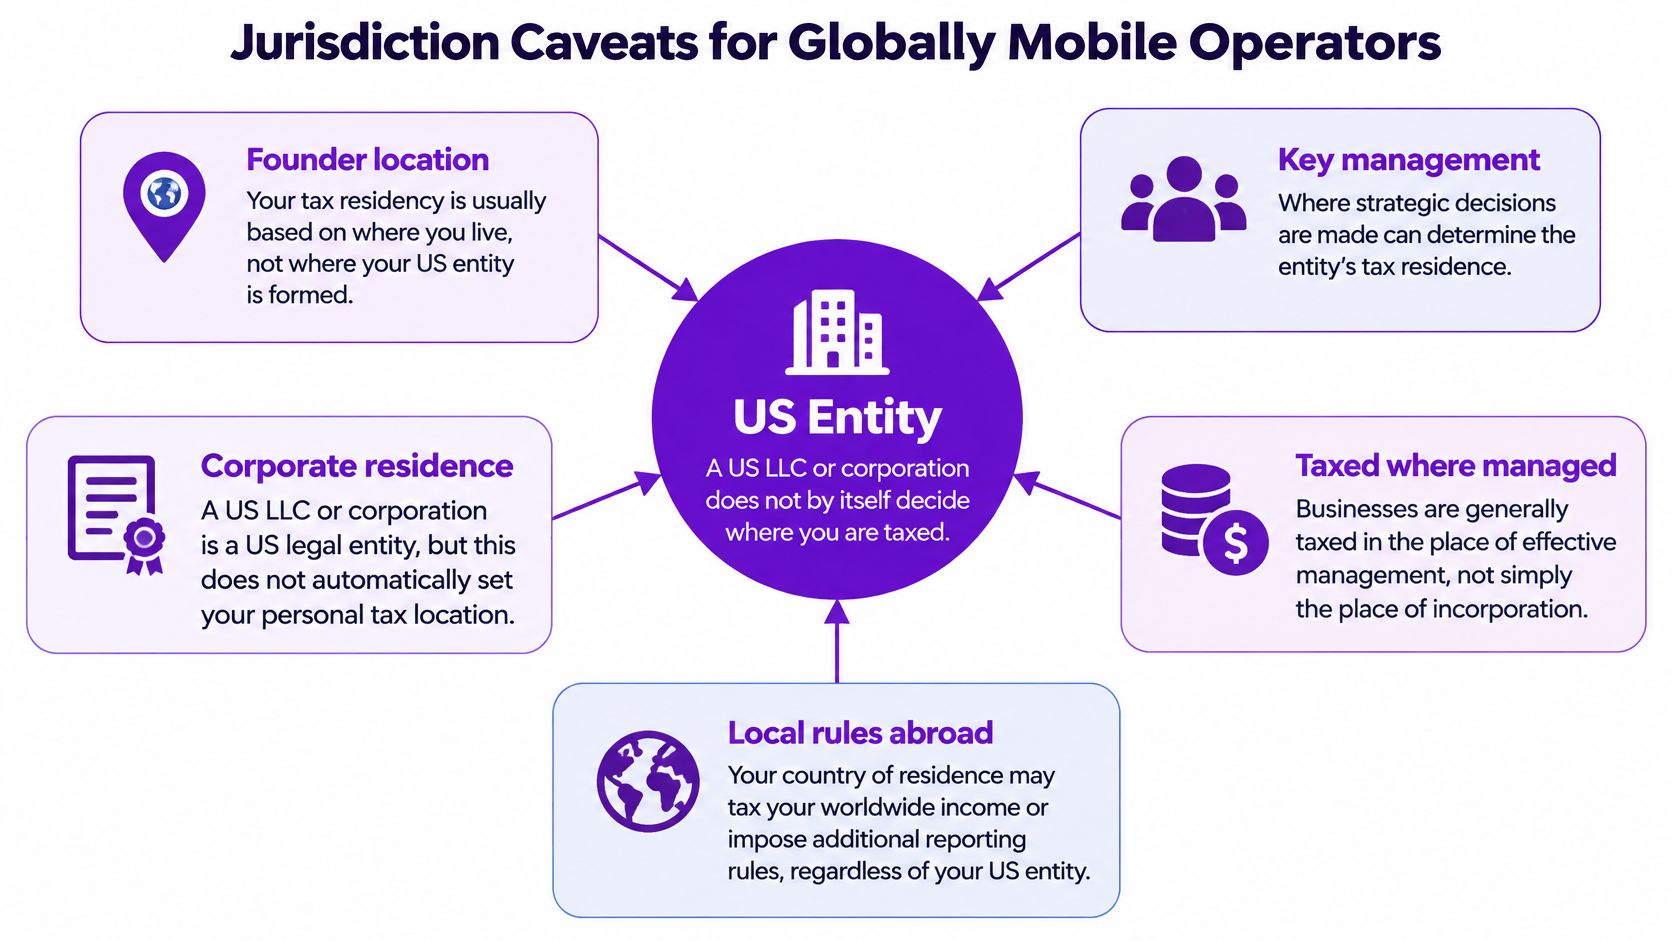
Escolher uma LLC ou corporação americana não resolve onde o negócio é tributado se viver noutro lugar. As regras de residência olham para onde as decisões são tomadas, não para o estado que carimbou os seus documentos de constituição.
Essa suposição cai depressa quando analisada. Uma análise recente ligada à OCDE indica que 71% das jurisdições não determinam a residência das sociedades apenas pelo local de constituição e têm em conta onde estão os principais decisores (análise da KPMG sobre o risco de estabelecimento estável). Constituir no estrangeiro não impede outro país de reclamar a residência fiscal da sociedade, um estabelecimento estável, obrigações de empregador ou declarações locais se as decisões estratégicas e o trabalho que gera receita acontecerem lá.
Os níveis que tem de manter separados
Direito societário. Onde a empresa está registada e que separação de responsabilidade lhe dá.
Impostos federais dos EUA. Como o IRS classifica a entidade e quem paga o imposto de trabalho independente ou o imposto sobre sociedades.
Obrigações estaduais. Relatórios anuais, franchise taxes, agente registado e imposto estadual sobre o rendimento ou as receitas brutas.
Residência fiscal estrangeira. Onde vive pessoalmente e onde o negócio é gerido.
Misturar esses níveis é o que produz os erros caros. Um fundador muda-se para Lisboa, mantém uma LLC do Wyoming, continua a assinar contratos a partir de um portátil em Lisboa e presume que a estrutura americana resolveu tudo. Não resolveu.
A residência pessoal é uma questão à parte
Os cidadãos americanos e os titulares de green card declaram geralmente nos EUA o rendimento mundial, seja qual for a entidade, e um país estrangeiro pode tributar atividade empresarial gerida dentro das suas fronteiras. A mesma lógica de residência condiciona o ato de investir enquanto vive no estrangeiro, e não se dobra por a empresa ser americana.
Os fatores que criam exposição são factuais, não cosméticos: onde está fisicamente enquanto gere a empresa, onde estão os seus clientes, quem tem poderes para contratar, se tem empregados ou agentes dependentes, quanto tempo fica e se se aplica uma convenção fiscal. Obtenha aconselhamento internacional antes de se mudar com a empresa ativa, e teste cada nível separadamente em vez de pedir a um único consultor que aprove o quadro todo.
Que estrutura se adequa à sua situação
| Situação | Opção mais provável | Motivo principal |
|---|---|---|
| Freelancer de baixo risco com poucos clientes | Empresário em nome individual, com nome comercial se necessário | Menor custo de constituição e manutenção, exposição limitada por seguros e contratos |
| Consultor com contratos de clientes e bens pessoais | LLC de membro único | Separa as reclamações do negócio do património pessoal, se as formalidades forem mantidas |
| Fundador remoto que planeia captar capital de risco | C corporation | Os investidores esperam ações preferenciais e governação padrão |
| Dois sócios com um negócio de serviços | LLC com vários membros | Transparência fiscal e um operating agreement flexível para dividir lucros |
| Negócio de longo prazo com empregados e planos de participação | C corporation ou S corporation | Governação formal e estruturas de capital, estatuto S apenas se elegível |
| Pequeno negócio paralelo com receitas modestas | Empresário em nome individual ou LLC de membro único | Papelada simples por agora, reavaliar quando a responsabilidade ou as receitas aumentarem |
Os casos mal geridos
A linha do consultor é a que mais vezes é mal gerida. Alguém assina contratos com clientes de valor superior às suas poupanças, continua como empresário em nome individual porque a papelada parecia pesada e só cria a LLC depois de um litígio. A entidade custa menos do que um único mês de noites mal dormidas, e devia ter existido antes do maior contrato, não depois.
A linha do capital de risco é mal gerida no sentido oposto. Os fundadores criam uma LLC pela taxa barata e descobrem na primeira term sheet que os investidores querem uma C corporation do Delaware com plano de ações e conselho. Converter mais tarde é possível, mas cria novas obrigações declarativas e possivelmente factos tributáveis, e acontece ao ritmo do investidor e não ao seu.
A linha do negócio paralelo é onde aparece o excesso de estrutura. Um rendimento freelance modesto não precisa de uma corporação, de um serviço de processamento salarial e de duas declarações fiscais. Comece simples, mantenha registos limpos e deixe as receitas justificar o nível seguinte.
Reavalie a cada patamar
A resposta certa muda com as receitas, o número de proprietários, os planos de financiamento e o sítio onde vive. Trate a escolha como um ponto de controlo e não como uma tatuagem. Uma LLC pode geralmente ser convertida ou optar mais tarde pelo tratamento fiscal de sociedade, e um empresário em nome individual pode passar a LLC com um único registo, mas cada mudança deve ser planeada antes de ser forçada.
Confirme a sua estrutura antes de a registar
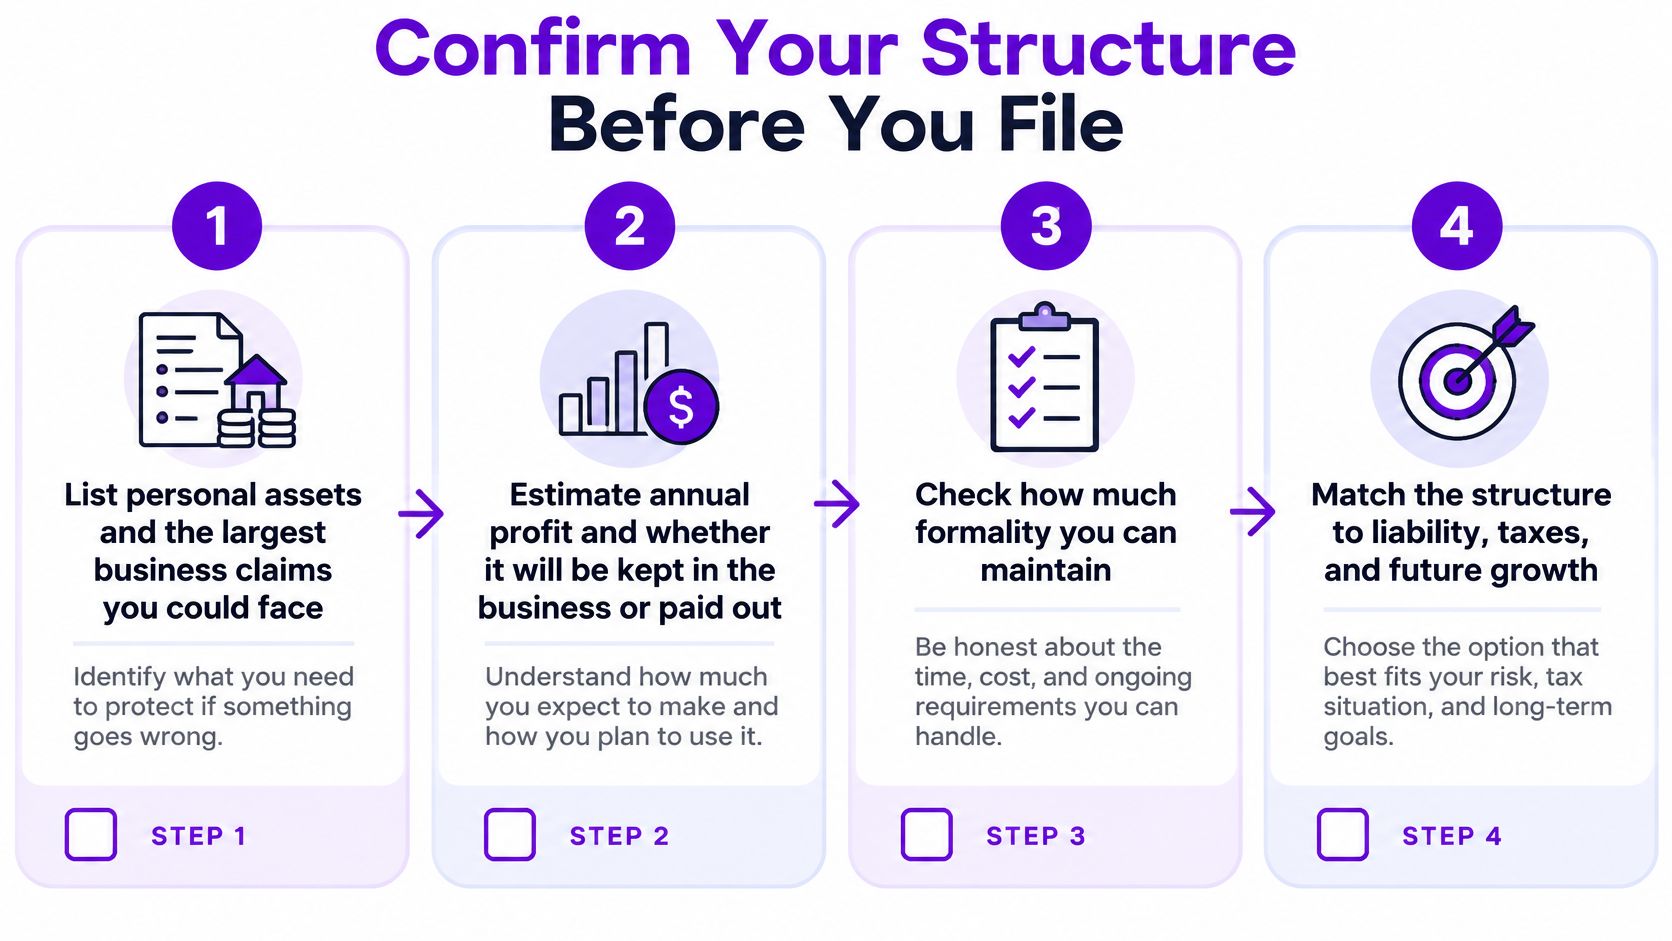
Liste o seu património pessoal e a maior reclamação que poderia realisticamente enfrentar. Essa comparação, e não uma classificação genérica de riscos, define quanto vale a pena pagar pela proteção.
Estime o lucro anual e para onde vai. O dinheiro que fica no negócio e o dinheiro que lhe é pago são tributados de forma diferente assim que existe uma entidade.
Confirme se sócios ou investidores precisam de uma estrutura específica. Dois sócios ou uma term sheet resolvem a questão mais depressa do que qualquer tabela comparativa.
Modele três cenários. Lucros retidos, remuneração do proprietário e distribuições, passados pela tabela fiscal acima.
Some o custo anual real. Taxas estaduais, relatórios anuais, preparação fiscal, processamento salarial e contabilidade de cada opção, não apenas a taxa de registo.
Verifique onde vive e onde são tomadas as decisões-chave. Se se mudar com o negócio ativo, obtenha aconselhamento internacional antes da mudança, não depois.
Registe, abra a conta separada e comece os registos. A estrutura só se mantém se a papelada que a sustenta estiver em dia.
Use o custo mínimo para desempatar. A sua tarifa mínima viável é a remuneração anual pretendida do proprietário mais impostos, seguros, software, equipamento, formação, férias não pagas e custos gerais, a dividir por horas faturáveis realistas. Se o custo extra de conformidade de uma entidade puser esse mínimo acima do que o seu mercado paga, uma estrutura mais simples é, por agora, a resposta honesta. Se ainda está a construir as receitas, o nosso guia sobre como começar um negócio online explica a ordem dos passos antes de a papelada da entidade se tornar urgente.
O próximo passo é uma revisão com um contabilista habilitado no seu estado e, se vive ou pensa viver fora dos EUA, com um consultor fiscal internacional. Leve os três cenários e os totais de custos. Essa conversa custa muito menos do que uma estrutura que deixa de lhe servir em dezoito meses.
Escolher uma estrutura é a primeira de muitas decisões operacionais, e funciona melhor quando é revista à medida que as suas receitas e a sua geografia mudam. A Mazurly cria as ferramentas e guias à volta dessa decisão, da faturação e dos preços à banca, aos pagamentos e à administração internacional que acompanha um fundador de país para país. Veja os recursos sobre operações empresariais da Mazurly antes de registar a empresa, e resolva a questão da estrutura com números em vez de palpites.