LLC, corporación o empresa unipersonal: diferencias clave
Tabla de contenidos
- Tres estructuras comparadas y definidas
- Cómo empieza cada estructura
- A quién le conviene cada estructura
- Dos tipos de corporación, dos conjuntos de límites
- La cuestión del control
- La protección de responsabilidad y dónde falla
- Dónde termina el escudo
- Cómo tributa cada estructura
- El impuesto de autónomos es la cifra que cambia
- Cuándo la elección S cambia las cuentas
- Los impuestos estatales se suman
- Costes de constitución y cumplimiento continuo comparados
- Los costes que se repiten de verdad
- Delaware no elimina tu estado de origen
- Abre la cuenta bancaria al mismo tiempo
- Advertencias jurisdiccionales para emprendedores con movilidad global
- Los niveles que debes mantener separados
- La residencia personal es una cuestión aparte
- Qué estructura encaja con tu situación
- Los casos que se gestionan mal
- Reevalúa en cada umbral
- Confirma tu estructura antes de registrarla
La mayoría de los freelancers creen que la opción arriesgada es trabajar sin ninguna entidad. Las investigaciones de la Oficina del Censo muestran lo común que es esa opción: en un estudio con datos de 2019, las empresas activas sin empleados, es decir, negocios sin asalariados ni nómina, sumaban 31,5 millones, frente a 27,5 millones en 2014, y las empresas unipersonales representaban el 68.4% de esas empresas (estudio de la Oficina del Censo de EE. UU. sobre empresas sin empleados). Dos tercios de los negocios en solitario nunca presentan documentos de constitución. A muchos les va bien, porque su riesgo real es pequeño y sus contratos y seguros hacen el trabajo que de otro modo haría una entidad.
Ahí es donde fallan la mayoría de las comparaciones entre LLC, corporación y empresa unipersonal. Presentan una sola decisión cuando hay tres: quién responde legalmente, cómo tributa el beneficio y dónde consideran las autoridades fiscales que está el negocio. Si mezclas esos niveles, acabas pagando una LLC que no cambia nada en tu declaración o sin estructura mientras firmas contratos de seis cifras desde tres países.
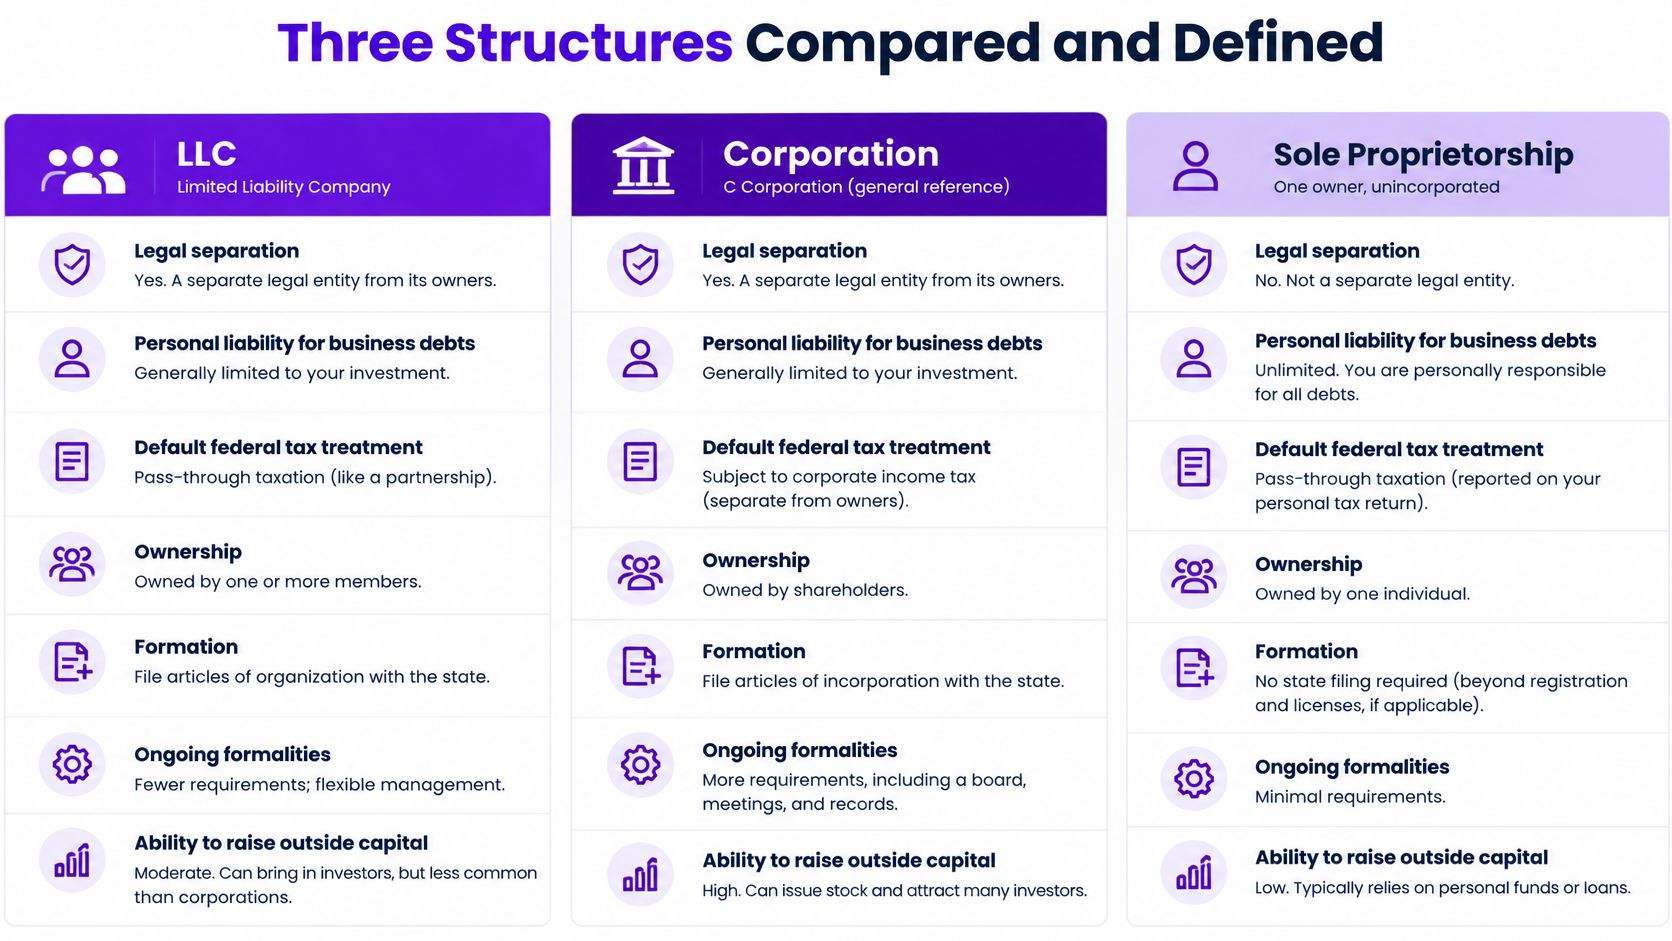
Tres estructuras comparadas y definidas
| Criterio | Empresa unipersonal | LLC | C corporation |
|---|---|---|---|
| Separación legal del propietario | Ninguno | Sí | Sí |
| Responsabilidad personal del propietario por las deudas del negocio | Total, bienes personales expuestos | Generalmente limitada a la inversión | Generalmente limitada a la inversión |
| Tratamiento fiscal federal por defecto | El propietario declara en el Schedule C | Transparencia fiscal (entidad ignorada o partnership), salvo elección distinta | La sociedad paga su propio impuesto y los dividendos vuelven a tributar |
| Propiedad | Un solo propietario | Uno o más miembros | Accionistas ilimitados, varias clases de acciones |
| Constitución | Automática, registro de nombre comercial opcional | Articles of organization presentados ante el estado | Escritura de constitución, estatutos, consejo y accionistas |
| Formalidades continuas | Mínimo | Informe anual o tasa en la mayoría de los estados | Actas, informe anual, registros del consejo y de los accionistas |
| Captar capital externo | Poco práctico | Posible, pero a menudo se reestructura antes de recibir capital riesgo | Estructura estándar para inversores de capital riesgo |
Dos frases resumen la decisión. Una empresa unipersonal se diferencia de las otras dos sobre todo en el papeleo y la exposición personal. Una LLC y una corporación se diferencian entre sí sobre todo en el tratamiento fiscal y la flexibilidad de la propiedad.
La Small Business Administration de EE. UU. plantea el lado legal del mismo modo: la elección determina si el negocio está legalmente separado de su propietario y cómo funcionan la responsabilidad y la tributación (guía de la SBA sobre estructuras empresariales). La agencia señala que una empresa unipersonal se crea automáticamente cuando alguien ejerce una actividad sin registrar otra entidad, sin separación legal, de modo que el propietario puede responder personalmente de las deudas y demandas del negocio. Una LLC es una estructura legal independiente cuyos propietarios suelen tener protección de responsabilidad personal mientras los beneficios pasan a sus declaraciones personales, lo que la SBA describe como protección de tipo corporativo combinada con tributación de tipo partnership. Las corporaciones también son entidades legales independientes y los accionistas no suelen responder personalmente, pero una C corporation tradicional paga impuestos sobre sus beneficios, y esos beneficios pueden volver a tributar en manos del accionista cuando se reparten como dividendos.
Cómo empieza cada estructura
Una empresa unipersonal no necesita presentar nada para existir. Facturas a un cliente a tu nombre y ya estás operando. El registro de un nombre comercial es opcional y solo cambia el nombre de la puerta.
Una LLC empieza con los articles of organization presentados ante el estado, más un operating agreement que fija las funciones de gestión, el reparto de beneficios y las reglas de transmisión. El operating agreement es donde se hace el trabajo de diseño, y saltárselo es el error más común al principio.
Una corporación empieza con la escritura de constitución y los estatutos, y los accionistas eligen a los consejeros, que después nombran a los directivos.
A quién le conviene cada estructura
Freelancers y consultores con pocas necesidades iniciales. Empresa unipersonal, a menudo durante el primer año o los dos primeros, mientras los contratos escritos y los seguros cubren el riesgo.
Propietarios con bienes que proteger. Una LLC de un solo miembro, siempre que se mantengan las formalidades tras la constitución.
Fundadores que esperan inversores externos. Una C corporation, porque las acciones preferentes y la gobernanza con consejo son lo que el capital riesgo quiere comprar.
Dos tipos de corporación, dos conjuntos de límites
Una C corporation no tiene límite de accionistas y puede emitir varias clases de acciones, por eso es la estructura por defecto de las empresas financiadas con capital riesgo. Una S corporation es una elección fiscal y no un tipo de entidad distinto, limitada a 100 accionistas, una sola clase de acciones y solo propietarios que cumplan los requisitos.
La cuestión del control
Un empresario individual o el propietario de una LLC de un solo miembro decide solo y puede actuar el mismo día. El control de una corporación pasa por los registros de gobernanza: resoluciones del consejo, actas de accionistas, nombramientos de directivos, todo al día. Si no puedes llevar actas, te costará defender la estructura cuando una disputa la ponga a prueba.
Responde a tres preguntas antes de seguir. ¿Cuánta exposición personal conlleva este negocio? ¿El beneficio se quedará en el negocio o se repartirá? ¿Esperas inversores externos en unos pocos años? Esas respuestas acotan las opciones más rápido que cualquier comparación de características.
La protección de responsabilidad y dónde falla
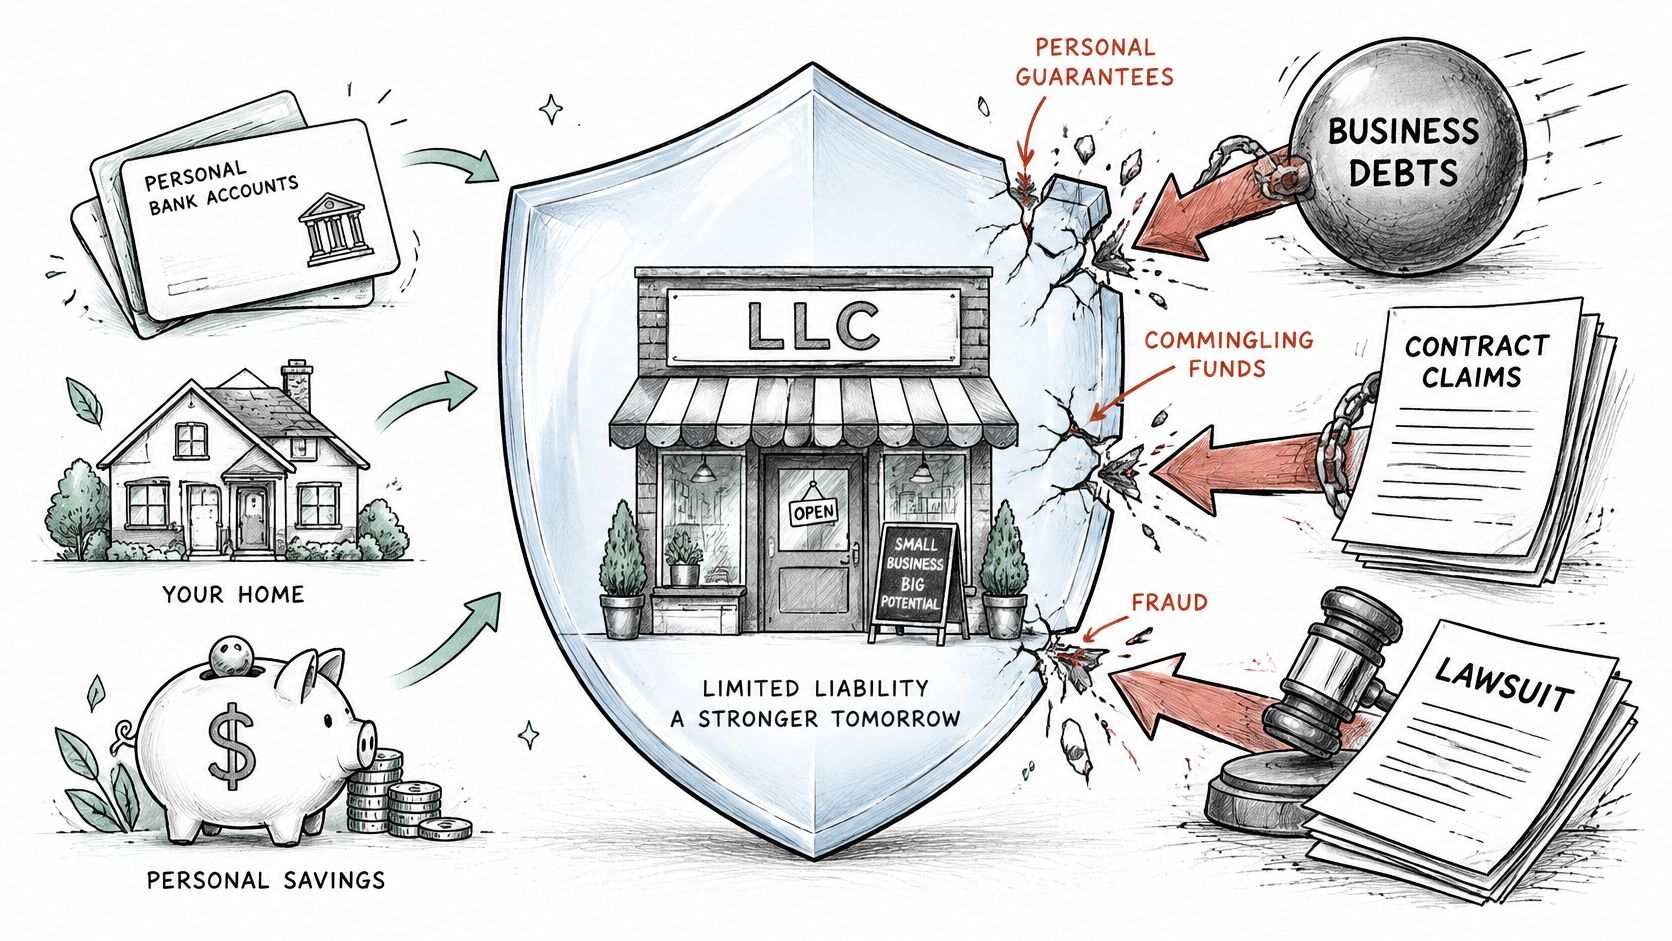
La protección de responsabilidad es un límite patrimonial, y solo aguanta donde se construyó y se mantuvo. El escudo legal es independiente de la clasificación fiscal: una LLC puede cambiar quién puede demandar a quién sin alterar el tratamiento fiscal federal del propietario, y una elección de S corporation puede cambiar la tributación sin crear un nuevo muro de responsabilidad.
El límite que traza una LLC o una corporación es concreto: los ahorros personales, la vivienda y las cuentas personales quedan fuera del alcance de las deudas del negocio, las facturas impagadas a proveedores y la mayoría de las reclamaciones contractuales, siempre que sea el negocio quien firmó. Dónde vives y dónde se presenta la reclamación siguen importando, porque las garantías, la insolvencia y las normas de cobro dependen de la jurisdicción.
Dónde termina el escudo
Avales personales. Los alquileres, los préstamos para equipos, las tarjetas de crédito de empresa y algunas cuentas de proveedores llegan con una cláusula de aval. Fírmala y habrás devuelto la protección.
Tus propios errores profesionales. Una reclamación por negligencia o mala praxis contra ti personalmente queda fuera de la entidad, diga lo que diga el membrete.
Dinero mezclado y registros que faltan. Pagar la compra personal con la cuenta del negocio, saltarse los informes anuales o gestionar la empresa sin capital da a un tribunal un motivo para ignorar la entidad por completo.
Impuestos sobre la nómina. Los impuestos retenidos a los empleados son una obligación personal, y la parte fiduciaria sigue a la persona responsable y no a la empresa.
Una diseñadora freelance no cumple una entrega y la demandan. Como empresaria individual, el valor de su vivienda está en juego. Con una LLC con cuenta separada, un contrato firmado a nombre de la empresa y sin aval personal, la reclamación suele limitarse a lo que tiene el negocio. Si esa misma diseñadora firmó un aval en el alquiler de una oficina, el alquiler queda fuera del escudo y el propietario puede reclamarle personalmente.
Regla práctica: contrata un seguro de responsabilidad civil profesional antes de constituir una entidad. La póliza cubre errores que el escudo nunca cubre y suele costar menos que un informe anual más una declaración que todavía no necesitas.
Cuando un aval supera al negocio, las preguntas pasan a ser de insolvencia personal, y las normas son nacionales, no federales. Si la exposición está en el extranjero, consulta a un abogado de insolvencia colegiado en esa jurisdicción; para una exposición en Singapur, un servicio para obtener ayuda con la quiebra personal en Singapur es el tipo de asesoría local a la que acudir.
Para un negocio de bajo riesgo con contratos pequeños, un seguro y un alcance de trabajo firmado hacen más que registrar una entidad. El escudo merece la pena cuando hay activos reales detrás y reclamaciones reales delante.
Cómo tributa cada estructura
| Estructura | Clasificación federal por defecto | Impuesto de autónomos sobre los ingresos del propietario | Impuesto federal sobre la renta a nivel de entidad | Elecciones disponibles |
|---|---|---|---|---|
| Empresa unipersonal | Schedule C en la declaración del propietario | Sí, sobre los ingresos netos | Ninguno | Ninguna, sin elección a nivel de entidad |
| LLC de un solo miembro | Entidad ignorada, igual que la empresa unipersonal | Sí, sobre los ingresos netos | Ninguno por defecto | Elección para tributar como S corporation (Formulario 2553) o C corporation |
| LLC de varios miembros | Partnership | Sí, sobre los ingresos de los miembros activos | Ninguno por defecto | Elección para tributar como S corporation o C corporation |
| C corporation | Contribuyente corporativo independiente (Formulario 1120) | No sobre los dividendos, impuestos de nómina sobre los salarios | Sí, tipo federal fijo del 21 % | Puede elegir el estatus de S corporation si cumple los requisitos |
| S corporation | Transparente, Formulario 1120-S | Solo sobre los salarios pagados al propietario-empleado | Ninguno a nivel federal | Debe cumplir los requisitos sobre propietarios y acciones |
La fila que sorprende es la segunda. Constituir una LLC no cambia tu clasificación fiscal federal. El material de orientación de la SBA para emprender describe la LLC como una entidad legal con flexibilidad de clasificación y no como un régimen fiscal: una LLC nacional de un solo miembro se ignora por defecto, de modo que su actividad pasa a la declaración individual del propietario, y una LLC de varios miembros suele tratarse como un partnership salvo que elija el tratamiento corporativo (guía de lanzamiento de la SBA). Dos negocios pueden ser LLC y declarar de forma totalmente distinta, con un tratamiento de nómina y una economía fiscal diferentes.
El impuesto de autónomos es la cifra que cambia
Un empresario individual declara los ingresos y gastos del negocio en el Schedule C y paga el impuesto de autónomos sobre los ingresos netos: 15.3% hasta la base máxima de la Seguridad Social, más un 2.9% por encima de ella. Una LLC de un solo miembro ignorada debe exactamente lo mismo, porque el IRS nunca dejó de mirar al propietario. Constituir la LLC compra separación de responsabilidad, no una rebaja de impuestos.
Una LLC de varios miembros presenta el Formulario 1065 y emite un Schedule K-1 a cada miembro, que después paga el impuesto de autónomos sobre su parte activa de los beneficios. Una C corporation presenta el Formulario 1120, paga impuesto federal a un tipo fijo del 21%, y los accionistas vuelven a pagar sobre los dividendos.
Cuándo la elección S cambia las cuentas
Una LLC o una corporación puede elegir el estatus S con el Formulario 2553 si cumple los requisitos. Con esa elección, el propietario-empleado cobra un salario razonable sujeto a impuestos de nómina, y el resto del beneficio repartido a los propietarios suele librarse del impuesto de autónomos.
La prueba que conviene hacer primero: ¿el reparto entre salario y distribuciones ahorra más que el servicio de nómina adicional, la declaración extra y las tasas estatales más altas? Si no supera ese listón en un año normal, la elección es papeleo por el papeleo.
Los impuestos estatales se suman
Algunos estados imponen impuestos a nivel de entidad o tasas mínimas tanto si el negocio tuvo beneficios como si no, por eso una elección que parece limpia a nivel federal puede perder dinero en conjunto. Modela al menos tres escenarios para el propietario: beneficios retenidos, remuneración del propietario y distribuciones. Después repite el modelo cada vez que cambien tu residencia, la ubicación de tus clientes o el nexo fiscal de tu negocio.
Costes de constitución y cumplimiento continuo comparados
| Opción | Empresa unipersonal | LLC | Corporación |
|---|---|---|---|
| Tasa estatal de constitución | Ninguno | Tasa única de registro fijada por el estado | Tasa única de registro fijada por el estado, normalmente más alta |
| Informe o tasa estatal anual | Normalmente ninguno | Informe anual o tasa en la mayoría de los estados | Informe anual más franchise taxes en algunos estados |
| Agente registrado | No obligatorio | Obligatorio en la mayoría de los estados | Obligatorio en la mayoría de los estados |
| EIN | Opcional salvo para contratar | Obligatorio con varios miembros o al contratar | Requerido |
| Documentos de gobierno | Ninguno | Operating agreement recomendado | Estatutos, actas del consejo y de los accionistas |
| Cuenta bancaria y contabilidad separadas | Muy recomendable | Muy recomendable | Imprescindible en la práctica |
La tasa de constitución es el titular y la cifra más pequeña del presupuesto. Lo que se repite cada año es la contabilidad, la nómina, el informe anual, el servicio de agente registrado y una declaración de impuestos adicional.
Los costes que se repiten de verdad
Informe anual y franchise tax. La mayoría de los estados exigen una presentación cada año, y algunos cobran un impuesto mínimo tanto si ganaste dinero como si no. Consulta la cifra actual en el registro mercantil de tu estado antes de presentar, porque estas cantidades cambian.
Agente registrado. Obligatorio en la mayoría de los estados. Puedes ser tú, en una dirección física dentro del estado en horario laboral, o un servicio comercial si prefieres que tu dirección personal no figure en el registro público.
Preparación de impuestos. Un Schedule C es barato. Una declaración de partnership con K-1, una declaración corporativa y las declaraciones de nómina no lo son, y la diferencia crece cada año que sumas un socio o un empleado.
Delaware no elimina tu estado de origen
Constituir la empresa en Delaware, Wyoming o Nevada es popular porque esos estados se promocionan mucho entre los fundadores en remoto. Rara vez elimina la obligación de registrarse como entidad extranjera en el estado donde operas, y el informe anual y las tasas de tu estado de origen se siguen aplicando. Para la mayoría de los profesionales en solitario, constituirla donde viven y trabajan es más barato y sencillo.
Abre la cuenta bancaria al mismo tiempo
La cuenta forma parte de la estructura, no es un detalle posterior, y es más fácil abrirla al constituir la empresa que seis meses después, cuando estás persiguiendo la factura de un cliente. Nuestra guía para abrir una cuenta bancaria sin SSN repasa la documentación que los bancos piden a los fundadores en remoto.
Advertencias jurisdiccionales para emprendedores con movilidad global
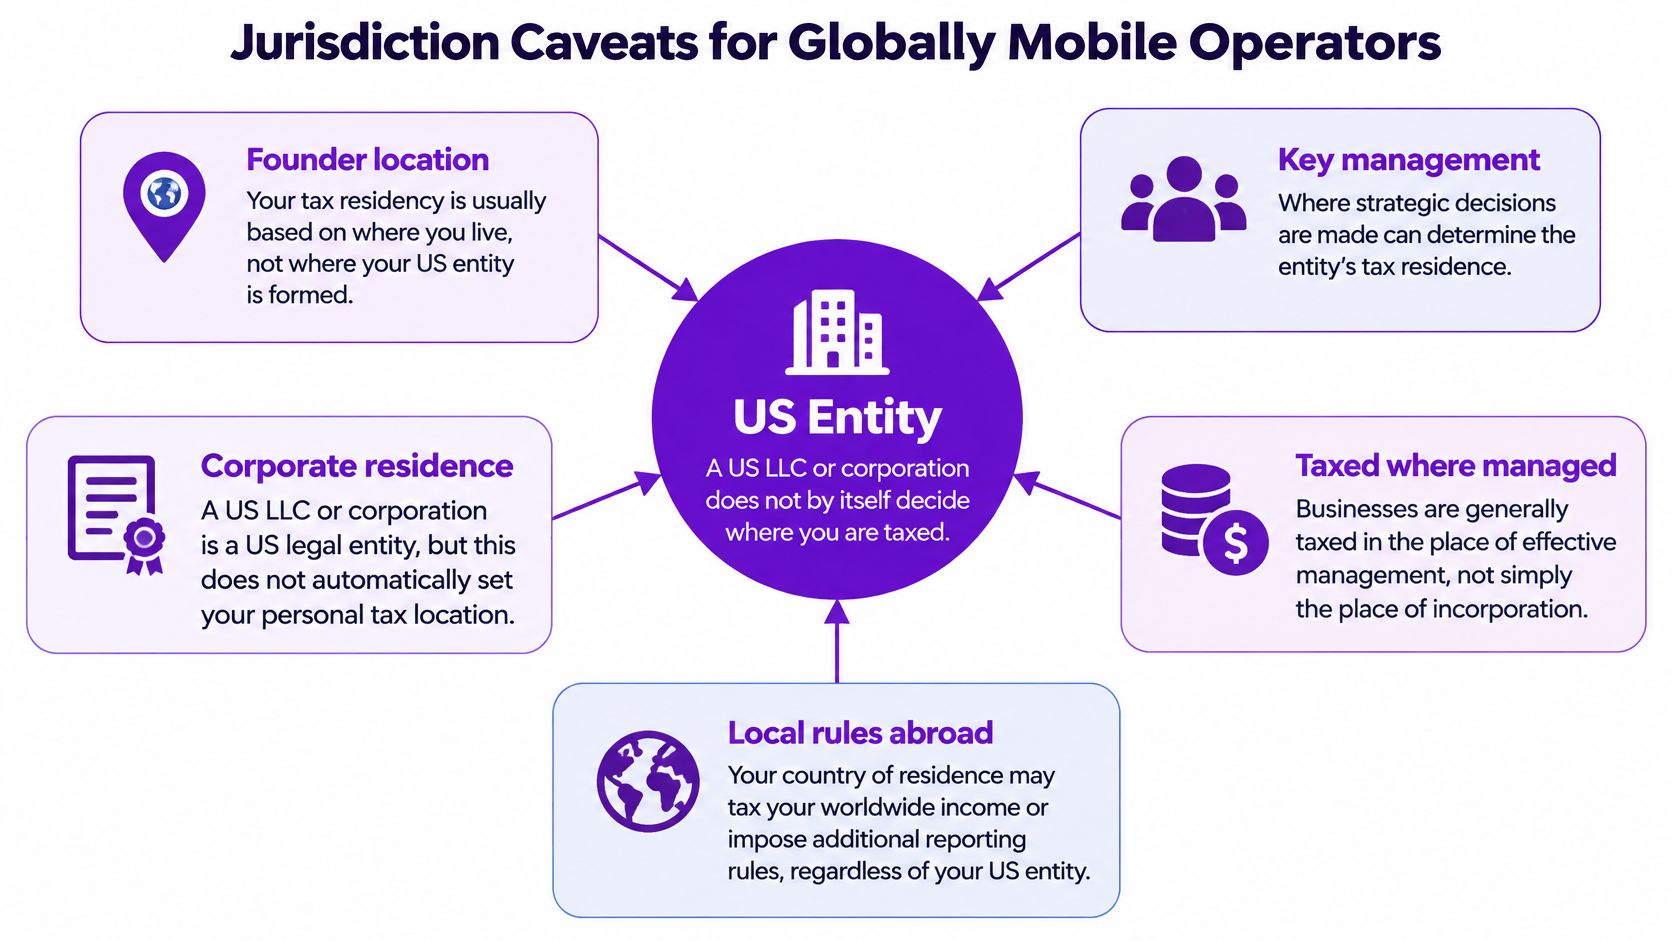
Elegir una LLC o una corporación estadounidense no resuelve dónde tributa el negocio si vives en otro lugar. Las normas de residencia se fijan en dónde se toman las decisiones, no en qué estado selló tus documentos de constitución.
Esa suposición se desmorona rápido en cuanto se examina. Un análisis reciente vinculado a la OCDE indica que el 71 % de las jurisdicciones no determinan la residencia de las sociedades solo por el lugar de constitución y tienen en cuenta dónde están los principales responsables de las decisiones (análisis de KPMG sobre el riesgo de establecimiento permanente). Constituir la empresa en el extranjero no impide que otro país reclame la residencia fiscal de la sociedad, un establecimiento permanente, obligaciones como empleador o declaraciones locales si las decisiones estratégicas y el trabajo que genera ingresos se realizan allí.
Los niveles que debes mantener separados
Derecho societario. Dónde está registrada la empresa y qué separación de responsabilidad te da.
Impuestos federales de EE. UU. Cómo clasifica el IRS la entidad y quién paga el impuesto de autónomos o el impuesto de sociedades.
Obligaciones estatales. Informes anuales, franchise taxes, agente registrado e impuesto estatal sobre la renta o los ingresos brutos.
Residencia fiscal en el extranjero. Dónde vives personalmente y dónde se dirige el negocio.
Mezclar esos niveles es lo que produce los errores caros. Un fundador se muda a Lisboa, mantiene una LLC de Wyoming, sigue firmando contratos desde un portátil en Lisboa y supone que la estructura estadounidense lo resolvió todo. No fue así.
La residencia personal es una cuestión aparte
Los ciudadanos estadounidenses y los titulares de la green card suelen declarar en EE. UU. sus ingresos mundiales sea cual sea la entidad, y un país extranjero puede gravar una actividad empresarial dirigida dentro de sus fronteras. La misma lógica de residencia condiciona lo que implica invertir mientras vives en el extranjero, y no se dobla porque la empresa sea estadounidense.
Los factores que crean exposición son de hecho, no estéticos: dónde estás físicamente mientras diriges la empresa, dónde están tus clientes, quién tiene poder para contratar, si tienes empleados o agentes dependientes, cuánto tiempo te quedas y si se aplica un convenio fiscal. Busca asesoramiento internacional antes de mudarte con la empresa en activo, y comprueba cada nivel por separado en lugar de pedir a un solo asesor que dé el visto bueno a todo.
Qué estructura encaja con tu situación
| Situación | Opción más probable | Motivo principal |
|---|---|---|
| Freelancer de bajo riesgo con pocos clientes | Empresa unipersonal, con nombre comercial si hace falta | Menor coste de constitución y mantenimiento, exposición limitada por seguros y contratos |
| Consultor con contratos de clientes y bienes personales | LLC de un solo miembro | Separa las reclamaciones del negocio del patrimonio personal, si se mantienen las formalidades |
| Fundador en remoto que planea captar capital riesgo | C corporation | Los inversores esperan acciones preferentes y una gobernanza estándar |
| Dos socios que gestionan un negocio de servicios | LLC de varios miembros | Transparencia fiscal y un operating agreement flexible para repartir beneficios |
| Negocio a largo plazo con empleados y planes de participación | C corporation o S corporation | Gobernanza formal y estructuras de capital, estatus S solo si cumple los requisitos |
| Pequeño negocio paralelo con ingresos modestos | Empresa unipersonal o LLC de un solo miembro | Papeleo sencillo por ahora, reevaluar cuando aumenten la responsabilidad o los ingresos |
Los casos que se gestionan mal
La fila del consultor es la que más a menudo se gestiona mal. Alguien firma contratos con clientes por más de lo que tiene ahorrado, sigue como empresario individual porque el papeleo le parecía pesado y solo constituye la LLC después de una disputa. La entidad cuesta menos que un solo mes de noches sin dormir, y debería haber existido antes del contrato más grande, no después.
La fila del capital riesgo se gestiona mal en sentido contrario. Los fundadores crean una LLC por la tasa barata y descubren en la primera term sheet que los inversores quieren una C corporation de Delaware con plan de acciones y consejo. Convertirla más tarde es factible, pero genera nuevas obligaciones de declaración y posiblemente hechos imponibles, y ocurre al ritmo del inversor y no al tuyo.
La fila del negocio paralelo es donde aparece el exceso de estructura. Unos ingresos freelance modestos no necesitan una corporación, un servicio de nómina y dos declaraciones de impuestos. Empieza simple, lleva registros limpios y deja que los ingresos justifiquen el siguiente nivel.
Reevalúa en cada umbral
La respuesta correcta cambia con los ingresos, el número de propietarios, los planes de financiación y el lugar donde vives. Trata la elección como un punto de control, no como un tatuaje. Una LLC suele poder convertirse o elegir el tratamiento fiscal de sociedad más adelante, y una empresa unipersonal puede convertirse en LLC con un solo trámite, pero cada cambio debe planificarse antes de que se imponga.
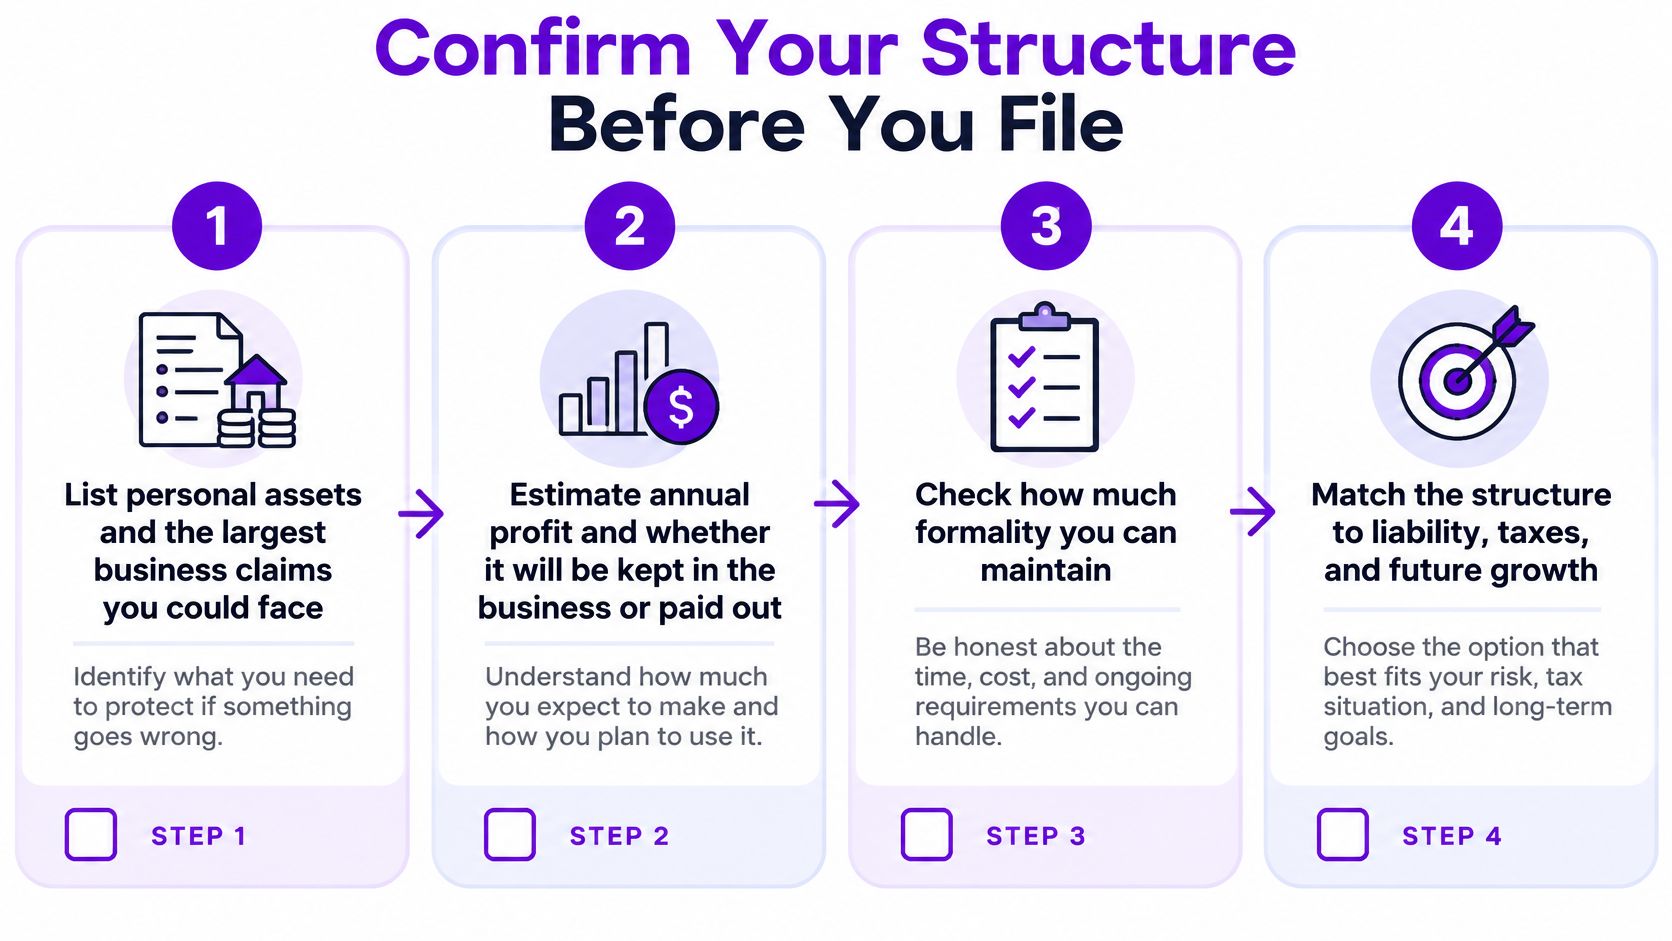
Confirma tu estructura antes de registrarla
Haz una lista de tus bienes personales y de la mayor reclamación a la que podrías enfrentarte de forma realista. Esa comparación, y no una clasificación genérica de riesgos, fija cuánto vale la pena pagar por la protección.
Calcula el beneficio anual y adónde va. El dinero que se queda en el negocio y el que se te paga tributan de forma distinta en cuanto hay una entidad de por medio.
Confirma si los socios o inversores necesitan una estructura concreta. Dos socios o una term sheet resolverán la cuestión más rápido que cualquier tabla comparativa.
Modela tres escenarios. Beneficios retenidos, remuneración del propietario y distribuciones, pasados por la tabla fiscal de arriba.
Suma el coste anual real. Tasas estatales, informes anuales, preparación de impuestos, nómina y contabilidad de cada opción, no solo la tasa de registro.
Comprueba dónde vives y dónde se toman las decisiones clave. Si te mudas con el negocio en marcha, busca asesoramiento internacional antes de la mudanza, no después.
Registra la empresa, abre la cuenta separada y empieza la contabilidad. La estructura solo aguanta si el papeleo que la respalda está al día.
Usa el mínimo de costes para desempatar. Tu tarifa mínima viable es la remuneración anual objetivo del propietario más impuestos, seguros, software, equipos, formación, vacaciones no pagadas y gastos generales, dividida entre unas horas facturables realistas. Si el coste extra de cumplimiento de una entidad sube ese mínimo por encima de lo que tu mercado está dispuesto a pagar, una estructura más sencilla es la respuesta honesta por ahora. Si todavía estás construyendo los ingresos, nuestra guía sobre cómo empezar un negocio online explica el orden de los pasos antes de que el papeleo de la entidad sea urgente.
El siguiente paso es una revisión con un contador colegiado en tu estado y, si vives o piensas vivir fuera de EE. UU., con un asesor fiscal internacional. Lleva los tres escenarios y los totales de costes. Esa conversación cuesta mucho menos que una estructura que se te quede pequeña en dieciocho meses.
Elegir una estructura es la primera de muchas decisiones operativas, y funciona mejor cuando se revisa a medida que cambian tus ingresos y tu geografía. Mazurly crea las herramientas y guías que rodean esa decisión, desde la facturación y los precios hasta la banca, los pagos y la gestión internacional que acompaña a un fundador de un país a otro. Echa un vistazo a los recursos sobre operaciones empresariales en Mazurly antes de registrar tu empresa, y cierra la cuestión de la estructura con números y no con suposiciones.