LLC vs. Corporation vs. Einzelunternehmen: die wichtigsten Unterschiede
Inhaltsverzeichnis
- Drei Rechtsformen im Vergleich
- Wie jede Rechtsform beginnt
- Für wen welche Rechtsform passt
- Zwei Arten von Corporation, zwei Arten von Grenzen
- Die Frage der Kontrolle
- Haftungsschutz und wo er endet
- Wo der Schutzschild aufhört
- Wie jede Rechtsform besteuert wird
- Die Self-Employment-Tax ist die Zahl, die sich bewegt
- Wann die S-Wahl die Rechnung verändert
- Steuern der Bundesstaaten kommen hinzu
- Gründungskosten und laufende Pflichten im Vergleich
- Die Kosten, die wirklich jedes Jahr anfallen
- Delaware ersetzt nicht Ihren Heimatstaat
- Eröffnen Sie das Bankkonto gleichzeitig
- Vorbehalte zur Rechtsordnung für global mobile Unternehmer
- Die Ebenen, die Sie getrennt halten müssen
- Der persönliche Wohnsitz ist eine eigene Frage
- Welche Rechtsform zu Ihrer Situation passt
- Die Fälle, die falsch gehandhabt werden
- Prüfen Sie bei jeder Schwelle neu
- Bestätigen Sie Ihre Rechtsform vor der Anmeldung
Die meisten Freelancer halten es für die riskante Wahl, ganz ohne Gesellschaft zu arbeiten. Die Forschung des Census Bureau zeigt, wie verbreitet diese Wahl ist: In einer Studie mit Daten von 2019 gab es 31,5 Millionen aktive Unternehmen ohne Beschäftigte, also ohne bezahlte Mitarbeiter oder Lohnsumme, gegenüber 27,5 Millionen im Jahr 2014, und Einzelunternehmen machten 68.4% dieser Unternehmen aus (Studie des U.S. Census Bureau zu Unternehmen ohne Beschäftigte). Zwei Drittel der Solo-Unternehmen reichen nie Gründungsunterlagen ein. Vielen geht es damit gut, weil ihr tatsächliches Risiko klein ist und Verträge und Versicherungen die Arbeit übernehmen, die sonst eine Gesellschaft leisten würde.
Genau hier liegen die meisten Vergleiche von LLC, Corporation und Einzelunternehmen falsch. Sie stellen eine Entscheidung dar, wo es drei gibt: wer rechtlich haftet, wie der Gewinn besteuert wird und wo die Steuerbehörden das Unternehmen verorten. Wer diese Ebenen vermischt, zahlt am Ende für eine LLC, die an der Steuererklärung nichts ändert, oder bleibt ohne Gesellschaft, während er aus drei Ländern sechsstellige Verträge unterschreibt.
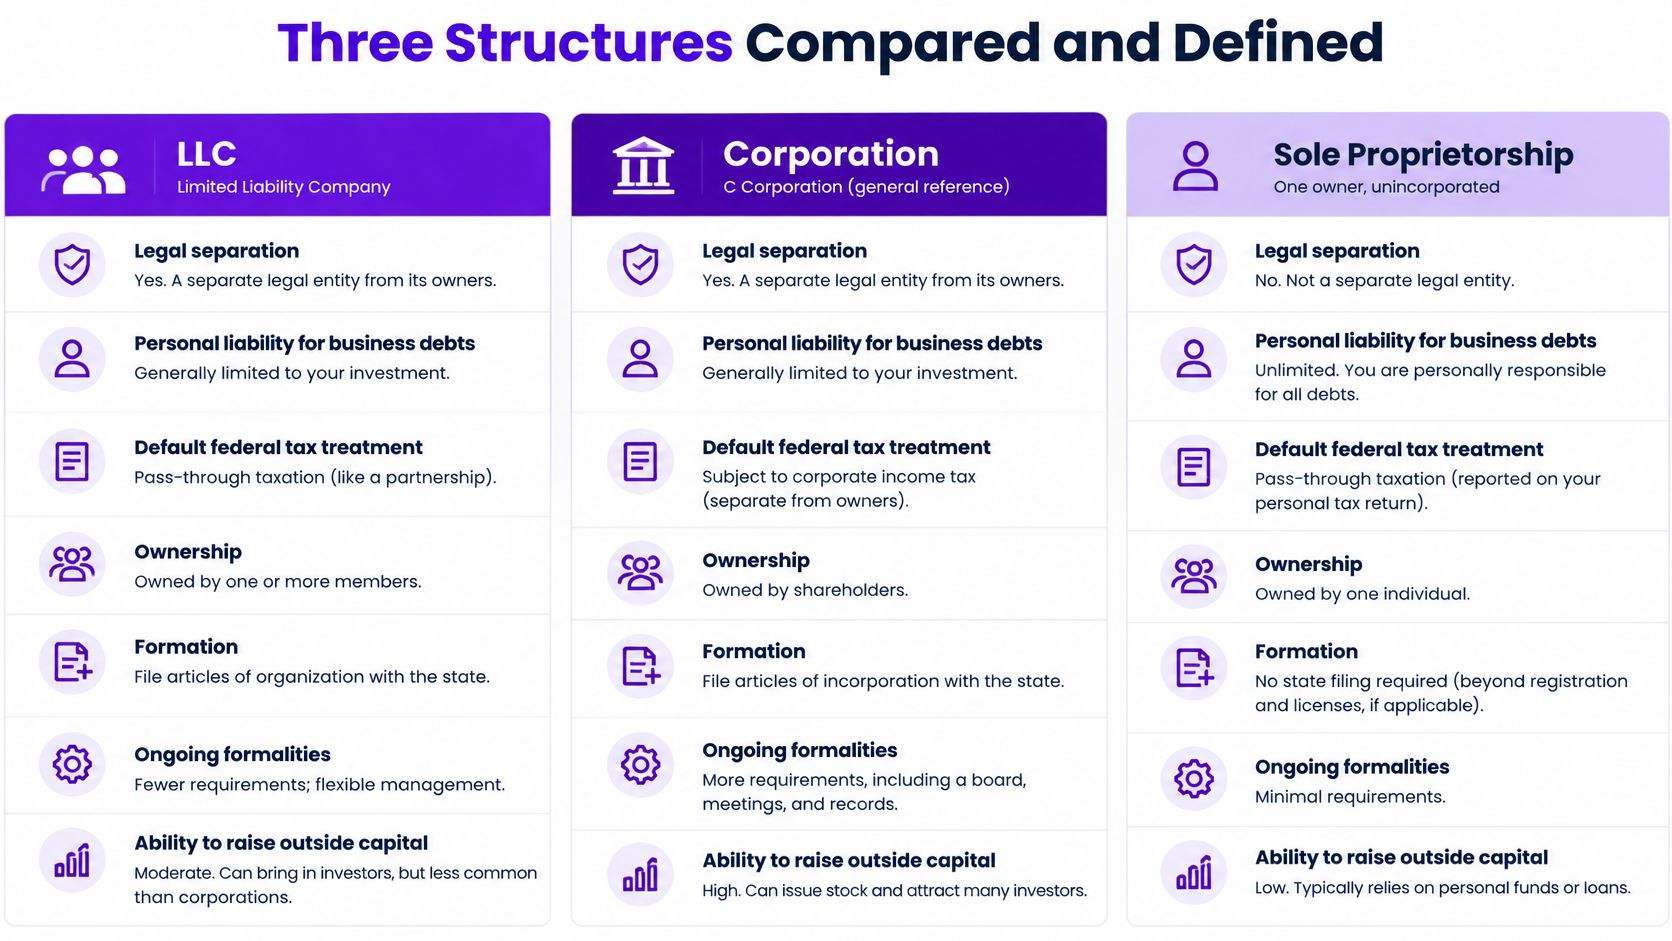
Drei Rechtsformen im Vergleich
| Kriterium | Einzelunternehmen | LLC | C-Corporation |
|---|---|---|---|
| Rechtliche Trennung vom Inhaber | Keine | Ja | Ja |
| Persönliche Haftung des Inhabers für Geschäftsschulden | Voll, Privatvermögen haftet | In der Regel auf die Einlage beschränkt | In der Regel auf die Einlage beschränkt |
| Standardmäßige Bundesbesteuerung | Inhaber meldet auf Schedule C | Transparent (nicht eigenständig oder Partnership), sofern nicht anders gewählt | Gesellschaft zahlt eigene Steuern, Dividenden werden erneut besteuert |
| Eigentum | Ein Inhaber | Ein oder mehrere Mitglieder | Unbegrenzt viele Aktionäre, mehrere Aktiengattungen |
| Gründung | Automatisch, Eintragung eines Handelsnamens optional | Articles of Organization beim Bundesstaat eingereicht | Satzung, Geschäftsordnung, Board und Aktionäre |
| Laufende Formalitäten | Minimal | In den meisten Bundesstaaten Jahresbericht oder Gebühr | Protokolle, Jahresbericht, Unterlagen zu Board und Aktionären |
| Externes Eigenkapital aufnehmen | Nicht praktikabel | Möglich, aber vor Risikokapital oft umstrukturiert | Standardform für Risikokapitalgeber |
Zwei Sätze fassen die Entscheidung zusammen. Ein Einzelunternehmen unterscheidet sich von den beiden anderen vor allem durch Papierkram und persönliches Risiko. LLC und Corporation unterscheiden sich voneinander vor allem in der Besteuerung und der Flexibilität bei den Eigentumsverhältnissen.
Die U.S. Small Business Administration beschreibt die rechtliche Seite genauso: Die Wahl bestimmt, ob das Unternehmen rechtlich vom Inhaber getrennt ist und wie Haftung und Besteuerung funktionieren (SBA-Leitfaden zu Rechtsformen). Die Behörde weist darauf hin, dass ein Einzelunternehmen automatisch entsteht, wenn jemand ohne Eintragung einer anderen Gesellschaft geschäftlich tätig wird, ohne rechtliche Trennung, sodass der Inhaber persönlich für Geschäftsschulden und Klagen haften kann. Eine LLC ist eine eigene Rechtsform, deren Eigentümer in der Regel persönlichen Haftungsschutz genießen, während die Gewinne in ihre persönlichen Steuererklärungen durchgereicht werden; die SBA beschreibt das als Schutz wie bei einer Kapitalgesellschaft kombiniert mit Besteuerung wie bei einer Personengesellschaft. Corporations sind ebenfalls eigene juristische Personen, und Aktionäre haften in der Regel nicht persönlich, aber eine klassische C-Corporation zahlt Einkommensteuer auf ihre Gewinne, und diese Gewinne können bei Ausschüttung als Dividenden auf Ebene der Aktionäre erneut besteuert werden.
Wie jede Rechtsform beginnt
Ein Einzelunternehmen braucht keine Anmeldung, um zu existieren. Sie stellen einem Kunden in eigenem Namen eine Rechnung und sind im Geschäft. Die Eintragung eines Handelsnamens ist optional und ändert nur das Schild an der Tür.
Eine LLC beginnt mit den Articles of Organization – eingereicht beim Bundesstaat –, plus einem Operating Agreement – darin werden Geschäftsführungsrollen, Gewinnverteilung und Übertragungsregeln festgelegt. Im Operating Agreement passiert die eigentliche Gestaltung, und es wegzulassen ist der häufigste frühe Fehler.
Eine Corporation beginnt mit der Satzung (Articles of Incorporation) und der Geschäftsordnung (Bylaws), wobei die Aktionäre Direktoren wählen, die dann die Officers ernennen.
Für wen welche Rechtsform passt
Freelancer und Berater mit geringem Startbedarf. Einzelunternehmen, oft für das erste oder die ersten beiden Jahre, während schriftliche Verträge und Versicherungen das Risiko tragen.
Inhaber mit schützenswertem Vermögen. Eine Single-Member-LLC, sofern die Formalitäten nach der Gründung eingehalten werden.
Gründer, die externe Investoren erwarten. Eine C-Corporation, weil Vorzugsaktien und Board-Governance genau das sind, worin Risikokapital investieren will.
Zwei Arten von Corporation, zwei Arten von Grenzen
Eine C-Corporation hat keine Begrenzung der Aktionärszahl und kann mehrere Aktiengattungen ausgeben, weshalb sie die Standardhülle für risikokapitalfinanzierte Unternehmen ist. Eine S-Corporation ist eine steuerliche Wahl und keine eigene Rechtsform, begrenzt auf 100 Aktionäre, eine einzige Aktiengattung und nur berechtigte Eigentümer.
Die Frage der Kontrolle
Ein Einzelunternehmer oder der Inhaber einer Single-Member-LLC entscheidet allein und kann noch am selben Tag handeln. Die Kontrolle einer Corporation läuft über Governance-Unterlagen: Board-Beschlüsse, Aktionärsprotokolle, Ernennungen von Officers, alles aktuell gehalten. Wenn Sie keine Protokolle führen können, werden Sie Mühe haben, die Struktur zu verteidigen, wenn ein Streit sie auf die Probe stellt.
Beantworten Sie drei Fragen, bevor Sie weitermachen. Wie viel persönliches Risiko trägt dieses Geschäft? Bleibt der Gewinn im Unternehmen oder wird er ausgezahlt? Erwarten Sie in einigen Jahren externe Investoren? Diese Antworten grenzen die Auswahl schneller ein als jeder Funktionsvergleich.
Haftungsschutz und wo er endet
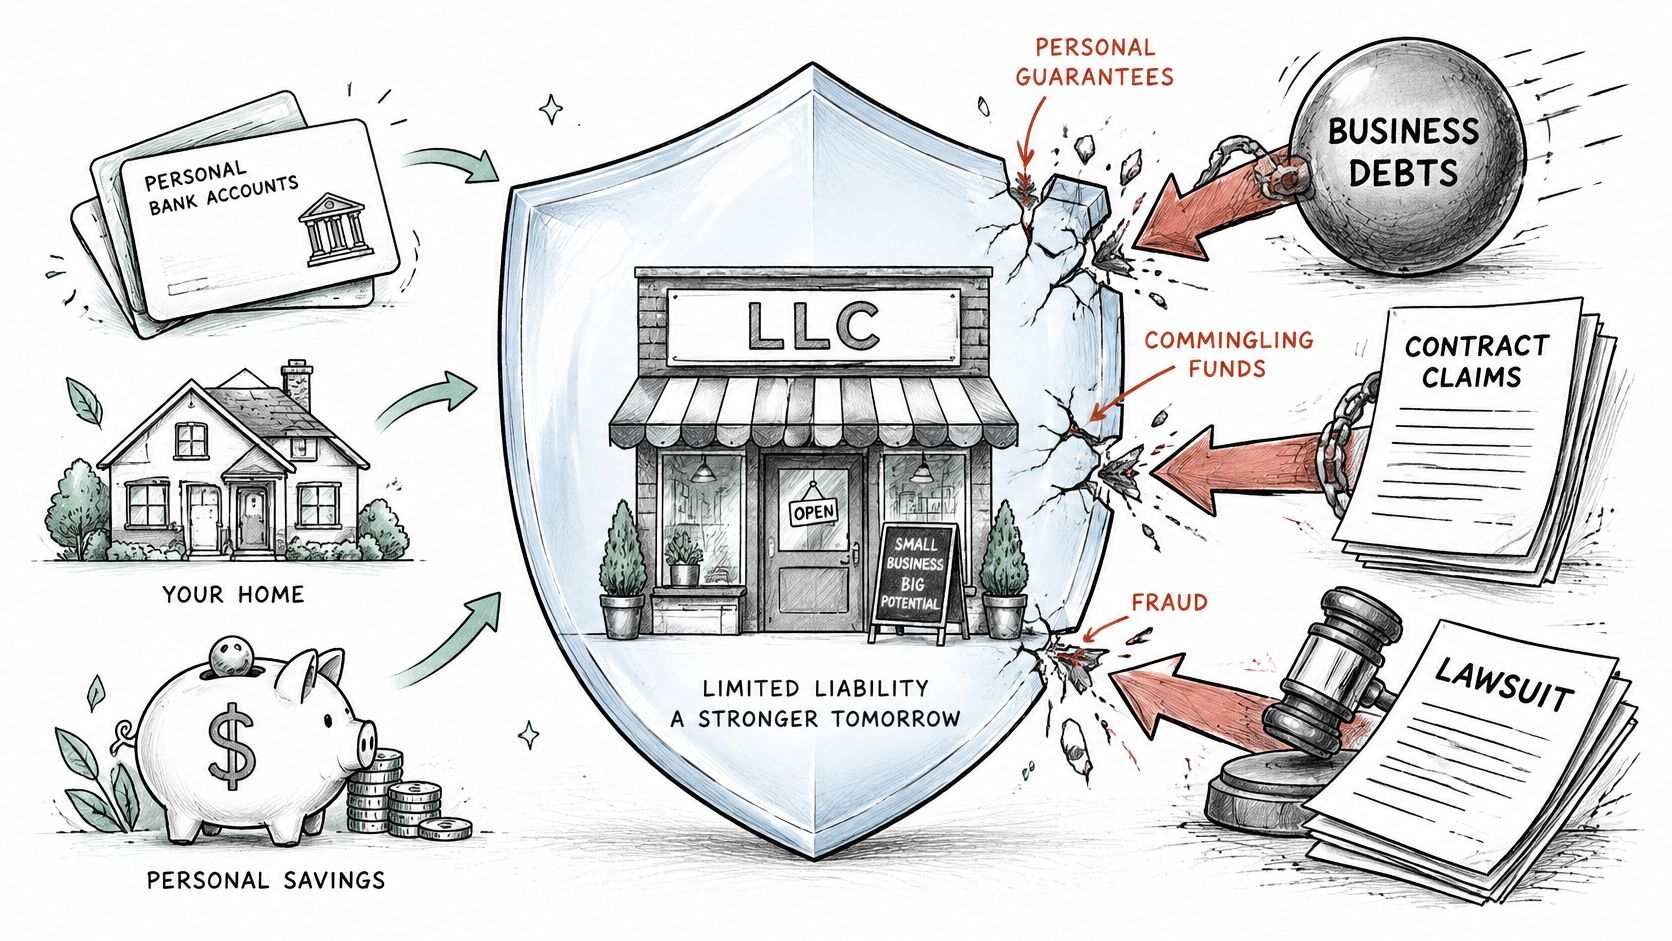
Haftungsschutz ist eine Vermögensgrenze, und sie hält nur dort, wo sie aufgebaut und gepflegt wurde. Der rechtliche Schutzschild ist von der steuerlichen Einordnung getrennt: Eine LLC kann ändern, wer wen verklagen kann, ohne die Bundesbesteuerung des Inhabers zu ändern, und eine S-Corporation-Wahl kann die Besteuerung ändern, ohne eine neue Haftungsmauer zu schaffen.
Die Grenze, die eine LLC oder Corporation zieht, ist konkret: Ersparnisse, Wohnung und Privatkonten bleiben außer Reichweite von Geschäftsschulden, unbezahlten Lieferantenrechnungen und den meisten Vertragsansprüchen, solange das Unternehmen die unterzeichnende Partei ist. Wo Sie leben und wo der Anspruch geltend gemacht wird, spielt trotzdem eine Rolle, denn Bürgschaften, Insolvenz und Vollstreckungsregeln werden von der Rechtsordnung bestimmt.
Wo der Schutzschild aufhört
Persönliche Bürgschaften. Mietverträge, Ausrüstungskredite, Geschäftskreditkarten und manche Lieferantenkonten kommen mit einer Bürgschaftsklausel. Unterschreiben Sie sie, haben Sie den Schutz gleich wieder abgegeben.
Ihre eigenen beruflichen Fehler. Eine Klage wegen Fahrlässigkeit oder Berufsfehlern gegen Sie persönlich liegt außerhalb der Gesellschaft, egal was auf dem Briefkopf steht.
Vermischtes Geld und fehlende Unterlagen. Private Einkäufe vom Geschäftskonto zu bezahlen, Jahresberichte auszulassen oder die Firma ohne Kapital zu führen, gibt einem Gericht einen Grund, die Gesellschaft ganz außer Acht zu lassen.
Lohnsteuern. Einbehaltene Steuern von Mitarbeitern sind eine persönliche Pflicht, und der treuhänderisch einbehaltene Teil folgt der verantwortlichen Person, nicht der Firma.
Eine freiberufliche Designerin verpasst eine Lieferung und wird verklagt. Als Einzelunternehmerin steht ihr Wohneigentum auf dem Spiel. Mit einer LLC, einem getrennten Konto, einem im Firmennamen unterschriebenen Vertrag und ohne persönliche Bürgschaft ist der Anspruch in der Regel auf das Vermögen des Unternehmens beschränkt. Hat dieselbe Designerin eine Bürgschaft für einen Büromietvertrag unterschrieben, liegt der Mietvertrag außerhalb des Schutzschilds und der Vermieter kann sie persönlich in Anspruch nehmen.
Praktische Regel: Schließen Sie eine Berufshaftpflichtversicherung ab, bevor Sie eine Gesellschaft gründen. Die Police deckt Fehler, die der Schutzschild nie abdeckt, und kostet meist weniger als ein Jahresbericht plus eine Steuererklärung, die Sie noch nicht brauchen.
Übersteigt eine Bürgschaft das Unternehmen, werden die Fragen zu Fragen der Privatinsolvenz, und die Regeln sind national statt bundesweit. Liegt das Risiko im Ausland, wenden Sie sich an einen zugelassenen Insolvenzanwalt in dieser Rechtsordnung; bei einem Risiko in Singapur suchen Sie lokale Beratung, etwa um Hilfe bei Privatinsolvenz in Singapur zu bekommen – genau diese Art lokaler Unterstützung ist dann gefragt.
Für ein risikoarmes Geschäft mit kleinen Verträgen leisten Versicherung und ein unterschriebener Leistungsumfang mehr als eine Gesellschaftsgründung. Der Schutzschild lohnt sich, wenn echte Vermögenswerte dahinter und echte Ansprüche davor stehen.
Wie jede Rechtsform besteuert wird
| Rechtsform | Standardmäßige Einstufung auf Bundesebene | Self-Employment-Tax auf Einkünfte des Inhabers | Bundeseinkommensteuer auf Gesellschaftsebene | Verfügbare Wahlrechte |
|---|---|---|---|---|
| Einzelunternehmen | Schedule C in der Erklärung des Inhabers | Ja, auf den Nettogewinn | Keine | Keine, kein Wahlrecht auf Gesellschaftsebene |
| Single-Member-LLC | Nicht eigenständig (disregarded), wie ein Einzelunternehmen | Ja, auf den Nettogewinn | Standardmäßig keine | Wahl der Besteuerung als S-Corporation (Formular 2553) oder C-Corporation |
| Multi-Member-LLC | Partnership | Ja, auf die Einkünfte aktiver Mitglieder | Standardmäßig keine | Wahl der Besteuerung als S-Corporation oder C-Corporation |
| C-Corporation | Eigener Körperschaftsteuerzahler (Formular 1120) | Nicht auf Dividenden, Lohnsteuer auf Gehälter | Ja, pauschaler Bundessatz von 21 % | Kann den S-Status wählen, wenn berechtigt |
| S-Corporation | Transparent, Formular 1120-S | Nur auf Gehälter an den Inhaber als Angestellten | Keine auf Bundesebene | Muss die Voraussetzungen für Eigentümer und Aktien erfüllen |
Die überraschende Zeile ist die zweite. Die Gründung einer LLC ändert Ihre steuerliche Einstufung auf Bundesebene nicht. Das Beratungsmaterial der SBA zur Gründung beschreibt die LLC als juristische Person mit flexibler Einstufung, nicht als Steuerregime: Eine inländische Single-Member-LLC wird standardmäßig nicht als eigenständig behandelt, sodass ihre Tätigkeit in die persönliche Erklärung des Inhabers fließt, und eine Multi-Member-LLC wird in der Regel als Partnership behandelt, sofern sie nicht die Körperschaftsbesteuerung wählt (SBA-Gründungsleitfaden). Zwei Unternehmen können beide LLCs sein und völlig unterschiedlich erklären, mit anderer Lohnbehandlung und anderer Steuerökonomie.
Die Self-Employment-Tax ist die Zahl, die sich bewegt
Ein Einzelunternehmer meldet Geschäftseinnahmen und -ausgaben auf Schedule C und zahlt Self-Employment-Tax auf den Nettogewinn: 15.3% bis zur Beitragsbemessungsgrenze der Social Security, plus 2.9% darüber. Eine nicht eigenständige Single-Member-LLC schuldet genau dasselbe, weil der IRS nie aufgehört hat, auf den Inhaber zu schauen. Die LLC-Gründung kauft Haftungstrennung, keine Steuersenkung.
Eine Multi-Member-LLC reicht Formular 1065 ein und stellt eine Schedule K-1 für jedes Mitglied aus, das dann Self-Employment-Tax auf seinen aktiven Gewinnanteil zahlt. Eine C-Corporation reicht Formular 1120 ein, zahlt Bundessteuer zu einem pauschalen Satz von 21%, und die Aktionäre zahlen auf Dividenden erneut.
Wann die S-Wahl die Rechnung verändert
Erfüllt eine LLC oder Corporation die Voraussetzungen, kann sie den S-Status beantragen mit Formular 2553 beim IRS. Mit dieser Wahl bezieht der Inhaber als Angestellter ein angemessenes Gehalt, auf das Lohnsteuer anfällt, und der übrige an die Eigentümer ausgeschüttete Gewinn ist in der Regel von der Self-Employment-Tax befreit.
Der Test, den Sie zuerst machen sollten: Spart die Aufteilung in Gehalt und Ausschüttung mehr als der zusätzliche Lohnabrechnungsdienst, die zusätzliche Erklärung und die höheren Gebühren des Bundesstaats? Wenn sie diese Hürde in einem normalen Jahr nicht nimmt, ist die Wahl Papierkram um seiner selbst willen.
Steuern der Bundesstaaten kommen hinzu
Manche Bundesstaaten erheben Steuern auf Gesellschaftsebene oder Mindestgebühren, unabhängig davon, ob das Unternehmen Gewinn gemacht hat, weshalb eine Wahl, die auf Bundesebene sauber aussieht, insgesamt Geld kosten kann. Rechnen Sie für den Inhaber mindestens drei Szenarien durch: einbehaltene Gewinne, Vergütung des Inhabers und Ausschüttungen. Rechnen Sie das Modell dann jedes Mal neu, wenn sich Ihr Wohnsitz, der Standort Ihrer Kunden oder der steuerliche Anknüpfungspunkt Ihres Geschäfts ändert.
Gründungskosten und laufende Pflichten im Vergleich
| Option | Einzelunternehmen | LLC | Corporation |
|---|---|---|---|
| Gründungsgebühr des Bundesstaats | Keine | Einmalige Anmeldegebühr, festgelegt vom Bundesstaat | Einmalige Anmeldegebühr, festgelegt vom Bundesstaat, meist höher |
| Jährlicher Bericht oder Gebühr beim Bundesstaat | Meist keine | In den meisten Bundesstaaten Jahresbericht oder Gebühr | Jahresbericht plus Franchise Taxes in manchen Bundesstaaten |
| Registered Agent | Nicht erforderlich | In den meisten Bundesstaaten erforderlich | In den meisten Bundesstaaten erforderlich |
| EIN | Optional, außer bei Einstellungen | Erforderlich bei mehreren Mitgliedern oder bei Einstellungen | Pflichtfeld |
| Grundlagendokumente | Keine | Operating Agreement empfohlen | Geschäftsordnung, Protokolle von Board und Aktionären |
| Getrenntes Bankkonto und getrennte Buchhaltung | Dringend empfohlen | Dringend empfohlen | In der Praxis erforderlich |
Die Gründungsgebühr ist die Schlagzeile und die kleinste Zahl im Budget. Jedes Jahr wiederkehrend sind Buchhaltung, Lohnabrechnung, Jahresbericht, Registered-Agent-Service und eine zusätzliche Steuererklärung.
Die Kosten, die wirklich jedes Jahr anfallen
Jahresbericht und Franchise-Gebühr. Die meisten Bundesstaaten verlangen jedes Jahr eine Meldung, und manche erheben eine Mindeststeuer, ob Sie Geld verdient haben oder nicht. Prüfen Sie vor der Anmeldung den aktuellen Betrag im Unternehmensregister Ihres Bundesstaats, denn diese Zahlen ändern sich.
Registered Agent. In den meisten Bundesstaaten erforderlich. Das können Sie selbst sein, mit einer physischen Adresse im Bundesstaat während der Geschäftszeiten, oder ein kommerzieller Dienst, wenn Ihre Privatadresse nicht im öffentlichen Register stehen soll.
Steuererklärung. Eine Schedule C ist günstig. Eine Partnership-Erklärung mit K-1s, eine Körperschaftsteuererklärung und Lohnmeldungen sind es nicht, und der Abstand wächst mit jedem Jahr, in dem Sie einen Mitinhaber oder Mitarbeiter hinzufügen.
Delaware ersetzt nicht Ihren Heimatstaat
Eine Gründung in Delaware, Wyoming oder Nevada ist beliebt, weil diese Bundesstaaten sich stark bei Remote-Gründern vermarkten. Die Pflicht, sich im Bundesstaat, in dem Sie tätig sind, als auswärtige Gesellschaft registrieren zu lassen, entfällt dadurch selten, und Jahresbericht und Gebühren Ihres Heimatstaats gelten weiterhin. Für die meisten Solo-Unternehmer ist die Gründung dort, wo sie leben und arbeiten, günstiger und einfacher.
Eröffnen Sie das Bankkonto gleichzeitig
Das Konto ist Teil der Struktur, kein Nachgedanke, und es lässt sich bei der Gründung leichter eröffnen als sechs Monate später, wenn Sie einer Kundenrechnung hinterherlaufen. Unser Ratgeber zur Eröffnung eines Bankkontos ohne SSN zeigt, welche Unterlagen Banken von Remote-Gründern verlangen.
Vorbehalte zur Rechtsordnung für global mobile Unternehmer
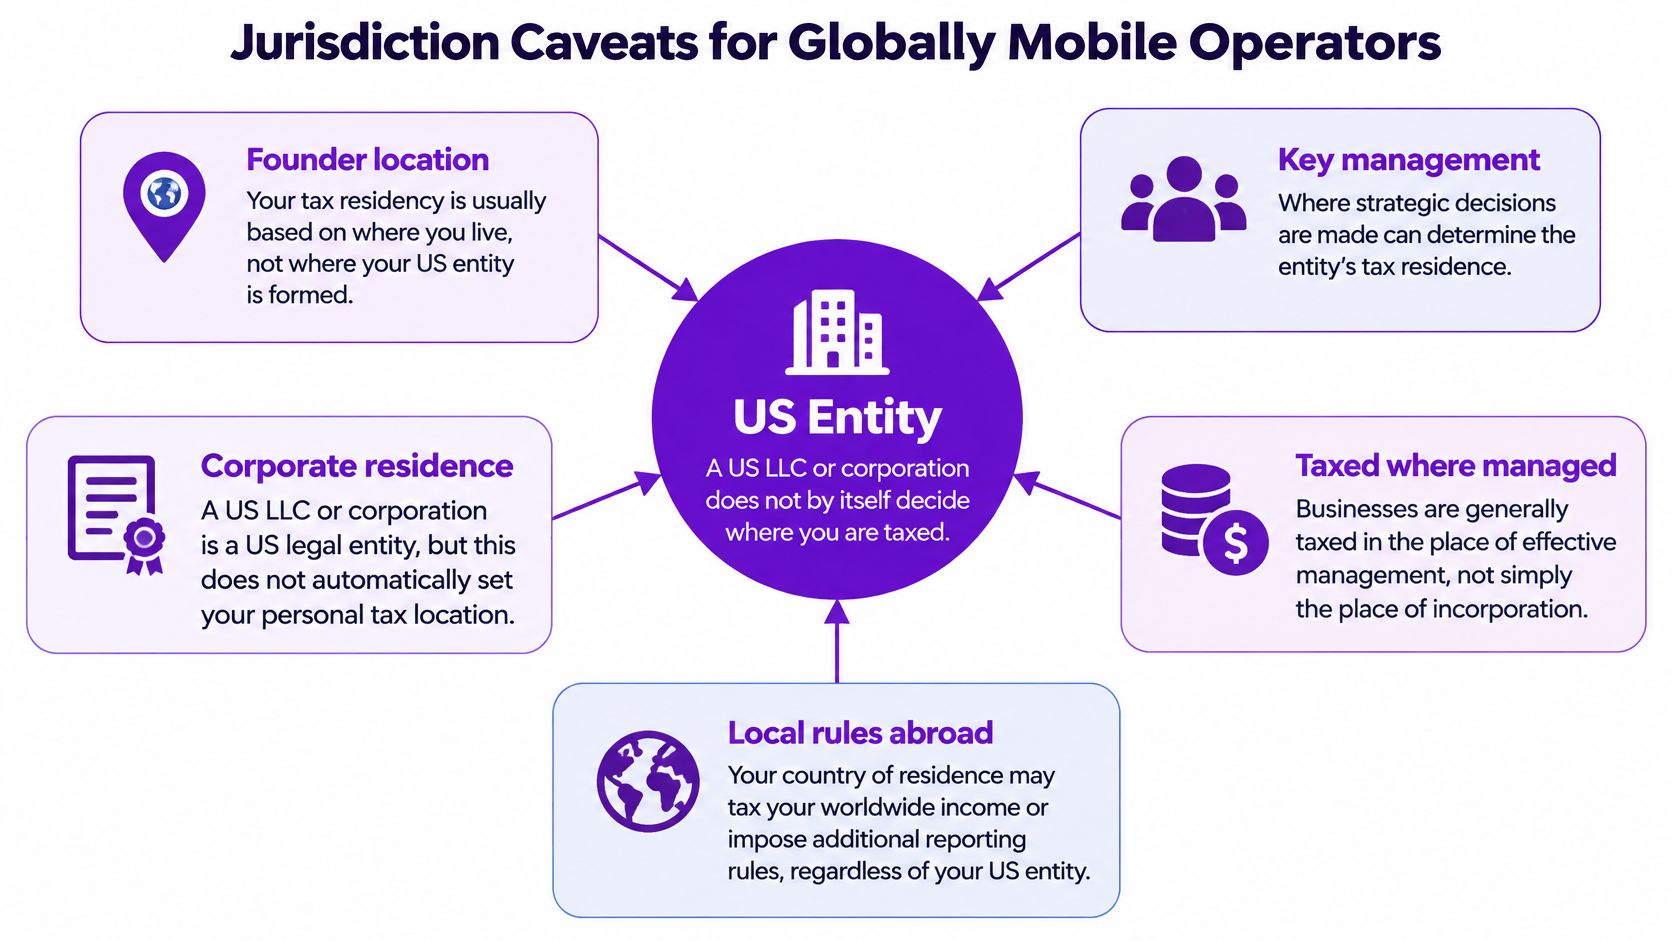
Die Wahl einer US-LLC oder Corporation klärt nicht, wo das Unternehmen besteuert wird, wenn Sie anderswo leben. Wohnsitzregeln schauen darauf, wo Entscheidungen getroffen werden, nicht darauf, welcher Bundesstaat Ihre Gründungsunterlagen abgestempelt hat.
Diese Annahme bricht bei genauerem Hinsehen schnell zusammen. Eine aktuelle Analyse im Umfeld der OECD berichtet, dass 71 % der Rechtsordnungen die Ansässigkeit von Gesellschaften nicht allein nach dem Gründungsort bestimmen, sondern berücksichtigen, wo sich die wichtigsten Entscheidungsträger befinden (KPMG-Analyse zum Betriebsstättenrisiko). Eine Gründung im Ausland hindert ein anderes Land nicht daran, körperschaftsteuerliche Ansässigkeit, eine Betriebsstätte, Arbeitgeberpflichten oder lokale Meldepflichten geltend zu machen, wenn strategische Entscheidungen und umsatzbringende Arbeit dort stattfinden.
Die Ebenen, die Sie getrennt halten müssen
Gesellschaftsrecht. Wo die Firma eingetragen ist und welche Haftungstrennung sie Ihnen bietet.
US-Bundessteuer. Wie der IRS die Gesellschaft einstuft und wer Self-Employment- oder Körperschaftsteuer zahlt.
Pflichten im Bundesstaat. Jahresberichte, Franchise-Gebühren, Registered Agent und Einkommen- oder Umsatzsteuer des Bundesstaats.
Ausländische Steueransässigkeit. Wo Sie persönlich leben und wo das Unternehmen geführt wird.
Wer diese Ebenen vermischt, macht die teuren Fehler. Ein Gründer zieht nach Lissabon, behält eine LLC in Wyoming, unterschreibt weiter Verträge vom Laptop in Lissabon und nimmt an, die US-Struktur habe alles geregelt. Hat sie nicht.
Der persönliche Wohnsitz ist eine eigene Frage
US-Bürger und Greencard-Inhaber geben in der Regel unabhängig von der Rechtsform US-Steuererklärungen auf ihr Welteinkommen ab, und ein anderes Land kann Steuern auf Geschäftstätigkeit erheben, die innerhalb seiner Grenzen geführt wird. Dieselbe Wohnsitzlogik prägt das Investieren im Ausland, und sie biegt sich nicht, weil die Firma amerikanisch ist.
Die Faktoren, die ein Risiko schaffen, sind tatsächlicher Natur, nicht kosmetisch: wo Sie physisch sitzen, während Sie die Firma führen, wo Ihre Kunden sind, wer Abschlussvollmacht hat, ob Sie Mitarbeiter oder abhängige Vertreter haben, wie lange Sie bleiben und ob ein Doppelbesteuerungsabkommen greift. Holen Sie grenzüberschreitenden Rat ein, bevor Sie bei laufender Firma umziehen, und prüfen Sie jede Ebene einzeln, statt einen Berater das Gesamtbild absegnen zu lassen.
Welche Rechtsform zu Ihrer Situation passt
| Situation | Wahrscheinlich beste Wahl | Hauptgrund |
|---|---|---|
| Risikoarmer Freelancer mit wenigen Kunden | Einzelunternehmen, bei Bedarf mit Handelsnamen | Geringster Gründungs- und Pflegeaufwand, Risiko durch Versicherung und Verträge begrenzt |
| Berater mit Kundenverträgen und Privatvermögen | Single-Member-LLC | Trennt geschäftliche Ansprüche vom Privatvermögen, wenn die Formalitäten eingehalten werden |
| Remote-Gründer, der Risikokapital aufnehmen will | C-Corporation | Investoren erwarten Vorzugsaktien und Standard-Governance |
| Zwei Partner mit einem Dienstleistungsunternehmen | Multi-Member-LLC | Transparente Besteuerung und ein flexibles Operating Agreement für die Gewinnverteilung |
| Langfristiges Unternehmen mit Mitarbeitern und Beteiligungsplänen | C-Corporation oder S-Corporation | Formelle Governance und Beteiligungsstrukturen, S-Status nur, wenn berechtigt |
| Kleines Nebengeschäft mit bescheidenem Umsatz | Einzelunternehmen oder Single-Member-LLC | Jetzt einfacher Papierkram, neu bewerten, wenn Haftung oder Umsatz steigen |
Die Fälle, die falsch gehandhabt werden
Die Berater-Zeile wird am häufigsten falsch gehandhabt. Jemand unterschreibt Kundenverträge über mehr als seine Ersparnisse, bleibt Einzelunternehmer, weil der Papierkram schwer wirkte, und gründet die LLC erst nach einem Streit. Die Gesellschaft kostet weniger als ein einziger Monat schlafloser Nächte, und sie hätte vor dem größten Vertrag existieren sollen, nicht danach.
Die Risikokapital-Zeile wird in die andere Richtung falsch gehandhabt. Gründer gründen wegen der niedrigen Anmeldegebühr eine LLC und stellen beim ersten Term Sheet fest, dass Investoren eine Delaware-C-Corporation mit Aktienplan und Board wollen. Eine spätere Umwandlung ist machbar, schafft aber neue Meldepflichten und möglicherweise steuerpflichtige Vorgänge, und sie geschieht im Zeitplan des Investors statt in Ihrem.
Bei der Zeile zum Nebengeschäft zeigt sich die Überstrukturierung. Ein bescheidenes Freelance-Einkommen braucht keine Corporation, keinen Lohnabrechnungsdienst und keine zwei Steuererklärungen. Fangen Sie einfach an, führen Sie saubere Unterlagen und lassen Sie den Umsatz die nächste Ebene rechtfertigen.
Prüfen Sie bei jeder Schwelle neu
Die richtige Antwort ändert sich mit Umsatz, Zahl der Eigentümer, Finanzierungsplänen und Wohnort. Behandeln Sie die Wahl als Kontrollpunkt, nicht als Tattoo. Eine LLC kann in der Regel später umgewandelt werden oder die Körperschaftsbesteuerung wählen, und ein Einzelunternehmen kann mit einer einzigen Anmeldung zur LLC werden, aber jede Änderung sollte geplant sein, bevor sie erzwungen wird.
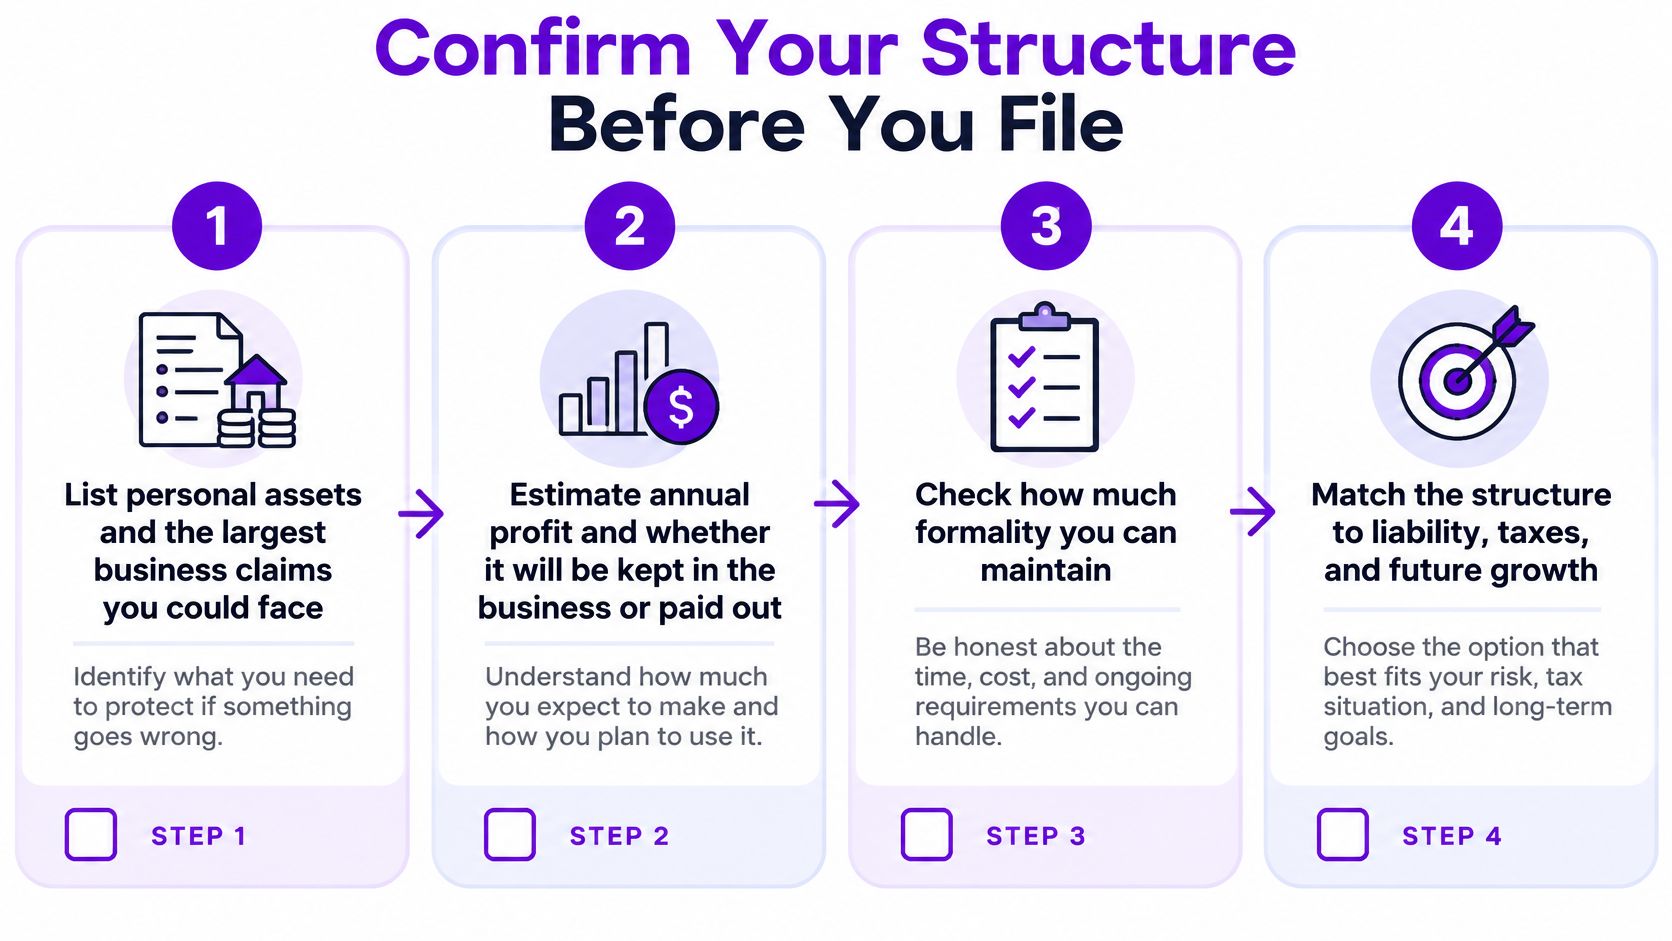
Bestätigen Sie Ihre Rechtsform vor der Anmeldung
Listen Sie Ihr Privatvermögen und den größten realistischen Anspruch auf, dem Sie ausgesetzt sein könnten. Dieser Vergleich, keine allgemeine Risikorangliste, bestimmt, wie viel Ihnen der Schutz wert sein sollte.
Schätzen Sie den Jahresgewinn und wohin er fließt. Geld, das im Unternehmen bleibt, und Geld, das an Sie ausgezahlt wird, werden unterschiedlich besteuert, sobald eine Gesellschaft im Spiel ist.
Klären Sie, ob Mitinhaber oder Investoren eine bestimmte Rechtsform brauchen. Zwei Partner oder ein Term Sheet klären die Frage schneller als jede Vergleichstabelle.
Rechnen Sie drei Szenarien durch. Einbehaltene Gewinne, Vergütung des Inhabers und Ausschüttungen, durch die Steuertabelle oben gerechnet.
Addieren Sie die tatsächlichen jährlichen Kosten. Gebühren des Bundesstaats, Jahresberichte, Steuererklärung, Lohnabrechnung und Buchhaltung für jede Option, nicht nur die Anmeldegebühr.
Prüfen Sie, wo Sie leben und wo wichtige Entscheidungen getroffen werden. Wenn Sie bei laufendem Geschäft umziehen, holen Sie vor dem Umzug grenzüberschreitenden Rat ein, nicht danach.
Melden Sie an, eröffnen Sie das getrennte Konto und beginnen Sie mit der Buchführung. Die Struktur hält nur, wenn die Unterlagen dahinter aktuell bleiben.
Nutzen Sie die Kostenuntergrenze als Entscheidungshilfe. Ihr minimal tragfähiger Satz ist das angestrebte Jahreseinkommen des Inhabers plus Steuern, Versicherung, Software, Ausstattung, Weiterbildung, unbezahlter Urlaub und Gemeinkosten, geteilt durch realistische abrechenbare Stunden. Treiben die zusätzlichen Compliance-Kosten einer Gesellschaft diese Untergrenze über das, was Ihr Markt zahlt, ist eine einfachere Rechtsform vorerst die ehrliche Antwort. Wenn Sie die Umsatzseite noch aufbauen, zeigt Ihnen unser Ratgeber wie man online ein Business startet die richtige Reihenfolge, bevor die Gesellschaftsgründung dringend wird.
Der eine nächste Schritt ist ein Gespräch mit einem in Ihrem Bundesstaat zugelassenen Steuerberater und, wenn Sie außerhalb der USA leben oder leben wollen, mit einem grenzüberschreitend tätigen Steuerberater. Bringen Sie die drei Szenarien und die Kostensummen mit. Dieses Gespräch kostet viel weniger als eine Rechtsform, aus der Sie in achtzehn Monaten herauswachsen.
Die Wahl der Rechtsform ist die erste von vielen operativen Entscheidungen, und sie funktioniert am besten, wenn sie überprüft wird, während sich Umsatz und Geografie ändern. Mazurly entwickelt die Tools und Ratgeber rund um diese Entscheidung, von Rechnungsstellung und Preisgestaltung bis zu Banking, Zahlungen und der grenzüberschreitenden Verwaltung, die einen Gründer von Land zu Land begleitet. Werfen Sie einen Blick auf die Ressourcen zum Unternehmensbetrieb auf Mazurly bevor Sie anmelden, und klären Sie die Frage der Rechtsform mit Zahlen statt mit Vermutungen.