Rechnungsstellung für Berater: ein praktischer Ablauf
Inhaltsverzeichnis
- Was auf eine Beraterrechnung gehört
- Einen vollständigen Rechnungsdatensatz erstellen
- Beschreiben, was der Kunde abgenommen hat
- Honorare und Zahlungsbedingungen, die den Cashflow schützen
- Das Honorar an die Arbeit anpassen
- Die Untergrenze vor der Verhandlung berechnen
- Das Warten auf Zahlung einpreisen
- Vom Meilenstein bis zum Zahlungseingang abrechnen
- Vor Beginn der Leistung
- Bei Abnahme und nach dem Versand
- Grenzüberschreitende Regeln zu Steuern, Währung und E-Rechnung
- Die Rechtsordnung vor dem Dokument klären
- Vereinbaren, was Sie tatsächlich erhalten
- Wann sich die Automatisierung der Beraterabrechnung lohnt
- Den Kanal vor der Software wählen
- Ein minimal funktionsfähiges Abrechnungssystem pflegen
- Fehler, durch die Beraterrechnungen unbezahlt bleiben
- Hürden bei der Freigabe beseitigen
- Verhindern, dass kaufmännische Lücken zu Inkassostreitigkeiten werden
- Bedingungen festlegen, dann die Rechnung senden
- Die letzte Prüfung vor dem Versand
Selbstständige Berater rechnen meist nur 40 bis 60 % ihrer Arbeitszeit ab; Akquise, Rechnungsstellung, Verwaltung und unbezahlte Korrekturen schlucken den Rest. Zahlt ein Kunde zu spät, ist diese dünne Marge schnell weg, und eine überfällige Rechnung kann bedeuten, das Projekt aus privaten Ersparnissen zu finanzieren.
Gute Rechnungsstellung für Berater beginnt, bevor die Rechnung existiert. Wählen Sie das Preismodell, das die Arbeit gegen ihre größte Unsicherheit absichert: Stundenabrechnung bei instabilem Umfang, Festpreis, wenn beide Seiten das Ergebnis definieren können, monatlicher Retainer für wiederkehrenden Bedarf, wertbasierte Honorare, wenn der Kunde ein Ergebnis kauft. Wo das Handeln des Kunden das Ergebnis stark bestimmt, trennen Sie das Leistungshonorar von jedem Erfolgsbonus und stellen Sie einen unsicheren Gewinn nie als garantiert dar. Vereinbaren Sie, was die Zahlung auslöst, und behandeln Sie grenzüberschreitende Abrechnung als Compliance-Entscheidung statt als hübscheres PDF.
Was auf eine Beraterrechnung gehört
Wenige Kundenrechnungen können Ihren gesamten Betriebsmonat finanzieren. Eine fehlende Bestellnummer oder eine falsche juristische Person ist keine Formatierungsfrage: Dadurch kann eine ansonsten gültige Rechnung liegen bleiben, bis jemand herausfindet, wer zuständig ist.
Bauen Sie Ihre Rechnung um das herum, was die Kreditorenbuchhaltung des Kunden braucht, um sie freizugeben, zu erfassen und zu bezahlen. Ihr Ansprechpartner kennt das Projekt vielleicht genau, aber die Person, die die Zahlung freigibt, hat womöglich noch nie von Ihnen gehört.
Einen vollständigen Rechnungsdatensatz erstellen
Nutzen Sie das Folgende als Checkliste für den Entwurf, nicht als Ersatz für die Rechnungsanforderungen der jeweiligen Rechtsordnung. Ergänzen Sie Registernummern, Steuernummern oder andere Pflichtangaben, wo die geltenden Regeln sie verlangen.
Felder einer Beraterrechnung und was hineingehört
| Feld | Beispiel | Warum es wichtig ist |
|---|---|---|
| Juristische Person | Eingetragener Name des Beraters, kein Spitzname | Muss zu Vertrag und steuerlicher Identität passen |
| Name und Anschrift des Kunden | Juristische Person aus dem Angebot | Eine falsche Gesellschaft landet in der falschen Buchhaltungswarteschlange |
| Rechnungsnummer | Eindeutige Kennung aus Ihrem Rechnungsregister | Nötig für Belege, Streitfälle und Gutschriften |
| Rechnungsdatum und Leistungszeitraum | Abnahmedatum; Arbeit vom Projektstart bis zur Abnahme | Belegt den Steuerzeitpunkt und den Meilenstein |
| Fälligkeitsdatum | Kalenderdatum, berechnet aus der vereinbarten Zahlungsfrist | Startet die Uhr für Zahlungserinnerungen |
| Währung | USD, EUR oder GBP, wie vereinbart | Verhindert einen stillen Streit über die Umrechnung |
| Bestellnummer | Bestellnummer des Kunden, wenn er eine verlangt | Portale können Rechnungen ohne sie ablehnen |
| Beschreibung | Meilenstein oder Stunden in klarer Sprache | Vage Positionen werden zu Streitfällen |
| Menge und Satz | Freigegebene Stunden mal vereinbarter Satz oder ein abgenommener Meilenstein | Verbindet die Rechnung mit dem Preismodell |
| Steuer | Betrag, Hinweis auf Reverse-Charge oder passende Begründung, warum keine Steuer berechnet wird | Fehlende Steuerangaben blockieren die Freigabe |
| Gesamtbetrag und Zahlungsdaten | Fälliger Betrag plus Bankverbindung oder Zahlungslink | Der Kunde kann ohne weitere E-Mail zahlen |
| Hinweis zu Zahlungsverzug | Bereits im Vertrag vereinbarte Folgen | Erfinden Sie auf der Rechnung keine neue Vertragsstrafe |
Weisen Sie Zwischensumme, anfallende Steuer und Gesamtbetrag getrennt aus. Nutzen Sie einen Nullsteuer-Eintrag nicht als Sammelposten für Fälle, die Sie nicht geprüft haben. Eine Steuerbefreiung, Reverse-Charge und eine nicht steuerbare Leistung sind keine austauschbaren Begründungen.
Beschreiben, was der Kunde abgenommen hat
Verwenden Sie eine Beschreibung, die direkt auf das Angebot, den freigegebenen Stundennachweis oder die Abnahme-E-Mail verweist. Diese anpassbaren Zeilen machen die Abrechnungsgrundlage sichtbar:
Stundenbasis: Fehlerbehebung in der Analytik, freigegebene Stunden im angegebenen Leistungszeitraum, abgerechnet zum vertraglichen Stundensatz.
Festpreis: Umsetzung des Tracking-Plans, abgenommener Meilenstein, Nachweis der Fertigstellung beigefügt.
Retainer: Reservierte Monitoring-Kapazität für den Abrechnungsmonat, inklusive vereinbartem Bericht und Beratungskontingent.
Vermeiden Sie Beschreibungen wie „erbrachte Beratungsleistungen“, wenn eine genauere möglich ist. Sie zwingen den Freigebenden, die Arbeit aus E-Mails zu rekonstruieren.
Vergleichen Sie den Entwurf vor dem Versand mit dem unterschriebenen Angebot und dem Lieferantenstammsatz. Prüfen Sie Kundengesellschaft, Abrechnungseinheit, steuerliche Behandlung, Zahlungsziel und Abnahmenachweis gemeinsam. Eine schön gestaltete Rechnung mit falschen kaufmännischen Angaben ist trotzdem die falsche Rechnung.
Honorare und Zahlungsbedingungen, die den Cashflow schützen
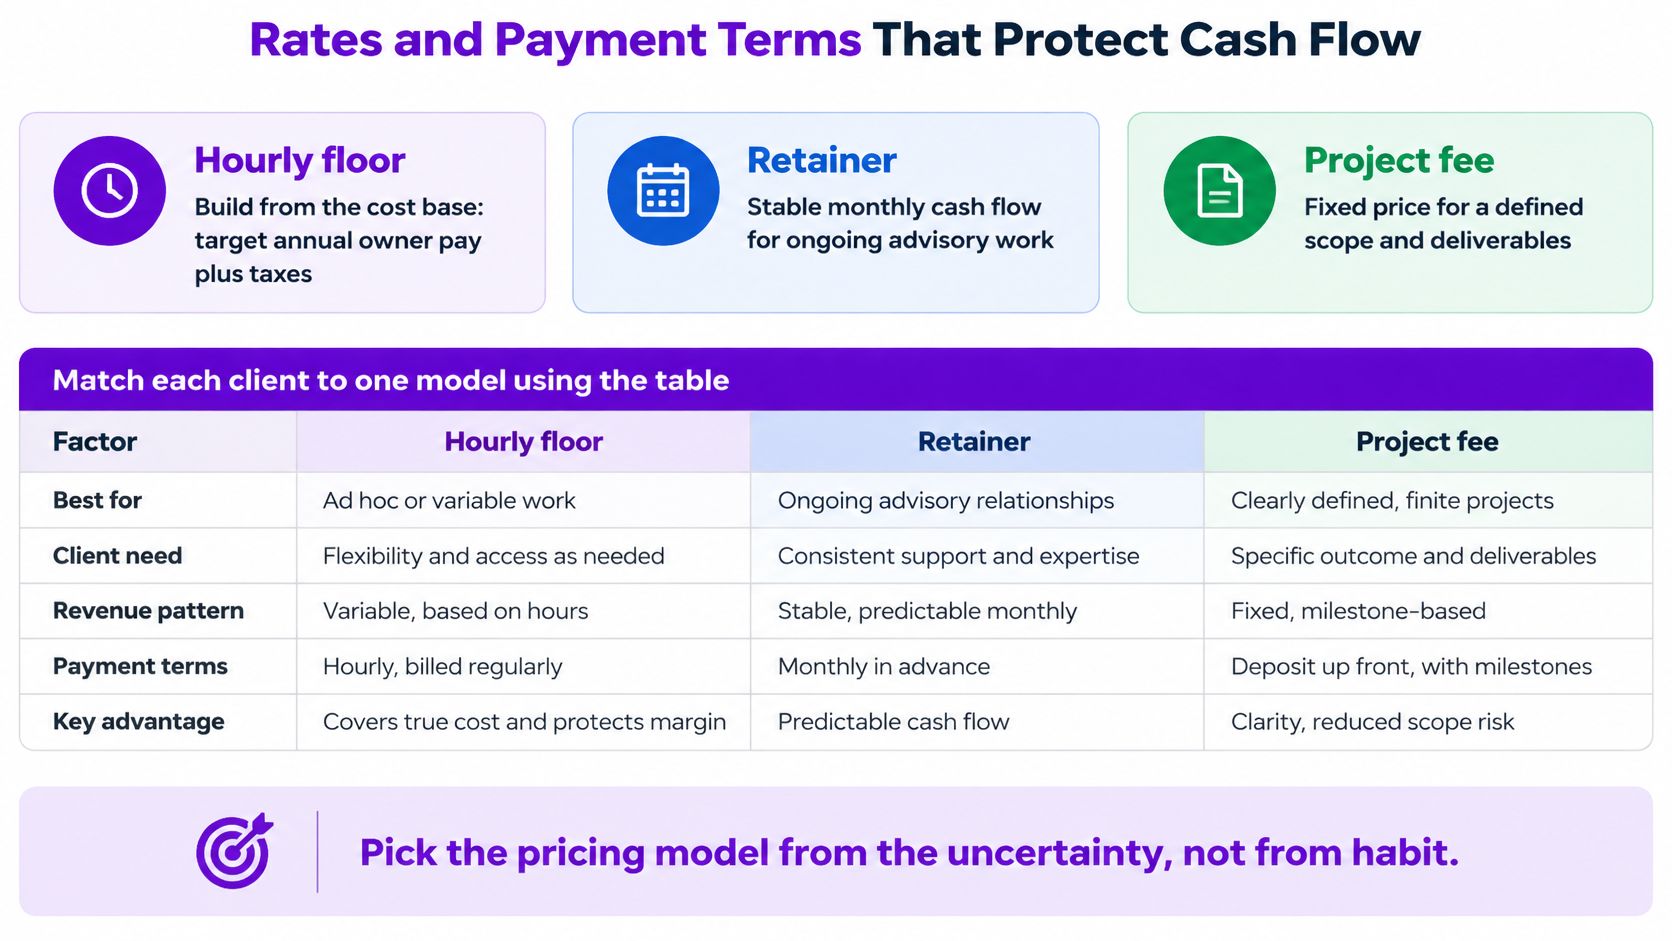
Wählen Sie das Preismodell nach der Unsicherheit, nicht aus Gewohnheit. Wenn Sie das fertige Ergebnis nicht definieren können, verpflichten Sie sich nicht zu einem Umsetzungshonorar, das genau das voraussetzt.
Stundenarbeit verlagert das Umfangsrisiko auf den Käufer, schafft für ihn aber Budgetunsicherheit. Festpreise geben Käufern Sicherheit und lassen Sie für Schätzfehler geradestehen. Retainer sichern planbare Kapazität nur, wenn der Kunde keinen unbegrenzten Zugriff kauft.
Das Honorar an die Arbeit anpassen
Welches Preismodell zur Arbeit passt
Ordnen Sie jedem Kunden anhand der Tabelle ein Modell zu.
| Modell | Geeignet, wenn | Absichern mit |
|---|---|---|
| Stundenbasis | Der Umfang ist instabil, diagnostisch, beratend oder vom Kunden gesteuert | Mindestbuchung, Verfügbarkeitsfenster, schriftliche Freigabe bei Überschreitung der Schätzung |
| Festpreis | Beide Seiten können das fertige Ergebnis definieren | Interne Stundenschätzung, Risikoaufschlag, Umfangsgrenzen, Korrekturlimit, Meilensteine |
| Monatlicher Retainer | Der Bedarf wiederholt sich und die Kapazität ist planbar | Benannte Leistungen, Regel für ungenutzte Kapazität, Frist für Anfragen, Satz für Zusatzleistungen |
| Wertbasiert | Der Kunde kauft ein messbares Ergebnis | Honorar getrennt von Ergebnissen, die der Kunde steuert; kein garantierter Mehrwert |
Die Stundenuntergrenze wird aus der Kostenbasis aufgebaut: angestrebtes Jahreseinkommen plus Steuern und Betriebskosten. Ein Retainer sorgt bei laufender Beratung für stabilen monatlichen Cashflow. Ein Projekthonorar bietet einen Festpreis für einen definierten Umfang und definierte Leistungen.
Ein Kunde kann zwischen den Modellen wechseln, wenn sich die Arbeit ändert. Analysieren Sie ein unklares Analytics-Problem nach Stunden, bieten Sie die vereinbarte Umsetzung zum Festpreis an und reservieren Sie danach Monitoring-Kapazität per Retainer. Trennen Sie einen Erfolgsbonus vom Leistungshonorar, wenn die Entscheidungen des Kunden das Ergebnis stark bestimmen.
Die Untergrenze vor der Verhandlung berechnen
Unsere Berechnung des minimal tragfähigen Satzes lautet:
Jahreseinkommen + Steuern, Versicherung, Software, Ausstattung, Weiterbildung, unbezahlter Urlaub und Gemeinkosten ÷ realistische abrechenbare Stunden.
Wir planen mit 40 bis 60 % Auslastung, also dem Anteil der verfügbaren Arbeitszeit, der auf bezahlte Leistung entfällt. Akquise, Angebote, Rechnungsstellung, Weiterbildung und Urlaub müssen trotzdem finanziert werden, auch wenn sie auf keinem Stundenzettel eines Kunden stehen. Nutzen Sie unseren Ratgeber zur Preisgestaltung für Freelancer und machen Sie aus dieser Untergrenze ein einheitliches Preisraster.
Schätzen Sie bei Festpreisarbeit die Lieferstunden intern und schlagen Sie einen dokumentierten Risikoaufschlag auf. Die Untergrenze sagt Ihnen, was Sie zum Überleben brauchen; sie bestimmt nicht den Wert des Auftrags.
Das Warten auf Zahlung einpreisen
Der US-Bericht von Atradius zum Zahlungsverhalten meldete überfällige Rechnungen bei 43 % der B2B-Verkäufe auf Kredit und durchschnittliche Zahlungsfristen von 45 Tagen ab Rechnungsstellung. Das sind Zahlen zum Lieferantenkredit, keine Prognose für Ihre Beratung, aber sie zeigen, warum der Zahlungszeitpunkt zu den kaufmännischen Entscheidungen gehört.
Multiplizieren Sie jede Rechnung mit Ihrer geschätzten Wahrscheinlichkeit pünktlicher Zahlung, um die erwarteten pünktlichen Eingänge abzuschätzen. Verschieben Sie dann die erwarteten Eingänge in Ihrer Liquiditätsplanung nach hinten und prüfen Sie, ob Sie Ihre Verpflichtungen noch decken. Diese Rechnung ersetzt keine vollständige Forderungsprognose.
Kaufmännische Regel: Wenn Sie den Zahlungszyklus des Kunden nicht finanzieren können, verhandeln Sie eine Anzahlung oder gestaffelte Abrechnung, statt das Risiko stillschweigend zu übernehmen.
Verwenden Sie Vertragsklauseln, die Zahlungsfrist, Mahnverfahren und das Recht festlegen, Arbeit bei unbestrittenen überfälligen Beträgen zu pausieren. Lassen Sie Zinsen, Vertragsstrafen und Pausierungsrechte von einem Anwalt vor Ort prüfen, bevor Sie sich darauf verlassen.
Vom Meilenstein bis zum Zahlungseingang abrechnen
Eine Zahlungsfrist verwaltet sich nicht von selbst. Die Zusammenfassung der britischen Regierung zu Zahlungsverzug ergab, dass 30-Tage-Fristen bei 54 % der Unternehmen mit Geschäftskunden Standard waren. Ihr Ablauf braucht trotzdem einen Verantwortlichen, einen Auslöser und einen nächsten Schritt, wenn die Zahlung ausbleibt.
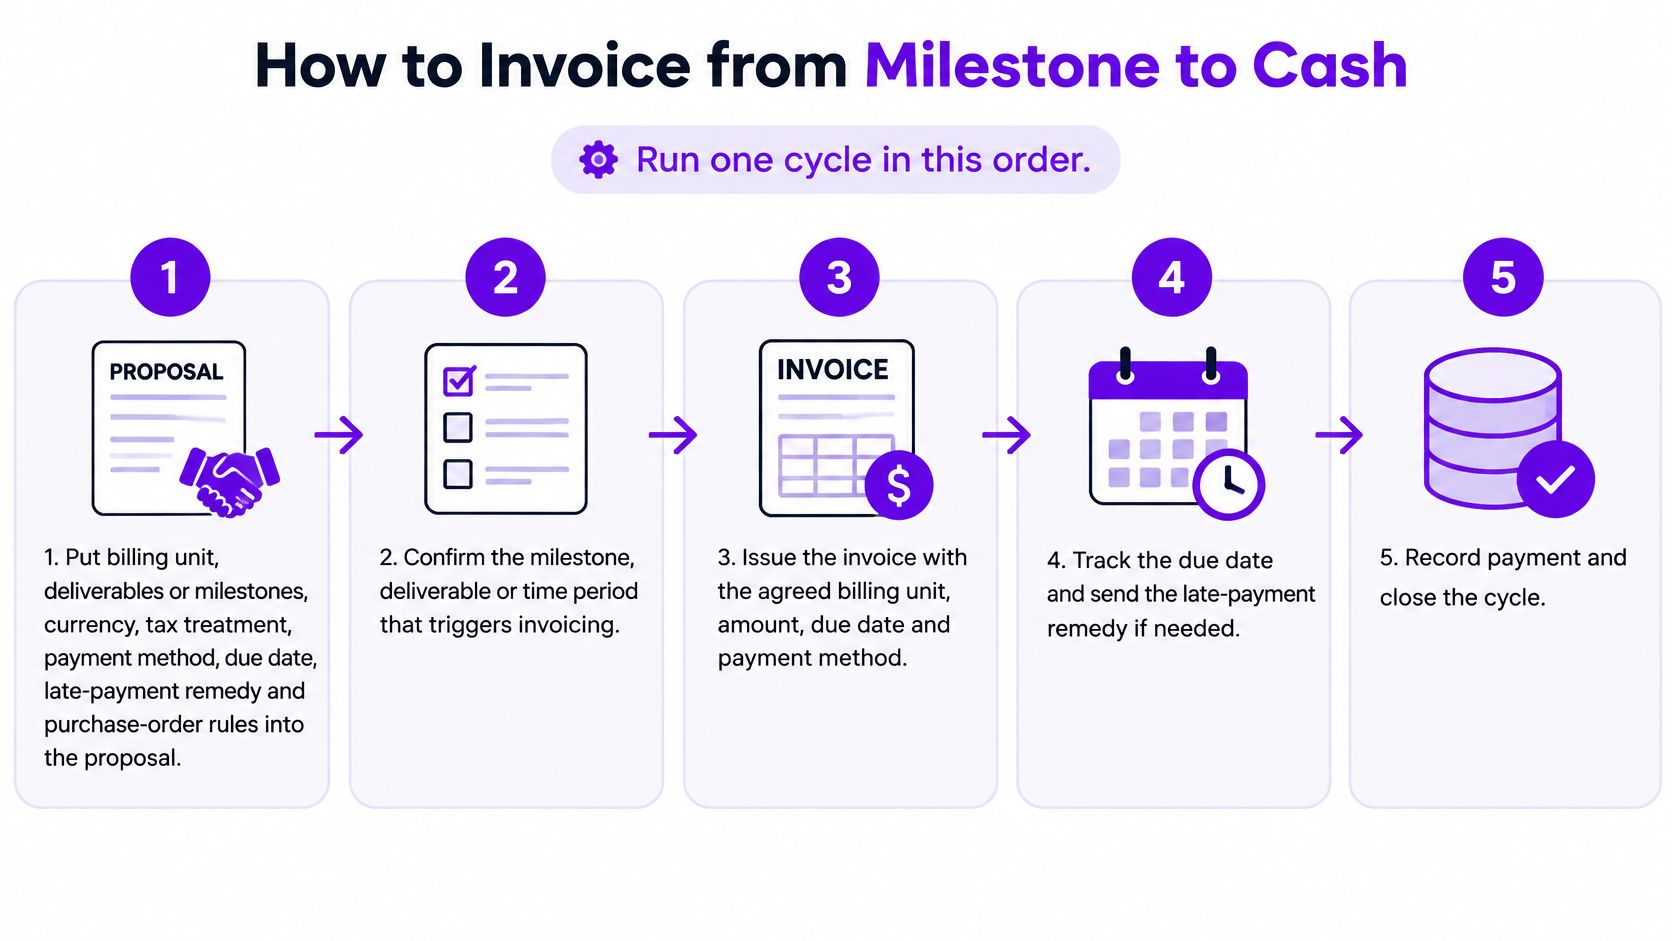
Durchlaufen Sie einen Zyklus in dieser Reihenfolge, von der kaufmännischen Vereinbarung bis zum Abgleich.
Vor Beginn der Leistung
Halten Sie die Zahlungsvereinbarung schriftlich fest. Nennen Sie Abrechnungseinheit, Leistungen, Währung, steuerliche Behandlung, Zahlungsweg, Fälligkeit, Folgen bei Verzug und Regeln zu Bestellnummern im Angebot oder Vertrag. Klären Sie Widersprüche zwischen Ihrem Angebot und den Einkaufsbedingungen des Kunden vor Beginn.
Prüfen Sie Käufer und Zahlungskontakt. Bestätigen Sie die juristische Person des Kunden und die Adresse der Kreditorenbuchhaltung, nicht nur die Daten Ihres Projektsponsors. Unsere Checkliste fürs Kunden-Onboarding hilft, das zu einem Teil der Einrichtung zu machen statt zu einer dringenden Aufgabe nach der Lieferung.
Begrenzen Sie das Risiko bei unbekannten Kunden. Verlangen Sie bei neuen oder finanziell unsicheren Käufern eine Anzahlung oder arbeiten Sie mit abgenommenen, abrechenbaren Meilensteinen. Eine Anzahlung senkt das Risiko, kann aber im Einkauf Reibung erzeugen, also sprechen Sie sie an, bevor der Kunde den Auftrag freigibt.
Bewahren Sie die Festpreis-Absicherungen beim Abrechnungsdatensatz auf. Legen Sie genaue Umfangsgrenzen, Korrekturlimits, Abhängigkeiten und Zahlungsmeilensteine zusammen ab. Kommt Kundenfeedback zu spät oder fällt eine Abhängigkeit aus, brauchen Sie die vereinbarten Folgen griffbereit, ohne die Verhandlung zu rekonstruieren.
Bei Abnahme und nach dem Versand
Stellen Sie die Rechnung, wenn der Abrechnungsauslöser eintritt. Stellen Sie die Rechnung, wenn der Meilenstein abgenommen ist oder der vereinbarte Abrechnungszeitraum endet. Fügen Sie die Abnahme-E-Mail oder den freigegebenen Stundennachweis bei, damit die Buchhaltung den Betrag einem Nachweis zuordnen kann.
Machen Sie die Zahlung ausführbar. Geben Sie einen nutzbaren elektronischen Zahlungsweg an und bestätigen Sie die Anforderungen an die Lieferantenanlage. Ein Bankkonto auf der Rechnung nützt nichts, wenn der Käufer Sie erst noch als Lieferanten freigeben muss.
Planen Sie Erinnerungen rund um die Fälligkeit. Senden Sie eine Erinnerung davor, am Fälligkeitstag und danach zu festen Eskalationspunkten. Nennen Sie Rechnungskennung, Betrag, Fälligkeit und bitten Sie direkt darum, Probleme bei der Bearbeitung zu melden.
Führen Sie ein Forderungsbuch. Erfassen Sie Rechnungsalter, zugesagtes Zahlungsdatum, Streitstatus und nächsten Schritt. Ein Zahlungsversprechen ist kein Zahlungseingang, also lassen Sie die Rechnung offen, bis das Geld abgeglichen ist.
Trennen Sie strittige und unstrittige Beträge. Bitten Sie den Kunden, die konkrete strittige Position und den Grund zu nennen. Fordern Sie die Zahlung des unstrittigen Saldos, während Sie den Rest klären, gegebenenfalls mit einer Gutschrift oder Korrektur.
Wenden Sie das vereinbarte Verfahren zur Arbeitspause an. Beginnen Sie nicht automatisch den nächsten Meilenstein, solange eine frühere Rechnung deutlich überfällig ist. Folgen Sie den Mahn- und Pausierungsbedingungen des Vertrags, statt während des Inkassos eine neue Regel zu verkünden.
Gleichen Sie Zahlungseingänge täglich ab. Ordnen Sie Zahlungen den Rechnungskennungen zu und prüfen Sie Teilzahlungen, Abzüge oder Bankgebühren. Markieren Sie eine Rechnung nicht als bezahlt, nur weil ein Kunde einen Screenshot der Überweisung geschickt hat.
Schließen Sie die Belegakte. Bewahren Sie Vertrag, Nachweis zum Kundenstandort, Umrechnungsgrundlage, steuerliche Belege, abgenommene Rechnung und Zahlungsbestätigung unter der Rechnungskennung auf.
Prüfen Sie vor dem Abschluss eines abgenommenen Meilensteins, dass die Rechnung erfolgreich zugestellt wurde, ihre Fälligkeit im Forderungsbuch steht und jemand für den nächsten Schritt zuständig ist.
Grenzüberschreitende Regeln zu Steuern, Währung und E-Rechnung
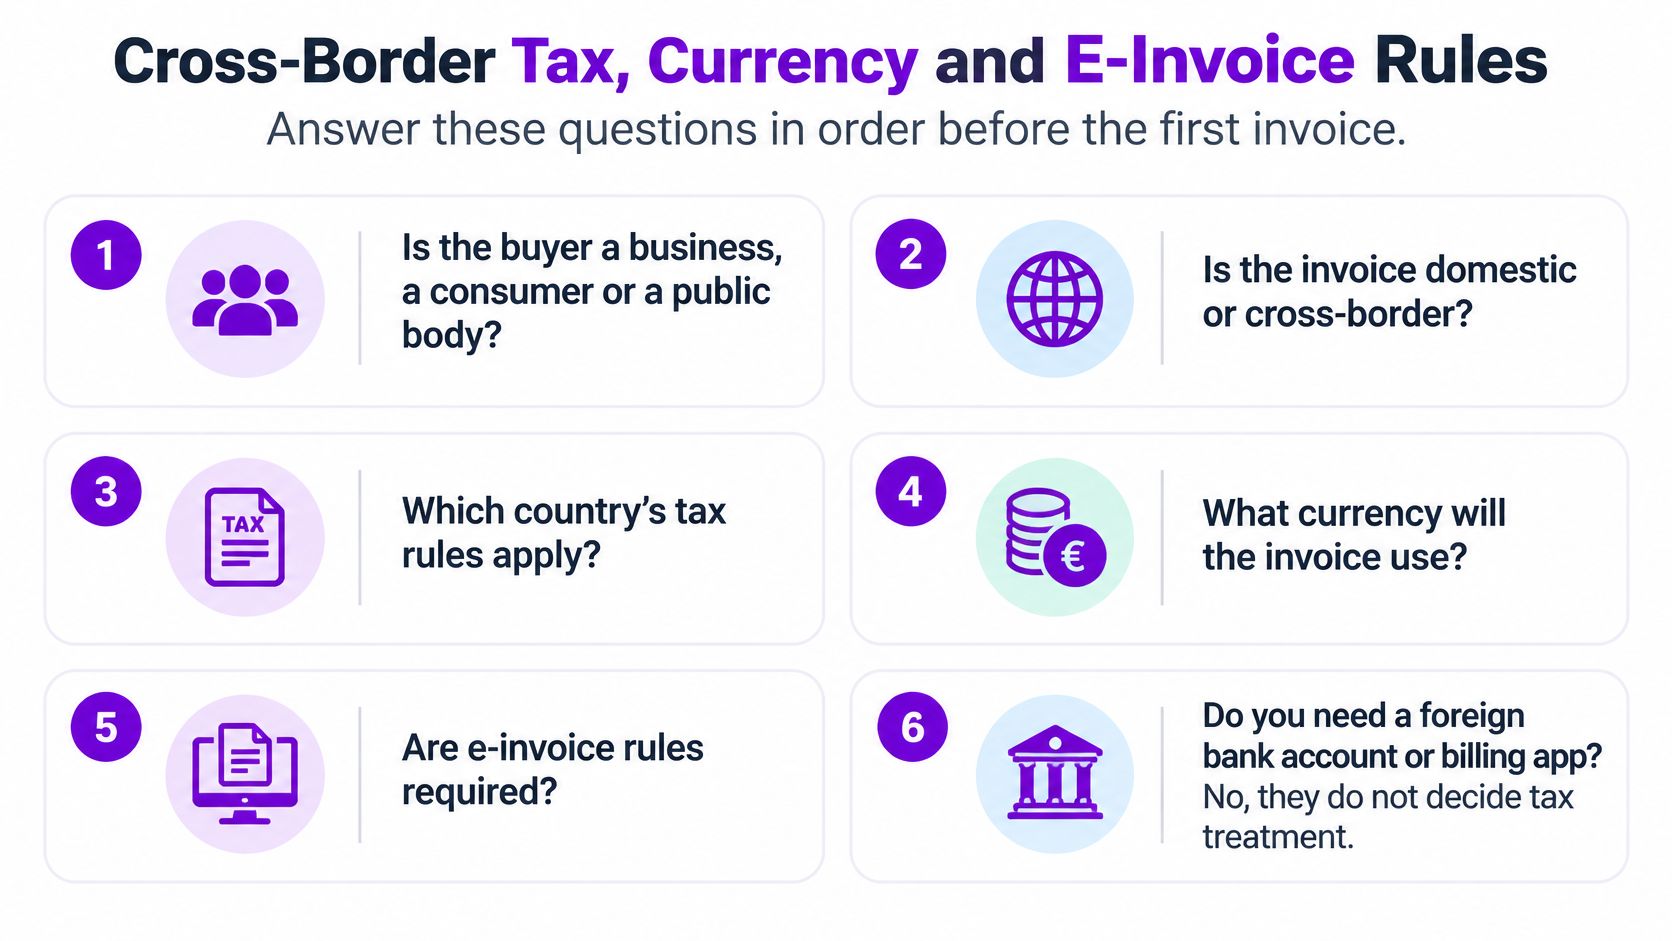
Ein ausländisches Bankkonto entscheidet nicht über die steuerliche Behandlung. Die Abrechnungs-App, die Sie nutzen, ebenso wenig. Eine grenzüberschreitende Rechnung erfordert Entscheidungen über Lieferanten, Käufer, Leistung, geltende Regeln und Übermittlungsweg.
Zum Beispiel beschreibt Qvalias Update zur Compliance bei E-Rechnungen die Pflicht für Unternehmen in Deutschland, konforme strukturierte E-Rechnungen ab dem 1. Januar 2025 empfangen zu können. Eine Empfangspflicht ist nicht dasselbe wie eine allgemeine Pflicht für jeden ausländischen Berater, dieses Format auszustellen, also klären Sie den Geltungsbereich, bevor Sie Ihren Ablauf ändern.
Die Rechtsordnung vor dem Dokument klären
Bestimmen Sie Käufer und Leistung. Ist der Kunde ein Unternehmen, ein Verbraucher oder eine öffentliche Stelle? Klären Sie Standort des Kunden und Einordnung der Leistung, statt anzunehmen, dass eine Leistung aus der Ferne automatisch ein Export ist. Bewahren Sie Vertrag und Nachweise zum Kundenstatus auf.
Unterscheiden Sie Freigabe und Zustellung. Verlangt ein geltendes System eine behördliche Validierung, bevor die Rechnung gültig ist, oder eine strukturierte Datei über einen akzeptierten Kanal? Fragen Sie den Einkauf des Kunden nach seiner Übermittlungsspezifikation und prüfen Sie die gesetzlichen Pflichten separat.
Legen Sie die Pflichtangaben der Rechnung fest. Bestätigen Sie, welche juristische Person, Steuernummer, steuerliche Begründung, Währung und Wechselkursgrundlage auf das Dokument gehören. Sind Sie beim Leistungsort oder bei der Quellensteuer unsicher, klären Sie den konkreten Vorgang vor der Ausstellung mit einem qualifizierten Steuerberater.
Sichern Sie Nachweise über die Leistung. Bewahren Sie Leistungsbeschreibung, Nachweise zum Kundenstandort, relevante Stundennachweise und Meilenstein-Abnahmen auf. Diese Unterlagen sollen erklären, was Sie geliefert haben, an wen und wo die geltenden Regeln die Leistung als erbracht ansehen.
Bestätigen Sie die akzeptierte Datei. Klären Sie, ob der Kunde ein PDF, eine Portalübermittlung oder eine strukturierte E-Rechnung braucht. Speichern Sie die übermittelte Datei und die Annahme- oder Ablehnungsantwort, nicht nur die lesbare Vorschau.
Vereinbaren, was Sie tatsächlich erhalten
Wählen Sie eine einzige Rechnungswährung und unterscheiden Sie sie von Ihrer Buchhaltungswährung. Speichern Sie Wechselkursquelle und maßgebliches Datum beim Vorgang, wenn eine Umrechnung nötig ist.
Berücksichtigen Sie vor der Zusage eines grenzüberschreitenden Satzes Überweisungsgebühren, Währungsumrechnung, Quellensteuer und Plattformgebühren. Klären Sie, wer Bankgebühren trägt und ob der Kunde Quellensteuer abziehen will. Ein Honorar kann rentabel aussehen, bis der Betrag auf Ihrem Konto niedriger ist als die vereinbarte kaufmännische Erwartung.
Vergleichen Sie Empfangswege mit unserem Leitfaden zum internationalen Banking, aber halten Sie die Zahlungsabwicklung getrennt von der Steuerentscheidung. Ein bequemes Empfangskonto legt nicht fest, wo Ihr Unternehmen steuerpflichtig ist.
Schließen Sie mit einer Belegmappe pro Rechnung ab. Sie sollte Vertrag, Belege zur Steuerentscheidung, akzeptierte Datei, Umrechnungsnachweis und schließlich die Zahlungsbestätigung enthalten. Dann wird aus einer späteren Kundenfrage oder Steuerprüfung ein Dokumentencheck statt einer E-Mail-Suche.
Wann sich die Automatisierung der Beraterabrechnung lohnt
Automatisieren Sie kein Format, das der Kunde ablehnt. Eine frühere Analyse der Europäischen Kommission zur elektronischen Rechnungsstellung ergab, dass 42 % der Großunternehmen E-Rechnungen versendeten oder empfingen, verglichen mit 22 % der kleinen und mittleren Unternehmen. Betrachten Sie diese Zahlen als historische Verbreitungswerte, nicht als aktuelle Abdeckung oder Beleg dafür, dass ein bestimmter Käufer Ihre Datei akzeptiert.
Wählen Sie den Übermittlungskanal pro Kunde und automatisieren Sie dann die wiederkehrende Arbeit darum herum. Ein umfassenderes System beseitigt keine Portalvorgaben eines Käufers.
Den Kanal vor der Software wählen
PDF, Portal oder strukturierte E-Rechnung
| Weg | Geeignet, wenn | Hauptrisiko |
|---|---|---|
| PDF per E-Mail | Geringes Volumen und der Kunde akzeptiert ein PDF | Der Einkauf oder eine Pflicht lehnt es ab |
| Kundenportal | Ein großer Käufer gibt vor, wie Rechnungen eingereicht werden | Doppelte Eingabe und Portalausfälle |
| Strukturierte E-Rechnung | Land oder Kunde verlangt eine strukturierte Datei | Zuordnungsfehler, abgelehnte Rechnungen, verspätete Gutschriften |
| Buchhaltungsexport | Die Bücher werden bereits in einem Hauptbuch geführt | Steuerfelder werden beim Export falsch zugeordnet |
Ein PDF lässt sich leicht prüfen und archivieren. Ein Portal liefert vielleicht einen Übermittlungsstatus, aber Sie müssen ihn mit Ihrem eigenen Forderungsbuch abgleichen. Strukturierte Übermittlung erfordert Tests von Kennungen, Steuercodes, Korrekturen und Empfangsbestätigungen, nicht nur das Erzeugen einer Datei.
Eine globale Vertex-Umfrage zur E-Rechnung ergab, dass 80 % der befragten Führungskräfte weltweit ihre Systemintegration in den folgenden zwei Jahren verbessern wollten. Integration ist laufende Arbeit, also rechnen Sie Wartung und Wiederherstellung in den Business Case ein.
Ein minimal funktionsfähiges Abrechnungssystem pflegen
Führen Sie eine einzige Nummernfolge und eine Forderungsliste mit Rechnungsalter, zugesagtem Zahlungsdatum, Streitkennzeichen und nächstem Schritt. Bewahren Sie Offline-Kopien von Verträgen, ausgestellten Rechnungen und Zahlungsnachweisen auf, dazu einen freigegebenen Ausweichweg für die Übermittlung, wo der Kunde einen zulässt.
Verfolgen Sie pro Kunde Forderungslaufzeit, überfälligen Anteil, strittigen Wert und Ausfallrisiko. Nutzen Sie automatische Erinnerungen für Routine-Nachfassen, aber kümmern Sie sich um das erste gebrochene Zahlungsversprechen persönlich.
Für Kunden, die PDFs akzeptieren, bietet unser Kostenloser Rechnungsgenerator einen Entwurf ohne neues Abo:
Parteien und Daten eintragen. Ergänzen Sie eingetragene Unternehmensdaten, den rechtlichen Namen und die Anschrift des Kunden, Rechnungskennung, Währung, Leistungszeitraum und Fälligkeit.
Rechnungspositionen hinzufügen. Verwenden Sie abgenommene Meilensteine oder freigegebene Stunden zum vertraglichen Satz.
Kaufmännische Angaben vervollständigen. Fügen Sie die passende steuerliche Begründung, Zahlungsinformationen und den vertraglichen Hinweis zum Zahlungsverzug hinzu.
Speichern und abgleichen. Legen Sie die Rechnung ab und übertragen Sie Gesamtbetrag, Steuer und Währung in Ihre Buchhaltung.
Informationen, die Sie in unsere Tools eingeben, einschließlich Rechnungsdetails und Kundennamen, bleiben auf Ihrem Gerät und werden nicht an einen Server, Dritte oder externe Dienste gesendet.
Wenn Sie KI nutzen, um Beschreibungen zu entwerfen oder Verwaltungs-Checklisten zu prüfen, bietet der BromeAI-Leitfaden zum Kombinieren von Modellen in einem KI-Workspace Kontext, um diesen Ablauf zu organisieren. Behalten Sie Steuerentscheidungen, die Prüfung von Bankdaten und die endgültige Rechnungsfreigabe unter menschlicher Kontrolle.
Fehler, durch die Beraterrechnungen unbezahlt bleiben
Eine Rechnung kann rechnerisch korrekt und trotzdem schwer freizugeben sein. Der sinnvolle Test ist nicht, ob sie professionell aussieht. Sondern ob der Käufer sie einem genehmigten Einkauf zuordnen kann, ohne Sie um eine Erklärung zu bitten.
Prüfen Sie diese Schwachstellen, bevor Sie dem Zahlungsprozess des Kunden die Schuld geben.
Hürden bei der Freigabe beseitigen
Vage Abnahmekriterien: Definieren Sie im Angebot ein beobachtbares fertiges Ergebnis. Die Freigabe sollte nicht davon abhängen, ob jemand die Arbeit für fertig hält.
Sammelabrechnung zum Monatsende: Rechnen Sie zum vereinbarten Auslöser ab, statt den Versand aus Verwaltungsgewohnheit aufzuschieben.
Fehlende Lieferantendaten: Sperren Sie den Versand, bis Steuerdaten und Bestellangaben zum Lieferantenstammsatz des Kunden passen.
Nicht nachverfolgbare Übermittlung: Speichern Sie die Portalquittung oder Zustellbestätigung, damit Sie eine unbezahlte von einer nicht zugestellten Rechnung unterscheiden können.
Unerklärte Teilzahlungen: Fordern Sie eine Zahlungsaufschlüsselung an, bevor Sie einen Abzug als Rabatt behandeln, den Sie gewährt hätten.
Verhindern, dass kaufmännische Lücken zu Inkassostreitigkeiten werden
Unbegrenzte Retainer: Legen Sie reservierte Kapazität, Fristen für Anfragen und den Satz oder das Freigabeverfahren für Mehrarbeit fest.
Garantierter Mehrwert bei wertbasierter Arbeit: Trennen Sie Ihre Leistungszusage von kaufmännischen Ergebnissen, die der Kunde steuert.
Angenommener Zahlungszeitpunkt: Planen Sie nach dem tatsächlichen Verhalten jedes Kunden, statt die schriftliche Frist als garantiertes Eingangsdatum zu behandeln.
Abhängigkeit von Plattformen: Bewahren Sie nutzbare Unterlagen und einen vereinbarten Ausweichweg auf, damit ein Ausfall Ihre Abrechnungslage nicht auslöscht.
Nicht freigegebene Änderungen der Bankverbindung: Prüfen Sie Änderungen über einen bekannten Kontaktweg, bevor Sie sich auf neue Zahlungsanweisungen verlassen.
Priorität bei der Prüfung: Beheben Sie den Fehler, der am meisten Geld verzögert hat, nicht das kosmetische Problem, das am leichtesten auffällt.
Prüfen Sie bei strittigen Salden und Arbeitspausen, ob das vereinbarte Verfahren eingehalten wurde, statt einen weiteren Mahnstrang zu beginnen. Prüfen Sie bei internationaler Arbeit, ob Steuerentscheidung und Währungsbehandlung vor der Übermittlung dokumentiert wurden.
Prüfen Sie eine kleine Auswahl kürzlich ausgestellter Rechnungen. Markieren Sie, wo jede hängen blieb, ermitteln Sie, wer welche Information brauchte, und ändern Sie das betreffende Angebotsfeld, den Lieferantenstammsatz oder die Versandprüfung. Eine weitere Erinnerung löst keine Rechnung, die der Käufer nicht freigeben kann.
Bedingungen festlegen, dann die Rechnung senden
Nehmen Sie den nächsten abgenommenen Auftrag und öffnen Sie sein Angebot erneut. Bestätigen Sie Abrechnungseinheit, Währung, steuerliche Begründung, Zahlungsfrist und Folgen bei Verzug. Fehlt eine Bedingung, klären Sie sie, bevor Sie die nächste Rechnung senden.
Halten Sie Ihr Preisraster auf einer einzigen Seite. Prüfen Sie es jedes Quartal und immer dann, wenn sich Kosten, Auslastung, Steuerpflichten oder Kundenstamm ändern.
Die letzte Prüfung vor dem Versand
Vereinbarung abbilden: Verwenden Sie die vertragliche Gesellschaft, die Abrechnungsgrundlage und die Beschreibung des abgenommenen Meilensteins.
Zustellung bestätigen: Senden Sie über den freigegebenen Kanal des Kunden und bewahren Sie dessen Bestätigung auf.
Nachfassen zuweisen: Tragen Sie Fälligkeit und nächsten Schritt in die Forderungsliste ein.
Belege ablegen: Legen Sie Vertrag und Rechnung zusammen ab und ergänzen Sie den Zahlungsnachweis bei Eingang.
Für vertrauliche Dokumente, die außerhalb eines Einkaufssystems geteilt werden, erklärt PDFWix, wie Sie PDFs mit AES-256-Verschlüsselung schützen. Bestätigen Sie, dass der Empfänger einen verschlüsselten Anhang verarbeiten kann, und teilen Sie das Passwort separat mit.
Senden Sie die Rechnung, wenn die Abnahme die Abrechnung auslöst. Bewahren Sie alles unter der Rechnungskennung auf, damit die nächste Rückfrage eine klare Antwort hat.
Mazurly bietet einen kostenlosen Rechnungsgenerator und praktische Hilfe zu Preisgestaltung, Zahlungen und grenzüberschreitender Unternehmensverwaltung. Besuchen Sie Mazurly und entwerfen Sie Ihre nächste Beraterrechnung, nutzen Sie dann den vereinbarten Übermittlungskanal und notieren Sie die Fälligkeit, bevor Sie zur Arbeit zurückkehren.