Лучшая дебетовая карта для путешествий: комиссии, лимиты и запасные карты
Оглавление
- Какая дебетовая карта подходит под ваш формат поездок
- Почему приём карты важнее бонусов
- Сколько на самом деле стоят оплата картой и снятие наличных
- Стопка расходов построчно
- Динамическая конвертация — комиссия, которую выбирают случайно
- Расчёт на реалистичный месяц
- Оцените карту и уточните у эмитента до вылета
- Порядок оценки
- Пример расчёта для повторения
- Что эмитент должен подтвердить письменно
- Приём карт, кошельки и запасная платёжная система
- О чём говорит меняющийся набор способов оплаты
- Постройте четыре уровня
- Защита от мошенничества и отдельные деньги на поездку
- Почему для многих путешественников безопасность важнее цены
- Разница в движении денег по сравнению с кредиткой
- Что проверить перед поездкой
- Долгие поездки, удалённый доход и мультивалютные остатки
- Комиссии за снятие за три месяца
- Двойная конвертация удалённого дохода
- Выберите карту и проверьте настройки до вылета
- Выводы по ситуациям
В опросе 2024 года среди 2 000 британских туристов по заказу Post Office Travel, 45% платили комиссии за использование банковской карты за пределами Великобритании за предыдущие 12 месяцев, в среднем 21,79 £ в год. Эта цифра меняет подход к поиску лучшей дебетовой карты для путешествий. Проблема обычно не в одной громкой комиссии, а в стопке мелких сборов, лимитов и точек отказа, которые замечаешь только после поездки, если заранее не просчитать всю схему.
Какая дебетовая карта подходит под ваш формат поездок
Ни одна карта не выигрывает в каждой поездке, поэтому лучшая дебетовая карта — та, у которой самая низкая общая стоимость и которая проходит проверки на приём и защиту от мошенничества. Начните с формата поездки, а не с рейтинга. Правильный приоритет зависит от того, как вы тратите.
| Формат поездки | Основные траты | Что снижать в первую очередь | Обязательная функция |
|---|---|---|---|
| Короткий отпуск в одной стране | Отели, еда, транспорт | Комиссия за зарубежные транзакции | Без зарубежной комиссии, чип и ПИН, бесконтактная оплата |
| Поездка по нескольким странам до четырёх недель | Оплата картой и наличные | Фиксированная комиссия банкомата плюс курсовая наценка | Широкий доступ к банкоматам, высокий дневной лимит снятия |
| Долгое пребывание от трёх месяцев | Аренда, счета, регулярные снятия | Накопленные расходы на банкоматы и конвертацию | Дешёвые снятия, мультивалютный остаток, мгновенная блокировка |
| Удалённый работник с доходом в иностранной валюте | Поступления от клиентов, онлайн-покупки | Конвертация дохода и расходов | Прозрачный курс, мультивалютный счёт |
| Деловой путешественник с расходами на поездку | Перелёты, жильё, обеды с клиентами | Риск споров и мошенничества | Отдельный счёт, виртуальная карта, быстрое оспаривание |
Почему приём карты важнее бонусов
Выбор дебетовой карты — это прежде всего вопрос надёжности: вы платите ею за транспорт, кофе, продукты и в мелких магазинах, где отказ портит весь день. Дневник потребительских платежей ФРС США сообщил, что в среднем потребители совершали 46 платежей в месяц в 2023 году, причём на дебетовые карты приходилось 30% всех ежемесячных платежей а на кредитные — 32%. То же исследование показало, что наличные и дебетовые карты одинаково использовались для покупок до 25 $ — впервые в истории этого исследования наличные не стали главным средством для небольших покупок.
Это важно и за границей. Если карта подходит для покупки билета, но не срабатывает в бесконтактном транспорте, на заправках с чипом и ПИН-кодом или при онлайн-пополнении, вы выбрали не ту дешёвую карту. Проверьте охват платёжной системы, бесконтактную оплату, защиту от мошенничества и обработку международных операций до того, как сравнивать кешбэк и второстепенные бонусы.
Найдите строку, которая соответствует вашей поездке, и отметьте одну колонку, где нельзя идти на компромисс. Короткий отпуск наказывает процентную комиссию. Поездка по нескольким странам наказывает фиксированные комиссии банкоматов и низкие лимиты. Долгое пребывание или удалённая база наказывает всё, что повторяется каждую неделю, потому что мелкие расходы копятся месяцами.
Сколько на самом деле стоят оплата картой и снятие наличных
Заявленная зарубежная комиссия карты — лишь одна строка в стопке расходов. Эмитенты рекламируют строку, которую контролируют. Вы платите все строки, которые применяются.
Схема ниже разделяет сборы, чтобы вы могли оценить каждый отдельно, а не верить рекламному заявлению.
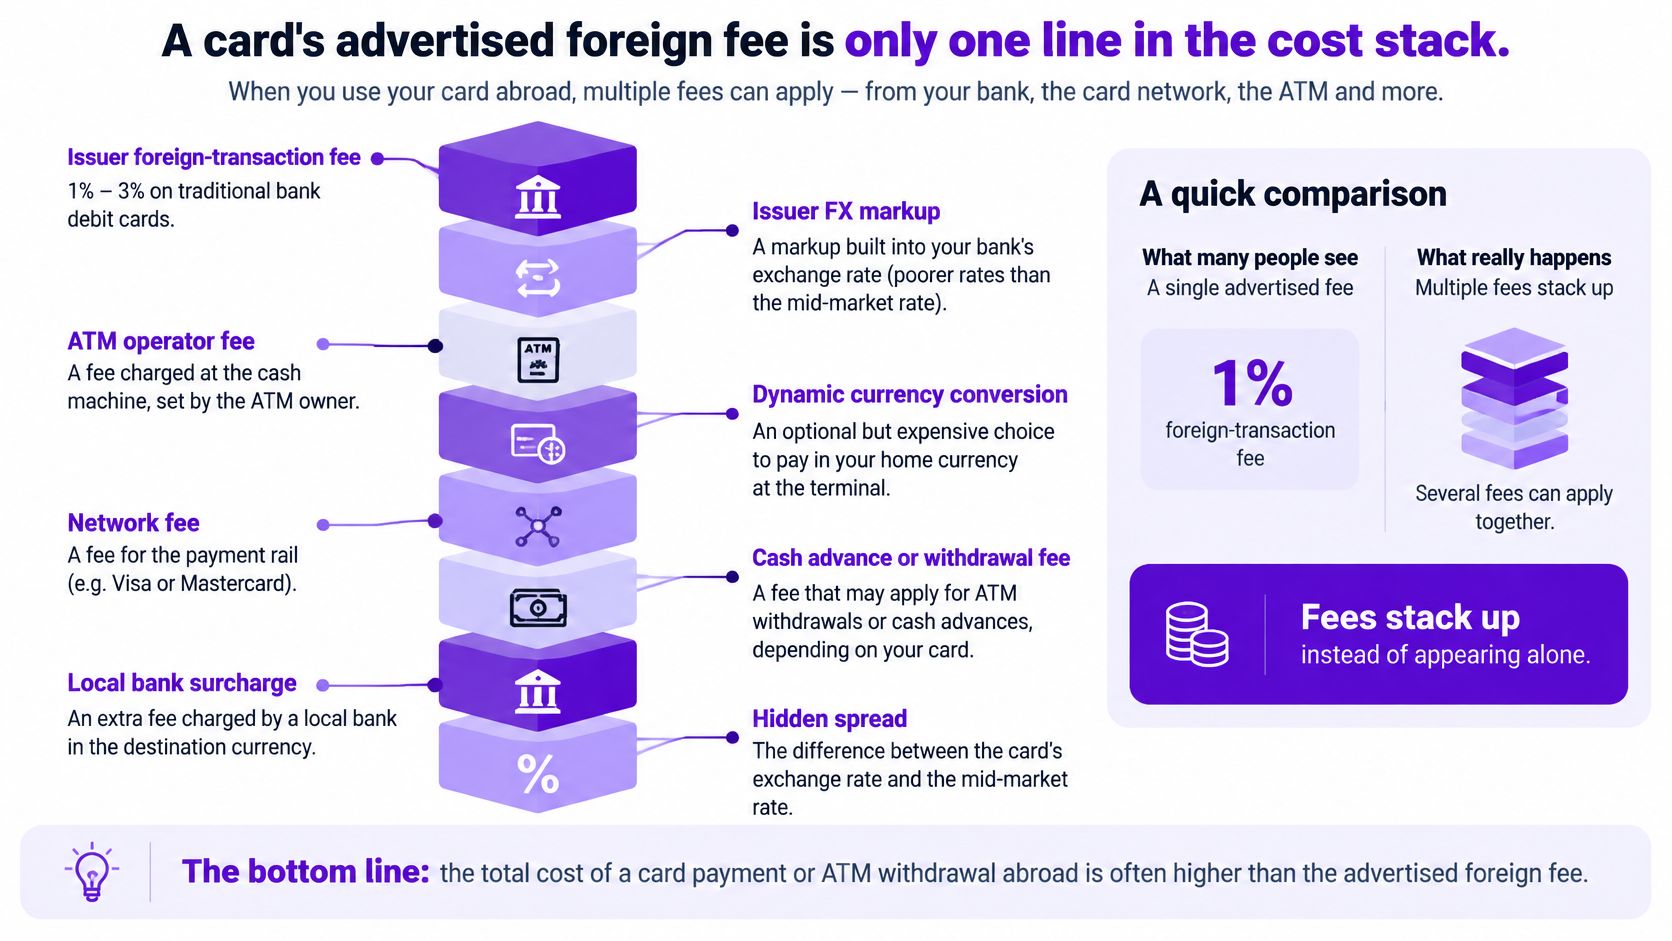
Стопка расходов построчно
Дебетовые карты традиционных американских банков часто добавляют комиссию за зарубежные транзакции от 1% до 3%, а снятие в зарубежных банкоматах может добавить фиксированную комиссию эмитента 2–5 US$ плюс сбор оператора зарубежного банкомата, согласно рекомендациям Yahoo Finance о комиссиях за зарубежные транзакции. При тратах в поездке на сумму, эквивалентную 1 000 US$ в месяц, одна только комиссия эмитента 3% стоит 30 US$. Четыре снятия могут добавить ещё 8–20 US$ до сборов местных банкоматов.
Сборы платёжных систем скрыты под тарифами эмитента. Приведённые там данные правительства США сообщают, что Visa применяет International Service Assessment в размере 1,0% — когда нужна конвертация валюты, а Mastercard взимает комиссию за конвертацию 1,0%. Mastercard также может взимать трансграничный сбор 0,8% — если зарубежная операция проводится в домашней валюте карты. От того, берёт ли эмитент сбор системы на себя или перекладывает его на вас, зависит, значит ли «без зарубежной комиссии» то, что вы думаете.
| Статья расходов | Типичный диапазон | Когда применяется | Что проверить |
|---|---|---|---|
| Комиссия эмитента за зарубежные транзакции | 1–3% по дебетовым картам традиционных банков | Каждая оплата картой за рубежом | Комиссия, указанная в тарифах карты |
| Фиксированная комиссия эмитента за снятие | 2–5 US$ за снятие | Каждое снятие наличных за рубежом | Комиссия за снятие и бесплатный лимит в месяц, если есть |
| International Service Assessment от Visa | 1.0% | Когда нужна конвертация валюты | Перекладывает ли её эмитент |
| Комиссия Mastercard за конвертацию | 1.0% | Когда нужна конвертация валюты | Перекладывает ли её эмитент |
| Трансграничный сбор Mastercard | 0.8% | Зарубежная операция в домашней валюте | Добавляет ли эмитент свою комиссию |
| Наценка динамической конвертации | Наценка продавца или банкомата на терминале | Терминал или банкомат предлагает оплату в домашней валюте | Откажитесь и платите в местной валюте |
Динамическая конвертация — комиссия, которую выбирают случайно
Когда терминал предлагает списать деньги в вашей домашней валюте, конвертацию контролирует продавец или банкомат. Рекомендации Visa для путешественников советуют отказываться от такой конвертации и выбирать местную валюту, чтобы обмен провела платёжная система или эмитент. Visa также предупреждает, что снятие за рубежом может включать и сбор оператора банкомата, и курсовую комиссию эмитента, и отмечает, что банкоматы есть более чем в 2 млн точек по всему миру.
Так что охват обычно не проблема. Проблема — стоимость каждого снятия и дневной лимит. Карта со слишком низким лимитом наличных заставляет снимать чаще, а каждое лишнее снятие может принести ещё одну фиксированную комиссию и ещё один сбор оператора. Поэтому низкая процентная комиссия может проиграть карте с более высоким лимитом и меньшим числом крупных снятий.
Видео ниже показывает, как такие комиссии выглядят на практике, — это помогает, когда вы сравниваете тарифы эмитентов бок о бок.
Расчёт на реалистичный месяц
Допустим, за месяц вы тратите по карте эквивалент 1 000 US$ и снимаете наличные четыре раза. При комиссии эмитента 3% оплата картой обходится в 30 US$. Четыре снятия добавляют 8–20 US$ только фиксированных комиссий эмитента, не считая сборов зарубежного оператора. Видимая сумма у эмитента уже составляет 38–50 US$ за месяц — и это без конвертационных сборов, которые перекладывает эмитент, и без динамической конвертации, если вы согласитесь на неё на терминале.
Если наличных больше, на первый план выходит фиксированная комиссия. Восемь снятий стоят 16–40 US$ комиссий эмитента по 2–5 US$ за каждое. Если сравнивать две карты — одну без зарубежной комиссии, но с 5 US$ за снятие, и другую с небольшой платой за конвертацию, но дешёвыми снятиями, — победитель целиком зависит от того, как часто вы снимаете наличные.
Практическое правило: Оценивайте оплату картой и снятие наличных как два разных продукта. Карта может быть отличной в одном и слабой в другом.
Считайте карту ещё и системой доступа и контроля рисков. Рекомендации FDIC для путешественников подтверждают, что большинство карт, которыми пользуются дома, обычно работают и в зарубежных банкоматах, но советуют до отъезда уточнить у банка комиссии банкоматов и зарубежных операций для конкретной страны. Проверка должна охватывать дневной лимит, географические ограничения и то, берёт ли банк зарубежную комиссию просто потому, что иностранный продавец провёл операцию в вашей домашней валюте.
Прежде чем отбирать карты, прочитайте наше руководство о том, как избежать комиссий за зарубежные транзакции и примените здесь тот же тест. Ожидаемые траты, количество и размер снятий и политика перекладывания сборов дают итоговую сумму. Рекламный заголовок даёт только маркетинг.
Оцените карту и уточните у эмитента до вылета
Сначала оценка, потом заявка. Понадобятся ожидаемые траты, ваш режим снятия наличных и письменные тарифы каждой карты.
Схема ниже превращает эти данные в сопоставимую сумму за месяц и за год.
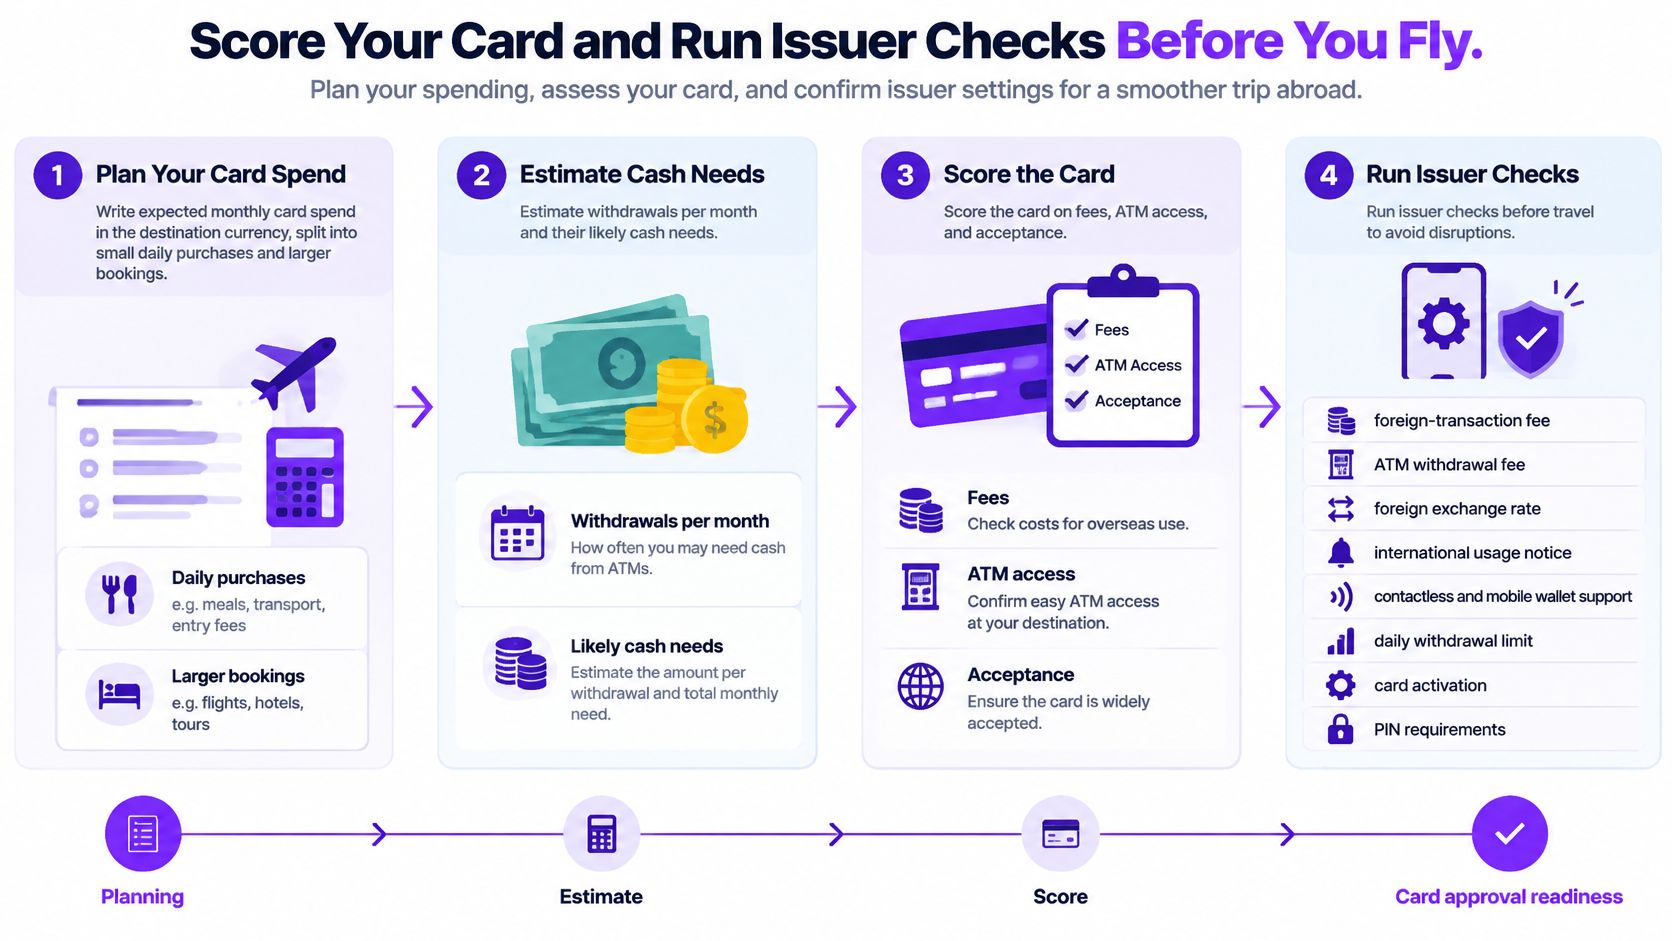
Порядок оценки
Запишите ожидаемые траты по карте в месяц: разделите их на мелкие ежедневные покупки и крупные бронирования, потому что лимиты и блокировки средств влияют на них по-разному.
Оцените число снятий в месяц: отметьте среднюю сумму и самую большую разовую потребность в наличных, например залог или транспорт в сельской местности.
Примените ставку зарубежной комиссии: умножьте ставку на траты по карте. Затем прибавьте фиксированную комиссию эмитента за снятие, умноженную на число снятий.
Добавьте перекладываемые сборы за конвертацию: учтите любую комиссию платёжной системы за конвертацию, которую перекладывает эмитент. Исходите из того, что вы откажетесь от динамической конвертации и выберете местную валюту.
Проверьте дневной лимит снятия: убедитесь, что он покрывает самую большую потребность в наличных без повторных походов к банкомату и повторных комиссий.
Оцените приём: проверьте основные страны, работу с чипом и ПИН-кодом, бесконтактную оплату и то, работает ли кошелёк, когда терминал офлайн.
Оцените риски мошенничества: оцените скорость блокировки, надёжность уведомлений, наличие виртуальных карт и поддержку при спорах.
Сравните годовые суммы: самая низкая сумма выигрывает, только если оценки приёма и защиты приемлемы. Дешёвая карта, которой нельзя расплатиться или которую нельзя заблокировать, не дешёвая.
Используйте таблицу снятий, чтобы быстро перемножить фиксированные комиссии. Сбор зарубежного оператора добавляется в каждой строке.
| Формат поездки | Снятия | Итого фиксированных комиссий эмитента |
|---|---|---|
| Поездка на неделю с двумя снятиями | 2 | 4–10 US$ |
| Месяц за границей с четырьмя снятиями | 4 | 8–20 US$ |
| Долгое пребывание с восемью снятиями | 8 | 16–40 US$ |
| Поездка на наличных с 30 снятиями | 30 | 60–150 US$ |
Пример расчёта для повторения
Возьмите 1 000 US$ ежемесячных трат за рубежом, комиссию эмитента 3% и четыре снятия. Оплата картой стоит 30 US$. Снятия добавляют 8–20 US$. Исходная сумма — 38–50 US$ в месяц, или примерно втрое больше за трёхмесячное пребывание, если схема не меняется.
Обнулите только комиссию банкомата — и сумма снизится на 8–20 US$ в месяц. Обнулите только зарубежную комиссию — и она снизится на 30 US$. Так вы поймёте, какую функцию искать в первую очередь. Тем, кто много платит картой, важен процент. Тем, кто часто снимает наличные, важны фиксированная комиссия и дневной лимит.
Не усредняйте поездку до вымышленного обычного месяца, если в первую неделю будут залоги, междугородние переезды и арендодатели, берущие только наличные. Оцените дорогую неделю отдельно.
Что эмитент должен подтвердить письменно
Каждая проверка ниже предотвращает конкретный сбой. Если эмитент не может чётко ответить, смените карту до отъезда, а не проверяйте её в банкомате аэропорта.
Зарубежные комиссии и комиссии банкоматов для вашей страны: не придётся узнавать о доплате за страну уже после посадки.
Дневной лимит и географические ограничения: не будет отказа в снятии, когда нужно заплатить за аренду, залог или дальнейший переезд.
Блокировка незнакомых стран по умолчанию: первая же настоящая покупка за рубежом не вызовет блокировку, которую не снять быстро.
Международный номер поддержки и порядок срочной замены: потерянная карта не обернётся потерянной неделей. Проверьте канал связи до вылета.
Чип и ПИН-код: не будет отказов на автоматических терминалах, платных дорогах и турникетах, где не принимают подпись или магнитную полосу.
Сборы за операции в домашней валюте: не придётся платить зарубежную комиссию за операцию, которую иностранный продавец провёл в вашей домашней валюте.
Уведомления в реальном времени и блокировка в приложении: скомпрометированная карта не опустошит счёт, пока вы спите в другом часовом поясе.
Запасная карта другой платёжной системы: сбой одной системы или банка не лишит вас доступа ко всем картам.
Ограничьте роль дебетовой карты. Она подходит для снятия наличных и контролируемых ежедневных трат. Она хуже подходит для крупных залогов и предварительных блокировок в отелях и прокате авто, потому что такие блокировки замораживают ваши собственные деньги, а спор по дебетовой карте не возвращает остаток, пока вы ждёте. По возможности используйте для таких блокировок другой способ оплаты, а дебетовую карту оставьте для денег, которые собираетесь потратить.
Приём карт, кошельки и запасная платёжная система
Одна карта — одна точка отказа. Приём и доступ к кошелькам теперь входят в выбор карты, потому что меняется сам набор способов оплаты.
Иерархия ниже показывает, почему многоуровневая система лучше плана, построенного только на карте.
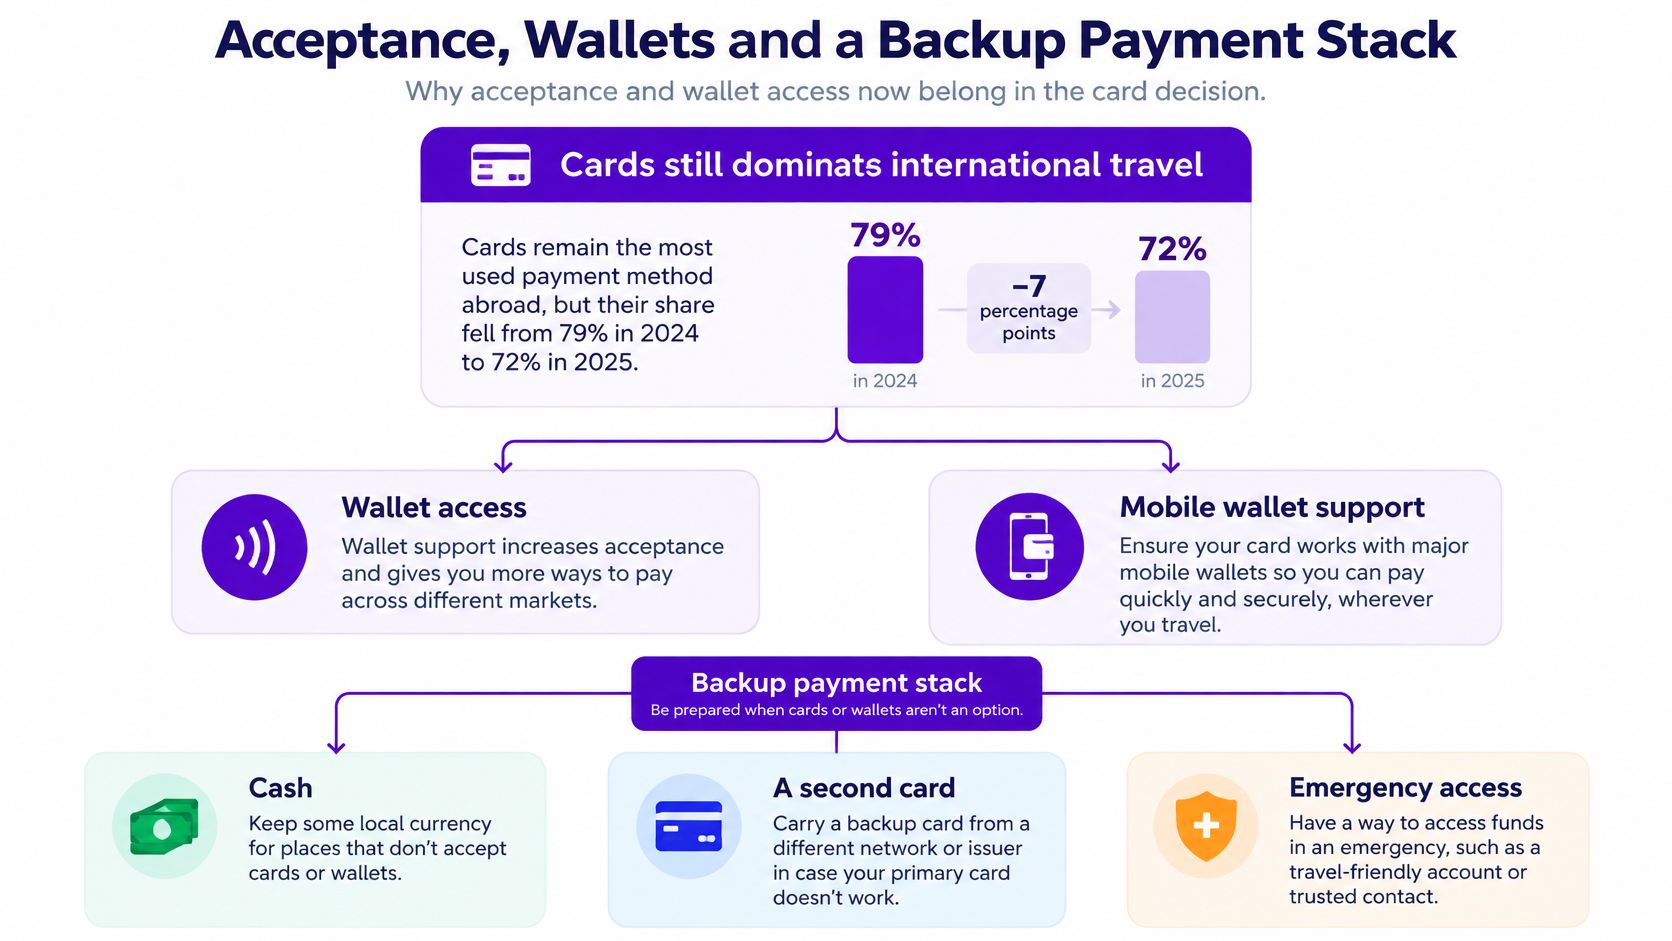
О чём говорит меняющийся набор способов оплаты
Карты по-прежнему лидируют в международных поездках, но их доля снизилась с 79% в 2024 году до 72% в 2025-м, а использование цифровых кошельков выросло с 20% до 28%, согласно пресс-релизу IATA о платёжных привычках пассажиров. Приведённые там данные независимых опросов показывают, что на дебетовые и кредитные карты приходилось по 42% зафиксированных платежей за рубежом, а наличные шли следом с 40%.
Читайте эти цифры как техническое задание. Карты лидируют, кошельки растут, а наличные никуда не делись. Схема, построенная только на одном из трёх, игнорирует то, как люди платят.
Постройте четыре уровня
Основная дебетовая карта: ваша карта с самой низкой общей стоимостью для ежедневных трат и банкоматов, в повседневном кошельке.
Запасная карта: другая платёжная система или другой банк, хранится отдельно, чтобы кража, блокировка или сбой не лишили вас доступа. Если раскладываете карты по разным сумкам, отслеживаемые варианты вроде кошельков CITYSHEEP с отсеком для AirTag помогут знать, где физически находится каждая карта.
Запас наличных: достаточно местной валюты для продавцов, которые не принимают карты, коротких поездок и времени, пока оформляется замена карты.
Кошелёк в телефоне: дополнительный вариант для бесконтактных терминалов, а не единственный план. Он не сработает, если телефон потерян, сел или терминал офлайн.
Храните основную и запасную карты в разных сумках. Держите экстренные наличные отдельно от обеих. Если всё лежит в одном кошельке, у вас не резерв, а связка.
Некоторые продавцы также предпочитают местные системы мгновенных платежей, которые иностранная карта не всегда заменит. Это ещё одна причина держать наличные в системе. Для крупных бронирований, где бонусы или более надёжное оспаривание важнее доступа к наличным, в нашем руководстве «Как использовать баллы кредитной карты» объясняется, когда кредитная карта заслуживает места рядом с дебетовой.
Защита от мошенничества и отдельные деньги на поездку
Самая низкая комиссия дебетовой карты может обернуться плохой сделкой, если предупреждение о мошенничестве или спор сделают деньги на поездку недоступными. Поскольку средства списываются прямо с вашего доступного остатка, несанкционированная операция может нарушить платежи на время расследования эмитента.
Почему для многих путешественников безопасность важнее цены
Безопасность операций стала главной заботой при выборе способа оплаты в потребительском опросе 2025 года — её назвали 51% респондентов, опередив удобство с 45% и комиссии за операции с 37%, согласно отчёту Paysafe Inside the Wallet. В отчёте также приводится глобальное исследование, в котором 48% респондентов из финансовой отрасли назвали тестирование карт встречавшимся способом атаки. Мошенники проводят мелкие авторизации, чтобы проверить, работают ли украденные данные карты, а затем могут попытаться списать крупные суммы.
Для предоплаченных туристических продуктов проверьте, насколько надёжен доступ к счёту и как провайдер работает с жалобами. Это важно наравне с курсом обмена.
Разница в движении денег по сравнению с кредиткой
С кредитной картой оспариваемое списание на время проверки затрагивает деньги эмитента. С дебетовой деньги уже ушли с вашего счёта. Для фрилансера или основателя это может означать меньше денег на зарплаты, софт или налоги, пока спор не решён.
Держите на карте для поездки только ту сумму, без которой сможете обойтись, пока рассматривается спор.
Что проверить перед поездкой
Уведомления в реальном времени: убедитесь, что операции вызывают мгновенные уведомления, включая мелкие тестовые списания.
Мгновенная блокировка и разблокировка: убедитесь, что можете заблокировать карту в приложении, не звоня эмитенту через часовые пояса.
Виртуальные карты: по возможности используйте отдельные номера для онлайн-бронирований, чтобы взлом продавца не раскрыл данные вашей физической карты.
Лимиты трат: установите дневной лимит ниже остатка на счёте, чтобы ограничить сумму, которую можно потратить за день.
Надёжность уведомлений: проверьте уведомления в роуминге и через Wi-Fi отеля. Задержка уведомлений может задержать вашу реакцию.
Отдельные счета: разделяйте личные, рабочие и туристические деньги, чтобы проблема с картой не затронула все остатки.
Счёт для поездки с небольшим остатком ограничивает сумму под угрозой, если карту скомпрометируют или заблокируют. Пополняйте его по мере надобности. Карта с более высокими комиссиями может в итоге обойтись дешевле, если её блокировка и обработка споров ограничат финансовые последствия инцидента.
Долгие поездки, удалённый доход и мультивалютные остатки
Долгие поездки меняют расчёт, потому что главным источником расходов становится повторение, а не рекламная комиссия. То, что в отпуске стоит пару долларов, за сезон может стоить сотни.
Комиссии за снятие за три месяца
Трёхмесячное пребывание с восемью снятиями обходится в 16–40 US$ комиссий эмитента за снятие по 2–5 US$ за каждое, не считая сборов оператора, по диапазону комиссий из стопки расходов выше. Снимайте чаще — и фиксированная комиссия станет первым рычагом для проверки. Карта с дешёвыми снятиями, мультивалютным остатком и мгновенной блокировкой обычно выигрывает у карты, которая рекламирует только низкий процент за зарубежные операции.
Рассчитывайте запас наличных по дневному лимиту снятия. Если лимит не покрывает месячный залог за аренду за одно-два снятия, вы заплатите больше комиссий и чаще будете ходить к банкомату. Уточните лимиты счёта для крупных платежей, например аренды, заранее: дебетовая карта может отклонить суммы, которые ваш домашний банк провёл бы без вопросов. Если вы планируете базу за границей, а не поездку, советы по переезду для новых экспатов помогут выстроить порядок небанковских решений вокруг переезда.
Двойная конвертация удалённого дохода
Удалённые работники с доходом в иностранной валюте несут вторую статью расходов. Доход может конвертироваться при поступлении и ещё раз при трате. Сравните курс при конвертации дохода с курсом при оплате картой и проверьте, может ли мультивалютный счёт хранить доход в исходной валюте, пока он не понадобится.
Сначала проверяйте конвертацию дохода, если большая часть денег приходит в валюте, которую вы не тратите. Сначала проверяйте комиссии за снятие, если большая часть трат — местные наличные. Наш обзор лучших международных банков рассказывает о структурах счетов для хранения остатков в разных валютах. Если доход приходит на тот же счёт, к которому привязана карта для поездок, перенесите траты по карте на счёт с небольшим остатком, чтобы скомпрометированная карта не добралась до месячного заработка.
Выберите карту и проверьте настройки до вылета
Единой лучшей дебетовой карты для путешествий не существует. Есть карта, чьи общая стоимость и защита от сбоев подходят вашей поездке.
Путь короткий. Найдите свою строку в таблице быстрого выбора, пройдите шаги оценки со своими реальными тратами и числом снятий, получите письменные ответы эмитента, а затем возьмите основную карту и запасную в другой платёжной системе.
Выводы по ситуациям
Короткий отпуск: карта без зарубежной комиссии с чипом и ПИН-кодом, бесконтактной оплатой и запасная карта, которая хранится отдельно.
Долгое пребывание: карта с дешёвыми снятиями, мультивалютными остатками и мгновенной блокировкой, оценённая по накопленной стоимости снятий.
Деловая поездка: отдельный счёт с виртуальными картами и быстрым оспариванием, отделённый от рабочих средств.
Удалённый работник с доходом в иностранной валюте: прозрачный курс и при конвертации дохода, и при тратах, с остатками в той валюте, в которой вы получаете деньги.
Самая дешёвая карта может оказаться худшим выбором, если её потеря лишит вас доступа к рабочим средствам.
Когда карта выбрана, завершите подготовку к поездке. Раздел «Путешествия» на Mazurly рассказывает про визы, eSIM и стоимость жизни, которые в любом плане долгого пребывания стоят рядом с банковскими вопросами.
Выберите карту на этой неделе, проведите проверки у эмитента до бронирования чего-либо невозвратного и сохраните экстренный номер эмитента в двух местах, не зависящих от одного телефона. Затем в начале поездки проверьте карту небольшой покупкой в иностранной валюте или снятием, пока исправить проблему ещё дёшево.
Настройте деньги для поездок вместе с остальными системами работы без привязки к месту на Mazurly, где мы публикуем практичные руководства и инструменты о банках, платежах, визах, eSIM и стоимости жизни для основателей, фрилансеров и удалённых работников. Выберите карту по шагам оценки выше, а затем используйте наши материалы о странах и переездах, чтобы спланировать, где эта карта понадобится дальше.