Melhor cartão de débito para viajar: taxas, limites e cartões reserva
Índice
- Qual cartão de débito combina com seu jeito de viajar
- Por que a aceitação vem antes das recompensas
- Quanto custam de verdade os pagamentos com cartão e os saques
- A pilha de custos, linha por linha
- A conversão dinâmica de moeda é a cobrança que você escolhe sem querer
- A conta de um mês realista
- Avalie seu cartão e consulte o emissor antes de viajar
- O procedimento de avaliação
- Um exemplo prático para copiar
- O que o emissor deve confirmar por escrito
- Aceitação, carteiras digitais e um sistema de pagamento reserva
- O que a mudança nos meios de pagamento revela
- Monte quatro camadas
- Proteção contra fraude e dinheiro de viagem separado
- Por que a segurança pesa mais que o preço para muitos viajantes
- A diferença de fluxo de caixa em relação ao crédito
- Controles para verificar antes de viajar
- Estadias longas, renda remota e saldos multimoeda
- Taxas de saque em três meses
- A conversão dupla na renda remota
- Escolha seu cartão e confirme a configuração antes de viajar
- Recomendações por situação
Em uma pesquisa de 2024 com 2.000 turistas britânicos encomendada pela Post Office Travel, 45% tinham pago taxas por usar um cartão bancário fora do Reino Unido nos 12 meses anteriores, com custo médio anual de £ 21,79. Esse número muda a busca pelo melhor cartão de débito para viajar. O problema geralmente não é uma taxa dramática, e sim uma pilha de pequenas cobranças, limites e pontos de falha que você só percebe depois da viagem, a menos que calcule o custo da configuração inteira antes de sair.
Qual cartão de débito combina com seu jeito de viajar
Nenhum cartão vence em todas as viagens, então o melhor cartão de débito é o de menor custo total que também passa nos testes de aceitação e fraude. Comece pelo seu jeito de viajar, não por um ranking. A prioridade certa muda conforme você gasta.
| Tipo de viagem | Gasto principal | Custo a reduzir primeiro | Recurso indispensável |
|---|---|---|---|
| Férias curtas em um país | Hotéis, refeições, transporte | Taxa de transação internacional | Sem taxa internacional, chip e senha, por aproximação |
| Viagem por vários países com menos de quatro semanas | Gastos no cartão e em dinheiro | Taxa fixa de saque mais margem cambial | Amplo acesso a caixas eletrônicos, limite diário de saque alto |
| Estadia longa de três meses ou mais | Aluguel, contas, saques regulares | Custos acumulados de saque e conversão | Saques baratos, saldo multimoeda, bloqueio instantâneo |
| Trabalhador remoto pago em moeda estrangeira | Recebimentos de clientes, compras online | Conversão na renda e nos gastos | Câmbio transparente, conta multimoeda |
| Viajante a negócios pagando despesas da viagem | Voos, hospedagem, refeições com clientes | Exposição a contestações e fraude | Conta separada, cartão virtual, contestação rápida |
Por que a aceitação vem antes das recompensas
Escolher um cartão de débito é antes de tudo uma questão de confiabilidade, porque você o usa no transporte, no café, no mercado e em pequenos comércios, onde uma recusa trava o dia. O Diary of Consumer Payment Choice do Federal Reserve dos EUA informou que os consumidores fizeram em média 46 pagamentos por mês em 2023, com os cartões de débito representando 30% de todos os pagamentos mensais e os cartões de crédito 32%. A mesma pesquisa mostrou que dinheiro e cartões de débito foram usados igualmente em compras abaixo de US$ 25, a primeira vez na história desse levantamento em que o dinheiro não foi o principal meio para compras pequenas.
Esse padrão importa no exterior. Se o cartão funciona para comprar uma passagem, mas falha no transporte por aproximação, em bombas de combustível com chip e senha ou em recargas online, você comprou o tipo errado de barato. Verifique a cobertura da bandeira, o pagamento por aproximação, os controles antifraude e o tratamento de transações internacionais antes de comparar cashback ou benefícios secundários.
Encontre a linha que corresponde à sua viagem e anote a única coluna em que você não pode ceder. Férias curtas punem a taxa percentual. Uma viagem por vários países pune taxas fixas de saque e limites baixos. Uma estadia longa ou base de trabalho remoto pune tudo o que se repete toda semana, porque pequenos custos se acumulam ao longo dos meses.
Quanto custam de verdade os pagamentos com cartão e os saques
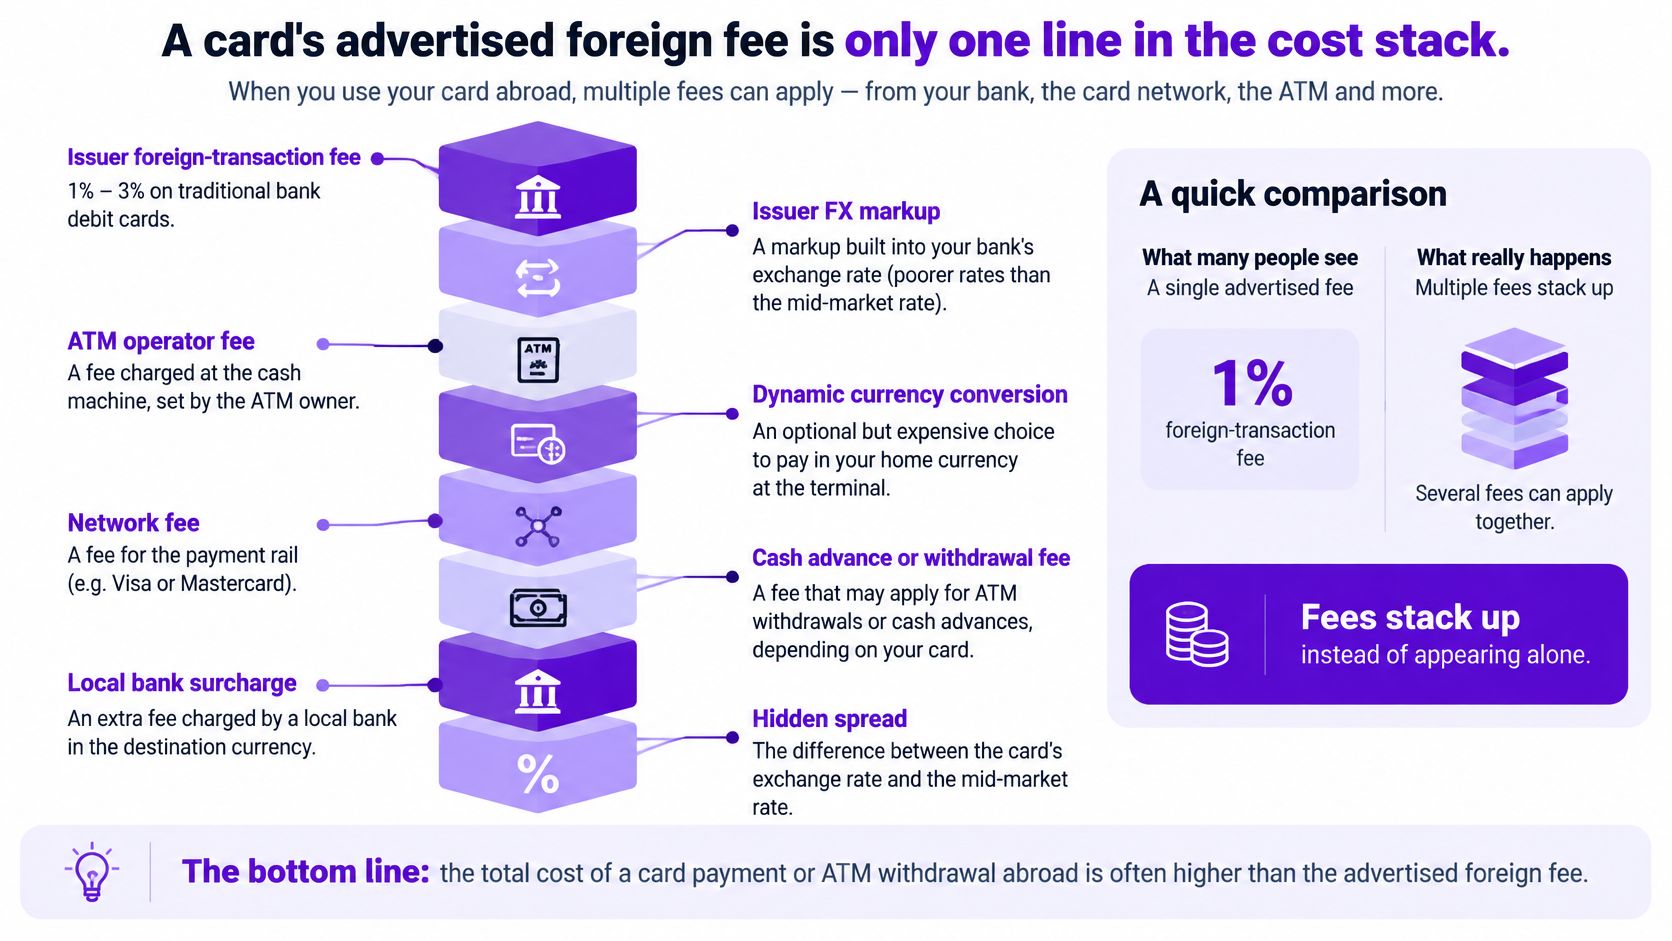
A taxa internacional anunciada de um cartão é só uma linha da pilha de custos. Os emissores divulgam a linha que controlam. Você paga todas as que se aplicam.
O visual abaixo separa as cobranças para você calcular cada uma em vez de confiar em uma promessa de destaque.
A pilha de custos, linha por linha
Cartões de débito de bancos tradicionais dos EUA costumam cobrar de 1% a 3% de taxa de transação internacional, enquanto saques em caixas eletrônicos no exterior podem somar uma taxa fixa de US$ 2 a US$ 5 do emissor, mais a tarifa do operador do caixa estrangeiro, segundo os conselhos do Yahoo Finance sobre taxas de transação internacional. Com um gasto mensal de viagem equivalente a US$ 1.000, só uma taxa de 3% do emissor custa US$ 30. Quatro saques podem somar mais US$ 8 a US$ 20 antes das tarifas dos caixas locais.
As tarifas das bandeiras ficam por baixo dos preços do emissor. As orientações do governo dos EUA citadas ali informam que a Visa aplica uma International Service Assessment de 1,0% quando há conversão de moeda, enquanto a Mastercard aplica uma taxa de conversão de 1,0%. A Mastercard também pode aplicar uma taxa internacional de 0,8% quando uma transação estrangeira é processada na moeda de origem do cartão. Se o emissor absorve ou repassa a tarifa da bandeira define se “sem taxa internacional” significa o que você pensa.
| Componente de custo | Faixa típica | Aplica-se quando | O que verificar |
|---|---|---|---|
| Taxa de transação internacional do emissor | 1% a 3% em cartões de débito de bancos tradicionais | Cada pagamento com cartão no exterior | Taxa por escrito na tabela de tarifas do cartão |
| Taxa fixa de saque do emissor | US$ 2 a US$ 5 por saque | Cada saque em dinheiro no exterior | Taxa por saque e eventual franquia mensal |
| International Service Assessment da Visa | 1.0% | Quando há conversão de moeda | Se o emissor repassa |
| Taxa de conversão da Mastercard | 1.0% | Quando há conversão de moeda | Se o emissor repassa |
| Taxa internacional da Mastercard | 0.8% | Transação estrangeira processada na moeda de origem | Se o emissor soma uma taxa própria |
| Margem da conversão dinâmica de moeda | Margem definida pelo comerciante ou caixa no terminal | Terminal ou caixa oferece cobrança na moeda de origem | Recuse e pague na moeda local |
A conversão dinâmica de moeda é a cobrança que você escolhe sem querer
Quando um terminal oferece cobrar na sua moeda de origem, quem controla a conversão é o comerciante ou o caixa eletrônico. As orientações de viagem da Visa para consumidores recomendam recusar essa conversão e escolher a moeda local, deixando o câmbio para a bandeira ou o emissor. A Visa também alerta que um saque no exterior pode envolver tanto a tarifa do operador quanto uma taxa de câmbio do emissor, e informa que há caixas eletrônicos em mais de 2 milhões de locais no mundo.
Cobertura, portanto, raramente é o problema. Custo por saque e limite diário, sim. Um cartão com limite de saque muito baixo obriga a sacar mais vezes, e cada saque extra pode gerar outra taxa fixa e outra tarifa do operador. Por isso uma taxa percentual baixa ainda pode perder para um cartão com limite maior e menos saques, porém maiores.
O vídeo abaixo mostra como essas taxas internacionais aparecem na prática, o que ajuda ao comparar lado a lado as tabelas de tarifas dos emissores.
A conta de um mês realista
Digamos que você gaste o equivalente a US$ 1.000 no cartão em um mês e saque dinheiro quatro vezes. Com uma taxa de 3% do emissor, os gastos no cartão custam US$ 30. Os quatro saques somam US$ 8 a US$ 20 só em taxas fixas do emissor, antes de qualquer tarifa do operador estrangeiro. Seu total visível com o emissor já chega a US$ 38 a US$ 50 no mês, e isso antes de qualquer taxa de conversão repassada pelo emissor ou de uma conversão dinâmica aceita em um terminal.
Se você usa mais dinheiro vivo, a taxa fixa domina. Oito saques custam US$ 16 a US$ 40 em taxas do emissor, de US$ 2 a US$ 5 cada. Se você compara dois cartões, um sem taxa internacional, mas com US$ 5 por saque, e outro com pequeno custo de conversão, mas saques baratos, o vencedor depende totalmente de quantas vezes você saca.
Regra prática: Calcule gastos no cartão e saques como dois produtos separados. Um cartão pode ser ótimo em um e fraco no outro.
Trate o cartão também como um sistema de acesso e controle de risco. As orientações de viagem da FDIC confirmam que a maioria dos cartões usados no país em geral funciona em caixas eletrônicos estrangeiros, mas recomendam confirmar com o banco emissor as taxas de saque e de transação do destino antes da viagem. Essa consulta deve cobrir o limite diário, restrições geográficas e se o banco cobra taxa internacional só porque um comerciante estrangeiro processa a transação na sua moeda de origem.
Antes de pré-selecionar qualquer cartão, leia nosso guia sobre como evitar taxas de transação internacional e aplique o mesmo teste aqui. Gasto previsto, quantidade e valor dos saques e política de repasse dão um total. Uma manchete dá marketing.
Avalie seu cartão e consulte o emissor antes de viajar
Avalie primeiro, solicite depois. Você vai precisar do gasto previsto, do seu padrão de uso de dinheiro e da tabela de tarifas por escrito de cada cartão.
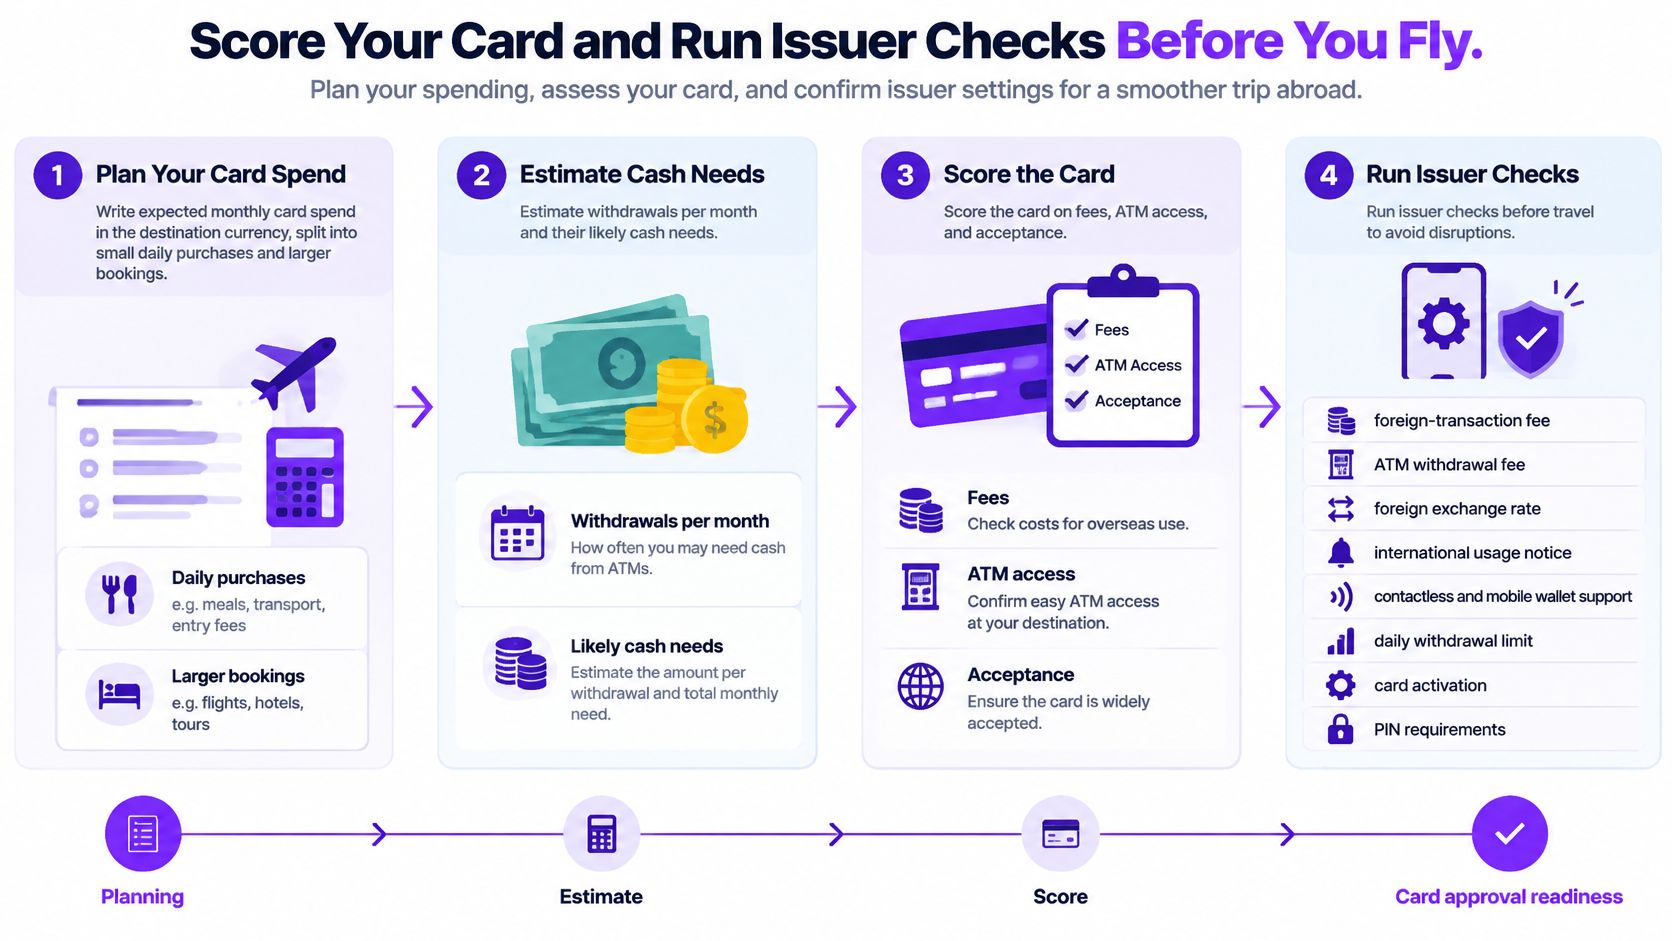
O fluxo abaixo transforma esses dados em um total mensal e anual comparável.
O procedimento de avaliação
Anote o gasto mensal previsto no cartão: separe pequenas compras do dia a dia e reservas maiores, porque limites e pré-autorizações afetam cada uma de um jeito.
Estime os saques por mês: anote o valor médio e a maior necessidade pontual de dinheiro, como uma caução ou transporte em área rural.
Aplique a taxa de transação internacional: multiplique a taxa pelo gasto no cartão. Depois some a taxa fixa de saque do emissor multiplicada pelo número de saques.
Some as taxas de conversão repassadas: inclua qualquer taxa de conversão da bandeira que o emissor repasse. Considere que você vai recusar a conversão dinâmica e escolher a moeda local.
Teste o limite diário de saque: confirme que ele cobre sua maior necessidade de dinheiro sem obrigar a saques e taxas fixas repetidos.
Avalie a aceitação: verifique os principais destinos, o funcionamento com chip e senha, o pagamento por aproximação e se sua carteira digital funciona quando um terminal está offline.
Avalie a exposição a fraude: avalie a rapidez de bloqueio, a confiabilidade dos alertas, a disponibilidade de cartões virtuais e o suporte em contestações.
Compare os totais anuais: o menor total só vence quando as notas de aceitação e fraude são aceitáveis. Um cartão barato que você não consegue usar ou bloquear não é barato.
Use a tabela de saques para fazer rápido a multiplicação das taxas fixas. A tarifa do operador estrangeiro é extra em todas as linhas.
| Tipo de viagem | Saques | Total de taxas fixas do emissor |
|---|---|---|
| Viagem de uma semana com dois saques | 2 | US$ 4 a US$ 10 |
| Um mês no exterior com quatro saques | 4 | US$ 8 a US$ 20 |
| Estadia longa com oito saques | 8 | US$ 16 a US$ 40 |
| Viagem dependente de dinheiro com 30 saques | 30 | US$ 60 a US$ 150 |
Um exemplo prático para copiar
Considere US$ 1.000 de gasto mensal no exterior, taxa de 3% do emissor e quatro saques. Os gastos no cartão custam US$ 30. Os saques somam US$ 8 a US$ 20. Seu total inicial é de US$ 38 a US$ 50 por mês, ou cerca do triplo em uma estadia de três meses se o padrão se mantiver.
Mude só a taxa de saque para zero e o total cai US$ 8 a US$ 20 por mês. Mude só a taxa internacional para zero e ele cai US$ 30. Isso mostra qual recurso buscar primeiro. Quem gasta muito no cartão deve correr atrás do percentual. Quem usa muito dinheiro deve correr atrás da taxa fixa e do limite diário.
Não transforme sua viagem em um mês normal fictício se a primeira semana inclui cauções, transporte entre cidades e proprietários que só aceitam dinheiro. Avalie a semana cara separadamente.
O que o emissor deve confirmar por escrito
Cada verificação abaixo evita uma falha específica. Se o emissor não souber responder com clareza, troque de cartão antes da viagem em vez de testá-lo num caixa do aeroporto.
Taxas internacionais e de saque no seu destino: evita descobrir uma sobretaxa do destino depois de pousar.
Limite diário e restrições geográficas: evita um saque recusado quando você precisa pagar aluguel, caução ou o próximo transporte.
Bloqueio padrão de países incomuns: evita que sua primeira compra real no exterior gere um bloqueio que você não consegue desfazer rápido.
Telefone de atendimento internacional e passos de reposição urgente: evita que um cartão perdido vire uma semana perdida. Teste o canal antes de viajar.
Chip e senha: evita falhas em terminais de autoatendimento, pedágios e catracas de transporte que não aceitam assinatura nem tarja magnética.
Taxas de processamento na moeda de origem: evita pagar taxa internacional em uma transação que um comerciante estrangeiro processa na sua moeda de origem.
Alertas em tempo real e bloqueio no app: evita que um cartão comprometido esvazie sua conta enquanto você dorme em outro fuso.
Reserva em outra bandeira: evita que a falha de uma bandeira ou instituição corte todo o seu acesso a cartões.
Mantenha o papel do cartão de débito restrito. Ele serve para saques e gastos diários controlados. Não serve tão bem para cauções grandes nem para pré-autorizações de hotéis e locadoras, porque elas prendem seu próprio dinheiro e contestações no débito não devolvem o saldo enquanto você espera. Use outro meio de pagamento para essas pré-autorizações quando puder e deixe o cartão de débito para o dinheiro que pretende gastar.
Aceitação, carteiras digitais e um sistema de pagamento reserva
Um único cartão é um único ponto de falha. Aceitação e acesso a carteiras digitais agora fazem parte da escolha do cartão, porque a própria combinação de meios de pagamento está mudando.
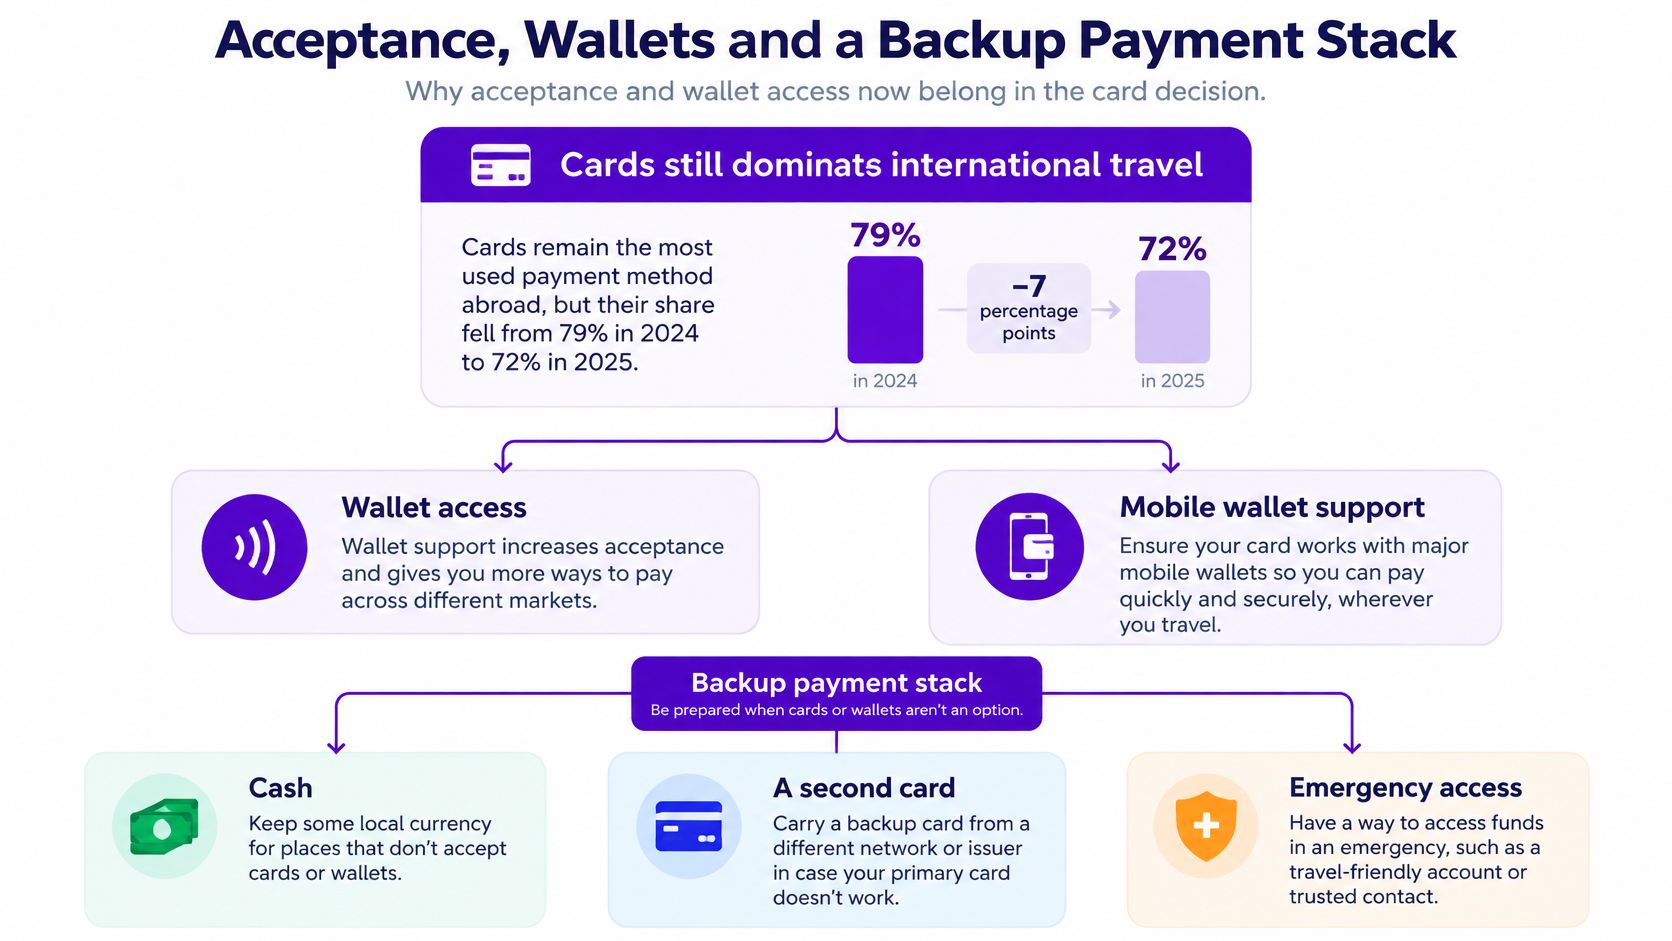
A hierarquia abaixo mostra por que um sistema em camadas supera um plano baseado só no cartão.
O que a mudança nos meios de pagamento revela
Os cartões ainda dominam as viagens internacionais, mas sua participação caiu de 79% em 2024 para 72% em 2025, enquanto o uso de carteiras digitais subiu de 20% para 28%, segundo um comunicado da IATA sobre tendências de pagamento dos passageiros. Dados de pesquisas independentes citados ali mostram que cartões de débito e de crédito responderam cada um por 42% do uso de pagamentos declarado no exterior, enquanto o dinheiro vivo veio logo atrás, com 40%.
Leia esses números como um briefing de projeto. Os cartões lideram, as carteiras crescem e o dinheiro não desapareceu. Uma configuração baseada em só um dos três ignora como as pessoas pagam.
Monte quatro camadas
Cartão de débito principal: seu cartão de menor custo total para gastos diários e saques, na carteira do dia a dia.
Cartão reserva: outra bandeira ou outra instituição, guardado separado para que um roubo, bloqueio ou falha não corte todo o acesso. Se você divide os cartões entre bolsas, opções rastreáveis como as carteiras CITYSHEEP com espaço para AirTag ajudam a saber onde cada cartão está fisicamente.
Reserva em dinheiro: moeda local suficiente para comerciantes que recusam cartão, trajetos curtos e o tempo até chegar um cartão de reposição.
Carteira no celular: uma opção secundária para terminais por aproximação, não seu único plano. Ela falha quando o celular é perdido, a bateria acaba ou o terminal está offline.
Guarde o cartão principal e o reserva em bolsas diferentes. Mantenha o dinheiro de emergência separado dos dois. Se tudo fica em uma carteira só, você não tem redundância, tem um pacote.
Alguns comerciantes também preferem sistemas locais de pagamento instantâneo que um cartão de viagem estrangeiro nem sempre substitui. É mais um motivo para o dinheiro continuar no sistema. Para reservas maiores, em que recompensas ou uma contestação mais forte importam mais que o acesso a dinheiro, nosso guia sobre como usar pontos do cartão de crédito mostra quando um cartão de crédito merece lugar ao lado do seu cartão de débito.
Proteção contra fraude e dinheiro de viagem separado
A menor taxa de um cartão de débito pode ser um mau negócio se um alerta de fraude ou uma contestação deixar seu dinheiro de viagem inacessível. Como o dinheiro sai direto do saldo disponível, uma transação não autorizada pode atrapalhar seus pagamentos enquanto o emissor investiga.
Por que a segurança pesa mais que o preço para muitos viajantes
A segurança das transações foi a principal preocupação com meios de pagamento em uma pesquisa com consumidores de 2025, citada por 51% dos entrevistados, à frente da praticidade, com 45% e das taxas de transação, com 37%, segundo o relatório Inside the Wallet da Paysafe. O relatório também cita um estudo global em que 48% dos entrevistados do setor financeiro apontaram o teste de cartões como vetor de ataque encontrado. Criminosos usam pequenas autorizações para ver se dados de cartões roubados funcionam e depois podem tentar cobranças maiores.
Em produtos de viagem pré-pagos, verifique a confiabilidade do acesso à conta e como o provedor trata reclamações. Esses pontos importam tanto quanto o câmbio.
A diferença de fluxo de caixa em relação ao crédito
No crédito, uma cobrança contestada afeta o dinheiro do emissor enquanto é investigada. No débito, o dinheiro já saiu da sua conta. Para um freelancer ou fundador, isso pode deixar menos dinheiro para folha, software ou impostos enquanto a contestação não se resolve.
Mantenha no cartão de viagem apenas um valor de que você conseguiria abrir mão enquanto uma contestação é investigada.
Controles para verificar antes de viajar
Alertas em tempo real: verifique se as transações geram notificações imediatas, inclusive pequenas cobranças de teste.
Bloqueio e desbloqueio instantâneos: confirme que dá para bloquear o cartão no app sem ligar para o emissor em outro fuso.
Cartões virtuais: use números separados para reservas online quando possível, para que um comerciante invadido não exponha os dados do seu cartão físico.
Limites de gasto: defina um limite diário abaixo do saldo da conta para restringir o que pode ser gasto em um só dia.
Confiabilidade das notificações: teste os alertas com dados em roaming e no Wi-Fi do hotel. Notificações atrasadas podem atrasar sua reação.
Contas separadas: mantenha dinheiro pessoal, da empresa e de viagem separados para que um problema no cartão não afete todos os saldos.
Uma conta de viagem com saldo baixo limita o valor exposto se o cartão for comprometido ou bloqueado. Recarregue conforme precisar. Um cartão com taxas mais altas ainda pode custar menos no total se os controles de bloqueio e o tratamento de contestações limitarem o impacto financeiro de um incidente.
Estadias longas, renda remota e saldos multimoeda
Estadias longas mudam a conta porque a repetição substitui a taxa da manchete como principal fonte de custo. O que custa poucos dólares nas férias pode custar centenas em uma temporada.
Taxas de saque em três meses
Uma estadia de três meses com oito saques custa US$ 16 a US$ 40 em taxas de saque do emissor a US$ 2 a US$ 5 cada, antes de qualquer tarifa do operador, usando a faixa de taxas da pilha de custos acima. Aumente a frequência de saques e essa taxa fixa vira a primeira alavanca a testar. Um cartão com saques baratos, saldo multimoeda e bloqueio instantâneo costuma vencer um cartão que só anuncia uma taxa internacional baixa.
Dimensione a reserva em dinheiro pelo limite diário de saque. Se o limite não cobre a caução de um mês de aluguel em um ou dois saques, você vai pagar mais taxas e fazer mais idas ao caixa. Confirme os limites da conta para pagamentos maiores, como aluguel, antes de se comprometer, já que um cartão de débito pode recusar valores que seu banco aprovaria sem problema. Se você planeja uma base no exterior, e não uma viagem, estas dicas de mudança para novos expatriados ajudam a ordenar as decisões não bancárias que cercam a mudança.
A conversão dupla na renda remota
Trabalhadores remotos pagos em moeda estrangeira enfrentam um segundo custo. Sua renda pode ser convertida na chegada e de novo quando você gasta. Compare a taxa na conversão da renda com a taxa nos gastos no cartão, e veja se uma conta multimoeda pode manter a renda na moeda original até você precisar dela.
Teste primeiro a conversão da renda se a maior parte do dinheiro chega em uma moeda que você não gasta. Teste primeiro as taxas de saque se a maior parte dos gastos é em dinheiro local. Nosso guia das melhores opções de banco internacional cobre estruturas de conta para manter saldos em várias moedas. Se a renda cai na mesma conta usada pelo cartão de viagem, passe os gastos no cartão para uma conta de saldo baixo, para que um cartão comprometido não alcance a renda de um mês inteiro.
Escolha seu cartão e confirme a configuração antes de viajar
Não existe um único melhor cartão de débito para viajar. Existe o cartão cujo custo total e proteção contra falhas combinam com sua viagem.
O caminho é curto. Encontre sua linha na tabela de escolha rápida, siga os passos de avaliação com seus gastos e saques reais, peça ao emissor a confirmação por escrito e leve um cartão principal e um reserva em outra bandeira.
Recomendações por situação
Férias curtas: um cartão sem taxa internacional, com chip e senha, aproximação e um cartão reserva guardado separado.
Estadia longa: um cartão com saques baratos, saldos multimoeda e bloqueio instantâneo, avaliado pelo custo acumulado dos saques.
Viagem a negócios: uma conta separada com cartões virtuais e contestação rápida, isolada do capital de giro.
Trabalhador remoto pago em moeda estrangeira: câmbio transparente tanto na conversão da renda quanto nos gastos, com saldos mantidos na moeda que você recebe.
O cartão mais barato pode ser a pior escolha se perdê-lo cortar o acesso ao seu capital de giro.
Com o cartão escolhido, complete o restante da preparação da viagem. A seção de Viagens da Mazurly aborda vistos inteligentes, eSIM e custo de vida, que acompanham o banco em qualquer plano de estadia longa.
Escolha o cartão esta semana, faça as verificações com o emissor antes de reservar qualquer coisa não reembolsável e salve o telefone de emergência do emissor em dois lugares que não dependam do mesmo celular. Depois teste o cartão com uma pequena compra em moeda estrangeira ou um saque no começo da viagem, enquanto resolver um problema ainda é barato.
Monte seu sistema de dinheiro de viagem junto com o restante dos seus sistemas de trabalho remoto na Mazurly, onde publicamos guias e ferramentas práticas sobre bancos, pagamentos, vistos, eSIMs e custo de vida para fundadores, freelancers e trabalhadores remotos. Escolha seu cartão com os passos de avaliação acima e depois use nossos recursos de destinos e mobilidade para planejar onde esse cartão precisa funcionar a seguir.