Beste Debitkarte für Reisen: Gebühren, Limits und Reservekarten
Inhaltsverzeichnis
- Welche Debitkarte zu Ihrem Reisemuster passt
- Warum Akzeptanz vor Prämien kommt
- Was Kartenzahlungen und Abhebungen wirklich kosten
- Die Kostenstapel Zeile für Zeile
- Dynamische Währungsumrechnung ist die Gebühr, die man versehentlich wählt
- Die Rechnung für einen realistischen Monat
- Bewerten Sie Ihre Karte und prüfen Sie den Herausgeber vor dem Abflug
- Das Bewertungsverfahren
- Ein Rechenbeispiel zum Nachmachen
- Was Sie sich vom Herausgeber schriftlich bestätigen lassen sollten
- Akzeptanz, Wallets und ein Reserve-Zahlungssystem
- Was der Wandel bei den Zahlungsarten zeigt
- Bauen Sie vier Ebenen auf
- Betrugsschutz und abgetrenntes Reisegeld
- Warum Sicherheit für viele Reisende wichtiger ist als der Preis
- Der Liquiditätsunterschied zur Kreditkarte
- Kontrollen, die Sie vor der Reise prüfen sollten
- Lange Aufenthalte, Remote-Einkommen und Mehrwährungsguthaben
- Abhebungsgebühren über drei Monate
- Die doppelte Umrechnung beim Remote-Einkommen
- Wählen Sie Ihre Karte und prüfen Sie die Einrichtung vor dem Abflug
- Empfehlungen nach Situation
In einer Umfrage von 2024 unter 2.000 britischen Urlaubern im Auftrag von Post Office Travel, hatten 45 % in den vorangegangenen 12 Monaten Gebühren für die Nutzung einer Bankkarte außerhalb Großbritanniens gezahlt, durchschnittlich 21,79 £ pro Jahr. Diese Zahl verändert die Suche nach der besten Debitkarte für Reisen. Das Problem ist meist nicht eine einzelne große Gebühr, sondern ein Stapel kleiner Kosten, Limits und Schwachstellen, die man erst nach der Reise bemerkt – es sei denn, man rechnet das gesamte Setup vor der Abreise durch.
Welche Debitkarte zu Ihrem Reisemuster passt
Keine Karte gewinnt bei jeder Reise. Die beste Debitkarte ist die mit den niedrigsten Gesamtkosten, die zugleich die Prüfungen zu Akzeptanz und Betrugsschutz besteht. Beginnen Sie mit Ihrem Reisemuster, nicht mit einer Rangliste. Die richtige Priorität hängt davon ab, wie Sie Geld ausgeben.
| Reisemuster | Hauptausgaben | Zuerst zu senkende Kosten | Unverzichtbare Funktion |
|---|---|---|---|
| Kurzurlaub in einem Land | Hotels, Essen, Verkehrsmittel | Auslandseinsatzgebühr | Keine Auslandsgebühr, Chip und PIN, kontaktlos |
| Reise durch mehrere Länder unter vier Wochen | Kartenzahlungen und Bargeld gemischt | Feste Automatengebühr plus Wechselkursaufschlag | Breiter Automatenzugang, hohes Tageslimit für Abhebungen |
| Langer Aufenthalt ab drei Monaten | Miete, Rechnungen, regelmäßiges Bargeld | Kumulierte Automaten- und Umrechnungskosten | Günstige Abhebungen, Mehrwährungsguthaben, sofortige Sperre |
| Remote-Arbeiter mit Einkommen in Fremdwährung | Kundenzahlungen, Online-Käufe | Umrechnung bei Einkommen und Ausgaben | Transparenter Wechselkurs, Mehrwährungskonto |
| Geschäftsreisender, der Reisekosten bezahlt | Flüge, Unterkunft, Geschäftsessen | Risiko bei Streitfällen und Betrug | Separates Konto, virtuelle Karte, schnelle Reklamation |
Warum Akzeptanz vor Prämien kommt
Die Wahl der Debitkarte ist zuerst eine Frage der Zuverlässigkeit, denn Sie nutzen sie für Verkehrsmittel, Kaffee, Lebensmittel und kleine Händler, wo eine Ablehnung den Tag lahmlegt. Das Diary of Consumer Payment Choice der US-Notenbank berichtete, dass Verbraucher im Schnitt 46 Zahlungen pro Monat im Jahr 2023 tätigten, wobei Debitkarten 30 % aller monatlichen Zahlungen ausmachten und Kreditkarten 32%. Dieselbe Studie zeigte, dass Bargeld und Debitkarten bei Käufen unter 25 $ gleich oft genutzt wurden – zum ersten Mal in der Geschichte dieser Erhebung war Bargeld nicht das wichtigste Zahlungsmittel für kleine Beträge.
Dieses Muster zählt im Ausland. Wenn Ihre Karte bei der Flugbuchung funktioniert, aber am kontaktlosen Nahverkehr, an Chip-und-PIN-Zapfsäulen oder bei Online-Aufladungen scheitert, haben Sie die falsche Art von günstig gekauft. Prüfen Sie zuerst Netzabdeckung, Kontaktlosfunktion, Betrugskontrollen und den Umgang mit internationalen Transaktionen und vergleichen Sie erst danach Cashback oder Nebenvorteile.
Finden Sie die Zeile, die zu Ihrer Reise passt, und notieren Sie die eine Spalte, bei der Sie keine Kompromisse machen können. Ein Kurzurlaub bestraft prozentuale Gebühren. Eine Mehrländerreise bestraft feste Automatengebühren und niedrige Limits. Ein langer Aufenthalt oder eine Remote-Basis bestraft alles, was sich wöchentlich wiederholt, weil sich kleine Kosten über Monate summieren.
Was Kartenzahlungen und Abhebungen wirklich kosten
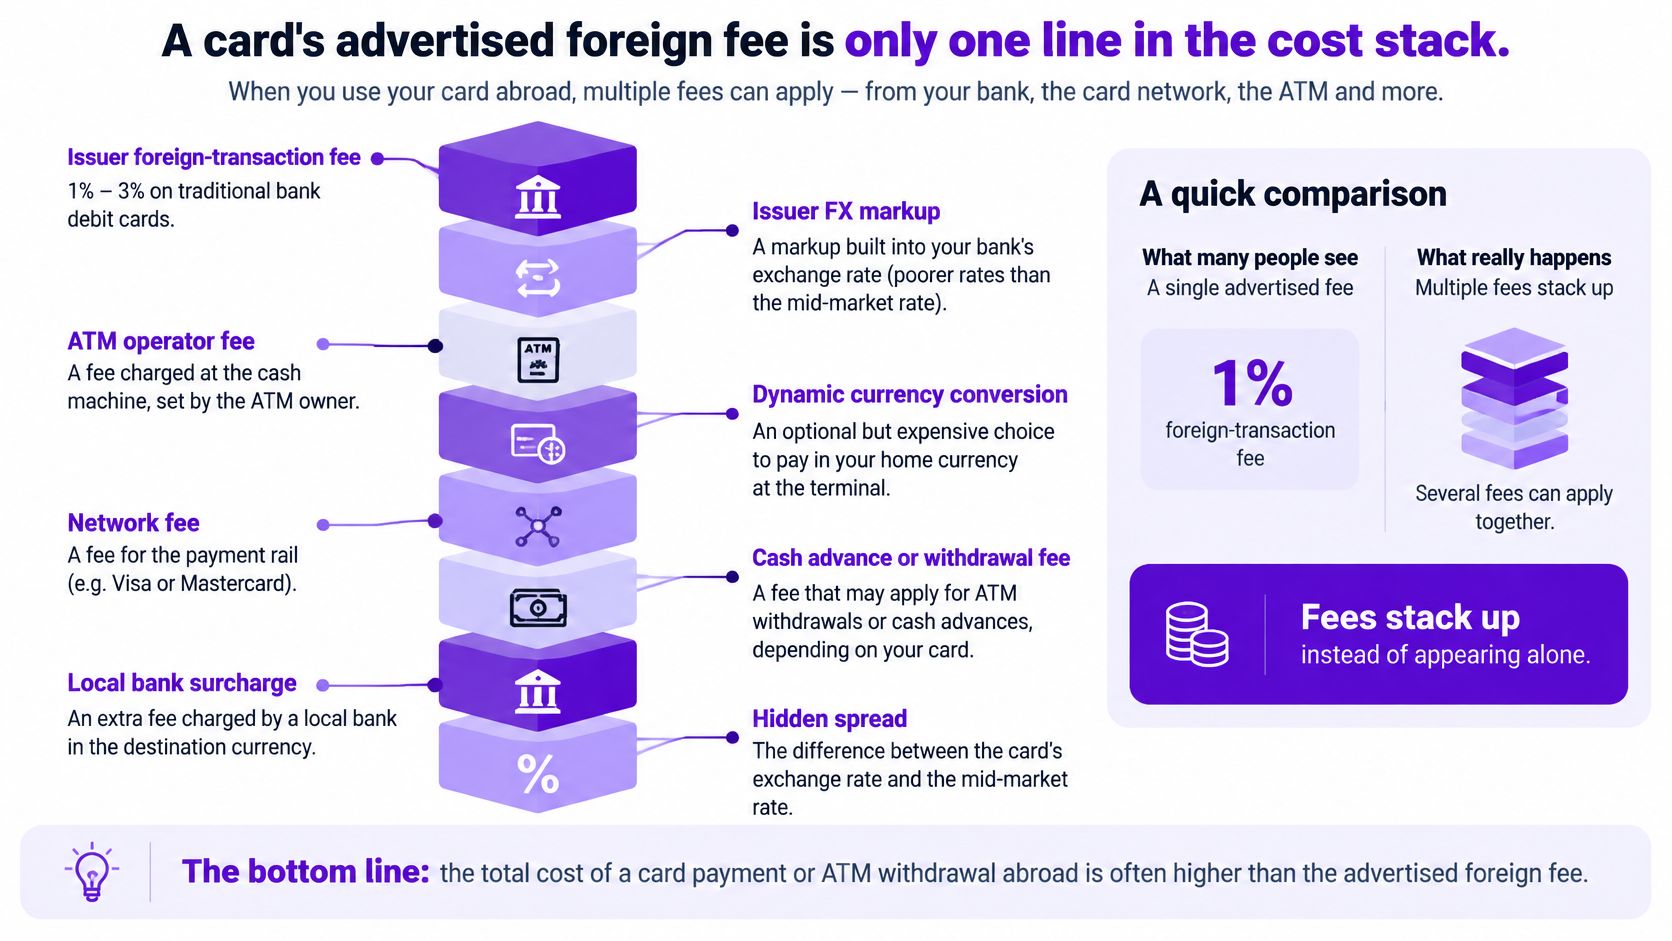
Die beworbene Auslandsgebühr einer Karte ist nur eine Zeile im Kostenstapel. Herausgeber bewerben die Zeile, die sie kontrollieren. Sie zahlen jede Zeile, die zutrifft.
Die Grafik unten trennt die Gebühren, damit Sie sie einzeln bewerten können, statt einer Werbeaussage zu vertrauen.
Die Kostenstapel Zeile für Zeile
Debitkarten klassischer US-Banken verlangen oft 1 % bis 3 % Auslandseinsatzgebühr, während Abhebungen an Automaten im Ausland zusätzlich 2 bis 5 US$ feste Gebühr des Herausgebers plus die Gebühr des ausländischen Automatenbetreibers, laut den Hinweisen von Yahoo Finance zu Auslandseinsatzgebühren kosten können. Bei monatlichen Reiseausgaben von umgerechnet 1.000 US$ kostet allein eine Herausgebergebühr von 3 % 30 US$. Vier Abhebungen können vor lokalen Automatengebühren weitere 8 bis 20 US$ kosten.
Netzwerkgebühren stecken unter der Preisgestaltung des Herausgebers. Die dort zitierten Hinweise der US-Regierung besagen, dass Visa ein International Service Assessment von 1,0 % berechnet, wenn eine Währungsumrechnung nötig ist, während Mastercard eine Umrechnungsgebühr von 1,0 % erhebt. Mastercard kann außerdem eine grenzüberschreitende Gebühr von 0,8 % verlangen, wenn eine Auslandstransaktion in der Heimatwährung der Karte abgewickelt wird. Ob Ihr Herausgeber eine Netzwerkgebühr übernimmt oder weitergibt, entscheidet darüber, ob „keine Auslandsgebühr“ das bedeutet, was Sie denken.
| Kostenbestandteil | Typische Spanne | Fällt an, wenn | Was zu prüfen ist |
|---|---|---|---|
| Auslandseinsatzgebühr des Herausgebers | 1 % bis 3 % bei klassischen Bank-Debitkarten | Jede Kartenzahlung im Ausland | Schriftlich ausgewiesene Gebühr im Preisverzeichnis der Karte |
| Feste Automatengebühr des Herausgebers | 2 bis 5 US$ pro Abhebung | Jede Bargeldabhebung im Ausland | Gebühr pro Abhebung und etwaiges Freikontingent pro Monat |
| International Service Assessment von Visa | 1.0% | Wenn eine Währungsumrechnung nötig ist | Ob der Herausgeber sie weitergibt |
| Umrechnungsgebühr von Mastercard | 1.0% | Wenn eine Währungsumrechnung nötig ist | Ob der Herausgeber sie weitergibt |
| Grenzüberschreitende Gebühr von Mastercard | 0.8% | Auslandstransaktion in der Heimatwährung abgewickelt | Ob der Herausgeber eine eigene Gebühr aufschlägt |
| Aufschlag bei dynamischer Währungsumrechnung | Vom Händler oder Automaten am Terminal festgelegter Aufschlag | Terminal oder Automat bietet Zahlung in Heimatwährung an | Ablehnen und in Landeswährung zahlen |
Dynamische Währungsumrechnung ist die Gebühr, die man versehentlich wählt
Bietet ein Terminal an, Sie in Ihrer Heimatwährung zu belasten, kontrolliert der Händler oder Automat die Umrechnung. Die Reisehinweise von Visa für Verbraucher empfehlen, diese Umrechnung abzulehnen und die Landeswährung zu wählen, damit das Kartennetzwerk oder der Herausgeber umrechnet. Visa warnt außerdem, dass eine Abhebung im Ausland sowohl eine Betreibergebühr als auch eine Wechselkursgebühr des Herausgebers auslösen kann, und nennt Geldautomaten an mehr als 2 Millionen Standorten weltweit.
Die Abdeckung ist also meist nicht das Problem, sondern die Kosten pro Abhebung und das Tageslimit. Eine Karte mit zu niedrigem Bargeldlimit erzwingt zusätzliche Abhebungen, und jede davon kann eine weitere feste Gebühr und eine weitere Betreibergebühr auslösen. Deshalb kann eine niedrige prozentuale Gebühr trotzdem gegen eine Karte mit höherem Limit und weniger, größeren Abhebungen verlieren.
Das Video unten zeigt, wie diese Auslandsgebühren in der Praxis auftauchen – hilfreich, wenn Sie Preisverzeichnisse verschiedener Herausgeber nebeneinander vergleichen.
Die Rechnung für einen realistischen Monat
Angenommen, Sie zahlen im Monat umgerechnet 1.000 US$ mit Karte und heben viermal Bargeld ab. Bei 3 % Herausgebergebühr kosten die Kartenzahlungen 30 US$. Die vier Abhebungen kosten zusätzlich 8 bis 20 US$ allein an festen Gebühren des Herausgebers, noch vor Gebühren ausländischer Betreiber. Ihre sichtbare Summe beim Herausgeber liegt bereits bei 38 bis 50 US$ im Monat – und das vor weitergegebenen Umrechnungsgebühren oder einer dynamischen Währungsumrechnung, die Sie an einem Terminal akzeptieren.
Wer mehr Bargeld nutzt, bei dem dominiert die feste Gebühr. Acht Abhebungen kosten 16 bis 40 US$ an Herausgebergebühren bei 2 bis 5 US$ pro Abhebung. Vergleichen Sie zwei Karten – eine ohne Auslandsgebühr, aber mit 5 US$ pro Abhebung, und eine mit kleinen Umrechnungskosten, aber günstigen Abhebungen –, hängt der Gewinner ganz davon ab, wie oft Sie Bargeld abheben.
Praktische Regel: Bewerten Sie Kartenzahlungen und Bargeldabhebungen als zwei getrennte Produkte. Eine Karte kann für das eine hervorragend und für das andere schwach sein.
Betrachten Sie die Karte auch als System für Zugang und Risikokontrolle. Die Reisehinweise der FDIC bestätigen, dass die meisten im Inland genutzten Karten in der Regel auch an ausländischen Automaten funktionieren, empfehlen aber, die zielortspezifischen Automaten- und Auslandsgebühren vor der Abreise bei der Bank zu prüfen. Diese Prüfung sollte das Tageslimit, geografische Beschränkungen und die Frage umfassen, ob die Bank schon dann eine Auslandsgebühr verlangt, wenn ein ausländischer Händler eine Transaktion in Ihrer Heimatwährung abwickelt.
Bevor Sie eine Karte in die engere Wahl nehmen, lesen Sie unseren Ratgeber Auslandseinsatzgebühren vermeiden und wenden Sie hier denselben Test an. Erwartete Ausgaben, Zahl und Höhe der Abhebungen und die Weitergaberegeln ergeben eine Summe. Eine Werbeaussage ergibt Marketing.
Bewerten Sie Ihre Karte und prüfen Sie den Herausgeber vor dem Abflug
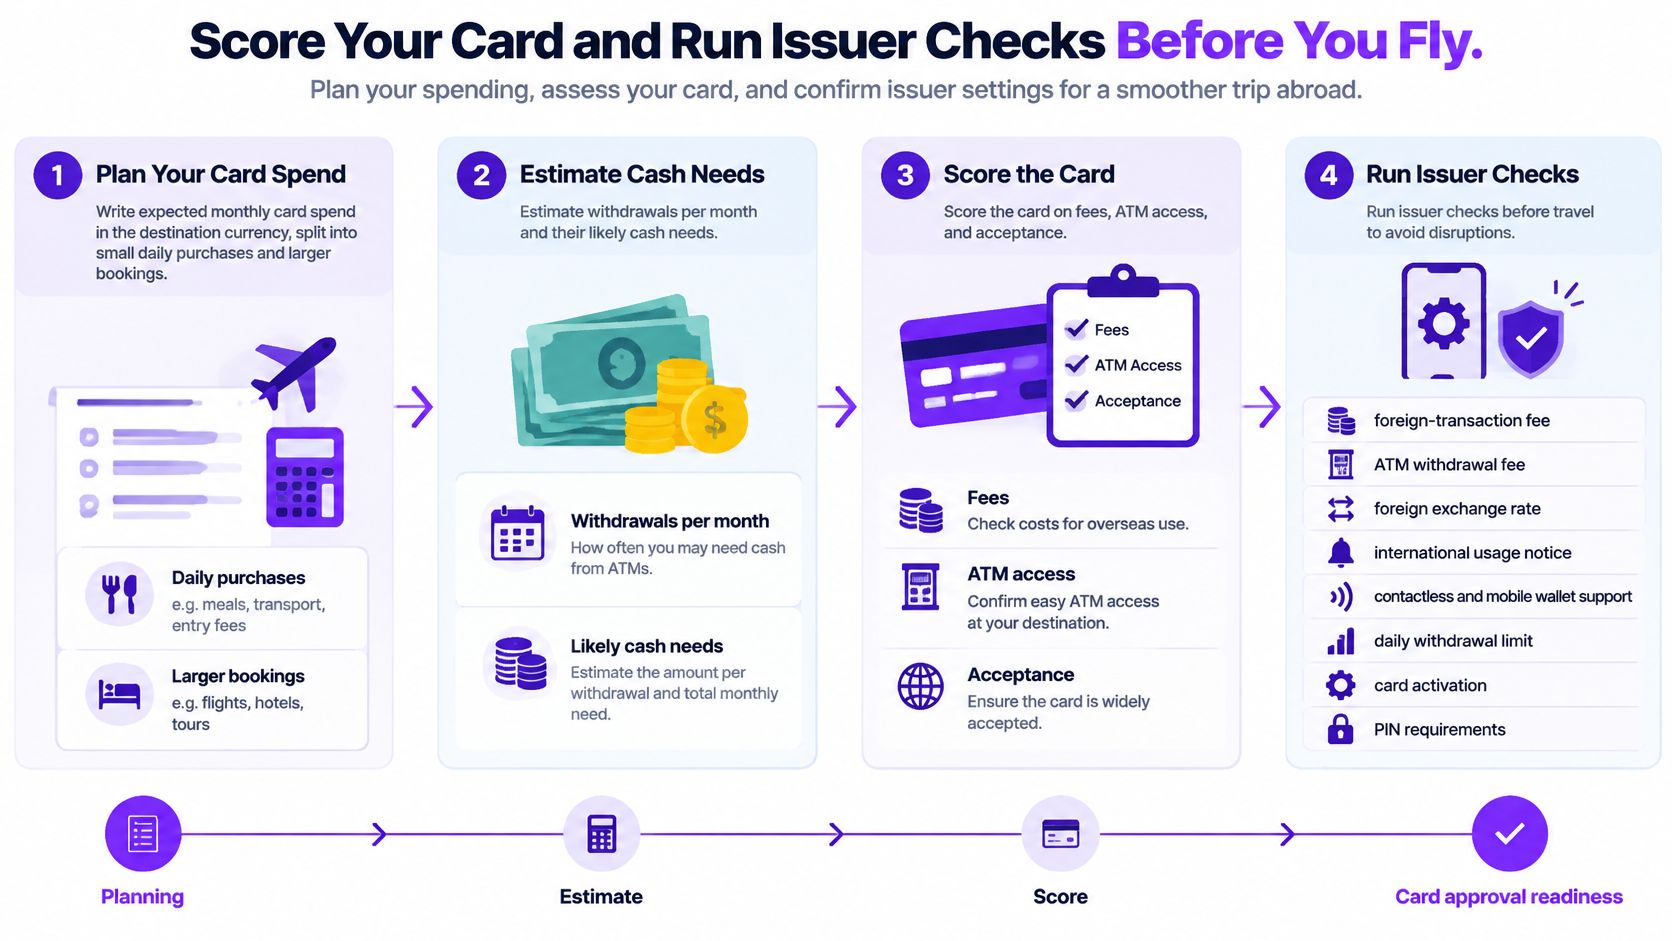
Erst bewerten, dann beantragen. Sie brauchen Ihre erwarteten Ausgaben, Ihr Bargeldmuster und das schriftliche Preisverzeichnis jeder Karte.
Der Ablauf unten macht aus diesen Angaben eine vergleichbare Monats- und Jahressumme.
Das Bewertungsverfahren
Notieren Sie die erwarteten monatlichen Kartenausgaben: Teilen Sie sie in kleine tägliche Käufe und größere Buchungen auf, weil Limits und Vormerkungen sie unterschiedlich betreffen.
Schätzen Sie die Abhebungen pro Monat: Notieren Sie den durchschnittlichen Betrag und den größten einzelnen Bargeldbedarf, etwa eine Kaution oder Transport auf dem Land.
Wenden Sie die Auslandsgebühr an: Multiplizieren Sie den Satz mit den Kartenausgaben. Addieren Sie dann die feste Automatengebühr des Herausgebers mal Ihre Zahl der Abhebungen.
Addieren Sie weitergegebene Umrechnungsgebühren: Berücksichtigen Sie jede Netzwerk-Umrechnungsgebühr, die der Herausgeber weitergibt. Gehen Sie davon aus, dass Sie die dynamische Währungsumrechnung ablehnen und die Landeswährung wählen.
Prüfen Sie das tägliche Abhebungslimit: Stellen Sie sicher, dass es Ihren größten Bargeldbedarf abdeckt, ohne wiederholte Abhebungen und feste Gebühren zu erzwingen.
Bewerten Sie die Akzeptanz: Prüfen Sie Ihre wichtigsten Ziele, das Chip-und-PIN-Verhalten, kontaktloses Bezahlen und ob Ihre Wallet funktioniert, wenn ein Terminal offline ist.
Bewerten Sie das Betrugsrisiko: Bewerten Sie Sperrgeschwindigkeit, Zuverlässigkeit der Benachrichtigungen, verfügbare virtuelle Karten und Unterstützung bei Reklamationen.
Vergleichen Sie die Jahressummen: Die niedrigste Summe gewinnt nur, wenn Akzeptanz- und Betrugswerte stimmen. Eine günstige Karte, die Sie nicht nutzen oder nicht sperren können, ist nicht günstig.
Nutzen Sie die Abhebungstabelle, um die festen Gebühren schnell hochzurechnen. Die Gebühr des ausländischen Betreibers kommt in jeder Zeile hinzu.
| Reisemuster | Abhebungen | Feste Herausgebergebühren insgesamt |
|---|---|---|
| Einwöchige Reise mit zwei Abhebungen | 2 | 4 bis 10 US$ |
| Ein Monat im Ausland mit vier Abhebungen | 4 | 8 bis 20 US$ |
| Langer Aufenthalt mit acht Abhebungen | 8 | 16 bis 40 US$ |
| Bargeldlastige Reise mit 30 Abhebungen | 30 | 60 bis 150 US$ |
Ein Rechenbeispiel zum Nachmachen
Nehmen Sie 1.000 US$ monatliche Ausgaben im Ausland, 3 % Herausgebergebühr und vier Abhebungen. Die Kartenzahlungen kosten 30 US$. Die Abhebungen kosten 8 bis 20 US$. Ihre Ausgangssumme liegt bei 38 bis 50 US$ pro Monat – oder etwa dem Dreifachen bei einem dreimonatigen Aufenthalt, wenn das Muster gleich bleibt.
Setzen Sie nur die Automatengebühr auf null, sinkt die Summe um 8 bis 20 US$ im Monat. Setzen Sie nur die Auslandsgebühr auf null, sinkt sie um 30 US$. So sehen Sie, nach welcher Funktion Sie zuerst suchen sollten. Wer viel mit Karte zahlt, sollte auf den Prozentsatz achten. Wer viel Bargeld nutzt, sollte auf die feste Gebühr und das Tageslimit achten.
Rechnen Sie Ihre Reise nicht zu einem fiktiven Normalmonat zusammen, wenn die erste Woche Kautionen, Fernfahrten und Vermieter umfasst, die nur Bargeld nehmen. Bewerten Sie die teure Woche separat.
Was Sie sich vom Herausgeber schriftlich bestätigen lassen sollten
Jede Prüfung unten verhindert einen bestimmten Fehler. Kann ein Herausgeber nicht klar antworten, wechseln Sie vor der Abreise, statt es an einem Flughafenautomaten auszuprobieren.
Auslands- und Automatengebühren für Ihr Ziel: Verhindert, dass Sie nach der Landung einen Zuschlag für das Zielland entdecken.
Tageslimit und geografische Beschränkungen: Verhindert eine abgelehnte Abhebung, wenn Sie Miete, Kaution oder Weiterreise bezahlen müssen.
Standardmäßige Sperre ungewohnter Länder: Verhindert, dass Ihr erster echter Kauf im Ausland eine Sperre auslöst, die Sie nicht schnell aufheben können.
Internationale Servicenummer und Schritte für Notfallersatz: Verhindert, dass aus einer verlorenen Karte eine verlorene Woche wird. Testen Sie den Kanal vor dem Abflug.
Chip-und-PIN-Fähigkeit: Verhindert Probleme an unbemannten Terminals, Mautstellen und Zugangsschranken, die keine Unterschrift oder Magnetstreifen akzeptieren.
Gebühren für Abwicklung in Heimatwährung: Verhindert eine Auslandsgebühr auf eine Transaktion, die ein ausländischer Händler in Ihrer Heimatwährung abwickelt.
Echtzeit-Benachrichtigungen und Sperre in der App: Verhindert, dass eine kompromittierte Karte Ihr Konto leert, während Sie in einer anderen Zeitzone schlafen.
Reservekarte in einem anderen Netzwerk: Verhindert, dass der Ausfall eines Netzwerks oder Instituts Ihnen jeden Kartenzugang nimmt.
Halten Sie die Rolle der Debitkarte eng. Sie eignet sich für Automatenzugang und kontrollierte Alltagsausgaben. Weniger gut eignet sie sich für hohe Kautionen oder vorab reservierte Hotel- und Mietwagenbeträge, weil diese Ihr eigenes Geld blockieren und eine Reklamation bei Debitkarten Ihr Guthaben während der Wartezeit nicht wiederherstellt. Nutzen Sie für solche Reservierungen nach Möglichkeit ein anderes Zahlungsmittel und behalten Sie die Debitkarte für Geld, das Sie ausgeben wollen.
Akzeptanz, Wallets und ein Reserve-Zahlungssystem
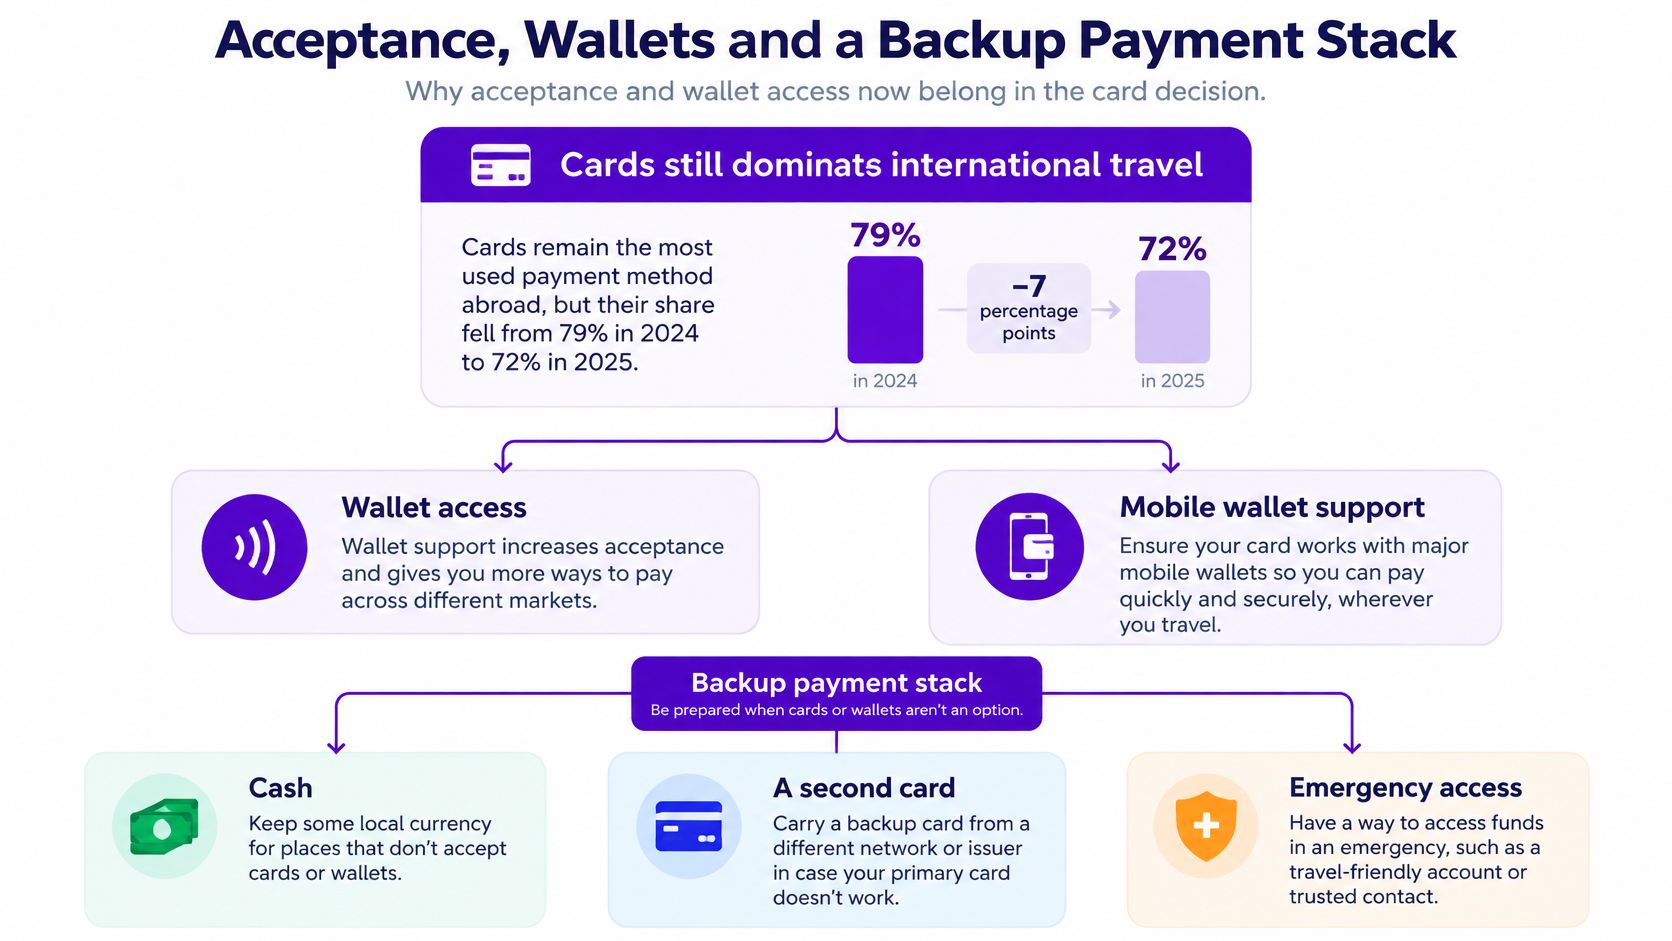
Eine einzige Karte ist ein einziger Schwachpunkt. Akzeptanz und Wallet-Zugang gehören heute zur Kartenwahl, weil sich das Zahlungsverhalten selbst verändert.
Die Hierarchie unten zeigt, warum ein mehrschichtiges System einen reinen Kartenplan schlägt.
Was der Wandel bei den Zahlungsarten zeigt
Karten dominieren weiterhin bei internationalen Reisen, doch ihr Anteil sank von 79 % im Jahr 2024 auf 72 % im Jahr 2025, während die Nutzung digitaler Wallets von 20 % auf 28 % stieg, laut einer IATA-Pressemitteilung zu Zahlungstrends von Passagieren. Darin zitierte unabhängige Umfragedaten zeigen, dass Debit- und Kreditkarten jeweils 42 % der angegebenen Zahlungen im Ausland ausmachten, während Bargeld dicht dahinter lag mit 40%.
Lesen Sie diese Zahlen als Planungsvorgabe. Karten führen, Wallets wachsen, und Bargeld ist nicht verschwunden. Ein Setup, das nur auf eines der drei setzt, ignoriert, wie Menschen bezahlen.
Bauen Sie vier Ebenen auf
Haupt-Debitkarte: Ihre Karte mit den niedrigsten Gesamtkosten für Alltagsausgaben und Automaten, im normalen Portemonnaie.
Reservekarte: Ein anderes Zahlungsnetzwerk oder ein anderes Institut, getrennt aufbewahrt, damit ein Diebstahl, eine Sperre oder ein Ausfall Ihnen nicht jeden Zugang nimmt. Wenn Sie Karten auf mehrere Taschen verteilen, helfen ortbare Lösungen wie CITYSHEEP-Geldbörsen mit AirTag-Fach dabei, im Blick zu behalten, wo sich jede Karte physisch befindet.
Bargeldreserve: Genug Landeswährung für Händler, die keine Karten nehmen, kurze Fahrten und die Zeit, bis eine Ersatzkarte da ist.
Handy-Wallet: Eine zusätzliche Option für kontaktlose Terminals, nicht Ihr einziger Plan. Sie fällt aus, wenn das Handy verloren geht, der Akku leer ist oder ein Terminal offline ist.
Bewahren Sie Haupt- und Reservekarte in verschiedenen Taschen auf. Halten Sie das Notfallbargeld von beiden getrennt. Liegt alles in einer Geldbörse, haben Sie keine Redundanz, sondern ein Bündel.
Manche Händler bevorzugen außerdem lokale Sofortzahlungssysteme, die eine ausländische Reisekarte nicht immer ersetzen kann. Ein weiterer Grund, warum Bargeld im System bleibt. Für größere Buchungen, bei denen Prämien oder ein stärkerer Käuferschutz wichtiger sind als Bargeldzugang, zeigt unser Ratgeber zum Thema Kreditkartenpunkte richtig nutzen auch, wann eine Kreditkarte neben Ihrer Debitkarte ihren Platz verdient.
Betrugsschutz und abgetrenntes Reisegeld
Die niedrigste Gebühr einer Debitkarte kann ein schlechter Tausch sein, wenn eine Betrugswarnung oder Reklamation Ihr Reisegeld unzugänglich macht. Da das Geld direkt von Ihrem verfügbaren Guthaben abgeht, kann eine nicht autorisierte Transaktion Ihre Zahlungen stören, während der Herausgeber prüft.
Warum Sicherheit für viele Reisende wichtiger ist als der Preis
Transaktionssicherheit war die größte Sorge bei Zahlungsmitteln in einer Verbraucherumfrage von 2025, genannt von 51 % der Befragten, vor Bequemlichkeit mit 45% und Transaktionsgebühren mit 37%, laut dem Paysafe-Bericht Inside the Wallet. Der Bericht zitiert außerdem eine globale Studie, in der 48 % der Befragten aus der Finanzbranche Kartentests als erlebten Angriffsweg nannten. Kriminelle nutzen kleine Autorisierungen, um zu prüfen, ob gestohlene Kartendaten funktionieren, und versuchen dann womöglich größere Belastungen.
Prüfen Sie bei Prepaid-Reiseprodukten, wie zuverlässig Sie auf das Konto zugreifen können und wie der Anbieter mit Beschwerden umgeht. Diese Punkte zählen neben dem Wechselkurs.
Der Liquiditätsunterschied zur Kreditkarte
Bei einer Kreditkarte betrifft eine reklamierte Belastung während der Prüfung das Geld des Herausgebers. Bei einer Debitkarte hat das Geld Ihr Konto bereits verlassen. Für Freelancer oder Gründer kann das bedeuten, dass weniger Geld für Gehälter, Software oder Steuern bleibt, solange der Fall offen ist.
Halten Sie auf der Reisekarte nur einen Betrag, auf den Sie während einer Reklamation verzichten könnten.
Kontrollen, die Sie vor der Reise prüfen sollten
Echtzeit-Benachrichtigungen: Prüfen Sie, dass Transaktionen sofortige Benachrichtigungen auslösen, auch kleine Testbelastungen.
Sofort sperren und entsperren: Stellen Sie sicher, dass Sie die Karte in der App sperren können, ohne den Herausgeber über Zeitzonen hinweg anzurufen.
Virtuelle Karten: Nutzen Sie für Online-Buchungen nach Möglichkeit separate Nummern, damit ein gehackter Händler nicht Ihre physischen Kartendaten offenlegt.
Ausgabenlimits: Legen Sie ein Tageslimit unter Ihrem Kontostand fest, um zu begrenzen, was an einem Tag ausgegeben werden kann.
Zuverlässigkeit der Benachrichtigungen: Testen Sie Benachrichtigungen über Roaming-Daten und Hotel-WLAN. Verspätete Hinweise können Ihre Reaktion verzögern.
Getrennte Konten: Halten Sie privates, geschäftliches und Reisegeld getrennt, damit ein Kartenproblem nicht alle Guthaben betrifft.
Ein Reisekonto mit geringem Guthaben begrenzt den gefährdeten Betrag, wenn die Karte kompromittiert oder gesperrt wird. Laden Sie es nach Bedarf auf. Eine Karte mit höheren Gebühren kann insgesamt trotzdem günstiger sein, wenn ihre Sperrfunktionen und Reklamationsabwicklung die finanziellen Folgen eines Vorfalls begrenzen.
Lange Aufenthalte, Remote-Einkommen und Mehrwährungsguthaben
Lange Aufenthalte verändern die Rechnung, weil die Wiederholung die Werbegebühr als Hauptkostentreiber ablöst. Was im Urlaub ein paar Dollar kostet, kann über eine Saison Hunderte kosten.
Abhebungsgebühren über drei Monate
Ein dreimonatiger Aufenthalt mit acht Abhebungen kostet 16 bis 40 US$ an Automatengebühren des Herausgebers bei 2 bis 5 US$ pro Abhebung, vor Betreibergebühren und nach der Gebührenspanne im Kostenstapel oben. Heben Sie öfter ab, wird die feste Gebühr zum ersten Hebel, den Sie prüfen sollten. Eine Karte mit günstigen Abhebungen, Mehrwährungsguthaben und sofortiger Sperre schlägt meist eine Karte, die nur einen niedrigen Auslandsprozentsatz bewirbt.
Bemessen Sie Ihre Bargeldreserve am täglichen Abhebungslimit. Deckt das Limit eine Monatskaution nicht mit ein oder zwei Abhebungen, zahlen Sie mehr Gebühren und machen mehr Wege. Prüfen Sie Kontolimits für größere Zahlungen wie die Miete, bevor Sie sich festlegen, denn eine Debitkarte kann Beträge ablehnen, die Ihre Hausbank anstandslos ausführen würde. Planen Sie eine Basis im Ausland statt einer Reise, helfen Umzugstipps für neue Expats dabei, die Entscheidungen jenseits des Bankings rund um den Umzug zu ordnen.
Die doppelte Umrechnung beim Remote-Einkommen
Remote-Arbeiter mit Einkommen in Fremdwährung haben einen zweiten Kostenpunkt. Ihr Einkommen wird womöglich bei Eingang umgerechnet und dann erneut, wenn Sie es ausgeben. Vergleichen Sie den Kurs bei der Umrechnung des Einkommens mit dem Kurs bei Kartenausgaben und prüfen Sie, ob ein Mehrwährungskonto Einkommen in der Originalwährung halten kann, bis Sie es brauchen.
Testen Sie zuerst die Umrechnung des Einkommens, wenn das meiste Geld in einer Währung eingeht, die Sie nicht ausgeben. Testen Sie zuerst die Abhebungsgebühren, wenn Sie vor allem lokal bar zahlen. Unser Ratgeber zu den besten internationalen Banken behandelt Kontostrukturen für Guthaben in mehreren Währungen. Geht Ihr Einkommen auf dasselbe Konto, von dem Ihre Reisekarte abbucht, verlagern Sie Kartenausgaben auf ein Konto mit geringem Guthaben, damit eine kompromittierte Karte nicht an ein ganzes Monatseinkommen kommt.
Wählen Sie Ihre Karte und prüfen Sie die Einrichtung vor dem Abflug
Es gibt nicht die eine beste Debitkarte für Reisen. Es gibt die Karte, deren Gesamtkosten und Ausfallschutz zu Ihrer Reise passen.
Der Weg ist kurz. Finden Sie Ihre Zeile in der Schnellauswahl-Tabelle, gehen Sie die Bewertungsschritte mit Ihren echten Ausgaben und Abhebungen durch, lassen Sie sich die Punkte vom Herausgeber schriftlich bestätigen und nehmen Sie eine Hauptkarte und eine Reservekarte in einem anderen Netzwerk mit.
Empfehlungen nach Situation
Kurzurlaub: Eine Karte ohne Auslandsgebühr mit Chip und PIN, kontaktlos, und eine getrennt aufbewahrte Reservekarte.
Langer Aufenthalt: Eine Karte mit günstigen Abhebungen, Mehrwährungsguthaben und sofortiger Sperre, bewertet nach den kumulierten Abhebungskosten.
Geschäftsreise: Ein separates Konto mit virtuellen Karten und schneller Reklamation, getrennt vom Betriebskapital.
Remote-Arbeiter mit Einkommen in Fremdwährung: Ein transparenter Wechselkurs bei Einkommensumrechnung und Ausgaben, mit Guthaben in der Währung, in der Sie bezahlt werden.
Die günstigste Karte kann die schlechteste Wahl sein, wenn ihr Verlust den Zugang zu Ihrem Betriebskapital abschneidet.
Ist die Karte gewählt, vervollständigen Sie das übrige Reise-Setup. Die Reise-Rubrik von Mazurly behandelt smarte Visa, eSIMs und Lebenshaltungskosten – Themen, die bei jedem Plan für einen langen Aufenthalt neben dem Banking stehen.
Wählen Sie die Karte diese Woche, erledigen Sie die Prüfungen beim Herausgeber, bevor Sie etwas nicht Erstattbares buchen, und speichern Sie die Notfallnummer des Herausgebers an zwei Orten, die nicht vom selben Handy abhängen. Testen Sie die Karte dann früh in der Reise mit einem kleinen Kauf in Fremdwährung oder einer Abhebung, solange ein Problem noch günstig zu lösen ist.
Bauen Sie Ihr Reisegeld-Setup zusammen mit Ihren übrigen ortsunabhängigen Systemen auf bei Mazurly, wo wir praktische Ratgeber und Tools zu Banking, Zahlungen, Visa, eSIMs und Lebenshaltungskosten für Gründer, Freelancer und Remote-Arbeiter veröffentlichen. Wählen Sie Ihre Karte mit den Bewertungsschritten oben und nutzen Sie dann unsere Ressourcen zu Reisezielen und Mobilität, um zu planen, wo diese Karte als Nächstes funktionieren muss.