Meilleure carte de débit pour voyager : frais, plafonds et cartes de secours
Table des matières
- Quelle carte de débit convient à votre façon de voyager
- Pourquoi l’acceptation passe avant les récompenses
- Ce que coûtent vraiment les paiements par carte et les retraits
- L’empilement des coûts, ligne par ligne
- La conversion dynamique de devises, le frais que l’on choisit par accident
- Le calcul pour un mois réaliste
- Notez votre carte et vérifiez auprès de l’émetteur avant de partir
- La méthode de notation
- Un exemple chiffré à reproduire
- Points à faire confirmer par écrit par l’émetteur
- Acceptation, portefeuilles mobiles et moyens de paiement de secours
- Ce que révèle l’évolution des moyens de paiement
- Construisez quatre niveaux
- Protection contre la fraude et argent de voyage isolé
- Pourquoi la sécurité passe avant le prix pour beaucoup de voyageurs
- La différence de trésorerie avec le crédit
- Contrôles à vérifier avant le départ
- Longs séjours, revenus à distance et soldes multidevises
- Frais de retrait sur trois mois
- La double conversion sur les revenus à distance
- Choisissez votre carte et vérifiez la configuration avant de partir
- Verdicts selon la situation
Dans une enquête de 2024 menée auprès de 2 000 vacanciers britanniques pour Post Office Travel, 45 % avaient payé des frais pour avoir utilisé une carte bancaire hors du Royaume-Uni au cours des 12 mois précédents, pour un coût annuel moyen de 21,79 £. Ce chiffre change la façon de chercher la meilleure carte de débit pour voyager. Le problème n’est généralement pas un frais spectaculaire, mais un empilement de petits frais, de plafonds et de points de blocage que l’on ne remarque qu’après le voyage, à moins de chiffrer toute la configuration avant de partir.
Quelle carte de débit convient à votre façon de voyager
Aucune carte ne gagne à chaque voyage : la meilleure carte de débit est celle qui a le coût total le plus bas tout en passant les tests d’acceptation et de fraude. Partez de votre façon de voyager, pas d’un classement. La bonne priorité change selon vos dépenses.
| Type de voyage | Dépenses principales | Coût à réduire en premier | Fonction indispensable |
|---|---|---|---|
| Courtes vacances dans un seul pays | Hôtels, repas, transports | Frais de transaction à l’étranger | Zéro frais à l’étranger, puce et code, sans contact |
| Voyage dans plusieurs pays de moins de quatre semaines | Paiements par carte et espèces | Frais fixes de DAB plus marge de change | Large accès aux DAB, plafond de retrait quotidien élevé |
| Long séjour de trois mois ou plus | Loyer, factures, retraits réguliers | Coûts cumulés de DAB et de conversion | Retraits peu coûteux, solde multidevise, blocage instantané |
| Travailleur à distance payé en devise étrangère | Encaissements clients, achats en ligne | Conversion sur les revenus et les dépenses | Taux de change transparent, compte multidevise |
| Voyageur d’affaires réglant les frais du voyage | Vols, hébergement, repas clients | Exposition aux litiges et à la fraude | Compte séparé, carte virtuelle, traitement rapide des litiges |
Pourquoi l’acceptation passe avant les récompenses
Le choix d’une carte de débit est d’abord une question de fiabilité, car vous l’utilisez pour les transports, le café, les courses et les petits commerces, où un refus bloque la journée. Le Diary of Consumer Payment Choice de la Réserve fédérale américaine indiquait que les consommateurs effectuaient en moyenne 46 paiements par mois en 2023, les cartes de débit représentant 30 % de tous les paiements mensuels et les cartes de crédit 32%. La même étude a montré que les espèces et les cartes de débit étaient utilisées à égalité pour les achats de moins de 25 $, la première fois dans l’histoire de cette étude que les espèces n’étaient pas le principal moyen pour les petits achats.
Ce constat compte à l’étranger. Si votre carte passe pour un billet d’avion mais échoue dans les transports sans contact, aux pompes à carburant à puce et code ou pour des recharges en ligne, vous avez choisi le mauvais type de carte bon marché. Vérifiez la couverture du réseau, le sans contact, les contrôles anti-fraude et la gestion des transactions internationales avant de comparer le cashback ou les avantages secondaires.
Trouvez la ligne qui correspond à votre voyage et notez la colonne sur laquelle vous ne pouvez pas transiger. De courtes vacances pénalisent les frais en pourcentage. Un voyage dans plusieurs pays pénalise les frais fixes de DAB et les plafonds bas. Un long séjour ou une base de travail à distance pénalise tout ce qui se répète chaque semaine, car les petits coûts s’accumulent au fil des mois.
Ce que coûtent vraiment les paiements par carte et les retraits
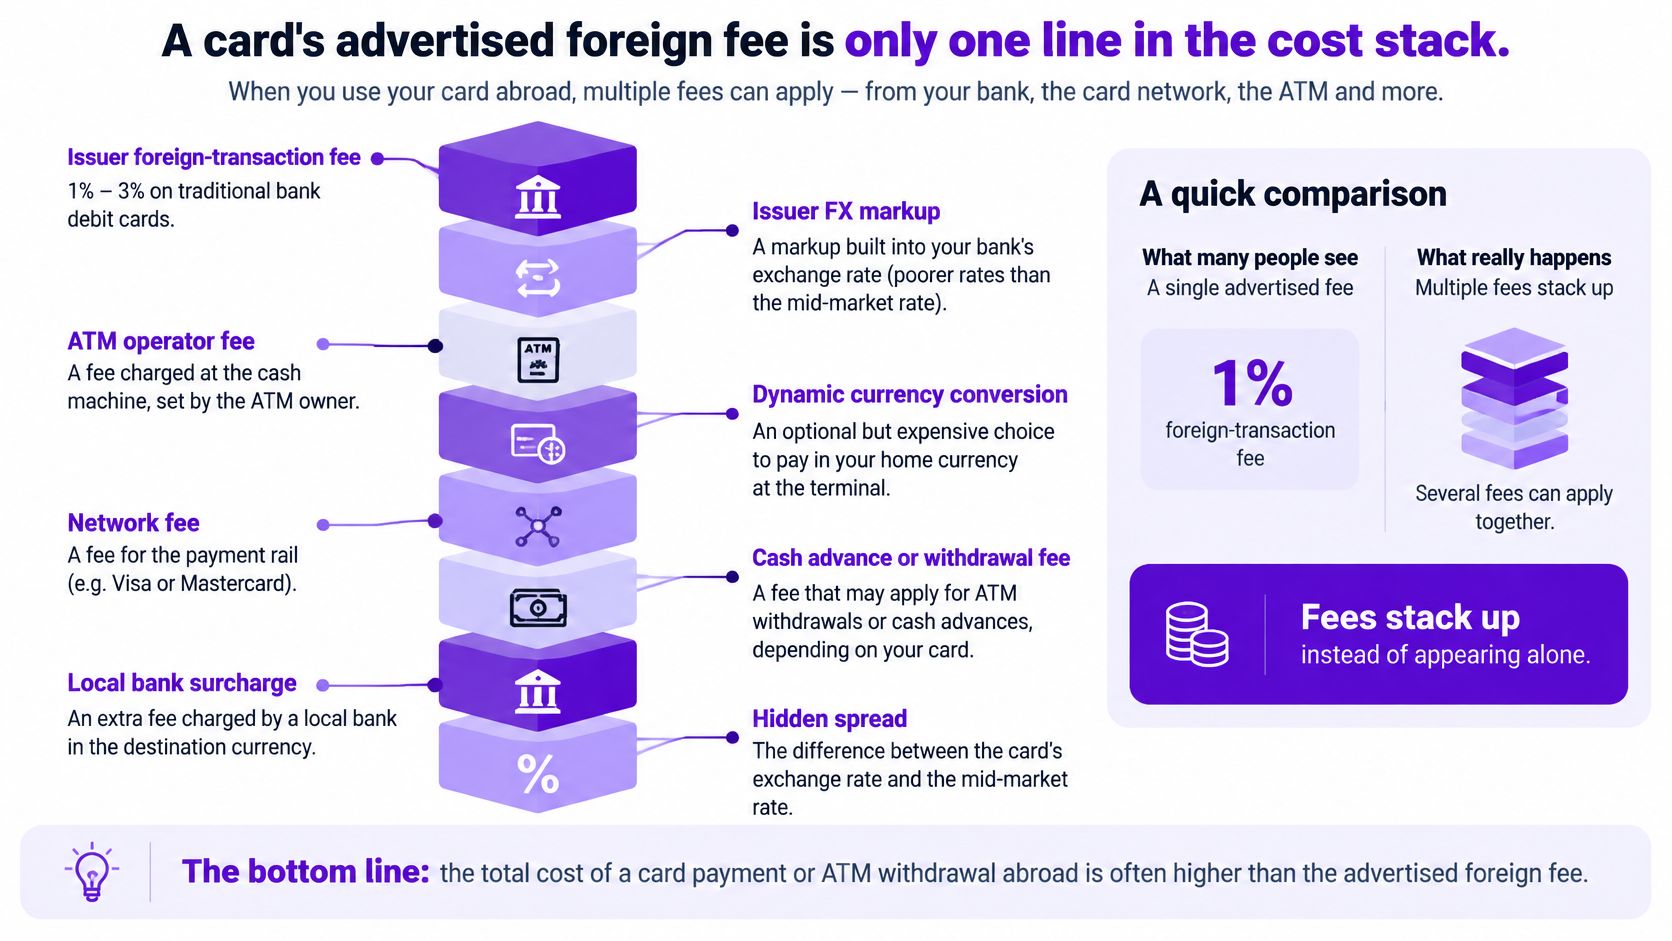
Les frais à l’étranger annoncés par une carte ne sont qu’une ligne de l’empilement des coûts. Les émetteurs mettent en avant la ligne qu’ils contrôlent. Vous payez toutes celles qui s’appliquent.
Le visuel ci-dessous sépare les frais pour que vous puissiez les chiffrer un par un au lieu de vous fier à une promesse d’accroche.
L’empilement des coûts, ligne par ligne
Les cartes de débit des banques américaines classiques ajoutent souvent 1 % à 3 % de frais de transaction à l’étranger, tandis que les retraits aux DAB à l’étranger peuvent ajouter 2 à 5 US$ de frais fixes de l’émetteur, plus les frais de l’opérateur du DAB étranger, selon les conseils de Yahoo Finance sur les frais de transaction à l’étranger. Sur 1 000 US$ de dépenses de voyage par mois, des frais de 3 % de l’émetteur coûtent à eux seuls 30 US$. Quatre retraits peuvent ajouter 8 à 20 US$ de plus avant les frais des DAB locaux.
Les frais de réseau se cachent sous la tarification de l’émetteur. Les recommandations du gouvernement américain citées dans cet article indiquent que Visa applique une International Service Assessment de 1,0 % lorsqu’une conversion de devise est nécessaire, tandis que Mastercard applique des frais de conversion de 1,0 %. Mastercard peut aussi appliquer des frais transfrontaliers de 0,8 % lorsqu’une transaction étrangère est traitée dans la devise d’origine de la carte. Que votre émetteur absorbe ou répercute ces frais de réseau détermine si « sans frais à l’étranger » veut dire ce que vous croyez.
| Composante du coût | Fourchette habituelle | S’applique quand | À vérifier |
|---|---|---|---|
| Frais de transaction à l’étranger de l’émetteur | 1 % à 3 % sur les cartes de débit bancaires classiques | Chaque paiement par carte à l’étranger | Frais indiqués par écrit dans la grille tarifaire de la carte |
| Frais fixes de DAB de l’émetteur | 2 à 5 US$ par retrait | Chaque retrait d’espèces à l’étranger | Frais par retrait et éventuelle franchise mensuelle |
| International Service Assessment de Visa | 1.0% | Lorsqu’une conversion de devise est nécessaire | Si l’émetteur la répercute |
| Frais de conversion de Mastercard | 1.0% | Lorsqu’une conversion de devise est nécessaire | Si l’émetteur la répercute |
| Frais transfrontaliers de Mastercard | 0.8% | Transaction étrangère traitée dans la devise d’origine | Si l’émetteur ajoute ses propres frais |
| Marge de conversion dynamique de devises | Marge fixée par le commerçant ou le DAB au terminal | Le terminal ou le DAB propose un paiement en devise d’origine | Refusez et payez en devise locale |
La conversion dynamique de devises, le frais que l’on choisit par accident
Quand un terminal propose de vous débiter dans votre devise d’origine, c’est le commerçant ou le DAB qui contrôle la conversion. Les conseils de voyage de Visa pour les consommateurs recommandent de refuser cette conversion et de choisir la devise locale, pour laisser le réseau de carte ou l’émetteur faire le change. Visa prévient aussi qu’un retrait à l’étranger peut entraîner à la fois des frais de l’opérateur du DAB et des frais de change de l’émetteur, et indique que des DAB sont disponibles dans plus de 2 millions de lieux dans le monde.
La couverture n’est donc généralement pas la contrainte. Le coût par retrait et le plafond quotidien, si. Une carte au plafond d’espèces trop bas oblige à multiplier les retraits, et chaque retrait supplémentaire peut déclencher de nouveaux frais fixes et de nouveaux frais d’opérateur. C’est pourquoi des frais en pourcentage bas peuvent quand même perdre face à une carte au plafond plus élevé qui permet des retraits moins nombreux et plus importants.
La vidéo ci-dessous montre comment ces frais de transaction à l’étranger apparaissent en pratique, ce qui aide quand vous comparez les grilles tarifaires des émetteurs côte à côte.
Le calcul pour un mois réaliste
Imaginons que vous dépensiez l’équivalent de 1 000 US$ par carte en un mois et que vous retiriez des espèces quatre fois. Avec des frais de 3 % de l’émetteur, les paiements par carte coûtent 30 US$. Les quatre retraits ajoutent 8 à 20 US$ de frais fixes de l’émetteur à eux seuls, avant les frais de l’opérateur étranger. Votre total visible côté émetteur atteint déjà 38 à 50 US$ pour le mois, et cela avant les frais de conversion répercutés par votre émetteur ou toute conversion dynamique acceptée à un terminal.
Si vous utilisez davantage d’espèces, ce sont les frais fixes qui dominent. Huit retraits coûtent 16 à 40 US$ de frais de l’émetteur à 2 à 5 US$ chacun. Si vous comparez deux cartes, l’une sans frais à l’étranger mais avec 5 US$ par retrait, l’autre avec un petit coût de conversion mais des retraits bon marché, la gagnante dépend entièrement de la fréquence de vos retraits.
Règle pratique : Chiffrez les paiements par carte et les retraits comme deux produits distincts. Une carte peut être excellente pour l’un et médiocre pour l’autre.
Considérez aussi la carte comme un système d’accès et de maîtrise des risques. Les conseils de voyage de la FDIC confirment que la plupart des cartes utilisées dans le pays peuvent généralement accéder aux DAB étrangers, mais recommandent de vérifier auprès de la banque émettrice les frais de DAB et de transaction propres à la destination avant le départ. Cette vérification doit couvrir le plafond quotidien, les restrictions géographiques et si la banque facture des frais à l’étranger simplement parce qu’un commerçant étranger traite une transaction dans votre devise d’origine.
Avant de présélectionner une carte, lisez notre guide sur comment éviter les frais de transaction à l’étranger et appliquez ici le même test. Dépenses prévues, nombre et montant des retraits et politique de répercussion vous donnent un total. Une accroche vous donne du marketing.
Notez votre carte et vérifiez auprès de l’émetteur avant de partir
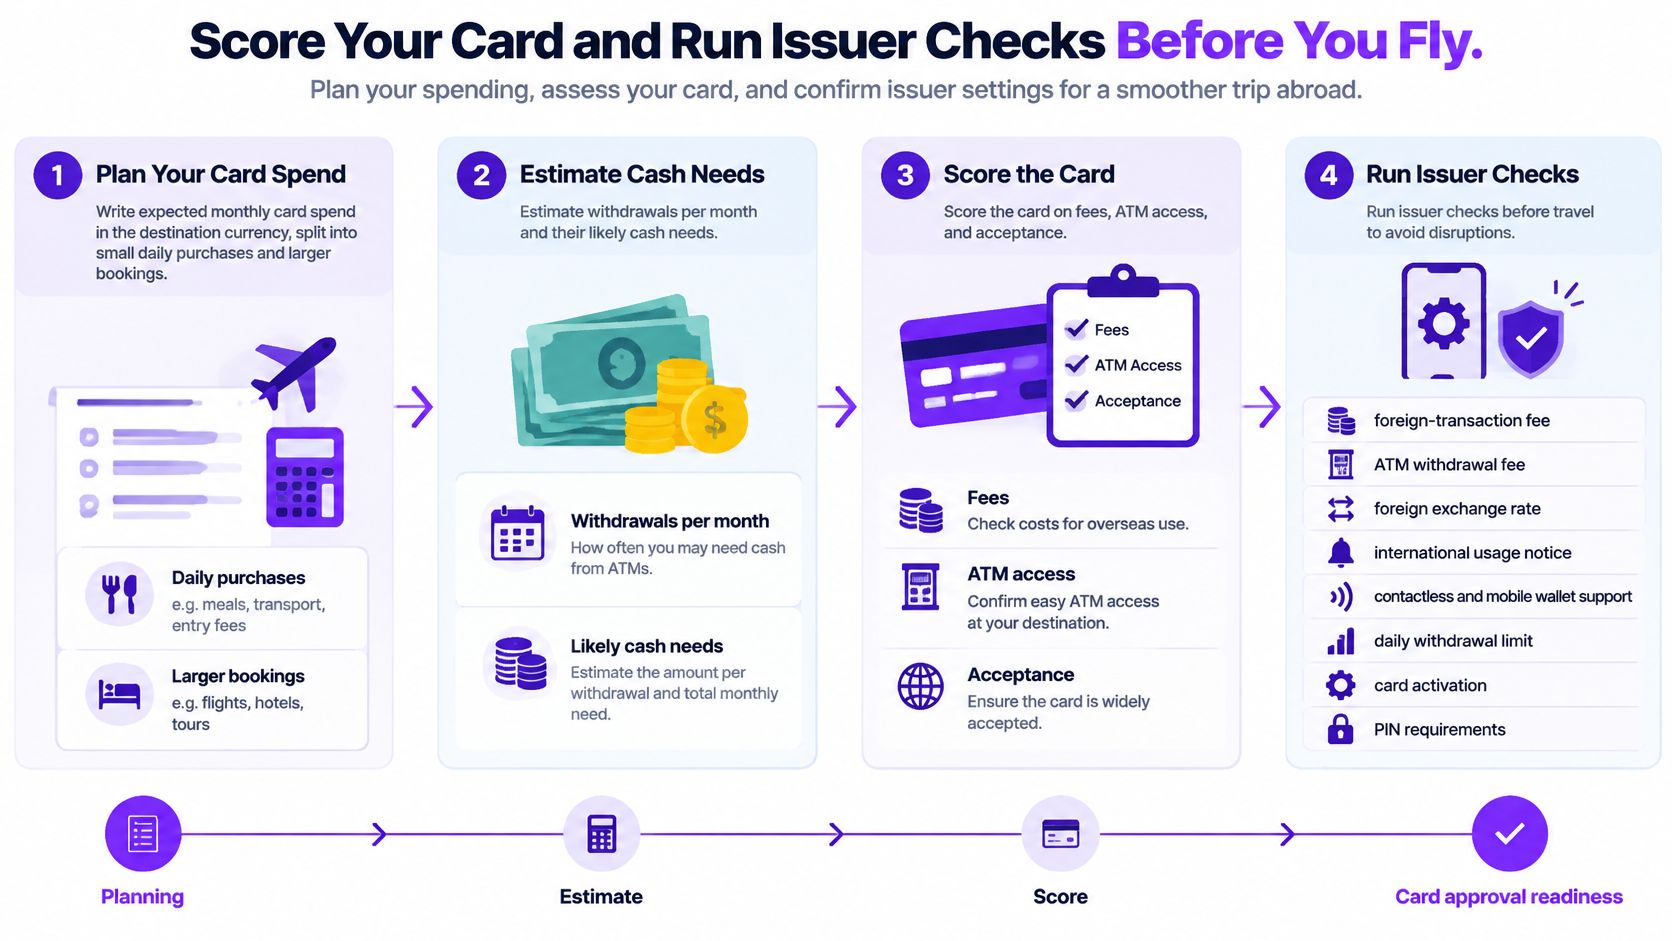
Notez d’abord, demandez ensuite. Il vous faut vos dépenses prévues, votre usage des espèces et la grille tarifaire écrite de chaque carte.
Le schéma ci-dessous transforme ces données en un total mensuel et annuel comparable.
La méthode de notation
Notez les dépenses mensuelles prévues par carte : séparez les petits achats quotidiens des grosses réservations, car plafonds et préautorisations les affectent différemment.
Estimez les retraits par mois : notez le montant moyen et le plus gros besoin ponctuel d’espèces, comme une caution ou un transport en zone rurale.
Appliquez le taux de frais à l’étranger : multipliez le taux par les dépenses par carte. Ajoutez ensuite les frais fixes de DAB de l’émetteur multipliés par votre nombre de retraits.
Ajoutez les frais de conversion répercutés : incluez les frais de conversion du réseau que l’émetteur répercute. Partez du principe que vous refuserez la conversion dynamique et choisirez la devise locale.
Testez le plafond de retrait quotidien : vérifiez qu’il couvre votre plus gros besoin d’espèces sans vous obliger à des retraits et frais fixes répétés.
Notez l’acceptation : vérifiez vos destinations principales, le fonctionnement puce et code, le sans contact et si votre portefeuille mobile fonctionne quand un terminal est hors ligne.
Notez l’exposition à la fraude : évaluez la rapidité de blocage, la fiabilité des alertes, la disponibilité de cartes virtuelles et l’aide en cas de litige.
Comparez les totaux annuels : le total le plus bas ne gagne que si les notes d’acceptation et de fraude sont acceptables. Une carte bon marché que vous ne pouvez pas utiliser ou bloquer n’est pas bon marché.
Utilisez le tableau des retraits pour faire rapidement la multiplication des frais fixes. Les frais de l’opérateur étranger s’ajoutent à chaque ligne.
| Type de voyage | Retraits | Total des frais fixes de l’émetteur |
|---|---|---|
| Voyage d’une semaine avec deux retraits | 2 | 4 à 10 US$ |
| Un mois à l’étranger avec quatre retraits | 4 | 8 à 20 US$ |
| Long séjour avec huit retraits | 8 | 16 à 40 US$ |
| Voyage très dépendant des espèces avec 30 retraits | 30 | 60 à 150 US$ |
Un exemple chiffré à reproduire
Prenez 1 000 US$ de dépenses mensuelles à l’étranger, des frais de 3 % de l’émetteur et quatre retraits. Les paiements par carte coûtent 30 US$. Les retraits ajoutent 8 à 20 US$. Votre total de départ est de 38 à 50 US$ par mois, soit environ trois fois plus sur un séjour de trois mois si le schéma se maintient.
Passez seulement les frais de DAB à zéro, et le total baisse de 8 à 20 US$ par mois. Passez seulement les frais à l’étranger à zéro, et il baisse de 30 US$. Cela vous indique quelle fonction chercher en premier. Ceux qui paient surtout par carte doivent viser le pourcentage. Ceux qui utilisent beaucoup d’espèces doivent viser les frais fixes et le plafond quotidien.
Ne lissez pas votre voyage en un mois « normal » fictif si votre première semaine comprend des cautions, des transports interurbains et des propriétaires qui n’acceptent que les espèces. Notez séparément la semaine coûteuse.
Points à faire confirmer par écrit par l’émetteur
Chaque vérification ci-dessous évite un problème précis. Si un émetteur ne peut pas répondre clairement, changez de carte avant le départ plutôt que de la tester à un DAB d’aéroport.
Frais à l’étranger et de DAB pour votre destination : évite de découvrir une surtaxe propre à la destination après l’atterrissage.
Plafond quotidien et restrictions géographiques : évite un retrait refusé quand vous avez besoin d’un loyer, d’une caution ou d’un transport.
Blocage par défaut des pays inhabituels : évite que votre premier vrai achat à l’étranger déclenche un blocage que vous ne pouvez pas lever vite.
Numéro d’assistance international et étapes de remplacement d’urgence : évite qu’une carte perdue devienne une semaine perdue. Testez le canal avant de partir.
Fonction puce et code : évite les échecs aux terminaux automatiques, péages et portiques de transport qui n’acceptent ni signature ni piste magnétique.
Frais de traitement en devise d’origine : évite de payer des frais à l’étranger sur une transaction qu’un commerçant étranger traite dans votre devise d’origine.
Alertes en temps réel et blocage dans l’appli : évite qu’une carte compromise vide vos fonds pendant que vous dormez dans un autre fuseau horaire.
Carte de secours sur un autre réseau : évite qu’une panne d’un réseau ou d’un établissement vous prive de tout accès par carte.
Limitez le rôle de la carte de débit. Elle convient aux retraits et aux dépenses quotidiennes maîtrisées. Elle convient moins aux grosses cautions ou aux préautorisations d’hôtel et de location de voiture, car ces blocages immobilisent votre propre argent et un litige sur une carte de débit ne rétablit pas votre solde pendant l’attente. Utilisez un autre moyen de paiement pour ces blocages quand c’est possible, et gardez la carte de débit pour l’argent que vous comptez dépenser.
Acceptation, portefeuilles mobiles et moyens de paiement de secours
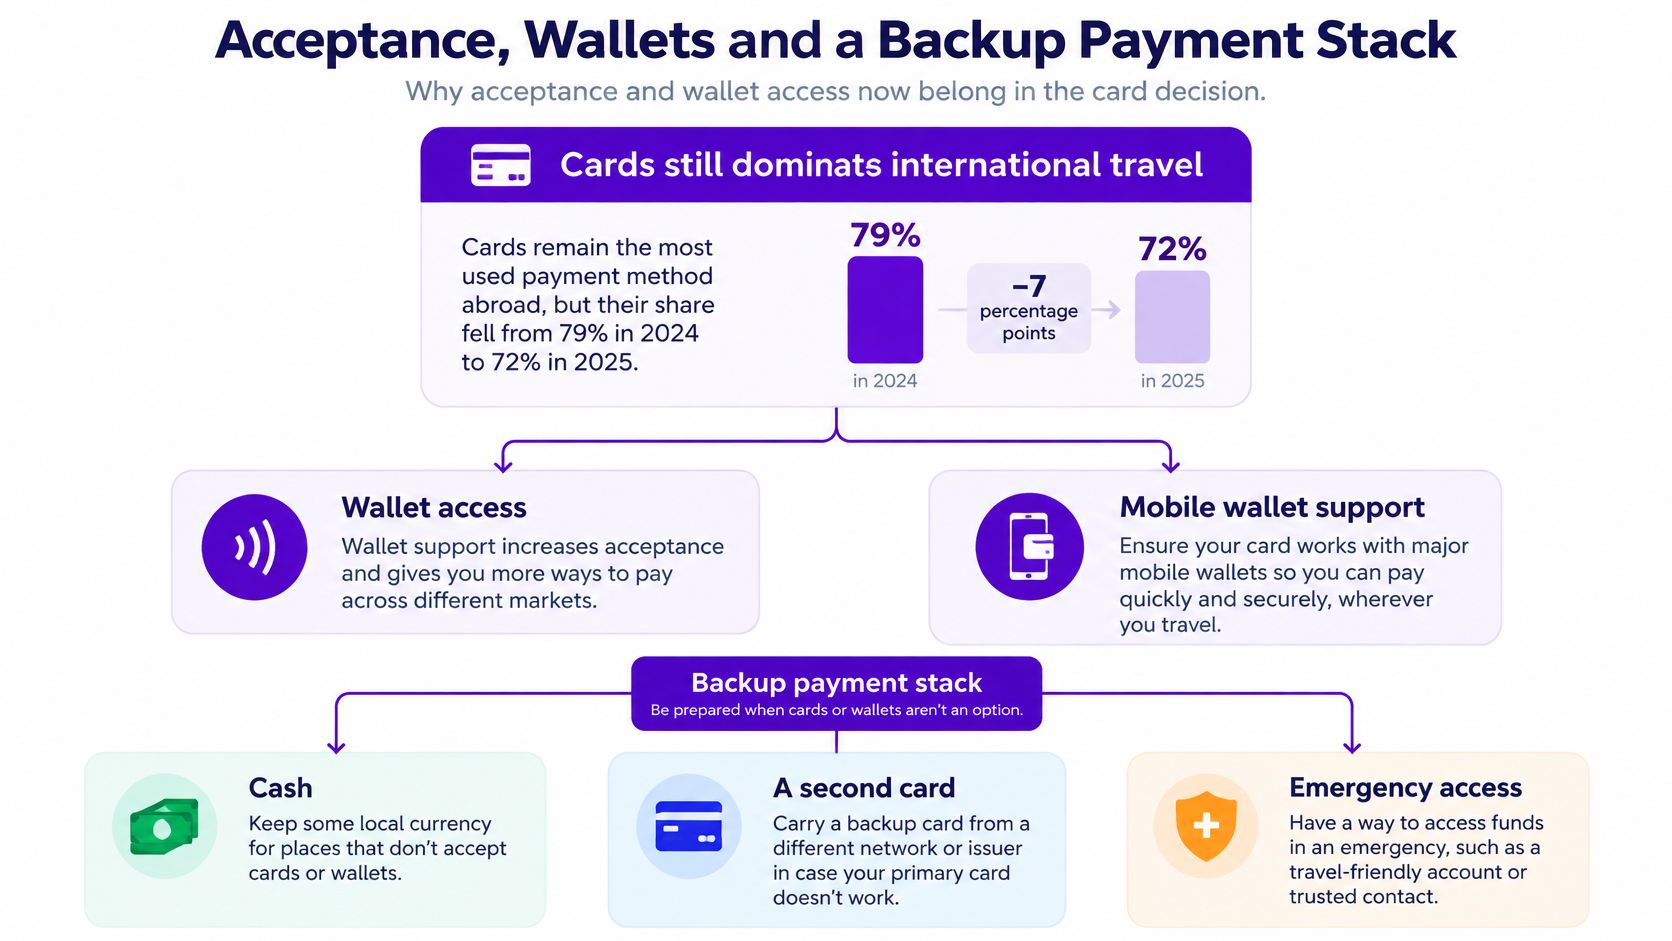
Une seule carte, c’est un seul point de défaillance. L’acceptation et l’accès aux portefeuilles mobiles font désormais partie du choix de la carte, car les habitudes de paiement elles-mêmes évoluent.
La hiérarchie ci-dessous montre pourquoi une organisation en plusieurs niveaux vaut mieux qu’un plan reposant uniquement sur la carte.
Ce que révèle l’évolution des moyens de paiement
Les cartes dominent toujours les voyages internationaux, mais leur part est passée de 79 % en 2024 à 72 % en 2025, tandis que l’usage des portefeuilles numériques est passé de 20 % à 28 %, selon un communiqué de l’IATA sur les tendances de paiement des passagers. Des données d’enquête indépendantes qui y sont citées montrent que les cartes de débit et de crédit représentaient chacune 42 % des usages de paiement déclarés à l’étranger, les espèces suivant de près avec 40%.
Lisez ces chiffres comme un cahier des charges. Les cartes dominent, les portefeuilles progressent et les espèces n’ont pas disparu. Une configuration qui ne repose que sur l’un des trois ignore la façon dont les gens paient.
Construisez quatre niveaux
Carte de débit principale : votre carte au coût total le plus bas pour les dépenses quotidiennes et les DAB, rangée dans votre portefeuille habituel.
Carte de secours : un autre réseau de paiement ou un autre établissement, rangée à part pour qu’un vol, un blocage ou une panne ne vous prive pas de tout accès. Si vous répartissez vos cartes dans plusieurs sacs, des options traçables comme les portefeuilles CITYSHEEP avec emplacement AirTag peuvent vous aider à savoir où se trouve physiquement chaque carte.
Réserve d’espèces : assez de devise locale pour les commerçants qui refusent les cartes, les petits trajets et la période de remplacement d’une carte.
Portefeuille sur téléphone : une option secondaire pour les terminaux sans contact, pas votre seul plan. Il échoue si le téléphone est perdu, déchargé ou si un terminal est hors ligne.
Rangez la carte principale et la carte de secours dans des sacs différents. Gardez les espèces d’urgence à part des deux. Si tout est dans un seul portefeuille, vous n’avez pas de redondance, juste un paquet.
Certains commerçants préfèrent aussi des systèmes locaux de paiement instantané qu’une carte de voyage étrangère ne remplace pas toujours. C’est une autre raison de garder des espèces. Pour les grosses réservations où les récompenses ou une meilleure gestion des litiges comptent plus que l’accès aux espèces, notre guide sur comment utiliser les points de carte de crédit explique quand une carte de crédit mérite sa place à côté de votre carte de débit.
Protection contre la fraude et argent de voyage isolé
Les frais les plus bas d’une carte de débit peuvent être un mauvais calcul si une alerte de fraude ou un litige rend votre argent de voyage inaccessible. Comme les fonds sont prélevés directement sur votre solde disponible, une transaction non autorisée peut perturber vos paiements pendant l’enquête de l’émetteur.
Pourquoi la sécurité passe avant le prix pour beaucoup de voyageurs
La sécurité des transactions était la principale préoccupation liée aux moyens de paiement dans une enquête consommateurs de 2025, citée par 51 % des répondants, devant la commodité à 45% et les frais de transaction à 37%, selon le rapport Inside the Wallet de Paysafe. Le rapport cite aussi une étude mondiale dans laquelle 48 % des répondants du secteur financier ont cité les tests de cartes parmi les vecteurs d’attaque rencontrés. Les fraudeurs utilisent de petites autorisations pour vérifier que des données de carte volées fonctionnent, puis peuvent tenter des débits plus importants.
Pour les produits de voyage prépayés, vérifiez la fiabilité de l’accès au compte et la façon dont le prestataire traite les réclamations. Ces points comptent autant que le taux de change.
La différence de trésorerie avec le crédit
Avec une carte de crédit, un débit contesté touche les fonds de l’émetteur pendant l’enquête. Avec une carte de débit, l’argent a déjà quitté votre compte. Pour un freelance ou un fondateur, cela peut laisser moins d’argent pour les salaires, les logiciels ou les impôts tant que le litige n’est pas réglé.
Ne gardez sur la carte de voyage qu’un montant dont vous pourriez vous passer pendant l’examen d’un litige.
Contrôles à vérifier avant le départ
Alertes en temps réel : vérifiez que les transactions déclenchent des notifications immédiates, y compris les petits débits de test.
Blocage et déblocage instantanés : vérifiez que vous pouvez bloquer la carte dans l’appli sans appeler l’émetteur à travers les fuseaux horaires.
Cartes virtuelles : utilisez des numéros distincts pour les réservations en ligne quand c’est possible, pour qu’un commerçant piraté n’expose pas les données de votre carte physique.
Plafonds de dépenses : fixez un plafond quotidien inférieur à votre solde pour limiter ce qui peut être dépensé en une journée.
Fiabilité des notifications : testez les alertes en itinérance et sur le Wi-Fi de l’hôtel. Des notifications en retard peuvent retarder votre réaction.
Comptes séparés : séparez l’argent personnel, professionnel et de voyage pour qu’un problème de carte n’affecte pas tous vos soldes.
Un compte de voyage au solde faible limite le montant exposé si la carte est compromise ou bloquée. Rechargez-le au besoin. Une carte aux frais plus élevés peut quand même coûter moins cher au total si ses contrôles de blocage et sa gestion des litiges limitent les perturbations financières d’un incident.
Longs séjours, revenus à distance et soldes multidevises
Les longs séjours changent le calcul, car la répétition remplace les frais d’accroche comme principal poste de coût. Ce qui coûte quelques dollars pendant des vacances peut coûter des centaines sur une saison.
Frais de retrait sur trois mois
Un séjour de trois mois avec huit retraits coûte 16 à 40 US$ de frais de DAB de l’émetteur à 2 à 5 US$ chacun, avant les frais d’opérateur, selon la fourchette de frais de l’empilement ci-dessus. Augmentez la fréquence des retraits, et ces frais fixes deviennent le premier levier à tester. Une carte avec des retraits peu coûteux, un solde multidevise et un blocage instantané bat généralement une carte qui n’affiche qu’un faible pourcentage de frais à l’étranger.
Dimensionnez votre réserve d’espèces selon le plafond de retrait quotidien. Si ce plafond ne couvre pas une caution de loyer d’un mois en un ou deux retraits, vous paierez plus de frais et ferez plus de trajets. Vérifiez les plafonds du compte pour les gros paiements comme le loyer avant de vous engager, car une carte de débit peut refuser des montants que votre banque d’origine traiterait sans problème. Si vous prévoyez une base à l’étranger plutôt qu’un voyage, ces conseils d’installation pour nouveaux expatriés vous aident à ordonner les décisions non bancaires qui entourent le déménagement.
La double conversion sur les revenus à distance
Les travailleurs à distance payés en devise étrangère font face à un second coût. Vos revenus peuvent être convertis à leur arrivée, puis à nouveau quand vous les dépensez. Comparez le taux appliqué à la conversion des revenus avec celui appliqué aux dépenses par carte, et vérifiez si un compte multidevise peut conserver vos revenus dans leur devise d’origine jusqu’à ce que vous en ayez besoin.
Testez d’abord la conversion des revenus si l’essentiel de votre argent arrive dans une devise que vous ne dépensez pas. Testez d’abord les frais de retrait si l’essentiel de vos dépenses se fait en espèces locales. Notre guide des meilleures banques internationales présente les structures de comptes pour détenir des soldes en plusieurs devises. Si vos revenus arrivent sur le compte qu’utilise votre carte de voyage, transférez les dépenses par carte vers un compte à faible solde pour qu’une carte compromise ne puisse pas atteindre un mois entier de revenus.
Choisissez votre carte et vérifiez la configuration avant de partir
Il n’existe pas de meilleure carte de débit unique pour voyager. Il existe la carte dont le coût total et la protection en cas de problème conviennent à votre voyage.
Le chemin est court. Trouvez votre ligne dans le tableau de choix rapide, suivez les étapes de notation avec vos vraies dépenses et votre nombre de retraits, faites confirmer les points par écrit par l’émetteur, puis emportez une carte principale et une carte de secours sur un autre réseau.
Verdicts selon la situation
Courtes vacances : une carte sans frais à l’étranger avec puce et code, sans contact, et une carte de secours rangée à part.
Long séjour : une carte aux retraits peu coûteux avec soldes multidevises et blocage instantané, notée sur le coût cumulé des retraits.
Voyage d’affaires : un compte séparé avec cartes virtuelles et traitement rapide des litiges, isolé des fonds d’exploitation.
Travailleur à distance payé en devise étrangère : un taux de change transparent sur la conversion des revenus comme sur les dépenses, avec des soldes conservés dans la devise que vous recevez.
La carte la moins chère peut être le pire choix si sa perte vous coupe l’accès à vos fonds d’exploitation.
Une fois la carte choisie, terminez la préparation du voyage. La rubrique Voyage de Mazurly traite des visas, des eSIM et du coût de la vie, qui accompagnent la banque dans tout projet de long séjour.
Choisissez la carte cette semaine, faites les vérifications auprès de l’émetteur avant de réserver quoi que ce soit de non remboursable, et enregistrez le numéro d’urgence de l’émetteur à deux endroits qui ne dépendent pas du même téléphone. Puis testez la carte avec un petit achat en devise étrangère ou un retrait au début du voyage, tant qu’un problème est encore facile à régler.
Organisez votre argent de voyage en même temps que le reste de votre vie nomade sur Mazurly, où nous publions des guides et outils pratiques sur la banque, les paiements, les visas, les eSIM et le coût de la vie pour les fondateurs, freelances et travailleurs à distance. Choisissez votre carte avec les étapes de notation ci-dessus, puis utilisez nos ressources sur les destinations et la mobilité pour savoir où cette carte devra fonctionner ensuite.