La mejor tarjeta de débito para viajar: comisiones, límites y tarjetas de respaldo
Tabla de contenidos
- Qué tarjeta de débito encaja con tu forma de viajar
- Por qué la aceptación va antes que las recompensas
- Lo que cuestan de verdad los pagos con tarjeta y las retiradas en cajero
- La pila de costes, línea a línea
- La conversión dinámica de divisas es el cargo que eliges sin querer
- Las cuentas de un mes realista
- Puntúa tu tarjeta y consulta al emisor antes de volar
- El procedimiento de puntuación
- Un ejemplo práctico para copiar
- Lo que el emisor debe confirmarte por escrito
- Aceptación, monederos digitales y un sistema de pago de respaldo
- Lo que revela el cambio en los medios de pago
- Crea cuatro capas
- Protección contra el fraude y dinero de viaje aislado
- Por qué la seguridad pesa más que el precio para muchos viajeros
- La diferencia de liquidez frente al crédito
- Controles que revisar antes de viajar
- Estancias largas, ingresos en remoto y saldos multidivisa
- Comisiones de retirada en tres meses
- La doble conversión de los ingresos en remoto
- Elige tu tarjeta y confirma la configuración antes de volar
- Recomendaciones según la situación
En una encuesta de 2024 a 2.000 turistas británicos encargada por Post Office Travel, el 45 % había pagado comisiones por usar una tarjeta bancaria fuera del Reino Unido en los 12 meses anteriores, con un coste medio anual de 21,79 £. Esa cifra cambia la búsqueda de la mejor tarjeta de débito para viajar. El problema no suele ser una comisión espectacular, sino una pila de pequeños cargos, límites y puntos de fallo que solo notas después del viaje, salvo que calcules el coste de toda la configuración antes de salir.
Qué tarjeta de débito encaja con tu forma de viajar
Ninguna tarjeta gana en todos los viajes: la mejor tarjeta de débito es la de menor coste total que además supera las pruebas de aceptación y fraude. Empieza por tu forma de viajar, no por un ranking. La prioridad correcta cambia según cómo gastas.
| Tipo de viaje | Gasto principal | Coste que reducir primero | Función imprescindible |
|---|---|---|---|
| Vacaciones cortas en un país | Hoteles, comidas, transporte | Comisión por transacciones en el extranjero | Sin comisión en el extranjero, chip y PIN, sin contacto |
| Viaje por varios países de menos de cuatro semanas | Pagos con tarjeta y efectivo | Comisión fija de cajero más margen de cambio | Amplio acceso a cajeros, límite diario de retirada alto |
| Estancia larga de tres meses o más | Alquiler, facturas, efectivo habitual | Costes acumulados de cajero y conversión | Retiradas baratas, saldo multidivisa, bloqueo instantáneo |
| Trabajador remoto que cobra en moneda extranjera | Cobros de clientes, compras online | Conversión de ingresos y gastos | Tipo de cambio transparente, cuenta multidivisa |
| Viajero de negocios que paga los gastos del viaje | Vuelos, alojamiento, comidas con clientes | Exposición a disputas y fraude | Cuenta separada, tarjeta virtual, gestión rápida de disputas |
Por qué la aceptación va antes que las recompensas
Elegir una tarjeta de débito es ante todo una cuestión de fiabilidad, porque la usas para el transporte, el café, la compra y los comercios pequeños, donde un rechazo te para el día. El Diary of Consumer Payment Choice de la Reserva Federal de EE. UU. informó de que los consumidores hacían de media 46 pagos al mes en 2023, con las tarjetas de débito representando el 30 % de todos los pagos mensuales y las tarjetas de crédito 32%. El mismo estudio halló que el efectivo y las tarjetas de débito se usaban por igual en compras de menos de 25 $, la primera vez en la historia de ese estudio que el efectivo no era el principal medio para compras pequeñas.
Ese patrón importa en el extranjero. Si tu tarjeta sirve para reservar un vuelo pero falla en el transporte sin contacto, en surtidores de combustible con chip y PIN o en recargas online, has comprado el tipo equivocado de barato. Comprueba la cobertura de red, el pago sin contacto, los controles antifraude y la gestión de transacciones internacionales antes de comparar el cashback o las ventajas secundarias.
Busca la fila que coincide con tu viaje y anota la única columna en la que no puedes ceder. Unas vacaciones cortas castigan la comisión porcentual. Un viaje por varios países castiga las comisiones fijas de cajero y los límites bajos. Una estancia larga o una base de trabajo remoto castiga todo lo que se repite cada semana, porque los pequeños costes se acumulan durante meses.
Lo que cuestan de verdad los pagos con tarjeta y las retiradas en cajero
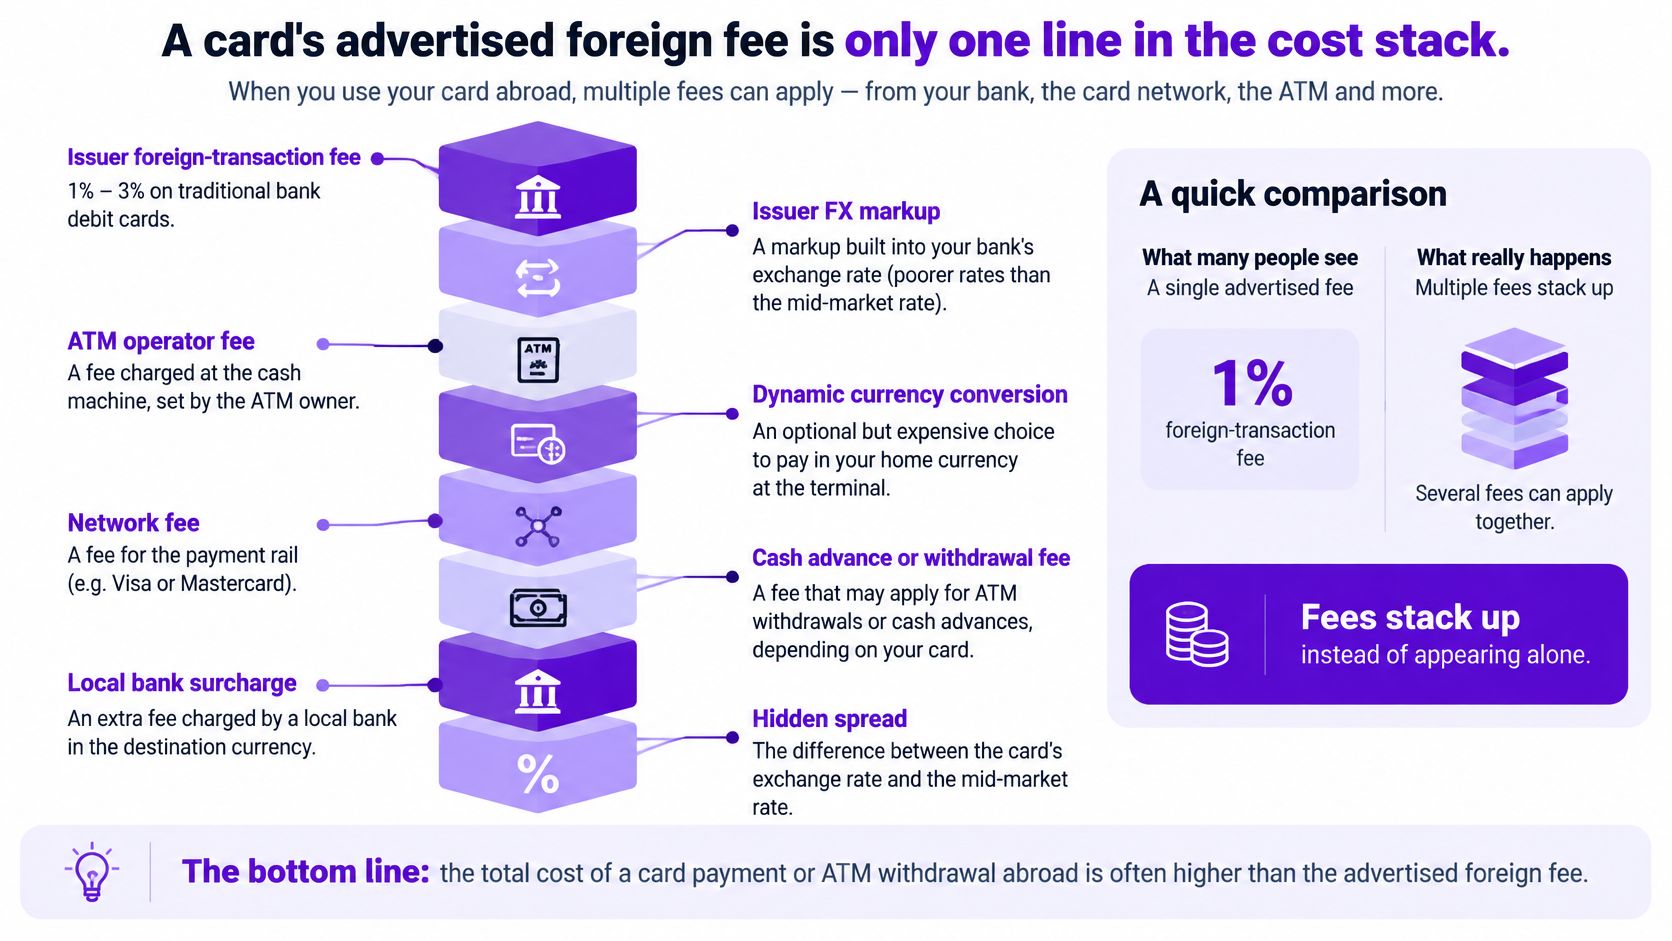
La comisión en el extranjero anunciada por una tarjeta es solo una línea de la pila de costes. Los emisores promocionan la línea que controlan. Tú pagas todas las que se aplican.
La imagen de abajo separa los cargos para que puedas calcular cada uno por separado en lugar de fiarte de un titular.
La pila de costes, línea a línea
Las tarjetas de débito de los bancos tradicionales de EE. UU. suelen añadir una comisión del 1 % al 3 % por transacción en el extranjero, mientras que las retiradas en cajeros internacionales pueden añadir una comisión fija de 2 a 5 US$ del emisor más el cargo del operador del cajero extranjero, según las indicaciones de Yahoo Finance sobre comisiones por transacciones en el extranjero. Con un gasto mensual de viaje equivalente a 1.000 US$, una comisión del 3 % del emisor ya cuesta 30 US$. Cuatro retiradas pueden sumar otros 8 a 20 US$ antes de los cargos de los cajeros locales.
Los cargos de la red se esconden bajo las tarifas del emisor. Las indicaciones del Gobierno de EE. UU. citadas allí señalan que Visa aplica una International Service Assessment del 1,0 % cuando hace falta convertir divisa, mientras que Mastercard aplica una comisión de conversión del 1,0 %. Mastercard también puede aplicar una comisión transfronteriza del 0,8 % cuando una transacción extranjera se procesa en la moneda de origen de la tarjeta. Que tu emisor absorba o repercuta un cargo de la red determina si «sin comisión en el extranjero» significa lo que crees.
| Componente del coste | Rango habitual | Se aplica cuando | Qué comprobar |
|---|---|---|---|
| Comisión del emisor por transacción en el extranjero | Del 1 % al 3 % en tarjetas de débito bancarias tradicionales | Cada pago con tarjeta en el extranjero | Comisión escrita en el folleto de tarifas de la tarjeta |
| Comisión fija de cajero del emisor | De 2 a 5 US$ por retirada | Cada retirada de efectivo en el extranjero | Comisión por retirada y posible cupo mensual gratuito |
| International Service Assessment de Visa | 1.0% | Cuando hace falta convertir divisa | Si el emisor la repercute |
| Comisión de conversión de Mastercard | 1.0% | Cuando hace falta convertir divisa | Si el emisor la repercute |
| Comisión transfronteriza de Mastercard | 0.8% | Transacción extranjera procesada en la moneda de origen | Si el emisor añade su propio cargo |
| Margen de la conversión dinámica de divisas | Margen fijado por el comercio o el cajero en el terminal | El terminal o cajero ofrece cobrar en tu moneda de origen | Recházala y paga en moneda local |
La conversión dinámica de divisas es el cargo que eliges sin querer
Cuando un terminal te ofrece cobrarte en tu moneda de origen, la conversión la controla el comercio o el cajero. La guía de viaje de Visa para consumidores recomienda rechazar esa conversión y elegir la moneda local, para que el cambio lo haga la red de la tarjeta o el emisor. Visa también advierte que una retirada en un cajero internacional puede implicar tanto una comisión del operador como un cargo por cambio del emisor, y señala que hay cajeros en más de 2 millones de ubicaciones en todo el mundo.
La cobertura, por tanto, no suele ser el problema. El coste por retirada y el límite diario, sí. Una tarjeta con un límite de efectivo demasiado bajo obliga a hacer más retiradas, y cada una puede activar otra comisión fija y otro cargo del operador. Por eso una comisión porcentual baja puede perder frente a una tarjeta con más límite y menos retiradas, pero más grandes.
El vídeo de abajo muestra cómo aparecen en la práctica estas comisiones por transacciones en el extranjero, algo útil cuando comparas los folletos de tarifas de varios emisores.
Las cuentas de un mes realista
Supón que gastas el equivalente a 1.000 US$ con tarjeta en un mes y sacas efectivo cuatro veces. Con una comisión del 3 % del emisor, los pagos con tarjeta cuestan 30 US$. Las cuatro retiradas suman 8 a 20 US$ solo en comisiones fijas del emisor, antes de cualquier cargo del operador extranjero. Tu total visible con el emisor ya es de 38 a 50 US$ al mes, y eso antes de cualquier cargo de conversión que repercuta tu emisor o de una conversión dinámica que aceptes en un terminal.
Si usas más efectivo, la comisión fija toma el control. Ocho retiradas cuestan 16 a 40 US$ en comisiones del emisor a 2-5 US$ cada una. Si comparas dos tarjetas, una sin comisión en el extranjero pero con 5 US$ por retirada y otra con un pequeño coste de conversión pero retiradas baratas, la ganadora depende por completo de cuántas veces sacas efectivo.
Regla práctica: Calcula los pagos con tarjeta y las retiradas como dos productos distintos. Una tarjeta puede ser excelente para uno y mala para el otro.
Trata la tarjeta también como un sistema de acceso y control de riesgos. La guía de viaje de la FDIC confirma que la mayoría de las tarjetas que se usan en el país pueden acceder en general a cajeros extranjeros, pero recomienda verificar con el banco emisor las comisiones de cajero y de transacción del destino antes de salir. Esa consulta debe cubrir el límite diario, las restricciones geográficas y si el banco cobra comisión en el extranjero solo porque un comercio de fuera procesa una transacción en tu moneda de origen.
Antes de preseleccionar cualquier tarjeta, lee nuestra guía sobre cómo evitar las comisiones por transacciones en el extranjero y aplica aquí la misma prueba. Gasto previsto, número y tamaño de las retiradas y política de repercusión te dan un total. Un titular te da marketing.
Puntúa tu tarjeta y consulta al emisor antes de volar
Primero puntúa, después solicita. Necesitarás tu gasto previsto, tu patrón de efectivo y el folleto de tarifas escrito de cada tarjeta.
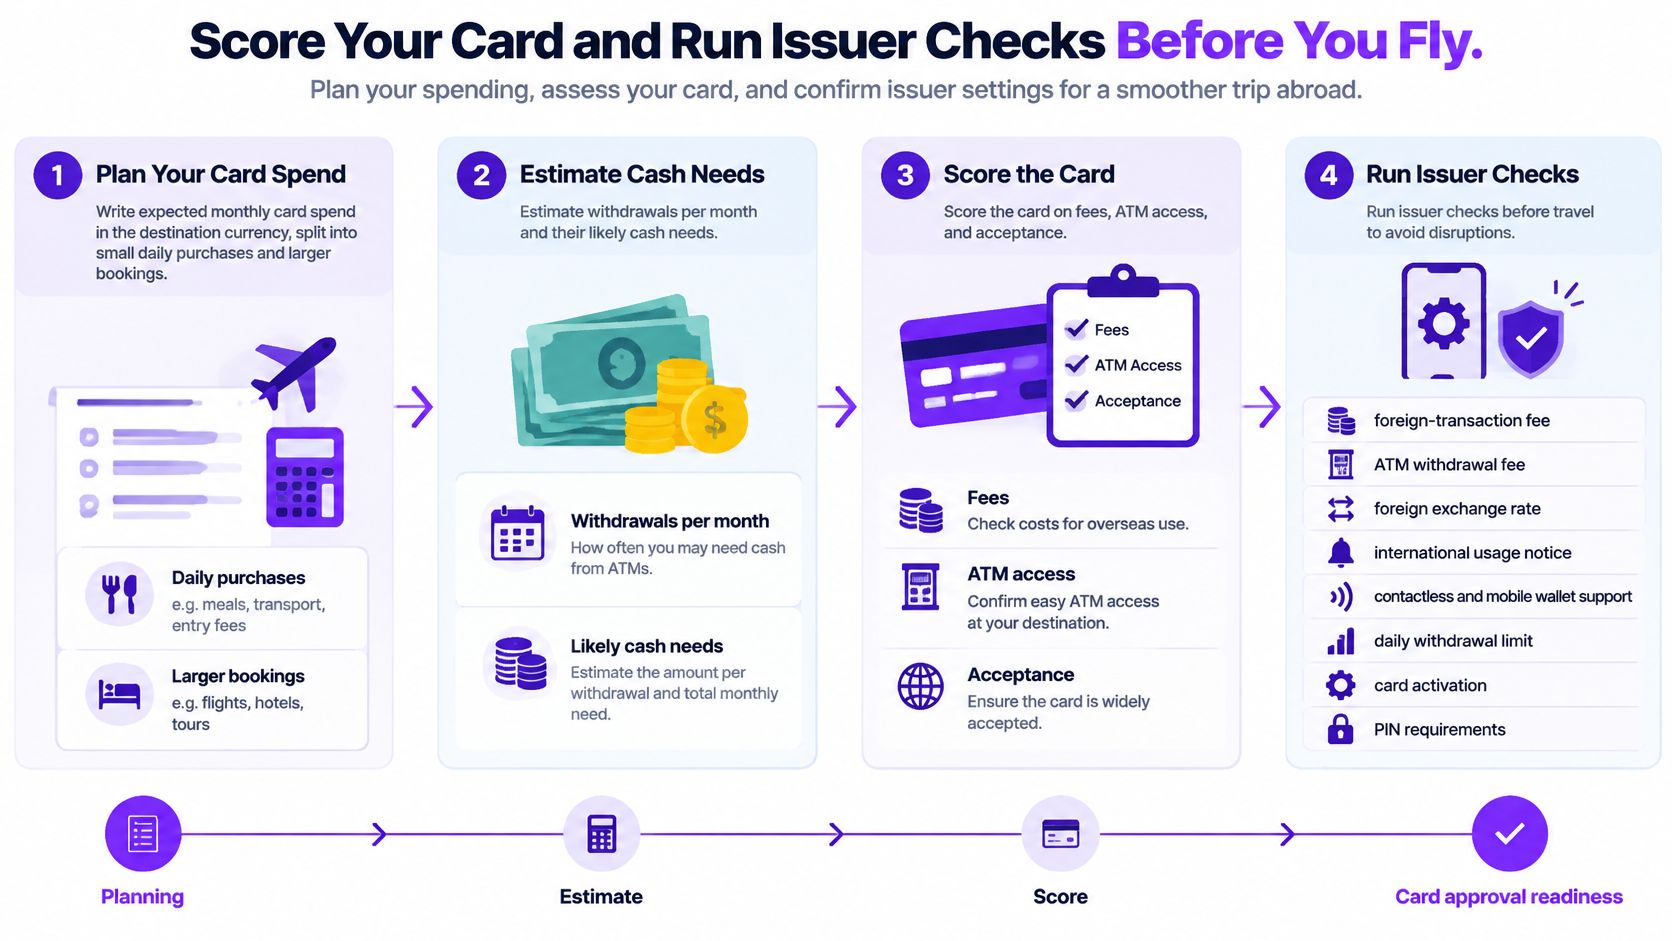
El flujo de abajo convierte esos datos en un total mensual y anual comparable.
El procedimiento de puntuación
Anota el gasto mensual previsto con tarjeta: sepáralo en compras diarias pequeñas y reservas grandes, porque los límites y las retenciones les afectan de forma distinta.
Calcula las retiradas al mes: anota el importe medio y la mayor necesidad puntual de efectivo, como una fianza o el transporte en zonas rurales.
Aplica el porcentaje de comisión en el extranjero: multiplica el porcentaje por el gasto con tarjeta. Luego suma la comisión fija de cajero del emisor multiplicada por tu número de retiradas.
Suma los cargos de conversión repercutidos: incluye cualquier comisión de conversión de la red que el emisor repercuta. Da por hecho que rechazarás la conversión dinámica y elegirás la moneda local.
Prueba el límite diario de retirada: confirma que cubre tu mayor necesidad de efectivo sin obligarte a repetir viajes al cajero y comisiones fijas.
Puntúa la aceptación: revisa tus destinos principales, el funcionamiento con chip y PIN, el pago sin contacto y si tu monedero digital funciona cuando un terminal está sin conexión.
Puntúa la exposición al fraude: valora la rapidez de bloqueo, la fiabilidad de las alertas, la disponibilidad de tarjetas virtuales y el apoyo en disputas.
Compara los totales anuales: el total más bajo solo gana cuando las puntuaciones de aceptación y fraude son aceptables. Una tarjeta barata que no puedes usar o bloquear no es barata.
Usa la tabla de retiradas para multiplicar rápido las comisiones fijas. La comisión del operador extranjero se suma en cada fila.
| Tipo de viaje | Retiradas | Total de comisiones fijas del emisor |
|---|---|---|
| Viaje de una semana con dos retiradas | 2 | 4 a 10 US$ |
| Un mes en el extranjero con cuatro retiradas | 4 | 8 a 20 US$ |
| Estancia larga con ocho retiradas | 8 | 16 a 40 US$ |
| Viaje con mucho efectivo y 30 retiradas | 30 | 60 a 150 US$ |
Un ejemplo práctico para copiar
Toma 1.000 US$ de gasto mensual en el extranjero, una comisión del 3 % del emisor y cuatro retiradas. Los pagos con tarjeta cuestan 30 US$. Las retiradas suman 8 a 20 US$. Tu total de partida es de 38 a 50 US$ al mes, o aproximadamente el triple en una estancia de tres meses si el patrón se mantiene.
Cambia solo la comisión de cajero a cero y el total baja entre 8 y 20 US$ al mes. Cambia solo la comisión en el extranjero a cero y baja 30 US$. Eso te dice qué función buscar primero. Quien paga mucho con tarjeta debe perseguir el porcentaje. Quien usa mucho efectivo debe perseguir la comisión fija y el límite diario.
No promedies tu viaje en un mes normal ficticio si la primera semana incluye fianzas, transporte entre ciudades y caseros que solo aceptan efectivo. Puntúa por separado la semana cara.
Lo que el emisor debe confirmarte por escrito
Cada comprobación de abajo evita un fallo concreto. Si un emisor no puede responder con claridad, cambia de tarjeta antes de salir en vez de probarla en un cajero del aeropuerto.
Comisiones en el extranjero y de cajero para tu destino: evita descubrir un recargo del destino después de aterrizar.
Límite diario y restricciones geográficas: evita una retirada rechazada cuando necesitas pagar el alquiler, una fianza o el siguiente trayecto.
Bloqueo por defecto de países poco habituales: evita que tu primera compra real en el extranjero active un bloqueo que no puedes levantar rápido.
Teléfono de atención internacional y pasos de reposición urgente: evita que una tarjeta perdida se convierta en una semana perdida. Prueba el canal antes de volar.
Capacidad de chip y PIN: evita fallos en terminales desatendidos, peajes y tornos de transporte que no aceptan firma ni banda magnética.
Cargos por procesamiento en tu moneda de origen: evita pagar comisión en el extranjero por una transacción que un comercio de fuera procesa en tu moneda de origen.
Alertas en tiempo real y bloqueo en la app: evita que una tarjeta comprometida vacíe tus fondos mientras duermes en otro huso horario.
Respaldo en otra red: evita que la caída de una sola red o entidad te deje sin acceso a tarjetas.
Limita el papel de la tarjeta de débito. Sirve para el acceso a cajeros y el gasto diario controlado. No es tan adecuada para fianzas grandes ni para retenciones de hoteles y alquiler de coches, porque esas retenciones bloquean tu propio dinero y las disputas con débito no te devuelven el saldo mientras esperas. Usa otro medio de pago para esas retenciones cuando puedas y guarda la tarjeta de débito para el dinero que piensas gastar.
Aceptación, monederos digitales y un sistema de pago de respaldo
Una sola tarjeta es un único punto de fallo. La aceptación y el acceso a monederos digitales ya forman parte de la elección de la tarjeta, porque la propia combinación de medios de pago está cambiando.
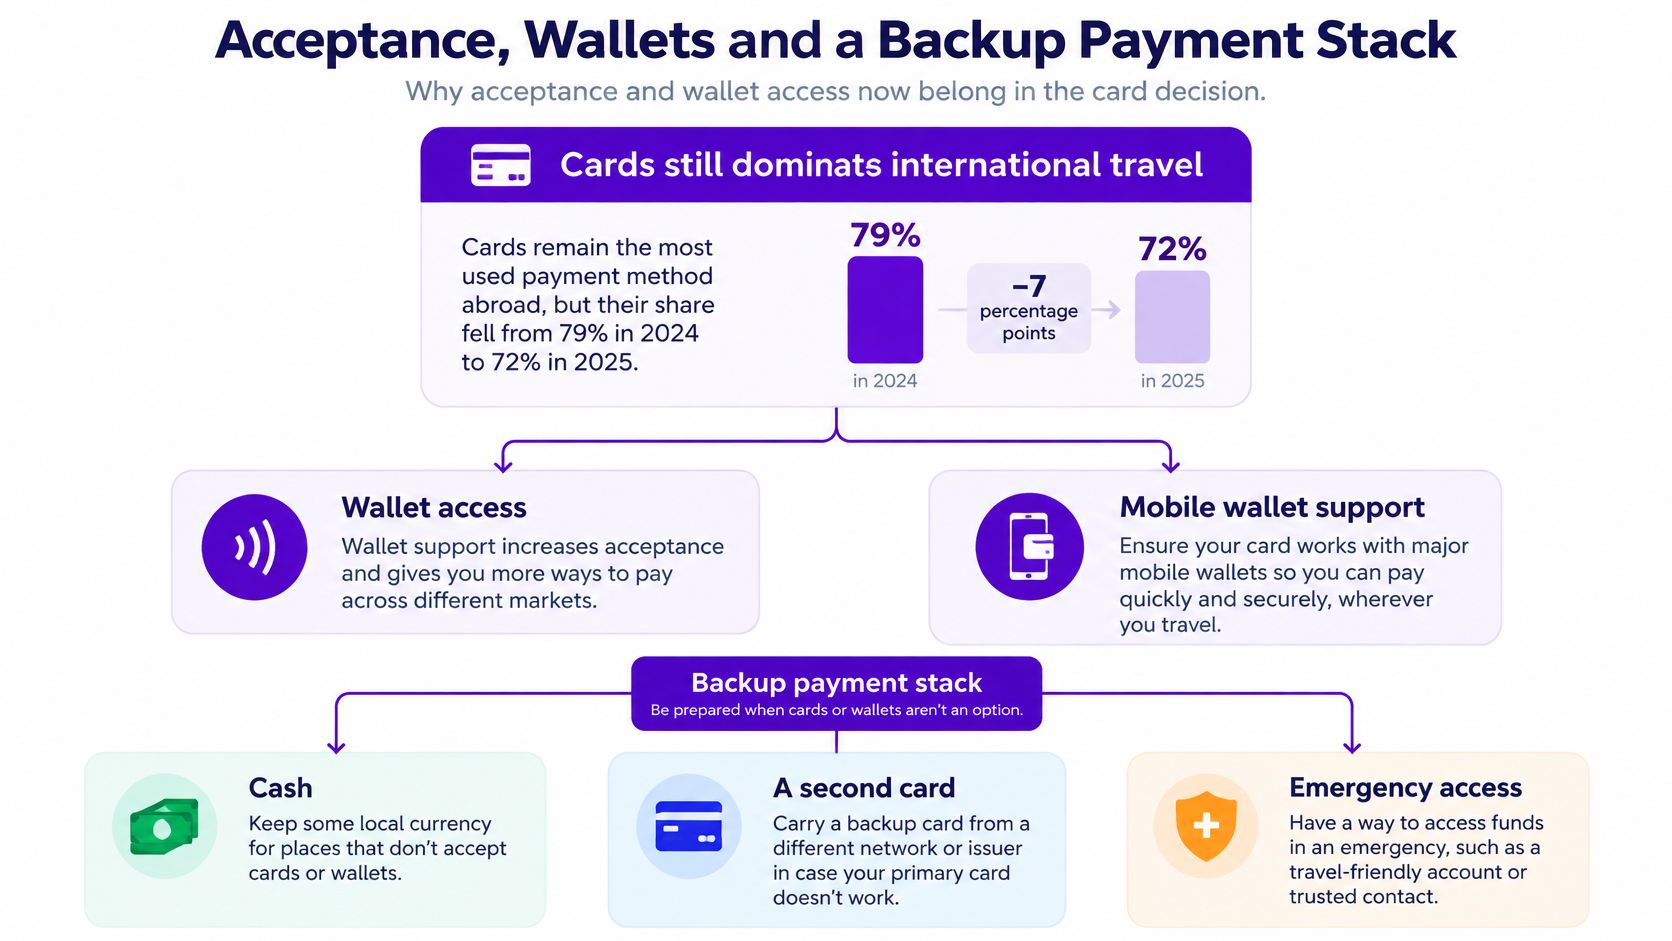
La jerarquía de abajo muestra por qué un sistema por capas supera a un plan basado solo en la tarjeta.
Lo que revela el cambio en los medios de pago
Las tarjetas siguen dominando en los viajes internacionales, pero su cuota bajó del 79 % en 2024 al 72 % en 2025, mientras que el uso de monederos digitales subió del 20 % al 28 %, según un comunicado de prensa de IATA sobre las tendencias de pago de los pasajeros. Los datos de encuestas independientes citados allí muestran que las tarjetas de débito y de crédito supusieron cada una el 42 % del uso de pagos declarado en el extranjero, mientras que el efectivo quedó muy cerca, con un 40%.
Lee esas cifras como un briefing de diseño. Las tarjetas lideran, los monederos crecen y el efectivo no ha desaparecido. Una configuración basada en solo uno de los tres ignora cómo paga la gente.
Crea cuatro capas
Tarjeta de débito principal: tu tarjeta de menor coste total para el gasto diario y los cajeros, en tu cartera habitual.
Tarjeta de respaldo: otra red de pago u otra entidad, guardada aparte para que un robo, un bloqueo o una caída no te dejen sin acceso. Si repartes las tarjetas entre varias bolsas, opciones localizables como las carteras CITYSHEEP con hueco para AirTag pueden ayudarte a saber dónde está físicamente cada tarjeta.
Reserva de efectivo: suficiente moneda local para comercios que no aceptan tarjetas, trayectos cortos y el tiempo que tarde una tarjeta de reposición.
Monedero en el móvil: una opción secundaria para terminales sin contacto, no tu único plan. Falla si pierdes el móvil, se queda sin batería o un terminal está sin conexión.
Guarda la tarjeta principal y la de respaldo en bolsas distintas. Mantén el efectivo de emergencia separado de ambas. Si todo va en una cartera, no tienes redundancia, tienes un paquete.
Algunos comercios también prefieren sistemas locales de pago instantáneo que una tarjeta de viaje extranjera no siempre puede sustituir. Es otra razón para mantener el efectivo en el sistema. Para reservas grandes en las que importan más las recompensas o una mejor gestión de disputas que el acceso al efectivo, nuestra guía sobre cómo usar los puntos de la tarjeta de crédito explica cuándo una tarjeta de crédito merece su sitio junto a tu tarjeta de débito.
Protección contra el fraude y dinero de viaje aislado
La comisión más baja de una tarjeta de débito puede salir cara si una alerta de fraude o una disputa deja inaccesible tu dinero de viaje. Como los fondos salen directamente de tu saldo disponible, una transacción no autorizada puede alterar tus pagos mientras el emisor investiga.
Por qué la seguridad pesa más que el precio para muchos viajeros
La seguridad de las transacciones fue la principal preocupación sobre medios de pago en una encuesta a consumidores de 2025, citada por el 51 % de los encuestados, por delante de la comodidad, con un 45% y de las comisiones, con un 37%, según el informe Inside the Wallet de Paysafe. El informe cita además un estudio global en el que el 48 % de los encuestados del sector financiero señalaron las pruebas de tarjetas como vía de ataque encontrada. Los delincuentes usan pequeñas autorizaciones para comprobar si los datos de tarjetas robadas funcionan y luego pueden intentar cargos mayores.
En los productos de viaje prepago, comprueba lo fiable que es el acceso a la cuenta y cómo gestiona las reclamaciones el proveedor. Estos puntos importan tanto como el tipo de cambio.
La diferencia de liquidez frente al crédito
Con una tarjeta de crédito, un cargo en disputa afecta a los fondos del emisor mientras se investiga. Con débito, el dinero ya ha salido de tu cuenta. Para un freelancer o un fundador, eso puede dejar menos dinero para nóminas, software o impuestos mientras la disputa no se resuelve.
Mantén en la tarjeta de viaje solo una cantidad de la que podrías prescindir mientras se investiga una disputa.
Controles que revisar antes de viajar
Alertas en tiempo real: comprueba que las transacciones generan notificaciones inmediatas, incluidos los pequeños cargos de prueba.
Bloqueo y desbloqueo instantáneos: confirma que puedes bloquear la tarjeta en la app sin llamar al emisor desde otro huso horario.
Tarjetas virtuales: usa números distintos para las reservas online cuando sea posible, para que un comercio hackeado no exponga los datos de tu tarjeta física.
Límites de gasto: fija un límite diario inferior a tu saldo para restringir lo que se puede gastar en un solo día.
Fiabilidad de las notificaciones: prueba las alertas con datos en itinerancia y con el wifi del hotel. Las notificaciones con retraso pueden retrasar tu reacción.
Cuentas separadas: mantén aparte el dinero personal, el del negocio y el de viaje, para que un problema con una tarjeta no afecte a todos tus saldos.
Una cuenta de viaje con poco saldo limita la cantidad expuesta si la tarjeta se ve comprometida o bloqueada. Recárgala cuando haga falta. Una tarjeta con comisiones más altas puede salir más barata en conjunto si sus controles de bloqueo y su gestión de disputas limitan el impacto financiero de un incidente.
Estancias largas, ingresos en remoto y saldos multidivisa
Las estancias largas cambian las cuentas porque la repetición sustituye a la comisión del titular como principal fuente de coste. Lo que cuesta unos pocos dólares en vacaciones puede costar cientos en una temporada.
Comisiones de retirada en tres meses
Una estancia de tres meses con ocho retiradas cuesta 16 a 40 US$ en comisiones de cajero del emisor a 2-5 US$ cada una, antes de cualquier cargo del operador, según el rango de comisiones de la pila de costes de arriba. Aumenta la frecuencia de retiradas y esa comisión fija se convierte en la primera palanca que probar. Una tarjeta con retiradas baratas, saldo multidivisa y bloqueo instantáneo suele ganar a una tarjeta que solo anuncia un porcentaje bajo en el extranjero.
Ajusta tu reserva de efectivo al límite diario de retirada. Si el límite no cubre la fianza de un mes de alquiler en una o dos retiradas, pagarás más comisiones y harás más viajes al cajero. Confirma los límites de la cuenta para pagos grandes, como el alquiler, antes de comprometerte, ya que una tarjeta de débito puede rechazar importes que tu banco habitual procesaría sin problema. Si planeas instalarte en el extranjero en lugar de hacer un viaje, estos consejos de mudanza para nuevos expatriados te ayudan a ordenar las decisiones no bancarias que rodean el traslado.
La doble conversión de los ingresos en remoto
Los trabajadores remotos que cobran en moneda extranjera afrontan un segundo coste. Tus ingresos pueden convertirse al llegar y otra vez al gastarlos. Compara el tipo aplicado a la conversión de ingresos con el tipo aplicado al gasto con tarjeta, y comprueba si una cuenta multidivisa puede mantener los ingresos en su moneda original hasta que los necesites.
Prueba primero la conversión de ingresos si la mayor parte de tu dinero llega en una moneda que no gastas. Prueba primero las comisiones de retirada si la mayor parte del gasto es efectivo local. Nuestra guía de las mejores opciones de banca internacional repasa estructuras de cuenta para mantener saldos en varias monedas. Si los ingresos llegan a la misma cuenta de la que tira tu tarjeta de viaje, pasa el gasto con tarjeta a una cuenta con poco saldo para que una tarjeta comprometida no pueda alcanzar los ingresos de todo un mes.
Elige tu tarjeta y confirma la configuración antes de volar
No existe una única mejor tarjeta de débito para viajar. Existe la tarjeta cuyo coste total y protección ante fallos encajan con tu viaje.
El camino es corto. Busca tu fila en la tabla de elección rápida, sigue los pasos de puntuación con tu gasto real y tu número de retiradas, haz que el emisor te confirme los puntos por escrito y lleva una tarjeta principal y otra de respaldo en una red distinta.
Recomendaciones según la situación
Vacaciones cortas: una tarjeta sin comisión en el extranjero con chip y PIN, sin contacto, y una tarjeta de respaldo guardada aparte.
Estancia larga: una tarjeta con retiradas baratas, saldos multidivisa y bloqueo instantáneo, puntuada según el coste acumulado de las retiradas.
Viaje de negocios: una cuenta separada con tarjetas virtuales y gestión rápida de disputas, aislada de los fondos operativos.
Trabajador remoto que cobra en moneda extranjera: un tipo de cambio transparente tanto en la conversión de ingresos como en el gasto, con saldos en la moneda en la que cobras.
La tarjeta más barata puede ser la peor elección si perderla te deja sin acceso a tus fondos operativos.
Una vez elegida la tarjeta, completa el resto de la preparación del viaje. La sección de Viajes de Mazurly cubre visados inteligentes, eSIM y coste de vida, que acompañan a la banca en cualquier plan de estancia larga.
Elige la tarjeta esta semana, haz las comprobaciones con el emisor antes de reservar nada no reembolsable y guarda el teléfono de emergencias del emisor en dos sitios que no dependan del mismo móvil. Después prueba la tarjeta con una pequeña compra en moneda extranjera o una retirada al principio del viaje, mientras resolver un problema aún sale barato.
Monta tu sistema de dinero de viaje junto con el resto de tus sistemas para trabajar desde cualquier lugar en Mazurly, donde publicamos guías y herramientas prácticas sobre banca, pagos, visados, eSIM y coste de vida para fundadores, freelancers y trabajadores remotos. Elige tu tarjeta con los pasos de puntuación de arriba y usa nuestros recursos de destinos y movilidad para planificar dónde tendrá que funcionar esa tarjeta a continuación.